

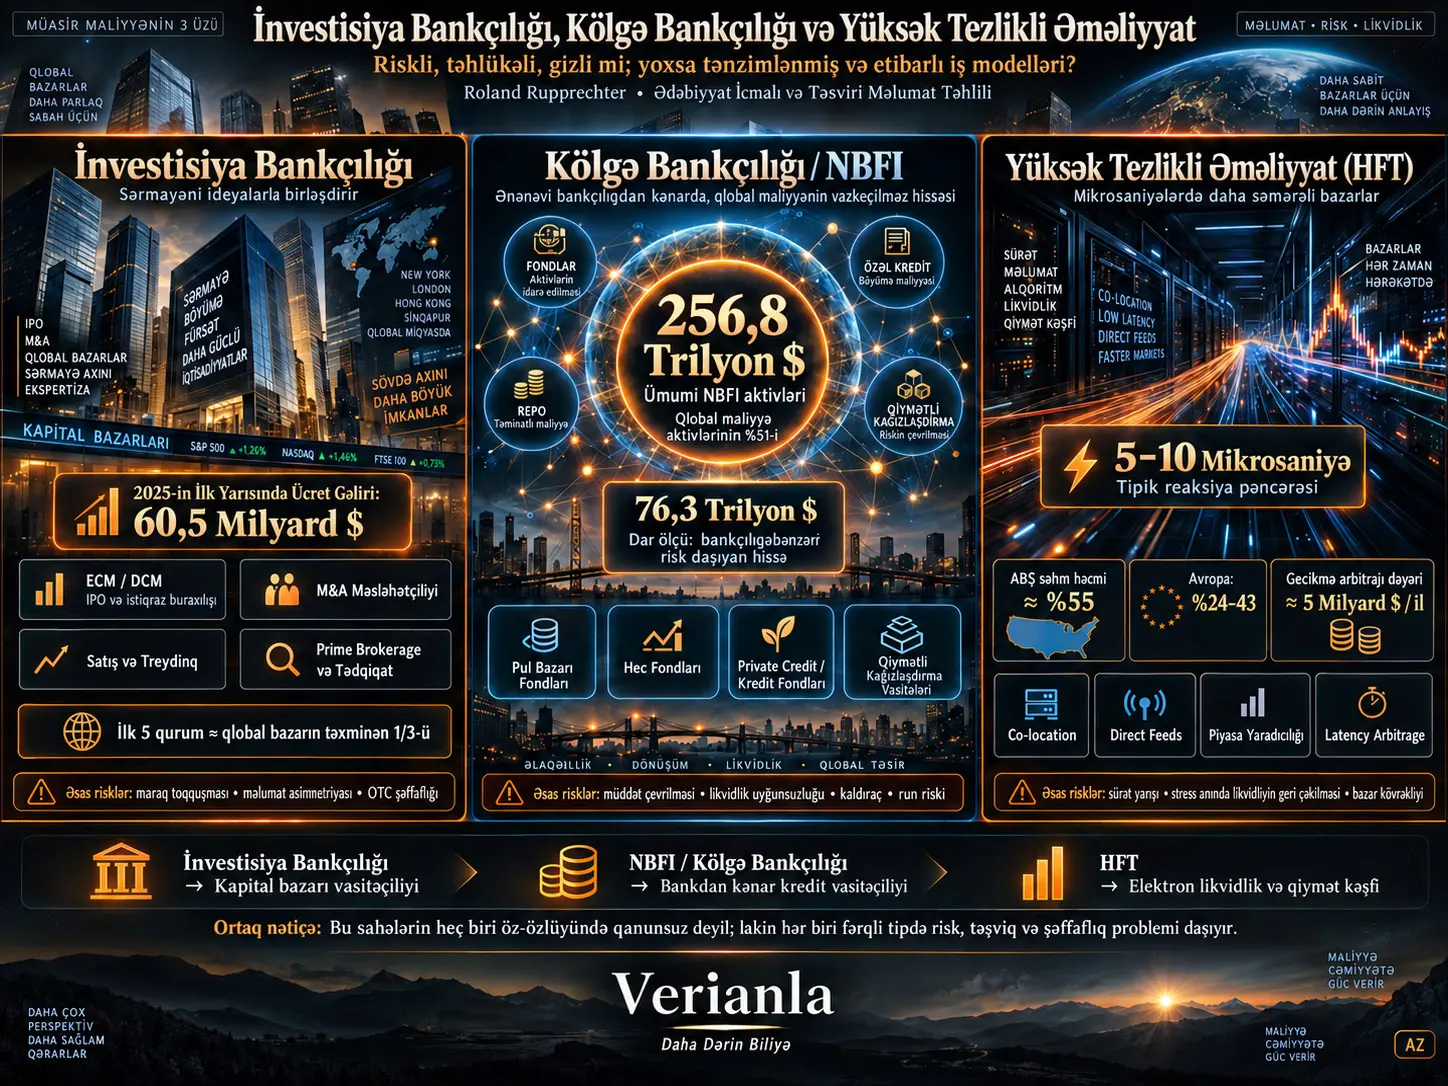
İnvestisiya bankçılığı, kölgə bankçılığı və yüksək tezlikli əməliyyat müasir maliyyənin həm iqtisadi baxımdan mərkəzi, həm də ictimaiyyət qarşısında ən çox şübhə ilə qarşılanan sahələri arasındadır. Roland Rupprechter-in ədəbiyyat əsaslı tədqiqatı bu üç fəaliyyəti eyni çərçivədə araşdıraraq onların nə etdiyini, gəlirlərini haradan əldə etdiyini, hansı qurumların fəaliyyət göstərdiyini, hansı riskləri daşıdığını və investorların bu strukturlarla necə qarşı-qarşıya qaldığını izah edir.
Tədqiqatın əsas yanaşması ondan ibarətdir ki, bu sahələrin heç biri özlüyündə qanunsuz və ya nüfuzdan düşmüş deyil; bununla yanaşı üçünün də informasiya asimmetriyası, leverec, likvidlik transformasiyası, maraqlar toqquşması və ya texnoloji sürət üstünlüyü kimi müxtəlif risk mənbələri var. Müəllif “nüfuzlu” və “riskli” anlayışlarının bir-birinin əksi olmadığını vurğulayır.
İnvestisiya bankçılığı; şirkətlərin ilkin kütləvi təklifləri, istiqraz emissiyaları, birləşmə və satınalma məsləhətçiliyi, korporativ əməliyyat, prime brokerage və buna bənzər kapital bazarı xidmətlərini əhatə edir. Dünya üzrə investisiya bankçılığı haqq gəlirlərinin 2025-ci ilin ilk yarısında 60,5 milyard dollar olduğu; bu gəlirin təxminən üçdə birinin ən böyük beş bank tərəfindən əldə edildiyi bildirilir.
Kölgə bankçılığı isə qanunsuz “gizli bank sistemi” deyil, klassik bank balansından kənar kredit vasitəçiliyinin geniş adıdır. Financial Stability Board məlumatlarına görə, 2024-cü ilin sonu etibarilə geniş non-bank financial intermediation sektoru 256,8 trilyon dollar aktivə və qlobal maliyyə aktivlərinin təxminən %51-inə çatmışdır. Buna qarşılıq bankçılığa bənzər sabitlik risklərini daşıyan daha dar FSB ölçüsü 76,3 trilyon dollar səviyyəsindədir.
Yüksək tezlikli əməliyyat (HFT), elektron sifariş dəftərlərində mikro-saniyə səviyyəsindəki gecikmə fərqlərindən, bazar yaradılmasından və müxtəlif ticarət yerləri arasındakı qiymət fərqlərindən yararlanan son dərəcə sürətli alqoritmik əməliyyat formasıdır. Mənbənin əsaslandığı daha köhnə bazar-pay tədqiqatlarında ABŞ səhm əməliyyat həcminin təxminən %55-i və Avropada ölçmə üsuluna görə %24–43-ü HFT ilə əlaqələndirilmişdir. Bu nisbətlər 2026-cı il üzrə aktual ölçmələr deyil, müvafiq olaraq CRS və ESMA-nın əvvəlki dövr araşdırmalarından gələn dəyərlərdir.
Tədqiqatın ortaq nəticəsi odur ki, müasir maliyyənin bu üç sahəsinin iqtisadi funksiyaları realdır; lakin investorların və tənzimləyicilərin fəaliyyətlərin necə pul qazandığını, hansı riskləri başqa tərəflərə ötürdüyünü və likvidliyin hansı şərtlərdə geri çəkilə bildiyini anlamadan yalnız nüfuza və ya yüksək gəlirə baxmaması lazımdır.
İnvestisiya bankçılığı nədir?
İnvestisiya bankçılığı, klassik depozit toplayıb kredit verən kommersiya bankçılığından fərqli olaraq kapital bazarlarına və böyük korporativ əməliyyatlara fokuslanır. Başlıca fəaliyyət sahələri səhm və istiqraz emissiyaları, birləşmə və satınalma məsləhətçiliyi, korporativ qiymətli kağız əməliyyatları, sindikatlaşdırılmış kreditlər, prime brokerage və araşdırmadır.
| Fəaliyyət | Əsas xidmət | Əsas gəlir mənbəyi |
|---|---|---|
| Equity Capital Markets | İlkin kütləvi təklif, kapital artırımı, yerləşdirmə | Underwriting və placement haqları |
| Debt Capital Markets | Şirkət və dövlət istiqrazı emissiyaları | Underwriting və placement haqları |
| M&A Advisory | Satınalma, birləşmə, müdafiə və qiymətləndirmə | Məsləhətçilik və uğur haqları |
| Sales & Trading | Səhm, istiqraz, valyuta və törəmə əməliyyatları | Bid-ask spread və əməliyyat nəticələri |
| Syndicated Lending | Böyük kreditlərin strukturlaşdırılması və paylanması | Təşkil və öhdəlik haqları |
| Prime Brokerage | Hedge fondlara clearing, maliyyələşdirmə və qiymətli kağız borclanması | Faiz, lending və settlement haqları |
İnvestisiya Bankları Nə Qədər Böyük Bazar Yaradır?
LSEG Data & Analytics məlumatlarına görə dünya üzrə investisiya bankçılığı haqq gəlirləri 2025-ci ilin ilk yarısında 60,5 milyard dollar kimi hesabatlaşdırılmışdır.
| Bölgə | 2025 ilk yarı haqq gəliri | Pay |
|---|---|---|
| Americas | 31,9 milyard USD | %52,7 |
| Asia-Pacific | 11,9 milyard USD | %19,7 |
| Europe, Middle East & Africa | 16,7 milyard USD | %27,6 |
| Dünya cəmi | 60,5 milyard USD | %100 |
Mənbədə JPMorgan-ın 4,6 milyard dollar gəlir və %7,7 bazar payı ilə birinci sırada olduğu; Goldman Sachs-ın %6,5 ilə onu izlədiyi və BofA Securities, Morgan Stanley ilə Citi-nin də ilk beşlikdə yer aldığı bildirilir. İlk beş qurum ümumi bazarın təxminən üçdə birinə çatır.
Bu cəmləşmənin səbəbi yalnız kapital böyüklüyü deyil. Qlobal paylama şəbəkəsi, underwriting qabiliyyəti, korporativ müştəri münasibətləri, texnologiya və nüfuza əsaslanan yüksək giriş maneələri mövcuddur.
İnvestisiya bankçılığı gəlirləri niyə dövri xarakter daşıyır?
İlkin kütləvi təklif, kapital artırımı və M&A əməliyyatları güclü kapital bazarlarında artır; faizlərin yüksəldiyi və qiymətlərin düşdüyü dövrlərdə isə yeni emissiya pəncərələri bağlana bilər. Buna qarşılıq trading gəlirləri volatilliyin yüksəldiyi dövrlərdə güclənə bilər.
Buna görə böyük investisiya bankları eyni anda həm bazar nikbinliyinə, həm də bazar turbulentliyinə məruz qalan müxtəlif gəlir mənbələrinə sahibdir. Mənbə bu əks dövrlərin böyük qurumların gəlir strukturunu şaxələndirdiyini, lakin rüblük nəticələrini proqnozlaşdırmağı çətinləşdirdiyini vurğulayır.
İnterbank bazarı investisiya bankçılığından necə ayrılır?
Klassik interbank bazarı bankların bir-biri ilə likvidlik və maliyyələşdirmə əməliyyatları apardığı topdan maliyyə bazarıdır. Banklar gecəlik və ya daha uzunmüddətli təminatsız maliyyələşdirmə əməliyyatları, repo, valyuta və faiz törəmələri vasitəsilə balans likvidliklərini idarə edir.
Mənbə ECB-nin €STR hesablamasında yalnız ən az 1 milyon euro həcmində uyğun əməliyyatlardan istifadə etdiyini; real wholesale əməliyyatların isə tez-tez onlarla və ya yüzlərlə milyon euroya çatdığını bildirir.
BIS-in 2022 üçillik valyuta sorğusunda qlobal gündəlik FX əməliyyat həcmi təxminən 7,5 trilyon dollar kimi hesabatlaşdırılmışdır. Bu dəyər tədqiqatda interbank və maliyyə qurumlarıarası bazarın miqyasını göstərmək üçün istifadə olunur.
İnvestisiya bankçılığında şəffaflıq problemi nədir?
İnvestisiya bankçılığında əhəmiyyətli miqdarda əməliyyat birjadan kənarda, yəni OTC mühitində aparıla bilər. Faiz və kredit törəmələri, valyuta əməliyyatları, xüsusi borc yerləşdirmələri və böyük blok əməliyyatları tərəflər arasında birbaşa baş verdikdə qiymət və həcm məlumatı ictimaiyyətə birjadakı qədər açıq olmur.
Mənbə həmçinin qurumların birdən çox rol üstlənməsindən doğan maraqlar toqquşmalarına diqqət çəkir: eyni bank bir şirkətə ilkin kütləvi təklif məsləhətçiliyi edə, şirkət haqqında araşdırma yayımlaya, müştərinin əməliyyatını həyata keçirə və öz hesabına mövqe ala bilər.
Müasir tənzimləmə bu problemləri organisational separation, disclosure, best execution və əməliyyat hesabatı kimi qaydalarla azaltmağa çalışır. Lakin mənbə informasiya asimmetriyasının tamamilə aradan qalxmadığını bildirir.
İnvestisiya bankçılığında haqlar niyə bu qədər yüksəkdir?
New York State Comptroller məlumatlarına görə 2025-ci il Wall Street bonus hovuzu 49,2 milyard dollar, orta bonus isə işçi başına 246.900 dollar kimi aktarılır. 2024 ümumi orta sektor kompensasiyası isə mənbədə 505.677 dollar kimi verilir.
Müəllif bu ödənişlərin yüksək marjalı, insan kapitalı intensiv iş modelinin nəticəsi olduğunu, lakin mənfəətin bölüşdürülməsi ilə zərərin məhdud ölçüdə işçi üzərində qalması arasında yaranan asimmetriyanın həddindən artıq risk alma təşviqi yarada biləcəyini vurğulayır.
Kölgə Bankçılığı Həqiqətən “Kölgə” Sistemidir?
“Shadow banking” anlayışı qanunsuz bankçılıq demək deyil. Mənbə anlayışın Paul McCulley tərəfindən 2007-ci ildə bank lisenziyası xaricində kredit vasitəçiliyi edən strukturları təsvir etmək üçün istifadə edildiyini bildirir. Financial Stability Board daha sonra daha neytral olan non-bank financial intermediation (NBFI) ifadəsini mənimsəmişdir.
Bu ekosistemə pul bazarı fondları, açıq tipli investisiya fondları, hedge fondlar, private credit fondları, sekuritizasiya vasitələri və müxtəlif maliyyələşdirmə şirkətləri daxil ola bilər.
Bir maliyyə qurumunu “bankçılığa bənzər” edən nədir?
Mənbə dörd əsas xüsusiyyətə fokuslanır:
- Vade transformasiyası: qısamüddətli vəsaitlərlə uzunmüddətli aktivlərin maliyyələşdirilməsi;
- Likvidlik transformasiyası: çətin satılan aktivlərə qarşı sürətli geri ödəmə vədi verilməsi;
- Leverec: özkapital üzərinə borc istifadə edilməsi;
- Kredit riskinin ötürülməsi: defolt riskinin başqa investor və ya strukturlara daşınması.
Bu xüsusiyyətlərin kritik nəticəsi klassik bank böhranlarına bənzəyən “run” riskidir. Lakin klassik banklardan fərqli olaraq bir çox NBFI vasitəsi birbaşa depozit sığortasına və ya daimi mərkəzi bank likvidlik çıxışına malik deyil.
Kölgə Bankçılığının Böyüklüyü Nə Qədərdir?
FSB-nin 2024 sonu məlumatlarına əsaslanan 2025 Global Monitoring Report nəticələri mənbədə belə xülasə edilir:
| Ölçü | Dəyər | İllik dəyişmə |
|---|---|---|
| Cəmi NBFI | 256,8 trilyon USD | +%9,4 |
| Qlobal maliyyə aktivlərində pay | %51 | — |
| Other Financial Intermediaries | 169,4 trilyon USD | +%11,0 |
| Dar bankçılığa bənzər risk ölçüsü | 76,3 trilyon USD | — |
| Bank sektoru böyüməsi | — | +%4,7 |
Burada kritik fərq budur: 256,8 trilyon dolların hamısı eyni dərəcədə “kölgə bank riski” daşımır. Məsələn leverecsiz indeks fondu NBFI statistikasının içində ola bilər, lakin klassik mənada depozitəbənzər qısamüddətli maliyyələşdirmə ilə uzunmüddətli kredit istehsal etməyə bilər. FSB-nin 76,3 trilyon dollarlıq dar ölçüsü bankçılığa bənzər sabitlik risklərinə daha birbaşa fokuslanır.
Kölgə bankçılığının üstünlüyü nədir?
Firmalar bank krediti xaricindəki maliyyələşdirmə mənbələrinə çıxış əldə edə bilər; investorlar pul bazarı fondlarından private credit-ə qədər fərqli risk-gəlir profillərinə çata bilər. Bankların kapital qaydaları səbəbilə maliyyələşdirmək istəmədiyi və ya baha qiymətləndirdiyi kreditlərin bir hissəsi xüsusi kredit fondları tərəfindən təmin edilə bilər.
Bununla belə daha yüksək gəlir çox vaxt pulsuz deyil. Mənbə kredit fondlarında əldə edilən gəlir priminin əhəmiyyətli hissəsinin likvidlik və kredit riskinin əvəzi olduğunu vurğulayır.
Likvidlik transformasiyası niyə təhlükəli ola bilər?
Bir fond investoruna gündəlik və ya sürətli geri ödəmə imkanı təqdim edərkən portfelində seyrək ticarət olunan istiqrazlar və ya xüsusi kreditlər saxlayırsa, normal dövrlərdə görünməyən likvidlik uyğunsuzluğu yarana bilər.
Mənbə 2008-ci ildə Reserve Primary Fund hadisəsini və Mart 2020 “dash for cash” dövrünü bu kövrəkliyin nümunələri kimi istifadə edir. 2020-ci ildə pul bazarı və istiqraz fondlarından böyük çıxışların mərkəzi bank müdaxilələri ilə tarazlandığı bildirilir.
Banklar ilə kölgə bankçılığı həqiqətən bir-birindən ayrıdırmı?
Tam olaraq deyil. Banklar hedge fondlara və kredit fondlarına prime brokerage və kredit xətləri təqdim edə, repo və törəmə əməliyyatları apara və bu qurumların risklərini maliyyələşdirə bilər.
Mənbə Archegos Capital Management-in 2021 çöküşünü bu qarşılıqlı bağlantının nümunəsi kimi istifadə edir. Prime broker bankların ümumi zərərlərinin 10 milyard dolları aşdığı, yalnız Credit Suisse-in təxminən 5,5 milyard dollar zərər etdiyi aktarılır.
Yüksək Tezlikli Əməliyyat Necə İşləyir?
HFT, alqoritmik əməliyyatın son dərəcə aşağı gecikməli alt növüdür. Xarakterik xüsusiyyətləri çox qısa mövqe müddətləri, yüksək sifariş və ləğv nisbətləri, hər əməliyyat üzrə aşağı marja və gün sonunda adətən məhdud net mövqedir.
İqtisadi model milyonlarla kiçik fürsətin son dərəcə sürətli şəkildə qiymətləndirilməsinə əsaslanır. Buna görə əsas istehsal amillərindən biri yalnız maliyyə kapitalı deyil, gecikmə müddətidir.
Latency niyə iqtisadi üstünlükdür?
Latency, bir bazar hadisəsinin müşahidə edilməsi ilə alqoritmin buna cavab olaraq sifarişinin birjaya çatması arasındakı müddətdir. Mənbə Aquilina, Budish və O'Neill-ın London Stock Exchange tədqiqatında tipik reaksiya müddətlərinin 5–10 mikrosaniyə intervalına qədər endiyini aktarır.
Bir insanın göz qırpmasının təxminən 300 millisaniyə çəkməsi ilə müqayisə edildikdə bu zaman miqyası insan müdaxiləsinin tamamilə xaricində qalır.
Chicago ilə New Jersey arasındakı bağlantı nümunəsində fiber şəbəkələrin təxminən 13 millisaniyəlik gediş-gəliş müddəti təmin etdiyi, daha sonra mikrodalğa bağlantıları ilə bunun 8 millisaniyənin bir qədər üzərinə endirildiyi izah olunur.
Co-location və Birbaşa Məlumat Axınları Niyə İstifadə Olunur?
Birjalar peşəkar əməliyyatçılara öz məlumat mərkəzlərində server sahəsi icarəyə verə bilər. Buna co-location deyilir. Məqsəd əməliyyat mühərrikinə fiziki olaraq mümkün qədər yaxın olmaq və şəbəkə gecikməsini azaltmaqdır.
Bundan əlavə direct market data feed-ləri, konsolidə edilmiş ictimai qiymət axınlarından daha sürətli və ya daha ətraflı məlumat təmin edə bilər. Mənbənin müzakirə etdiyi bərabərsizlik burada yaranır: xidmətlər hüquqi baxımdan əlçatan ola bilər, lakin xərcləri səbəbilə faktiki olaraq peşəkar qurumların istifadəsinə uyğundur.
HFT-nin başlıca strategiyaları
Elektron bazar yaradıcılığı, bid və ask kotirovkalarının eyni anda verilməsi və spread-in qazanılmasına əsaslanır.
Arbitraj, eyni və ya əlaqəli maliyyə alətlərinin fərqli bazarlardakı qısamüddətli qiymət fərqlərini bağlayır.
Order anticipation, ictimaiyyətə açıq sifariş axını davranışından böyük alış və ya satışın mövcudluğunu təxmin etməyə çalışır.
Latency arbitrage isə bir istinad bazarında qiymət dəyişdikdə başqa ticarət yerində hələ yenilənməmiş kotirovkalara rəqiblərdən əvvəl çatmağa əsaslanır.
Order Anticipation ilə Front Running Eyni Şeydirmi?
Mənbənin etdiyi hüquqi fərq önəmlidir. Gizli müştəri sifarişi məlumatından istifadə edərək müştərinin önünə keçmək klassik front running və qadağan olunmuş davranışdır. Buna qarşılıq yalnız ictimai bazar məlumatından başqa investorların ehtimal edilən sifarişlərini çıxarmaq eyni hüquqi kateqoriya deyil.
Bənzər şəkildə spoofing — həyata keçmə niyyəti olmadan yanıltıcı sifariş girərək bazara təsir etmək — manipulyativ və qadağan olunmuş davranış kimi ayrıca saxlanılır.
Latency arbitrage nə qədər böyükdür?
Aquilina, Budish və O'Neill-ın London Stock Exchange mesaj qeydlərinə əsaslanan araşdırmasında FTSE 100 səhmlərində hər səhm üçün təxminən dəqiqədə bir latency race yarandığı; əməliyyat həcminin təxminən %20-sinin bu yarışlarla əlaqəli olduğu və uduzan kotirovkaların təxminən yarım basis point maliyyət daşıdığı bildirilir.
Tədqiqatın dünya səhm bazarlarına miqyasladığı təxmin təxminən 5 milyard dollar/il səviyyəsindədir. Bu dəyər bütün bazarlarda tək-tək ölçülmüş reallaşmış zərər toplamı deyil, araşdırma modelindən əldə edilən qlobal miqyaslama təxminidir.
HFT Bazarın Nə Qədərini Təşkil Edir?
| Bazar / Ölçmə | Əməliyyat həcmi payı | Sifariş payı |
|---|---|---|
| ABŞ – CRS təxmini | Təxminən %55 | Göstərilməyib |
| AB – ESMA birbaşa firma təsnifatı | %24 | %58 |
| AB – ESMA sifariş ömrü yanaşması | %43 | %76 |
Bu dəyərlərin aktual 2026 bazar payları olmadığı xüsusi olaraq qeyd edilməlidir. Avropa dəyərləri ESMA-nın Mayıs 2013 nümunəsi, ABŞ təxmini dəyəri isə Congressional Research Service-in 2016 tədqiqatı üzərindən aktarılır.
Başlıca HFT şirkətləri
Mənbədə önə çıxan elektron və yüksək tezlikli əməliyyat firmaları arasında Citadel Securities, Virtu Financial, Jump Trading, Tower Research Capital, Hudson River Trading, DRW, Optiver, IMC Trading, Flow Traders və XTX Markets sayılır.
Bunların çoxu özəl şirkətdir; Virtu Financial və Flow Traders isə açıq səhmdar şirkətləri kimi listelenir.
HFT bazar keyfiyyətini artırırmı?
Mənbənin araşdırdığı akademik ədəbiyyat tək istiqamətli nəticə vermir. Hendershott, Jones və Menkveld ilə Hasbrouck və Saar kimi tədqiqatlar alqoritmik və aşağı gecikməli əməliyyatın spread-ləri azalda və likvidliyi artıra bildiyini hesabatlaşdırır. Brogaard, Hendershott və Riordan isə HFT-nin qiymət kəşfində rol oynadığını göstərir.
Bunun qarşısında 6 Mayıs 2010 Flash Crash nümunəsi avtomatik bazarların kövrəkliyini göstərir. Mənbənin aktardığı Kirilenko və əməkdaşlarının nəticələrinə görə HFT firmaları çöküşü başlatmamış olsa da ən sərt bölümdə inventarı bir-birinə sürətlə ötürərək hərəkəti böyütmüş və ehtiyac duyulan anda likvidlik təklifi azalmışdır.
Beləliklə mənbədə ortaya çıxan mənzərə budur: HFT normal dövrlərdə likvidliyi və qiymət kəşfini yaxşılaşdıra bilər; stres dövrlərində isə bu likvidliyin bir hissəsi geri çəkilə bilər.
Tədqiqatın Metodu və Nəticələri
Tədqiqatın metodu
Bu tədqiqat yeni mikro-məlumat dəsti üzərində təxmin aparan eksperimental araşdırma deyil. Müəllif metodu literature-based survey with descriptive data analysis kimi tanımlayır.
Başlıca informasiya mənbələri:
- Financial Stability Board-un non-bank financial intermediation hesabatları,
- LSEG Data & Analytics investisiya bankçılığı haqq məlumatları,
- New York State Comptroller Wall Street ödəniş məlumatları,
- BIS valyuta bazarı məlumatları,
- SEC və ESMA bazar mikro-strukturu tədqiqatları,
- hakemli investisiya bankçılığı, kölgə bankçılığı və HFT ədəbiyyatıdır.
İnvestisiya bankçılığı haqqında əsas nəticələr
- 2025 ilk yarıda qlobal investisiya bankçılığı haqları 60,5 milyard dollar kimi hesabatlaşdırılmışdır.
- Bazar qlobal paylama qabiliyyəti və kapital tələbləri səbəbilə böyük qurumlarda cəmləşir.
- Emissiya və M&A gəlirləri bazar dövründən asılıdır; trading gəlirləri volatillikdən fərqli şəkildə təsirlənə bilər.
- Fəaliyyət qanuni və yüksək dərəcədə tənzimlənmiş olsa da OTC əməliyyatlar və informasiya asimmetriyaları kənardan şəffaflığı azalda bilər.
- Eyni qurumun məsləhətçi, emitent, araşdırma istehsalçısı və əməliyyatçı rolunu üstlənməsi maraqlar toqquşması yarada bilər.
Kölgə bankçılığı haqqında əsas nəticələr
- 2024 sonunda geniş NBFI aktivləri 256,8 trilyon dollar və qlobal maliyyə aktivlərinin %51-i səviyyəsindədir.
- Bu sektorun hamısı eyni bankçılığa bənzər risk profilini daşımır.
- FSB-nin daha dar bankçılığa bənzər risk ölçüsü 76,3 trilyon dollardır.
- NBFI aktivləri mənbədə %9,4, bankçılıq sektoru isə %4,7 illik artımla hesabatlaşdırılır.
- Əsas sistemik risklər vade transformasiyası, likvidlik transformasiyası, leverec və banklarla qarşılıqlı bağlantılardan doğur.
- Pul bazarı və açıq tipli fondlarda sürətli geri ödəmə vədləri ilə portfel likvidliyi arasında stres dövründə uyğunsuzluq yarana bilər.
HFT haqqında əsas nəticələr
- HFT müasir elektron bazarlarda önəmli likvidlik təminatçısıdır.
- Akademik ədəbiyyat normal şərtlərdə daha aşağı spread və daha sürətli qiymət kəşfi ilə əlaqə tapır.
- Latency üstünlüyü co-location, direct feeds, xüsusi şəbəkələr və FPGA kimi avadanlıqlarla optimallaşdırılır.
- Latency arbitrage-ın iqtisadi maliyyəti Aquilina və əməkdaşlarının miqyaslamasına görə təxminən 5 milyard dollar/il səviyyəsindədir.
- Likvidlik stres dövrlərində azala bilər və avtomatik əməliyyat mexanizmləri sürətli geri-bəsləmə prosesləri yarada bilər.
- Fiziki ötürmə sürətləri sərhədlərinə yaxınlaşdıqca rəqabətin şəbəkə gecikməsindən proqnoz alqoritmlərinin keyfiyyətinə keçməsi gözlənilir.
Üç Maliyyə Sahəsinin Risk Quruluşu Necə Fərqlənir?
| Sahə | İqtisadi funksiya | Başlıca risk | Şəffaflıq problemi |
|---|---|---|---|
| İnvestisiya bankçılığı | Kapital bazarı vasitəçiliyi və məsləhətçilik | Maraqlar toqquşması, trading və underwriting riski | OTC əməliyyatlar və informasiya asimmetriyası |
| Kölgə bankçılığı / NBFI | Bankdankənar kredit vasitəçiliyi | Likvidlik transformasiyası, leverec, run riski | Leverage və interconnectedness məlumat boşluqları |
| HFT | Elektron likvidlik və qiymət kəşfi | Stres anında likvidliyin geri çəkilməsi, sürət yarışı | Peşəkar məlumat və infrastruktur çıxışı fərqi |
Mənbənin investor perspektivi
Tədqiqatın investorlara dair qiymətləndirmələri müəllifin şərhləridir və şəxsi investisiya tövsiyəsi deyil.
İnvestisiya bankçılığı barədə müəllif emissiya və araşdırma materiallarının qurumun satış maraqlarından müstəqil qəbul edilməməsi lazım olduğunu müdafiə edir.
NBFI vasitələrində investorların gəlir priminin hansı likvidlik, kredit və ya leverec riskini kompensasiya etdiyini anlaması gərəkdiyini vurğulayır.
HFT kontekstində isə pərakəndə investorun mikro-saniyə sürət yarışına texniki olaraq qatıla bilməyəcəyini, buna qarşılıq elektron bazar yaradıcılığının yaratdığı dar spread-lərdən dolayı olaraq yararlana biləcəyini bildirir.
Tədqiqatın dəstəklədiyi nəticələr
- Üç sahənin hamısı qanuni və iqtisadi funksiyası olan maliyyə fəaliyyətləridir.
- Yüksək tənzimləmə səviyyəsi təkbaşına risk və ya maraqlar toqquşmasını aradan qaldırmır.
- NBFI artıq qlobal maliyyə sisteminin çox böyük bir hissəsini təşkil edir.
- NBFI-nin ümumi böyüklüyü ilə dar mənada bankçılığa bənzər risk daşıyan hissə bir-birindən ayrılmalıdır.
- HFT-nin bazar keyfiyyəti üzərində təsirləri həm müsbət, həm mənfi kanallar ehtiva edir.
- Müasir birjalarda gecikmə müddəti iqtisadi olaraq qiymətləndirilə bilən rəqabət ünsürünə çevrilmişdir.
- Üç sahədə də kənardan algılanan “gizlilik” çox vaxt qanunsuzluqdan deyil, mürəkkəb bazar strukturlarından və informasiya asimmetriyalarından qaynaqlanır.
Tədqiqatın birbaşa sübut etmədiyi nəticələr
- İnvestisiya bankçılığının hamısının təhlükəsiz və ya etik olduğu nəticəsini eksperimental olaraq sübut etmir.
- 256,8 trilyon dollarlıq bütün NBFI sektorunun eyni sistemik risk səviyyəsinə sahib olduğunu göstərmir.
- ABŞ və Avropa üçün istifadə olunan HFT bazar payları 2026-cı ilin aktual ölçmələri deyil.
- 5 milyard dollarlıq latency-arbitrage maliyyəti birbaşa bütün dünya bazarlarında müşahidə edilən ümumi reallaşmış zərər deyil.
- HFT-nin bütün investorlar üçün xalis olaraq müsbət və ya mənfi olduğunu tək bir nəticə ilə göstərmir.
- Müəllifin investor tövsiyələri nəzarətli investisiya təcrübələrindən əldə edilmiş səbəbli nəticələr deyil; ədəbiyyat və bazar quruluşu qiymətləndirmələridir.
Mənbə və Metod Qeydi
Özgün başlıq: What Lies Behind Investment Banking, Shadow Banking, and High-Frequency Trading? A Risky, Dangerous, Secretive, or Reputable Business?
Yazar: Roland Rupprechter.
Tarix: Ağustos 2026.
Afiliyasiya: R&B Wealth Management; Member, Austrian Association for Financial Analysis and Asset Management.
Tədqiqat növü: Ədəbiyyat-temelli survey və betimsel məlumat analizi.
İnvestisiya bankçılığı əsas məlumat mənbəyi: LSEG Data & Analytics, Global Investment Banking Fee Review, First Half 2025.
NBFI əsas məlumat mənbəyi: Financial Stability Board, Global Monitoring Report on Nonbank Financial Intermediation 2025; məlumatlar 2024 sonu etibarilədir.
HFT bazar-pay mənbələri: Congressional Research Service (2016) və ESMA (2014). Avropa dəyərləri Mayıs 2013 nümunəsini əsas alır.
Latency-arbitrage mənbəyi: Aquilina, Budish & O'Neill (2022), Quarterly Journal of Economics.
Wall Street ödəniş məlumatı: Office of the New York State Comptroller, 26 Mart 2026 açıqlaması.
FX həcmi: BIS Triennial Central Bank Survey 2022.
Telif / lisenziya: İncelenen PDF daxilində açıq Creative Commons və ya bənzər yenidən istifadə lisenziyası göstərilmir. Buna görə mənbə cədvəlləri və özgün qrafik dizaynları yenidən istifadə edilməmişdir.
Əsas metodoloji sərhəd: Tədqiqat fərqli illərə və fərqli ölçmə üsullarına sahib çoxsaylı ikincil məlumat mənbələrini bir araya gətirir. Buna görə rəqəmlər eyni tarix və metodologiyaya aid tək kəsitsel məlumat dəsti kimi müqayisə edilməməlidir.
HFT zaman sərhədi: %55 ABŞ və %24–43 Avropa əməliyyat həcmi dəyərləri tarixi araşdırma ölçmələridir və 2026 aktual bazar payı kimi şərh edilməməlidir.
NBFI tərif sərhədi: 256,8 trilyon dollarlıq cəmi NBFI sektoru ilə 76,3 trilyon dollarlıq bankçılığa bənzər risk daşıyan dar FSB ölçüsü ayrı kateqoriyalardır.
İnvestor qiymətləndirmələri: Tədqiqatın son bölümündəki investisiya yanaşması və tövsiyələr müəllifin ümumi görüşüdür; fərdi investorun hədəf, risk tolerantlığı və ya maliyyə vəziyyətinə görə hazırlanmış şəxsi investisiya tövsiyəsi deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib