

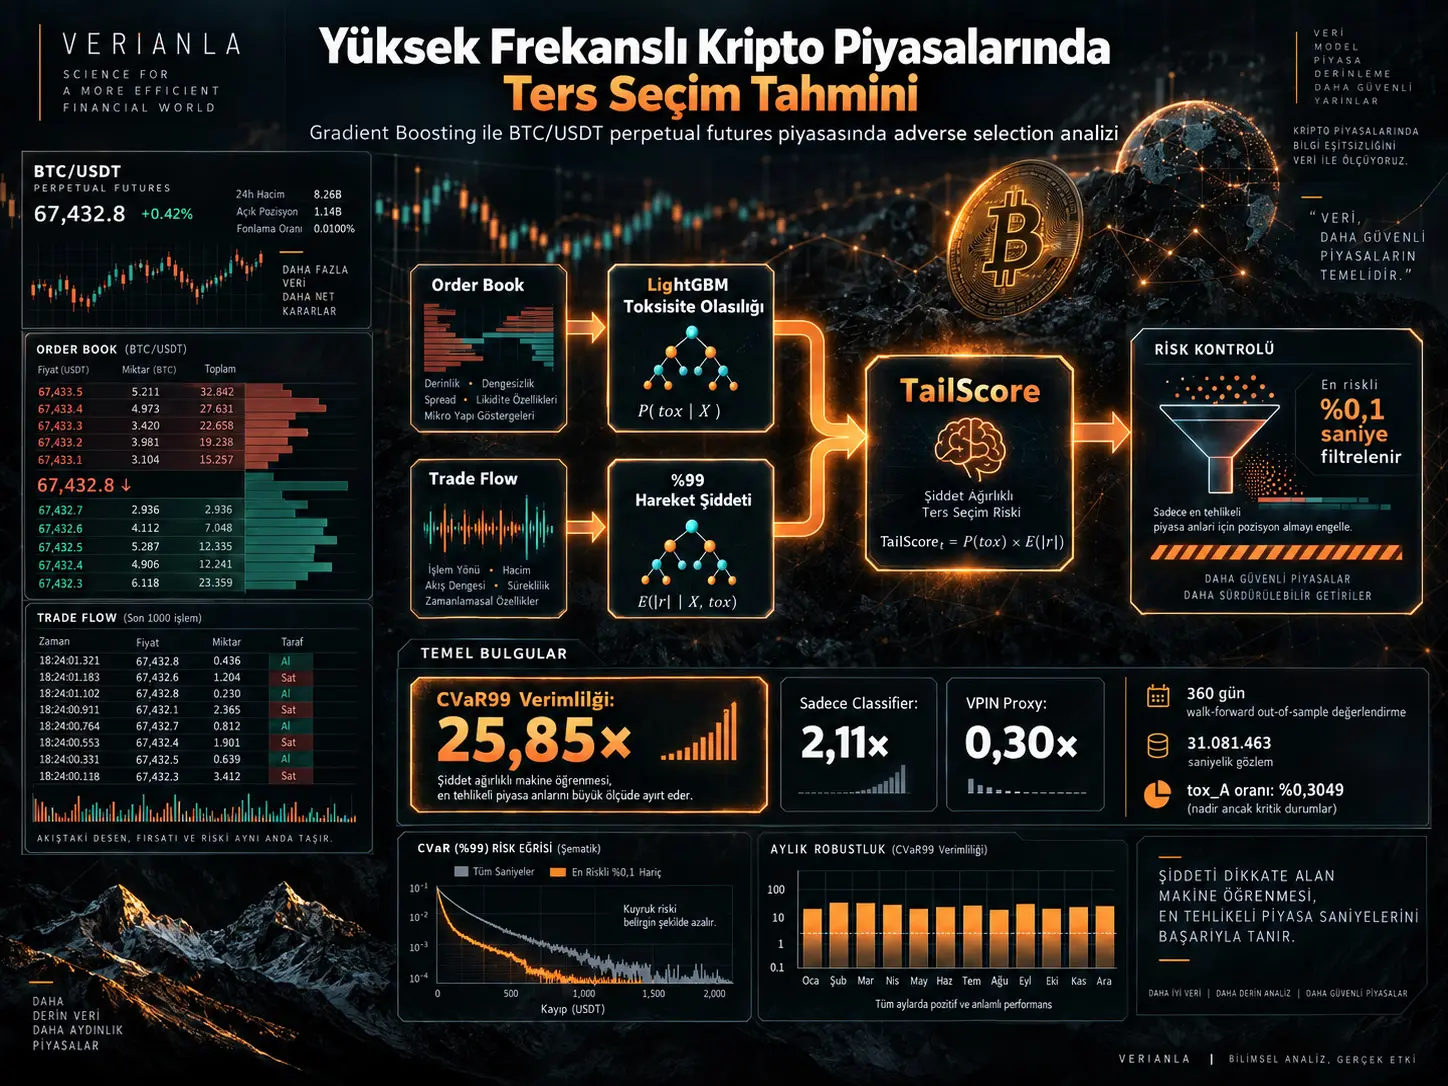
Adverse selection (ters seçim), likidite sağlayıcının verdiği kotasyonun, fiyatın kısa süre içinde kendi aleyhine hareket edeceğini daha iyi bilen veya daha güçlü bilgi taşıyan bir karşı taraf tarafından gerçekleştirilmesi riskidir. Bu çalışma, Bybit BTC/USDT perpetual futures piyasasındaki 31.081.463 saniyelik gözlemi kullanarak adverse-selection riskinin en yüksek olduğu saniyeleri önceden belirlemek için çift çıkışlı bir LightGBM sistemi önermektedir. Birinci model, sonraki beş saniyede toksik order-flow olayı gerçekleşme olasılığını; ikinci model aynı ufuktaki mutlak fiyat hareketinin %99 quantile değerini tahmin eder. İki tahmin çarpılarak TailScore elde edilir. Böylece model yalnız olayın gerçekleşme ihtimalini değil, olası hareketin büyüklüğünü de hesaba katar.
Çalışmanın temel değerlendirmesi klasik accuracy yerine tail-risk yoğunlaşmasına odaklanmaktadır. En yüksek TailScore'a sahip saniyelerin yalnız %0,1'i gate edildiğinde CVaR99 değeri %2,33 azalmakta; eşit büyüklükte rastgele bir gate'in beklenen azalması %0,090 olduğu için CVaR99 efficiency 25,85× olarak hesaplanmaktadır. Yalnız classifier probability kullanıldığında aynı değer 2,11×, 30 saniyelik VPIN proxy ile 0,30×'tır. Dolayısıyla çalışmanın kendi ablation tasarımında temel katkı, yalnız toksisite olasılığı değil, olası fiyat hareketinin şiddetini tahmin eden quantile-regression bileşenidir.
Model 360 günlük katı walk-forward out-of-sample protokolüyle değerlendirilmiştir. Aylık ROC-AUC 0,668 ile 0,921 arasında değişmesine rağmen %0,1 gate altındaki aylık CVaR efficiency bütün 13 değerlendirme ayında random benchmark'ın üzerinde kalmış ve 15,18× ile 34,88× arasında değişmiştir. Bu ayrışma, binary discrimination kalitesi ile en büyük tail olaylarını yoğunlaştırma yeteneğinin aynı özellik olmadığını göstermektedir.
Adverse Selection Nedir ve Market Maker İçin Neden Önemlidir?
Limit order book üzerinde pasif olarak alış veya satış kotasyonu veren bir piyasa yapıcısı, spread kazanmayı hedefler. Ancak karşı taraf işlemi tam da fiyatın güçlü biçimde hareket etmek üzere olduğu anda gerçekleştirirse market maker işlem sonrasında hızla zararlı bir inventory pozisyonunda kalabilir. Mikro-yapı literatüründe bu durum adverse selection veya order-flow toxicity olarak adlandırılır.
Bu risk her saniyede eşit değildir. Bilgilendirici order flow, güçlü yönsel dengesizlik, yükselen volatility, incelen order book ve agresif işlem akışı gibi durumlarda belirli anlarda yoğunlaşabilir. Çalışmanın problemi bu nedenle:
“Bir işlem gerçekleştikten sonra toksik olduğunu açıklamak”
yerine:
“Toksik karşı taraf riskinin en yüksek olduğu saniyeleri önceden sıralamak”
olarak kurulmuştur.
Çalışmanın veri piyasası
Araştırma Bybit üzerindeki BTC/USDT perpetual futures kontratını kullanmaktadır. Perpetual futures'ın vade tarihi yoktur ve piyasa haftanın yedi günü, 24 saat boyunca işlem görür.
| Özellik | Değer |
|---|---|
| Tarih aralığı | 1 Şubat 2025 – 16 Şubat 2026 |
| Ham günlük dosya | 381 |
| İşlenmiş saniyelik gözlem | 31.081.463 |
| Out-of-sample gün | 360 |
| Global tox_A oranı | %0,3049 |
| Toplam tox_A olayı | 94.765 saniye |
| Median half-spread | 0,05 USD/BTC |
| CVaR99 baseline | 88,76 USD/BTC |
| Minimum aylık toxicity | %0,081 — Eylül 2025 |
| Maksimum aylık toxicity | %0,795 — Şubat 2025 |
CVaR99 baseline olan 88,76 USD/BTC, en kötü %1'lik saniyelerdeki ortalama mutlak fiyat hareketidir. Kaynak bunu yaklaşık 9,20 basis point olarak vermektedir. Normal durumdaki 0,05 dolarlık median half-spread ile karşılaştırıldığında tail hareketleri çok daha büyük ekonomik ölçeğe sahiptir.
Veri kaynakları
İki veri akışı saniye düzeyinde birleştirilmiştir:
- 200 seviyeye kadar alış ve satış tarafını içeren limit-order-book snapshot'ları,
- side, quantity, price ve tick direction içeren gerçekleşmiş trade kayıtları.
Model yalnız tek bir order-flow göstergesine dayanmaz; order book state ve gerçekleşmiş transaction flow birlikte kullanılmaktadır.
tox_A Toksisite Etiketi Nasıl Oluşturuluyor?
Bir saniyenin tox_A = 1 olması için dört koşulun aynı anda gerçekleşmesi gerekir.
1. Fiyat order flow yönünde devam etmeli
Signed impact:
\[ \mathrm{signed\_impact}(t) = \mathrm{flow\_direction}(t) \times \left[ mid(t+5)-mid(t) \right] \]
biçiminde hesaplanır.
Burada:
\[ \mathrm{flow\_direction}(t) = \operatorname{sign} (\mathrm{volume\ imbalance}) \]
olarak tanımlanır.
Signed impact pozitifse fiyat sonraki beş saniyede net order-flow yönünde hareket etmiştir. Bu davranış, informed order flow ile uyumlu price continuation olarak kabul edilir.
2. Fiyat hareketi olağandışı büyük olmalı
Beş saniyelik mutlak fiyat hareketinin, önceki bir saat üzerinden hesaplanan rolling %80 quantile değerinden büyük olması gerekir.
3. Order flow güçlü biçimde yönsel olmalı
Mutlak volume imbalance değerinin yine bir saatlik geçmiş dağılımındaki %75 quantile eşiğini aşması gerekir.
4. Gerçek işlem bulunmalı
İlgili saniyede en az bir transaction gerçekleşmiş olmalıdır:
\[ \mathrm{no\_trade\_flag}=0 \]
koşulu aranır.
Neden sabit eşik yerine rolling quantile kullanılıyor?
BTC/USDT volatility rejimi bütün örneklem boyunca sabit değildir. Toxicity oranı Eylül 2025'te yalnız %0,081'e inerken Şubat 2025'te %0,795'e çıkmaktadır.
Sabit 20 dolar veya sabit volume-imbalance gibi absolute thresholds kullanılsaydı yüksek-volatility dönemlerinde çok fazla, düşük-volatility dönemlerinde ise çok az toksik olay etiketlenebilirdi.
Çalışma bunun yerine bir saatlik, yani 3.600 saniyelik adaptive rolling distribution kullanır.
Günün ilk 3.600 gözleminde yeterli rolling history bulunmadığından expanding-window quantile kullanılır; ardından sabit 3.600 saniyelik pencereye geçilir.
Bu düzenin amacı, toksisite tanımını mevcut volatility rejimine göre normalize etmektir.
Model Hangi Verileri Kullanıyor?
Toplam 21 özellik altı ana grupta toplanmıştır.
| Grup | Temel bilgiler |
|---|---|
| Spread state | Bid–ask spread, percentage spread, 30 sn spread z-score, thin-book flag |
| Order-flow imbalance | Level-1 imbalance, OFI proxy, 30 sn OFI z-score |
| Passive retreat | Quote ekleme/iptal davranışı ve update imbalance |
| Volatility | Order-book realized volatility ve impact-pressure interaction |
| Trade flow | Volume/count/tick imbalance, flow mean, autocorrelation, trade-price volatility, volume z-score |
| Activity | Log volume, log trade count ve no-trade flag |
Spread-state değişkenleri
`ob_spread` mutlak bid–ask spread'i, `ob_spread_pct` relatif spread'i ölçer. `ob_spread_z_30` mevcut spread'in son 30 saniyeye göre ne kadar sıra dışı olduğunu gösterir.
`ob_thin_book_flag`, spread_pct'nin son bir saatlik dağılımın %90 quantile değerini geçtiği durumları işaretler.
Order-flow imbalance
`ob_imbalance_l1`, level-1 bid ve ask quantity arasındaki normalize edilmiş farktır.
`ob_ofi_proxy`, emir ekleme ve iptal davranışından türetilen order-flow imbalance proxy'sidir.
Trade-flow özellikleri
Gerçek işlem kayıtlarından bir saniyelik:
- volume imbalance,
- trade-count imbalance,
- tick imbalance
oluşturulmaktadır.
Ayrıca 30 saniyelik signed-flow mean, lag-1 autocorrelation, realized volatility ve volume z-score hesaplanmaktadır.
Impact pressure
Ekonomik olarak dikkat çekici interaction feature:
\[ \mathrm{impact\_pressure} = \mathrm{OFI}_{z,30} \times \mathrm{spread\_pct} \]
şeklindedir.
Sezgi, aynı order imbalance'ın ince bir book'ta daha güçlü price impact yaratabileceğidir.
Ancak çalışma sonundaki feature-importance analizi bu değişkenin beklenenden daha az bilgi taşıdığını göstermektedir. Gain sıralamasında 18. sıradadır ve tox_A ile point-biserial correlation yaklaşık:
\[ r=-0.0008 \]
değerindedir.
Kaynak bunun muhtemel nedenini OFI ve spread bilgisinin model tarafından zaten ayrı değişkenlerden öğrenilmesi olarak yorumlamaktadır.
TailScore Nedir?
TailScore, aynı feature set üzerinde eğitilen iki farklı LightGBM modelinin çıktısını çarparak adverse-selection olayının hem olasılığını hem de şiddetini tek bir sıralama skorunda birleştirir.
Model 1: toksisite classifier
Birinci LightGBM modeli:
\[ \hat p(t) = P(\mathrm{tox_A}=1\mid X_t) \]
tahmini üretir.
Bu yalnız “olayın meydana gelme ihtimali”ni ölçer.
Model 2: %99 quantile regressor
İkinci LightGBM modeli sonraki beş saniyelik mutlak fiyat hareketinin conditional %99 quantile değerini tahmin eder:
\[ \hat q_{99}(t) \]
Bu model olayın binary olup olmadığını değil, tail-price-move büyüklüğünü hedeflemektedir.
Composite TailScore
İki çıktı:
\[ \boxed{ \mathrm{TailScore}(t) = \hat p(t)\times\hat q_{99}(t) } \]
ile birleştirilir.
Dolayısıyla yüksek TailScore için hem:
- yüksek predicted toxicity probability,
- yüksek predicted extreme price movement
gerekmektedir.
Bu multiplication yapısı çalışmanın temel yeniliklerinden biridir. Tek başına classifier probability, yüksek olasılıklı fakat ekonomik büyüklüğü küçük toksik saniyeleri de üst sıralara taşıyabilir. Quantile regressor ise en büyük tail movement ihtimalini ekler.
LightGBM hyperparameters
| Parametre | Değer |
|---|---|
| Classifier objective | binary |
| Severity objective | quantile |
| Learning rate | 0.05 |
| Num leaves | 64 |
| Boosting rounds | 200 |
| Feature fraction | 0.8 |
| Bagging fraction | 0.8 |
| Bagging frequency | 1 |
| Quantile alpha | 0.99 |
| Classifier metric | AUC |
| Quantile metric | quantile |
Aşırı class imbalance nasıl ele alınıyor?
Global toxicity oranı yaklaşık %0,30 olduğundan ham negatif/pozitif sınıf oranı yaklaşık 328:1'dir.
Classifier için:
\[ \mathrm{scale\_pos\_weight} = \min \left( \frac{N_{\mathrm{negative}}} {N_{\mathrm{positive}}}, 200 \right) \]
kullanılmaktadır.
200× cap, pozitif örneğin özellikle seyrek olduğu eğitim pencerelerinde gradient'ların aşırı bozulmasını önlemek için uygulanmıştır.
Walk-Forward Tasarımı Gelecek Bilgi Sızıntısını Nasıl Önlemeye Çalışıyor?
Her test günü, yalnız kendisinden önceki verilerle oluşturulan bir eğitim penceresinden tahmin edilmektedir. Böylece bütün 360 değerlendirme günü out-of-sample tutulmuştur.
Eğitim penceresi
Her test günü \(d\) için model, \(d\)'den önceki ve en az bir pozitif tox_A olayı taşıyan en yakın 21 günü kullanır.
Örneklemde hiç pozitif tox_A içermeyen 77 gün eğitim pencerelerinden çıkarılır fakat bu günler test sonuçlarından çıkarılmaz.
Eğitimin yapılabilmesi için minimum:
300 pozitif örnek
şartı uygulanmaktadır.
Neden bu tasarım önemli?
Bu yapı üç amaç taşır:
- gelecek verisinin tahmine sızmasını önlemek,
- modeli değişen piyasa rejimine yakın tutmak,
- raporlanan bütün günleri gerçek out-of-sample evaluation olarak korumak.
Çalışmanın Yöntemi ve Bulguları
0,1% gate altında classifier sonuçları
| Metrik | Sonuç |
|---|---|
| Gate rate | %0,1 |
| Gated saniye | 31.082 |
| True positive | 1.886 |
| False positive | 29.196 |
| False negative | 92.879 |
| Precision | %6,07 |
| Recall | %1,99 |
| F1 | 0,030 |
| PR-Lift | ≈20× |
| Mean daily ROC-AUC | 0,799 |
| Daily ROC-AUC std. | 0,108 |
| Daily minimum / maksimum | 0,412 / 0,996 |
%6,07 precision ilk bakışta düşük görünebilir; ancak pozitif sınıfın base rate'i yalnız yaklaşık %0,30'dur. Dolayısıyla gated saniyelerde toksisite yoğunluğu taban oranın yaklaşık 20 katına çıkmaktadır.
Recall'ın yalnız %1,99 olması da %0,1 gate tasarımının doğal sonucudur: model bütün adverse-selection olaylarını yakalamaya çalışmak yerine saniyelerin yalnız çok küçük bir bölümünü risk kontrolü için seçmektedir.
Aylık ROC-AUC
Kaynağın 7. sayfasındaki Şekil 1, monthly ROC-AUC ile aylık toxicity oranını aynı zaman çizgisinde göstermektedir. Model Şubat–Nisan 2025 döneminde 0,90'ın üzerinde ROC-AUC üretirken düşük-toxicity yaz aylarında performans zayıflar.
En düşük aylık değer:
Ağustos 2025 — ROC-AUC 0,668
en yüksek değer:
Nisan 2025 — ROC-AUC 0,921
olarak raporlanmıştır.
Düşük-toxicity dönemlerde 21 günlük eğitim penceresinde pozitif örneklerin azalması discrimination problemini zorlaştırmaktadır.
CVaR99 Efficiency Ne Ölçüyor?
CVaR99 efficiency, risk modelinin seçtiği saniyelerdeki tail-risk düşüşünü aynı sayıda saniyeyi tamamen rastgele seçmenin sağlayacağı beklenen düşüşe böler. Böylece farklı gate oranları daha karşılaştırılabilir bir ölçeğe taşınır.
Fixed tail set
Önce bütün ungated veri üzerinde en kötü %1'lik mutlak fiyat hareketleri tanımlanır:
\[ S= \left\{ t: |\Delta mid(t)| \geq VaR_{99} \right\} \]
Baseline:
\[ CVaR_{99}^{baseline} = E[ |\Delta mid(t)| \mid t\in S ] = 88.76\text{ USD} \]
olarak hesaplanmaktadır.
Efficiency formülü
Çalışmada gate edilen saniyelerde risk exposure'ın %10 düzeyine indirildiği senaryoda:
\[ \mathrm{Efficiency} = \frac{ CVaR\downarrow\% }{ \mathrm{gate\_rate} \times (1-\mathrm{REDUCE\_TO}) \times100 } \]
ve:
\[ \mathrm{REDUCE\_TO}=0.10 \]
kullanılmaktadır.
%0,1 random gate için beklenen CVaR reduction:
\[ 0.1\%\times0.9 = 0.090\% \]
olur.
Dolayısıyla 1× efficiency random seçim kadar, 10× efficiency ise aynı gate büyüklüğünde random seçimin on katı tail-risk concentration anlamına gelir.
Gate genişliğine göre sonuçlar
| Gate | Gated saniye | Precision | CVaR99 sonrası | CVaR düşüşü | Efficiency |
|---|---|---|---|---|---|
| %0,10 | 31.082 | %6,07 | $86,69 | %2,33 | 25,85× |
| %0,20 | 62.163 | %5,96 | $85,58 | %3,58 | 19,88× |
| %0,50 | 155.408 | %5,59 | $83,42 | %6,02 | 13,38× |
| %1,00 | 310.815 | %5,09 | $81,15 | %8,57 | 9,52× |
| %2,00 | 621.630 | %4,39 | $78,49 | %11,57 | 6,43× |
| %5,00 | 1.554.074 | %3,09 | $74,78 | %15,76 | 3,50× |
Gate genişledikçe toplam CVaR reduction artmaktadır; çünkü daha fazla saniyede exposure azaltılmaktadır. Fakat efficiency 25,85×'ten 3,50×'e iner.
Bu desen, en güçlü bilgi yoğunluğunun TailScore dağılımının çok küçük üst kuyruğunda bulunduğunu göstermektedir.
Neden TailScore Yalnız Classifier'dan Çok Daha Başarılı?
Ablation çalışması, TailScore'un yüksek CVaR efficiency değerinin büyük bölümünün binary toksisite sınıflandırmasından değil, predicted price-move severity bileşeninden geldiğini göstermektedir.
Üç yöntem karşılaştırılıyor
GBM TailScore:
\[ \hat p(t)\times\hat q_{99}(t) \]
GBM Classifier:
\[ \hat p(t) \]
VPIN Proxy:
30 saniyelik absolute one-second volume imbalance ortalaması.
%0,1 gate ablation sonucu
| Yöntem | CVaR düşüşü | Efficiency | Precision | Recall |
|---|---|---|---|---|
| GBM TailScore | %2,33 | 25,85× | %6,07 | %1,99 |
| GBM Classifier | %0,19 | 2,11× | %1,42 | %0,47 |
| VPIN Proxy | %0,03 | 0,30× | %0,09 | %0,03 |
TailScore ile classifier arasındaki efficiency oranı yaklaşık:
\[ \frac{25.85}{2.11} \approx12.25 \]
katıdır.
Kaynak bunu “bir olayın toksik olacağını bilmek yeterli değildir; hareketin ne kadar büyük olacağını bilmek tail risk açısından daha belirleyicidir” şeklinde yorumlamaktadır.
Classifier neden daha düz bir efficiency eğrisi gösteriyor?
Classifier efficiency değeri farklı gate oranlarında yaklaşık 2,10×–2,19× arasında kalırken TailScore:
25,85× → 3,50×
şeklinde hızla düşmektedir.
Bu farklılık TailScore'un çok yüksek skorlarının özel olarak extreme-move saniyelerinde yoğunlaştığıyla uyumludur.
VPIN neden random benchmark'ın altında?
VPIN proxy bütün gate oranlarında yaklaşık:
0,30×–0,43×
arasında kalmıştır.
1× random benchmark olduğuna göre bu sonuç kaynak örnekleminde kullanılan VPIN proxy'nin rastgele seçimin dahi altında CVaR concentration sağladığını göstermektedir.
Yazarlar bunu 30 saniyelik volume-imbalance agregasyonunun saniye seviyesindeki extreme tail events'i ayırt etmek için yeterli temporal resolution taşımamasıyla açıklamaktadır.
Aylık Robustness Sonuçları Ne Gösteriyor?
Kaynağın 11. sayfasındaki Şekil 3, %0,1 gate altında 13 değerlendirme ayının CVaR reduction ve efficiency değerlerini göstermektedir. Bütün aylar 1× random benchmark'ın üzerinde kalmaktadır.
Aylık minimum efficiency:
15,18× — Kasım 2025
Aylık maksimum efficiency:
34,88× — Ocak 2026
olarak raporlanır.
En yüksek CVaR reduction
Ocak 2026:
CVaR↓ = %3,139
Efficiency = 34,88×
ile en yüksek aylık sonucu üretmiştir.
ROC-AUC ile CVaR efficiency neden aynı yönde hareket etmiyor?
Ağustos 2025 aylık ROC-AUC açısından en zayıf dönemdir:
ROC-AUC = 0,668
ancak efficiency:
23,76×
ile güçlü kalmaktadır.
Temmuz 2025 ROC-AUC:
0,738
olmasına rağmen efficiency:
29,15×
değerine ulaşmaktadır.
Bu durum ROC-AUC'nin bütün positive/negative ranking kalitesini ölçerken CVaR efficiency'nin özellikle en büyük fiyat hareketlerinin küçük bir gate içinde yoğunlaştırılmasını ölçmesinden kaynaklanabilir.
Başka bir ifadeyle binary classifier genel olarak daha zor bir ay geçirirken severity regressor en büyük hareketleri yine de üst TailScore bölgesine taşıyabilir.
Feature Importance Sonuçları
Ek B'de 360 günlük classifier modellerinin tamamı üzerinde üç farklı önem ölçüsü kullanılmıştır:
- mean normalized LightGBM gain,
- split frequency,
- tox_A ile point-biserial correlation.
Volatility baskın sinyal
`tr_rv_30s`, yani gerçekleşmiş trade fiyatlarından hesaplanan 30 saniyelik realized volatility:
- gain rank: 1,
- correlation rank: 1
olmuş ve bütün modellerdeki mean normalized gain'in:
%24,0
kadarını tek başına açıklamıştır.
`ob_rv_30` ile birlikte iki volatility feature:
%32,9
toplam gain sağlamaktadır.
Trade imbalance da güçlü
`tr_count_imbalance_1s` gain bakımından ikinci sıradadır ve yaklaşık:
%19,1
mean normalized gain taşımaktadır.
`tr_vol_imbalance_1s` de ilk beş içindedir.
Bu bulgular adverse-selection olaylarının yalnız volatility değil, yönlü transaction flow ile de bağlantılı olduğunu göstermektedir.
No-trade flag paradoksu
`tr_no_trade_flag`:
- gain rank 21,
- split rank 21,
- correlation rank 5
sonucuna sahiptir.
Bu ilk bakışta çelişkili görünse de tox_A tanımı gereği trade olmayan saniyeler otomatik olarak:
\[ tox_A=0 \]
olduğundan feature güçlü negatif correlation gösterir.
Fakat model açısından bu değişken yeni bir kademeli decision boundary sinyali değil, büyük ölçüde deterministic exclusion rule işlevi görür.
Impact-pressure interaction neden zayıf?
Ekonomik sezgisi güçlü olmasına rağmen:
`ob_impact_pressure`
gain rank 18'dir.
Kaynak, LightGBM'in OFI ve spread bilgisini zaten ayrı feature'lardan kullanması nedeniyle multiplication interaction'ın çok az ilave bilgi sağladığını önermektedir.
Çalışmanın Desteklediği Sonuçlar
- BTC/USDT perpetual futures örnekleminde adverse-selection olayları oldukça seyrektir ve aylık rejimlere göre güçlü değişkenlik gösterir.
- Adaptive rolling-quantile etiketleme sabit eşiklere göre farklı volatility rejimlerine uyum sağlamayı amaçlar.
- LightGBM classifier, adverse-selection olasılığını base rate'in üzerinde yoğunlaştırabilir.
- Probability ile predicted extreme-move severity'nin çarpımı olan TailScore, çalışmanın CVaR99 ölçüsünde classifier probability'den çok daha yüksek concentration göstermektedir.
- %0,1 gate için TailScore CVaR99 efficiency değeri 25,85×'tir.
- Modelin efficiency avantajı incelenen altı gate oranının tamamında random benchmark'ın üzerindedir.
- 13 evaluation ayının tamamında aylık efficiency 1× benchmark'ın üzerinde kalmıştır.
- Bu örneklemde kullanılan VPIN proxy random gate benchmark'ının altında performans göstermiştir.
- Volatility ve trade-side imbalance değişkenleri classifier'ın en önemli feature'ları arasındadır.
Çalışmanın Desteklemediği Sonuçlar
- TailScore'un bütün kripto para varlıklarında aynı performansı göstereceği yüklenen sürüm tarafından kanıtlanmamıştır.
- CVaR99 efficiency gerçek trading profit veya market-maker P&L ile aynı ölçü değildir.
- Gating uygulamasının market impact'i hesaba katılmamıştır.
- Flag edilen saniyelerde gerçekten quote kapatıldığında aynı risk düşüşünün birebir gerçekleşeceği deneysel olarak gösterilmemiştir.
- Model private information'ın varlığını doğrudan gözlemlememektedir; adverse selection operasyonel bir label üzerinden tanımlanmaktadır.
- tox_A'nın rolling-quantile eşikleri başka piyasalara otomatik olarak genellenemez.
- ROC-AUC ve CVaR efficiency'nin yüksek olması gelecek dönemlerde aynı performansın devam edeceğini garanti etmez.
- VPIN genel olarak bütün piyasalarda başarısızdır sonucu çıkarılamaz; çalışma belirli bir 30 saniyelik proxy ve BTC/USDT veri setini test etmektedir.
Temel Sınırlamalar
Kaynağın kendi belirttiği temel sınırlamalar şunlardır:
- analiz tek bir varlık üzerinde yapılmıştır,
- tox_A label tasarımı bu piyasaya göre kalibre edilmiştir,
- CVaR değerlendirmesi fixed-tail methodology kullanır,
- gating işleminin market impact'i hesaba katılmamıştır.
Gelecek araştırmalar için multi-horizon prediction, cross-asset signals ve TailScore/classifier efficiency farkının farklı volatility rejimlerinde nasıl değiştiğinin incelenmesi önerilmektedir.
Kaynak-içi sayısal not
Giriş bölümünde monthly toxicity oranının Şubat 2025 ve Şubat 2026'da %0,795 olduğu belirtilmektedir. Buna karşılık ayrıntılı Monthly Metrics Table, Şubat 2026 için %0,627 değerini vermektedir. Bu Verianla metninde ayrıntılı aylık tablo sayısı esas alınmış; fark kaynak-içi tutarsızlık olarak korunmuştur.
Kaynak ve Yöntem Notu
Özgün çalışma:Predicting Adverse Selection in High-Frequency Cryptocurrency Markets Using Gradient Boosting.
Yazarlar: Suresh Rajendran; Divya Singaravelu.
Kurumlar: Indian Institute of Technology Guwahati; Indian Institute of Management Lucknow.
Yüklenen kaynak sürümü: SSRN Working Paper, Mart 2026, 15 sayfa.
SSRN DOI: 10.2139/ssrn.6344338.
Bibliyografik kayıt: SSRN kaydında Date Written 4 Mart 2026, Posted 19 Mart 2026 ve son revizyon 20 Mayıs 2026 olarak görünmektedir.
Kaynak türü: SSRN çalışma makalesi / preprint. Hakemli dergi yayını olarak sunulmamaktadır.
Telif/Lisans: SSRN kaydı “All rights reserved; no reuse allowed without permission” durumunu belirtmektedir. Bu nedenle Verianla metni özgün paragraf, şekil veya tablo tasarımını yeniden yayımlamaz; bilimsel yöntem, sayı ve sonuçları bağımsız öğretici yapıda açıklar.
Önemli sürüm notu: Güncel SSRN kaydında yüklenen Mart sürümünden daha yeni içerik bulunmaktadır. Bu Verianla makalesi kullanıcının sağladığı Mart 2026 PDF'siyle sınırlandırılmış ve sonraki sürümdeki ek cross-asset sonuçları ana analize aktarılmamıştır.
Veri: Bybit BTC/USDT perpetual futures; 1 Şubat 2025–16 Şubat 2026; 31.081.463 saniyelik observation.
Evaluation: İlk 21 gün initial training; 22 Şubat 2025'ten itibaren 360 out-of-sample walk-forward gün.
Model: Aynı 21 feature'ı kullanan LightGBM binary classifier ve %99 quantile regressor.
Composite score: \(\mathrm{TailScore}(t)=\hat p(t)\hat q_{99}(t)\).
Ana risk metriği: Fixed-tail CVaR99 reduction ve aynı büyüklükte random gate'e normalize edilen CVaR efficiency.
Ana sonuç: %0,1 gate altında CVaR99 reduction %2,33; random benchmark %0,090; efficiency 25,85×.
Yorum sınırı: CVaR gating sonucu gerçek trading profit değildir ve gating'in endogenous market impact'i modellenmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir