

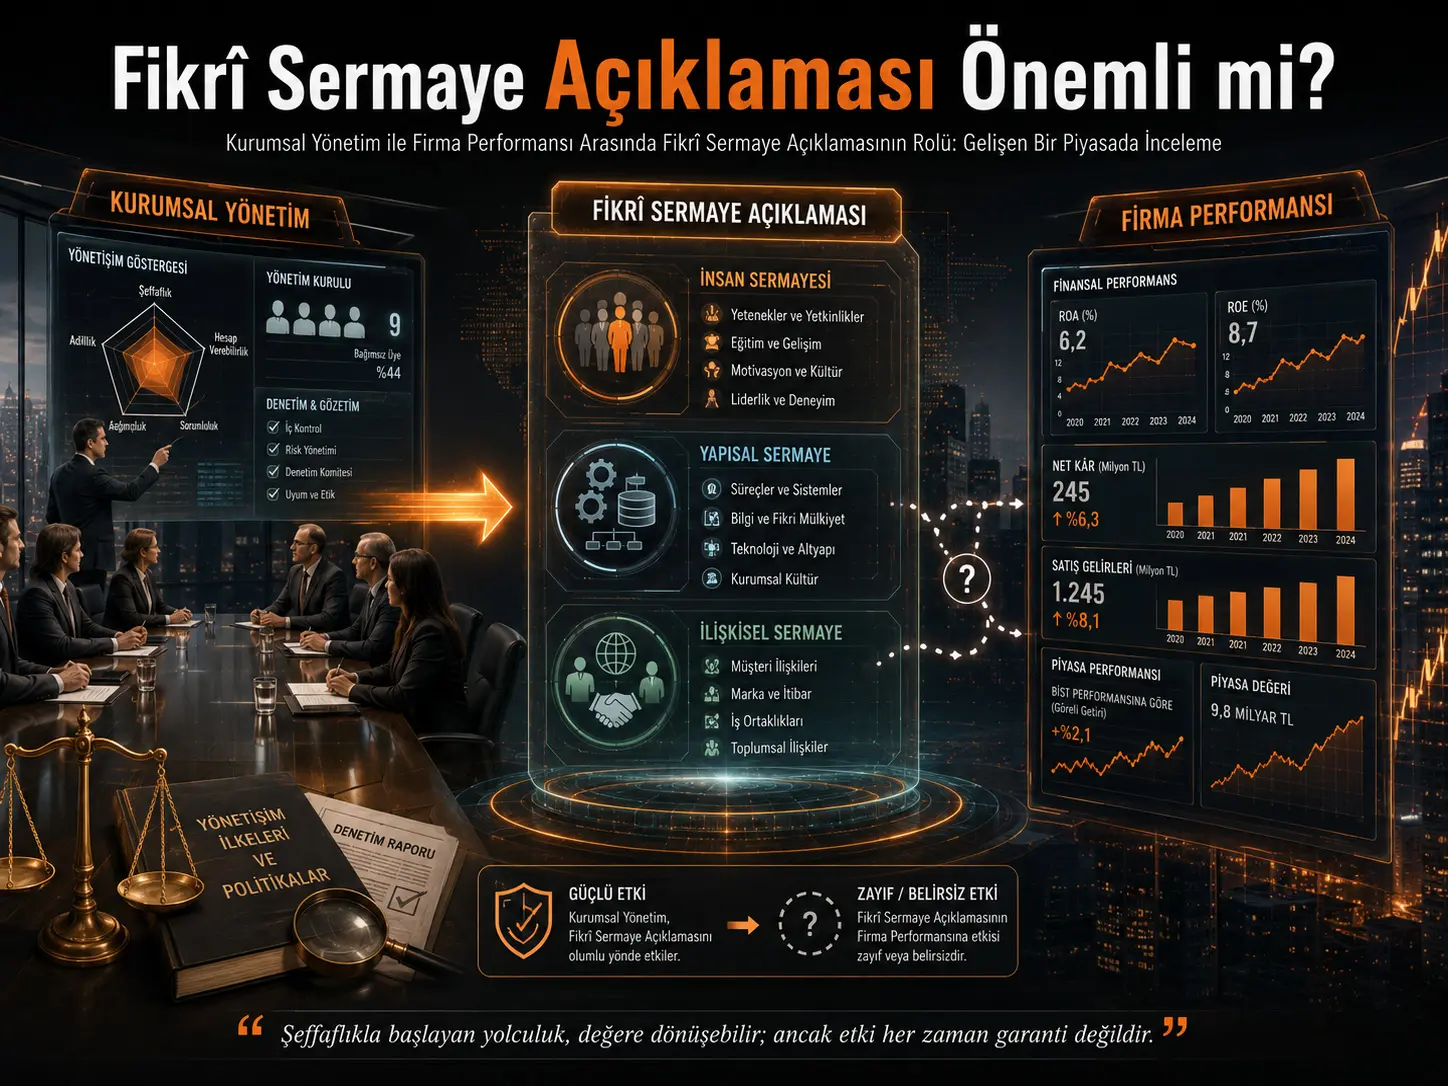
Khaled Alnaimat, Zauwiyah Ahmad və Yip Yen Yen-in araşdırması şirkətlərin insan kapitalı, struktur kapitalı və xarici maraqlı tərəflərlə münasibətləri haqqında könüllü açıqlamalarının korporativ idarəetmə ilə maliyyə performansı arasında əlaqə yaradıb-yaratmadığını araşdırır. Tədqiqatçılar Amman Stock Exchange-də listinqdə olan bank və sığorta şirkətləri istisna olmaqla firmaların 2021–2023 dövrünə aid illik hesabatlarından 391 firma-il müşahidəsi formalaşdırıb; intellektual kapital açıqlamalarını Atlas.ti ilə açar söz tezliyi əsasında ölçüb və əlaqələri möhkəm standart xətalı pooled OLS regressiyaları ilə sınaqdan keçiriblər. Təklif olunan 18 hipotezdən yalnız üçü dəstəklənib: daha böyük direktorlar şuraları relational və structural capital disclosure ilə, daha tez-tez keçirilən audit committee meetings isə relational capital disclosure ilə müsbət əlaqəli olub. Human, relational və ya structural capital disclosure-ların heç biri ROA və ya ROE ilə əhəmiyyətli əlaqə göstərməyib və tədqiqatın istifadə etdiyi mediation procedure daxilində intellectual capital disclosure corporate governance ilə firm performance arasında mediator olmayıb. Nəticələr könüllü intellectual capital disclosure-un araşdırılan İordaniya nümunəsində qısamüddətli maliyyə performansının göstəricisi olmadığını göstərir; lakin üç illik qısa panel, yalnız accounting-based performance indicators istifadəsi və disclosure quantity-nin keyword frequency ilə ölçülməsi nəticələrin əhatəsini məhdudlaşdırır.
Türkiyə baxımından tədqiqat birbaşa nəticə yaratmır. İordaniyadakı ownership structure, corporate governance practices, investor environment və reporting system Türkiyə ilə eyni deyil. Bununla belə araşdırma Türkiyədəki listinqdə olan şirkətlər üçün də sınaqdan keçirilə biləcək mühüm sual irəli sürür: şirkət insan resursları, prosesləri, texnoloji imkanları və ya müştəri münasibətləri haqqında daha çox məlumat dərc etdikdə, bu açıqlamanın miqdarı həqiqətən maliyyə performansı və ya investor üçün iqtisadi dəyər haqqında məlumat daşıyırmı? Bu suala Türkiyə üçün cavab vermək yerli şirkət məlumatları və Türkiyəyə uyğun disclosure measures ilə ayrıca tədqiqat tələb edir.
İntellektual kapital nədir?
Tədqiqatda intellektual kapital (intellectual capital, IC) klassik maliyyə hesabatlarında tam görünməyə bilən, lakin şirkətlərin bilik yaratma, innovasiya və dəyər yaratma qabiliyyəti ilə əlaqəli qeyri-maddi resursların məcmusu kimi götürülür.
Tədqiqatçılar intellektual kapitalı üç əsas komponentə ayırır:
- İnsan kapitalı (human capital, HC): İşçilərin biliyi, bacarıqları, kompetensiyaları və qabiliyyətləri.
- Struktur kapital (structural capital, SC): İşçilər şirkətdən ayrıldıqdan sonra da təşkilatda qalan proseslər, verilənlər bazaları, təşkilati rutinlər, infrastruktur və intellektual mülkiyyət kimi elementlər.
- Əlaqə kapitalı (relational capital, RC): Şirkətin müştərilər, təchizatçılar, tərəfdaşlar, icmalar və digər xarici maraqlı tərəflərlə qurduğu münasibətlər və şəbəkələr.
İntellektual kapital açıqlaması (intellectual capital disclosure, ICD) isə şirkətin bu qeyri-maddi resurslar haqqında illik hesabatlarında məlumat verməsini ifadə edir.
Tədqiqatın mərkəzindəki sual intellektual kapitalın özünün şirkət üçün dəyərli olub-olmaması deyil. Tədqiqatçılar xüsusilə bu kapital haqqında verilən açıqlamanın corporate governance structures ilə əlaqəsini və financial performance ilə bağlantısını sınaqdan keçirir. Buna görə “high ICD” ilə “high actual intellectual-capital capacity” eyni anlayış deyil.
Açıqlamanın özü niyə vacib ola bilər?
Ənənəvi maliyyə hesabatları işçilərin ekspertizasını, təşkilat daxilində toplanan process knowledge-i və ya customer relationships-in gücünü tam göstərməyə bilər. Intellectual capital disclosures-in əsaslandırılması investorların və digər stakeholders-in şirkətin intangible resources-i haqqında daha çox məlumat əldə etməsidir.
Tədqiqatın nəzəri çərçivəsində daha çox disclosure-un information asymmetry-ni azalda biləcəyi, stakeholders-in şirkəti daha düzgün qiymətləndirməsinə kömək edə biləcəyi və nəticədə performance ilə əlaqəli ola biləcəyi nəzərdə tutulur.
Lakin araşdırmanın əsas problemi burada yaranır: İordaniyada intellectual capital disclosure könüllü və standartlaşdırılmamış olduğuna görə şirkətlərin nəyi, nə qədər və hansı detallıqla açıqlayacağı böyük dərəcədə dəyişə bilər. Buna görə “daha çox disclosure” həmişə “daha yaxşı və ya daha etibarlı information” deməyə bilər.
Corporate governance hansı dəyişənlərlə təmsil olundu?
Araşdırmada corporate governance dörd müşahidə edilə bilən dəyişənlə təmsil olunub:
- Board size (BS): Direktorlar şurasındakı ümumi üzv sayı.
- Board independence (BI): Müstəqil direktorların ümumi board members sayına nisbəti.
- Audit committee size (ACS): Audit committee üzvlərinin sayı.
- Audit committee meetings (ACM): Audit committee-nin bir ildə keçirdiyi meeting sayı.
Firm size və sector ayrıca control variables kimi istifadə olunub. Firm size total assets-in natural logarithm-i ilə; sector isə manufacturing firms üçün 1, service firms üçün 0 olan dummy variable ilə modelləşdirilib.
Tədqiqatın nəzəri gözləntisi nə idi?
Araşdırma dörd nəzəri yanaşmanın müxtəlif gözləntilərini müqayisə edir.
Agentlik nəzəriyyəsi
Agentlik nəzəriyyəsi (Agency Theory) güclü governance mechanisms-in managers ilə investors arasındakı information asymmetry-ni azaltmasını gözləyir. Bu baxımdan independent directors və active audit committees-in daha çox transparency təmin etməsi gözlənə bilər.
Resurs asılılığı nəzəriyyəsi
Resurs Asılılığı Nəzəriyyəsi (Resource Dependence Theory) daha geniş boards-in daha çox information, expertise, relationships və external resources-i şirkətə gətirə biləcəyini nəzərdə tutur. Tədqiqatda board size-ın bəzi ICD components ilə positive relation-u bu yanaşma baxımından qiymətləndirilib.
İnstitusional nəzəriyyə
İnstitusional nəzəriyyə (Institutional Theory) şirkətlərin bəzi governance structures-i həqiqətən daha effektiv idarəetmə üçün deyil, regulations və ya legitimacy expectations-a uyğunlaşmaq üçün qəbul edə biləcəyini irəli sürür.
Bu halda, məsələn, board-da independent member olması kağız üzərində yaxşı governance indicator olsa da, bu üzvlərin şirkət üzərində real decision və monitoring power-i məhdud ola bilər.
Siqnal nəzəriyyəsi
Siqnal nəzəriyyəsi isə high-quality firms-in öz güclərini kənara göstərmək üçün daha çox voluntary information disclosure edə biləcəyini nəzərdə tutur. Əgər intellectual capital disclosure reliable quality signal-dırsa, daha çox disclosure-un daha yaxşı firm performance ilə əlaqəli olması gözlənə bilər.
Araşdırmanın konseptual modeli necə qurulmuşdu?
Tədqiqatın Figure 1-ində dörd corporate governance variable əvvəl human, structural və relational capital disclosures-a bağlanır. Daha sonra bu üç disclosure component-in firm performance-a çatması nəzərdə tutulur.
Təklif olunan mechanism qısaca belədir:
Corporate governance → Intellectual capital disclosure → Firm performance.
Firm size və sector həm disclosure, həm də performance tərəfində control edilir.
Tədqiqatın kritik testi ortadakı ICD mərhələsinin həqiqətən governance structures-i financial performance-a bağlayan mechanism olub-olmamasıdır.
Ümumilikdə neçə hipotez sınaqdan keçirildi?
Ümumilikdə 18 hipotez sınaqdan keçirildi.
İlk 12 hipotez dörd governance element-in üç müxtəlif intellectual capital disclosure component-ə təsirlərini sınaqdan keçirirdi:
- board size → HCD, RCD, SCD,
- board independence → HCD, RCD, SCD,
- audit committee size → HCD, RCD, SCD,
- audit committee meetings → HCD, RCD, SCD.
Növbəti üç hipotez HCD, SCD və RCD-nin firm performance-ı artıracağını nəzərdə tuturdu.
Son üç hipotez isə üç ICD component-in corporate governance–firm performance relationship-də mediation edəcəyini irəli sürürdü.
18 hipotezdən neçəsi dəstəkləndi?
Yalnız üçü.
| Hipotez qrupu | Sınaqdan keçirilən | Dəstəklənən | Əsas nəticə |
|---|---|---|---|
| Corporate governance → ICD | 12 | 3 | Seçici əlaqələr tapıldı. |
| ICD → firm performance | 3 | 0 | ROA/ROE üzrə əhəmiyyətli əlaqə tapılmadı. |
| ICD mediation | 3 | 0 | Təklif olunan mediation dəstəklənmədi. |
| Ümumi | 18 | 3 | Əsas nəzəri model böyük ölçüdə dəstəklənmədi. |
Bu nəticə araşdırmanın “negative” və ya “failed” olduğu demək deyil. Elmi baxımdan əsas tapıntı nəzəri olaraq gözlənən əlaqələrin müəyyən institutional environment-də ortaya çıxmamasıdır.
Board size hansı disclosures-a təsir etdi?
Board size ilə relational capital disclosure arasında positive və significant relation tapılıb:
BS → RCD: coefficient=1,555; p=0,027.
Board size ilə structural capital disclosure arasında da positive və significant relation var:
BS → SCD: coefficient=1,553; p=0,040.
Lakin board size human capital disclosure-u significant şəkildə izah etməyib:
BS → HCD: p=0,122.
Müəlliflərin şərhinə görə daha geniş boards müxtəlif expertise, connections və perspectives-i bir araya gətirdiyi üçün şirkətin external relationships və organizational systems-i haqqında disclosures-u dəstəkləyə bilər.
Human capital information isə competitive baxımdan daha sensitive və ya ölçülməsi daha çətin görünə bilər və bu səbəbdən board size-dan eyni şəkildə təsirlənməyə bilər.
Board independence transparency-ni artırdımı?
Bu sample-da yox.
Board independence:
- HCD üçün p=0,996,
- RCD üçün p=0,972,
- SCD üçün p=0,546
values verib. Üç relationship-in heç biri dəstəklənməyib.
Bu finding tədqiqatçıların xüsusi vurğuladığı results-dan biridir. Agency Theory independent directors-in daha güclü monitoring təmin edərək transparency-ni artırmasını gözlədiyi halda araşdırma bunu doğrulamayıb.
Müəlliflər bunun İordaniyadakı concentrated ownership structure və family-dominated corporate governance ilə əlaqəli ola biləcəyini müzakirə edirlər. Bu explanation tədqiqat data-sının direct measured mechanism-i deyil; result-a gətirilən theoretical interpretation-dır.
Audit committee size vacib idimi?
Audit committee member count üç ICD component-dən heç birini significant şəkildə izah etməyib:
- ACS → HCD: p=0,801,
- ACS → RCD: p=0,604,
- ACS → SCD: p=0,232.
Buna görə sadəcə daha böyük committee-yə sahib olmaq bu data set-də daha çox intellectual capital disclosure ilə əlaqəli deyil.
Tədqiqatçılar bu nəticəni committee size-dan çox expertise, independence və real working effectiveness-in vacib ola biləcəyi kimi şərh edir. Lakin tədqiqatda bu xüsusiyyətlərin hamısı separate variables kimi test edilməyib.
Meeting keçirmək vacib idimi?
Audit committee meeting frequency relational capital disclosure üçün significant result verib:
ACM → RCD: coefficient=2,841; p=0,027.
Bu finding daha active audit committees-in customers, stakeholders, reputation və ya external relationships ilə bağlı disclosures-a daha çox diqqət göstərə biləcəyi kimi şərh olunur.
Lakin eyni meeting frequency-nin structural capital disclosure ilə relation-u:
p=0,076
və human capital disclosure ilə relation-u:
p=0,091
olduğuna görə tədqiqatın %5 significance threshold-da dəstəklənməyib.
Mənbədəki H4a uyğunsuzluğu nədir?
Model 1-i izah edən mətndə ACM → HCD relation üçün “H4a partially supported” ifadəsi istifadə olunur. Lakin p value 0,091-dir və tədqiqatın qəbul etdiyi threshold p≤0,05-dir.
Daha önəmlisi, final hypothesis results-i verən Table 6 H4a-nı açıq şəkildə “Not supported” kimi təsnif edir.
Buna görə bu Verianla məqaləsində tədqiqatın əvvəlcədən müəyyən etdiyi statistical threshold və final hypothesis table əsas götürülüb; H4a supported sayılmayıb.
Firm size də disclosures-a təsir etdimi?
Bəli. Control variable olan firm size üç ICD component-də də positive və significant relation göstərib:
- HCD üçün coefficient=1,031; p=0,042,
- RCD üçün coefficient=4,360; p<0,001,
- SCD üçün coefficient=3,170; p=0,011.
Beləliklə, daha böyük firms tədqiqat dövründə daha çox intellectual-capital ifadəsi dərc etməyə meylli olub.
Bu result governance structures-in təsirini şərh edərkən vacibdir; disclosure levels yalnız board və ya committee structures ilə əlaqəli deyil, company scale də mühüm factor-dur.
Şirkətlər ən çox hansı capital type-ı açıqladı?
İllik hesabatlarda keyword frequency-yə görə averages:
| Disclosure component | Orta raw word occurrence | Minimum | Maximum |
|---|---|---|---|
| Human capital disclosure | 18,08 | 0 | 131 |
| Relational capital disclosure | 31,99 | 0 | 291 |
| Structural capital disclosure | 33,87 | 0 | 394 |
Mənbə bu raw averages-i şirkətlərin relational və structural capital-a human capital-dan daha çox yer verməsi kimi şərh edir.
Lakin measurement system baxımından diqqət tələb edən detal var: HCD 8, RCD 11 və SCD 16 content item üzərindən kodlanıb. Buna görə raw frequencies-in birbaşa magnitude comparison-u istifadə olunan word/item list-in uzunluğundan da təsirlənə bilər. Tədqiqatçılar alternativ olaraq item başına averages və log-transformed measures ilə robustness checks apardıqlarını və main results-in dəyişmədiyini bildirirlər.
Intellectual capital disclosure ROA-nı artırdımı?
Xeyr. Üç disclosure type-dan heç biri return on assets (ROA) ilə significant relation göstərməyib:
| ICD component | ROA coefficient | p |
|---|---|---|
| HCD | 0,000365 | 0,4121 |
| RCD | −0,000082 | 0,7640 |
| SCD | −0,000034 | 0,8884 |
Modelin ROA üçün R² dəyəri yalnız 0,026, yəni təxminən %2,6-dır.
Control variables-dən firm size ROA ilə positive relation göstərib:
coefficient=0,010068; p=0,0052.
ROE üçün nəticə dəyişdimi?
Xeyr. Return on equity (ROE) üçün də üç ICD component-in heç biri significant deyil:
| ICD component | ROE coefficient | p |
|---|---|---|
| HCD | −0,001397 | 0,8988 |
| RCD | −0,000966 | 0,8864 |
| SCD | −0,002905 | 0,6253 |
ROE modelinin R² dəyəri təxminən 0,00022-dir. Bu, istifadə olunan disclosure və control variables-in bu sample-da ROE variation-un demək olar ki, heç birini izah etmədiyini göstərir.
Bu nəticə “intellectual capital faydasızdır” deməkdirmi?
Xeyr. Tədqiqat intellectual capital-ın özünün iqtisadi dəyəri olmadığını test edib sübut etməyib.
Araşdırmanın ölçdüyü variable şirkətin annual report-da intellectual capital ilə əlaqəli words-u nə qədər tez istifadə etməsidir. Buna görə finding belə məhdudlaşdırılmalıdır:
2021–2023 dövründəki İordaniya sample-da voluntary intellectual-capital disclosure frequency ROA və ROE ilə statistically significant relation göstərməyib.
Bu result real employee capability, patent quality, process efficiency və ya customer relationships-in economic value-nun zero olduğu demək deyil.
Disclosure ilə real capability niyə fərqli ola bilər?
Şirkət annual report-da “employee training”, “customer relations”, “innovation” və ya “process improvement” kimi ifadələri çox dəfə istifadə edə bilər; lakin bu, həmin sahələrdə real organizational capability-nin avtomatik olaraq eyni dərəcədə güclü olduğunu göstərmir.
Tədqiqatın öz discussion-u da quantity ilə quality arasındakı bu fərqi vurğulayır. Voluntary disclosures selective, generic, strategic və ya symbolic ola bilər.
Buna görə annual report-da daha çox word olması ilə şirkətin həqiqətən daha high-quality intellectual capital-a sahib olması ayrılmalıdır.
Mediation hypothesis niyə işləmədi?
Araşdırmanın təklif etdiyi mediation chain:
Corporate governance → ICD → financial performance
şəklində idi.
Lakin ICD components-in heç biri firm performance ilə significant relation göstərməyib. Tədqiqatçılar Baron–Kenny yanaşmasındakı conditions-in təmin edilmədiyi nəticəsinə gələrək H6a, H6b və H6c-ni dəstəkləməyiblər.
Beləliklə:
- HCD mediation tapılmadı,
- SCD mediation tapılmadı,
- RCD mediation tapılmadı.
Bu result tədqiqatın seçdiyi mediation procedure çərçivəsindədir. Mənbədə ICD → performance link yaranmadığı üçün yalnız significant components-ə tətbiq edilməsi planlanan Sobel test mediation-u dəstəkləyən ayrıca result verməyib.
Tədqiqatın nəticəsi voluntary reporting baxımından nə deyir?
Müəlliflər mövcud voluntary və non-standardized ICD system-in stakeholders üçün kifayət qədər comparability və ya financial-performance link yaratmadığını irəli sürür.
Buna görə regulators-a, xüsusilə large listed companies-dən başlayaraq daha standardized və phased mandatory intellectual-capital reporting-in sınaqdan keçirilməsini təklif edirlər.
Lakin bu recommendation empirical finding ilə eyni deyil. Tədqiqat mandatory ICD regulation tətbiq edilərsə firm performance-ın artacağını birbaşa test etməyib. Mandatory reporting recommendation müəlliflərin findings-dən çıxardığı policy recommendation-dır.
Tədqiqatın dəstəklədiyi nəticələr
- Board size relational capital disclosure ilə positive relation göstərir.
- Board size structural capital disclosure ilə positive relation göstərir.
- Audit committee meeting frequency relational capital disclosure ilə positive relation göstərir.
- Board independence üç ICD component-dən heç birini significant şəkildə izah etməyib.
- Audit committee size üç ICD component-dən heç birini significant şəkildə izah etməyib.
- HCD, RCD və SCD-nin heç biri ROA və ya ROE ilə significant relation göstərməyib.
- Tədqiqatın istifadə etdiyi mediation procedure-da ICD-nin corporate governance–firm performance relation-a mediation etdiyi göstərilməyib.
- Firm size bütün ICD components ilə positive relation göstərib.
- 18 hipotezdən yalnız üçü dəstəklənib.
Tədqiqatın sübut etmədiyi və ya birbaşa test etmədiyi nəticələr
- Intellectual capital-ın firm performance üçün dəyərsiz olduğu göstərilməyib.
- Daha çox employee knowledge, innovation, patents, process knowledge və ya customer relationships-in economic value yaratmadığı göstərilməyib.
- ICD-nin long-term market value, stock returns və ya cost of capital üzərində təsirsiz olduğu sübut edilməyib.
- Mandatory ICD implementation-ın firm performance-ı artıracağı experimental göstərilməyib.
- 2017 corporate governance reform-un company behavior üzərində causal effect-i pre-post və ya control-group design ilə ölçülməyib.
- İordaniyada əldə olunan results-in bütün emerging markets-də eyni olacağı göstərilməyib.
- Annual report-dakı high keyword frequency-nin high-quality və ya accurate ICD demək olduğu göstərilməyib.
- Üç illik findings long-term intellectual-capital investments-in economic returns-ni istisna etmir.
Tədqiqatın Metodu və Nəticələri
Sample necə yaradıldı?
Araşdırma Amman Stock Exchange-də listinqdə olan şirkətlərin 2021, 2022 və 2023 illərini əhatə edir. Banklar və insurance institutions fərqli disclosure regulations-a tabe olduğuna görə sample-dan çıxarılıb.
Total data set:
| İl | Firma-il müşahidəsi |
|---|---|
| 2021 | 138 |
| 2022 | 123 |
| 2023 | 130 |
| Ümumi | 391 |
Panel balanced deyil; hər şirkətin üç ilin hamısında observation-u olmaq məcburiyyətində deyil.
Sample-ın təxminən %75-i manufacturing companies-dən ibarətdir.
Data haradan əldə edildi?
Annual reports Amman Stock Exchange və Securities Depository Center records-dan toplanıb. Corporate-governance data İordaniyadakı listed companies üçün 2017-dən etibarən ayrıca təqdim olunması mandatory olan corporate-governance reports-dan çıxarılıb.
ROA və ROE annual financial statements və stock-exchange records-dan; firm size və sector information isə company reports və company sources-dan əldə edilib.
ICD necə ölçüldü?
Intellectual-capital disclosure-un üç component-i ayrıca ölçülüb:
- HCD: 8 human-capital item,
- SCD: 16 structural-capital item,
- RCD: 11 relational-capital item.
Annual reports content analysis-ə məruz qalıb və müəyyən edilmiş keywords-un raw repetition counts-u istifadə olunub.
Məsələn HCD=18, annual report-da müvafiq human-capital keywords-un təxminən 18 dəfə tapılması deməkdir. Values 0–1 intervalında standardized index deyil.
Coding Atlas.ti Student Version 26.2.1 istifadə edilərək aparılıb.
Content analysis-in reliability-si necə yoxlanıldı?
Tədqiqatçılar dörd control tətbiq etdiklərini bildirirlər:
- Keyword list-i previous ICD research ilə müqayisə etmək.
- Coding scheme-i inkişaf etdirmək üçün pilot content analysis aparmaq.
- Systematic coding üçün Atlas.ti istifadə etmək.
- Raw counts ilə yanaşı item başına average və log-transformed ICD measures ilə results-i yenidən test etmək.
Alternative ICD measures-in main results-i qualitative şəkildə dəyişmədiyi bildirilib.
Firm performance necə ölçüldü?
İki accounting-based profitability measure istifadə edildi:
- ROA: Assets-in profit yaratma capacity-sini təmsil edən return on assets.
- ROE: Equity üzərindən shareholders-a verilən accounting return-u təmsil edən return on equity.
Tədqiqat stock returns, Tobin's Q, market value və ya cost of capital-ı performance indicator kimi istifadə etməyib.
Niyə pooled OLS istifadə olundu?
Panel yalnız üç illik olduğuna görə tədqiqatçılar fixed-effects və random-effects models-i də sınaqdan keçiriblər, lakin models near-singular matrices yaradıb. Bunun companies daxilində time variation-un üç illik period-da kifayət etməməsindən qaynaqlandığı bildirilir.
Buna görə main analysis pooled Ordinary Least Squares, yəni pooled OLS ilə aparılıb.
Heteroskedasticity probleminə qarşı White cross-section robust standard errors istifadə olunub.
Birinci regression model
Corporate governance-un hər ICD component ilə relation-u bu general model ilə test edilib:
\[ ICD_{it} = \beta_0 + \beta_1BS_{it} + \beta_2BI_{it} + \beta_3ACS_{it} + \beta_4ACM_{it} + \beta_5LSIZE_{it} + \beta_6IND_i + \varepsilon_{it} \]
Model HCD, RCD və SCD üçün separately işlədilib.
İkinci regression model
ICD-nin firm performance ilə relation-u:
\[ FP_{it} = \beta_0 + \beta_1HCD_{it} + \beta_2RCD_{it} + \beta_3SCD_{it} + \beta_4LSIZE_{it} + \beta_5IND_i + \varepsilon_{it} \]
şəklində test edilib və FP əvəzinə ROA və ROE separately istifadə olunub.
Əsas descriptive statistics
| Dəyişən | Orta | Standard deviation | Minimum | Maximum |
|---|---|---|---|---|
| HCD | 18,08 | 13,57 | 0 | 131 |
| RCD | 31,99 | 31,86 | 0 | 291 |
| SCD | 33,87 | 33,81 | 0 | 394 |
| Board size | 7,24 | 2,59 | 0 | 18 |
| Board independence | 0,43 | 0,28 | 0 | 0,99 |
| Audit committee size | 3,18 | 0,69 | 0 | 6 |
| Audit committee meetings | 4,17 | 1,31 | 0 | 11 |
| ROA | 0,01 | 0,10 | −0,75 | 0,97 |
| ROE | −0,12 | 2,55 | −50,34 | 0,96 |
Governance variables-də zeros niyə kritikdir?
Mənbə board size və ya audit committee size-dəki zero values-in şirkətin həqiqətən zero-member board ilə fəaliyyət göstərdiyi demək olmadığını açıq bildirir.
Bu values annual report-da müvafiq governance information-un disclosed edilmədiyi halları təmsil edir.
Müəlliflər observations-u descriptive completeness üçün saxlayıb və bu variables ilə bağlı coefficients-in ehtiyatla şərh edilməsini istəyiblər.
Bu fərq vacibdir; “unknown board size” ilə “board size zero” statistical olaraq eyni anlayış deyil. Tədqiqatın öz data-coding choice-u səbəbilə bu variables-in results-i xüsusi ehtiyatla qiymətləndirilməlidir.
ROE-dəki extreme value necə idarə edildi?
ROE minimum-u −50,34-dür. Tədqiqatçılar bu observations-u data error kimi deyil, COVID-19-dan sonrakı dövrdə həqiqətən ciddi financial distress yaşayan şirkətlərin economic condition-u kimi qiymətləndiriblər.
ROE daha sonra %1 və %99 percentiles-də winsorize edilərək analysis təkrarlanıb və main results-in material şəkildə dəyişmədiyi bildirilib.
Ən güclü correlation hansı idi?
Ən yüksək correlation RCD ilə SCD arasındadır:
r=0,757.
Bu value relational və structural capital disclosures-in əhəmiyyətli dərəcədə birlikdə hərəkət etdiyini göstərir. Tədqiqatçılar bunun daha general company-transparency tendency-ni təmsil edə biləcəyini müzakirə edir.
Buna baxmayaraq regression models-də VIF values 5-dən aşağı olduğuna görə problemli multicollinearity reported edilməyib.
Robustness checks
| Yoxlama | Tətbiq | Mənbə nəticəsi |
|---|---|---|
| Multicollinearity | VIF | Bütün centered VIF values <5. |
| Heteroskedasticity | White cross-section robust standard error | Main models boyunca tətbiq olunub. |
| Autocorrelation | Durbin–Watson və Breusch–Godfrey | DW=1,82–2,00; ciddi serial correlation tapılmayıb. |
| ROE outliers | %1/%99 winsorization | Main results dəyişməyib. |
| Alternative ICD measurement | Item başına average və log transformation | Qualitative results eyni qalıb. |
| Panel model | FE/RE trials | Short T səbəbilə near-singular; pooled OLS istifadə olunub. |
Modelin explanatory power-i nə qədərdir?
Corporate-governance variables-in ICD models-də R² values aşağıdır:
- HCD: R²=0,064,
- RCD: R²=0,107,
- SCD: R²=0,081.
Başqa sözlə, model ICD variation-un təxminən %6–11 hissəsini izah edir.
Bu result company culture, CEO characteristics, ownership structure, reporting policies və ya tədqiqatda ölçülməyən digər factors-in ICD üçün vacib ola biləcəyinə işarə edir. Bunlar study discussion-da possible explanations kimi verilib, direct test edilməyib.
Methodological limitations
- Panel yalnız 2021–2023 illərini əhatə edir.
- Dövr COVID-19 sonrası economic recovery conditions-u ehtiva edir.
- Pre-pandemic comparison period yoxdur.
- Fixed və random-effects models istifadə edilə bilməyib; pooled OLS tətbiq olunub.
- Long-term within-firm causal relationships qurula bilməz.
- ICD quantity annual reports-də keyword frequency ilə ölçülür.
- Disclosure quality, specificity, accuracy, tone və economic materiality əsas measurement-də qiymətləndirilməyib.
- Performance yalnız ROA və ROE ilə ölçülüb.
- Board və audit committee variables-dəki bəzi zeros real zero deyil, undisclosed information-dır.
- Sample-ın %75-inin manufacturing companies olması sector composition-a təsir edir.
- Intellectual-capital investments-in possible lagged economic effects-i üç illik design-da ölçülməyib.
Gələcək tədqiqatlar üçün təklif olunan istiqamətlər
Müəlliflər daha uzun panel data, lagged variables və different modeling methods istifadə edilməsini təklif edir.
Gələcək tədqiqatlarda:
- ICD quantity əvəzinə disclosure quality, tone və firm specificity,
- Tobin's Q, stock returns, market value və cost of equity kimi market indicators,
- sector-specific analyses,
- firm-size-based subsamples,
- intellectual capital-ın performance-a lagged effects-i
araşdırıla biləcək sahələr kimi təqdim olunur.
Mənbə və Metod Qeydi
Tam orijinal tədqiqat adı: Does Intellectual Capital Disclosure Matter? Examining Its Role Between Corporate Governance and Firm Performance in an Emerging Market
Müəlliflər: Khaled Alnaimat; Zauwiyah Ahmad; Yip Yen Yen.
Məsul müəllif: Zauwiyah Ahmad.
Bərabər birinci/bərabər töhfə: Mənbədə equal contribution və ya equal-first authorship statement yoxdur.
Qurumlar: Faculty of Business, Multimedia University, Melaka 75450, Malaysia; Centre of Excellence for Sustainability and Governance, Multimedia University, Cyberjaya 63100, Malaysia.
Tədqiqatın empirical context-i: Amman Stock Exchange-də listinqdə olan İordaniya şirkətləri.
Jurnal: Administrative Sciences.
Cild / məqalə nömrəsi: 16 (2026), 381.
ISSN: 2076-3387.
Nəşriyyat: MDPI, Basel, Switzerland.
Mənbə növü və peer-review status: Peer-reviewed; annual-report content analysis və üç illik unbalanced panel data əsaslı quantitative research article.
Submission date: 3 iyul 2026.
Revision date: 29 iyul 2026.
Acceptance date: 4 avqust 2026.
Publication date: 8 avqust 2026.
Rəsmi publication link:MDPI rəsmi məqalə səhifəsi
License: Creative Commons Attribution 4.0 International (CC BY 4.0).
Funding: Tədqiqat external funding almayıb.
Ethics committee: Not applicable olduğu bildirilib.
Informed consent: Not applicable olduğu bildirilib.
Data availability: Tədqiqatda istifadə olunan data publicly available annual reports-dan törədilib. Coded ICD data set-in first authordan reasonable request üzrə əldə edilə biləcəyi; EViews 12 analysis code-un da request üzrə paylaşılacağı bildirilir.
Conflict of interest: Müəlliflər conflict of interest olmadığını bəyan edirlər.
Müəllif töhfələri
- Conceptualization: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Methodology: Khaled Alnaimat, Zauwiyah Ahmad.
- Software: Khaled Alnaimat.
- Validation və formal analysis: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Data curation: Khaled Alnaimat.
- Original draft: Khaled Alnaimat, Zauwiyah Ahmad.
- Review və editing: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Visualization: Khaled Alnaimat, Zauwiyah Ahmad.
- Supervision: Zauwiyah Ahmad, Yip Yen Yen.
- Project administration: Khaled Alnaimat, Zauwiyah Ahmad.
Generative AI use statement
Müəlliflər generative AI tools-un yalnız məqalənin readability və grammar-ını yaxşılaşdırmaq məqsədilə istifadə edildiyini bildirirlər. Tədqiqatın intellectual content-i, design-ı, data analysis-i, results interpretation və conclusion authors tərəfindən hazırlanıb; AI outputs authors tərəfindən checked və edited edilib.
Mənbədaxili statistical consistency qeydi
Model 1-i izah edən mətndə H4a üçün “partially supported” ifadəsi istifadə olunsa da ACM → HCD relationship p value 0,091-dir. Tədqiqatın stated significance threshold-u p≤0,05-dir və final Table 6 H4a-nı “Not supported” verir. Buna görə Verianla məqaləsində H4a unsupported hypothesis kimi qiymətləndirilib.
Mediation method qeydi
Tədqiqatçılar mediation-u Baron və Kenny conditions üzrə qiymətləndirib və Sobel test-i yalnız ICD component ilə firm performance arasında significant relation olduqda tətbiq etməyi planlayıblar. HCD, RCD və SCD-nin ROA/ROE ilə significant relation göstərməməsi səbəbilə üç mediation hypothesis dəstəklənməyib. Bu result tədqiqatın istifadə etdiyi mediation procedure çərçivəsində qiymətləndirilməlidir.
Elmi şərh sərhədi
Tədqiqatın əsas result-u “intellectual capital dəyərsizdir” deyil. Measured concept annual reports-də intellectual-capital disclosure frequency-dir. Buna görə araşdırma şirkətlərin real human capital, technological capacity, process capability və ya customer networks-in economic effect-ini direct ölçmür.
Eyni şəkildə “mandatory intellectual-capital reporting firm performance-ı artıracaq” result-u da experimental test edilməyib. Standardized və ya mandatory ICD recommendation müəlliflərin mövcud voluntary system-də müşahidə edilən results-dan çıxardığı policy recommendation-dır.
2017-də corporate-governance reports-un mandatory olması tədqiqatın institutional context-idir; lakin empirical data 2021–2023 dövrünü əhatə edir və 2017-dən əvvəlki control period ilə causal reform-effect comparison aparılmır. Buna görə results 2017 regulation-un causal effect-i kimi şərh edilməməlidir.
Corporate-governance variables-dəki bəzi zero values real governance structure-u deyil, annual report-da information-un disclosed edilməməsini təmsil edir. Mənbənin özü də bu coefficients-in ehtiyatla şərh edilməli olduğunu bildirir.
Bu Verianla məqaləsində bütün empirical coefficients, p values, sample information və method details yüklənmiş original research-a əsaslanır. External source yalnız official publication identity və journal peer-review status-u doğrulamaq üçün istifadə olunub; outside new financial result və ya empirical finding əlavə edilməyib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib