

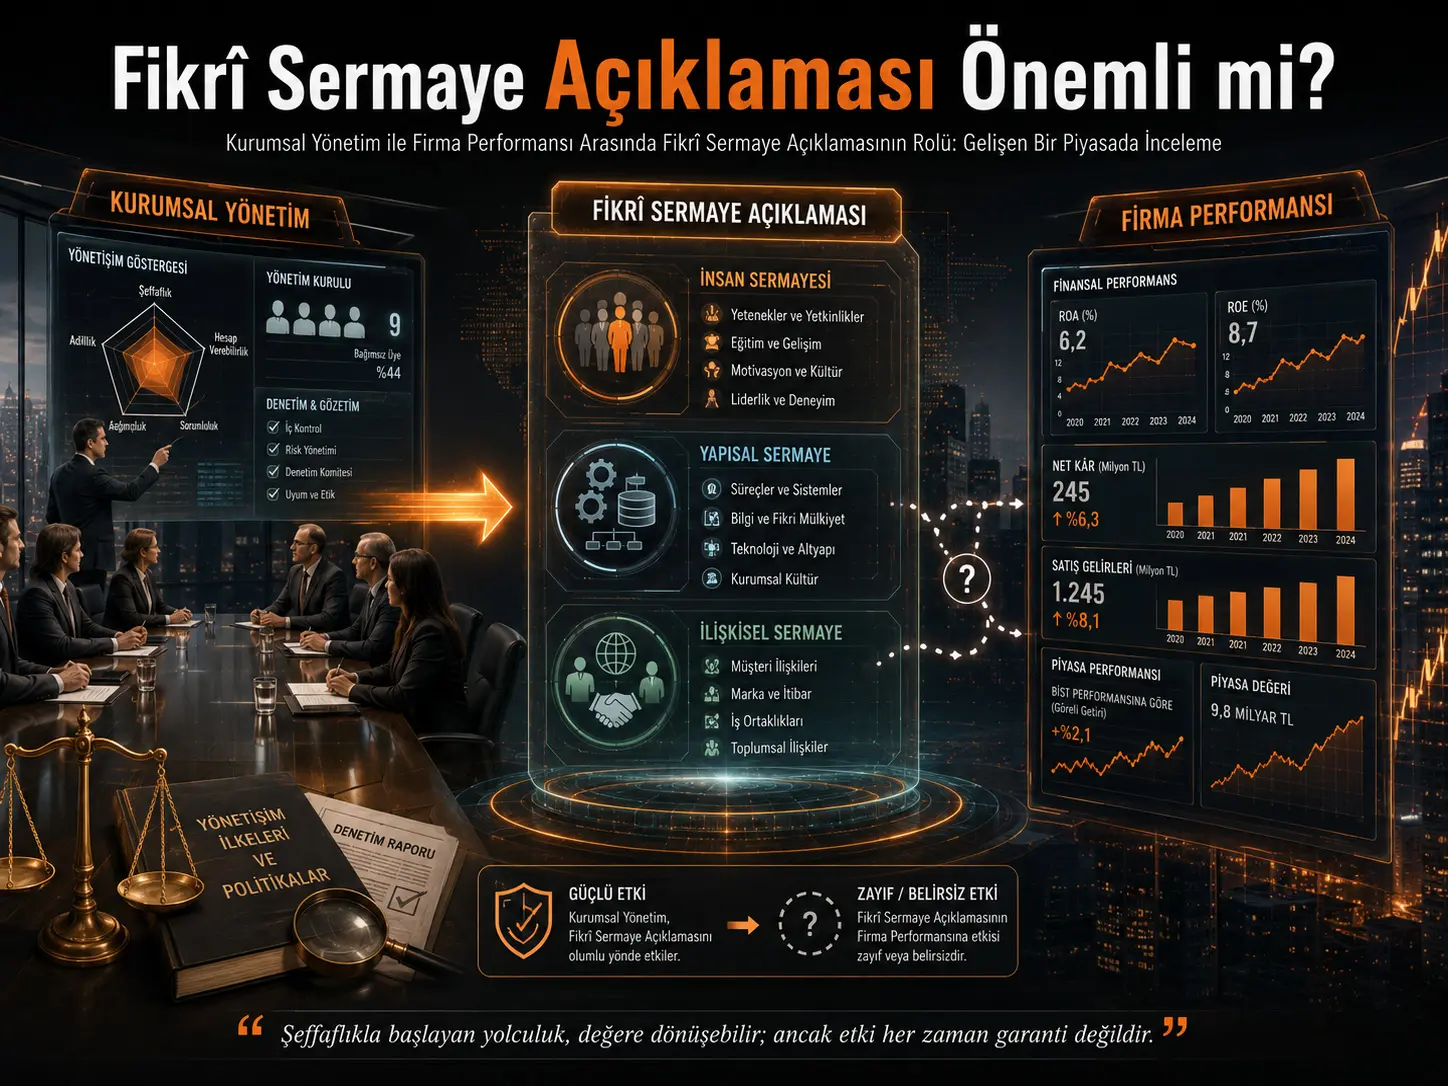
Khaled Alnaimat, Zauwiyah Ahmad ve Yip Yen Yen'in araştırması, şirketlerin insan sermayesi, yapısal sermayesi ve dış paydaş ilişkileri hakkındaki gönüllü açıklamalarının kurumsal yönetim ile finansal performans arasında bir bağlantı oluşturup oluşturmadığını inceliyor. Araştırmacılar Amman Stock Exchange'de işlem gören banka ve sigorta şirketleri dışındaki firmaların 2021–2023 dönemine ait yıllık raporlarından 391 firma-yıl gözlemi oluşturdu; fikrî sermaye açıklamalarını Atlas.ti ile anahtar kelime sıklığı üzerinden ölçtü ve ilişkileri sağlam standart hatalı pooled OLS regresyonlarıyla test etti. Önerilen 18 hipotezden yalnız üçü desteklendi: daha büyük yönetim kurulları ilişkisel ve yapısal sermaye açıklamasıyla, daha sık denetim komitesi toplantıları ise ilişkisel sermaye açıklamasıyla pozitif ilişkiliydi. İnsan, ilişkisel veya yapısal sermaye açıklamalarının hiçbiri ROA veya ROE ile anlamlı ilişki göstermedi ve çalışmanın kullandığı aracılık prosedüründe fikrî sermaye açıklaması kurumsal yönetim ile firma performansı arasında aracı olmadı. Sonuçlar gönüllü fikrî sermaye açıklamasının incelenen Ürdün örnekleminde kısa dönemli finansal performansın göstergesi olmadığını ortaya koyuyor; ancak üç yıllık kısa panel, yalnız muhasebe temelli performans göstergelerinin kullanılması ve açıklama miktarının anahtar kelime sıklığıyla ölçülmesi sonuçların kapsamını sınırlıyor.
Türkiye açısından çalışma doğrudan bir sonuç üretmemektedir. Ürdün'deki mülkiyet yapısı, kurumsal yönetim uygulamaları, yatırımcı ortamı ve raporlama sistemi Türkiye ile aynı değildir. Bununla birlikte araştırma, Türkiye'deki halka açık şirketler açısından da sınanabilecek önemli bir soruyu gündeme getiriyor: bir şirket insan kaynağı, süreçleri, teknolojik yetenekleri veya müşteri ilişkileri hakkında daha fazla bilgi yayımladığında, bu açıklamanın miktarı gerçekten finansal performans veya yatırımcı açısından ekonomik değer hakkında bilgi taşıyor mu? Bu soruya Türkiye için yanıt verebilmek, yerel şirket verileri ve Türkiye'ye uygun açıklama ölçütleriyle ayrı bir araştırma gerektirir.
Fikrî sermaye nedir?
Çalışmada fikrî sermaye (intellectual capital, IC), klasik finansal tablolarda tam olarak görünmeyebilen ancak şirketlerin bilgi üretme, yenilik yapma ve değer yaratma kapasitesiyle ilişkili maddi olmayan kaynakların bütünü olarak ele alınıyor.
Araştırmacılar fikrî sermayeyi üç ana bileşene ayırıyor:
- İnsan sermayesi (human capital, HC): Çalışanların bilgisi, becerileri, yetkinlikleri ve yetenekleri.
- Yapısal sermaye (structural capital, SC): Çalışanlar şirketten ayrıldığında da kuruluşta kalan süreçler, veri tabanları, örgütsel rutinler, altyapı ve fikrî mülkiyet gibi unsurlar.
- İlişkisel sermaye (relational capital, RC): Şirketin müşteriler, tedarikçiler, ortaklar, topluluklar ve diğer dış paydaşlarla kurduğu ilişkiler ve ağlar.
Fikrî sermaye açıklaması (intellectual capital disclosure, ICD) ise şirketin bu maddi olmayan kaynakları hakkında yıllık raporlarında bilgi vermesini ifade ediyor.
Çalışmanın merkezindeki soru fikrî sermayenin kendisinin şirket için değerli olup olmadığı değildir. Araştırmacılar özellikle bu sermaye hakkında yapılan açıklamanın kurumsal yönetim yapılarıyla ilişkisini ve finansal performansla bağlantısını test ediyor. Dolayısıyla “yüksek ICD” ile “yüksek gerçek fikrî sermaye kapasitesi” aynı kavram değildir.
Neden açıklamanın kendisi önemli olabilir?
Geleneksel finansal raporlar çalışanların uzmanlığını, kurum içinde biriken süreç bilgisini veya müşteri ilişkilerinin gücünü eksiksiz biçimde göstermeyebilir. Fikrî sermaye açıklamalarının gerekçesi, yatırımcılar ve diğer paydaşların şirketin maddi olmayan kaynakları hakkında daha fazla bilgiye ulaşmasını sağlamaktır.
Çalışmanın teorik çerçevesinde daha fazla açıklamanın bilgi asimetrisini azaltabileceği, paydaşların şirketi daha doğru değerlendirmesine yardımcı olabileceği ve nihayetinde performansla ilişkili olabileceği öngörülmüştür.
Ancak araştırmanın asıl sorunu burada ortaya çıkıyor: Ürdün'de fikrî sermaye açıklaması gönüllü ve standartlaştırılmamış olduğu için şirketlerin neyi, ne kadar ve hangi ayrıntıyla bildireceği büyük ölçüde değişebilir. Dolayısıyla “daha çok açıklama” her zaman “daha iyi veya daha güvenilir bilgi” anlamına gelmeyebilir.
Kurumsal yönetim hangi değişkenlerle temsil edildi?
Araştırmada kurumsal yönetim dört gözlenebilir değişkenle temsil edildi:
- Yönetim kurulu büyüklüğü (BS): Yönetim kurulundaki toplam üye sayısı.
- Yönetim kurulu bağımsızlığı (BI): Bağımsız yönetim kurulu üyelerinin toplam kurul üyelerine oranı.
- Denetim komitesi büyüklüğü (ACS): Denetim komitesindeki üye sayısı.
- Denetim komitesi toplantıları (ACM): Denetim komitesinin bir yılda yaptığı toplantı sayısı.
Şirket büyüklüğü ile sektör ayrıca kontrol değişkeni olarak kullanılmıştır. Şirket büyüklüğü toplam varlıkların doğal logaritmasıyla; sektör ise üretim şirketleri için 1, hizmet şirketleri için 0 olan bir kukla değişkenle modellenmiştir.
Çalışmanın teorik beklentisi neydi?
Araştırma dört teorik yaklaşımın farklı beklentilerini karşılaştırıyor.
Vekâlet Teorisi
Vekâlet Teorisi (Agency Theory), güçlü yönetim mekanizmalarının yöneticiler ile yatırımcılar arasındaki bilgi asimetrisini azaltmasını bekler. Bu bakış açısından bağımsız yöneticilerin ve aktif denetim komitelerinin daha fazla şeffaflık sağlaması beklenebilir.
Kaynak Bağımlılığı Teorisi
Kaynak Bağımlılığı Teorisi (Resource Dependence Theory), daha geniş yönetim kurullarının daha fazla bilgi, uzmanlık, ilişki ve dış kaynağı şirkete taşıyabileceğini öngörür. Çalışmada yönetim kurulu büyüklüğünün bazı ICD bileşenleriyle pozitif ilişkisi bu yaklaşım açısından değerlendirilmiştir.
Kurumsal Teori
Kurumsal Teori (Institutional Theory), şirketlerin bazı yönetim yapılarını gerçekten daha etkili yönetim sağlamak için değil, düzenlemelere veya toplumdaki meşruiyet beklentilerine uyum göstermek için benimseyebileceğini öne sürer.
Bu durumda örneğin yönetim kurulunda bağımsız üye bulunması kâğıt üzerinde iyi bir yönetim göstergesi olsa da bu üyelerin şirket üzerinde gerçek karar veya denetim gücü sınırlı olabilir.
Sinyal Teorisi
Sinyal Teorisi ise kaliteli şirketlerin kendi güçlerini dışarıya göstermek için daha fazla gönüllü bilgi açıklayabileceğini öngörür. Eğer fikrî sermaye açıklaması güvenilir bir kalite sinyaliyse daha fazla açıklamanın daha iyi şirket performansıyla ilişkili olması beklenebilir.
Araştırmanın kavramsal modeli nasıl kurulmuştu?
Çalışmanın Şekil 1'inde dört kurumsal yönetim değişkeni önce insan, yapısal ve ilişkisel sermaye açıklamalarına bağlanıyor. Daha sonra bu üç açıklama bileşeninin firma performansına ulaşması öngörülüyor.
Önerilen mekanizma özetle şöyledir:
Kurumsal yönetim → Fikrî sermaye açıklaması → Firma performansı.
Şirket büyüklüğü ve sektör de hem açıklama hem performans tarafında kontrol edilmektedir.
Çalışmanın kritik testi, ortadaki ICD aşamasının gerçekten yönetim yapılarını finansal performansa bağlayan bir mekanizma olup olmadığıdır.
Toplam kaç hipotez test edildi?
Toplam 18 hipotez test edildi.
İlk 12 hipotez dört yönetim unsurunun üç farklı fikrî sermaye açıklama bileşenine etkilerini test etti:
- yönetim kurulu büyüklüğü → HCD, RCD, SCD,
- yönetim kurulu bağımsızlığı → HCD, RCD, SCD,
- denetim komitesi büyüklüğü → HCD, RCD, SCD,
- denetim komitesi toplantıları → HCD, RCD, SCD.
Sonraki üç hipotez HCD, SCD ve RCD'nin firma performansını artıracağını öngördü.
Son üç hipotez ise üç ICD bileşeninin kurumsal yönetim–firma performansı ilişkisinde aracılık yapacağını öne sürdü.
18 hipotezden kaçı desteklendi?
Yalnız üçü.
| Hipotez grubu | Test edilen | Desteklenen | Ana sonuç |
|---|---|---|---|
| Kurumsal yönetim → ICD | 12 | 3 | Seçici ilişkiler bulundu. |
| ICD → firma performansı | 3 | 0 | ROA/ROE üzerinde anlamlı ilişki bulunmadı. |
| ICD aracılığı | 3 | 0 | Önerilen aracılık desteklenmedi. |
| Toplam | 18 | 3 | Ana teorik model büyük ölçüde desteklenmedi. |
Bu sonuç, araştırmanın “negatif” ya da “başarısız” olduğu anlamına gelmez. Bilimsel açıdan ana bulgu, teorik olarak beklenen ilişkilerin belirli bir kurumsal ortamda ortaya çıkmamasıdır.
Yönetim kurulu büyüklüğü hangi açıklamaları etkiledi?
Yönetim kurulu büyüklüğü ile ilişkisel sermaye açıklaması arasında pozitif ve anlamlı ilişki bulunmuştur:
BS → RCD: katsayı=1,555; p=0,027.
Yönetim kurulu büyüklüğü ile yapısal sermaye açıklaması arasında da pozitif ve anlamlı ilişki vardır:
BS → SCD: katsayı=1,553; p=0,040.
Ancak yönetim kurulu büyüklüğü insan sermayesi açıklamasını anlamlı biçimde açıklamamıştır:
BS → HCD: p=0,122.
Yazarların yorumuna göre daha geniş yönetim kurulları farklı uzmanlıkları, bağlantıları ve perspektifleri bir araya getirebildiği için şirketin dış ilişkileri ve örgütsel sistemleri hakkındaki açıklamaları destekliyor olabilir.
İnsan sermayesi bilgisinin ise rekabet açısından daha hassas veya ölçülmesi daha zor görülebileceği ve bu nedenle kurul büyüklüğünden aynı biçimde etkilenmeyebileceği tartışılmaktadır.
Yönetim kurulu bağımsızlığı şeffaflığı artırdı mı?
Bu örneklemde hayır.
Yönetim kurulu bağımsızlığı:
- HCD için p=0,996,
- RCD için p=0,972,
- SCD için p=0,546
değerlerini vermiştir. Üç ilişkinin hiçbiri desteklenmemiştir.
Bu bulgu araştırmacıların özellikle üzerinde durduğu sonuçlardan biridir. Vekâlet Teorisi, bağımsız yöneticilerin daha güçlü izleme sağlayarak şeffaflığı artırmasını beklerken araştırma bunu doğrulamamıştır.
Yazarlar bunun Ürdün'deki yoğun mülkiyet yapısı ve aile egemen şirket yönetimleriyle ilişkili olabileceğini tartışıyor. Bu açıklama çalışma verisinin doğrudan ölçtüğü bir mekanizma değildir; sonuçlara getirilen teorik yorumdur.
Denetim komitesinin büyüklüğü önemli miydi?
Denetim komitesi üye sayısı üç ICD bileşeninden hiçbirini anlamlı biçimde açıklamadı:
- ACS → HCD: p=0,801,
- ACS → RCD: p=0,604,
- ACS → SCD: p=0,232.
Dolayısıyla yalnız daha büyük bir komiteye sahip olmak, bu veri setinde daha fazla fikrî sermaye açıklamasıyla ilişkili değildir.
Araştırmacılar bu sonucu komitenin büyüklüğünden ziyade uzmanlık, bağımsızlık ve gerçek çalışma etkinliğinin önemli olabileceği yönünde yorumlamaktadır. Ancak çalışmada bu özelliklerin tamamı ayrı değişkenler olarak test edilmemiştir.
Toplantı yapmak önemli miydi?
Denetim komitesinin toplantı sıklığı ilişkisel sermaye açıklamasında anlamlı bir sonuç vermiştir:
ACM → RCD: katsayı=2,841; p=0,027.
Bu bulgu, daha aktif çalışan denetim komitelerinin müşteriler, paydaşlar, itibar veya dış ilişkilerle ilgili açıklamalara daha fazla dikkat gösterebileceği şeklinde yorumlanmıştır.
Ancak aynı toplantı sıklığının yapısal sermaye açıklamasıyla ilişkisi:
p=0,076
ve insan sermayesi açıklamasıyla ilişkisi:
p=0,091
olduğundan çalışmanın %5 anlamlılık eşiğinde desteklenmemiştir.
Kaynak içindeki H4a tutarsızlığı nedir?
Model 1'i açıklayan metinde ACM → HCD ilişkisi için “H4a partially supported” ifadesi kullanılmaktadır. Ancak p değeri 0,091'dir ve araştırmanın kabul ettiği sınır p≤0,05'tir.
Daha önemlisi nihai hipotez sonuçlarını veren Tablo 6, H4a'yı açıkça “Not supported” olarak sınıflandırmaktadır.
Bu nedenle bu Verianla makalesinde araştırmanın önceden belirttiği istatistiksel eşik ve nihai hipotez tablosu esas alınmış; H4a desteklenmiş sayılmamıştır.
Şirket büyüklüğü de açıklamaları etkiledi mi?
Evet. Kontrol değişkeni olan şirket büyüklüğü üç ICD bileşeninde de pozitif ve anlamlı ilişki göstermiştir:
- HCD için katsayı=1,031; p=0,042,
- RCD için katsayı=4,360; p<0,001,
- SCD için katsayı=3,170; p=0,011.
Dolayısıyla daha büyük firmalar araştırma döneminde daha fazla fikrî sermaye ifadesi yayımlama eğilimindedir.
Bu sonuç yönetim yapılarının etkisini yorumlarken önemlidir; açıklama düzeyleri yalnız kurul veya komite yapılarıyla ilişkili değildir, şirketin ölçeği de önemli bir faktördür.
Şirketler en fazla hangi sermaye türünü açıkladı?
Yıllık raporlarda anahtar kelime sıklığına göre ortalamalar:
| Açıklama bileşeni | Ortalama ham kelime oluşumu | Minimum | Maksimum |
|---|---|---|---|
| İnsan sermayesi açıklaması | 18,08 | 0 | 131 |
| İlişkisel sermaye açıklaması | 31,99 | 0 | 291 |
| Yapısal sermaye açıklaması | 33,87 | 0 | 394 |
Kaynak bu ham ortalamaları şirketlerin ilişkisel ve yapısal sermayeye insan sermayesinden daha fazla yer verdiği biçiminde yorumlamaktadır.
Ancak ölçüm sistemi açısından dikkat edilmesi gereken bir ayrıntı vardır: HCD sekiz, RCD on bir ve SCD on altı içerik maddesi üzerinden kodlanmıştır. Dolayısıyla ham frekansların doğrudan büyüklük karşılaştırması, kullanılan kelime/madde listesinin uzunluğundan da etkilenebilir. Araştırmacılar alternatif olarak madde başına ortalamalar ve log dönüşümlü ölçümlerle sağlamlık kontrolleri yaptıklarını ve temel sonuçların değişmediğini bildirmektedir.
Fikrî sermaye açıklaması ROA'yı artırdı mı?
Hayır. Üç açıklama türünden hiçbiri aktif kârlılığı (return on assets, ROA) ile anlamlı ilişki göstermedi:
| ICD bileşeni | ROA katsayısı | p |
|---|---|---|
| HCD | 0,000365 | 0,4121 |
| RCD | −0,000082 | 0,7640 |
| SCD | −0,000034 | 0,8884 |
Modelin ROA için R² değeri yalnız 0,026, yani yaklaşık %2,6'dır.
Kontrol değişkenlerinden şirket büyüklüğü ROA ile pozitif ilişkili bulunmuştur:
katsayı=0,010068; p=0,0052.
ROE için sonuç değişti mi?
Hayır. Özsermaye kârlılığı (return on equity, ROE) için de üç ICD bileşeninin hiçbiri anlamlı değildir:
| ICD bileşeni | ROE katsayısı | p |
|---|---|---|
| HCD | −0,001397 | 0,8988 |
| RCD | −0,000966 | 0,8864 |
| SCD | −0,002905 | 0,6253 |
ROE modelinin R² değeri yaklaşık 0,00022'dir. Bu, kullanılan açıklama ve kontrol değişkenlerinin bu örneklemde ROE varyasyonunun neredeyse hiçbirini açıklamadığını gösterir.
Bu sonuç “fikrî sermaye işe yaramıyor” anlamına mı geliyor?
Hayır. Çalışma fikrî sermayenin kendisinin ekonomik değeri olmadığını test edip kanıtlamamıştır.
Araştırmanın ölçtüğü değişken, şirketin yıllık raporunda fikrî sermayeyle ilgili kelimeleri ne sıklıkta kullandığıdır. Bu nedenle bulgu şu şekilde sınırlandırılmalıdır:
2021–2023 dönemindeki Ürdün örnekleminde gönüllü fikrî sermaye açıklama sıklığı, ROA ve ROE ile istatistiksel olarak anlamlı ilişki göstermemiştir.
Bu sonuç gerçek çalışan yetkinliği, patent kalitesi, süreç verimliliği veya müşteri ilişkilerinin ekonomik değerinin sıfır olduğu anlamına gelmez.
Açıklama ile gerçek kapasite neden farklı olabilir?
Bir şirket yıllık raporunda “çalışan eğitimi”, “müşteri ilişkileri”, “inovasyon” veya “süreç geliştirme” gibi ifadeleri çok kez kullanabilir; ancak bu durum bu alanlardaki gerçek kurumsal yeteneğin aynı ölçüde güçlü olduğunu otomatik olarak göstermez.
Çalışmanın kendi tartışması da miktar ile kalite arasındaki bu ayrımı vurgulamaktadır. Gönüllü açıklamalar seçici, genel, stratejik veya sembolik olabilir.
Bu nedenle yıllık raporda daha çok kelime bulunması ile şirketin gerçekten daha yüksek kaliteli fikrî sermayeye sahip olması birbirinden ayrılmalıdır.
Aracılık hipotezi neden çalışmadı?
Araştırmanın önerdiği aracılık zinciri:
Kurumsal yönetim → ICD → finansal performans
şeklindeydi.
Ancak ICD bileşenlerinin hiçbiri firma performansıyla anlamlı ilişki göstermedi. Araştırmacılar Baron–Kenny yaklaşımındaki koşulların sağlanmadığı sonucuna ulaşarak H6a, H6b ve H6c'yi desteklememiştir.
Dolayısıyla:
- HCD aracılığı bulunmadı,
- SCD aracılığı bulunmadı,
- RCD aracılığı bulunmadı.
Bu sonuç çalışmanın seçtiği aracılık prosedürü çerçevesindedir. Kaynakta ICD → performans bağlantısı ortaya çıkmadığı için yalnız anlamlı bileşenlere uygulanması planlanan Sobel testi aracılığı destekleyen ayrı bir sonuç üretmemiştir.
Çalışmanın sonucu gönüllü raporlama açısından ne söylüyor?
Yazarlar mevcut gönüllü ve standartlaştırılmamış ICD sisteminin paydaşlar açısından yeterli karşılaştırılabilirlik veya finansal performans bağlantısı üretmediğini savunuyor.
Bu nedenle düzenleyicilere, özellikle büyük halka açık şirketlerden başlanarak daha standartlaştırılmış ve aşamalı biçimde zorunlu fikrî sermaye raporlamasının denenmesini öneriyorlar.
Ancak bu öneri araştırmanın ampirik bulgusuyla aynı şey değildir. Çalışma, zorunlu ICD düzenlemesinin uygulanması hâlinde firma performansının artacağını doğrudan test etmemiştir. Zorunlu raporlama önerisi yazarların bulgulardan çıkardığı politika önerisidir.
Çalışmanın desteklediği sonuçlar
- Yönetim kurulu büyüklüğü ilişkisel sermaye açıklamasıyla pozitif ilişkilidir.
- Yönetim kurulu büyüklüğü yapısal sermaye açıklamasıyla pozitif ilişkilidir.
- Denetim komitesi toplantı sıklığı ilişkisel sermaye açıklamasıyla pozitif ilişkilidir.
- Yönetim kurulu bağımsızlığı üç ICD bileşeninden hiçbirini anlamlı biçimde açıklamamıştır.
- Denetim komitesi büyüklüğü üç ICD bileşeninden hiçbirini anlamlı biçimde açıklamamıştır.
- HCD, RCD ve SCD'nin hiçbiri ROA veya ROE ile anlamlı ilişki göstermemiştir.
- Çalışmanın kullandığı aracılık prosedüründe ICD'nin kurumsal yönetim–firma performansı ilişkisine aracılık ettiği gösterilmemiştir.
- Şirket büyüklüğü bütün ICD bileşenleriyle pozitif ilişkili bulunmuştur.
- 18 hipotezden yalnız üçü desteklenmiştir.
Çalışmanın kanıtlamadığı veya doğrudan test etmediği sonuçlar
- Fikrî sermayenin şirket performansı açısından değersiz olduğu gösterilmemiştir.
- Daha fazla çalışan bilgisi, yenilik, patent, süreç bilgisi veya müşteri ilişkilerinin ekonomik değer yaratmadığı gösterilmemiştir.
- ICD'nin uzun dönemli piyasa değeri, hisse getirisi veya sermaye maliyeti üzerinde etkisiz olduğu kanıtlanmamıştır.
- Zorunlu ICD uygulamasının şirket performansını artıracağı deneysel olarak gösterilmemiştir.
- 2017 kurumsal yönetim reformunun şirket davranışındaki nedensel etkisi pre-post veya kontrol gruplu bir tasarımla ölçülmemiştir.
- Ürdün'de elde edilen sonuçların bütün gelişmekte olan piyasalarda aynı olacağı gösterilmemiştir.
- Yıllık rapordaki yüksek anahtar kelime sıklığının yüksek kaliteli veya doğru ICD anlamına geldiği gösterilmemiştir.
- Üç yıllık bulgular uzun dönemli fikrî sermaye yatırımlarının ekonomik getirilerini dışlamaz.
Çalışmanın Yöntemi ve Bulguları
Örneklem nasıl oluşturuldu?
Araştırma, Amman Stock Exchange'de listelenen şirketlerin 2021, 2022 ve 2023 yıllarını kapsıyor. Bankalar ile sigorta kuruluşları farklı açıklama düzenlemelerine tabi oldukları için örneklem dışında bırakılmıştır.
Toplam veri seti:
| Yıl | Firma-yıl gözlemi |
|---|---|
| 2021 | 138 |
| 2022 | 123 |
| 2023 | 130 |
| Toplam | 391 |
Panel dengeli değildir; her şirketin üç yılın tamamında gözlemi bulunmak zorunda değildir.
Örneklemin yaklaşık %75'i üretim şirketlerinden oluşmaktadır.
Veriler nereden alındı?
Yıllık raporlar Amman Stock Exchange ve Securities Depository Center kayıtlarından toplanmıştır. Kurumsal yönetim verileri, Ürdün'deki halka açık şirketler için 2017'den itibaren ayrı olarak sunulması zorunlu hâle gelen kurumsal yönetim raporlarından çıkarılmıştır.
ROA ve ROE yıllık finansal tablolar ve borsa kayıtlarından; firma büyüklüğü ve sektör bilgileri şirket raporları ve şirket kaynaklarından elde edilmiştir.
ICD nasıl ölçüldü?
Fikrî sermaye açıklamasının üç bileşeni ayrı olarak ölçülmüştür:
- HCD: 8 insan sermayesi maddesi,
- SCD: 16 yapısal sermaye maddesi,
- RCD: 11 ilişkisel sermaye maddesi.
Yıllık raporlar içerik analizine tabi tutulmuş ve belirlenen anahtar kelimelerin ham tekrar sayıları kullanılmıştır.
Örneğin HCD=18, yıllık raporda ilgili insan sermayesi anahtar kelimelerinin yaklaşık 18 kez bulunması anlamına gelir. Değerler 0–1 arasında standartlaştırılmış bir endeks değildir.
Kodlama Atlas.ti Student Version 26.2.1 kullanılarak yürütülmüştür.
İçerik analizinin güvenilirliği nasıl kontrol edildi?
Araştırmacılar dört kontrol uyguladıklarını bildiriyor:
- Anahtar kelime listesini önceki ICD araştırmalarıyla karşılaştırmak.
- Kodlama şemasını geliştirmek için pilot içerik analizi yapmak.
- Sistematik kodlama için Atlas.ti kullanmak.
- Ham sayımların yanı sıra madde başına ortalama ve log dönüşümlü ICD ölçümleriyle sonuçları yeniden test etmek.
Alternatif ICD ölçümlerinin temel sonuçları niteliksel olarak değiştirmediği bildirilmiştir.
Firma performansı nasıl ölçüldü?
İki muhasebe temelli kârlılık ölçütü kullanıldı:
- ROA: Aktiflerin kâr üretme kapasitesini temsil eden aktif kârlılığı.
- ROE: Özsermaye üzerinden hissedarlara sağlanan muhasebe getirisini temsil eden özsermaye kârlılığı.
Çalışma hisse getirisi, Tobin's Q, piyasa değeri veya sermaye maliyetini performans göstergesi olarak kullanmamıştır.
Neden pooled OLS kullanıldı?
Panel yalnız üç yıllık olduğu için araştırmacılar sabit etkiler ve rassal etkiler modellerini de denemiş ancak modeller near-singular matrisler üretmiştir. Bunun, şirketler içindeki zaman varyasyonunun üç yıllık sürede yeterli olmamasından kaynaklandığı belirtilmektedir.
Bu nedenle ana analiz pooled Ordinary Least Squares, yani birleştirilmiş en küçük kareler modeliyle yürütülmüştür.
Heteroskedastisite sorununa karşı White cross-section robust standart hatalar kullanılmıştır.
Birinci regresyon modeli
Kurumsal yönetimin her ICD bileşeniyle ilişkisi şu genel modelle test edilmiştir:
\[ ICD_{it} = \beta_0 + \beta_1BS_{it} + \beta_2BI_{it} + \beta_3ACS_{it} + \beta_4ACM_{it} + \beta_5LSIZE_{it} + \beta_6IND_i + \varepsilon_{it} \]
Model HCD, RCD ve SCD için ayrı ayrı çalıştırılmıştır.
İkinci regresyon modeli
ICD'nin firma performansıyla ilişkisi:
\[ FP_{it} = \beta_0 + \beta_1HCD_{it} + \beta_2RCD_{it} + \beta_3SCD_{it} + \beta_4LSIZE_{it} + \beta_5IND_i + \varepsilon_{it} \]
şeklinde test edilmiş ve FP yerine ROA ve ROE ayrı ayrı kullanılmıştır.
Temel tanımlayıcı istatistikler
| Değişken | Ortalama | Standart sapma | Minimum | Maksimum |
|---|---|---|---|---|
| HCD | 18,08 | 13,57 | 0 | 131 |
| RCD | 31,99 | 31,86 | 0 | 291 |
| SCD | 33,87 | 33,81 | 0 | 394 |
| Yönetim kurulu büyüklüğü | 7,24 | 2,59 | 0 | 18 |
| Yönetim kurulu bağımsızlığı | 0,43 | 0,28 | 0 | 0,99 |
| Denetim komitesi büyüklüğü | 3,18 | 0,69 | 0 | 6 |
| Denetim komitesi toplantıları | 4,17 | 1,31 | 0 | 11 |
| ROA | 0,01 | 0,10 | −0,75 | 0,97 |
| ROE | −0,12 | 2,55 | −50,34 | 0,96 |
Yönetim değişkenlerindeki sıfırlar neden kritik?
Kaynak, yönetim kurulu büyüklüğü veya denetim komitesi büyüklüğündeki sıfırların şirketin gerçekten sıfır üyeli bir kurulla faaliyet gösterdiği anlamına gelmediğini açıkça belirtiyor.
Bu değerler, yıllık raporda ilgili yönetim bilgisinin açıklanmamış olduğu durumları temsil ediyor.
Yazarlar gözlemleri betimsel bütünlük amacıyla korumuş ve bu değişkenlerle ilgili katsayıların ihtiyatla yorumlanmasını istemiştir.
Bu ayrım önemlidir; “bilinmeyen yönetim kurulu büyüklüğü” ile “yönetim kurulu büyüklüğü sıfır” istatistiksel olarak aynı kavram değildir. Çalışmanın kendi veri kodlama tercihi nedeniyle bu değişkenlerin sonuçları özellikle dikkatli değerlendirilmelidir.
ROE'deki aşırı değer nasıl ele alındı?
ROE minimumu −50,34'tür. Araştırmacılar bu gözlemleri veri hatası olarak değil, COVID-19 sonrası dönemde gerçekten ciddi finansal sıkıntı yaşayan şirketlerin ekonomik durumunu yansıtan değerler olarak değerlendirmiştir.
ROE daha sonra %1 ve %99 yüzdeliklerinde winsorize edilerek analiz tekrarlanmış ve temel sonuçların maddi biçimde değişmediği bildirilmiştir.
En güçlü korelasyon hangisiydi?
En yüksek korelasyon RCD ile SCD arasındadır:
r=0,757.
Bu değer ilişkisel ve yapısal sermaye açıklamalarının önemli ölçüde birlikte hareket ettiğini gösteriyor. Araştırmacılar bunun daha genel bir şirket şeffaflığı eğilimini temsil edebileceğini tartışıyor.
Yine de regresyon modellerindeki VIF değerlerinin 5'in altında olması nedeniyle çalışmada problemli çoklu doğrusal bağlantı raporlanmamıştır.
Sağlamlık kontrolleri
| Kontrol | Uygulama | Kaynak sonucu |
|---|---|---|
| Çoklu doğrusal bağlantı | VIF | Tüm centered VIF değerleri <5. |
| Heteroskedastisite | White cross-section robust standart hata | Ana modeller boyunca uygulandı. |
| Otokorelasyon | Durbin–Watson ve Breusch–Godfrey | DW=1,82–2,00; ciddi seri korelasyon bulunmadı. |
| ROE aykırı değerleri | %1/%99 winsorization | Temel sonuçlar değişmedi. |
| Alternatif ICD ölçümü | Madde başına ortalama ve log dönüşümü | Niteliksel sonuçlar aynı kaldı. |
| Panel modeli | FE/RE denemeleri | Kısa T nedeniyle near-singular; pooled OLS kullanıldı. |
Modelin açıklayıcılığı ne kadar yüksek?
Kurumsal yönetim değişkenlerinin ICD modellerindeki R² değerleri düşüktür:
- HCD: R²=0,064,
- RCD: R²=0,107,
- SCD: R²=0,081.
Başka bir ifadeyle model ICD varyasyonunun yaklaşık %6–11'lik bölümünü açıklamaktadır.
Bu sonuç, şirket kültürü, CEO özellikleri, mülkiyet yapısı, raporlama politikaları veya çalışmada ölçülmeyen başka faktörlerin ICD açısından önemli olabileceğine işaret eder. Bunlar çalışmanın tartışmasında olası açıklamalar olarak sunulmuş, doğrudan test edilmemiştir.
Yöntemsel sınırlılıklar
- Panel yalnız 2021–2023 yıllarını kapsıyor.
- Dönem COVID-19 sonrası ekonomik toparlanma koşullarını içeriyor.
- Pre-pandemi karşılaştırma dönemi bulunmuyor.
- Sabit ve rassal etkiler modelleri kullanılamamış; pooled OLS uygulanmıştır.
- Uzun dönemli firma içi nedensel ilişkiler kurulamaz.
- ICD miktarı yıllık raporlardaki anahtar kelime sıklığıyla ölçülüyor.
- Açıklamanın kalite, özgüllük, doğruluk, ton veya ekonomik önem derecesi ana ölçümde değerlendirilmemiştir.
- Performans yalnız ROA ve ROE ile ölçülmüştür.
- Yönetim kurulu ve denetim komitesi değişkenlerindeki bazı sıfırlar gerçek sıfır değil, açıklanmayan bilgilerdir.
- Örneklemin %75'inin üretim şirketlerinden oluşması sektör kompozisyonunu etkiler.
- Fikrî sermaye yatırımlarının olası gecikmeli ekonomik etkileri üç yıllık tasarımda ölçülmemiştir.
Gelecek araştırmalar için önerilen yönler
Yazarlar daha uzun dönemli panel verileri, gecikmeli değişkenler ve farklı modelleme yöntemleri kullanılmasını öneriyor.
Gelecek araştırmalarda:
- ICD miktarı yerine açıklama kalitesi, tonu ve firmaya özgüllüğü,
- Tobin's Q, hisse getirileri, piyasa değeri ve özsermaye maliyeti gibi piyasa göstergeleri,
- sektörlere özgü analizler,
- firma büyüklüğüne göre alt örneklemler,
- fikrî sermayenin performansa gecikmeli etkileri
incelenebilecek alanlar olarak sunulmaktadır.
Kaynak ve Yöntem Notu
Tam özgün çalışma adı: Does Intellectual Capital Disclosure Matter? Examining Its Role Between Corporate Governance and Firm Performance in an Emerging Market
Yazarlar: Khaled Alnaimat; Zauwiyah Ahmad; Yip Yen Yen.
Sorumlu yazar: Zauwiyah Ahmad.
Eş birinci/eş katkı: Kaynakta eş katkı veya eş birinci yazarlık beyanı bulunmamaktadır.
Kurumlar: Faculty of Business, Multimedia University, Melaka 75450, Malaysia; Centre of Excellence for Sustainability and Governance, Multimedia University, Cyberjaya 63100, Malaysia.
Araştırmanın ampirik bağlamı: Amman Stock Exchange'de listelenen Ürdün şirketleri.
Dergi: Administrative Sciences.
Cilt / makale numarası: 16 (2026), 381.
ISSN: 2076-3387.
Yayınevi: MDPI, Basel, Switzerland.
Kaynak türü ve hakemlik durumu: Hakemli; yıllık rapor içerik analizi ve üç yıllık dengesiz panel veriye dayanan nicel araştırma makalesi.
Gönderim tarihi: 3 Temmuz 2026.
Revizyon tarihi: 29 Temmuz 2026.
Kabul tarihi: 4 Ağustos 2026.
Yayın tarihi: 8 Ağustos 2026.
Resmî yayın bağlantısı:MDPI resmî makale sayfası
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0).
Finansman: Araştırma dış finansman almamıştır.
Etik kurul: Uygulanabilir olmadığı belirtilmiştir.
Bilgilendirilmiş onam: Uygulanabilir olmadığı belirtilmiştir.
Veri erişilebilirliği: Araştırmada kullanılan veriler halka açık yıllık raporlardan türetilmiştir. Kodlanmış ICD veri setinin ilk yazardan makul talep üzerine edinilebileceği; EViews 12 analiz kodunun da talep üzerine paylaşılabileceği belirtilmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bulunmadığını beyan etmektedir.
Yazar katkıları
- Kavramsallaştırma: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Metodoloji: Khaled Alnaimat, Zauwiyah Ahmad.
- Yazılım: Khaled Alnaimat.
- Doğrulama ve biçimsel analiz: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Veri kürasyonu: Khaled Alnaimat.
- İlk taslak: Khaled Alnaimat, Zauwiyah Ahmad.
- Gözden geçirme ve düzenleme: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Görselleştirme: Khaled Alnaimat, Zauwiyah Ahmad.
- Süpervizyon: Zauwiyah Ahmad, Yip Yen Yen.
- Proje yönetimi: Khaled Alnaimat, Zauwiyah Ahmad.
Üretken yapay zekâ kullanım beyanı
Yazarlar üretken yapay zekâ araçlarının yalnızca makalenin okunabilirliğini ve dilbilgisini geliştirmek amacıyla kullanıldığını belirtmektedir. Araştırmanın fikrî içeriği, tasarımı, veri analizi, sonuçların yorumu ve sonuç bölümü yazarlar tarafından geliştirilmiş; yapay zekâ çıktıları yazarlarca kontrol edilip düzenlenmiştir.
Kaynak içi istatistiksel tutarlılık notu
Model 1'i açıklayan metinde H4a için “partially supported” ifadesi kullanılmış olmasına rağmen ACM → HCD ilişkisinin p değeri 0,091'dir. Çalışmanın belirtilen anlamlılık eşiği p≤0,05'tir ve nihai Tablo 6 H4a'yı “Not supported” olarak vermektedir. Bu nedenle Verianla makalesinde H4a desteklenmemiş hipotez olarak değerlendirilmiştir.
Aracılık yöntemi notu
Araştırmacılar aracılığı Baron ve Kenny koşullarına göre değerlendirmiş ve Sobel testini yalnız ICD bileşeni ile firma performansı arasında anlamlı ilişki bulunması durumunda uygulamayı planlamıştır. HCD, RCD ve SCD'nin ROA/ROE ile anlamlı ilişki göstermemesi nedeniyle üç aracılık hipotezi desteklenmemiştir. Bu sonuç, çalışmanın kullandığı aracılık prosedürü çerçevesinde değerlendirilmelidir.
Bilimsel yorum sınırı
Çalışmanın temel sonucu “fikrî sermaye değersizdir” değildir. Ölçülen kavram yıllık raporlardaki fikrî sermaye açıklama sıklığıdır. Dolayısıyla araştırma, şirketlerin gerçek insan sermayesi, teknolojik kapasitesi, süreç yetkinliği veya müşteri ağlarının ekonomik etkisini doğrudan ölçmemektedir.
Aynı şekilde “zorunlu fikrî sermaye raporlaması şirketlerin performansını artıracaktır” sonucu da deneysel olarak test edilmemiştir. Standartlaştırılmış veya zorunlu ICD önerisi yazarların mevcut gönüllü sistemde gözlenen sonuçlardan çıkardığı politika önerisidir.
2017'de kurumsal yönetim raporlarının zorunlu hâle gelmesi çalışmanın kurumsal bağlamıdır; ancak ampirik veri 2021–2023 dönemini kapsamakta ve 2017 öncesi kontrol dönemiyle nedensel bir reform etkisi karşılaştırması yapılmamaktadır. Bu nedenle sonuçlar 2017 düzenlemesinin nedensel etkisi olarak yorumlanmamalıdır.
Kurumsal yönetim değişkenlerindeki bazı sıfır değerler gerçek yönetim yapısını değil yıllık raporda bilginin açıklanmamasını temsil etmektedir. Kaynağın kendisi de bu katsayıların dikkatle yorumlanması gerektiğini belirtmektedir.
Bu Verianla makalesindeki bütün ampirik katsayılar, p değerleri, örneklem bilgileri ve yöntem ayrıntıları yüklenen özgün araştırmaya dayanmaktadır. Dış kaynak yalnız resmî yayın kimliği ve derginin hakemlik durumunu doğrulamak amacıyla kullanılmış; dışarıdan yeni finansal sonuç veya yeni ampirik bulgu eklenmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir