

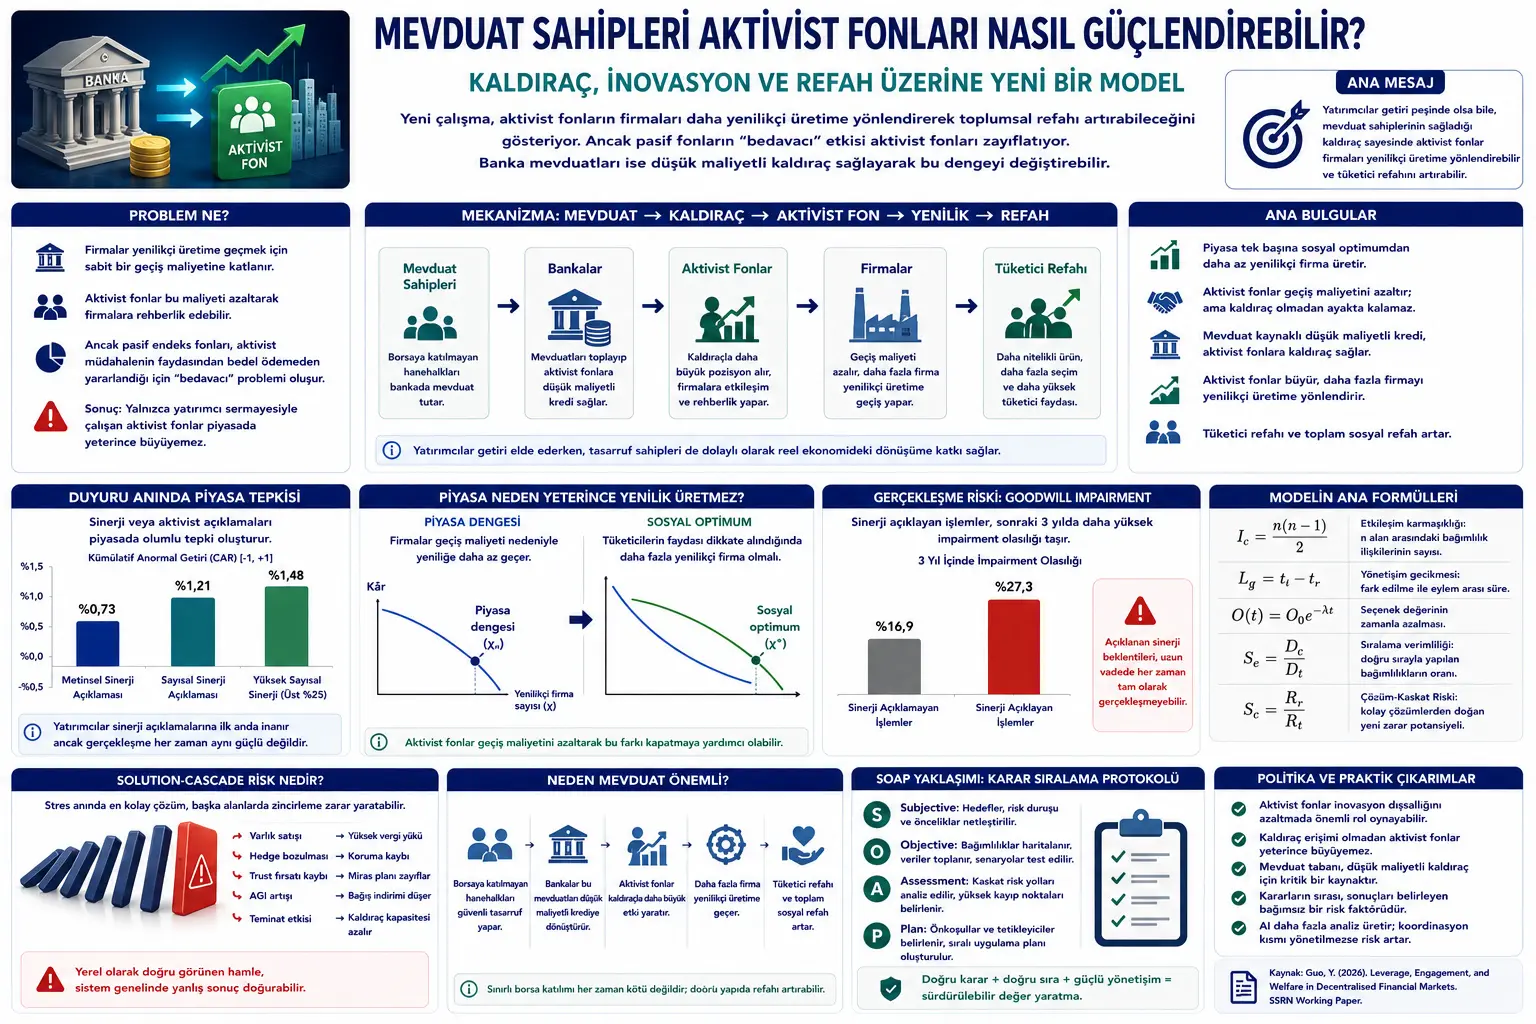
Бул жазуу Yang Guo тарабынан даярдалган “Leverage, Engagement, and Welfare in Decentralised Financial Markets” аттуу академиялык изилдөө долбоорунун негизинде даярдалган. Изилдөө активист инвестициялык фонддор, финансылык ортомчулук, депозит системасы, leverage, фирма жүрүм-туруму, инновацияга өтүү жана үй чарбаларынын жыргалчылыгы ортосундагы байланышты жалпы тең салмак модели аркылуу карайт.
Текст финансы, инвестиция, фонд башкаруу, ESG/таасир инвестициясы, банк ортомчулугу жана жыргалчылык экономикасы сыяктуу сезимтал тармактарга тиешелүү болгондуктан, бул жазуу инвестициялык кеңеш, фонд тандоо сунушу, банк саясаты боюнча кеңеш же финансылык консультация эмес. Максат — изилдөөнүн негизги идеясын Verianla окурманы үчүн жөнөкөй, оригинал жана бейтарап кыргыз редакциялык мазмунуна айландыруу.
Изилдөө эмпирикалык маалымат анализи эмес. Автор фирмалар, үй чарбалары жана финансылык ортомчулардан турган теориялык жалпы тең салмак моделин курат. Моделде фирмалар салттуу же инновациялык өндүрүштү тандайт. Үй чарбаларынын бир бөлүгү инвестор катары рынокко катышса, бир бөлүгү банк депозитин гана кармайт. Активист фонддор фирмаларга кийлигишүү аркылуу инновациялык өндүрүшкө өтүү чыгымын азайтууга аракет кылат.
Финансылык рыноктордо активист фонддор көбүнчө компания башкаруусуна кийлигишкен, стратегияны өзгөртүүнү талап кылган же фирмалардын көрсөткүчүн жакшыртууга аракет кылган инвесторлор катары белгилүү. Бул изилдөө активист фонддорго башка жагынан карайт: Активист фонддор фирмаларды керектөөчүлөр үчүн баалуураак болгон инновациялык өндүрүшкө багыттап, коомдук жыргалчылыкты жогорулата алабы?
Моделдин баштапкы көйгөйү мындай: Фирмалар инновациялык товар өндүрүү үчүн туруктуу өтүү чыгымын көтөрүүгө тийиш. Бул чыгым кайра түзүмдөө, жаңы адис кадрлар, башкаруу каршылыгы, шайкештик процесстери же операциялык трансформация сыяктуу элементтерди билдирет. Керектөөчүлөр инновациялык товарларды көбүрөөк жактырса да, фирмалар бул өтүү чыгымын толугу менен көтөрүүнү каалабашы мүмкүн. Ошондуктан рынок коомдук жактан кааланган деңгээлден аз инновациялык фирма жаратышы мүмкүн.
Активист фонддор ушул жерде ишке кирет. Активист фонд максаттуу фирмага инвестиция салат, башкаруу менен иштешет жана фирманын инновациялык өндүрүшкө өтүү чыгымын азайтат. Бирок көйгөй мындай: Активист фонд бул кийлигишүүнүн чыгымын көтөрүп жатканда, пассивдүү индекс фонддору да фирманын наркынын өсүшүнөн эч нерсе төлөбөй пайда көрөт. Бул “free-rider”, башкача айтканда бекер пайдалануучу көйгөй деп аталат. Ошондуктан инвестор капиталы менен гана иштеген активист фонддор рынокто жетиштүү чоңоё албайт.
Макаланын негизги салымы ушул жерден башталат. Эгер айрым үй чарбалары фондулук рынокко түз катышпай, банк депозитин кармаса, банктар бул депозиттерди активист фонддорго төмөн чыгымдуу кредит катары бере алат. Активист фонддор бул кредит менен leverage колдонуп, максаттуу фирмаларда чоңураак позиция алып, инвесторлоруна жогорураак салыштырмалуу киреше сунуштай алат. Ошентип активист фонддор пассивдүү индекс фонддору менен атаандаша алат, көбүрөөк капитал тарта алат жана көбүрөөк фирманы инновациялык өндүрүшкө багыттай алат.
Изилдөөнүн көңүл бурарлык жыйынтыгы мындай: Чектелген фондулук рынокко катышуу адатта финансылык рыноктун кемчилиги катары каралат. Бирок бул моделде депозитте калган аманат ээлери активист фонддорго төмөн чыгымдуу leverage колдонууга шарт түзүп, реалдуу экономикадагы инновация тышкы таасирин азайта алат. Башкача айтканда, депозит ээлери пассивдүү көрүнгөнү менен, банк каналы аркылуу активист трансформацияны каржылоодо кыйыр роль ойной алышат.
Көйгөй Эмнеде?
Экономикада керектөөчүлөр көбүрөөк инновациялык, сапаттуу же экологиялык товарларды тандашы мүмкүн. Бирок фирмалар мындай товарларга өтүү үчүн чыгым көтөрүүгө тийиш. Жаңы өндүрүш линиясын куруу, кызматкерлерди окутуу, башкаруу түзүмүн өзгөртүү, жаңы отчеттук стандарттарга шайкеш болуу же жаңы технологияны колдонуу туруктуу чыгым жаратат.
Фирма өз пайдасын гана караса, керектөөчүлөр инновациялык товарлардан алган жалпы пайданын баарын өзүнө ала албайт. Монополисттик атаандаштыкта фирма баа жана сатуу аркылуу айрым пайдаларды ичкилейт; бирок керектөөчү жыргалчылыгынын баарын пайда катары ала албайт. Ошондуктан жеке пайда менен коомдук жыргалчылыктын ортосунда боштук пайда болот. Социалдык пландоочу көбүрөөк фирманын инновациялык өндүрүшкө өтүшүн каалашы мүмкүн; бирок рынок муну өзүнөн өзү жетиштүү камсыздабай калышы мүмкүн.
Активист фонддор бул боштукту толтура ала тургандай көрүнөт. Анткени алар максаттуу фирмаларга инвестиция салып, башкаруу менен аракеттенүү аркылуу өтүү чыгымдарын азайта алышат. Мисалы, жакшыраак директорлор кеңешинин мүчөлөрүн дайындай алышат, операцияларды жөнөкөйлөштүрө алышат, башкаруу каршылыгын азайта алышат же стратегиялык өзгөрүүнү тездетишет.
Бирок активист фонд эки негизги тоскоолдукка туш болот. Биринчиден, пассивдүү индекс фонддору бекер пайдалануучу болуп калат. Активист фонд фирманын наркын жогорулатса, фирманын акцияларын кармаган пассивдүү фонддор да пайда көрөт; бирок активист кийлигишүүнүн чыгымын көтөрбөйт. Экинчиден, активист фонддун мониторинг жана кийлигишүү чыгымы бар. Инвесторлор финансылык кирешеге гана караса, бул чыгымды көтөргөн активист фонддун ордуна арзаныраак индекс фондуна багытталууга жакын болушу мүмкүн.
Ошондуктан макала мындай суроо берет: Бардык инвесторлор кирешени гана көздөп, башкача айтканда инвесторлордо атайын коомдук пайда же “жакшы сезүү” мотивациясы жок болгондо, активист фонддор реалдуу экономикадагы тышкы таасирлерди азайта ала тургандай чоңоё алабы?
Ыкма Эмнени Сунуштайт?
Изилдөө үч негизги катышуучу тобунан турган теориялык жалпы тең салмак моделин түзөт.
1. Үй чарбалары: Үй чарбалары экиге бөлүнөт. Бир бөлүгү инвестор болуп, капиталын активист фонддор менен пассивдүү индекс фондунун ортосунда бөлүштүрөт. Башка бөлүгү аманат ээси болуп, түз фондулук рынокко катышпай, банкта депозит кармайт.
2. Фирмалар: Фирмалар өндүрүштүн эки түрүнүн бирин тандайт: салттуу товар же инновациялык товар. Үй чарбалары инновациялык товарларды көбүрөөк жактырат. Бирок инновациялык өндүрүшкө өтүү туруктуу өтүү чыгымын талап кылат.
3. Финансылык ортомчулар: Системада пассивдүү индекс фонду, активист фонддор жана банктар бар. Индекс фонду бүт рынокту пассивдүү түрдө кармайт. Активист фонддор максаттуу фирмаларга багытталат, башкаруу менен иштешет жана инновациялык өндүрүшкө өтүү чыгымын азайтат. Банктар болсо депозит чогултуп, активист фонддорго төмөн чыгымдуу кредит бере алат.
Модель үч баскычта жүрөт. Биринчи болуп пассивдүү индекс фонду гана бар benchmark экономика каралат. Бул экономикада рынок социалдык оптимумга салыштырмалуу азыраак инновациялык фирма чыгарат.
Экинчи баскычта активист фонддор кошулат; бирок банк leverage мүмкүнчүлүгү жок. Мындай учурда активист фонддор бекер пайдалануучу көйгөй жана каржылоо чектөөсү себептүү рынокто жашай албайт. Натыйжада активист фонддор кирбейт жана жыргалчылык benchmark деңгээлинде калат.
Үчүнчү баскычта активист фонддорго банк депозиттеринен келген төмөн чыгымдуу кредитке жеткиликтүүлүк берилет. Бул leverage активист фонддорго максаттуу фирмаларда чоңураак позиция алып, инвесторлорго жагымдуураак киреше сунуштоого мүмкүнчүлүк берет. Ошентип активист фонддор пассивдүү индекс фонду менен атаандаша алат, рынокко кирет жана инновациялык фирмалардын санын көбөйтө алат.
Формулалар Эмнени Түшүндүрөт?
PDF математикалык моделге өтө бай. Төмөндөгү формулалар изилдөөнүн негизги механизмин жөнөкөй, бирок оригинал нотацияга мүмкүн болушунча берилген бойдон көрсөтөт.
Бул билдирүү үй чарбасынын пайдалуулук функциясынын негизги түзүмүн берет. Үй чарбасы ар түрдүү товар варианттарынан да, numeraire товарынан да пайдалуулук алат. Моделде инновациялык жана салттуу товар түрлөрү CES тибиндеги артыкчылык түзүмүнүн ичинде каралат.
Бул бюджеттик чектөө үй чарбасынын инновациялык товарларга, салттуу товарларга жана numeraire товары үчүн жалпы чыгымы анын жалпы байлыгы \(W_i\)’ден ашпашы керек экенин көрсөтөт. Бул жерде \(\chi\), инновациялык өндүрүш жүргүзгөн фирмалардын массасын билдирет.
Бул пайда функциясы фирманын инновациялык же салттуу өндүрүш тандоосун көрсөтөт. \(\gamma_j=1\) болсо фирма инновациялык товар чыгарып, туруктуу өтүү чыгымы \(\kappa\)’ны көтөрөт. \(\gamma_j=0\) болсо салттуу өндүрүш жүргүзүп, бул өтүү чыгымын төлөбөйт.
Бул формула ар бир активист фонд инвесторлордон алган капиталды көрсөтөт. \(\mu\), финансылык рынокторго катышкан инвестор үй чарбаларынын үлүшүн; \(\alpha_i\), инвестор активист фонддорго бөлгөн үлүштү; \(M\) болсо активист фонддордун санын билдирет.
Бул билдирүү активист фонддун пайдасын көрсөтөт. Активист фонд инвестор капиталы боюнча башкаруу акысы \(\phi\) алат; мунун ордуна фирмага кийлигишүү жана өтүү чыгымын азайтуу үчүн \(\kappa\) өлчөмүндө мониторинг/кийлигишүү чыгымын көтөрөт. Фонд рыногунда эркин кирүү болгондуктан тең салмак пайдасы нөлгө жакындайт.
Бул формула банк депозиттеринен ар бир активист фондго туура келген карыз алуу мүмкүнчүлүгүн көрсөтөт. \((1-\mu)\), фондулук рынокко түз катышпаган жана банкта депозит кармаган үй чарбаларынын үлүшү. Бул үлүш канчалык жогору болсо, активист фонддор колдоно ала турган төмөн чыгымдуу leverage ошончолук кең болушу мүмкүн.
Бул билдирүү инвестордун жалпы финансылык байлыгын көрсөтөт. Инвестор бир бөлүгүн активист фондго, бир бөлүгүн индекс фондуна салат; активист фонд үчүн башкаруу акысын төлөйт. Бул жердеги тандоо активист фонддун кирешеси менен индекс фондунун кирешесинин ортосундагы тең салмакка жараша аныкталат.
Бул инвестордун кайдыгерлик шарты. Тең салмакта инвестор активист фонддун акыдан кийинки кирешеси менен индекс фондунун кирешесинин ортосунда кайдыгер болот. Активист фонддун leverage аркылуу кирешеси өссө, инвестор активист фондго көбүрөөк капитал бөлүшү мүмкүн.
Бул теңдеме активист фонддор инновациялык фирмалардын санын кантип өзгөртөрүн көрсөтөт. \(M\), активист фонддор камтыган фирмалардын санын; \(\chi_c\), активист фонддор жок кезде рынок түзгөн инновациялык фирмалар массасын билдирет. Активист сектор benchmark деңгээлин ашса, экономикадагы инновациялык фирмалардын саны өсөт.
Бул шарт жыргалчылык өсүшү үчүн эки негизги талапты жыйынтыктайт. Активист фонддордун башкаруу акысы кийлигишүү чыгымдарын жаба тургандай жетиштүү жогору болушу керек. Ошол эле учурда инвестор үлүшү \(\mu\) өтө жогору болбошу керек; анткени баары инвестор болуп калса депозит базасы тарыйт жана активист фонддордун leverage мүмкүнчүлүгү төмөндөйт.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDF’тин 3. бетиндеги Figure 1 моделдин негизги түзүмүн көрсөтөт. Үй чарбалары бир убакта керектөөчү да, капитал берүүчү да болуп саналат. Финансылык ортомчулар үй чарбаларынын капиталын фирмаларга өткөрөт. Фирмалар болсо товар өндүрүп, керектөө пайдалуулугун жаратат. Бул жөнөкөй схема изилдөө жөн гана финансылык кирешени эмес, керектөө жыргалчылыгын да караарын көрсөтөт.
PDF’тин 15. бетиндеги Figure 2 инновациялык жана салттуу өндүрүш жүргүзгөн фирмалардын пайдасын жана социалдык пландоочу каалаган инновация деңгээлин салыштырат. График рыноктук тең салмак социалдык оптимумга караганда азыраак инновациялык фирма жаратышы мүмкүн экенин түшүндүрөт. Негизги билдирүү мындай: Фирмалар керектөөчүлөр инновациялык товарлардан алган бардык пайданы пайда катары ала албагандыктан, инновация жетишсиз болушу мүмкүн.
PDF’тин 18. бетиндеги Figure 3 активист фонддор киргенде инновациялык фирмалардын саны кандай өзгөрөрүн көрсөтөт. Сол панель активист фонддордун саны \(M\) benchmark деңгээл \(\chi_c\)’ден ашмайынча жалпы инновациялык фирмалардын саны өзгөрбөй турганын; бирок \(M>\chi_c\) болгондо инновациялык фирмалардын саны өсөрүн көрсөтөт. Оң панель активист колдоо алган фирмалар өтүү чыгымынан кутулгандыктан көбүрөөк артыкчылыкка ээ болорун көрсөтөт.
PDF’тин 22. бетиндеги Figure 4 активист фонд рыногунун тең салмак көлөмүн түшүндүрөт. Активист фонддордун саны көбөйгөн сайын инвестор капиталы жана банк кредити көбүрөөк фондго бөлүнөт; бул активист фонддордун киреше артыкчылыгын азайтат. Тең салмак активист фонддун кирешеси индекс фондунун кирешесине теңелгенде пайда болот.
PDF’тин 35. бетиндеги Figure 5 инвестор үлүшү \(\mu\) өскөндө эмне болорун көрсөтөт. Инвестор үлүшү өскөн сайын депозит базасы тарыйт, активист фонддордун leverage мүмкүнчүлүгү азаят, активист фонд рыногу кичирейет жана жыргалчылыктын өсүшү алсырайт. Бул график изилдөөнүн эң күтүүсүз билдирүүсүн колдойт: Баарынын фондулук рынокко көбүрөөк катышуусу ар бир моделде жыргалчылыкты өстүрбөшү мүмкүн; айрым үй чарбаларынын депозитте калышы активист каржылоо каналын күчөтүшү мүмкүн.
PDF’тин 36. бетиндеги Figure 6 башкаруу акысы \(\phi\)’нин таасирин көрсөтөт. Акы өтө төмөн болсо активист фонддор кийлигишүү чыгымын жаба албайт. Акы жетиштүү деңгээлге жеткенде активист фонд рыногу өсүп, жыргалчылык көбөйөт. Бирок акы механизми фонддордун туруктуулугун камсыз кылган деңгээлде гана пайдалуу; инвестор чыгымы жана фирма атаандаштыгы менен бирге бааланышы керек.
PDF’тин 37. бетиндеги Figure 7 өтүү чыгымы \(\kappa\)’нын таасирин көрсөтөт. Кызыктуусу, активист фонддордун жыргалчылыкка салымы төмөн өтүү чыгымдарында эмес, өтүү чыгымдары жогору болгон шарттарда маанилүүрөөк болот. Анткени төмөн чыгымдарда рынок өзү эле жетиштүү инновациялык өндүрүшкө жакындайт; жогорку чыгымдарда активист кийлигишүү көбүрөөк айырма жарата алат.
PDF’тин 38. бетиндеги Figure 8 керектөөчүлөрдүн инновациялык товарды артык көрүү интенсивдүүлүгү \(g\)’нин таасирин көрсөтөт. Артыкчылык өтө күчтүү болсо фирмалар буга чейин эле инновациялык өндүрүшкө өтөт; активист фонддорго муктаждык азаят. Артыкчылык орточо же салыштырмалуу алсыз болгондо рынок инновацияны жетишсиз өндүрөт жана активист фонддор көбүрөөк жыргалчылык салымын бере алат.
Эксперименттер Кантип Жүргүзүлгөн?
Бул изилдөө эксперименталдык же эмпирикалык маалымат анализи эмес. Автор теориялык жалпы тең салмак моделин түзүп, моделдин тең салмак шарттарын математикалык жактан изилдейт. Андан кийин айрым салыштырмалуу статикалык анализдер аркылуу параметрлер өзгөргөндө жыйынтыктар кандай кыймылдай турганын көрсөтөт.
Биринчи баскычта пассивдүү индекс фонду гана бар benchmark экономика чечилет. Бул экономикада фирмалар пайдасына карап инновациялык же салттуу өндүрүштү тандайт. Социалдык пландоочу көбүрөөк инновациялык фирма каалары; бирок рынок муну толук камсыздабай турганы көрсөтүлөт.
Экинчи баскычта активист фонддор кошулат. Активист фонддор фирмаларга кийлигишип, инновациялык өндүрүшкө өтүү чыгымын жок кыла алат. Бирок банк leverage жеткиликтүүлүгү жок болсо, активист фонддор пассивдүү индекс фонддоруна каршы атаандаштыкта жашай албайт. Анткени индекс фонддор активизмдин натыйжасынан пайда көрөт, бирок чыгымына катышпайт.
Үчүнчү баскычта банктар модельге киргизилет. Фондулук рынокко катышпаган аманат ээлери депозит берет. Банктар бул депозиттерди активист фонддорго төмөн чыгымдуу карыз катары берет. Бул кредит активист фонддорго инвестор капиталын leverage кылууга мүмкүнчүлүк түзөт. Натыйжада активист фонддордун кирешеси өсөт, фонддор рынокко кире алат жана көбүрөөк фирманы инновациялык өндүрүшкө багыттай алат.
Акыркы баскычта моделдин ар башка параметрлерге сезимталдыгы талданат: инвестор үлүшү \(\mu\), активист фонддун башкаруу акысы \(\phi\), инновациялык өндүрүшкө өтүү чыгымы \(\kappa\) жана керектөөчүлөрдүн инновациялык товарды артык көрүү интенсивдүүлүгү \(g\). Бул анализдер активист инвестиция кайсы шарттарда көбүрөөк натыйжалуу болушу мүмкүн экенин көрсөтөт.
Жыйынтыктар Эмнени Көрсөтөт?
Изилдөөнүн биринчи жыйынтыгы — рынок социалдык оптимумга салыштырмалуу жетишсиз инновация өндүрүшү мүмкүн. Керектөөчүлөр инновациялык товарларды жактырса да, фирмалар өтүү чыгымын көтөрүүгө каалабашы мүмкүн. Анткени керектөөчү пайдасынын баары фирма пайдасына айланбайт.
Экинчи жыйынтык — активист фонддор өзү эле жетишсиз. Активист фонддор фирмаларга кийлигишип, өтүү чыгымдарын азайта алат; бирок бул кийлигишүүнүн пайдасынан пассивдүү индекс фонддору да пайда көрөт. Бул free-rider көйгөйү активист фонддордун капитал тартуусун жана рынокто жашоосун кыйындатат.
Үчүнчү жыйынтык — банк депозиттеринен келген төмөн чыгымдуу leverage активист фонддордун тең салмагын өзгөртө алат. Активист фонддор карыз алып, максаттуу фирмаларда чоңураак позиция алат, кирешесин көтөрөт жана инвесторлор үчүн индекс фонддорго караганда жагымдуураак болот.
Төртүнчү жыйынтык — жыргалчылык өсүшү үчүн инвестор да, аманат ээси да керек. Инвесторлор активист фонддорго капитал берет жана башкаруу акысы аркылуу кийлигишүү чыгымдарын көтөрөт. Аманат ээлери болсо банктагы депозиттери аркылуу төмөн чыгымдуу leverage базасын камсыздайт. Бул эки топ бирге иштегенде активист фонддор реалдуу экономикадагы инновация тышкы таасирин азайта алат.
Бешинчи жыйынтык — чектелген фондулук рынокко катышуу ар дайым терс болбошу мүмкүн. Салттуу көз карашта көбүрөөк үй чарбасынын фондулук рынокко катышуусу финансылык өнүгүүнүн көрсөткүчү катары каралат. Бул моделде болсо инвестор үлүшү өтө өссө депозит базасы тарыйт; активист фонддордун leverage мүмкүнчүлүгү азайып, жыргалчылык өсүшү алсырайт.
Алтынчы жыйынтык — активист фонддор эң натыйжалуу болгон секторлор дайыма керектөөчү суроо-талабы өтө күчтүү секторлор эмес. Керектөөчүлөрдүн инновациялык товарга кызыгуусу өтө жогору болсо, фирмалар өзү эле инновация жасайт. Активист фонддор көбүрөөк керектөөчү артыкчылыгы бар, бирок рынок өзү жетиштүү инновация өндүрбөгөн орточо аймакта баалуулук жаратат.
Жетинчи жыйынтык — өтүү чыгымдары жогору болгондо активист фонддордун ролу маанилүүрөөк болушу мүмкүн. Анткени жогорку өтүү чыгымы фирмаларды инновациядан алыстатат. Активист фонддор бул чыгымды азайта алганда коомдук жыргалчылык айырмасы көбүрөөк көрүнөт.
Бул Эмне Үчүн Маанилүү?
Бул изилдөө финансылык рыноктордун реалдуу экономикадагы тышкы таасирлерди чечүү мүмкүнчүлүгү жөнүндө кызыктуу механизм сунуштайт. Адатта ESG же таасир инвестициясы талкууларында инвесторлор коомдук пайда мотивациясына ээ болушу керек деп кабыл алынат. Бул модель башкача мүмкүнчүлүктү изилдейт: Инвесторлор кирешени гана көздөсө да, туура финансылык ортомчулук түзүмү курулса, реалдуу экономикада жыргалчылык өсүшү пайда болушу мүмкүн.
Макаланын эң көңүл бурарлык жагы депозит ээлерине берген ролу. Депозитте калган үй чарбалары көбүнчө финансылык рынокторго катышпаган пассивдүү актёрлор катары көрүнөт. Бул моделде алардын депозити банктар аркылуу активист фонддордун leverage булагына айланат. Ошентип аманат ээлери активист фондго түз инвестиция салбаса да, активист трансформацияны каржылоодо кыйыр роль ойнойт.
Бул ыкма “финансылык өнүгүү = баары фондулук рынокко катышат” деген жөнөкөй көз карашты суроо астына коёт. Айрым учурларда экономикага инвесторлор да, депозит ээлери да керек болушу мүмкүн. Инвесторлор тобокелдүү жана акы төлөнүүчү активист каржылоону көтөрсө, депозит ээлери коопсуз аманат каналы аркылуу төмөн чыгымдуу каржылоону камсыз кылат.
Verianla окурманы үчүн негизги сабак мындай: Финансылык ортомчулар акчаны жөн гана бир жерден экинчи жерге өткөрбөйт. Туура түзүм курулганда банк депозити, активист фонд leverage жана фирма трансформациясынын ортосунда күтүүсүз жыргалчылык каналы пайда болушу мүмкүн.
Көңүл Буруучу Жагдайлар
Бул изилдөөнүн маанилүү чектөөлөрү бар.
Биринчиден, изилдөө теориялык модель. Реалдуу дүйнө маалыматтары менен сыналган эмпирикалык жыйынтык бербейт. Ошондуктан жыйынтыктар “далилденди” деп эмес, модель көрсөткөн механизм катары окулушу керек.
Экинчиден, моделде активист фонддор фирмаларга чындап жакшы багытта таасир бере алат деп болжолдонот. Реалдуу турмушта активист кийлигишүүлөр ар дайым коомдук жыргалчылыкты жогорулатпашы мүмкүн; кыска мөөнөттүү пайда басымы, эмгекке таасир, карыз тобокелдиги же стратегиялык жаңылыш багыттоо сыяктуу көйгөйлөр жаралышы мүмкүн.
Үчүнчүдөн, банктар депозиттерди активист фонддорго өтө төмөн чыгым менен бере алат деген божомол реалдуу дүйнөдө ар дайым жарактуу болбой калышы мүмкүн. Кредиттик тобокелдик, күрөө шарттары, жөнгө салуу, капитал талаптары жана рыноктук стресс бул каналды чектей алат.
Төртүнчүдөн, моделде инвесторлор жана фирмалар киреше/пайдага гана багытталган. Бул механизмди таза көрсөтүү үчүн пайдалуу; бирок реалдуу дүйнөдө инвесторлордун коомдук артыкчылыктары, репутация тынчсыздануулары, жөнгө салуучу басым жана саясаттык стимулдар да маанилүү болушу мүмкүн.
Бешинчиден, “чектелген фондулук рынокко катышуу пайдалуу болушу мүмкүн” деген жыйынтык туура эмес түшүнүлбөшү керек. Бул жалпы финансылык сабаттуулук же рынокко жеткиликтүүлүк маанисиз дегенди билдирбейт. Модель белгилүү бир финансылык ортомчулук механизминде депозит базасы активист leverage үчүн пайдалуу болушу мүмкүн экенин гана көрсөтөт.
Алтынчыдан, бул мазмун кандайдыр бир активист фонд, банк продукты, ESG фонду же инвестиция стратегиясы боюнча сунуш эмес. Конкреттүү инвестициялык чечимдер үчүн тобокелдик, чыгым, жөнгө салуу, фонд түзүмү жана көз карандысыз адистик баалоо керек.
Жыйынтык
Leverage, Engagement, and Welfare in Decentralised Financial Markets изилдөөсү активист инвестициянын реалдуу экономикадагы тышкы таасирлерди азайтуу мүмкүнчүлүгүнө жаңы көз караш сунуштайт. Моделдин негизги билдирүүсү — активист фонддор өзү эле жетишсиз. Пассивдүү фонддордун бекер пайдалануучу жүрүм-туруму жана активист кийлигишүүнүн чыгымы бул фонддордун рынокто жашоосун кыйындатат.
Бирок банк депозиттеринен келген төмөн чыгымдуу каржылоо активист фонддорго leverage бергенде абал өзгөрөт. Активист фонддор чоңураак позиция ала алат, инвесторлорго жогорураак салыштырмалуу киреше сунуштай алат жана фирмаларды көбүрөөк инновациялык өндүрүшкө багыттай алат. Натыйжада керектөөчү жыргалчылыгы өсүшү мүмкүн.
Макаланын эң оригинал салымы инвесторлор менен аманат ээлеринин толуктоочу ролун көрсөтүшү. Инвесторлор активист фонддордун чыгымын түз көтөрөт; аманат ээлери болсо төмөн чыгымдуу депозиттик каржылоо аркылуу leverage каналын камсыз кылат. Эки топтун бирге болушу моделде жыргалчылык өсүшүнүн шартына айланат.
Ошондуктан изилдөө финансылык рынокко катышуу талкуусуна көбүрөөк нюанстуу суроо кошот: Максат жөн гана көбүрөөк адамды фондулук рынокко тартуу болушу керекпи, же инвестор капиталы менен коопсуз аманат базасынын ортосунда экономикалык трансформацияны колдогон тең салмак түзүлүшү керекпи?
Verianla окурманы үчүн негизги билдирүү мындай: Айрым финансылык системаларда “пассивдүү” көрүнгөн депозит ээлери да реалдуу экономика трансформациясынын бир бөлүгү болушу мүмкүн. Банктар бул депозитти активист фонд leverage’ине айландырганда, кирешеге багытталган инвесторлор да инновация жана жыргалчылык өсүшүн жараткан механизмдин ичинде орун алышы мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Бул жазуу Yang Guoнун “Leverage, Engagement, and Welfare in Decentralised Financial Markets” аттуу академиялык иш долбооруна негизделип даярдалган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги көйгөйү, модели, формулалары, график билдирүүлөрү, жыйынтыктары жана чектөөлөрү Verianlaнын жарыялоо багытына ылайык жөнөкөйлөштүрүлүп, оригинал кыргыз редакциялык макалага айландырылган.
Текстте активист фонддор, банк депозиттери, leverage, финансылык ортомчулук, инновацияга өтүү, керектөөчү жыргалчылыгы, монополисттик атаандаштык жана чектелген фондулук рынокко катышуу темалары каралат. Бул мазмун инвестиция, банк иши, фонд тандоо, ESG стратегиясы же финансылык консультация боюнча кеңеш эмес. Конкреттүү чечимдер үчүн актуалдуу мыйзамдар, фонд документтери, тобокелдик профили, көз карандысыз финансылык анализ жана адистик баалоо эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген