

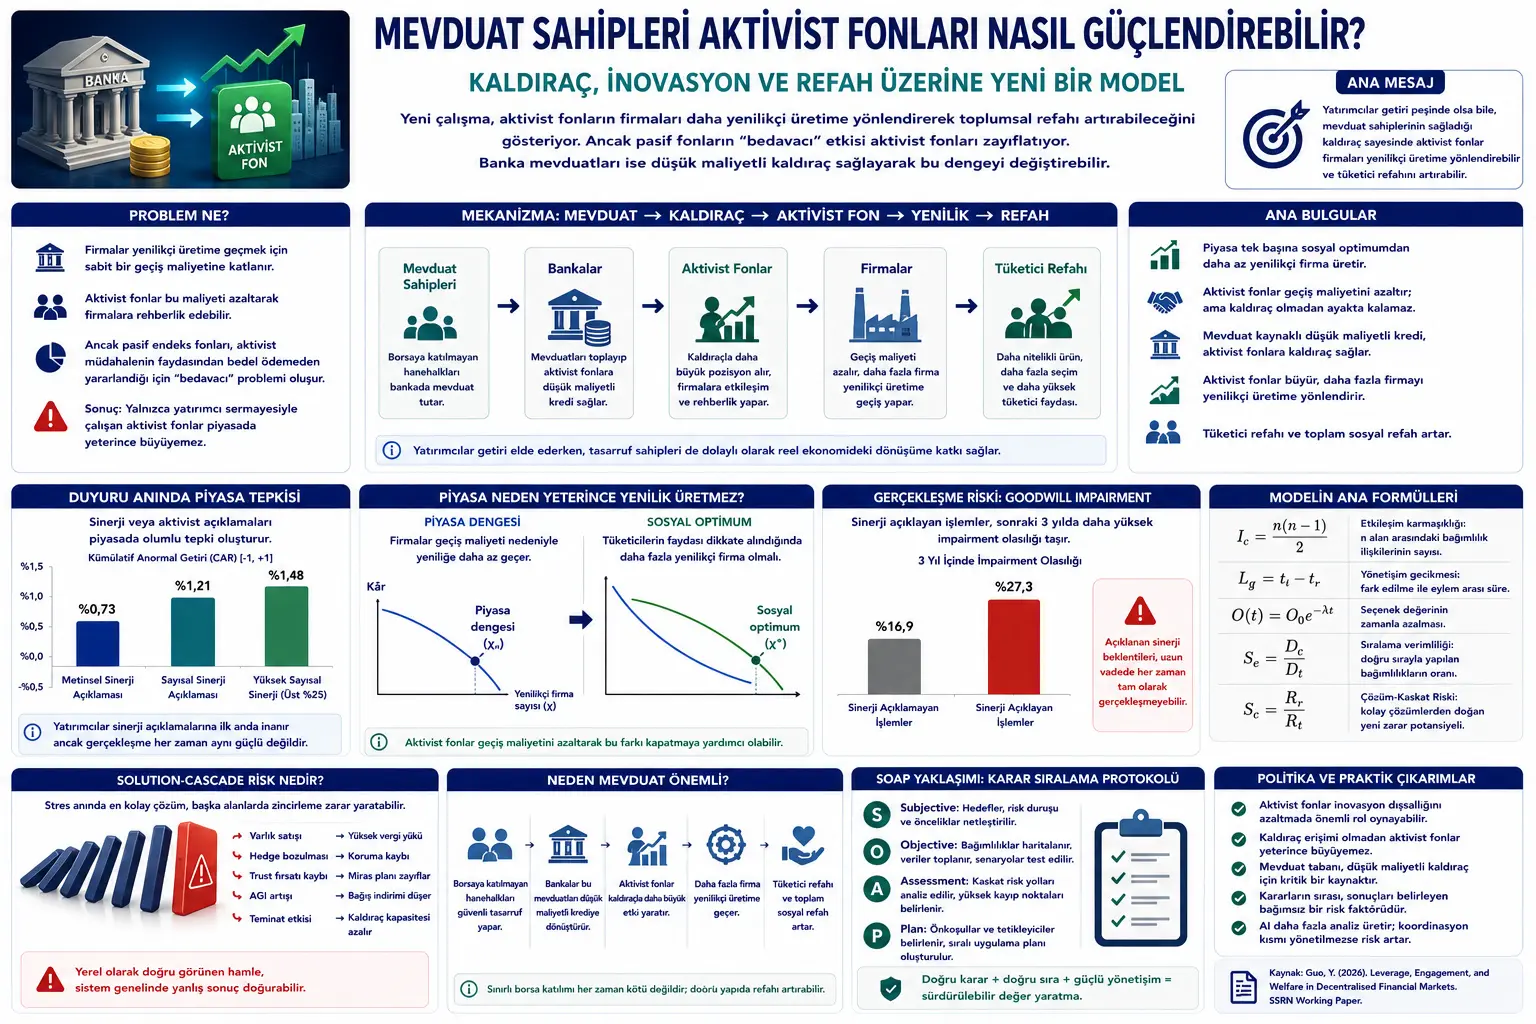
Bu yazı Yang Guo tərəfindən hazırlanmış “Leverage, Engagement, and Welfare in Decentralised Financial Markets” başlıqlı akademik tədqiqat layihəsi əsasında hazırlanıb. Tədqiqat; aktivist investisiya fondları, maliyyə vasitəçiliyi, depozit sistemi, leverage, şirkət davranışı, innovasiyaya keçid və ev təsərrüfatlarının rifahı arasındakı əlaqəni ümumi tarazlıq modeli ilə araşdırır.
Mətn maliyyə, investisiya, fond idarəçiliyi, ESG/təsir investisiyası, bank vasitəçiliyi və rifah iqtisadiyyatı kimi həssas sahələrə toxunduğu üçün bu yazı investisiya tövsiyəsi, fond seçimi təklifi, bank siyasəti tövsiyəsi və ya maliyyə məsləhətçiliyi deyil. Məqsəd tədqiqatın əsas fikrini Verianla oxucusu üçün sadə, orijinal və neytral Azərbaycan dilli redaksiya məzmununa çevirməkdir.
Tədqiqat empirik məlumat təhlili deyil. Müəllif şirkətlərdən, ev təsərrüfatlarından və maliyyə vasitəçilərindən ibarət nəzəri ümumi tarazlıq modeli qurur. Modeldə şirkətlər ənənəvi və ya innovativ istehsal arasında seçim edir. Ev təsərrüfatlarının bir hissəsi investor kimi bazarda iştirak etdiyi halda, bir hissəsi yalnız bank depoziti saxlayır. Aktivist fondlar isə şirkətlərə müdaxilə edərək innovativ istehsala keçid xərcini azaltmağa çalışırlar.
Maliyyə bazarlarında aktivist fondlar adətən şirkət rəhbərliyinə müdaxilə edən, strategiya dəyişikliyi tələb edən və ya şirkətlərin performansını artırmağa çalışan investorlar kimi tanınır. Bu tədqiqat aktivist fondlara başqa baxış bucağından yanaşır: Aktivist fondlar şirkətləri istehlakçılar üçün daha dəyərli olan innovativ istehsala yönəldərək ictimai rifahı artıra bilərmi?
Modelin başlanğıc nöqtəsi bu problemdir: Şirkətlər innovativ məhsul istehsal etmək üçün sabit keçid xərcinə qatlanmalıdır. Bu xərc yenidənqurma, yeni ixtisaslı işçi heyəti, rəhbərlik müqaviməti, uyğunlaşma prosesləri və ya əməliyyat transformasiyası kimi amilləri təmsil edir. İstehlakçılar innovativ məhsullara daha çox üstünlük versə belə, şirkətlər bu keçid xərcini tam ödəmək istəməyə bilər. Buna görə bazar ictimai baxımdan arzu olunandan daha az innovativ şirkət yarada bilər.
Aktivist fondlar burada işə qoşulur. Aktivist fond hədəf şirkətə investisiya edir, rəhbərliklə qarşılıqlı əlaqəyə girir və şirkətin innovativ istehsala keçid xərcini azaldır. Lakin problem budur: Aktivist fond bu müdaxilənin xərcini öz üzərinə götürdüyü halda, passiv indeks fondları da artan şirkət dəyərindən heç bir xərc ödəmədən faydalanırlar. Buna “free-rider”, yəni pulsuz faydalanan problemi deyilir. Buna görə yalnız investor kapitalı ilə işləyən aktivist fondlar bazarda kifayət qədər böyüyə bilmirlər.
Məqalənin əsas töhfəsi burada başlayır. Əgər bəzi ev təsərrüfatları fond bazarında birbaşa iştirak etməyib bank depoziti saxlayırsa, banklar bu depozitləri aktivist fondlara aşağı xərcli kredit kimi ötürə bilər. Aktivist fondlar bu kreditlə leverage istifadə edir, hədəf şirkətlərdə daha böyük mövqe tutur və investorlarına daha yüksək nisbi gəlir təqdim edə bilər. Beləliklə aktivist fondlar passiv indeks fondları ilə rəqabət apara, daha çox kapital cəlb edə və daha çox şirkəti innovativ istehsala yönəldə bilər.
Tədqiqatın diqqətçəkən nəticəsi budur: Məhdud fond bazarı iştirakçılığı adətən maliyyə bazarı çatışmazlığı kimi görülür. Lakin bu modeldə depozitdə qalan əmanət sahibləri aktivist fondların aşağı xərcli leverage istifadə etməsini mümkün etməklə real iqtisadiyyatda innovasiya xarici təsirini azalda bilər. Yəni depozit sahibləri passiv görünsələr də, bank kanalı vasitəsilə aktivist transformasiyanın maliyyələşdirilməsində dolayı rol oynaya bilərlər.
Problem Nədir?
İqtisadiyyatda istehlakçılar daha innovativ, daha keyfiyyətli və ya daha ekoloji məhsullara üstünlük verə bilərlər. Lakin şirkətlər bu məhsullara keçmək üçün xərc çəkməlidir. Yeni istehsal xətti qurmaq, əməkdaşları öyrətmək, idarəetmə strukturunu dəyişmək, yeni hesabat standartlarına uyğunlaşmaq və ya yeni texnologiyadan istifadə etmək sabit xərc yaradır.
Şirkət yalnız öz mənfəətinə baxarsa, istehlakçıların innovativ məhsullardan əldə etdiyi ümumi faydanın hamısını mənimsəyə bilməz. Monopolistik rəqabət şəraitində şirkət qiymət və satış vasitəsilə bəzi faydaları daxilləşdirir; lakin istehlakçı rifahının hamısını mənfəət kimi əldə edə bilmir. Buna görə özəl mənfəətlə sosial rifah arasında boşluq yaranır. Sosial planlaşdırıcı daha çox şirkətin innovativ istehsala keçməsini istəyə bilər; lakin bazar bunu öz-özünə kifayət qədər təmin etməyə bilər.
Aktivist fondlar bu boşluğu bağlaya biləcək kimi görünür. Çünki hədəf şirkətlərə investisiya edib rəhbərliklə qarşılıqlı əlaqəyə girərək keçid xərclərini azalda bilərlər. Məsələn, daha yaxşı idarə heyəti üzvləri təyin edə, əməliyyatları sadələşdirə, rəhbərlik müqavimətini azalda və ya strateji transformasiyanı sürətləndirə bilərlər.
Lakin aktivist fondun qarşılaşdığı iki əsas maneə var. Birincisi, passiv indeks fondları free-rider-dir. Aktivist fond şirkət dəyərini artırarsa, şirkətin səhmlərini saxlayan passiv fondlar da bundan faydalanır; amma aktivist müdaxilənin xərcini daşımırlar. İkincisi, aktivist fondun monitorinq və müdaxilə xərci var. İnvestorlar yalnız maliyyə gəlirinə baxırlarsa, bu xərci ödəyən aktivist fond əvəzinə daha ucuz indeks fonduna yönəlməyə meyilli ola bilərlər.
Buna görə məqalə bu sualı verir: Bütün investorlar yalnız gəlir dalınca gedərkən, yəni investorların xüsusi sosial fayda və ya “özünü yaxşı hiss etmə” motivasiyası olmadığı halda, aktivist fondlar real iqtisadiyyat xarici təsirlərini azalda biləcək qədər böyüyə bilərmi?
Metod Nə Təklif Edir?
Tədqiqat üç əsas iştirakçı qrupundan ibarət nəzəri ümumi tarazlıq modeli qurur.
1. Ev təsərrüfatları: Ev təsərrüfatları iki yerə bölünür. Bir qismi investordur və kapitalını aktivist fondlarla passiv indeks fondu arasında bölüşdürür. Digər qismi əmanətçidir və fond bazarında birbaşa iştirak etmək əvəzinə bankda depozit saxlayır.
2. Şirkətlər: Şirkətlər iki istehsal növündən birini seçirlər: ənənəvi məhsul və ya innovativ məhsul. Ev təsərrüfatları innovativ məhsullara daha çox üstünlük verirlər. Lakin innovativ istehsala keçmək sabit keçid xərci tələb edir.
3. Maliyyə vasitəçiləri: Sistemdə passiv indeks fondu, aktivist fondlar və banklar var. İndeks fondu bütün bazarı passiv şəkildə saxlayır. Aktivist fondlar hədəf şirkətlərə fokuslanır, rəhbərliklə qarşılıqlı əlaqəyə girir və innovativ istehsala keçid xərcini azaldır. Banklar isə depozit toplayıb aktivist fondlara aşağı xərcli kredit verə bilər.
Model üç mərhələdə irəliləyir. Əvvəlcə yalnız passiv indeks fondunun olduğu benchmark iqtisadiyyat araşdırılır. Bu iqtisadiyyatda bazar sosial optimumla müqayisədə daha az innovativ şirkət yaradır.
İkinci mərhələdə aktivist fondlar əlavə edilir; lakin bank leverage çıxışı yoxdur. Bu halda aktivist fondlar free-rider problemi və maliyyələşdirmə məhdudiyyəti səbəbindən bazarda qala bilmirlər. Nəticədə aktivist fond girişi baş vermir və rifah benchmark səviyyəsində qalır.
Üçüncü mərhələdə aktivist fondlara bank depozitlərindən gələn aşağı xərcli kreditə çıxış verilir. Bu leverage aktivist fondların hədəf şirkətlərdə daha böyük mövqe tutmasına və investorlarına daha cəlbedici gəlir təqdim etməsinə imkan verir. Beləliklə aktivist fondlar passiv indeks fondu ilə rəqabət apara, bazara daxil ola və innovativ şirkətlərin sayını artıra bilər.
Formullar Nəyi İzah Edir?
PDF sıx riyazi model ehtiva edir. Aşağıdakı formullar tədqiqatın əsas mexanizmini sadə, lakin orijinal notasiya ilə uyğun şəkildə göstərir.
Bu ifadə ev təsərrüfatının fayda funksiyasının əsas strukturunu verir. Ev təsərrüfatı həm müxtəlif məhsul çeşidlərindən, həm də numeraire maldan fayda əldə edir. Modeldə innovativ və ənənəvi məhsul çeşidləri CES tipli üstünlük strukturu daxilində nəzərdən keçirilir.
Bu büdcə məhdudiyyəti ev təsərrüfatının innovativ məhsullara, ənənəvi məhsullara və numeraire mala etdiyi xərclərin ümumi sərvəti \(W_i\)-ni aşa bilməyəcəyini göstərir. Burada \(\chi\) innovativ istehsal edən şirkətlər çoxluğunu təmsil edir.
Bu mənfəət funksiyası şirkətin innovativ və ya ənənəvi istehsal seçimini göstərir. \(\gamma_j=1\) olduqda şirkət innovativ məhsul istehsal edir və sabit keçid xərci \(\kappa\)-ya qatlanır. \(\gamma_j=0\) olduqda ənənəvi istehsal edir və bu keçid xərcini ödəmir.
Bu formula hər aktivist fondun investorlardan aldığı kapitalı göstərir. \(\mu\) maliyyə bazarlarında iştirak edən investor ev təsərrüfatlarının payını; \(\alpha_i\) investorun aktivist fondlara ayırdığı payı; \(M\) isə aktivist fondların sayını təmsil edir.
Bu ifadə aktivist fondun mənfəətini göstərir. Aktivist fond investor kapitalı üzərindən idarəetmə haqqı \(\phi\) alır; bunun müqabilində şirkətə müdaxilə etmək və keçid xərcini azaltmaq üçün \(\kappa\) qədər monitorinq/müdaxilə xərcinə qatlanır. Fond bazarında sərbəst giriş olduğuna görə tarazlıq mənfəəti sıfıra yaxınlaşır.
Bu formula bank depozitlərindən hər aktivist fonda düşən borclanma qabiliyyətini göstərir. \((1-\mu)\) fond bazarında birbaşa iştirak etməyən və bankda depozit saxlayan ev təsərrüfatlarının payıdır. Bu pay nə qədər yüksəkdirsə, aktivist fondların istifadə edə biləcəyi aşağı xərcli leverage bir o qədər geniş ola bilər.
Bu ifadə investorun ümumi maliyyə sərvətini göstərir. İnvestor bir hissəni aktivist fonda, bir hissəni indeks fonduna yatırır; aktivist fond üçün idarəetmə haqqı ödəyir. Buradakı seçim aktivist fond gəliri ilə indeks fond gəliri arasındakı tarazlığa görə müəyyən edilir.
Bu investorun laqeydlik şərtidir. Tarazlıqda investor aktivist fondun haqqdan sonrakı gəliri ilə indeks fond gəliri arasında laqeyd qalır. Aktivist fondun leverage sayəsində gəliri yüksələrsə, investor aktivist fonda daha çox kapital ayıra bilər.
Bu tənlik aktivist fondların innovativ şirkətlərin sayına necə təsir etdiyini göstərir. \(M\) aktivist fondların əhatə etdiyi şirkət sayını; \(\chi_c\) aktivist fondlar olmadıqda bazarın yaratdığı innovativ şirkətlər çoxluğunu təmsil edir. Aktivist sektor benchmark səviyyəsini aşarsa, iqtisadiyyatda innovativ şirkətlərin sayı artır.
Bu şərt rifah artımı üçün iki əsas şərti ümumiləşdirir. Aktivist fondların idarəetmə haqları müdaxilə xərclərini ödəyə biləcək qədər yüksək olmalıdır. Eyni zamanda investor payı \(\mu\) çox yüksək olmamalıdır; çünki hamı investor olarsa depozit bazası daralır və aktivist fondların leverage qabiliyyəti azalır.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-in 3-cü səhifəsindəki Figure 1 modelin əsas strukturunu göstərir. Ev təsərrüfatları həm istehlakçı, həm kapital təminatçısıdır. Maliyyə vasitəçiləri ev təsərrüfatlarının kapitalını şirkətlərə ötürür. Şirkətlər də məhsul istehsal edir və istehlak faydası yaradır. Bu sadə sxem tədqiqatın yalnız maliyyə gəlirini deyil, istehlak rifahını da nəzərə aldığını göstərir.
PDF-in 15-ci səhifəsindəki Figure 2 innovativ və ənənəvi istehsal edən şirkətlərin mənfəətlərini və sosial planlaşdırıcının üstünlük verdiyi innovasiya səviyyəsini müqayisə edir. Qrafik bazar tarazlığının sosial optimumla müqayisədə daha az innovativ şirkət yarada biləcəyini göstərir. Əsas mesaj budur: Şirkətlər istehlakçıların innovativ məhsullardan əldə etdiyi bütün faydanı mənfəət kimi mənimsəyə bilmədiyi üçün innovasiya yetərsiz qala bilər.
PDF-in 18-ci səhifəsindəki Figure 3 aktivist fondlar işə qoşulduqda innovativ şirkətlərin sayına necə təsir etdiyini göstərir. Sol panel aktivist fondların sayı \(M\) benchmark səviyyəsi \(\chi_c\)-ni aşmadıqca ümumi innovativ şirkət sayının dəyişmədiyini; lakin \(M>\chi_c\) olduqda innovativ şirkət sayının artdığını göstərir. Sağ panel aktivist dəstəkli şirkətlərin keçid xərcindən azad olduğu üçün daha üstün vəziyyətə gəldiyini göstərir.
PDF-in 22-ci səhifəsindəki Figure 4 aktivist fond bazarının tarazlıq ölçüsünü izah edir. Aktivist fondların sayı artdıqca investor kapitalı və bank krediti daha çox fond arasında bölünür; bu da aktivist fondların gəlir üstünlüyünü azaldır. Tarazlıq aktivist fond gəliri ilə indeks fond gəliri bərabərləşdikdə yaranır.
PDF-in 35-ci səhifəsindəki Figure 5 investor payı \(\mu\) artdıqda nə baş verdiyini göstərir. Investor payı artdıqca depozit bazası daralır, aktivist fondların leverage qabiliyyəti azalır, aktivist fond bazarı kiçilir və rifah artımı zəifləyir. Bu qrafik tədqiqatın ən gözlənilməz mesajını dəstəkləyir: Hər kəsin fond bazarında daha çox iştirak etməsi hər modeldə rifahı artırmaya bilər; bəzi ev təsərrüfatlarının depozitdə qalması aktivist fond maliyyələşdirmə kanalını gücləndirə bilər.
PDF-in 36-cı səhifəsindəki Figure 6 idarəetmə haqqı \(\phi\)-nin təsirini göstərir. Haqq çox aşağıdırsa aktivist fondlar müdaxilə xərcini ödəyə bilməz. Haqq kifayət səviyyəyə çatdıqda aktivist fond bazarı böyüyür və rifah artır. Lakin haqq mexanizmi yalnız fondların davamlılığını təmin etdiyi ölçüdə faydalıdır; investor xərci və şirkət rəqabəti ilə birlikdə qiymətləndirilməlidir.
PDF-in 37-ci səhifəsindəki Figure 7 keçid xərci \(\kappa\)-nın təsirini göstərir. Maraqlıdır ki, aktivist fondların rifah töhfəsi aşağı keçid xərclərində deyil, keçid xərclərinin yüksək olduğu hallarda daha mənalı olur. Çünki aşağı xərclərdə bazar artıq kifayət qədər innovativ istehsala yaxınlaşır; yüksək xərclərdə isə aktivist müdaxilə daha böyük fərq yarada bilər.
PDF-in 38-ci səhifəsindəki Figure 8 istehlakçıların innovativ məhsula üstünlük intensivliyi \(g\)-nin təsirini göstərir. Üstünlük çox güclü olduqda şirkətlər onsuz da innovativ istehsala yönəlir; aktivist fondlara çox ehtiyac qalmır. Üstünlük orta və ya nisbətən zəif olduqda isə bazar innovasiyanı yetərsiz istehsal edir və aktivist fondlar daha çox rifah töhfəsi verə bilər.
Təcrübələr Necə Aparılıb?
Bu tədqiqat eksperimental və ya empirik məlumat təhlili deyil. Müəllif nəzəri ümumi tarazlıq modeli qurur və modelin tarazlıq şərtlərini riyazi şəkildə araşdırır. Daha sonra bəzi müqayisəli statik təhlillərlə parametrlər dəyişdikdə nəticələrin necə hərəkət etdiyini göstərir.
İlk mərhələdə yalnız passiv indeks fondunun olduğu benchmark iqtisadiyyat həll edilir. Bu iqtisadiyyatda şirkətlər mənfəətlərinə görə innovativ və ya ənənəvi istehsalı seçirlər. Sosial planlaşdırıcının daha çox innovativ şirkət istədiyi, lakin bazarın bunu tam təmin etmədiyi göstərilir.
İkinci mərhələdə aktivist fondlar əlavə edilir. Aktivist fondlar şirkətlərə müdaxilə edərək innovativ istehsala keçid xərcini aradan qaldıra bilirlər. Lakin bank leverage çıxışı yoxdursa, aktivist fondlar passiv indeks fondları ilə rəqabətdə qala bilmirlər. Çünki indeks fondları aktivizmin nəticələrindən faydalanır, amma xərcinə qatlanmırlar.
Üçüncü mərhələdə banklar modelə daxil edilir. Fond bazarında iştirak etməyən əmanətçilər depozit təmin edir. Banklar bu depozitləri aktivist fondlara aşağı xərcli borc kimi ötürür. Bu kredit aktivist fondların investor kapitalını leverage etməsinə imkan verir. Beləliklə aktivist fondların gəliri artır, fondlar bazara daxil ola bilir və daha çox şirkəti innovativ istehsala yönəldə bilir.
Son mərhələdə modelin müxtəlif parametrlərə həssaslığı araşdırılır: investor payı \(\mu\), aktivist fond idarəetmə haqqı \(\phi\), innovativ istehsala keçid xərci \(\kappa\) və istehlakçıların innovativ məhsula üstünlük intensivliyi \(g\). Bu təhlillər aktivist investisiyanın hansı şərtlərdə daha təsirli ola biləcəyini göstərir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi bazarın sosial optimumla müqayisədə yetərsiz innovasiya yarada bilməsidir. İstehlakçılar innovativ məhsullara üstünlük versə belə, şirkətlər keçid xərcini öz üzərinə götürməyə istəksiz ola bilər. Çünki istehlakçı faydasının hamısı şirkət mənfəətinə çevrilmir.
İkinci nəticə aktivist fondların təkbaşına kifayət etməməsidir. Aktivist fondlar şirkətlərə müdaxilə edib keçid xərclərini azalda bilər; lakin bu müdaxilənin faydasından passiv indeks fondları da yararlanır. Bu free-rider problemi aktivist fondların kapital cəlb etməsini və bazarda yaşamasını çətinləşdirir.
Üçüncü nəticə bank depozitlərindən gələn aşağı xərcli leverage-in aktivist fondların tarazlığını dəyişə bilməsidir. Aktivist fondlar borclanaraq hədəf şirkətlərdə daha böyük mövqe tutur, gəlirlərini yüksəldir və investorlar üçün indeks fondlarına nisbətən daha cəlbedici olur.
Dördüncü nəticə rifah artımı üçün həm investorun, həm də əmanətçinin lazım olmasıdır. İnvestorlar aktivist fondlara kapital verir və idarəetmə haqları vasitəsilə müdaxilə xərclərini daşıyırlar. Əmanətçilər isə bankdakı depozitləri ilə aşağı xərcli leverage bazası yaradırlar. Bu iki qrup birlikdə işlədikdə aktivist fondlar real iqtisadiyyatdakı innovasiya xarici təsirini azalda bilər.
Beşinci nəticə məhdud fond bazarı iştirakçılığının həmişə mənfi olmaya bilməsidir. Ənənəvi baxışda daha çox ev təsərrüfatının fond bazarında iştirakı maliyyə inkişafının göstəricisi sayılır. Bu modeldə isə investor payı həddən artıq yüksələrsə depozit bazası daralır; aktivist fondların leverage qabiliyyəti azalır və rifah artımı zəifləyir.
Altıncı nəticə aktivist fondların ən təsirli olduğu sektorların həmişə istehlakçı tələbinin çox güclü olduğu sektorlar olmamasıdır. İstehlakçıların innovativ məhsula marağı çox yüksəkdirsə şirkətlər onsuz da innovasiya edir. Aktivist fondlar daha çox istehlakçı üstünlüyünün mövcud olduğu, lakin bazarın təkbaşına kifayət qədər innovasiya yaratmadığı orta zonada dəyər yaradır.
Yeddinci nəticə keçid xərcləri yüksək olduqda aktivist fondların rolunun daha vacib ola bilməsidir. Çünki yüksək keçid xərci şirkətləri innovasiyadan uzaq saxlayır. Aktivist fondlar bu xərci azalda bildikdə sosial rifah fərqi daha görünən olur.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə bazarlarının real iqtisadiyyat xarici təsirlərini həll etmə qabiliyyəti haqqında maraqlı mexanizm təklif edir. Adətən ESG və ya təsir investisiyası müzakirələrində investorların sosial fayda motivasiyasına malik olması fərz edilir. Bu model isə fərqli ehtimalı araşdırır: İnvestorlar yalnız gəlir ardınca getsələr belə, düzgün maliyyə vasitəçiliyi strukturu qurularsa real iqtisadiyyatda rifah artımı yarana bilər.
Məqalənin ən diqqətçəkən tərəfi depozit sahiblərinə verdiyi roldur. Depozitdə qalan ev təsərrüfatları adətən maliyyə bazarlarında iştirak etməyən passiv aktorlar kimi görülür. Bu modeldə isə onların depozitləri banklar vasitəsilə aktivist fondların leverage mənbəyinə çevrilir. Beləliklə əmanətçilər birbaşa aktivist fond investisiyası etməsələr də, aktivist transformasiyanın maliyyələşdirilməsində dolayı rol oynayırlar.
Bu yanaşma “maliyyə inkişafı = hamının fond bazarında iştirakı” kimi sadə baxışı sorğulayır. Bəzi hallarda iqtisadiyyatın həm investorlara, həm də depozit sahiblərinə ehtiyacı ola bilər. İnvestorlar riskli və ödənişli aktivist maliyyələşdirməni daşıdığı halda, depozit sahibləri təhlükəsiz əmanət kanalı üzərindən aşağı xərcli maliyyə təmin edir.
Verianla oxucusu üçün əsas dərs budur: Maliyyə vasitəçiləri yalnız pulu bir yerdən başqa yerə daşımırlar. Düzgün struktur qurulduqda bank depoziti, aktivist fond leverage-i və şirkət transformasiyası arasında gözlənilməz rifah kanalı yarana bilər.
Diqqət Edilməli Məqamlar
Bu tədqiqatın mühüm məhdudiyyətləri var.
Birincisi, tədqiqat nəzəri modeldir. Real dünya məlumatları ilə sınaqdan keçirilmiş empirik nəticə təqdim etmir. Buna görə nəticələr “sübut edildi” kimi deyil, modelin göstərdiyi mexanizm kimi oxunmalıdır.
İkincisi, modeldə aktivist fondların şirkətlərə həqiqətən daha yaxşı istiqamətdə təsir edə bildiyi fərz olunur. Real həyatda aktivist müdaxilələr həmişə ictimai rifahı artırmaya bilər; qısamüddətli mənfəət təzyiqi, əmək qüvvəsinə təsirlər, borclanma riski və ya strateji yanlış istiqamətləndirmə kimi problemlər yarana bilər.
Üçüncüsü, bankların depozitləri aktivist fondlara çox aşağı xərclə ötürə bildiyi fərziyyəsi real dünyada həmişə keçərli olmaya bilər. Kredit riski, təminat şərtləri, tənzimləmə, kapital tələbləri və bazar stresi bu kanalı məhdudlaşdıra bilər.
Dördüncüsü, modeldə investorlar və şirkətlər yalnız gəlir/mənfəət yönümlüdür. Bu, mexanizmi aydın göstərmək üçün faydalıdır; lakin real dünyada investorların sosial üstünlükləri, reputasiya qayğıları, tənzimləyici təzyiq və siyasət stimulları da vacib ola bilər.
Beşincisi, “məhdud fond bazarı iştirakçılığı faydalı ola bilər” nəticəsi yanlış başa düşülməməlidir. Bu nəticə ümumilikdə maliyyə savadlılığının və ya bazara çıxışın əhəmiyyətsiz olması demək deyil. Model yalnız müəyyən maliyyə vasitəçiliyi mexanizmində depozit bazasının aktivist leverage üçün faydalı ola biləcəyini göstərir.
Altıncısı, bu məzmun hər hansı aktivist fond, bank məhsulu, ESG fondu və ya investisiya strategiyası üçün tövsiyə deyil. Konkret investisiya qərarları üçün risk, xərc, tənzimləmə, fond strukturu və müstəqil ekspert qiymətləndirməsi tələb olunur.
Nəticə
Leverage, Engagement, and Welfare in Decentralised Financial Markets tədqiqatı aktivist investisiyanın real iqtisadiyyat xarici təsirlərini azaltmaq qabiliyyətinə yeni baxış gətirir. Modelin əsas mesajı aktivist fondların təkbaşına kifayət etməməsidir. Passiv fondların free-rider davranışı və aktivist müdaxilənin xərci bu fondların bazarda yaşamasını çətinləşdirir.
Lakin bank depozitlərindən gələn aşağı xərcli maliyyələşdirmə aktivist fondlara leverage verdikdə mənzərə dəyişir. Aktivist fondlar daha böyük mövqe tuta, investorlarına daha yüksək nisbi gəlir təqdim edə və şirkətləri daha innovativ istehsala yönəldə bilər. Beləliklə istehlakçı rifahı arta bilər.
Məqalənin ən orijinal töhfəsi investorlarla əmanətçilər arasındakı tamamlayıcılığı göstərməsidir. İnvestorlar aktivist fondların xərcini birbaşa daşıyır; əmanətçilər isə aşağı xərcli depozit maliyyələşdirməsi ilə leverage kanalını təmin edirlər. Hər iki qrupun birlikdə mövcudluğu modeldə rifah artımının şərtinə çevrilir.
Buna görə tədqiqat maliyyə bazarında iştirak müzakirəsinə daha incə sual əlavə edir: Məqsəd yalnız daha çox insanı fond bazarına cəlb etmək olmalıdır, yoxsa investor kapitalı ilə təhlükəsiz əmanət bazası arasında iqtisadi transformasiyanı dəstəkləyən tarazlıq qurulmalıdır?
Verianla oxucusu üçün əsas mesaj budur: Bəzi maliyyə sistemlərində “passiv” görünən depozit sahibləri belə real iqtisadiyyat transformasiyasının bir hissəsi ola bilər. Banklar bu depoziti aktivist fond leverage-inə çevirdikdə, gəlir yönümlü investorların belə innovasiya və rifah artımı yaradan mexanizmdə yer alması mümkün ola bilər.
Mənbə və Metod Qeydi
Bu yazı Yang Guo-nun “Leverage, Engagement, and Welfare in Decentralised Financial Markets” başlıqlı akademik tədqiqat layihəsinə əsaslanaraq hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas problemi, modeli, formulları, qrafik mesajları, nəticələri və məhdudiyyətləri Verianla nəşr xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya məqaləsinə çevrilib.
Mətndə aktivist fondlar, bank depozitləri, leverage, maliyyə vasitəçiliyi, innovasiyaya keçid, istehlakçı rifahı, monopolistik rəqabət və məhdud fond bazarı iştirakçılığı mövzuları müzakirə olunur. Bu məzmun investisiya, bankçılıq, fond seçimi, ESG strategiyası və ya maliyyə məsləhətçiliyi tövsiyəsi deyil. Konkret qərarlar üçün aktual qanunvericilik, fond sənədləri, risk profili, müstəqil maliyyə təhlili və ekspert qiymətləndirməsi nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib