

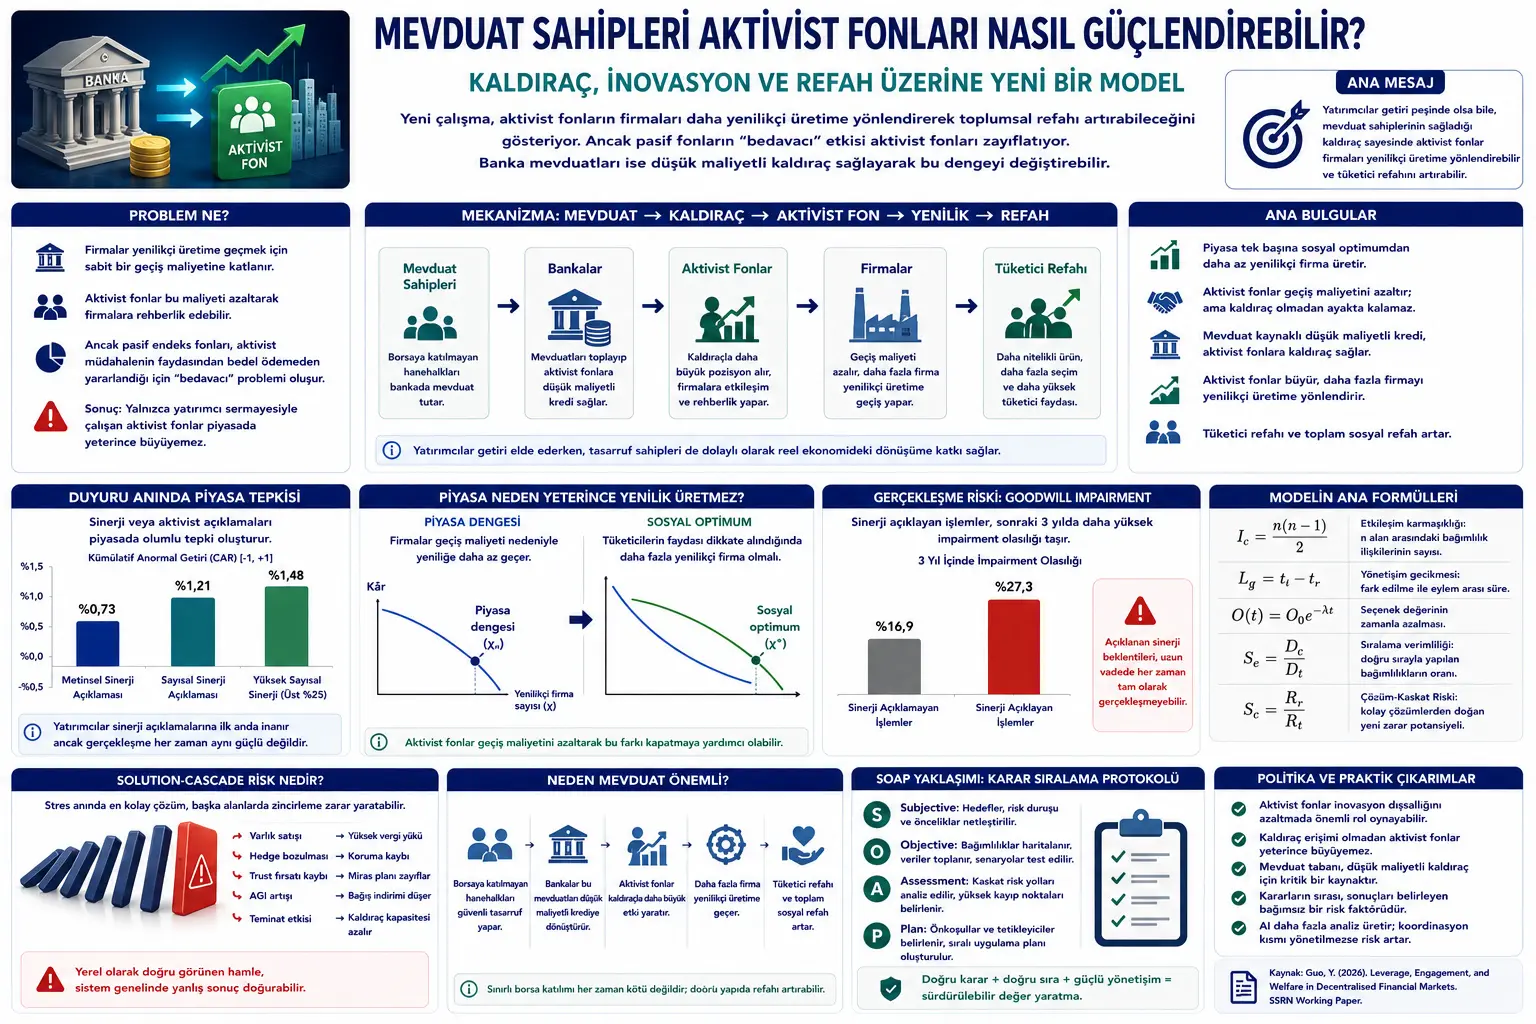
Ин навишта бар асоси тарҳи таҳқиқоти Yang Guo бо унвони «Leverage, Engagement, and Welfare in Decentralised Financial Markets» омода шудааст. Таҳқиқот робитаи фондҳои фаъол, миёнаравии молиявӣ, пасандоз, leverage, рафтори ширкат, гузариши навоварӣ ва некуаҳволии хонаводаҳоро бо модели тавозуни умумӣ меомӯзад.
Азбаски матн ба молия, сармоягузорӣ, идораи фонд, ESG/impact, миёнаравии бонкӣ ва иқтисоди некуаҳволӣ дахл мекунад, ин навишта тавсияи сармоягузорӣ, интихоби фонд, сиёсати бонкӣ ё машварати молиявӣ нест. Ҳадаф табдил додани ғояи асосӣ ба муҳтавои сода, аслӣ ва бетарафи таҳририи тоҷикӣ барои хонандаи Verianla аст.
Таҳқиқот эмпирикӣ нест. Муаллиф модели назариявии тавозуни умумиро аз ширкат, хонавода ва миёнарав месозад. Ширкат байни истеҳсоли анъанавӣ ва навовар интихоб мекунад. Баъзе хонаводаҳо сармоягузор ва дигарон танҳо пасандоздоранд. Фондҳои фаъол бо дахолат хароҷоти гузаришро кам мекунанд.
Дар бозорҳои молиявӣ фондҳои фаъол ҳамчун сармоягузорони дахолаткунанда ба идораи ширкат ва талабгори тағйири стратегия шинохта мешаванд. Таҳқиқот саволи дигар медиҳад: оё онҳо бо равона кардани ширкатҳо ба истеҳсоли навовари барои истеъмолкунанда арзишманд некуаҳволии иҷтимоиро зиёд мекунанд?
Нуқтаи оғоз: ширкат барои маҳсулоти навовар хароҷоти собити гузариш дорад — бозсозӣ, мутахассиси нав, муқовимати идоракунӣ, мутобиқат ё табдили амалиёт. Ҳатто бо бартарии истеъмолкунанда ширкат намехоҳад тамоми хароҷотро гирад; бозор аз сатҳи иҷтимоан матлуб камтар навоварӣ месозад.
Фонди фаъол ба ширкати ҳадаф сармоя гузошта, бо роҳбарият кор ва хароҷоти гузаришро кам мекунад. Аммо index fund-и пассив аз афзоиши арзиш ройгон баҳра мегирад; ин free-rider аст. Пас фонди танҳо бо сармояи сармоягузорон коркунанда кофӣ калон намешавад.
Саҳми асосӣ: хонаводаҳои берун аз биржа пасандоз мегузоранд ва бонк онро ҳамчун қарзи арзон ба фондҳои фаъол медиҳад. Онҳо leverage, мавқеи калон ва бозгашти нисбии баландтар мегиранд; бо index fund рақобат, сармоя ҷалб ва ширкатҳои бештарро навовар мекунанд.
Натиҷаи ҷолиб: иштироки маҳдуди биржа одатан камбудӣ аст, аммо дар модел пасандоздорони «пассив» тавассути leverage-и арзон externality-и навовариро кам мекунанд. Онҳо аз канали бонкӣ табдили фаъолро ғайримустақим маблағ медиҳанд.
Мушкил чист?
Истеъмолкунанда маҳсулоти навовар, босифат ё сабзро мехоҳад, аммо ширкат барои хатти нав, омӯзиш, идоракунӣ, стандарт ё технология хароҷоти собит медиҳад.
Ширкати фоидамеҳвар тамоми манфиати истеъмолкунандаро гирифта наметавонад. Дар рақобати монополистӣ қисмеро дар нарху фурӯш мегирад, аммо на ҳамаашро. Байни фоидаи хусусӣ ва некуаҳволии иҷтимоӣ холигӣ мемонад.
Фондҳои фаъол метавонанд бо таъини аъзои беҳтари шӯро, содакунӣ, кам кардани муқовимат ё тезонидани стратегия хароҷоти гузаришро паст кунанд.
Аммо ду монеа ҳаст: index fund ройгон баҳра мегирад ва фонди фаъол хароҷоти мониторинг дорад. Сармоягузори танҳо бозгаштҷӯ метавонад index-и арзонро интихоб кунад.
Савол: агар ҳамаи сармоягузорон танҳо бозгашт хоҳанд ва ангезаи иҷтимоӣ надошта бошанд, оё фондҳои фаъол барои кам кардани externality-и воқеӣ калон мешаванд?
Усул чӣ пешниҳод мекунад?
Модели тавозуни умумӣ се гурӯҳи асосӣ дорад.
1. Хонаводаҳо: Гурӯҳе сармоягузор ва сармояро байни фонди фаъол ва index тақсим мекунад; дигарон пасандоздор ва берун аз биржаанд.
2. Ширкатҳо: Истеҳсоли анъанавӣ ё навоварро интихоб мекунанд. Хонавода навовариро бештар мехоҳад, аммо гузариш хароҷоти собит дорад.
3. Миёнаравони молиявӣ: Index fund бозорро пассив нигоҳ медорад; фондҳои фаъол ба ширкат дахолат мекунанд; бонк пасандозро ҷамъ ва ба онҳо қарзи арзон медиҳад.
Модел се марҳила дорад. Аввал benchmark бо танҳо index fund: навоварӣ аз optimum камтар аст.
Дуюм фондҳои фаъол бе leverage-и бонк илова мешаванд. Аз сабаби free-rider ва маҳдудияти маблағ онҳо зинда намемонанд; вуруд нест ва некуаҳволӣ benchmark мемонад.
Сеюм қарзи арзони аз пасандоз ба фондҳо дода мешавад. Leverage мавқеъ ва бозгаштро зиёд мекунад; фонд бо index рақобат ва вуруд карда, ширкатҳои бештарро навовар мекунад.
Формулаҳо чиро шарҳ медиҳанд?
PDF модели математикии зич дорад. Формулаҳои зер механизми асосиро бо notation-и аслӣ нишон медиҳанд.
Ин функсияи фоидаи хонавода аст. Он аз навъҳои маҳсулот ва моли numeraire манфиат мегирад; маҳсулоти навовар ва анъанавӣ дар preference-и CES ҳастанд.
Маҳдудияти буҷет мегӯяд, хароҷоти маҳсулоти навовар, анъанавӣ ва numeraire аз сарвати \(W_i\) зиёд нашавад. \(\chi\) маҷмӯи ширкатҳои навовар аст.
Функсияи фоида интихоби истеҳсолро медиҳад. Агар \(\gamma_j=1\) бошад, ширкат навовар ва хароҷоти собити \(\kappa\) медиҳад; агар \(\gamma_j=0\) бошад, анъанавӣ ва бе ин хароҷот аст.
Ин сармояи ҳар фонди фаъолро аз сармоягузорон медиҳад. \(\mu\) ҳиссаи хонаводаҳои иштироккунанда, \(\alpha_i\) ҳиссаи ҷудошуда ва \(M\) шумораи фондҳост.
Ин фоидаи фонд аст. Фонд fee-и \(\phi\) мегирад ва хароҷоти дахолати \(\kappa\) медиҳад. Бо вуруди озод фоидаи тавозун ба сифр наздик мешавад.
Ин иқтидори қарз аз пасандоз барои ҳар фонд аст. \((1-\mu)\) ҳиссаи хонаводаҳои ғайрииштироккунанда аст; ҳар қадар зиёд бошад, leverage-и арзон васеътар мешавад.
Ин сарвати молиявии сармоягузор аст: қисми фонд, қисми index, fee ва воҳиди ибтидоӣ. Интихоб аз тавозуни бозгаштҳо вобаста аст.
Ин шарти бетафовутии сармоягузор аст. Дар тавозун бозгашти баъди fee-и фонд ба index баробар аст; leverage метавонад allocation-ро зиёд кунад.
Ин таъсири фондҳоро ба шумораи ширкатҳои навовар медиҳад. \(M\) фарогирии фонд ва \(\chi_c\) benchmark аст. Агар бахш benchmark-ро гузарад, навоварӣ меафзояд.
Ин ду шарти афзоиши некуаҳволиро ҷамъбаст мекунад: fee бояд барои хароҷоти дахолат кофӣ бошад ва ҳиссаи сармоягузор \(\mu\) аз ҳад баланд набошад, вагарна базаи пасандоз ва leverage танг мешавад.
Паёми асосии график, ҷадвал ва схема
Дар саҳифаи 3-и PDF Figure 1, сохторро нишон медиҳад: хонавода ҳам истеъмолкунанда ва ҳам таъминкунандаи сармоя, миёнарав интиқолдиҳанда ва ширкат истеҳсолкунанда аст. Модел баробари бозгашт некуаҳволии истеъмолро мебинад.
Дар саҳифаи 15 Figure 2, фоидаи ширкатҳои навовару анъанавӣ ва сатҳи дилхоҳи social planner-ро муқоиса мекунад. Бозор аз optimum камтар навоварӣ мекунад, зеро ширкат тамоми манфиати истеъмолкунандаро гирифта наметавонад.
Дар саҳифаи 18 Figure 3, таъсири фондҳо ба шумораи ширкатҳои навоварро нишон медиҳад. То вақте \(M\) аз \(\chi_c\) нагузарад, шумора тағйир намеёбад; ҳангоми \(M>\chi_c\) зиёд мешавад. Ширкатҳои дастгиришуда аз хароҷоти гузариш озоданд.
Дар саҳифаи 22 Figure 4, андозаи тавозунии бозори фондро медиҳад. Бо зиёд шудани фондҳо сармоя ва қарз бештар тақсим ва бартарии бозгашт кам мешавад; тавозун ҳангоми баробарии бозгашт бо index аст.
Дар саҳифаи 35 Figure 5, афзоиши ҳиссаи сармоягузор \(\mu\)-ро нишон медиҳад: пасандоз, leverage, бозори фонд ва афзоиши некуаҳволӣ кам мешаванд. Паёми ғайричашмдошт: иштироки бештари ҳама дар биржа дар ҳар модел беҳбуд намедиҳад.
Дар саҳифаи 36 Figure 6, таъсири fee-и \(\phi\) аст. Fee-и паст хароҷотро намепӯшонад; сатҳи кофӣ бозор ва некуаҳволиро зиёд мекунад, аммо бо хароҷоти сармоягузор ва рақобат бояд якҷоя арзёбӣ шавад.
Дар саҳифаи 37 Figure 7, таъсири хароҷоти гузариши \(\kappa\) аст. Саҳми фонд ҳангоми хароҷоти баланд муҳимтар аст, зеро дар сатҳи паст бозор худ ба навоварӣ наздик мешавад.
Дар саҳифаи 38 Figure 8, таъсири шиддати preference-и \(g\) аст. Preference-и хеле қавӣ ширкатро худ навовар мекунад; дар сатҳи миёна фондҳо саҳми бештари некуаҳволӣ доранд.
Озмоишҳо чӣ гуна анҷом дода шуданд?
Ин таҳлили эмпирикӣ нест. Муаллиф модели назариявии тавозуни умумӣ ва шартҳои тавозунро математикӣ меомӯзад ва comparative statics иҷро мекунад.
Аввал benchmark бо index fund ҳал мешавад. Ширкат аз рӯйи фоида навовар ё анъанавӣ мешавад; social planner ширкатҳои навовари бештар мехоҳад.
Дуюм фондҳои фаъол дохил мешаванд ва хароҷоти гузаришро кам мекунанд, аммо бе leverage дар муқобили index зинда намемонанд, зеро index аз натиҷа ройгон баҳра мегирад.
Сеюм бонкҳо дохил мешаванд. Пасандоздорони берун аз биржа маблағ медиҳанд; бонк онро ҳамчун қарзи арзон ба фонд мебарад; leverage бозгашт ва вуруди фонд ва навовариро зиёд мекунад.
Дар охир ҳассосият ба \(\mu\), fee-и \(\phi\), хароҷоти \(\kappa\) ва preference-и \(g\) санҷида мешавад, то шароити таъсирпазирӣ маълум гардад.
Натиҷаҳо чиро нишон медиҳанд?
Натиҷаи аввал: бозор нисбат ба optimum навоварии нокофӣ медиҳад. Истеъмолкунанда навовариро мехоҳад, аммо ширкат тамоми манфиатро ба фоида табдил намедиҳад.
Натиҷаи дуюм: фондҳои фаъол танҳо кофӣ нестанд. Index-и пассив аз дахолат ройгон баҳра мегирад ва free-rider ҷалби сармояро душвор мекунад.
Натиҷаи сеюм: leverage-и арзон аз пасандози бонк тавозунро дигар мекунад. Фонд мавқеи калон, бозгашти баланд ва ҷолибияти бештар нисбат ба index мегирад.
Натиҷаи чорум: барои некуаҳволӣ ҳам сармоягузор ва ҳам пасандоздор лозиманд. Якум сармоя ва fee, дуюм базаи leverage-и арзон медиҳад; якҷоя externality-и навовариро кам мекунанд.
Натиҷаи панҷум: иштироки маҳдуди биржа ҳамеша бад нест. Агар ҳиссаи сармоягузор аз ҳад боло равад, пасандоз ва leverage кам шуда, некуаҳволӣ заиф мегардад.
Натиҷаи шашум: фондҳо дар соҳаи preference-и хеле қавӣ муҳимтарин нестанд, зеро ширкат худ навовар мешавад. Онҳо дар минтақаи миёна, ки талаб ҳаст, вале навоварӣ нокофист, арзиш месозанд.
Натиҷаи ҳафтум: ҳангоми хароҷоти баланди гузариш нақши фонд калонтар аст, зеро коҳиши хароҷот фарқи бештари иҷтимоӣ месозад.
Чаро ин муҳим аст?
Таҳқиқот механизми ҷолиби ҳалли externality-и иқтисоди воқеиро пешниҳод мекунад. Дар ESG одатан ангезаи иҷтимоии сармоягузор фарз мешавад; модел нишон медиҳад, ки ҳатто бозгаштҷӯён бо меъмории дуруст некуаҳволӣ меафзоянд.
Нақши пасандоздор ҷолиб аст. Онҳо пассив менамоянд, аммо пасандоз тавассути бонк leverage-и фонд мешавад ва табдили фаъолро ғайримустақим маблағ медиҳад.
Ин назарияи «рушди молиявӣ = иштироки ҳама дар биржа»-ро зери суол мебарад. Иқтисод метавонад ҳам сармоягузори хавфпазир ва ҳам пасандоздори таъминкунандаи маблағи арзонро талаб кунад.
Дарси асосӣ барои хонандаи Verianla: миёнарав танҳо пулро намегузаронад. Бо сохтори дуруст байни пасандоз, leverage-и фонд ва табдили ширкат канали ғайричашмдошти некуаҳволӣ пайдо мешавад.
Нуктаҳои қобили таваҷҷуҳ
Таҳқиқот маҳдудиятҳои муҳим дорад.
Аввал, ин модели назариявист ва натиҷаи эмпирикии воқеӣ надорад. Натиҷаҳо механизми моделанд, на «исбот».
Дуюм, модел фарз мекунад дахолати фонд ширкатро беҳтар мекунад. Дар воқеият фаъолӣ метавонад фишори фоидаи кӯтоҳмуддат, таъсири меҳнатӣ, қарз ё стратегияи нодуруст созад.
Сеюм, қарзи хеле арзони бонк ба фонд ҳамеша воқеӣ нест. Хавфи қарз, гарав, танзим, сармоя ва стресси бозор каналро маҳдуд мекунанд.
Чорум, сармоягузор ва ширкат танҳо бозгашт/фоидаҷӯанд. Дар воқеият preference-и иҷтимоӣ, обрӯ, танзим ва ангезаҳои сиёсӣ низ муҳиманд.
Панҷум, «иштироки маҳдуд муфид аст» маънои беаҳамиятии савод ё дастрасиро надорад. Танҳо дар механизми муайян базаи пасандоз барои leverage муфид аст.
Шашум, ин тавсияи ягон фонд, маҳсулоти бонкӣ, ESG ё стратегия нест. Қарор ба хавф, хароҷот, танзим, сохтори фонд ва арзёбии мустақил ниёз дорад.
Хулоса
Leverage, Engagement, and Welfare in Decentralised Financial Markets ба тавоноии сармоягузории фаъол барои кам кардани externality нигоҳи нав медиҳад. Фонд танҳо кофӣ нест; free-rider ва хароҷоти дахолат зинда монданро душвор мекунанд.
Аммо маблағи арзони пасандоз leverage медиҳад: фонд мавқеи калон, бозгашти нисбии бештар ва роҳнамоии навоварии ширкатро мегирад; некуаҳволии истеъмолкунанда меафзояд.
Саҳми аслӣ пурракунандагии сармоягузор ва пасандоздор аст. Якум хароҷоти фондро мустақим, дуюм канали leverage-ро ғайримустақим таъмин мекунад. Ҳузури ҳар ду шарти афзоиши некуаҳволист.
Таҳқиқот саволи дақиқтар медиҳад: ҳадаф танҳо ҷалби одамони бештар ба биржа бошад ё тавозуни сармояи сармоягузор ва пасандози бехатаре, ки табдили иқтисодиро дастгирӣ мекунад?
Паёми асосӣ барои хонандаи Verianla: дар баъзе низомҳо пасандоздорони «пассив» ҳам қисми табдили иқтисоди воқеӣ мешаванд. Вақте бонк пасандозро ба leverage-и фонд табдил медиҳад, ҳатто сармоягузори бозгаштҷӯ метавонад навоварӣ ва некуаҳволӣ созад.
Ёддошт дар бораи манбаъ ва усул
Ин навишта бар асоси тарҳи таҳқиқоти Yang Guo бо унвони «Leverage, Engagement, and Welfare in Decentralised Financial Markets» омода шудааст. Муҳтаво тарҷумаи калима ба калима нест; мушкил, модел, формулаҳо, паёми графикҳо, натиҷа ва маҳдудиятҳо мутобиқ ба равияи Verianla сода ва ба мақолаи аслии таҳририи тоҷикӣ табдил дода шудаанд.
Матн фондҳои фаъол, пасандози бонкӣ, leverage, миёнаравии молиявӣ, гузариши навоварӣ, некуаҳволии истеъмолкунанда, рақобати монополистӣ ва иштироки маҳдуди биржаро баррасӣ мекунад. Ин муҳтаво тавсияи сармоягузорӣ, бонкӣ, интихоби фонд, ESG ё машварати молиявӣ нест. Барои қарор бояд қонунгузорӣ, санади фонд, профили хавф, таҳлили мустақил ва арзёбии коршинос ба назар гирифта шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд