

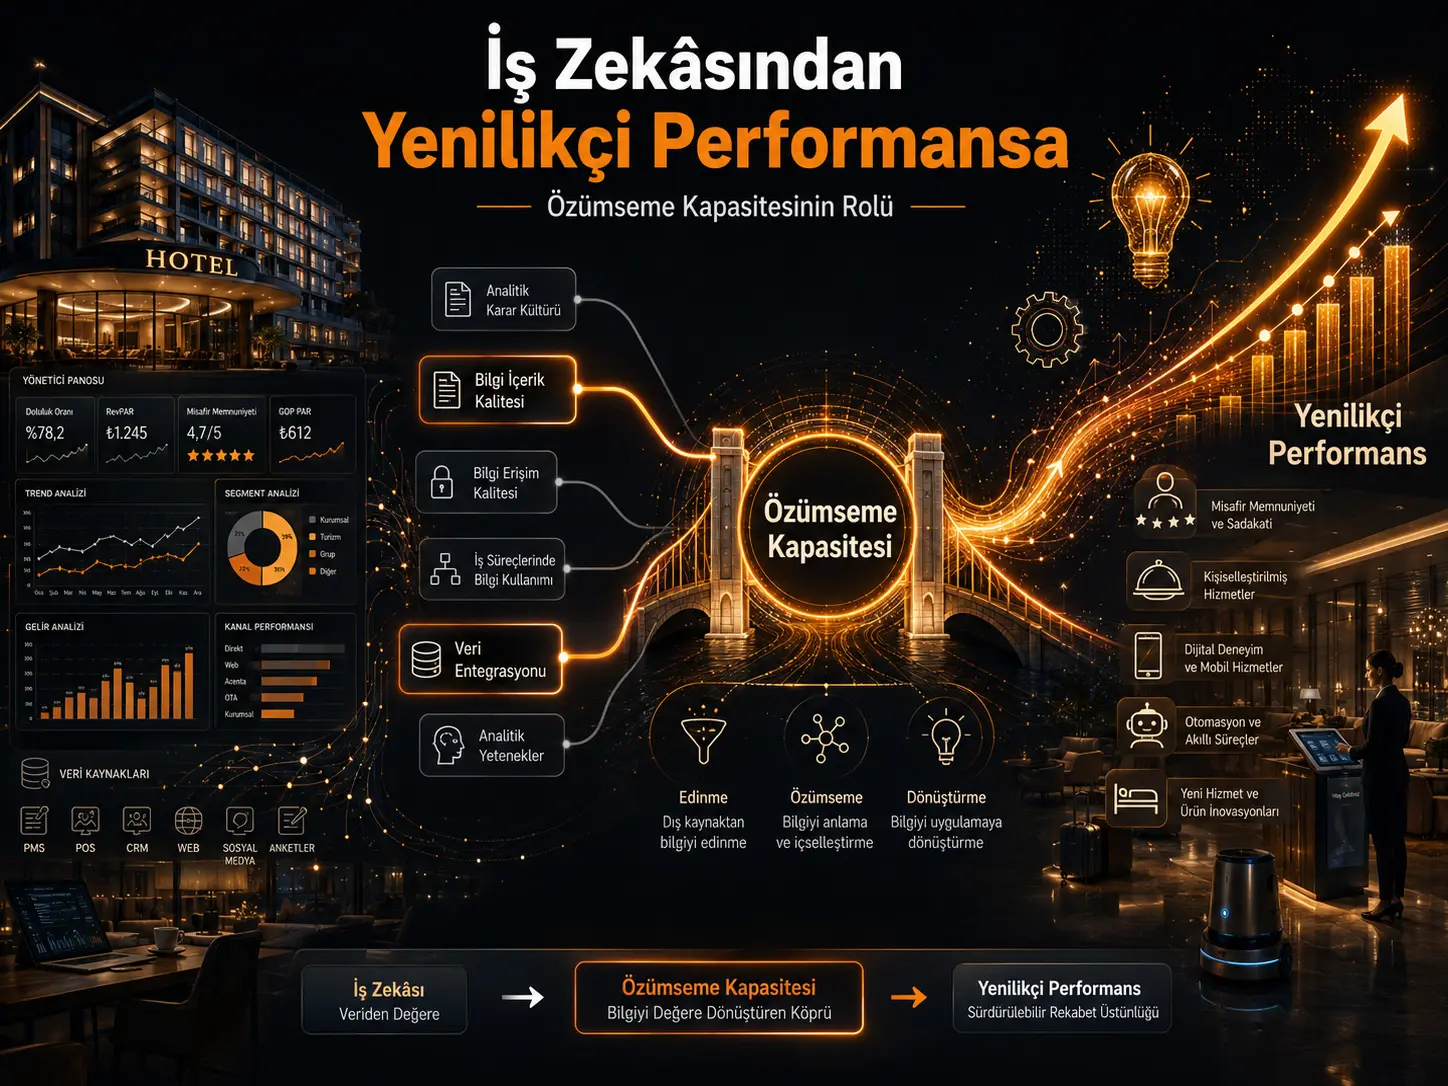
Бул изилдөө Египеттеги төрт жана беш жылдыздуу мейманканаларда бизнес-интеллекттин алты түрдүү жөндөмү инновациялык натыйжалуулук менен кандай байланышта экенин жана өздөштүрүү жөндөмү бул байланыштарды өзгөртөбү-жокпу изилдейт. 2025-жылдын июль–сентябрь мезгилинде 470 мейманкана менеджери жана супервайзерден чогултулган маалыматтар SmartPLS 4 аркылуу Жарым-жартылай Эң Кичине Квадраттар Структуралык Теңдемелерди Моделдөө (PLS-SEM) колдонулуп талданды. Аналитикалык чечим кабыл алуу маданияты, иш процесстеринде маалыматты колдонуу, маалыматка жетүү сапаты жана маалымат мазмунунун сапаты инновациялык натыйжалуулук менен оң жана статистикалык жактан маанилүү байланыштарды көрсөткөн, ал эми аналитикалык жөндөмдөр менен маалымат интеграциясынын түз жолдору маанилүү деп табылган жок. Өздөштүрүү жөндөмү болсо бизнес-интеллекттин бардык өлчөмдөрүн бирдей күчөткөн жок; маалымат мазмунунун сапаты жана маалымат интеграциясы менен инновациялык натыйжалуулуктун ортосундагы байланыштарда гана булак күткөн багытта маанилүү жөнгө салуучу таасир билдирилди. Изилдөө кесилиштик жана өзүн-өзү билдирүүгө негизделгендиктен, бул жолдор себептик таасир катары чечмеленбеши керек; мындан тышкары булакта HTMT айырмалоочу валиддүүлүгүн берүү боюнча маанилүү таблица–текст шайкешсиздиги бар.
Бизнес-интеллект (Business Intelligence, BI) бул изилдөөдө жөн гана программа же башкаруу панели катары каралбайт. Изилдөө бизнес-интеллектти маалыматты ар кандай системалардан интеграциялоо, талдоо, менеджерлер үчүн жеткиликтүү кылуу, сапаттуу мазмун жаратуу жана күнүмдүк чечим процесстеринде иш жүзүндө колдонуу сыяктуу технологиялык жана уюмдук жөндөмдөрдүн айкалышы катары аныктайт.
Инновациялык натыйжалуулук (Innovative Performance, IP) мейманканалардын жаңы кызмат же продукт иштеп чыгуу, технологиялык жактан атаандаштыкка жөндөмдүү болуу, жаңы технологияларды кабыл алуу, процесстерин өзгөртүү, инновацияны рынокко тез чыгаруу жана биринчи аракеттенгендердин бири болуу жөндөмүн билдирет.
Өздөштүрүү жөндөмү (Absorptive Capacity, ACAP) болсо уюмдун сырттан же ичинен келген жаңы билимди алуу, анын баалуулугун таануу, түшүнүү, бар билим менен бириктирүү жана жаңы кызматтарга, процесстерге же инновацияларга айландыруу жөндөмү. Изилдөөнүн негизги аргументи — маалыматка ээ болуу өзү эле жетишсиз болушу мүмкүн; мейманкананын бул маалыматты уюмдук билимге жана колдонууга боло турган чечимдерге айландыруу жөндөмү да маанилүү.
Изилдөөнүн негизги суроосу эмне?
Изилдөөнүн негизги суроосу мейманканалар ээ болгон бардык бизнес-интеллект жөндөмдөрү инновация жагынан бирдей баалуубу же жокпу. Изилдөө ошондой эле “маалыматтын болушу” менен “маалыматтан инновация жарата алуу” ортосундагы боштукту өздөштүрүү жөндөмү аркылуу түшүндүрүүгө аракет кылат.
Ошондуктан бизнес-интеллект бир жалпы баллга түшүрүлгөн эмес; алты өзүнчө өлчөм өз алдынча моделденген:
- Аналитикалык чечим кабыл алуу маданияты: менеджерлердин интуициянын ордуна маалымат жана анализ колдонууга умтулуусу.
- Иш процесстеринде маалыматты колдонуу: маалыматтын операцияларга, кызматка, KPIларга, пландаштырууга жана тобокелдик чечимдерине канчалык деңгээлде киргизилгени.
- Маалыматка жетүү сапаты: тиешелүү маалыматтын тез, оңой жана интерактивдүү жеткиликтүү болушу.
- Маалымат мазмунунун сапаты: маалыматтын тактыгы, актуалдуулугу, ылайыктуу камтуусу, ырааттуулугу жана түшүнүктүүлүгү.
- Аналитикалык жөндөмдөр: отчеттуулук, OLAP, божомолдоо, маалымат казып алуу, алдын ала аналитика жана көрсөткүч панелдери сыяктуу куралдарды колдонуу жөндөмү.
- Маалымат интеграциясы: мейманкананын ар кандай маалымат системаларынан келген маалыматты ырааттуу жана бирге колдонууга боло турган абалга келтирүү жөндөмү.
Эмне үчүн люкс мейманканалар тандалды?
Төрт жана беш жылдыздуу мейманканалар брондоо системалары, кардарлар менен мамилелерди башкаруу, кирешени башкаруу, онлайн сын-пикирлер, маркетинг аналитикасы, операциялык системалар жана финансылык колдонмолор аркылуу чоң көлөмдө маалымат жараткан кызмат көрсөтүү ишканалары.
Бул ишканаларда инновация жөн гана жаңы физикалык продукт иштеп чыгуу дегенди билдирбейт. Акылдуу бөлмө технологиялары, санариптик check-in, жекелештирилген конок тажрыйбасы, жасалма интеллект колдоого алган кызматтар, маалыматка негизделген лоялдуулук программалары же операциялык процесстерди кайра долбоорлоо да инновациялык натыйжалуулуктун алкагында бааланышы мүмкүн.
Ресурстарга Негизделген Көз Караш изилдөөдө кантип колдонулат?
Изилдөөнүн негизги теориялык таянычтарынын бири Ресурстарга Негизделген Көз Караш (Resource-Based View, RBV). Бул ыкма ишкананын баалуу жана тууроо кыйын болгон ресурстары менен жөндөмдөрү атаандаштык артыкчылыкка салым кошо алат деп эсептейт.
Изилдөөчүлөр бизнес-интеллект жөндөмдөрүн ушул көз караштан жөн гана сатып алынган технология эмес, ишкананын маалымат жаратуу жана колдонуу жөндөмүн калыптандырган стратегиялык уюмдук ресурстар катары карашат.
Динамикалык жөндөмдөр эмне үчүн маанилүү?
Изилдөө ошондой эле Динамикалык Жөндөмдөр Теориясын колдонот. Мейманкана рыногунда кардарлардын күтүүлөрү, технологиялар жана атаандаштык шарттары өзгөрүп тургандыктан, колдо бар ресурстардын болушу өзү эле жетишсиз. Ишкана бул ресурстарды жаңы шарттарга ылайык бириктирип, өзгөртүп жана кайра колдонушу керек.
Бул алкакта өздөштүрүү жөндөмү мейманкананын BI системаларынан чыккан маалыматты жаңы кызматтарга жана процесстерге айландырууга жардам берген толуктоочу жөндөм катары моделденген.
Билимге Негизделген Көз Караш эмне кошот?
Билимге Негизделген Көз Карашка ылайык, уюмдук билим стратегиялык ресурс. BI системалары маалыматка жетүүнү жана маалымат иштетүү жөндөмүн жогорулата алат; бирок маалыматка жетүү менен аны инновацияга айландыруу бир эле нерсе эмес.
Өздөштүрүү жөндөмү ушул экинчи этапта маанилүү болот. Мейманкана жаңы маалыматты аныктап, түшүнүп, бар тажрыйба менен бириктирип жана коммерциялык түрдө колдоно алса, BI натыйжаларынын инновация үчүн баалуулугу өсүшү мүмкүн.
Изилдөөдө кайсы гипотезалар сыналды?
Биринчи алты гипотеза алты BI жөндөмүнүн ар бири инновациялык натыйжалуулук менен түз оң байланышта болот деп божомолдойт. Экинчи алты гипотеза болсо өздөштүрүү жөндөмү бул алты байланыштын баарын оң багытта күчөтөт деп божомолдойт.
Натыйжалар бул күтүүлөрдүн баарын колдогон жок. Алты түз жолдун төртөө, модерация жолдорунун болсо экөө гана булак күткөн оң багытта колдоого алынган.
Эң күчтүү түз байланыш кайсы болду?
4-таблицага ылайык, эң жогорку оң түз жол коэффициенти аналитикалык чечим кабыл алуу маданияты → инновациялык натыйжалуулук байланышында табылды: β = 0,245; p < 0,001.
Бул табылга изилдөө үлгүсүндө жөн гана өнүккөн аналитикалык куралдарга ээ болуу эмес, менеджерлер чечим кабыл алганда анализди чындап колдонушу инновациялык натыйжалуулук менен айкын байланышта экенин көрсөтөт.
Маалымат мазмунунун сапаты эмне үчүн маанилүү көрүнөт?
Маалымат мазмунунун сапатынын инновациялык натыйжалуулук менен түз байланышы β = 0,203; p < 0,001 деп берилди. Изилдөөдө мазмун сапаты маалыматтын так, актуалдуу, ырааттуу, ишенимдүү, түшүнүктүү жана керектүү камтууда болушун билдирет.
Инновациялык чечимдер белгисиздикти камтыгандыктан, туура эмес, эскирген же карама-каршы маалымат жаңы кызмат жана технология чечимдеринин сапатын төмөндөтүшү мүмкүн. Булак изилдөөнүн теориялык чечмелөөсү боюнча, жогорку сапаттагы маалымат менеджерлерге мүмкүнчүлүктөрдү баалоону жана инновация чечимдерин ишенимдүүрөөк маалымат базасына таянтууну жеңилдетиши мүмкүн.
Иш процесстеринде маалыматты колдонуу эмнени билдирет?
Иш процесстеринде маалыматты колдонуунун инновациялык натыйжалуулук менен жолу β = 0,160; p = 0,023 деп берилген.
Бул түзүм BI системасы жөн гана отчет чыгарганын эмес, маалымат операциялык көйгөйлөрдү аныктоо, процесстерди стандарттар менен салыштыруу, кызмат сапатын жакшыртуу, белгисиздикти азайтуу, тез пландаштыруу, KPIларды кайра карап чыгуу, тобокелдикти азайтуу жана чыгымдарды көзөмөлдөө сыяктуу реалдуу иш процесстеринде колдонуларын өлчөйт.
Маалыматка жетүү да маанилүүбү?
Ооба. Маалыматка жетүү сапатынын инновациялык натыйжалуулук менен стандартташтырылган жол коэффициенти β = 0,146; p < 0,001 деп берилет.
Изилдөө бул түзүмдү менеджер керектүү маалыматка ашыкча кечиктирбестен, булагын жана актуалдуулугун түшүнө ала турган, оңой жана интерактивдүү түрдө жете алышы аркылуу өлчөйт.
Өнүккөн аналитикалык куралдар эмне үчүн өз алдынча маанилүү чыккан жок?
Аналитикалык жөндөмдөрдүн түз жолу β = −0,062; p = 0,374 менен статистикалык жактан маанилүү табылган жок.
Бул түзүм жөнөкөй электрондук отчеттордон OLAPка, өнүккөн божомолдоо куралдарына, маалымат казып алууга, алдын ала аналитикага жана KPI панелдерине чейинки техникалык аналитикалык жөндөмдү билдирет.
Булак изилдөөнүн чечмелөөсү боюнча, техникалык жөндөмдүн болушу ал инновация процесстеринде эффективдүү колдонулат дегенди билдирбейт. Эгер аналитикалык натыйжалар бөлүмдөр арасында бөлүшүлбөсө, башкаруу көнүмүштөрүнө байланыштырылбаса же кызмат өнүктүрүү чечимдеринде колдонулбаса, технологиялык жөндөм инновациялык натыйжага айланбашы мүмкүн.
Маалымат интеграциясы эмне үчүн түздөн-түз маанилүү болгон жок?
Булактын 4-таблицасында маалымат интеграциясы → инновациялык натыйжалуулук жолу β = 0,043; p = 0,120 деп берилген жана маанилүү табылган эмес.
Маалымат интеграциясы брондоо, сатуу түйүнү, кирешени башкаруу, ERP, CRM жана ушул сыяктуу ар кандай системалардан келген маалыматты бирге колдонууга боло турган жана ырааттуу абалга келтирүүнү билдирет.
Изилдөөнүн талкуусуна ылайык, маалымат интеграциясынын өзү инновация үчүн жетишсиз болушу мүмкүн. Көп булактарды бириктирүү маалымат сапатынын көйгөйлөрүн, татаалдыкты же уюмдук колдонуунун жетишсиздигин жаратышы мүмкүн. Интеграцияланган маалымат менеджерлер тарабынан чечмеленип, колдонууга боло турган билимге айланганда гана инновация үчүн баалуу болушу мүмкүн.
Өздөштүрүү жөндөмү бардык BI таасирлерин күчөттүбү?
Жок. Изилдөөнүн негизги табылгаларынын бири — өздөштүрүү жөндөмү тандалма модератор.
Алты модерация жолунун экөө гана булак божомолдогон оң багытта колдоого алынган:
- Өздөштүрүү жөндөмү × маалымат мазмунунун сапаты → инновациялык натыйжалуулук: β = 0,092; p = 0,015.
- Өздөштүрүү жөндөмү × маалымат интеграциясы → инновациялык натыйжалуулук: β = 0,105; p < 0,001.
Ал эми иш процесстеринде маалыматты колдонуу, маалыматка жетүү сапаты жана аналитикалык жөндөмдөр үчүн ACAP модерациялары маанилүү болгон жок.
Аналитикалык чечим маданияты боюнча эмне үчүн кызыктуу натыйжа чыкты?
Аналитикалык чечим кабыл алуу маданияты менен өздөштүрүү жөндөмүнүн өз ара таасири β = −0,130; p = 0,001 менен статистикалык жактан маанилүү; бирок гипотеза оң модерацияны божомолдогондуктан, изилдөө H7ни колдогон жок.
Башкача айтканда, коэффициенттин маанилүү болушу өзү эле гипотеза колдоого алынды дегенди билдирбейт; өз ара таасирдин белгиси булакта күтүлгөн багытка тескери. Изилдөө бул жол үчүн деталдуу эңкейиш анализин бербегендиктен, терс өз ара таасирдин механизми жөнүндө булак маалыматынан ашып кетүү туура эмес.
13-беттеги структуралык модель эмнени көрсөтөт?
1-сүрөттө алты бизнес-интеллект жөндөмү солдон инновациялык натыйжалуулукка байланышкан; өздөштүрүү жөндөмү болсо бул байланыштардын модератору катары моделдин оң-төмөн бөлүгүндө жайгашкан. Инновациялык натыйжалуулук түйүнүндө R² = 0,875 көрсөтүлгөн.
Сүрөттө аналитикалык чечим кабыл алуу маданияты, маалыматты колдонуу, маалыматка жетүү жана маалымат мазмунунун сапатынын оң түз жолдору; аналитикалык жөндөмдөрдүн терс, бирок маанисиз жолу жана маалымат интеграциясынын кичине жана маанисиз оң жолу чогуу көрүнөт.
Булак тексти R² = 0,875 маанисин инновациялык натыйжалуулуктагы дисперсиянын болжол менен %87,5 бөлүгү түшүндүрүлдү деп чечмелейт. Бирок структуралык модель модерация терминдерин да камтыгандыктан, бул үлүштү алты түз BI өзгөрмөсүнүн гана өз алдынча салымы катары чечмелөө этияттыкты талап кылат.
Эңкейиш графиктеринин негизги билдирүүсү эмне?
2-сүрөт эки өзүнчө өз ара таасир графигин камтыйт. Биринчи график маалымат мазмунунун сапаты, экинчи график болсо маалымат интеграциясы менен инновациялык натыйжалуулуктун ортосундагы байланыш ар кандай өздөштүрүү жөндөмү деңгээлдеринде кандай өзгөрөрүн көрсөтөт.
Булакта төмөн ACAP кызыл, орточо ACAP көк жана жогорку ACAP жашыл сызык менен көрсөтүлгөн. Эки графикте тең жогорку өздөштүрүү жөндөмү деңгээлинде эңкейиш көбүрөөк оң. Булак изилдөөнүн чечмелөөсү боюнча, жогорку ACAPка ээ мейманканалар сапаттуу же интеграцияланган маалыматты инновациялык натыйжаларга айландырууда ийгиликтүүрөөк болушу мүмкүн.
Бул графиктер кесилиштик PLS-SEM өз ара таасир натыйжаларынын визуалдык көрсөтүлүшү; убакыт ичинде жүргүзүлгөн кийлигишүүнү же өздөштүрүү жөндөмүн жогорулатуунун эксперименттик натыйжасын көрсөтпөйт.
Изилдөө колдогон натыйжалар
- Аналитикалык чечим кабыл алуу маданияты инновациялык натыйжалуулук менен оң жана маанилүү байланышта.
- Иш процесстеринде маалыматты колдонуу инновациялык натыйжалуулук менен оң жана маанилүү байланышта.
- Маалыматка жетүү сапаты инновациялык натыйжалуулук менен оң жана маанилүү байланышта.
- Маалымат мазмунунун сапаты инновациялык натыйжалуулук менен оң жана маанилүү байланышта.
- Аналитикалык жөндөмдөрдүн түз жолу бул үлгүдө маанилүү эмес.
- Маалымат интеграциясынын түз жолу бул үлгүдө маанилүү эмес.
- Өздөштүрүү жөндөмү маалымат мазмунунун сапаты менен инновациялык натыйжалуулуктун ортосундагы байланышты оң багытта жөнгө салган.
- Өздөштүрүү жөндөмү маалымат интеграциясы менен инновациялык натыйжалуулуктун ортосундагы байланышты оң багытта жөнгө салган.
Изилдөө колдобогон, сынабаган же далилдебеген натыйжалар
- Бизнес-интеллектке инвестиция салуу автоматтык түрдө мейманкана инновациясын жогорулатат деп далилдебейт.
- Өнүккөн аналитикалык куралдар өз алдынча жогорку инновациялык натыйжалуулук жаратат деп көрсөтпөйт.
- Маалымат интеграциясы өз алдынча инновацияны жогорулатат деп көрсөтпөйт.
- Өздөштүрүү жөндөмү бардык BI жөндөмдөрүнүн таасирин күчөтөт деп көрсөтпөйт.
- 470 катышуучудагы байланыштарды Египеттеги бардык мейманканаларга же башка өлкөлөрдүн мейманкана секторлоруна түз жалпылоого болот деп көрсөтпөйт.
- BI жөндөмдөрү инновацияга себеп болот деп далилдебейт.
- Мейманкананын финансылык натыйжалуулугу, кардар канааттануусу же кирешелүүлүгүндө белгилүү бир өсүштү эсептебейт.
- Белгилүү бир BI программасы же жасалма интеллект продуктусу башкалардан ийгиликтүүрөөк экенин сынабайт.
Түркия жагынан кандай окулушу керек?
Изилдөө Түркиядагы мейманканалардан маалымат чогулткан эмес. Натыйжалар Египеттеги төрт жана беш жылдыздуу мейманканалардын менеджер жана супервайзер үлгүсүнө негизделет.
Түркиядагы мейманканаларда окшош модель сыналса, BI программасынын болушу гана эмес; маалыматтын сапаты, бөлүмдөр арасында жеткиликтүүлүгү, чечим процесстерине чындап канчалык кирери, менеджерлердин аналитикалык маданияты жана уюмдун жаңы билимди үйрөнүп колдонуу жөндөмү чогуу өлчөнүшү керек.
Түркия контекстинде мейманкананын көлөмү, тармактык же көз карандысыз мейманкана түзүмү, санариптик жетилгендик, жайгаштыруу сегменти, уюм маданияты жана технологиялык инфраструктура байланыштардын күчүн өзгөртө ала турган кошумча контексттик факторлор катары өзүнчө сыналышы керек.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны жана маалымат чогултуу
Изилдөө сандык, кесилиштик жана онлайн сурамжылоого негизделген. Маалымат чогултуу 2025-жылдын июль–сентябрь айларында Египеттеги төрт жана беш жылдыздуу мейманканаларда жүргүзүлгөн.
Сурамжылоо шилтемеси же QR коду максаттуу мейманканалардагы менеджерлерге жеткирилген жана менеджерлерден аны супервайзерлер жана бөлүм жетекчилери менен бөлүшүү суралган. Изилдөө өзгөчө жогорку жана орто деңгээлдеги менеджерлерди жана супервайзерлерди көздөгөн.
Жалпы 470 жарактуу жооп алынган. Катышуучулардын болжол менен %55 бөлүгү алдыңкы кеңсе, маркетинг, адам ресурстары жана коноктор менен мамиле сыяктуу кардар менен байланышкан же административдик бөлүмдөрдө; болжол менен %45 бөлүгү тамак-аш жана суусундук, housekeeping, финансы, маалымат технологиялары жана мейманкана операциялары сыяктуу операциялык же техникалык бөлүмдөрдө иштеген.
Жаш жана жыныс сыяктуу сезимтал демографиялык суроолордон тышкары, онлайн сурамжылоонун бардык өзгөрмө пункттарына жооп берүү милдеттүү болгон.
Өзгөрмөлөр кандай өлчөнгөн?
| Түзүм | Пункттардын саны | Негизги өлчөө тармагы |
|---|---|---|
| Аналитикалык чечим кабыл алуу маданияты | 3 | Чечимдердин маалыматка жана анализге негизделиши |
| Иш процесстеринде маалыматты колдонуу | 9 | Маалыматтын операциялык жана башкаруу процесстерине киргизилиши |
| Маалыматка жетүү сапаты | 4 | Маалыматка тез, ачык жана интерактивдүү жетүү |
| Маалымат мазмунунун сапаты | 7 | Тактык, актуалдуулук, ырааттуулук жана түшүнүктүүлүк |
| Аналитикалык жөндөмдөр | 6 | Отчет, OLAP, божомол, маалымат казып алуу жана dashboard жөндөмү |
| Маалымат интеграциясы | 2 | Ар кандай мейманкана системаларындагы маалыматтын интеграциясы жана ырааттуулугу |
| Инновациялык натыйжалуулук | 9 | Кызмат/продукт инновациясы, технология, ылдамдык жана биринчи-рынок натыйжалуулугу |
| Өздөштүрүү жөндөмү | 6 | Билимди алуу, өздөштүрүү, өзгөртүү жана колдонуу |
Көпчүлүк шкалалар беш баллдык Likert түзүлүшүндө бааланган. Маалымат интеграциясы пункттары А тиркемесинде эки уюлдуу абалдар 1–7 арасында салыштырылган өзүнчө форматта берилген.
Мазмун валиддүүлүгү кандай текшерилди?
Сурамжылоо пункттары 8 мейманкана менеджери жана 10 академик, жалпы 18 эксперт тарабынан ачыктык, ылайыктуулук жана мазмун жагынан бааланган. Булак эксперттик баалоодон кийин пункттарды өзгөртүүгө муктаждык болбогонун билдирет.
Жалпы ыкмадагы жаңылыштык кандай бааланды?
Harman бир фактор тестинде биринчи фактор жалпы дисперсиянын %35,57 бөлүгүн түшүндүргөн. Булак муну %50 чегинен төмөн болгондуктан олуттуу жалпы ыкмадагы жаңылыштыкка каршы колдоочу табылга катары чечмелейт.
Пункт деңгээлиндеги дисперсияны инфляциялоо факторлору (VIF) 1,288 менен 4,821 аралыгында берилген жана булак алардын 5,0 чегинен төмөн болушун олуттуу көп коллинеардуулук көйгөйү жок деп баалайт.
Эмне үчүн PLS-SEM колдонулду?
Моделде алты тышкы BI түзүмү, бир натыйжа өзгөрмөсү жана бир модератор болгондуктан, изилдөөчүлөр моделди салыштырмалуу татаал жана божомолго багытталган деп баалашкан. Анализ SmartPLS 4 менен жүргүзүлүп, 5000 bootstrap кайталануусу колдонулган.
Биринчи этапта өлчөө модели, экинчи этапта структуралык модель бааланган.
Өлчөө моделинин натыйжалары
| Түзүм | Фактор жүгү аралыгы | Cronbach α | CR | AVE |
|---|---|---|---|---|
| Өздөштүрүү жөндөмү | 0,803–0,870 | 0,918 | 0,922 | 0,708 |
| Аналитикалык жөндөмдөр | 0,726–0,968 | 0,978 | 0,952 | 0,804 |
| Аналитикалык чечим кабыл алуу маданияты | 0,888–0,943 | 0,805 | 0,861 | 0,728 |
| Маалымат интеграциясы | 0,980–0,981 | 0,960 | 0,960 | 0,961 |
| Маалыматка жетүү сапаты | 0,814–0,844 | 0,844 | 0,850 | 0,680 |
| Маалымат мазмунунун сапаты | 0,769–0,861 | 0,926 | 0,927 | 0,693 |
| Инновациялык натыйжалуулук | 0,740–0,842 | 0,876 | 0,882 | 0,505 |
| Иш процесстеринде маалыматты колдонуу | 0,785–0,907 | 0,952 | 0,952 | 0,725 |
Булак бардык фактор жүктөрү 0,70 чегинен, бардык AVE маанилери 0,50 чегинен жогору экенин билдирип, бул натыйжаларды конвергенттик валиддүүлүк үчүн жетиштүү деп эсептейт.
HTMT натыйжаларындагы маанилүү булак ичиндеги шайкешсиздик
Изилдөөнүн тексти бардык HTMT катыштары 0,85 чегинен төмөн экенин жана айырмалоочу валиддүүлүктү колдой турганын айтат. Бирок булактын 3-таблицасында бир нече маани 0,85 чегинен жогору.
| Түзүм жубу | HTMT | 0,85 чегине ылайык абал |
|---|---|---|
| Өздөштүрүү жөндөмү – Маалымат мазмунунун сапаты | 0,870 | Чектен жогору |
| Өздөштүрүү жөндөмү – Инновациялык натыйжалуулук | 0,928 | Чектен жогору |
| Аналитикалык чечим кабыл алуу маданияты – Инновациялык натыйжалуулук | 0,894 | Чектен жогору |
| Маалымат мазмунунун сапаты – Инновациялык натыйжалуулук | 0,908 | Чектен жогору |
| Аналитикалык жөндөмдөр – Иш процесстеринде маалыматты колдонуу | 0,988 | Чектен жогору |
Ошондуктан булактын “all HTMT values were below 0.85” деген билдирүүсү өзүнүн 3-таблицасы менен шайкеш эмес. Бул өзгөчө бири-бирине жакын түзүмдөр эмпирикалык жактан толугу менен айырмаланган деген дооматты этият баалоону талап кылат.
Структуралык модель көрсөткүчтөрү
| Көрсөткүч | Булакта берилген мааниси |
|---|---|
| Инновациялык натыйжалуулук R² | 0,875 |
| Инновациялык натыйжалуулук Q² | 0,853 |
| SRMR | 0,034 |
| NFI | 0,921 |
Булак бул маанилерди моделдин жогорку түшүндүрүү жана божомол күчү катары чечмелейт. Бирок R² себептүүлүктүн көрсөткүчү эмес жана HTMT натыйжаларындагы жогорудагы отчет көйгөйү моделдин психометрикалык чечмелөөсүндө өзүнчө эске алынышы керек.
Түз структуралык жолдор
| Гипотеза | Байланыш | β | t | p | Булак натыйжасы |
|---|---|---|---|---|---|
| H1 | Аналитикалык чечим кабыл алуу маданияты → Инновациялык натыйжалуулук | 0,245 | 7,823 | <0,001 | Колдоого алынды |
| H2 | Иш процесстеринде маалыматты колдонуу → Инновациялык натыйжалуулук | 0,160 | 2,268 | 0,023 | Колдоого алынды |
| H3 | Маалыматка жетүү сапаты → Инновациялык натыйжалуулук | 0,146 | 4,748 | <0,001 | Колдоого алынды |
| H4 | Маалымат мазмунунун сапаты → Инновациялык натыйжалуулук | 0,203 | 5,348 | <0,001 | Колдоого алынды |
| H5 | Аналитикалык жөндөмдөр → Инновациялык натыйжалуулук | −0,062 | 0,888 | 0,374 | Колдоого алынган жок |
| H6 | Маалымат интеграциясы → Инновациялык натыйжалуулук | 0,043 | 1,553 | 0,120 | Колдоого алынган жок |
Өздөштүрүү жөндөмүнүн модерация натыйжалары
| Булак гипотеза белгиси | Өз ара таасир | β | t | p | Булак натыйжасы |
|---|---|---|---|---|---|
| H7 | ACAP × Аналитикалык чечим кабыл алуу маданияты → Инновациялык натыйжалуулук | −0,130 | 3,299 | 0,001 | Колдоого алынган жок |
| H8 | ACAP × Иш процесстеринде маалыматты колдонуу → Инновациялык натыйжалуулук | 0,032 | 0,475 | 0,635 | Колдоого алынган жок |
| H9 | ACAP × Маалыматка жетүү сапаты → Инновациялык натыйжалуулук | 0,055 | 1,585 | 0,113 | Колдоого алынган жок |
| H10 | ACAP × Маалымат мазмунунун сапаты → Инновациялык натыйжалуулук | 0,092 | 2,422 | 0,015 | Колдоого алынды |
| H11 | ACAP × Маалымат интеграциясы → Инновациялык натыйжалуулук | 0,105 | 3,502 | <0,001 | Колдоого алынды |
| H12 | ACAP × Аналитикалык жөндөмдөр → Инновациялык натыйжалуулук | −0,054 | 0,778 | 0,436 | Колдоого алынган жок |
Булак ичиндеги сандык жана белгилөө шайкешсиздиктери
- Текст бардык HTMT маанилери 0,85 чегинен төмөн дейт, бирок 3-таблицада беш маани 0,85 чегинен жогору.
- 4-таблица маалымат интеграциясы → инновациялык натыйжалуулук коэффициентин +0,043 деп берет, ал эми натыйжалар текстинде −0,043 деп жазылган.
- H2 үчүн 4-таблица p = 0,023 берет, натыйжалар абзацында p < 0,001 деген билдирүү бар.
- Гипотезаларды өнүктүрүү тартибине ылайык аналитикалык жөндөмдөр H11, маалымат интеграциясы H12 болушу керек; 4-таблицада эки белги тескери тартипте берилген.
- Аналитикалык жөндөмдөр шкаласында AC1 коду эки жолу колдонулган, AC2 коду көрүнбөйт.
- Адабият бөлүмүнүн бир бөлүгүндө аналитикалык чечим кабыл алуу маданияты жана аналитикалык жөндөмдөр үчүн бир эле “AC” кыскартмасы колдонулат; эмпирикалык моделде чечим маданияты AD деп коддолгон.
- NFI = 0,921 баалоосунда булак кабыл алуу чегин 0,090 деп жазган; бул маани бул жерде булакта кандай болсо, ошондой белгиленген.
Изилдөөнүн негизги чектөөлөрү
Кесилиштик дизайн: Маалыматтар бир убакыт аралыгында чогултулгандыктан, өзгөрмөлөрдүн убакыттык ирети жана себептүүлүк аныкталбайт.
Бир өлкө жана мейманкана сегменти: Үлгү Египеттеги төрт жана беш жылдыздуу мейманканалар менен чектелген. Кичине мейманканаларда, башка өлкөлөрдө же башка кызмат секторлорунда байланыштар өзгөрүшү мүмкүн.
Өзүн-өзү билдирүү маалыматтары: BI жөндөмдөрү, өздөштүрүү жөндөмү жана инновациялык натыйжалуулук ошол эле катышуучулардын баалоолоруна негизделген. Жалпы ыкмадагы жаңылыштык көзөмөлдөрү колдонулса да, бир булактуу өлчөө тобокелдиги толук жоголбойт.
Моделден тышкары калган өзгөрмөлөр: Мейманкананын өлчөмү, менчик формасы, санариптик жетилгендик, уюм маданияты жана технологиялык жетилгендик негизги моделге көзөмөл же модератор катары киргизилген эмес.
Модерация тандалма: ACAP эки BI жолу үчүн гана күтүлгөн оң модерацияны көрсөткөн. Ошондуктан өздөштүрүү жөндөмү жалпы “бардык BI таасирлерин күчөткөн” механизм катары берилбеши керек.
Айырмалоочу валиддүүлүктү отчеттоо: HTMT таблицасындагы маанилер менен тексттеги “бардык маанилер 0,85 чегинен төмөн” деген доомат шайкеш келбегендиктен, өлчөө моделинин айырмалоочу валиддүүлүгү боюнча булактын чечмелөөсүнөн этият болуу зарыл.
Булак жана Ыкма Жөнүндө Эскертүү
Толук түпнуска изилдөө аталышы: From Business Intelligence to Innovative Performance: The Moderating Role of Absorptive Capacity in the Hotel Industry
Авторлор: Ibrahim A. Elshaer; Chokri Kooli; Alaa M. S. Azazz; Hani Alshaiti.
Авторлордун ирети: Ibrahim A. Elshaer биринчи, Chokri Kooli экинчи, Alaa M. S. Azazz үчүнчү жана Hani Alshaiti төртүнчү автор.
Тең салым/тең биринчи автор: Булакта тең салым же тең биринчи авторлук билдирүүсү жок.
Жооптуу авторлор: Ibrahim A. Elshaer жана Chokri Kooli.
Мекемелер: Ibrahim A. Elshaer — Department of Management, College of Business Administration, King Faisal University, Al-Ahsa, Saudi Arabia. Chokri Kooli — Department of Management, Faculty of Social Sciences, Royal Military College of Canada, Kingston, Ontario, Canada. Alaa M. S. Azazz — Social Studies Department, College of Art, King Faisal University, Al-Ahsa, Saudi Arabia. Hani Alshaiti — Accounting Department, College of Business Administration, King Faisal University, Al-Ahsa, Saudi Arabia.
Журнал: Administrative Sciences.
Басма: MDPI, Basel, Switzerland.
Том / сан / макала: 16(6), 297.
DOI: 10.3390/admsci16060297
Жөнөтүлгөн дата: 5 май 2026.
Ревизия датасы: 12 июнь 2026.
Кабыл алынган дата: 17 июнь 2026.
Жарыя датасы: 20 июнь 2026.
Булак түрү: Кесилиштик, сандык, сурамжылоого негизделген эмпирикалык изилдөө; PLS-SEM жана модерация анализи.
Рецензия статусу: Изилдөө рецензияланган Administrative Sciences журналында жарыяланган изилдөө макаласы.
Расмий жарыя шилтемеси:Расмий DOI барагы
Лицензия: Creative Commons Attribution (CC BY).
Каржылоо: Изилдөө King Faisal University Deanship of Scientific Research, Vice Presidency for Graduate Studies and Scientific Research тарабынан KFU262428 долбоор номери менен колдоого алынган.
Этика: Изилдөө Хельсинки декларациясына ылайык жүргүзүлгөнү жана King Faisal University илимий изилдөө этика комитети тарабынан KFU-262428 протокол коду менен 25 апрель 2025-жылы бекитилгени белгиленген.
Маалыматтуу макулдук: Изилдөөгө катышкан бардык адамдардан маалыматтуу макулдук алынганы билдирилген.
Маалыматтардын жеткиликтүүлүгү: Изилдөөнүн түпнуска салымдары макала ичинде жайгашканы жана кошумча суроолор жооптуу авторлорго жөнөтүлүшү мүмкүн экени айтылган.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришкен.
Авторлордун салымы: Концептуалдаштыруу I.A.E.; ыкма I.A.E. жана A.M.S.A.; программалык камсыздоо A.M.S.A.; валидация C.K. жана A.M.S.A.; формалдык анализ I.A.E. жана A.M.S.A.; ресурстар жана маалымат курациясы C.K. жана A.M.S.A.; баштапкы текст I.A.E., C.K. жана H.A.; кароо жана редакциялоо I.A.E. жана H.A.; визуалдаштыруу A.M.S.A.; долбоор башкаруу I.A.E.; каржылоону алуу I.A.E. жана H.A. тарабынан аткарылган.
Бул Verianla мазмунундагы илимий ыкма, үлгү, шкалалар, фактор жүктөрү, HTMT маанилери, структуралык жол коэффициенттери, модерация натыйжалары жана чектөөлөр жүктөлгөн түпнуска изилдөөгө негизделген. Тышкы библиографиялык текшерүү жарыя идентификациясын тастыктоо үчүн гана колдонулган; негизги илимий мазмунга сырттан жаңы натыйжа, механизм же статистика кошулган эмес.
Изилдөө бизнес-интеллект жөндөмдөрү менен инновациялык натыйжалуулуктун ортосундагы статистикалык байланыштарды изилдейт. Кесилиштик өзүн-өзү билдирүү дизайнынан улам BI системалары инновацияга себеп болот, өздөштүрүү жөндөмүн жогорулатуу инновациялык натыйжалуулукту сөзсүз көтөрөт же белгилүү технологиялык инвестициянын экономикалык кайтарымы бар деген жыйынтык чыгарууга болбойт.
Булактын өлчөө моделинде маанилүү отчет көйгөйү бар: текст бардык HTMT маанилери 0,85 чегинен төмөн деп айтса да, 3-таблицада 0,85 чегинен жогору бир нече маани бар. Мындан тышкары, маалымат интеграциясы жолунун белгисинде, H2 p маанисинде, H11/H12 гипотеза номерлөөсүндө жана аналитикалык жөндөм пункттарынын коддолушунда булак ичиндеги айырмачылыктар бар. Verianla бул шайкешсиздиктерди унчукпай оңдогон эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген