

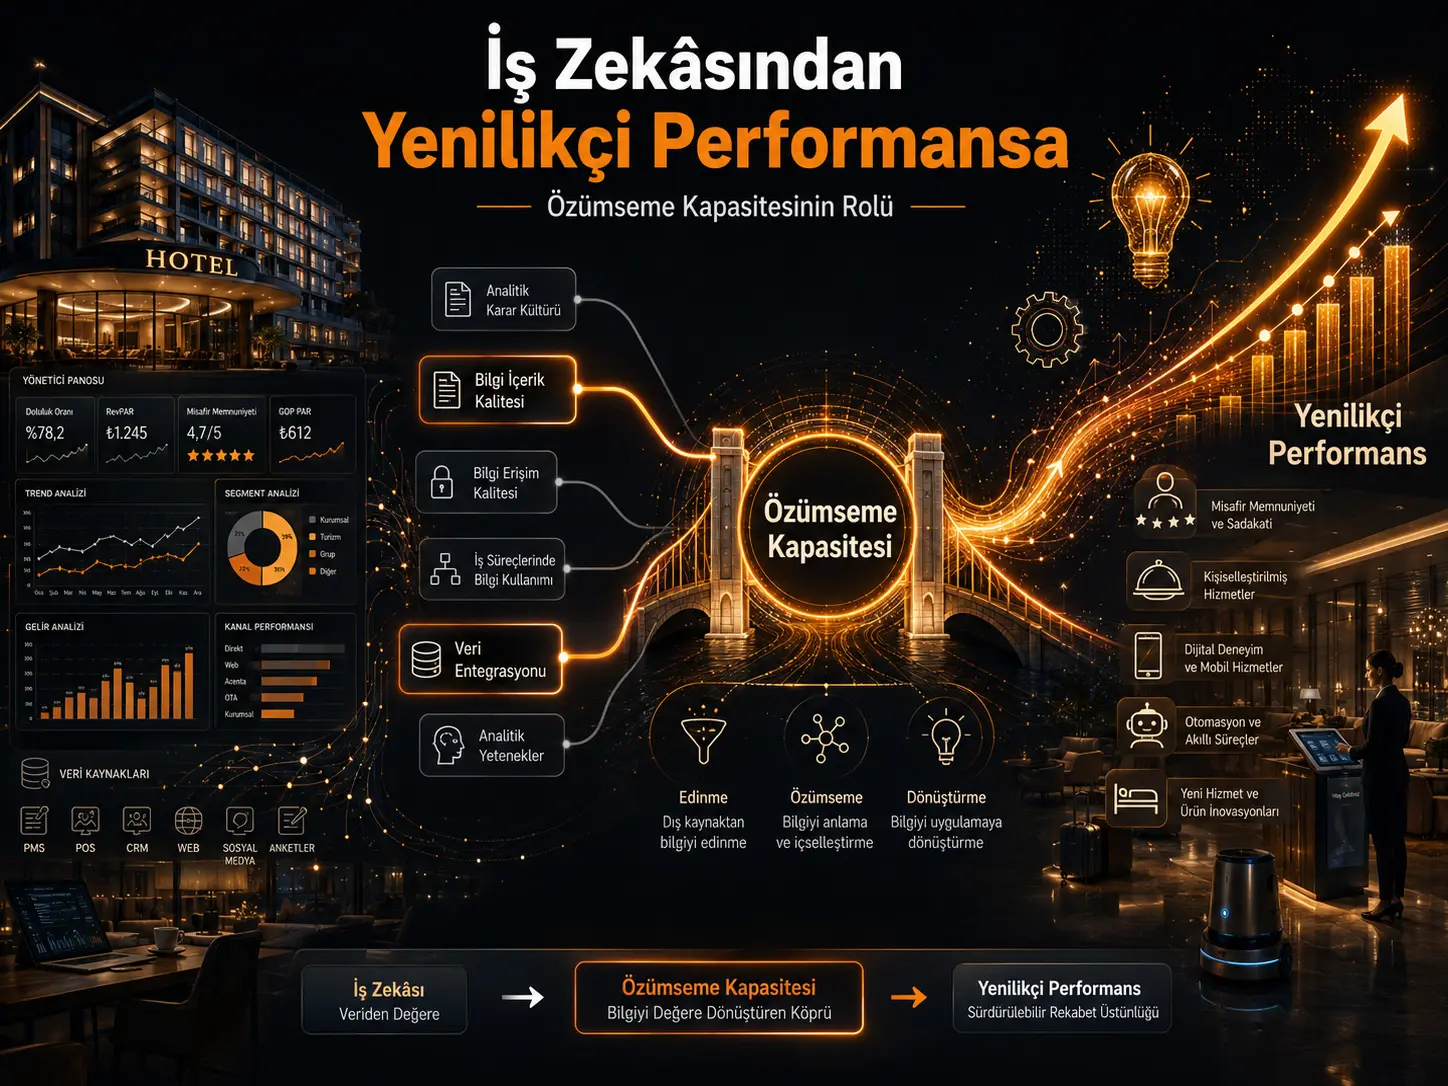
Bu tədqiqat Misirdəki dörd və beşulduzlu otellərdə biznes intellektinin altı fərqli qabiliyyətinin innovativ performansla necə əlaqəli olduğunu və mənimsəmə qabiliyyətinin bu əlaqələri dəyişdirib-dəyişdirmədiyini araşdırır. 2025-ci ilin iyul–sentyabr dövründə 470 otel meneceri və supervayzerindən toplanan məlumatlar SmartPLS 4 vasitəsilə Qismən Ən Kiçik Kvadratlar Struktur Tənlik Modelləşdirməsi (PLS-SEM) istifadə edilərək təhlil olunub. Analitik qərarvermə mədəniyyəti, iş proseslərində məlumatdan istifadə, məlumatlara çıxış keyfiyyəti və məlumat məzmununun keyfiyyəti innovativ performansla müsbət və statistik baxımdan əhəmiyyətli əlaqələr göstərdiyi halda, analitik qabiliyyətlər və məlumat inteqrasiyasının birbaşa yolları əhəmiyyətli hesab edilməyib. Mənimsəmə qabiliyyəti isə bütün biznes intellekti ölçülərini eyni şəkildə gücləndirməyib; yalnız məlumat məzmununun keyfiyyəti və məlumat inteqrasiyası ilə innovativ performans arasındakı əlaqələrdə mənbənin gözlədiyi istiqamətdə əhəmiyyətli tənzimləyici təsir bildirilib. Tədqiqat kəsiyə əsaslanan və öz-bildiriş məlumatlarına söykəndiyi üçün bu yollar səbəb-nəticə təsirləri kimi şərh edilə bilməz; bundan əlavə, mənbədə HTMT ayrışma etibarlılığının təqdimatı ilə bağlı mühüm cədvəl–mətn uyğunsuzluğu mövcuddur.
Biznes intellekti (Business Intelligence, BI) bu tədqiqatda yalnız proqram təminatı və ya idarəetmə paneli kimi nəzərdən keçirilmir. İş biznes intellektini məlumatların müxtəlif sistemlərdən inteqrasiyası, təhlili, menecerlər üçün əlçatan edilməsi, keyfiyyətli məzmun yaratması və gündəlik qərar proseslərində faktiki istifadə olunması kimi texnoloji və təşkilati qabiliyyətlərin birləşməsi kimi müəyyən edir.
İnnovativ performans (Innovative Performance, IP) otellərin yeni xidmət və ya məhsullar hazırlamaq, texnoloji baxımdan rəqabətqabiliyyətli olmaq, yeni texnologiyaları mənimsəmək, proseslərini dəyişmək, innovasiyanı bazara sürətlə çıxarmaq və ilk hərəkət edənlərdən biri olmaq qabiliyyətini ifadə edir.
Mənimsəmə qabiliyyəti (Absorptive Capacity, ACAP) isə təşkilatın xaricdən və ya daxildən gələn yeni məlumatı əldə etmək, dəyərini tanımaq, anlamaq, mövcud biliklə birləşdirmək və yeni xidmətlərə, proseslərə və ya innovasiyalara çevirmək qabiliyyətidir. Tədqiqatın əsas arqumenti budur ki, məlumatlara sahib olmaq təkbaşına kifayət etməyə bilər; otelin bu məlumatları təşkilati biliyə və tətbiq edilə bilən qərarlara çevirmək qabiliyyəti də kritikdir.
Tədqiqatın əsas sualı nədir?
Tədqiqatın əsas sualı otellərin sahib olduğu bütün biznes intellekti qabiliyyətlərinin innovasiya baxımından eyni dərəcədə dəyərli olub-olmamasıdır. İş həmçinin “məlumatın mövcud olması” ilə “məlumatdan innovasiya yaradıla bilməsi” arasındakı boşluğu mənimsəmə qabiliyyəti vasitəsilə izah etməyə çalışır.
Buna görə biznes intellekti vahid ümumi bala endirilməyib; altı ayrı ölçü müstəqil şəkildə modelləşdirilib:
- Analitik qərarvermə mədəniyyəti: menecerlərin intuisiya əvəzinə məlumat və təhlildən istifadə etməyə meyli.
- İş proseslərində məlumatdan istifadə: məlumatın əməliyyatlara, xidmətə, KPI-lara, planlaşdırmaya və risk qərarlarına nə dərəcədə daxil edilməsi.
- Məlumatlara çıxış keyfiyyəti: müvafiq məlumatın sürətli, asan və interaktiv şəkildə əlçatan olması.
- Məlumat məzmununun keyfiyyəti: məlumatın düzgünlüyü, aktuallığı, uyğun əhatə dairəsi, ardıcıllığı və anlaşıqlılığı.
- Analitik qabiliyyətlər: hesabat, OLAP, proqnozlaşdırma, məlumatların çıxarılması, proqnozlaşdırıcı analitika və performans panelləri kimi alətlərdən istifadə edə bilmə qabiliyyəti.
- Məlumat inteqrasiyası: otelin müxtəlif informasiya sistemlərindən gələn məlumatları ardıcıl və birlikdə istifadə edilə bilən vəziyyətə gətirmə qabiliyyəti.
Niyə lüks otellər seçilib?
Dörd və beşulduzlu otellər rezervasiya sistemləri, müştəri münasibətlərinin idarə edilməsi, gəlir idarəetməsi, onlayn rəylər, marketinq analitikası, əməliyyat sistemləri və maliyyə tətbiqləri vasitəsilə böyük həcmdə məlumat yaradan xidmət müəssisələridir.
Bu müəssisələrdə innovasiya yalnız yeni fiziki məhsul hazırlamaq demək deyil. Ağıllı otaq texnologiyaları, rəqəmsal check-in, fərdiləşdirilmiş qonaq təcrübəsi, süni intellekt dəstəkli xidmətlər, məlumat əsaslı loyallıq proqramları və ya əməliyyat proseslərinin yenidən dizaynı da innovativ performans çərçivəsində qiymətləndirilə bilər.
Resurslara Əsaslanan Baxış işdə necə istifadə olunur?
İşin əsas nəzəri dayaqlarından biri Resurslara Əsaslanan Baxışdır (Resource-Based View, RBV). Bu yanaşma müəssisənin dəyərli və təqlid edilməsi çətin olan resurs və qabiliyyətlərinin rəqabət üstünlüyünə töhfə verə biləcəyini fərz edir.
Tədqiqatçılar biznes intellekti qabiliyyətlərini bu baxımdan yalnız satın alınmış texnologiya deyil, müəssisənin məlumat istehsal etmə və istifadə etmə qabiliyyətini formalaşdıran strateji təşkilati resurslar kimi nəzərdən keçirirlər.
Dinamik qabiliyyətlər niyə vacibdir?
İş həmçinin Dinamik Qabiliyyətlər Nəzəriyyəsindən istifadə edir. Otel bazarında müştəri gözləntiləri, texnologiyalar və rəqabət şərtləri dəyişdiyi üçün mövcud resursların sadəcə mövcud olması kifayət deyil. Müəssisənin bu resursları yeni şərtlərə uyğun birləşdirməsi, dəyişdirməsi və yenidən istifadə etməsi lazımdır.
Bu çərçivədə mənimsəmə qabiliyyəti otelin BI sistemlərindən çıxan məlumatı yeni xidmət və proseslərə çevirməsinə kömək edən tamamlayıcı qabiliyyət kimi modelləşdirilib.
Biliklərə Əsaslanan Baxış nə əlavə edir?
Biliklərə Əsaslanan Baxışa görə təşkilati bilik strateji resursdur. BI sistemləri məlumata çıxışı və məlumatı emal etmə qabiliyyətini artıra bilər; lakin məlumat əldə etmək ilə onu innovasiyaya çevirmək eyni şey deyil.
Mənimsəmə qabiliyyəti bu ikinci mərhələdə əhəmiyyət qazanır. Otel yeni məlumatı tanıya, anlaya, mövcud təcrübəsi ilə birləşdirə və kommersiya məqsədilə istifadə edə bilirsə, BI nəticələrinin innovasiya baxımından dəyəri arta bilər.
İşdə hansı hipotezlər sınaqdan keçirilib?
İlk altı hipotez altı BI qabiliyyətinin hər birinin innovativ performansla birbaşa müsbət əlaqəli olacağını proqnozlaşdırır. İkinci altı hipotez isə mənimsəmə qabiliyyətinin bu altı əlaqənin hamısını müsbət istiqamətdə gücləndirəcəyini proqnozlaşdırır.
Nəticələr bu gözləntilərin hamısını dəstəkləməyib. Altı birbaşa yoldan dördü, moderasiya yollarından isə yalnız ikisi mənbənin gözlədiyi müsbət istiqamətdə dəstək alıb.
Ən güclü birbaşa əlaqə hansı idi?
Cədvəl 4-ə görə ən yüksək müsbət birbaşa yol əmsalı analitik qərarvermə mədəniyyəti → innovativ performans əlaqəsində tapılıb: β = 0,245; p < 0,001.
Bu tapıntı tədqiqat nümunəsində yalnız inkişaf etmiş analitik alətlərə sahib olmağın deyil, menecerlərin qərar qəbul edərkən təhlildən həqiqətən istifadə etməsinin innovativ performansla daha aydın şəkildə əlaqəli olduğunu göstərir.
Məlumat məzmununun keyfiyyəti niyə vacib görünür?
Məlumat məzmununun keyfiyyətinin innovativ performansla birbaşa əlaqəsi β = 0,203; p < 0,001 kimi bildirilib. İşdə məzmun keyfiyyəti məlumatın düzgün, aktual, ardıcıl, etibarlı, anlaşılan və tələb olunan əhatə dairəsində olmasını ifadə edir.
İnnovasiya qərarları qeyri-müəyyənlik daşıdığı üçün yanlış, köhnə və ya ziddiyyətli məlumat yeni xidmət və texnologiya qərarlarının keyfiyyətini azalda bilər. Mənbə işin nəzəri şərhi budur ki, yüksək keyfiyyətli məlumat menecerlərin imkanları qiymətləndirməsini və innovasiya qərarlarını daha etibarlı informasiya bazasına söykəməsini asanlaşdıra bilər.
İş proseslərində məlumatdan istifadə etmək nə deməkdir?
İş proseslərində məlumatdan istifadənin innovativ performansla yolu β = 0,160; p = 0,023 kimi bildirilib.
Bu struktur BI sisteminin yalnız hesabat hazırlamasını deyil, məlumatın əməliyyat problemlərinin müəyyən edilməsi, proseslərin standartlarla müqayisəsi, xidmət keyfiyyətinin inkişaf etdirilməsi, qeyri-müəyyənliyin azaldılması, sürətli planlaşdırma, KPI-ların yenidən nəzərdən keçirilməsi, risklərin azaldılması və xərc nəzarəti kimi real iş proseslərində istifadə olunmasını ölçür.
Məlumata çıxış da vacibdirmi?
Bəli. Məlumatlara çıxış keyfiyyətinin innovativ performansla standartlaşdırılmış yol əmsalı β = 0,146; p < 0,001 kimi verilir.
İş bu strukturu menecerin ehtiyac duyduğu məlumata lazımsız gecikmə olmadan, mənbəsini və aktuallığını anlaya biləcəyi, asan və interaktiv şəkildə çata bilməsi üzərindən ölçür.
İnkişaf etmiş analitik alətlər niyə təkbaşına əhəmiyyətli çıxmadı?
Analitik qabiliyyətlərin birbaşa yolu β = −0,062; p = 0,374 ilə statistik baxımdan əhəmiyyətli hesab edilmədi.
Bu struktur sadə elektron hesabatlardan OLAP-a, inkişaf etmiş proqnozlaşdırma alətlərinə, məlumatların çıxarılmasına, proqnozlaşdırıcı analitikaya və KPI panellərinə qədər uzanan texniki analitik qabiliyyəti ifadə edir.
Mənbə işin şərhinə görə texniki qabiliyyətin mövcud olması onun innovasiya proseslərində effektiv istifadə edildiyi demək deyil. Analitik nəticələr şöbələr arasında paylaşılmırsa, idarəetmə rutinlərinə bağlanmırsa və ya xidmət inkişaf etdirmə qərarlarında istifadə olunmursa, texnoloji qabiliyyət innovativ nəticəyə çevrilməyə bilər.
Məlumat inteqrasiyası niyə birbaşa əhəmiyyətli deyildi?
Mənbənin Cədvəl 4-də məlumat inteqrasiyası → innovativ performans yolu β = 0,043; p = 0,120 kimi bildirilib və əhəmiyyətli hesab edilməyib.
Məlumat inteqrasiyası rezervasiya, satış nöqtəsi, gəlir idarəetməsi, ERP, CRM və bənzər müxtəlif sistemlərdən gələn məlumatların birlikdə istifadə oluna bilən və ardıcıl hala gətirilməsini ifadə edir.
İşin müzakirəsinə görə məlumat inteqrasiyasının özü innovasiya üçün kifayət etməyə bilər. Çoxsaylı mənbələri birləşdirmək məlumat keyfiyyəti problemləri, mürəkkəblik və ya təşkilati istifadə çatışmazlığı yarada bilər. İnteqrə olunmuş məlumat yalnız menecerlər tərəfindən şərh edilərək tətbiq edilə bilən biliyə çevrildikdə innovasiya baxımından dəyər qazana bilər.
Mənimsəmə qabiliyyəti bütün BI təsirlərini gücləndirdimi?
Xeyr. Tədqiqatın əsas tapıntılarından biri mənimsəmə qabiliyyətinin seçici moderator olmasıdır.
Altı moderasiya yolundan yalnız ikisi mənbənin proqnozlaşdırdığı müsbət istiqamətdə dəstəklənib:
- Mənimsəmə qabiliyyəti × məlumat məzmununun keyfiyyəti → innovativ performans: β = 0,092; p = 0,015.
- Mənimsəmə qabiliyyəti × məlumat inteqrasiyası → innovativ performans: β = 0,105; p < 0,001.
Bunun əksinə olaraq, iş proseslərində məlumatdan istifadə, məlumatlara çıxış keyfiyyəti və analitik qabiliyyətlər üçün ACAP moderasiyaları əhəmiyyətli deyildi.
Analitik qərar mədəniyyəti üçün niyə maraqlı nəticə alındı?
Analitik qərarvermə mədəniyyəti ilə mənimsəmə qabiliyyəti qarşılıqlı təsiri β = −0,130; p = 0,001 ilə statistik baxımdan əhəmiyyətlidir; lakin hipotez müsbət moderasiya proqnozlaşdırdığı üçün iş H7-ni dəstəkləməyib.
Başqa sözlə, əmsalın əhəmiyyətli olması təkbaşına hipotezin dəstəkləndiyi demək deyil; qarşılıqlı təsirin işarəsi mənbədə gözlənilən istiqamətin əksidir. İş bu yol üçün ətraflı meyl analizi təqdim etmədiyi üçün mənfi qarşılıqlı təsirin mexanizmi haqqında mənbə məlumatından kənara çıxmaq uyğun deyil.
13-cü səhifədəki struktur model nə göstərir?
Şəkil 1-də altı biznes intellekti qabiliyyəti soldan innovativ performansa bağlanır; mənimsəmə qabiliyyəti isə bu əlaqələrin moderatoru kimi modelin sağ-alt hissəsində yerləşir. İnnovativ performans düyünündə R² = 0,875 göstərilir.
Vizualda analitik qərarvermə mədəniyyəti, məlumatdan istifadə, məlumatlara çıxış və məlumat məzmununun keyfiyyətinin müsbət birbaşa yolları; analitik qabiliyyətlərin mənfi, lakin əhəmiyyətsiz yolu ilə məlumat inteqrasiyasının kiçik və əhəmiyyətsiz müsbət yolu birlikdə görünür.
Mənbə mətni R² = 0,875 dəyərini innovativ performansdakı variasiyanın təxminən %87,5-nin izah edilməsi kimi şərh edir. Bununla belə, struktur model moderasiya terminlərini də əhatə etdiyindən bu nisbəti yalnız altı birbaşa BI dəyişəninin müstəqil töhfəsi kimi şərh etmək ehtiyat tələb edir.
Meyl qrafiklərinin əsas mesajı nədir?
Şəkil 2 iki ayrı qarşılıqlı təsir qrafiki ehtiva edir. Birinci qrafik məlumat məzmununun keyfiyyəti, ikinci qrafik isə məlumat inteqrasiyası ilə innovativ performans arasındakı əlaqənin müxtəlif mənimsəmə qabiliyyəti səviyyələrində necə dəyişdiyini göstərir.
Mənbədə aşağı ACAP qırmızı, orta ACAP mavi və yüksək ACAP yaşıl xəttlə göstərilir. Hər iki qrafikdə yüksək mənimsəmə qabiliyyəti səviyyəsində meyl daha müsbətdir. Mənbə işin şərhinə görə yüksək ACAP-a sahib otellər keyfiyyətli və ya inteqrə olunmuş məlumatı innovativ nəticələrə çevirməkdə daha uğurlu ola bilər.
Bu qrafiklər kəsiyə əsaslanan PLS-SEM qarşılıqlı təsir nəticələrinin vizual təqdimatıdır; zaman ərzində həyata keçirilən müdaxiləni və ya mənimsəmə qabiliyyətinin artırılmasının eksperimental nəticəsini göstərmir.
İşin dəstəklədiyi nəticələr
- Analitik qərarvermə mədəniyyəti innovativ performansla müsbət və əhəmiyyətli əlaqəlidir.
- İş proseslərində məlumatdan istifadə innovativ performansla müsbət və əhəmiyyətli əlaqəlidir.
- Məlumatlara çıxış keyfiyyəti innovativ performansla müsbət və əhəmiyyətli əlaqəlidir.
- Məlumat məzmununun keyfiyyəti innovativ performansla müsbət və əhəmiyyətli əlaqəlidir.
- Analitik qabiliyyətlərin birbaşa yolu bu nümunədə əhəmiyyətli deyil.
- Məlumat inteqrasiyasının birbaşa yolu bu nümunədə əhəmiyyətli deyil.
- Mənimsəmə qabiliyyəti məlumat məzmununun keyfiyyəti ilə innovativ performans arasındakı əlaqəni müsbət istiqamətdə tənzimləyib.
- Mənimsəmə qabiliyyəti məlumat inteqrasiyası ilə innovativ performans arasındakı əlaqəni müsbət istiqamətdə tənzimləyib.
İşin dəstəkləmədiyi, sınaqdan keçirmədiyi və ya sübut etmədiyi nəticələr
- Biznes intellektinə investisiya qoymağın avtomatik şəkildə otel innovasiyalarını artırdığını sübut etmir.
- İnkişaf etmiş analitik alətlərin təkbaşına daha yüksək innovativ performans yaratdığını göstərmir.
- Məlumat inteqrasiyasının təkbaşına innovasiyanı artırdığını göstərmir.
- Mənimsəmə qabiliyyətinin bütün BI qabiliyyətlərinin təsirini gücləndirdiyini göstərmir.
- 470 iştirakçıdakı əlaqələrin Misirdəki bütün otellərə və ya digər ölkələrdəki otel sektorlarına birbaşa ümumiləşdirilə biləcəyini göstərmir.
- BI qabiliyyətlərinin innovasiyaya səbəb olduğunu sübut etmir.
- Otelin maliyyə performansı, müştəri məmnuniyyəti və ya gəlirliliyində konkret artım hesablamır.
- Müəyyən BI proqram təminatının və ya süni intellekt məhsulunun digərlərindən daha uğurlu olduğunu sınaqdan keçirmir.
Türkiyə baxımından necə oxunmalıdır?
İş Türkiyədəki otellərdən məlumat toplamayıb. Nəticələr Misirdəki dörd və beşulduzlu otellərin menecer və supervayzer nümunəsinə əsaslanır.
Türkiyədəki otellərdə bənzər model sınaqdan keçiriləcəksə, yalnız BI proqram təminatının olub-olmaması deyil; məlumatın keyfiyyəti, şöbələr arasında əlçatanlığı, qərar proseslərinə həqiqətən nə dərəcədə daxil olduğu, menecerlərin analitik mədəniyyəti və təşkilatın yeni məlumatı öyrənib tətbiq etmək qabiliyyəti birlikdə ölçülməlidir.
Türkiyə kontekstində otel ölçüsü, şəbəkə və ya müstəqil otel quruluşu, rəqəmsal yetkinlik, yerləşdirmə seqmenti, təşkilat mədəniyyəti və texnologiya infrastrukturu da əlaqələrin gücünü dəyişə biləcək əlavə kontekstual amillər kimi ayrıca sınaqdan keçirilməlidir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı və məlumat toplama
Tədqiqat kəmiyyət, kəsiyə əsaslanan və onlayn sorğu əsaslıdır. Məlumat toplama 2025-ci ilin iyul–sentyabr ayları arasında Misirdəki dörd və beşulduzlu otellərdə həyata keçirilib.
Sorğu keçidi və ya QR kod hədəf otellərdəki menecerlərə çatdırılıb və menecerlərdən bunu supervayzerlər və şöbə rəhbərləri ilə paylaşmaları istənilib. Tədqiqat xüsusilə yuxarı və orta səviyyəli menecerləri və supervayzerləri hədəfləyib.
Cəmi 470 etibarlı cavab əldə edilib. İştirakçıların təxminən %55-i ön büro, marketinq, insan resursları və qonaq münasibətləri kimi müştəri ilə təmasda olan və ya inzibati bölmələrdə; təxminən %45-i isə qida-içki, housekeeping, maliyyə, informasiya texnologiyaları və otel əməliyyatları kimi əməliyyat və ya texniki bölmələrdə işləyib.
Yaş və cins kimi həssas demoqrafik suallar istisna olmaqla, onlayn sorğunun bütün dəyişən maddələrinə cavab vermək məcburi edilib.
Dəyişənlər necə ölçüldü?
| Struktur | Maddə sayı | Əsas ölçmə sahəsi |
|---|---|---|
| Analitik qərarvermə mədəniyyəti | 3 | Qərarların məlumat və təhlilə əsaslanması |
| İş proseslərində məlumatdan istifadə | 9 | Məlumatın əməliyyat və idarəetmə proseslərinə daxil edilməsi |
| Məlumatlara çıxış keyfiyyəti | 4 | Məlumata sürətli, aydın və interaktiv çıxış |
| Məlumat məzmununun keyfiyyəti | 7 | Düzgünlük, aktuallıq, ardıcıllıq və anlaşıqlılıq |
| Analitik qabiliyyətlər | 6 | Hesabat, OLAP, proqnoz, məlumatların çıxarılması və dashboard qabiliyyəti |
| Məlumat inteqrasiyası | 2 | Müxtəlif otel sistemlərindəki məlumatların inteqrasiyası və ardıcıllığı |
| İnnovativ performans | 9 | Xidmət/məhsul innovasiyası, texnologiya, sürət və ilk-bazar performansı |
| Mənimsəmə qabiliyyəti | 6 | Məlumatı əldə etmə, mənimsəmə, çevirmə və tətbiq etmə |
Əksər şkalalar beşballı Likert quruluşunda qiymətləndirilib. Məlumat inteqrasiyası maddələri Əlavə A-da iki uclu vəziyyətlərin 1–7 arasında müqayisə edildiyi ayrıca formatda təqdim olunur.
Məzmun etibarlılığı necə yoxlanıldı?
Sorğu maddələri 8 otel meneceri və 10 akademik olmaqla ümumilikdə 18 ekspert tərəfindən aydınlıq, uyğunluq və məzmun baxımından qiymətləndirilib. Mənbə ekspert qiymətləndirməsindən sonra maddələrdə dəyişiklik edilməsinə ehtiyac duyulmadığını bildirir.
Ortaq metod qərəzi necə qiymətləndirildi?
Harman bir faktor testində ilk faktor ümumi variasiyanın %35,57-ni izah edib. Mənbə bunu %50 həddindən aşağı olduğu üçün ciddi ortaq metod qərəzinə qarşı dəstəkləyici tapıntı kimi şərh edir.
Maddə səviyyəsində variasiya şişirtmə faktorları (VIF) 1,288 ilə 4,821 arasında bildirilib və mənbə onların 5,0 sərhədinin altında olmasını ciddi multikolinearlıq probleminin olmadığını göstərən göstərici kimi qiymətləndirir.
Niyə PLS-SEM istifadə edildi?
Modeldə altı xarici BI strukturu, bir nəticə dəyişəni və bir moderator olduğu üçün tədqiqatçılar modeli nisbətən mürəkkəb və proqnoz yönümlü hesab ediblər. Təhlil SmartPLS 4 ilə aparılıb və 5000 bootstrap təkrarı istifadə edilib.
Birinci mərhələdə ölçmə modeli, ikinci mərhələdə struktur model qiymətləndirilib.
Ölçmə modeli nəticələri
| Struktur | Faktor yükü intervalı | Cronbach α | CR | AVE |
|---|---|---|---|---|
| Mənimsəmə qabiliyyəti | 0,803–0,870 | 0,918 | 0,922 | 0,708 |
| Analitik qabiliyyətlər | 0,726–0,968 | 0,978 | 0,952 | 0,804 |
| Analitik qərarvermə mədəniyyəti | 0,888–0,943 | 0,805 | 0,861 | 0,728 |
| Məlumat inteqrasiyası | 0,980–0,981 | 0,960 | 0,960 | 0,961 |
| Məlumatlara çıxış keyfiyyəti | 0,814–0,844 | 0,844 | 0,850 | 0,680 |
| Məlumat məzmununun keyfiyyəti | 0,769–0,861 | 0,926 | 0,927 | 0,693 |
| İnnovativ performans | 0,740–0,842 | 0,876 | 0,882 | 0,505 |
| İş proseslərində məlumatdan istifadə | 0,785–0,907 | 0,952 | 0,952 | 0,725 |
Mənbə bütün faktor yüklərinin 0,70-dən, bütün AVE dəyərlərinin isə 0,50-dən yuxarı olduğunu bildirir və bu nəticələri yaxınlaşan etibarlılıq baxımından kifayət qədər hesab edir.
HTMT nəticələrində mühüm mənbədaxili uyğunsuzluq
İşin mətni bütün HTMT nisbətlərinin 0,85-dən aşağı olduğunu və ayrışma etibarlılığını dəstəklədiyini bildirir. Lakin mənbənin Cədvəl 3-də birdən çox dəyər 0,85-dən yuxarıdır.
| Struktur cütü | HTMT | 0,85 həddinə görə vəziyyət |
|---|---|---|
| Mənimsəmə qabiliyyəti – Məlumat məzmununun keyfiyyəti | 0,870 | Həddən yuxarı |
| Mənimsəmə qabiliyyəti – İnnovativ performans | 0,928 | Həddən yuxarı |
| Analitik qərarvermə mədəniyyəti – İnnovativ performans | 0,894 | Həddən yuxarı |
| Məlumat məzmununun keyfiyyəti – İnnovativ performans | 0,908 | Həddən yuxarı |
| Analitik qabiliyyətlər – İş proseslərində məlumatdan istifadə | 0,988 | Həddən yuxarı |
Beləliklə, mənbənin “all HTMT values were below 0.85” ifadəsi öz Cədvəl 3-ü ilə uyğun deyil. Bu, xüsusilə bir-birinə yaxın strukturların empirik baxımdan tam ayrışdığı iddiasının ehtiyatla qiymətləndirilməsini tələb edir.
Struktur model göstəriciləri
| Göstərici | Mənbədə bildirilən dəyər |
|---|---|
| İnnovativ performans R² | 0,875 |
| İnnovativ performans Q² | 0,853 |
| SRMR | 0,034 |
| NFI | 0,921 |
Mənbə bu dəyərləri modelin yüksək izah və proqnoz gücünə malik olması kimi şərh edir. Lakin R² dəyəri səbəbiyyət göstəricisi deyil və HTMT nəticələrində yuxarıda göstərilən hesabat problemi modelin psixometrik şərhində ayrıca nəzərə alınmalıdır.
Birbaşa struktur yollar
| Hipotez | Əlaqə | β | t | p | Mənbə nəticəsi |
|---|---|---|---|---|---|
| H1 | Analitik qərarvermə mədəniyyəti → İnnovativ performans | 0,245 | 7,823 | <0,001 | Dəstəkləndi |
| H2 | İş proseslərində məlumatdan istifadə → İnnovativ performans | 0,160 | 2,268 | 0,023 | Dəstəkləndi |
| H3 | Məlumatlara çıxış keyfiyyəti → İnnovativ performans | 0,146 | 4,748 | <0,001 | Dəstəkləndi |
| H4 | Məlumat məzmununun keyfiyyəti → İnnovativ performans | 0,203 | 5,348 | <0,001 | Dəstəkləndi |
| H5 | Analitik qabiliyyətlər → İnnovativ performans | −0,062 | 0,888 | 0,374 | Dəstəklənmədi |
| H6 | Məlumat inteqrasiyası → İnnovativ performans | 0,043 | 1,553 | 0,120 | Dəstəklənmədi |
Mənimsəmə qabiliyyətinin moderasiya nəticələri
| Mənbə hipotez etiketi | Qarşılıqlı təsir | β | t | p | Mənbə nəticəsi |
|---|---|---|---|---|---|
| H7 | ACAP × Analitik qərarvermə mədəniyyəti → İnnovativ performans | −0,130 | 3,299 | 0,001 | Dəstəklənmədi |
| H8 | ACAP × İş proseslərində məlumatdan istifadə → İnnovativ performans | 0,032 | 0,475 | 0,635 | Dəstəklənmədi |
| H9 | ACAP × Məlumatlara çıxış keyfiyyəti → İnnovativ performans | 0,055 | 1,585 | 0,113 | Dəstəklənmədi |
| H10 | ACAP × Məlumat məzmununun keyfiyyəti → İnnovativ performans | 0,092 | 2,422 | 0,015 | Dəstəkləndi |
| H11 | ACAP × Məlumat inteqrasiyası → İnnovativ performans | 0,105 | 3,502 | <0,001 | Dəstəkləndi |
| H12 | ACAP × Analitik qabiliyyətlər → İnnovativ performans | −0,054 | 0,778 | 0,436 | Dəstəklənmədi |
Mənbədaxili ədədi və etiketləmə uyğunsuzluqları
- Mətn bütün HTMT dəyərlərinin 0,85-dən aşağı olduğunu desə də, Cədvəl 3-də beş dəyər 0,85-dən yuxarıdır.
- Cədvəl 4 məlumat inteqrasiyası → innovativ performans əmsalını +0,043 verir, nəticələr mətnində isə −0,043 kimi yazılıb.
- H2 üçün Cədvəl 4 p = 0,023 verir, nəticələr paraqrafında isə p < 0,001 ifadəsi var.
- Hipotezlərin inkişaf sırasına görə analitik qabiliyyətlər H11, məlumat inteqrasiyası H12 olmalıdır; Cədvəl 4-də iki etiket tərs sıra ilə verilib.
- Analitik qabiliyyətlər şkalasında AC1 kodu iki dəfə istifadə olunub, AC2 kodu görünmür.
- Ədəbiyyat bölməsinin bir hissəsində analitik qərarvermə mədəniyyəti və analitik qabiliyyətlər üçün eyni “AC” qısaltması istifadə olunur; empirik modeldə qərar mədəniyyəti AD kimi kodlanıb.
- NFI = 0,921 qiymətləndirilməsində mənbə qəbul həddini 0,090 kimi yazıb; bu dəyər burada mənbədə olduğu kimi qeyd edilib.
İşin əsas məhdudiyyətləri
Kəsiyə əsaslanan dizayn: Məlumatlar vahid zaman intervalında toplandığı üçün dəyişənlər arasındakı zaman ardıcıllığı və səbəbiyyət müəyyən edilə bilməz.
Bir ölkə və otel seqmenti: Nümunə Misirdəki dörd və beşulduzlu otellərlə məhdudlaşır. Kiçik otellərdə, fərqli ölkələrdə və ya fərqli xidmət sektorlarında əlaqələr dəyişə bilər.
Öz-bildiriş məlumatı: BI qabiliyyətləri, mənimsəmə qabiliyyəti və innovativ performans eyni iştirakçıların qiymətləndirmələrinə əsaslanır. Ortaq metod qərəzi nəzarətləri tətbiq edilsə də, tək mənbəli ölçmə riski tam aradan qalxmır.
Modeldən kənarda qalan dəyişənlər: Otel ölçüsü, mülkiyyət forması, rəqəmsal yetkinlik, təşkilat mədəniyyəti və texnoloji yetkinlik əsas modelə nəzarət dəyişəni və ya moderator kimi daxil edilməyib.
Moderasiya seçicidir: ACAP yalnız iki BI yolu üçün gözlənilən müsbət moderasiyanı göstərib. Buna görə mənimsəmə qabiliyyəti ümumi “bütün BI təsirlərini gücləndirən” mexanizm kimi təqdim edilməməlidir.
Ayrışma etibarlılığının təqdimatı: HTMT cədvəlindəki dəyərlərlə mətndəki “bütün dəyərlər 0,85-dən aşağıdır” iddiası uyğun gəlmədiyi üçün ölçmə modelinin ayrışma etibarlılığı barədə mənbə şərhindən daha ehtiyatlı olmaq lazımdır.
Mənbə və Metod Qeydi
Tam özgün iş adı: From Business Intelligence to Innovative Performance: The Moderating Role of Absorptive Capacity in the Hotel Industry
Müəlliflər: Ibrahim A. Elshaer; Chokri Kooli; Alaa M. S. Azazz; Hani Alshaiti.
Müəllif sırası: Ibrahim A. Elshaer birinci, Chokri Kooli ikinci, Alaa M. S. Azazz üçüncü və Hani Alshaiti dördüncü müəllifdir.
Bərabər töhfə/bərabər birinci müəllif: Mənbədə bərabər töhfə və ya bərabər birinci müəlliflik bəyanatı yoxdur.
Məsul müəlliflər: Ibrahim A. Elshaer və Chokri Kooli.
Qurumlar: Ibrahim A. Elshaer — Department of Management, College of Business Administration, King Faisal University, Al-Ahsa, Saudi Arabia. Chokri Kooli — Department of Management, Faculty of Social Sciences, Royal Military College of Canada, Kingston, Ontario, Canada. Alaa M. S. Azazz — Social Studies Department, College of Art, King Faisal University, Al-Ahsa, Saudi Arabia. Hani Alshaiti — Accounting Department, College of Business Administration, King Faisal University, Al-Ahsa, Saudi Arabia.
Jurnal: Administrative Sciences.
Nəşriyyat: MDPI, Basel, Switzerland.
Cild / say / məqalə: 16(6), 297.
DOI: 10.3390/admsci16060297
Göndərilmə tarixi: 5 may 2026.
Reviziya tarixi: 12 iyun 2026.
Qəbul tarixi: 17 iyun 2026.
Nəşr tarixi: 20 iyun 2026.
Mənbə növü: Kəsiyə əsaslanan, kəmiyyət, sorğu əsaslı empirik tədqiqat; PLS-SEM və moderasiya analizi.
Resenziya statusu: İş resenziyalı Administrative Sciences jurnalında yayımlanmış tədqiqat məqaləsidir.
Rəsmi nəşr keçidi:Rəsmi DOI səhifəsi
Lisenziya: Creative Commons Attribution (CC BY).
Maliyyələşdirmə: İş King Faisal University Deanship of Scientific Research, Vice Presidency for Graduate Studies and Scientific Research tərəfindən KFU262428 layihə nömrəsi ilə dəstəklənib.
Etika: Tədqiqatın Helsinki Bəyannaməsinə uyğun aparıldığı və King Faisal University elmi tədqiqat etik komitəsi tərəfindən KFU-262428 protokol kodu ilə 25 aprel 2025-ci ildə təsdiqləndiyi bildirilir.
Məlumatlandırılmış razılıq: Tədqiqatda iştirak edən bütün şəxslərdən məlumatlandırılmış razılıq alındığı bildirilib.
Məlumatların əlçatanlığı: İşin özgün töhfələrinin məqalə daxilində yer aldığı və əlavə sualların məsul müəlliflərə yönəldilə biləcəyi bildirilib.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşmasının olmadığını bəyan ediblər.
Müəllif töhfələri: Konseptuallaşdırma I.A.E.; metod I.A.E. və A.M.S.A.; proqram təminatı A.M.S.A.; təsdiqləmə C.K. və A.M.S.A.; formal analiz I.A.E. və A.M.S.A.; resurslar və məlumat kurasiyası C.K. və A.M.S.A.; ilkin mətn I.A.E., C.K. və H.A.; nəzərdən keçirmə və redaktə I.A.E. və H.A.; vizuallaşdırma A.M.S.A.; layihə idarəetməsi I.A.E.; maliyyə əldə edilməsi I.A.E. və H.A. tərəfindən həyata keçirilib.
Bu Verianla məzmunundakı elmi metod, nümunə, şkalalar, faktor yükləri, HTMT dəyərləri, struktur yol əmsalları, moderasiya nəticələri və məhdudiyyətlər yüklənmiş özgün işə əsaslanır. Xarici biblioqrafik yoxlama yalnız nəşr kimliyini təsdiqləmək üçün istifadə edilib; əsas elmi məzmuna xaricdən yeni nəticə, mexanizm və ya statistika əlavə edilməyib.
Tədqiqat biznes intellekti qabiliyyətləri ilə innovativ performans arasındakı statistik əlaqələri araşdırır. Kəsiyə əsaslanan öz-bildiriş dizaynına görə BI sistemlərinin innovasiyaya səbəb olduğu, mənimsəmə qabiliyyətinin artırılmasının innovasiya performansını mütləq yüksəldəcəyi və ya konkret texnologiya investisiyasının iqtisadi gəlir gətirdiyi nəticəsi çıxarıla bilməz.
Mənbənin ölçmə modelində mühüm hesabat problemi var: mətn bütün HTMT dəyərlərinin 0,85-dən aşağı olduğunu bildirsə də, Cədvəl 3-də 0,85-dən yuxarı bir neçə dəyər mövcuddur. Bundan əlavə, məlumat inteqrasiyası yolunun işarəsi, H2 p dəyəri, H11/H12 hipotez nömrələnməsi və analitik qabiliyyət maddələrinin kodlaşdırılmasında mənbədaxili fərqlər var. Verianla bu uyğunsuzluqları səssizcə düzəltməyib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib