

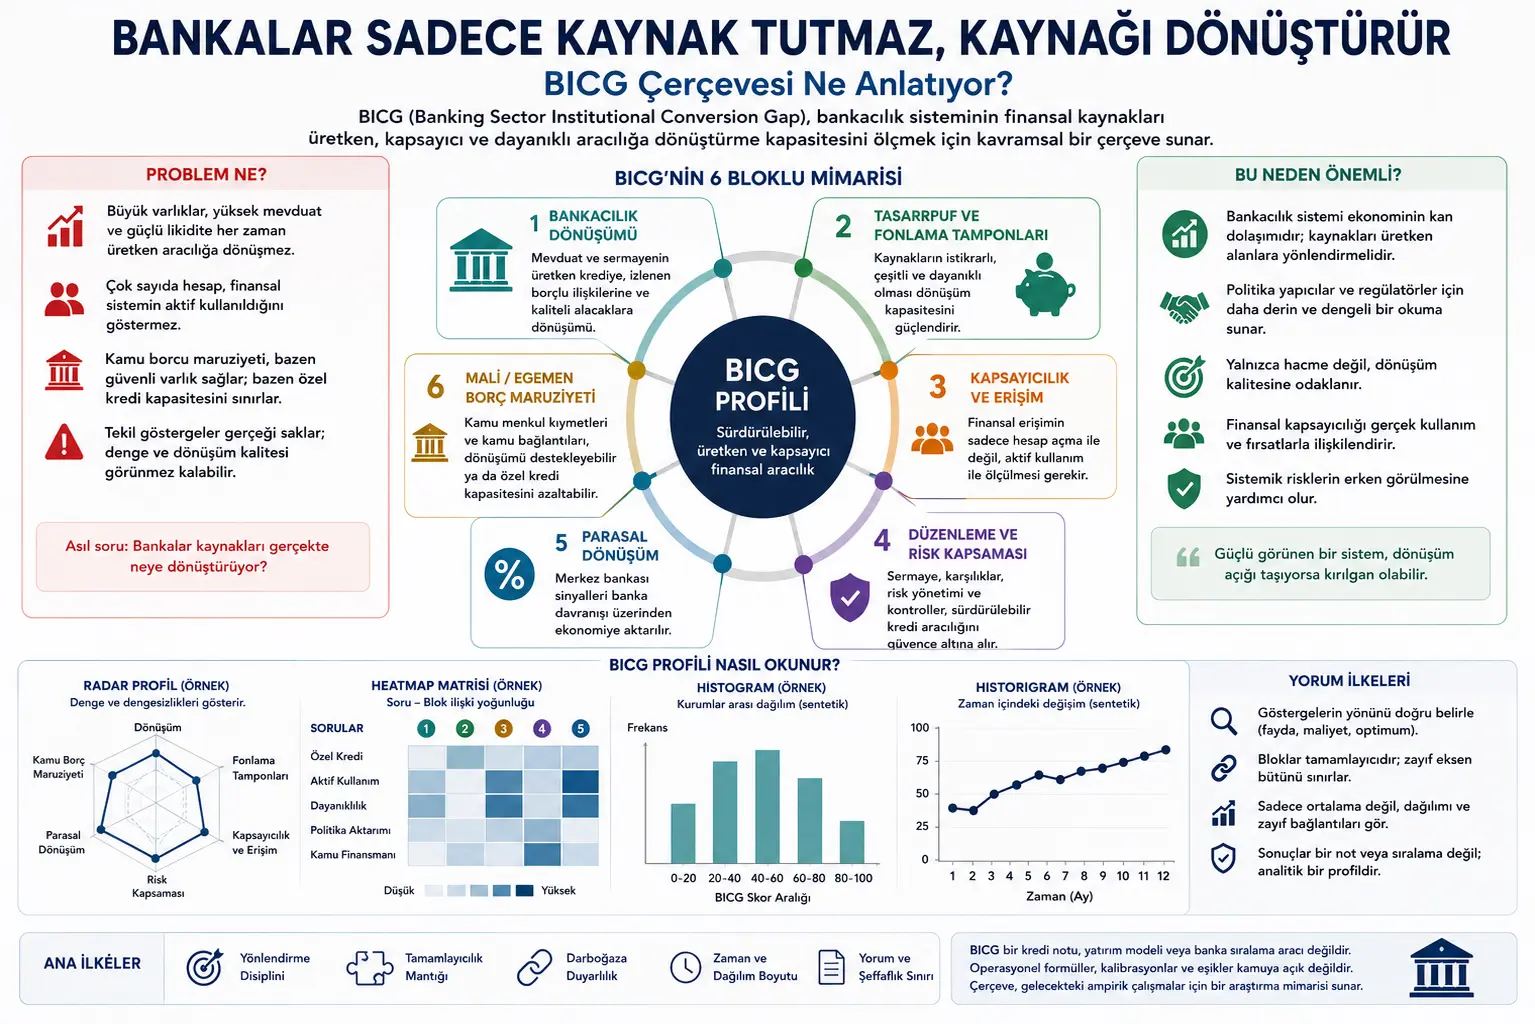
Bu yazı, Georges Magloire Foaleng Fokam tarafından hazırlanan “Banking Sector Institutional Conversion Gap (BICG)” başlıklı kavramsal working paper üzerinden hazırlanmıştır. Metin, bankacılık sektöründe kaynakların gerçekten üretken, kapsayıcı ve dayanıklı finansal aracılığa dönüşüp dönüşmediğini tartışan bir çerçeve sunar.
Çalışma finans, bankacılık, finansal kapsayıcılık, ihtiyati düzenleme, para politikası aktarımı, kamu borcu-bankacılık ilişkisi ve bileşik gösterge metodolojisi alanlarına temas eder. Bu nedenle bu yazı yatırım tavsiyesi, banka değerlendirme raporu, kredi notu, regülasyon tavsiyesi veya ülke/banka sıralaması değildir. Amaç, PDF’teki kavramsal çerçeveyi Verianla okuyucusu için sade, özgün ve tarafsız Türkçe editoryal içerik haline getirmektir.
Makalenin temel iddiası şudur: Bir bankacılık sistemi büyük varlıklara, yüksek mevduata, likiditeye, kârlılığa veya yaygın hesap sahipliğine sahip olabilir; fakat bu göstergeler tek başına bankaların kaynakları üretken krediye, aktif finansal kullanıma, sağlam ödeme altyapısına, risk kapsamasına ve etkili para politikası aktarımına dönüştürdüğünü kanıtlamaz. BICG çerçevesi bu nedenle “bankalar ne kadar büyük?” sorusundan çok, “bankalar ellerindeki kaynakları neye dönüştürüyor?” sorusuna odaklanır.
Bankacılık sektörü çoğu zaman bilanço büyüklüğü, mevduat hacmi, likidite oranı, sermaye yeterliliği, kârlılık ve hesap sayısı gibi göstergelerle değerlendirilir. Bu göstergeler önemlidir; fakat her zaman bankaların ekonomiye ne kadar faydalı aracılık yaptığını göstermez.
BICG, yani Banking Sector Institutional Conversion Gap, bankacılık sektörünü bir “dönüşüm sistemi” olarak okumayı önerir. Bu yaklaşıma göre bankalar yalnızca finansal kaynakları tutan kurumlar değildir; mevduatı, sermayeyi, likiditeyi, ödeme altyapısını ve risk kapasitesini üretken krediye, aktif kullanıma, sağlam aracılığa ve politika aktarımına dönüştüren kurumlardır.
Çalışma, bu dönüşümün altı ana blok üzerinden okunabileceğini savunur: bankacılık dönüşümü, tasarruf ve fonlama tamponları, kapsayıcılık ve erişim, düzenleme ve risk kapsaması, parasal dönüşüm, mali/egemen borç maruziyeti. Bu bloklardan biri güçlü, diğeri zayıf olduğunda basit ortalamalar gerçeği saklayabilir. Bu yüzden çalışma, darboğaza duyarlı bir analiz mantığı önerir.
Makalenin önemli sınırı da açıktır: BICG bir kredi notu yöntemi, yatırım modeli veya banka sıralama aracı değildir. Çalışma, kavramsal bir araştırma mimarisi sunar; operasyonel formülleri, kalibrasyon tablolarını, eşik değerlerini ve banka bazlı veri yorumlarını kamuya açık şekilde paylaşmaz.
Problem Ne?
Bankacılık analizinde en sık kullanılan göstergeler genellikle hacim ve sağlamlık etrafında döner. Bankanın toplam varlıkları ne kadar? Mevduat ne kadar büyümüş? Likidite oranı yeterli mi? Sermaye yeterliliği güçlü mü? Kârlılık artıyor mu? Hesap sayısı genişliyor mu?
Bu sorular gereklidir; fakat yeterli değildir. Çünkü yüksek bilanço büyüklüğü, kaynakların üretken krediye gittiği anlamına gelmeyebilir. Yüksek likidite, reel sektöre kredi akışının güçlü olduğunu kanıtlamaz. Çok sayıda hesap, insanların finansal sistemi aktif kullandığını göstermez. Bankaların devlet tahvili taşıması, bazen güvenli varlık işlevi görebilir; bazen de özel sektöre kredi verme kapasitesini azaltabilir.
Makalenin işaret ettiği ölçüm problemi tam burada ortaya çıkar. Geleneksel göstergeler “finansal varlık” veya “kurumsal mevcudiyet” hakkında bilgi verir; fakat bu mevcudiyetin ekonomik olarak faydalı aracılığa dönüşüp dönüşmediğini her zaman göstermez.
BICG çerçevesi bu nedenle bankaları yalnızca bilanço kalemleriyle değil, işlevleriyle okumayı önerir. Banka kaynak toplar, bilgiyi tarar, riski fiyatlar, borçluyu izler, vadeyi dönüştürür, ödeme sistemine bağlar, tasarrufu harekete geçirir ve kamu politikası ile özel sektör arasında bir aktarım kanalı kurar. Bu işlevler zayıfladığında bankacılık sistemi görünürde güçlü, gerçekte ise düşük dönüşüm kapasitesine sahip olabilir.
Yöntem Ne Öneriyor?
Çalışma, bankacılık sektörünü altı bloklu kavramsal bir mimariyle analiz etmeyi önerir.
1. Bankacılık dönüşümü: Mevduat ve sermayenin üretken krediye, izlenen borçlu ilişkilerine ve kaliteli alacaklara dönüşüp dönüşmediğini sorgular. Burada mesele yalnızca kredi hacmi değil, tahsis kalitesi ve izleme kapasitesidir.
2. Tasarruf ve fonlama tamponları: Bankanın kaynaklarının ne kadar istikrarlı, çeşitli ve dayanıklı olduğunu inceler. Kısa vadeli ve kırılgan fonlama, dönüşüm kapasitesini zayıflatabilir.
3. Kapsayıcılık ve erişim: Finansal erişimin sadece hesap açma düzeyinde kalıp kalmadığını sorar. Hesap sahibi olmak ile finansal sistemi aktif kullanmak aynı şey değildir. Ödemeler, tasarruf, krediye erişim ve dijital kullanım bu blokta önem kazanır.
4. Düzenleme ve risk kapsaması: Sermaye, karşılıklar, sorunlu krediler, kontroller ve risk yönetimi üzerinden bankanın kredi aracılığını güvenli biçimde yapıp yapamadığını değerlendirir. Sağlamlık, yalnızca pasif bekleme değil, sürdürülebilir aracılık için koruyucu bir kapasite olarak görülmelidir.
5. Parasal dönüşüm: Merkez bankası sinyallerinin banka davranışı üzerinden borçlulara ulaşıp ulaşmadığını inceler. Faiz, rezerv, refinansman ve kredi arzı gibi unsurlar bankaların davranışı üzerinden ekonomiye aktarılır.
6. Mali ve egemen borç maruziyeti: Kamu menkul kıymetleri, garantiler, kamu mevduatları ve devletle bankalar arasındaki bağın dönüşümü destekleyip desteklemediğini sorgular. Bu alan tek başına iyi veya kötü değildir; bağlama göre güvenli varlık sağlayabilir ya da özel kredi kapasitesini soğurabilir.
Bu altı blok birlikte düşünülmelidir. Çünkü bankacılık işlevleri tamamlayıcıdır. Güçlü fonlama, zayıf izleme kapasitesini tamamen telafi edemez. Yüksek hesap sayısı, düşük aktif kullanım sorununu gizleyemez. Güçlü likidite, üretken sektörlerin yetersiz finansmanını otomatik olarak çözmez.
Formüller Ne Anlatıyor?
PDF’te operasyonel matematiksel formüller, ayrıntılı skor hesapları veya kalibrasyon denklemleri verilmemektedir. Çalışma özellikle detaylı formül, parametre, eşik değeri, yazılım akışı ve kurum bazlı yorum kurallarını kamuya açık metinden çıkardığını belirtir. Bu nedenle burada PDF’ten aktarılacak orijinal bir formül bulunmamaktadır.
Makaledeki metodolojik fikir formülden çok kavramsal mantıkla ilerler. Bu mantık üç temel ilkeye dayanır:
Birincisi, yönlendirme disiplini: Her göstergede “yüksek değer iyidir” varsayımı doğru değildir. Bazı göstergeler fayda tipi olabilir; yükseldikçe dönüşümü destekleyebilir. Bazı göstergeler maliyet tipi olabilir; yükseldikçe kırılganlık veya sürtünme gösterebilir. Bazıları ise optimum aralık gerektirir; hem çok düşük hem çok yüksek değer sorunlu olabilir.
İkincisi, darboğaz duyarlılığı: Bankacılık işlevleri tamamlayıcı olduğu için tek bir zayıf blok, güçlü blokların ekonomik faydasını sınırlayabilir. Basit ortalama, bu zayıflığı saklayabilir.
Üçüncüsü, yorum sınırı: Bir kavramsal profil, banka notu veya yatırım sinyali değildir. Önce veri tanımları, kaynaklar, dönemler, muhasebe kapsamı, eşik mantığı, sağlamlık testleri ve doğrulama süreci belgelenmelidir.
Grafik, Tablo ve Şema Ana Mesajı
PDF’teki görseller çalışmanın ana fikrini açıklamak için kullanılır; herhangi bir banka veya ülkeye ait gerçek teşhis çıktısı değildir.
Sayfa 1’deki kapak şeması, BICG profilini merkezde gösterir ve etrafında altı blok yer alır: fonlama tamponları, dönüşüm, egemen borç maruziyeti, parasal dönüşüm, risk kapsaması ve kapsayıcılık/erişim. Bu şema, bankacılık dönüşümünün tek bir orana indirgenemeyeceğini anlatır.
Sayfa 5’teki kavramsal dönüşüm zinciri, finansal kaynaklardan bankacılık işlevlerine, oradan dönüşüm bloklarına, kurumsal profile ve sonunda dönüşüm açığına giden bir akış sunar. Ana mesaj şudur: Banka kaynakları, ancak belirli işlevlerden ve kurumsal bağlamdan geçtikten sonra ekonomik olarak anlamlı aracılığa dönüşür.
Sayfa 15’teki altı bloklu mimari, BICG’nin çekirdeğini görselleştirir. Bu görselde altı boyut birbirinden bağımsız değil, merkezdeki BICG profilini birlikte oluşturan tamamlayıcı parçalar olarak sunulur.
Sayfa 26’daki radar profil, bloklar arasındaki denge ve dengesizliği göstermek için kullanılır. Radar grafiği, güçlü ve zayıf eksenleri aynı anda görmeyi sağlar. Ancak çalışma, bu tür görsellerin rating gibi okunmaması gerektiğini özellikle vurgular.
Sayfa 26’daki heatmap matrisi, dönüşüm blokları ile tanılayıcı sorular arasındaki ilişki yoğunluğunu gösterir. Örneğin bir soru özel kredi, kullanılabilir erişim, dayanıklılık veya kamu finansmanı bağlantısı hakkında olduğunda hangi BICG bloğunun daha ilgili olabileceği matriste görünür hale gelir.
Sayfa 27’deki histogram ve historigram, dağılım ve zaman boyutunun önemini anlatır. Histogram, dönüşüm profilinin kurumlar arasında nasıl dağılabileceğini; historigram ise kavramsal bir profilin aylar içinde nasıl hareket edebileceğini gösterir. Bu görseller, tek anlık ölçüm yerine dağılım ve zaman dinamiğiyle düşünmeyi teşvik eder.
Deneyler Nasıl Yapılmış?
Bu çalışma deneysel veri analizi veya ülke/banka bazlı ampirik test sunmaz. Makale, kamuya açık ve kavramsal bir çalışma olarak konumlandırılmıştır. Herhangi bir ülke kalibrasyonu, banka sıralaması, gizli denetim verisi, operasyonel eşik tablosu veya uygulama kodu içermez.
Yazar, finansal gelişme literatürü, bankacılık aracılığı, finansal kapsayıcılık, ihtiyati analiz, para politikası aktarımı, egemen borç-bankacılık ilişkisi ve bileşik gösterge metodolojisinden beslenen bir çerçeve kurar.
Çalışma, gerçek bir değerlendirme motoru üretmek yerine gelecekteki ampirik çalışmalar için bir araştırma mimarisi önerir. Bu mimari; veri haritalama, göstergelerin yönünü belirleme, referans bölgeleri oluşturma, darboğaza duyarlı toplulaştırma, sağlamlık testleri, sonuçlarla doğrulama ve yönetişim kayıtları gibi aşamalar gerektirir.
Bu nedenle makalenin yöntemi “kanıtlanmış skor modeli” değil, “daha sonra test edilecek kavramsal ölçüm dili” olarak okunmalıdır.
Sonuçlar Ne Gösteriyor?
Çalışmanın doğrudan ampirik sonuçları yoktur; çünkü herhangi bir ülke, banka veya dönem için hesaplanmış BICG skoru sunulmaz. Ancak kavramsal sonuçları güçlüdür.
İlk sonuç, bankacılık sektörünün yalnızca kaynak hacmiyle değerlendirilemeyeceğidir. Bir sistem büyük mevduata, yüksek likiditeye veya güçlü sermaye oranlarına sahip olabilir; fakat bu kaynaklar üretken krediye, aktif kullanıma ve politika aktarımına dönüşmüyorsa kurumsal dönüşüm açığı oluşabilir.
İkinci sonuç, finansal kapsayıcılığın sadece hesap sahipliğiyle ölçülmemesi gerektiğidir. Hesap açmak, finansal sisteme erişimin ilk adımıdır; ancak gerçek kapsayıcılık aktif kullanım, ödeme, tasarruf, kredi, dijital kanal kullanımı ve ekonomik dayanıklılıkla anlam kazanır.
Üçüncü sonuç, ihtiyati sağlamlığın pasif bir güvenlik etiketi olarak değil, sürdürülebilir aracılığı mümkün kılan bir koruma mekanizması olarak okunması gerektiğidir. Sermaye ve likidite güçlü olabilir; fakat risk izleme ve kredi tahsisi zayıfsa ekonomik dönüşüm sınırlı kalabilir.
Dördüncü sonuç, kamu borcu-bankacılık ilişkisinin bağlama göre yorumlanması gerektiğidir. Kamu menkul kıymetleri bankalara güvenli varlık ve likidite sağlayabilir; fakat aşırı yoğunlaşma özel sektör kredilerini sıkıştırabilir veya banka davranışını kamu finansmanına bağımlı hale getirebilir.
Beşinci sonuç, basit ortalamaların yanıltıcı olabileceğidir. Eğer bir bankanın altı bloktan beşi güçlü, biri çok zayıfsa, ortalama skor iyi görünebilir. Ancak zayıf blok, dönüşüm kapasitesinin gerçek darboğazı olabilir. BICG bu nedenle denge, dağılım ve zayıf eksenleri görünür kılmayı amaçlar.
Bu Neden Önemli?
Bankacılık sistemi bir ekonominin kan dolaşımı gibidir. Kaynakların toplanması, krediye dönüşmesi, riskin izlenmesi, ödemelerin çalışması, tasarrufların güvenli tutulması ve para politikasının davranışa dönüşmesi bankalar üzerinden gerçekleşir.
Bu yüzden bankacılık analizinde “ne kadar kaynak var?” sorusu tek başına yeterli değildir. Asıl soru, bu kaynakların ne kadarının üretken, kapsayıcı ve dayanıklı işlevlere dönüştüğüdür.
BICG çerçevesi özellikle politika yapıcılar, merkez bankaları, denetim otoriteleri, araştırmacılar ve kalkınma kurumları için faydalı bir düşünme dili sunar. Bir banka sistemi görünürde güçlü olabilir; fakat özel sektör kredisi zayıf, aktif finansal kullanım düşük, para politikası aktarımı sınırlı veya kamu kağıtlarına bağımlılık yüksek olabilir. BICG bu tür görünmeyen dönüşüm açıklarını tartışmaya açar.
Verianla açısından çalışma, veri ve göstergelerin nasıl okunması gerektiğine dair önemli bir ders verir. Göstergeler sonuç değildir; doğru sorularla yorumlandığında anlam kazanır. Bankacılıkta da tek oranlara bakmak yerine, işlevlerin birbirini nasıl tamamladığını görmek gerekir.
Dikkat Noktaları
Bu çalışmanın sınırları açıkça korunmalıdır.
İlk olarak, BICG bir kredi derecelendirme yöntemi değildir. Bir bankanın sağlamlığı, temerrüt riski veya yatırım değeri hakkında doğrudan karar üretmez.
İkinci olarak, çalışma yatırım tavsiyesi değildir. Banka hissesi, tahvil, mevduat veya herhangi bir finansal ürün hakkında alım-satım yönlendirmesi içermez.
Üçüncü olarak, makale operasyonel formül vermez. Bu bilinçli bir tercihtir. Eşikler, ağırlıklar ve kalibrasyonlar veri yönetişimi olmadan paylaşıldığında sahte kesinlik yaratabilir.
Dördüncü olarak, görseller sentetiktir. Radar, heatmap, histogram ve historigram gerçek banka veya ülke verisini temsil etmez. Bunlar yalnızca kavramsal anlatım aracıdır.
Beşinci olarak, BICG gelecekte ampirik doğrulama gerektirir. Veri kaynakları, tanımlar, muhasebe kapsamı, dönemler, referans bölgeleri, ağırlıklar, sağlamlık testleri ve sonraki sonuçlarla karşılaştırma yapılmadan operasyonel kullanım doğru olmaz.
Altıncı olarak, bankacılık sistemleri ülkeye, düzenleyici ortama, ekonomik yapıya ve banka iş modeline göre farklı çalışır. Bu nedenle tek tip yorum, bankacılık dönüşümünü yanlış okuyabilir.
Sonuç
Banking Sector Institutional Conversion Gap çalışması, bankacılık analizini hacimden dönüşüme taşıyan bir kavramsal çerçeve sunar. Bir bankanın veya bankacılık sisteminin elinde kaynak olması, bu kaynakların üretken, kapsayıcı ve dayanıklı aracılığa dönüştüğü anlamına gelmez.
BICG’nin en güçlü yönü, bilinen bankacılık göstergelerini tamamen reddetmemesi; onların rolünü yeniden düzenlemesidir. Varlıklar, mevduat, sermaye, likidite, hesap sayısı, kamu menkul kıymetleri ve kârlılık hâlâ önemlidir. Ancak bunlar nihai cevap değil, dönüşüm süreci hakkında kanıt parçalarıdır.
Çalışmanın önerdiği altı bloklu yapı; bankacılık dönüşümü, fonlama tamponları, kapsayıcılık, risk kapsaması, parasal aktarım ve mali/egemen borç maruziyeti üzerinden daha dengeli bir okuma sağlar. Darboğaza duyarlı yaklaşım ise güçlü görünen ortalamaların arkasındaki zayıf bağlantıları görünür kılar.
Verianla okuyucusu için ana mesaj şudur: Finansal sistemleri anlamak için sadece ne kadar para, varlık veya hesap olduğunu değil; bu kaynakların ekonomide hangi işe dönüştüğünü sormak gerekir. Bankacılıkta gerçek güç, kaynak tutmakta değil, kaynağı güvenli ve faydalı aracılığa çevirebilmekte yatar.
Kaynak ve Yöntem Notu
Bu yazı, Georges Magloire Foaleng Fokam’ın “Banking Sector Institutional Conversion Gap (BICG)” başlıklı public conceptual working paper metnine dayalı olarak hazırlanmıştır. İçerik birebir çeviri değildir; çalışmanın ana fikri, altı bloklu mimarisi, görsel anlatımı, metodolojik sınırları ve gelecek araştırma gündemi Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Metinde finansal sistem, bankacılık, merkez bankacılığı, kamu finansmanı ve regülasyon analizi gibi alanlara temas edilmektedir. Bu içerik yatırım, kredi, denetim, regülasyon veya banka değerlendirme tavsiyesi değildir. Somut kararlar için ilgili mevzuat, denetim otoriteleri, uzman finansal analiz ve bağımsız doğrulama süreçleri dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir