


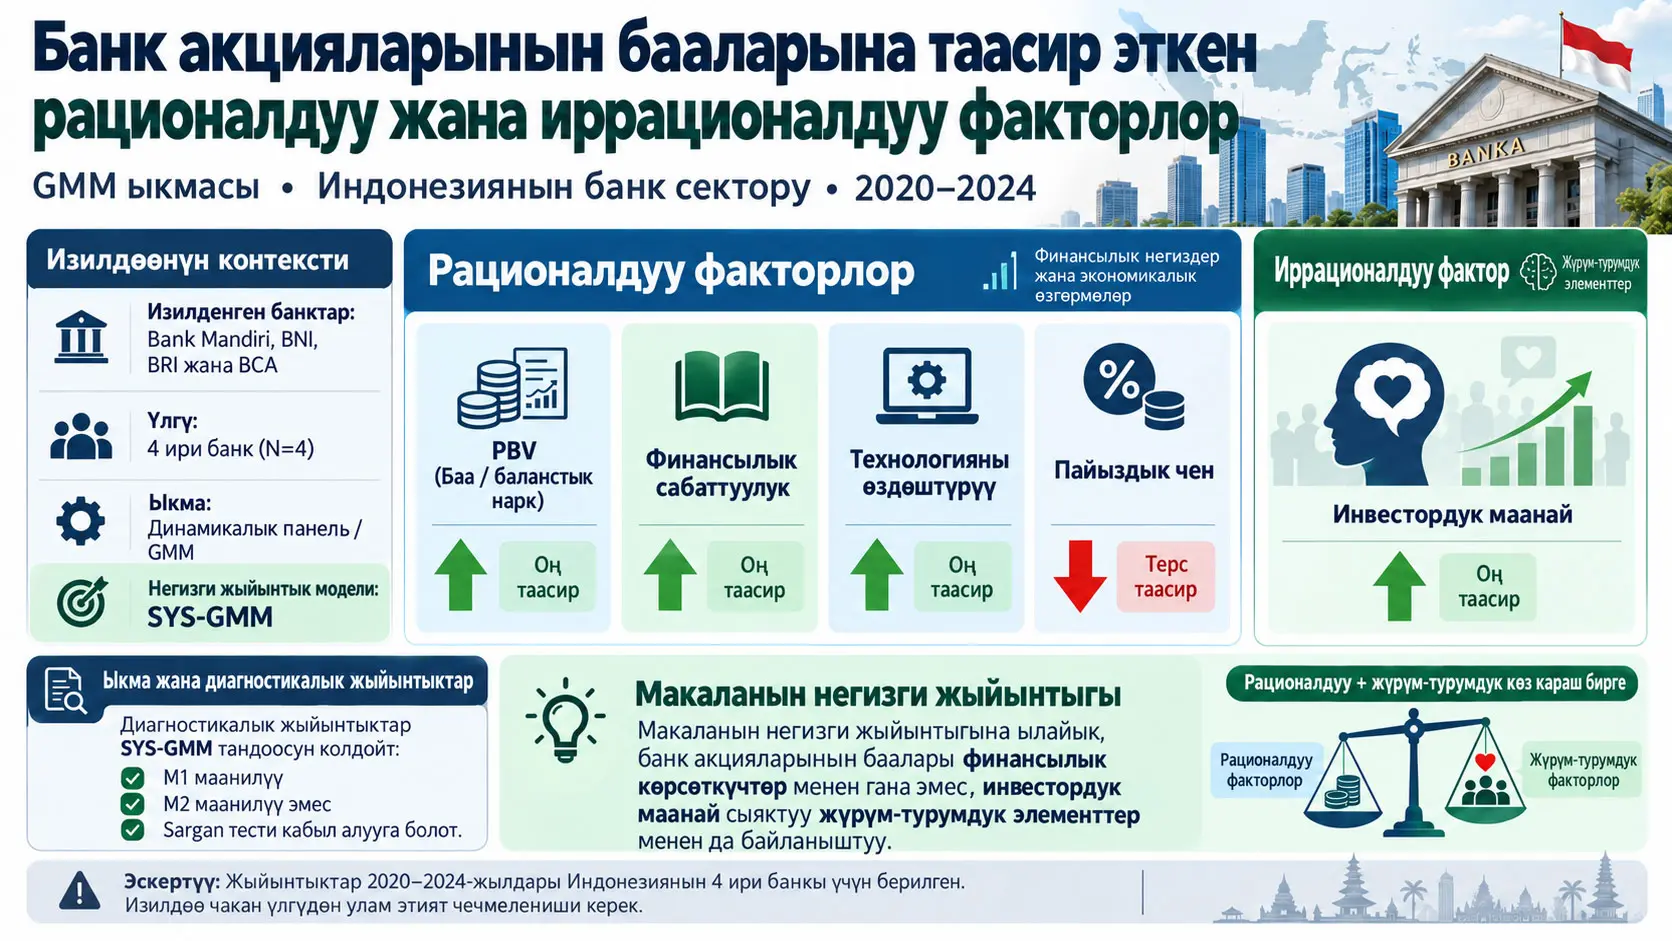
Жалпыланган моменттер ыкмасы (Generalized Method of Moments, GMM) — эндогендик жана динамикалык көз карандылык көйгөйлөрүн инструменталдык өзгөрмөлөр жана моменттик шарттар аркылуу чечүүгө багытталган баалоо ыкмасы. Бул изилдөө Индонезиянын төрт ири банкы — Bank Mandiri, Bank Negara Indonesia (BNI), Bank Rakyat Indonesia (BRI) жана Bank Central Asia (BCA)нын 2020–2024 мезгилиндеги акция бааларын Price-to-Book Value (PBV), финансылык сабаттуулук, технологияны өздөштүрүү жана пайыздык чен сыяктуу “рационалдуу” өзгөрмөлөр, ошондой эле инвесторлордун маанайы катары аныкталган “иррационалдуу” өзгөрмө менен бирге талдайт. Булак кесилиш өлчөмү кичине, N = 4 болгондуктан, GMM жыйынтыктарын этияттык менен жана robustness-oriented түрдө чечмелөө керектигин өзгөчө белгилейт.
Авторлор негизги жыйынтык чыгаруу модели катары тандаган System GMM (SYS-GMM) боюнча PBV коэффициенти 2.85401 жана p = 0.031, финансылык сабаттуулук коэффициенти 1.16783 жана p = 0.027, технологияны өздөштүрүү коэффициенти 1.79211 жана p = 0.004, инвесторлордун маанайы коэффициенти 0.72415 жана p = 0.015 болуп, оң жана статистикалык жактан маанилүү. Пайыздык чен коэффициенти болсо −1.6203 жана p = 0.043 менен терс жана маанилүү. Изилдөө бул көрүнүштү банк акцияларынын баалары финансылык/фундаменталдык маалыматтар менен гана эмес, инвесторлордун психологиялык жана жүрүм-турум абалы менен да байланыштуу болушу мүмкүн экенинин эмпирикалык көрсөткүчү катары чечмелейт.
SYS-GMM тандоосу Arellano–Bond жана Sargan диагностикалары менен колдоого алынат. Булакта биринчи тартиптеги сериялык корреляция тести M1 = −1.7582 жана p = 0.0458, экинчи тартиптеги тест M2 = −1.1436 жана p = 0.1334 деп берилген. Sargan тести χ² = 15.983 жана p = 0.266. Авторлор M2нин маанилүү эместигин экинчи тартиптеги калдыктардын сериялык корреляциясы жок экенинин, ал эми Sargan жыйынтыгын колдонулган инструменттердин кабыл алынуучулугунун көрсөткүчү катары баалашат.
Ошол эле учурда изилдөөнүн маанилүү кайра өндүрүмдүүлүк чектөөсү бар. Текст акция бааларынын мурунку маанилерине байланышкан динамикалык туруктуулукту GMM колдонуунун негизги себеби катары түшүндүргөнү менен, жарыяланган Теңдеме (1) кечиктирилген акция баасынын мүчөсүн камтыбайт; SYS-GMM жыйынтыктар таблицасында да кечиктирилген көз каранды өзгөрмө өзүнчө коэффициент катары көрсөтүлгөн эмес. Мындан тышкары, иш жүзүндө колдонулган инструменттердин саны, инструменттердин кечигүү аралыгы жана ар бир түшүндүрүүчү өзгөрмөнүн endogenous, predetermined же exogenous классификациясы билдирилген эмес. Ошондуктан жарыяланган маалымат негизги коэффициенттерди жана диагностикалык жыйынтыктарды берүүгө жетиштүү болгону менен, моделди так кайра түзүү үчүн жетишсиз.
Изилдөөнүн негизги көйгөйү эмнеде?
Акция бааларына компаниянын көрсөткүчтөрү, баалоо катыштары жана пайыздык чендер сыяктуу өлчөнө турган экономикалык маалыматтар таасир этиши мүмкүн. Бирок инвесторлордун коркуусу, оптимизми, ашыкча өзүнө ишенүүсү, үйүр жүрүм-туруму же рынок жөнүндө жалпы эмоционалдык баалоолору да сатып алуу-сатуу чечимдерин өзгөртө алат. Изилдөө бул эки түшүндүрмө тобун “рационалдуу” жана “иррационалдуу” факторлор катары бир эле эмпирикалык алкакта бириктирет.
Булак адабиятта бул эки ыкма көбүнчө өз-өзүнчө изилденерин жана айрыкча өнүгүп келе жаткан рыноктордо динамикалык баа туруктуулугун да, потенциалдуу эндогендикти да бир учурда эске алган интеграцияланган изилдөөлөр чектелүү экенин белгилейт.
Изилдөөнүн үч негизги суроосу
- PBV, финансылык сабаттуулук, технологияны өздөштүрүү жана пайыздык чен сыяктуу рационалдуу факторлор Индонезиянын банк секторундагы акция баасынын динамикасы менен кандай байланышта?
- Иррационалдуу фактор катары инвесторлордун маанайы банк акцияларынын баа кыймылы менен кандай байланышта?
- Динамикалык өз ара аракеттенүү жана потенциалдуу эндогендик эске алынганда рационалдуу жана иррационалдуу факторлор акция баасынын жүрүм-турумун биргелешип кантип калыптандырат?
Үлгү эмне үчүн болгону төрт банктан турат?
Булак Bank Mandiri (BMRI), Bank Negara Indonesia (BBNI), Bank Rakyat Indonesia (BBRI) жана Bank Central Asia (BBCA) банктарын жогорку рыноктук капиталдаштыруу жана Индонезиянын банк системасындагы үстөм системалык ролу үчүн тандаган.
Изилдөөчүлөр бул төрт банк банк секторундагы активдердин, пайданын жана акция соода көлөмүнүн олуттуу бөлүгүн түзөрүн белгилешет. Ошол эле учурда булак изилдөөнүн бардык секторлорго жалпылоону максат кылбаганын, Индонезиянын ири банктарындагы акция баасынын динамикасын убакыт ичинде тереңирээк изилдөөнү көздөөрүн ачык айтат.
Кесилиш өлчөмү болгону N = 4. Убакыт өлчөмү 2020–2024 жылдарды камтыган беш жылдык мезгил. Булак бул түзүлүштү T > N деп аныктайт.
1-сүрөт жана 2-сүрөт эмнени көрсөтөт?
Булактагы 1-сүрөт төрт банктын 2020–2024 мезгилиндеги таза пайдасынын сүрөттөмө өнүгүшүн көрсөтөт. Текстке ылайык, банктар COVID-19 мезгилиндеги басымдан кийин 2021–2024 аралыгында жалпы алганда өсүп жаткан таза пайда тенденциясын көрсөткөн.
2-сүрөт болсо Bank Mandiri, BNI, BRI жана BCA акцияларынын баа кыймылдарын көрсөтөт. Булак 2020-жылы пандемияга байланышкан баа басымын, 2021–2022 мезгилинде экономикалык калыбына келүү менен коштолгон калыбына келүүнү жана 2023-жылдагы жалпы өсүштү сүрөттөйт. 2024-жыл үчүн текст BNI жана BRIден башка айрым катарларда олуттуу түзөтүүлөр болгонун айтат.
Бул эки сүрөт изилдөөдөгү GMM коэффициенттеринин булагы эмес; алар негизинен изилдөөнүн контекстин сүрөттөйт. Графиктердин exact чийки жылдык сандары өзүнчө таблица болуп жарыяланбагандыктан, Verianla сүрөттөрдөн болжолдуу маанилерди окуп, аларды так маалымат катары чыгарбайт.
Рационалдуу факторлор кайсылар?
Булак төрт өзгөрмөнү рационалдуу факторлор катары классификациялайт: Price-to-Book Value, финансылык сабаттуулук, технологияны өздөштүрүү жана пайыздык чен.
Price-to-Book Value (PBV)
Price-to-Book Value (PBV) — компаниянын акциясынын рыноктук баасын бир акцияга туура келген баланстык нарк менен салыштырган баалоо катышы.
Булак берген аныктама математикалык түрдө:
\[ PBV = \frac{\text{Hisse başına piyasa fiyatı}} {\text{Hisse başına defter değeri}} \]
түрүндө көрсөтүлүшү мүмкүн.
PBV жогору болгондо рынок компаниянын таза активдерин баланстык нарктан жогору баалайт. Булак муну келечектеги өсүш, бренддин күчү же атаандаштык артыкчылык тууралуу оң рыноктук күтүүлөр менен байланыштырат.
Бирок PBV өзү эле компаниянын “чыныгы наркын” далилдеген көрсөткүч эмес. Булак айрыкча материалдык эмес активдер менен рыноктук күтүүлөр баланстык наркта толук чагылбашы мүмкүн экенин жана инвесторлордун маанайы сыяктуу тышкы факторлор акция баасын өзгөртө аларын талкуулайт.
Финансылык сабаттуулук өзгөрмөсү кантип түзүлөт?
Булак финансылык сабаттуулукту бир түз байкоо менен эмес, макро жана фирма деңгээлиндеги көрсөткүчтөрдү бириктирген proxy өзгөрмө катары түзөт.
Макро компонент: Otoritas Jasa Keuanganнын жылдык финансылык сабаттуулук индекси колдонулат. Бул маани ошол эле жылдагы бардык фирмалар үчүн бирдей.
Фирма деңгээлиндеги компонент: жылдык отчеттордо инвесторлорду окутуу программаларынын болушу, инвесторлорго берилген финансылык маалыматтын ачыктыгы жана фирманын финансылык сабаттуулук/инклюзивдүүлүк иш-чараларына катышуусу сыяктуу көрсөткүчтөр колдонулат.
Булак бул компоненттер z-score менен стандартташтырылып, финансылык сабаттуулук түзүмүндө тең салмакты камсыз кылгандай орточолонгонун билдирет.
Изилдөөнүн жыйынтыгы эмес, стандарттуу концептуалдык түшүндүрмө: z-score стандартташтыруунун жалпы математикалык формасы:
\[ z = \frac{x-\mu}{\sigma} \]
Бул жерде \(x\) — байкалган маани, \(\mu\) — тиешелүү өзгөрмөнүн орточо мааниси, ал эми \(\sigma\) — стандарттык четтөө. Стандартташтыруу ар башка масштабдагы өзгөрмөлөрдү орточо мааниси нөл жана стандарттык четтөөсү бир боло тургандай салыштырылуучу абалга келтирүүгө жардам берет.
Бирок булак фирма деңгээлиндеги көрсөткүчтөрдүн чийки упайлоо системасын, мисалы программа “бар/жок” түрүндөбү же деңгээлдүү шкала мененби коддолгонун толук билдирбейт. Ошондуктан FL өзгөрмөсүн жарыяланган тексттен так кайра эсептөө мүмкүн эмес.
Технологияны өздөштүрүү кантип өлчөнөт?
TECH өзгөрмөсү банктын операцияларында санариптик технологияларды колдонуу деңгээлин билдирет. Булак санариптик банкинг жана online trading платформаларын мисал катары келтирет.
Мындан тышкары, жеткиликтүү санариптик кызмат функцияларынын саны жана компаниянын санариптик жетилүү индекси альтернативдүү же кошумча көрсөткүчтөр катары талкууланат.
Бирок акыркы регрессияда колдонулган TECH упайы кайсы конкреттүү көрсөткүчтөрдөн, кандай сандык коддоо жана кандай салмактар менен түзүлгөнү толук билдирилген эмес. 1-таблица “компаниянын операцияларында санариптик технологияларды колдонуу” деген жалпы операциялык аныктаманы гана берет.
Пайыздык чен кантип өлчөнөт?
Пайыздык чен өзгөрмөсү BI 7-Day Reverse Repo Rate (BI-7DRR) менен көрсөтүлөт. Бул өзгөрмө жыл боюнча банктар үчүн жалпы макроэкономикалык шартты билдирет.
Булак теориялык жактан жогорку пайыздык чендер карыз алуунун наркын жана инвестициялык тандоону өзгөртүшү мүмкүн экенин; инвесторлор портфелдерин акциялар менен туруктуу кирешелүү инструменттердин ортосунда кайра бөлүштүрүшү мүмкүн экенин талкуулайт.
Инвесторлордун Маанайы Бул Изилдөөдө Кантип Өлчөнгөн?
Инвесторлордун маанайы түз инвестордук сурамжылоо менен эмес, рыноктук жүрүм-турумдан алынган стандартташтырылган proxy көрсөткүчтөрдөн түзүлгөн курама индекс аркылуу өлчөнгөн; бирок булак бир жерде үч компонентти, башка жерде эки компонентти билдиргендиктен, акыркы SENT индексинин так курамын жарыяланган тексттен толук кайра өндүрүү мүмкүн эмес.
Булактагы эки башка аныктама
Ыкманын биринчи түшүндүрмөсүндө маанай индекси төмөнкү үч байкалуучу рыноктук өзгөрмөнү камтыйт:
- соода көлөмүнүн өсүшү,
- акция кирешесинин волатилдүүлүгү,
- market movement ratio.
Бир нече абзацтан кийин булак SENT өзгөрмөсүн болгону эки көрсөткүч менен аныктайт:
- stock trading volume growth,
- stock price volatility.
1-таблица да экинчи, башкача айтканда эки компоненттүү аныктаманы колдойт.
Булак экинчи аныктамага ылайык ар бир көрсөткүч адегенде фирма-жыл деңгээлинде эсептелип, z-score менен стандартташтырылып, андан кийин эки стандартташтырылган компоненттин жөнөкөй орточо мааниси алынарын билдирет.
Экинчи аныктама математикалык жактан түшүндүрмө түрүндө:
\[ SENT_{it} = \frac{ z(\text{işlem hacmi büyümesi}_{it}) + z(\text{hisse fiyatı volatilitesi}_{it}) }{2} \]
деп көрсөтүлүшү мүмкүн.
Бул формула булактын кеңири эки компоненттүү түшүндүрмөсүнүн ачык математикалык жазылышы; бирок мурдагы үч компоненттүү аныктамага байланыштуу мунун макалада иш жүзүндө колдонулган акыркы SENT эсептөөсү экенин так ырастоо мүмкүн эмес.
Жогорку SENT эмнени билдирет?
Булакка ылайык, инвесторлордун маанайынын жогорку индекси оптимисттик рынок шарттарын, ал эми төмөнкү маани пессимисттик шарттарды билдирет.
Бул өзгөрмө “коркуу”, “ач көздүк” же “ашыкча өзүнө ишенүү” сыяктуу психологиялык абалдарды түз өлчөбөйт. Ал алардын рыноктук жүрүм-турумдагы мүмкүн болгон чагылуусун соода көлөмү жана волатилдүүлүк сыяктуу байкалуучу көрсөткүчтөр аркылуу болжолдуу түрдө көрсөтүүгө аракет кылат.
GMM Деген Эмне жана Бул Изилдөөдө Эмне Үчүн Колдонулган?
Жалпыланган моменттер ыкмасы — түшүндүрүүчү өзгөрмөлөр ката мүчөсү менен байланыштуу болушу мүмкүн болгон эндогендик көйгөйлөрдү жана динамикалык панелдик түзүлүштү ички инструменттер аркылуу чечүү үчүн колдонулган баалоо ыкмасы; бул изилдөөдө авторлор акция бааларынын убакыттагы туруктуулугу жана финансылык сабаттуулук, технологияны өздөштүрүү же инвесторлордун маанайы сыяктуу өзгөрмөлөр менен эки тараптуу байланыш болушу мүмкүн экенине байланыштуу GMMди негизги жыйынтык чыгаруу алкагы катары тандашкан.
Эндогендик деген эмне?
Эндогендик (endogeneity) — түшүндүрүүчү өзгөрмөнүн моделдин ката мүчөсү менен байланышып калышы. Мындай учурда жөнөкөй регрессия коэффициенти түшүндүрүүчү өзгөрмөнүн натыйжа менен байланышын гана эмес, моделден тышкары калган же эки тараптуу иштеген факторлорду да чагылдырышы мүмкүн.
Мисалы, изилдөө технологияны өздөштүрүү акция бааларына таасир этиши мүмкүн болгондой эле, жогорку рыноктук нарк же рыноктук басым да банктарды көбүрөөк технология колдонууга түртүшү мүмкүн экенин талкуулайт. Ушундай эле эки тараптуу байланыш инвесторлордун маанайы жана финансылык сабаттуулук proxyлери үчүн да каралышы мүмкүн.
Булакта жарыяланган GMM теңдемеси
Булак Теңдеме (1)ди төмөнкүдөй берет:
\[ SP_{it} = \alpha + \beta_1PBV_{it} + \beta_2FL_{it} + \beta_3TECH_{it} + \beta_4INTR_{it} + \beta_5SENT_{it} + \varepsilon_{it} \]
\(SP_{it}\) — \(i\) банкынын \(t\) жылындагы акция баасы.
\(PBV_{it}\) — Price-to-Book Value катышы.
\(FL_{it}\) — финансылык сабаттуулук proxy/индекси.
\(TECH_{it}\) — технологияны өздөштүрүү өзгөрмөсү.
\(INTR_{it}\) — пайыздык чен.
\(SENT_{it}\) — инвесторлордун маанайынын курама индекси.
\(\alpha\) — туруктуу мүчө.
\(\beta_1\)–\(\beta_5\) — түшүндүрүүчү өзгөрмөлөрдүн бааланган коэффициенттери.
\(\varepsilon_{it}\) — моделде түшүндүрүлбөгөн компоненттерди камтыган ката мүчөсү.
Эмне үчүн теңдеме “динамикалык панель” түшүндүрмөсүнө толук дал келбейт?
Булак GMM колдонууну акция бааларынын мурунку маанилери учурдагы бааларга таасир этиши, башкача айтканда price persistence менен негиздейт. Ошондой эле Fixed Effects моделинде lagged dependent variable болушу динамикалык панелдик бир жактуулукту жаратышы мүмкүн экенин ачык талкуулайт.
Ошого карабастан жарыяланган Теңдеме (1)де:
\[ SP_{i,t-1} \]
сыяктуу кечиктирилген көз каранды өзгөрмө жок.
2-таблицада “SP” аталышы менен 0.33572 жана 0.31465 коэффициенттери бар сап көрсөтүлгөн; бирок булак бул сапты ачык түрдө \(SP_{i,t-1}\) деп белгилебейт. SYS-GMM 3-таблицасында болсо SP сапы жок.
Ошондуктан Verianla 2-таблицадагы SP сапын өз алдынча “кечиктирилген акция баасы” деп кайра атабайт. Булактагы динамикалык панель баяны менен жарыяланган теңдеме/таблица көрсөтүлүшүнүн ортосунда кайра өндүрүмдүүлүк боштугу бар.
Инструменталдык өзгөрмө стратегиясы
Булак кичине N шартында инструменттердин көбөйүп кетишин алдын алуу үчүн parsimonious instrument strategy колдонгонун билдирет.
Булакка ылайык:
- инструменттик кечигүүлөрдүн саны чектелген,
- инструменттердин саны кесилиш бирдиктеринин санынан төмөн кармалган,
- теориялык жактан потенциалдуу эндогендик өзгөрмөлөр гана endogenous деп кабыл алынган,
- башка өзгөрмөлөр exogenous же predetermined катары бааланган.
Бирок булак чыныгы инструменттердин санын, кайсы кечигүүлөр колдонулганын жана PBV, FL, TECH, INTR жана SENT өзгөрмөлөрүнүн кайсынысы кайсы класска киргизилгенин тизмелебейт. Ошондуктан инструменттер матрицасын так кайра түзүү мүмкүн эмес.
POLS жана Fixed Effects эмне үчүн алгач эсептелген?
Pooled Ordinary Least Squares/Pooled Least Squares ыкмасы бардык банктарды жалпы түзүлүштө бааласа, Fixed Effects модели банкка мүнөздүү убакыт ичинде өзгөрбөгөн өзгөчөлүктөрдү көзөмөлдөөнү максат кылат.
Булак бул моделдерди баштапкы/benchmark баалоолор катары колдонот. Fixed Effects айрым коэффициенттерди маанилүүрөөк кылганы менен, акция баасынын динамикалык туруктуулугу жана мүмкүн болгон эки тараптуу байланыштар себептүү негизги жыйынтык чыгаруу үчүн жетиштүү деп эсептелбейт.
Булак текстинде pooled модель үчүн PLS да, POLS да кыскартмасы колдонулат. 2-таблицанын аталышы POLS; Verianla муну эки өзүнчө ыкма катары чечмелебейт.
POLS жана Fixed Effects жыйынтыктары
| Өзгөрмө | POLS коэффициенти | POLS p | Fixed Effects коэффициенти | Fixed Effects p |
|---|---|---|---|---|
| SP | 0.33572 | 0.061 | 0.31465 | 0.053 |
| PBV | 2.59177 | 0.048 | 3.08279 | 0.017 |
| FL | 2.25201 | 0.227 | 1.27513 | 0.026 |
| TECH | 1.76031 | 0.039 | 1.81321 | 0.001 |
| INTR | −1.82147 | 0.105 | −1.64052 | 0.044 |
| SENT | 0.66421 | 0.063 | 0.74931 | 0.038 |
| F-статистикасы | 32.918 | 0.000 | 35.245 | 0.000 |
| R² | 0.7342 | — | 0.85773 | — |
| Durbin-Wu Hausman F | 6.34 | 0.0072 | 5.26 | 0.0213 |
Булак Durbin–Wu Hausman жыйынтыктарын потенциалдуу эндогендик көйгөйгө ишарат кылган негиз катары колдонот. Бирок тестте кайсы түшүндүрүүчү өзгөрмөлөр endogenous деп кабыл алынганы жана кайсы инструменттер колдонулганы өзүнчө билдирилген эмес.
FD-GMM менен SYS-GMMдин айырмасы
First Difference GMM (FD-GMM) фирма/банк деңгээлиндеги туруктуу таасирлерди биринчи айырманы алуу менен жоюуга аракет кылат. Булак бул байкалбаган гетерогендүүлүктү азайтышы мүмкүн экенин, бирок жогорку туруктуулукка ээ катарларда деңгээл маалыматынын бир бөлүгүн жоготушу мүмкүн экенин белгилейт.
System GMM (SYS-GMM) болсо айырма теңдемелерин жана деңгээл теңдемелерин бирге колдонот. Булак SYS-GMM айрыкча туруктуу өзгөрмөлөрдө кошумча маалыматты колдонуп, туруктуураак жана ырааттуу коэффициенттерди берерин белгилеп, өз изилдөөсүндө SYS-GMMди тандайт.
FD-GMM жана SYS-GMM жыйынтыктары
| Өзгөрмө | FD-GMM коэффициенти | FD-GMM p | SYS-GMM коэффициенти | SYS-GMM p |
|---|---|---|---|---|
| PBV | 1.04553 | 0.057 | 2.85401 | 0.031 |
| FL | 1.72866 | 0.318 | 1.16783 | 0.027 |
| TECH | 2.15402 | 0.029 | 1.79211 | 0.004 |
| INTR | 1.83954 | 0.115 | −1.6203 | 0.043 |
| SENT | 0.87241 | 0.046 | 0.72415 | 0.015 |
Эки GMM баалоосунун ортосунда өзгөчө эки маанилүү моделдик сезимталдык бар.
Финансылык сабаттуулук: FD-GMMде коэффициент оң, бирок p = 0.318 менен маанилүү эмес; SYS-GMMде оң жана p = 0.027 менен маанилүү.
Пайыздык чен: FD-GMMде коэффициент +1.83954 жана p = 0.115 болсо, SYS-GMMде −1.6203 жана p = 0.043. Демек, пайыздык чендин багыты жана статистикалык маанилүүлүгү баалоочу ыкманы тандоого сезимтал.
PBV эки моделде тең оң, FD-GMMде p = 0.057 менен %10 деңгээлде, SYS-GMMде p = 0.031 менен %5 деңгээлде маанилүү.
Технологияны өздөштүрүү жана инвесторлордун маанайы болсо эки GMM ыкмасында тең оң жана статистикалык жактан маанилүү.
Arellano–Bond жана Sargan Тесттери Кантип Чечмелениши Керек?
Arellano–Bond тести динамикалык GMM моделинин айырмаланган калдыктарындагы сериялык корреляцияны баалайт, ал эми Sargan тести ашыкча идентификация чектөөлөрүнүн маалыматтарга жалпысынан шайкештигин текшерет; булак M1дин маанилүү, M2нин маанилүү эмес жана Sargan p-маанисинин 0.266 болушун SYS-GMM инструменттик түзүлүшүн колдогон диагностикалык көрүнүш катары чечмелейт.
Arellano–Bond M1
Булак:
\[ M1=-1.7582,\qquad p=0.0458 \]
маанилерин билдирет.
Биринчи тартиптеги айырмаланган калдык корреляциясы %5 деңгээлде маанилүү.
Arellano–Bond M2
Булак:
\[ M2=-1.1436,\qquad p=0.1334 \]
маанилерин билдирет.
p = 0.1334 болгондуктан, булак экинчи тартиптеги сериялык корреляция үчүн маанилүү далил жок деп кабыл алат. Авторлордун GMM ылайыктуулугун баалоосунда дал ушул жыйынтык өзгөчө маанилүү.
Sargan тести
Булак:
\[ \chi^2=15.983,\qquad p=0.266 \]
маанилерин билдирет.
Авторлор p = 0.266 жыйынтыгын колдонулган ашыкча идентификация чектөөлөрү четке кагылбайт жана инструменттерди жарактуу деп кабыл алууга болот деген багытта чечмелешет.
Бирок булак инструменттердин санын жана тизмесин жарыялабагандыктан, Sargan жыйынтыгы негизделген exact инструменттер матрицасын окурман макаланын жарыяланган текстин гана колдонуп кайра түзө албайт.
Эмне үчүн SYS-GMM тандалган?
Булак SYS-GMM FD-GMMге караганда туруктуураак жана ырааттуураак коэффициенттерди берерин жана Arellano–Bond менен Sargan диагностикалары инструменттердин жарактуулук критерийлерине жооп берерин белгилейт.
Ошондуктан макаладагы негизги экономикалык чечмелөөлөр SYS-GMM коэффициенттерине негизделген.
PBV жыйынтыгы
SYS-GMMде PBV коэффициенти:
\[ \beta_{PBV}=2.85401,\qquad p=0.031 \]
деп билдирилген.
Белги оң жана %5 деңгээлде статистикалык жактан маанилүү. Булак муну жогору PBV маанилери жогору акция баалары менен байланыштуу деп чечмелейт.
Бирок PBV өзү бөлчөктүн алымында акциянын рыноктук баасын камтыгандыктан, PBV менен акция баасынын ортосундагы түзүмдүк байланыш чечмеленгенде өзгөрмөлөрдүн математикалык байланышын да эске алуу керек. Булак бул байланышты рыноктук баалоо жана компаниянын баланстык наркына берилген рыноктук премия контекстинде талкуулайт.
Финансылык сабаттуулук жыйынтыгы
SYS-GMMде:
\[ \beta_{FL}=1.16783,\qquad p=0.027 \]
деп билдирилген.
Булак финансылык сабаттуулуктун акция баасы менен оң байланышын инвесторлордун финансылык маалыматты талдоо, рынок тенденцияларын баалоо жана ашыкча/жетишсиз бааланган акцияларды аң-сезимдүү баалоо жөндөмү аркылуу талкуулайт.
Бирок бул жыйынтык жеке инвесторлорго түз колдонулган финансылык сабаттуулук тести эмес. FL өзгөрмөсү макро OJK индекси менен фирма деңгээлиндеги proxyлердин бирикмеси.
Технологияны өздөштүрүү жыйынтыгы
SYS-GMMде:
\[ \beta_{TECH}=1.79211,\qquad p=0.004 \]
деп билдирилген.
Бул 3-таблицадагы рационалдуу өзгөрмөлөрдүн ичинен эң кичине p-маани. Булак технологияны колдонуу операциялык натыйжалуулук, санариптик трансформация жана инвесторлордун банк тууралуу кабылдоосу менен байланыштуу болушу мүмкүн экенин талкуулайт.
Бирок изилдөө технологияны өздөштүрүү акция баасын кайсы конкреттүү ортомчулук механизм аркылуу өзгөртөрүн өзүнчө mediation модели менен текшербейт. Натыйжалуулук, чыгымдардын азайышы жана кардарлар менен мамиле талкуу бөлүмүндөгү механизм боюнча түшүндүрмөлөр болуп саналат.
Пайыздык чендин жыйынтыгы
SYS-GMMде:
\[ \beta_{INTR}=-1.6203,\qquad p=0.043 \]
деп билдирилген.
Булак жогорку пайыздык чендер төмөн акция баалары менен байланыштуу экенин белгилейт. Муну капиталдын наркы, портфель тандоосу жана каржылоо шарттары аркылуу талкуулайт.
Бирок жыйынтык баалоочу ыкманы тандоого сезимтал: FD-GMMде пайыздык чен коэффициенти +1.83954 жана p = 0.115. Ошондуктан терс жана маанилүү пайыздык чен жыйынтыгы өзгөчө авторлор тандаган SYS-GMM спецификациясына тиешелүү.
Инвесторлордун маанайынын жыйынтыгы
SYS-GMMде:
\[ \beta_{SENT}=0.72415,\qquad p=0.015 \]
деп билдирилген.
Булак муну көбүрөөк оң рыноктук маанай жогору акция баалары менен байланыштуу деп чечмелейт. Ошентип, баланс жана макро көрсөткүчтөр гана эмес, рынок психологиясын билдирген жүрүм-турум өзгөрмөлөрү да акция баасынын динамикасы менен байланыштуу деген жыйынтыкка келет.
Бирок SENT түз психологиялык өлчөм эмес. Ал соода көлөмү жана волатилдүүлүк сыяктуу рыноктук proxyлерден түзүлгөн. Ошондуктан “инвесторлордун коркуусу бааны 0.72415 бирдикке жогорулатат” деген сыяктуу чечмелөө илимий жактан туура эмес.
SYS-GMM Жыйынтыктары Себептүүлүктү Далилдейби?
Жок. GMM эндогендикти жана динамикалык панелдик бир жактуулукту азайтууга багытталган инструменталдык өзгөрмө ыкмасын сунуштаса да, бул изилдөө рандомизацияланган эксперимент эмес; болгону төрт банкка негизделген чакан үлгү, толук билдирилбеген инструменттик түзүлүш, proxy өлчөөлөр жана 2020–2024 мезгилиндеги ири макроэкономикалык соккулар себептүү коэффициенттерди так себептик таасирлер катары көрсөтүүгө болбойт.
Коэффициенттердин чоңдугун эмне үчүн түз салыштырууга болбойт?
PBV, финансылык сабаттуулук индекси, технологияны өздөштүрүү proxyси, пайыздык чен жана инвесторлордун маанайы бир эле физикалык масштабда эмес. Ошондуктан 2.85401 коэффициентинин 0.72415 коэффициентинен болжол менен төрт эсе чоң болушу PBV экономикалык жактан инвесторлордун маанайынан төрт эсе маанилүү дегенди билдирбейт.
Булак стандартташтырылган таасир чоңдуктарын же бардык өзгөрмөлөрдү жалпы масштабда салыштырган beta-standardized coefficients көрсөткүчтөрүн билдирбейт.
Изилдөө колдогон жыйынтыктар
- Авторлордун негизги модели болгон SYS-GMMде PBV акция баасы менен оң жана маанилүү байланышта.
- SYS-GMMде финансылык сабаттуулук оң жана маанилүү.
- Технологияны өздөштүрүү FD-GMMде да, SYS-GMMде да оң жана маанилүү.
- SYS-GMMде пайыздык чен терс жана маанилүү.
- Инвесторлордун маанайы FD-GMMде да, SYS-GMMде да оң жана маанилүү.
- Булак M2 p = 0.1334 жыйынтыгын экинчи тартиптеги сериялык корреляция көйгөйү жок экенин колдогон диагностика катары чечмелейт.
- Булак Sargan p = 0.266 жыйынтыгын инструменттердин жарактуулугун колдогон табылга катары баалайт.
- Булак SYS-GMMди негизги жыйынтык чыгаруу модели катары тандайт.
Изилдөө колдобогон жыйынтыктар
- Бул коэффициенттер рандомизацияланган эксперименттик себептүүлүктүн далили эмес.
- Жыйынтыктарды Индонезиянын бардык компанияларына же бардык банктарга автоматтык түрдө жалпылоого болбойт; үлгү болгону төрт ири банктан турат.
- SYS-GMM коэффициенттери өзгөрмөлөрдүн экономикалык маанилүүлүгүн жалпы масштабда иреттеген стандартташтырылган таасир чоңдуктары эмес.
- Инвесторлордун маанайы түз психологиялык тест же инвестордук сурамжылоо менен өлчөнгөн эмес.
- Финансылык сабаттуулук жеке инвесторлордон түз өлчөнгөн жалгыз өзгөрмө эмес.
- Технологияны өздөштүрүү операциялык натыйжалуулук аркылуу акция баасына себеп болот деген байланыш өзүнчө ортомчулук талдоо менен көрсөтүлгөн эмес.
- Пайыздык чендин белгиси бардык модель тандоолорунда бирдей эмес; FD-GMMде оң жана маанилүү эмес, SYS-GMMде терс жана маанилүү.
- Макалада жарыяланган маалыматтарды колдонуп exact SYS-GMM инструменттер матрицасын кайра түзүү мүмкүн эмес.
- Динамикалык моделде колдонулат деп болжолдонгон кечиктирилген акция баасынын exact коэффициенти SYS-GMM 3-таблицасында билдирилген эмес.
Изилдөөнүн негизги күчтүү жактары
Изилдөөнүн негизги салымы фундаменталдык баалоону жана макроэкономикалык өзгөрмөлөрдү жүрүм-турумдук инвесторлордун маанайы менен бир моделде изилдөөгө аракет кылуусунда.
Мындан тышкары, POLS же Fixed Effects жыйынтыгына гана таянбастан, эндогендик жана динамикалык панель көйгөйүн эске алуу үчүн FD-GMM менен SYS-GMM салыштырылган.
Arellano–Bond жана Sargan диагностикалык тесттеринин билдирилиши GMM тандоосу коэффициенттердин статистикалык маанилүүлүгүнө гана негизделбегенин көрсөтөт.
Изилдөөнүн негизги чектөөлөрү
Өтө кичине кесилиш үлгүсү: N = 4. Булак муну ачык негизги чектөө катары кабыл алат жана жыйынтыктарды башка секторлорго же чакан финансылык мекемелерге жалпылоо чектелүү экенин белгилейт.
GMMдин robustness-oriented колдонулушу: Авторлор чакан үлгү себептүү GMM баалоолору кеңири жалпылоонун негизги куралы эмес, этият чечмелениши керек болгон robustness-oriented estimates экенин белгилешет.
Динамикалык теңдеменин билдирилиши: Текст lagged dependent variable жана stock-price persistence түшүнүктөрүн борбордо кармаганына карабастан, Теңдеме (1) кечиктирилген акция баасынын мүчөсүн көрсөтпөйт. SYS-GMM таблицасы да кечиктирилген SP коэффициентин жарыялабайт.
Инструменттер топтомунун толук билдирилбеши: Инструменттердин саны Nден төмөн кармалганы айтылат, бирок actual instrument count, lag window жана endogenous/predetermined/exogenous классификациясы берилбейт.
Инвесторлордун маанайынын аныктамасындагы айырма: SENT бир бөлүмдө үч, башка бөлүмдө эки рыноктук көрсөткүч менен аныкталат.
Финансылык сабаттуулук proxyси: Latent түзүлүштү түз өлчөөнүн ордуна макро жана фирма деңгээлиндеги proxyлер колдонулат; exact фирмалык упайлоо алгоритми билдирилген эмес.
Технология өзгөрмөсү: TECH өзгөрмөсүнүн акыркы сандык түзүлүшү жана салмактоо ыкмасы жетиштүү деңгээлде кеңири берилген эмес.
Акция баасын өлчөө: 1-таблица жыл аягындагы closing priceды аныктаса, ыкма тексти айлык орточо баа да баа термелүүлөрүн көзөмөлдөө үчүн колдонулушу мүмкүн экенин айтат. Акыркы регрессия катарында кайсы баа агрегаты иш жүзүндө колдонулганы өзүнчө так кайра ырасталбайт.
Моделдин сезимталдыгы: Айрыкча финансылык сабаттуулук жана пайыздык чен боюнча жыйынтыктар FD-GMM менен SYS-GMMдин ортосунда өзгөрөт.
Мезгилдик таасирлер: 2020–2024 мезгили COVID-19 пандемиясы жана акча-кредит саясатынын өзгөрүүлөрү менен дал келген. Булак булар модель тарабынан толук кармалбаганын белгилейт.
Программалык камсыздоо: Булак GMM баалоосу кайсы статистикалык программа же пакет менен жүргүзүлгөнүн билдирбейт.
Байкоолордун саны: Жыйынтык таблицаларында жалпы observation саны өзүнчө сап менен берилген эмес.
Келечектеги изилдөөлөр
Булак узагыраак үлгү мезгилдерин изилдөөнү жана COVID-19 сыяктуу ири соккуларды түз көрсөткөн көзөмөл өзгөрмөлөрүн моделге кошууну сунуштайт.
Мындан тышкары, кеңири банк/мекеме үлгүлөрү, финансылык сабаттуулук жана инвесторлордун маанайы үчүн альтернативдүү proxy түзүлүштөрү жана ар кандай салмактоо системалары жыйынтыктардын канчалык туруктуу экенин баалоо үчүн маанилүү.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөөнүн түрү жана маалымат
Изилдөө сандык, экинчи даражадагы маалыматтарга негизделген динамикалык панелдик изилдөө.
| Элемент | Булакта билдирилген маалымат |
|---|---|
| Мезгил | 2020–2024 |
| Кесилиш бирдиги | 4 банк |
| Банктар | Bank Mandiri, BNI, BRI, BCA |
| Кесилиш өлчөмү | N = 4 |
| Убакыт өлчөмү | 5 жылдык мезгил; булак T > N түзүлүшүн баса белгилейт |
| Маалымат булактары | Банктардын жылдык/финансылык отчеттору, OJK, Indonesia Stock Exchange |
| Көз каранды өзгөрмө | Stock Price (SP) |
| Рационалдуу өзгөрмөлөр | PBV, FL, TECH, INTR |
| Иррационалдуу өзгөрмө | Investor Sentiment (SENT) |
| Негизги баалоо алкагы | GMM |
| Салыштырылган GMM моделдери | FD-GMM жана SYS-GMM |
| Негизги жыйынтык чыгаруу модели | SYS-GMM |
Өзгөрмөлөрдүн операциялык аныктамалары
| Өзгөрмө | Белги | Булактагы операциялык аныктама |
|---|---|---|
| Акция баасы | SP | Ар бир эмитент/банк үчүн жыл аягындагы closing price. |
| Price-to-Book Value | PBV | Бир акцияга туура келген рыноктук баанын бир акцияга туура келген капитал/баланстык наркка катышы. |
| Финансылык сабаттуулук | FL | Макро финансылык сабаттуулук индекси менен фирма деңгээлиндеги инвесторлорду окутуу, маалыматтын ачыктыгы жана инвесторлордун катышуусу proxyлеринин бирикмеси. |
| Технологияны өздөштүрүү | TECH | Компаниянын операцияларында санариптик технологияларды колдонуу. |
| Пайыздык чен | INTR | BI 7-Day Reverse Repo Rate. |
| Инвесторлордун маанайы | SENT | Стандартташтырылган рыноктук жүрүм-турум көрсөткүчтөрүнөн түзүлгөн курама оптимизм/пессимизм индекси. |
POLS жана Fixed Effects баскычы
POLS алгачкы жөнөкөй панелдик салыштырууну, Fixed Effects болсо банкка мүнөздүү убакыт ичинде өзгөрбөгөн гетерогендүүлүктү көзөмөлдөгөн benchmark баалоону камсыз кылат.
Fixed Effects таблицасында PBV, FL, TECH, INTR жана SENT %5 же андан күчтүү маанилүүлүктү көрсөтөт; SP сапы p = 0.053 менен %10 деңгээлде.
Ошол эле учурда булак Fixed Effectsти негизги жыйынтык чыгаруу модели кылбайт; динамикалык панелдик бир жактуулук жана эндогендик себептүү GMMге өтөт.
Durbin–Wu Hausman диагностикасы
Булак 2-таблицада POLS үчүн F = 6.34, p = 0.0072; Fixed Effects үчүн F = 5.26, p = 0.0213 деп билдирет.
Булак бул жыйынтыктарды түшүндүрүүчү өзгөрмөлөрдө эндогендик мүмкүнчүлүгүн олуттуу кароого негиз катары талкуулайт. Бирок тесттин exact endogenous regressor/instrument түзүлүшү жарыяланган эмес.
FD-GMM жыйынтыктарынын деталдары
- PBV = 1.04553, p = 0.057: оң, %10 деңгээлде маанилүү.
- FL = 1.72866, p = 0.318: оң, бирок маанилүү эмес.
- TECH = 2.15402, p = 0.029: оң жана %5 деңгээлде маанилүү.
- INTR = 1.83954, p = 0.115: оң, бирок маанилүү эмес.
- SENT = 0.87241, p = 0.046: оң жана %5 деңгээлде маанилүү.
SYS-GMM жыйынтыктарынын деталдары
- PBV = 2.85401, p = 0.031: оң жана %5 деңгээлде маанилүү.
- FL = 1.16783, p = 0.027: оң жана %5 деңгээлде маанилүү.
- TECH = 1.79211, p = 0.004: оң жана %1 деңгээлде маанилүү.
- INTR = −1.6203, p = 0.043: терс жана %5 деңгээлде маанилүү.
- SENT = 0.72415, p = 0.015: оң жана %5 деңгээлде маанилүү.
GMM диагностикалары
| Тест | Статистика | p-маани | Булактагы чечмелөөдөгү ролу |
|---|---|---|---|
| Arellano–Bond M1 | −1.7582 | 0.0458 | Биринчи тартиптеги айырмаланган калдык корреляциясы маанилүү. |
| Arellano–Bond M2 | −1.1436 | 0.1334 | Экинчи тартиптеги сериялык корреляция үчүн маанилүү далил жок болушу SYS-GMM ылайыктуулугун колдойт. |
| Sargan | χ² = 15.983 | 0.266 | Булак ашыкча идентификация чектөөлөрүн четке какпайт жана инструменттерди жарактуу деп кабыл алат. |
Жыйынтыктарды бирге окуу
Авторлор артык көргөн SYS-GMM алкагында рационалдуу өзгөрмөлөрдүн баары статистикалык жактан маанилүү; PBV, финансылык сабаттуулук жана технологияны өздөштүрүү оң, пайыздык чен терс.
Иррационалдуу өзгөрмө катары инвесторлордун маанайы да оң жана маанилүү.
Бул түзүлүш изилдөөнүн негизги тезисин колдойт: Индонезиянын ири банктарынын акция баасынын жүрүм-турумун түшүнүүгө аракет кылганда фундаменталдык баалоо жана макроэкономикалык шарттарды гана эмес, рыноктун психологиялык/маанай өлчөмүн да эске алуу керек.
Бирок байланыштын багытын “себеп болду” деп окуу, N = 4 чектөөсүн эске албоо же коэффициенттерди ар башка масштабдарда түз экономикалык маанилүүлүк рейтингине айлантуу булак тарабынан колдоого алынбайт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Rational and Irrational Factors Influencing Bank Stock Prices: GMM Approach.
Авторлор: Muhammad Firmansyah, Sri Budi Cantika Yuli, Stanislaw Flejterski.
Авторлордун тартиби: Булак PDFдеги жана расмий журнал жазуусундагы тартип сакталган.
Тең салым: Булак PDFде тең биринчи авторлук же тең салым жөнүндө билдирүү жок.
Жооптуу автор: Muhammad Firmansyah.
Мекемелер: Muhammad Firmansyah жана Sri Budi Cantika Yuli — University of Muhammadiyah Malang. Stanislaw Flejterski — University WSB Merito Poznan; PDFде өлкө “Polandia” түрүндө жазылган.
Журнал: Economics Development Analysis Journal.
Басмачы: Universitas Negeri Semarang.
Том / сан: Volume 14, Number 4.
Сандын жылы: 2025.
Барактар: 478–490.
Article ID: 29643.
DOI: 10.15294/edaj.v14i4.29643.
Макаланын тарыхы — PDF: Received October 2025; Accepted January 2026; Published February 2026.
Расмий онлайн жарыяланган күнү: Журналдын макала metadata жазуусу 19 Январь 2026 күнүн көрсөтөт. PDFдеги February 2026 маалыматы менен айырма бар жана бул айырма үнсүз жоюлган эмес.
Булактын түрү: Сандык, экинчи даражадагы маалыматтарды колдонгон динамикалык панель/GMM изилдөө макаласы.
Рецензиялоо: Журналдын учурдагы расмий саясаты изилдөө макалалары кеминде эки адис тарабынан double-blind peer review процессинен өткөрүлөрүн билдирет.
Preprint абалы: Булак PDFде жана расмий макала барагында өзүнчө preprint версиясы көрсөтүлгөн эмес.
Лицензия: Журналдын учурдагы саясаты CC BY 4.0 көрсөтөт. Булак PDFнин биринчи бетинде өзүнчө Creative Commons сапы жок, болгону © 2026 Universitas Negeri Semarang деген жазуу бар.
Каржылоо: Булак PDFде өзүнчө каржылоо жөнүндө билдирүү жок.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө кызыкчылыктардын кагылышы жөнүндө билдирүү жок.
Маалыматтын жеткиликтүүлүгү: Булак PDFде өзүнчө Data Availability бөлүмү жок.
CRediT / авторлордун салымы: Булак PDFде өзүнчө CRediT же авторлордун салымы бөлүмү жок.
Этика комитети: Булак PDFде өзүнчө этика комитети жөнүндө билдирүү жок. Изилдөө адам катышуучулары менен түз эксперимент/сурамжылоо эмес, фирма жана рынок боюнча экинчи даражадагы маалыматтарды колдонот.
Изилдөө мезгили: 2020–2024.
Банктар: Bank Mandiri (BMRI), Bank Negara Indonesia/BNI (BBNI), Bank Rakyat Indonesia/BRI (BBRI), Bank Central Asia/BCA (BBCA).
Кесилиш саны: N = 4.
Жалпы байкоо саны: Булактагы жыйынтык таблицаларында өзүнчө билдирилген эмес. Төрт банк жана беш жылдык мезгил теориялык жактан 20 банк-жыл уячасын түзөт; толук observation count булак тарабынан өзүнчө ырасталган эмес.
Маалымат булактары: Компаниялардын жылдык жана финансылык отчеттору, Otoritas Jasa Keuangan жана Indonesia Stock Exchange.
Көз каранды өзгөрмө: Stock Price (SP).
Рационалдуу өзгөрмөлөр: PBV, Financial Literacy, Technology Adoption, Interest Rate.
Иррационалдуу өзгөрмө: Investor Sentiment.
Акция баасынын операциялык аныктамасы: 1-таблица жыл аягындагы closing priceды көрсөтөт; ыкма тексти айлык орточо баа да баа термелүүлөрүн көзөмөлдөө үчүн колдонулушу мүмкүн экенин айтат. Акыркы баалоодо кайсы агрегат иш жүзүндө колдонулганы өзүнчө түшүндүрүлгөн эмес.
PBV: Бир акцияга туура келген рыноктук баанын бир акцияга туура келген баланстык/капиталдык наркка катышы.
Financial Literacy: OJK макро финансылык сабаттуулук индекси менен фирма деңгээлиндеги инвесторлорду окутуу, финансылык маалыматтын ачыктыгы жана финансылык инклюзивдүүлүк/сабаттуулук иш-чараларынын proxy бирикмеси. Компоненттер z-score стандартташтыруу аркылуу жалпы масштабга келтирилет.
Technology Adoption: Банк операцияларында санариптик технологияларды колдонууну билдирет; акыркы упайлоо жана салмактоо алгоритми толук билдирилген эмес.
Interest Rate: BI 7-Day Reverse Repo Rate.
Investor Sentiment: Рынокко негизделген стандартташтырылган proxy индекси. Булак бир жерде үч компонентти, кийинки кеңири аныктамада жана 1-таблицада эки компонентти билдиргендиктен, exact курам белгисиз.
Негизги теңдеме: \(SP_{it}=\alpha+\beta_1PBV_{it}+\beta_2FL_{it}+\beta_3TECH_{it}+\beta_4INTR_{it}+\beta_5SENT_{it}+\varepsilon_{it}\).
Динамикалык спецификация боюнча эскертүү: Булак stock-price persistence жана lagged dependent variable түшүнүктөрүн GMM негиздемесинин борборунда кармаганына карабастан, жарыяланган Теңдеме (1) кечиктирилген SPни камтыбайт. 2-таблицадагы SP сапы lag катары ачык белгиленген эмес, 3-таблицада SP коэффициенти билдирилген эмес.
POLS жыйынтыгы: PBV жана TECH %5, SENT жана SP %10 деңгээлде маанилүү; FL жана INTR %5 деңгээлде маанилүү эмес.
Fixed Effects жыйынтыгы: PBV = 3.08279 (p = 0.017), FL = 1.27513 (p = 0.026), TECH = 1.81321 (p = 0.001), INTR = −1.64052 (p = 0.044), SENT = 0.74931 (p = 0.038). SP = 0.31465 (p = 0.053).
FD-GMM: PBV = 1.04553 (p = 0.057), FL = 1.72866 (p = 0.318), TECH = 2.15402 (p = 0.029), INTR = 1.83954 (p = 0.115), SENT = 0.87241 (p = 0.046).
SYS-GMM: PBV = 2.85401 (p = 0.031), FL = 1.16783 (p = 0.027), TECH = 1.79211 (p = 0.004), INTR = −1.6203 (p = 0.043), SENT = 0.72415 (p = 0.015).
Arellano–Bond: M1 = −1.7582, p = 0.0458; M2 = −1.1436, p = 0.1334.
Sargan: χ² = 15.983, p = 0.266.
Негизги модель тандоосу: Авторлор SYS-GMMди негизги жыйынтык чыгаруу модели катары тандашат.
Инструменттер топтомунун чектөөсү: Булак instrument lags чектелгенин жана жалпы инструменттердин саны N = 4төн төмөн кармалганын билдирет, бирок exact инструменттердин санын, lag аралыгын жана өзгөрмөлөрдүн instrument-status классификациясын жарыялабайт.
Моделдин сезимталдыгы: Финансылык сабаттуулуктун маанилүүлүгү жана пайыздык чендин белгиси FD-GMM менен SYS-GMMдин ортосунда өзгөрөт.
Программалык камсыздоо: Булак баалоолордо колдонулган статистикалык программалык камсыздоону билдирбейт.
Негизги чектөө: N = 4 өтө кичине; булак GMM баалоолорун robustness-oriented estimates катары баалайт жана башка сектор/мекемелерге жалпылоону чектейт.
Proxy чектөөсү: Financial Literacy жана Investor Sentiment түз байкала турган жалгыз өзгөрмөлөр эмес; алар proxy жана курама индекс тандоосуна көз каранды. Булак альтернативдүү proxy же салмактар башка жыйынтыктарга алып келиши мүмкүн экенин кабыл алат.
Мезгил чектөөсү: 2020–2024 COVID-19 пандемиясы жана акча-кредит саясатынын өзгөрүүлөрү сыяктуу ири соккуларды камтыйт; булак алардын моделде толук кармалбаганын белгилейт.
Себептүүлүк чектөөсү: GMM колдонуу жыйынтыктарды рандомизацияланган эксперименттик себептүүлүккө айландырбайт. Коэффициенттер булактын алкагында эмпирикалык байланыш жана динамикалык панелдик баалоолор катары окулушу керек.
1–2-сүрөт: Таза пайда жана акция баасынын убакыт тенденцияларын сүрөттөгөн булак графиктери. Exact чийки катар таблицада жарыяланбагандыктан, Verianla болжолдуу графикалык маанилерди так маалымат катары кайра өндүргөн эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген