


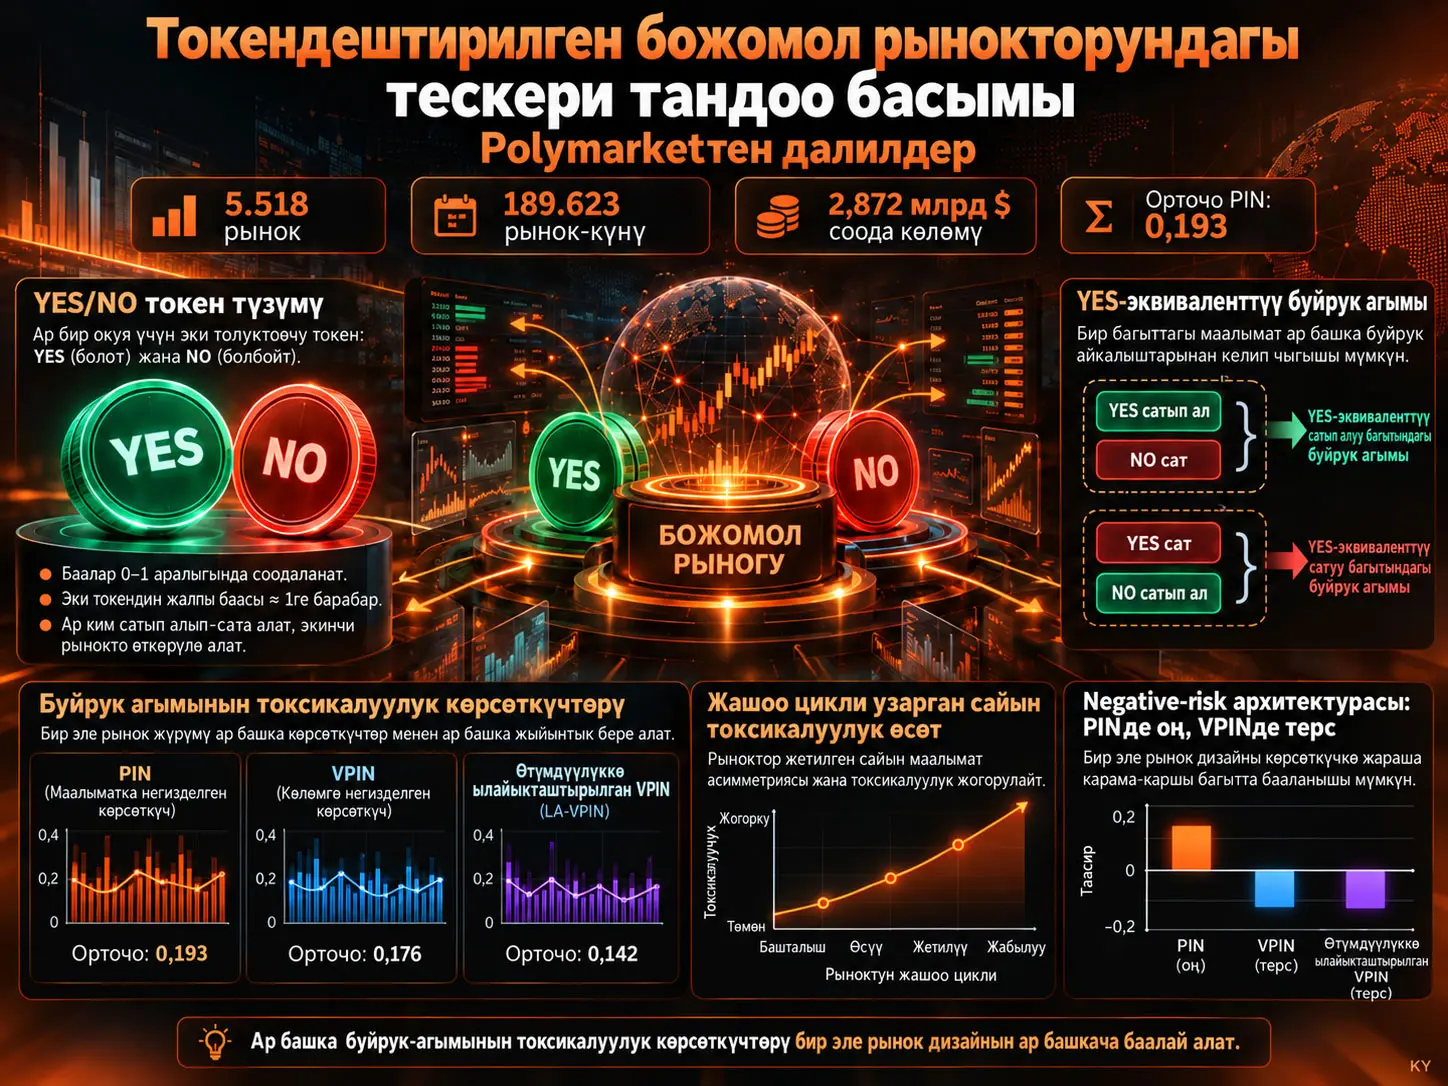
Маалыматтуу Соода Ыктымалдыгы (Probability of Informed Trading, PIN) — рыноктогу сатып алуу жана сатуу буйруктарынын келүү процессин маалыматтуу жана маалыматсыз буйрук агымдарынын аралашмасы катары моделдеп, терс тандоо басымын сандык түрдө өлчөгөн рыноктук микроструктура көрсөткүчү. Бул изилдөө Polymarket платформасындагы Polygon негизиндеги OrderFilled транзакция окуяларынан 5.518 чечилген бинардык рыноктун YES-эквиваленттүү буйрук агымын кайра куруп, PIN көрсөткүчүн доллар-көлөмдүү VPIN жана ликвиддүүлүккө туураланган VPIN өлчөмдөрү менен салыштырат. Акыркы үч соода күнү алынып салынган негизги үлгү 189.623 рынок-күндү жана 2,872 миллиард доллар сакталган соода көлөмүн камтыйт. Орточо PIN 0,193. Узагыраак соода жашоо цикли үч токсиктүүлүк өлчөмүнүн баарында жогору токсиктүүлүк менен байланышкан, ал эми linked-outcome negative-risk архитектурасы PIN боюнча жогору, VPIN негизиндеги өлчөмдөр боюнча төмөн токсиктүүлүк менен байланышкан. Ошондуктан изилдөөнүн негизги жыйынтыгы — бир эле санарип рынок дизайнынын “токсик” болуп көрүнүшү колдонулган буйрук-агымы метрикасына жараша өзгөрүшү мүмкүн. Натыйжалар байкоочулук жана байланыштык мүнөздө; алар мыйзамсыз инсайдердик сооданы же белгилүү бир рынок дизайны токсиктүүлүккө себеп болорун далилдебейт.
Polymarket’тин бинардык келишим түзүмүндө бир окуя тууралуу оң көз караш YES токенин сатып алуу менен гана билдирилбейт; NO токенин сатуу да экономикалык жактан ошол эле тарапты билдириши мүмкүн. Ошол сыяктуу эле YES сатуу жана NO сатып алуу окуя боюнча терс багыттагы бир эле экономикалык позицияга туура келиши мүмкүн. Ошондуктан чийки YES жана NO транзакцияларын түздөн-түз сатып алуу/сатуу катары эсептөө окуя деңгээлиндеги багыттуу буйрук агымын туура эмес классификациялашы мүмкүн.
Изилдөөнүн негизги методологиялык салымдарынын бири — бул бинардык токен түзүмүн бирдиктүү YES-эквиваленттүү шкалага айлантып, PIN, VPIN жана ликвиддүүлүккө туураланган VPIN сыяктуу ар башка токсиктүүлүк өлчөмдөрү бир эле рынок дизайны боюнча ар башка жыйынтык бере аларын көрсөтүшү.
Изилдөө маселеси
Блокчейнге негизделген рыноктор транзакция жазууларын коомчулукка ачык кыла алат; бирок транзакциялардын байкалышы бардык катышуучулар бирдей маалыматка ээ дегенди билдирбейт. Божомол рыноктору маалыматты бириктирүү жана ыктымалдуулукту божомолдоо функциялары аркылуу изилденип жатканда, финансылык рынок микроструктурасы жагынан башка суроо жаралат: жаңы маалымат бааларга кайсы буйрук агымы аркылуу кирет жана ликвиддүүлүк берген тарап канчалык терс тандоо басымына туш болот?
Бул изилдөө жеке трейдерлердин ким экенин же белгилүү эсептер жашыруун маалымат колдонгонун табууга аракет кылбайт. Талдоо рынок деңгээлиндеги өлчөө маселесине багытталган: бир эле Polymarket келишими ар башка order-flow toxicity өлчөмдөрү менен изилденгенде бирдей дизайн жыйынтыгы чыгабы?
Polymarket’те YES-эквиваленттүү буйрук агымы эмне үчүн кайра курулат?
YES-эквиваленттүү буйрук агымы кайра курулат, анткени Polymarket’тин бинардык YES/NO токен түзүмүндө окуяны колдогон позиция YES сатып алуу же NO сатуу аркылуу, окуяга каршы позиция болсо YES сатуу же NO сатып алуу аркылуу түзүлүшү мүмкүн; ошондуктан чийки токен сатып алуу/сатуу белгилери окуя деңгээлиндеги экономикалык багытты түз көрсөтпөйт.
Транзакция багытын settlement механизминен чыгаруу
Булак ар бир аткарылган транзакцияда taker тараптын settlement абалын колдонот. Taker камсыздоо берип outcome token алса, тиешелүү токенди сатып алды; outcome token тапшырып камсыздоо алса, сатты деп кабыл алынат.
| Чийки транзакция | Окуя деңгээлиндеги экономикалык багыт | YES-эквиваленттүү класс |
|---|---|---|
| YES сатып алуу | Окуяны колдогон | YES-эквиваленттүү сатып алуу |
| NO сатуу | Окуяны колдогон | YES-эквиваленттүү сатып алуу |
| YES сатуу | Окуяга каршы | YES-эквиваленттүү сатуу |
| NO сатып алуу | Окуяга каршы | YES-эквиваленттүү сатуу |
Бул ыкма quote негизиндеги классикалык trade-signing божомолунун ордуна түздөн-түз блокчейн settlement механизмин колдонот. Ошентип PIN модели үчүн күнүмдүк сатып алуу жана сатуу саны окуя деңгээлинде бирдиктүү экономикалык багытта көрсөтүлөт.
PIN эмнени өлчөйт?
PIN — моделдин божомолдорунун алкагында жалпы буйрук келүү интенсивдүүлүгүнүн канчасы маалымат окуясына байланышкан “маалыматтуу” буйруктардын келүү процесси менен түшүндүрүлөрүн өлчөгөн өлчөмсүз терс тандоо басымынын катышы; жогорку PIN күчтүүрөөк маалыматтуу-order-arrival компонентин көрсөтөт, бирок мыйзамсыз insider trading’дин түз далили эмес.
PIN теңдемеси
Булакта рынок \(m\) үчүн PIN төмөнкүдөй берилет:
\[ PIN_m= \frac{\alpha_m\mu_m} {\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m}} \tag{1} \]
Бул жерде:
- \(\alpha_m\), рынок \(m\)де маалымат окуясынын болушу ыктымалдыгы.
- \(\mu_m\), маалымат окуясы болгондо маалыматтуу буйруктардын келүү ылдамдыгы.
- \(\varepsilon_{b,m}\), маалыматсыз сатып алуу буйруктарынын келүү ылдамдыгы.
- \(\varepsilon_{s,m}\), маалыматсыз сатуу буйруктарынын келүү ылдамдыгы.
Теңдеменин алымы маалымат окуясына байланышкан маалыматтуу буйрук интенсивдүүлүгүн, бөлүмү болсо маалыматтуу жана маалыматсыз буйруктардын жалпы келүү интенсивдүүлүгүн билдирет. Ошондуктан PIN өлчөмсүз катыш катары 0 менен 1 ортосундагы маалыматтуу-arrival компонентинин салыштырмалуу салмагын көрсөтөт.
Изилдөөдөгү орточо \(PIN=0.193\) мааниси колдонулган модель жана божомолдор боюнча кайра курулган буйрук келүүлөрдүн болжол менен бештен бири маалыматтуу компонент менен байланыштырыларын билдирет. Бул түшүндүрмө трейдерлер чындап жашыруун же мыйзамсыз маалымат колдонгонун аныктоо эмес.
PIN моделинин идентификациялануу текшерүүсү
Булак PIN аралашма моделин маалыматсыз көз карандысыз-Poisson benchmark менен likelihood-ratio тестин колдонуп салыштырат. H0 тибиндеги маалыматсыз benchmark рыноктордун %98,7инде \(p<0.01\), %99,1инде \(p<0.05\) деңгээлинде четке кагылат.
Бул жыйынтык PIN моделинин бардык деталдары кемчиликсиз экенин көрсөтпөйт; булак муну тар мааниде маалыматтуу-arrival аралашмасы үлгүнүн чоң бөлүгүндө эмпирикалык түрдө айырмалана аларына диагностикалык далил катары колдонот.
PIN үчүн көз карандысыз багыттуу буйрук теңсиздигин текшерүү
Изилдөө PIN’ди likelihood моделинин ичинде гана баалабайт. PIN менен орточо абсолюттук күнүмдүк YES-эквиваленттүү order imbalance ортосундагы Spearman корреляциясы ар башка сапат үлгүлөрүндө 0,216 менен 0,242 ортосунда жана %1 деңгээлинде маанилүү.
Бул оң байланыш PIN мааниси оптималдаштыруу/likelihood процедурасынын жөн гана сандык кошумча натыйжасы эмес, багыттуу буйрук агымы басымы менен байланыштуу экенин колдогон кошумча текшерүү катары колдонулган.
Эмне үчүн PIN менен VPIN бир эле рынок үчүн ар башка жыйынтык бере алат?
PIN маалыматтуу жана маалыматсыз буйруктардын келүү санын жана интенсивдүүлүгүн моделдеген arrival-based өлчөм болсо, VPIN транзакция агымын көлөм-убакыттагы теңсиздик аркылуу баалайт, ал эми ликвиддүүлүккө туураланган VPIN муну рынок ликвиддүүлүгү менен кошо эске алат; ошондуктан маалыматка сезимтал көп буйрук келген рынок PIN боюнча көбүрөөк токсик көрүнсө да, тең салмактуу hedge, арбитраж же карама-каршы көлөм агымынын айынан VPIN боюнча төмөн токсиктүүлүк көрсөтүшү мүмкүн.
Доллар-көлөмдүү VPIN
VPIN ыкмасы сатып алуу жана сатуу көлөмүндөгү теңсиздикти туруктуу календардык убакыттын ордуна көлөм убактысынын ичинде көзөмөлдөйт. Демек негизги көңүл канча буйрук келгенине эмес, соода көлөмүнүн канчалык бир багыттуу же тең салмактуу бөлүштүрүлгөнүнө бурулат.
Ликвиддүүлүккө туураланган VPIN
Ликвиддүүлүккө туураланган VPIN көлөм-синхрондоштурулган токсиктүүлүктү рыноктун ликвиддүүлүк шарттарына жараша масштабдайт. Ошондуктан бирдей номиналдык order-flow imbalance ликвиддүү жана азыраак ликвиддүү рыноктордо бирдей түшүндүрүлбөшү мүмкүн.
Өлчөө айырмасы эмне үчүн карама-каршылык эмес?
Рынок дизайны маалыматтуу же маалыматка сезимтал буйруктардын келүү жыштыгын көбөйтүп, ошол эле учурда келишимдер аралык hedge’лер, relative-value соодалары же арбитраж себептүү сатып алуу жана сатуу көлөмүн тең салмактуураак кылышы мүмкүн. Мындай учурда PIN өсүп, VPIN төмөндөшү мүмкүн. Изилдөөнүн негизги финансылык жыйынтыгы дал ушул өлчөмгө көз карандылык.
Negative-risk архитектурасы
Булак negative-risk өзгөрмөсүн linked-outcome рынок дизайнын билдирген архитектуралык өзгөрмө катары колдонот. Жүктөлгөн кыска версия negative-risk протокол механизминин техникалык деталдарын кеңири түшүндүрбөйт; ошондуктан Verianla бул жерде булакта жок протокол архитектурасын же арбитраж механизмин кошпойт.
Регрессия жыйынтыктары бул архитектура PIN менен оң, VPIN негизиндеги өлчөмдөр менен терс байланышта экенин көрсөтөт. Бул белги алмашуусу изилдөөнүн негизги методологиялык табылгасы.
Lifecycle exposure
Retained trading days өзгөрмөсү келишимдин талдоодо байкалган жашоо узактыгын билдирет. Узак жашаган келишимдерде жаңы маалымат келиши жана позицияларды кайра жөндөө үчүн көбүрөөк убакыт болгондуктан, изилдөө бул өзгөрмөнү lifecycle exposure деп чечмелейт.
Маанилүү жагдай — trading days коэффициенти PIN, доллар-VPIN жана ликвиддүүлүккө туураланган VPIN үчөөндө тең оң. Бул жыйынтык negative-risk архитектурасындагы өлчөмгө көз каранды белги алмашуудан айырмаланып, жашоо циклинин таасири туруктуураак экенин көрсөтөт.
Изилдөө эмнени колдойт жана эмнени колдобойт
Изилдөө колдойт: чечилген бинардык Polymarket келишимдеринде рынок деңгээлиндеги терс тандоо басымы PIN менен өлчөнө алат; PIN багыттуу буйрук теңсиздиги менен оң байланышта; узагыраак келишим жашоо цикли үч токсиктүүлүк метрикасында тең жогору маанилер менен байланышта; negative-risk архитектурасынын белгиси колдонулган токсиктүүлүк өлчөмүнө жараша өзгөрөт.
Изилдөө колдобойт: жогорку PIN мааниси бар келишимде мыйзамсыз инсайдердик соода болгонун далилдебейт. Регрессиялар себептик дизайн эмес. Жыйынтыктар көп натыйжалуу, scalar же AMM негизиндеги бардык божомол рынокторуна автоматтык түрдө жалпыланбайт. Блокчейн settlement маалыматтары трейдердин ниетин же чынжырдан тышкы маалымат булагын түз көрсөтпөйт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
1. Чийки маалыматтан акыркы үлгүгө чейин
Изилдөө Polymarket’тин Polygon чынжырындагы decoded OrderFilled окуяларын жана рынок metadata’сын колдонот. Чечилген, бинардык жана YES/NO токендери так аныкталган рыноктор гана калтырылган.
| Баскыч | Рынок-күн | Рынок | Соода көлөмү |
|---|---|---|---|
| Чийки айлык күнүмдүк панелдер бириктирилди | 855.655 | 134.945 | 16,788 миллиард $ |
| Duplicate транзакциялардан кийин | 855.655 | 134.945 | 16,788 миллиард $ |
| Күнүмдүк сапат чыпкаларынан кийин | 855.655 | 134.945 | 16,788 миллиард $ |
| Рынок деңгээлиндеги чыпкалардан кийин | 206.177 | 5.518 | 4,472 миллиард $ |
| Акыркы 3 соода күнү алынган негизги панель | 189.623 | 5.518 | 2,872 миллиард $ |
2. PIN баалоо сапатынын субүлгүлөрү
| Үлгү | Рынок саны | Орточо PIN | Order imbalance менен Spearman ρ |
|---|---|---|---|
| Бардык жакындаган моделдер | 5.518 | 0,193 | 0,233*** |
| Boundary / unstable эмес | 3.890 | 0,197 | 0,242*** |
| Conservative үлгү | 1.908 | 0,202 | 0,216*** |
Булак медианалык PINди 0,186, соода көлөмү менен салмакталган PINди 0,192 деп да билдирет. Орточо жана көлөм менен салмакталган жыйынтыктын бири-бирине өтө жакын болушу 0,193 орточо деңгээли кичине рыноктордон гана келип чыкпаганын колдойт.
3. Кесилиштик регрессия дизайны
Бир эле негизги кесилиштик спецификация ар башка токсиктүүлүк өлчөмдөрүнө колдонулган. Түшүндүрүүчү өзгөрмөлөрдүн арасында log соода көлөмү, retained trading days, negative-risk architecture, YES жыйынтыгынын утушу, баа контролдору жана категориялык туруктуу эффекттер бар.
Стандарттык каталар resolution month деңгээлинде кластерленген. Булак келишим архитектурасында экзогендик/кокус вариация жок экенин ачык айтат; ошондуктан коэффициенттер шарттуу байланыш катары чечмеленет.
| Өзгөрмө | Бардык жакындаган | Таза субүлгү | Conservative |
|---|---|---|---|
| ln(Көлөм) | 0,003** | 0,001 | 0,002 |
| Winner = YES | 0,011*** | 0,010*** | 0,018*** |
| Negative-risk market | 0,022*** | 0,021*** | 0,026*** |
| Орточо YES баасы | -0,021*** | -0,017*** | -0,036*** |
| Баа дисперсиясы | 0,083*** | 0,069*** | 0,088** |
| 0,5тен алыстык | 0,050*** | 0,043*** | 0,064*** |
| R² | 0,100 | 0,092 | 0,130 |
Log көлөм коэффициенти бардык жакындаган үлгүдө гана маанилүү жана катуураак үлгүлөрдө туруктуу эмес. Ал эми retained trading days жана negative-risk өзгөрмөлөрү PIN регрессияларында туруктуураак натыйжа берет.
4. Negative-risk PIN премиясы
Baseline PIN моделдеринде negative-risk рынокторунун PIN көрсөткүчү башка контролдор туруктуу болгондо болжол менен 0,021–0,026 жогору. PIN 0–1 шкаласында болгондуктан, бул болжол менен 2,1–2,6 пайыздык пункт көлөмүндөгү байланышка туура келет.
Булактын негизги текстинде берилген Supplementary Material жыйынтыгында matched-sample коэффициенти 0,019 жана \(p<0.01\); дал келтирүүдөн кийин максималдуу standardized mean difference 0,08ден төмөн. Supplementary Material бул колдонуучу жүктөөсүндө жок болгондуктан, дал келтирүү алгоритминин деталдары Verianla тарабынан өз алдынча текшерилген эмес.
5. Терминалдык терезе туруктуулук текшерүүсү
Божомол рынокторунда чечилүү датасы жакындаган сайын коомдук маалыматтын көлөмү жана жыйынтыктын аныктыгы өсүшү мүмкүн болгондуктан, изилдөө акыркы күндөргө сезимталдыкты өзүнчө текшерет.
| Алынып салынган акыркы соода күнү | Бардык жакындаган | Boundary/unstable эмес | Conservative |
|---|---|---|---|
| 0 | 0,212 | 0,208 | 0,211 |
| 1 | 0,201 | 0,202 | 0,205 |
| 3 | 0,193 | 0,197 | 0,202 |
| 7 | 0,186 | 0,193 | 0,200 |
| 14 | 0,183 | 0,193 | 0,200 |
Акыркы күндөр алынып салынган сайын орточо PIN төмөндөйт. Бул көрүнүш resolution’га жакын мезгилдерде adverse-selection pressure жогору экенин колдойт. Бирок акыркы 14 күн алынып салынганда да PIN нөлгө жакындабайт жана булак ошондуктан терс тандоо басымы терминалдык терезенин гана продуктусу эмес экенин белгилейт.
Negative-risk жыйынтыгынын белгиси эмне үчүн колдонулган токсиктүүлүк метрикасына жараша өзгөрөт?
Negative-risk архитектурасы arrival-based PIN моделинде +0,0223 менен жогору терс тандоо басымы, доллар-көлөмдүү VPINде -0,0163 жана ликвиддүүлүккө туураланган VPINде -0,0062 менен төмөн көлөм-синхрондоштурулган токсиктүүлүк менен байланышкан; бул белги алмашуу бир эле рынок архитектурасы буйрук келүү интенсивдүүлүгү жана көлөм теңсиздиги жагынан ар башка жүрүм-турум көрсөтүшү мүмкүн экенин жана бир токсиктүүлүк метрикасы рынок сапатынын баарын билдире албасын көрсөтөт.
| Өзгөрмө | PIN | Доллар-VPIN | Ликвиддүүлүккө туураланган VPIN |
|---|---|---|---|
| ln(Көлөм) | 0,0031** | -0,0192*** | -0,0033*** |
| Trading days | 0,0004*** | 0,0008*** | 0,0009*** |
| Winner = YES | 0,0111*** | -0,0010 | 0,0015 |
| Negative-risk market | 0,0223*** | -0,0163*** | -0,0062** |
Trading days үч моделде тең оң. Ошондуктан келишимдин жашоо циклинин узарышы arrival-based жана volume-based токсиктүүлүк аныктамаларынын баарында жогорку өлчөм менен байланышкан изилдөөнүн эң туруктуу дизайн жыйынтыгы болуп саналат.
Negative-risk архитектурасында болсо тескерисинче: колдонулган метрика жыйынтыкты өзгөртөт. PIN гана каралса linked-outcome рыноктору көбүрөөк маалымат-интенсивдүү/токсик көрүнүшү мүмкүн; VPIN гана каралса ошол эле рыноктор төмөн volume-imbalance toxicity көрсөтүшү мүмкүн.
6. Рыноктук көзөмөл жагынан мааниси
Булактын практикалык түшүндүрмөсү — санарип божомол рынокторун бир adverse-selection көрсөткүчү менен рейтингдөө кооптуу. Arrival-based жана volume-synchronized өлчөмдөрдү чогуу көзөмөлдөө, айрыкча hedge, relative-value жана арбитраж соодалары көп болгон linked-outcome түзүмдөрдө тең салмактуу көзөмөл бере алат.
Ликвиддүүлүк берген тарап үчүн да эки башка тобокелдикти бөлүү керек: буйрук келүүдөгү маалымат асимметриясы менен көлөм теңсиздиги бир эле нерсе эмес. Рынок биринде тобокелдүү, экинчисинде тең салмактуураак болушу мүмкүн.
7. Изилдөөнүн негизги чектөөлөрү
Талдоо рынок деңгээлинде байкоочулук жана себептик эмес. Negative-risk архитектурасынын коэффициенти архитектуранын кокус дайындалышынан алынган treatment effect эмес.
Үлгү чечилген бинардык Polymarket келишимдерин гана камтыйт. Көп натыйжалуу рыноктор, scalar contracts же automated market maker негизиндеги түзүмдөр дал ушундай жыйынтык берүүгө милдеттүү эмес.
Аткарылган settlement окуялары инвестордун ниетин көрсөтпөйт. Бир эле транзакция hedge, арбитраж, маалыматка негизделген соода же башка стратегиянын бөлүгү болушу мүмкүн.
On-chain маалымат чынжырдан тышкы маалымат булагын көрсөтпөйт. Ошондуктан кайсы трейдер кайсы маалыматка ээ болгонун же маалыматтын укуктук статусун PIN аркылуу чыгарууга болбойт.
Булак wash trading’ди түз аныктабайт. Өзгөчө санарип актив рынокторунда self-matched же жасалма көлөм рынок сапатынын өлчөмдөрүнө таасир этиши мүмкүн болгондуктан, бул маанилүү чектөө.
Full likelihood деталдары жана айрым matched-sample текшерүүлөрү Supplementary Material’га калтырылган; тиешелүү supplementary файл бул колдонуучу жүктөөсүндө жок болгондуктан, бул деталдардын өз алдынча кайра чыгарылышы ушул Verianla ишинин алкагында текшерилген эмес.
8. Келечектеги изилдөө багыты
Булак рынок деңгээлиндеги токсиктүүлүк жыйынтыктарын капчык деңгээлиндеги кирешелүүлүк, трейдер жүрүм-туруму жана order-book түзүмү менен байланыштырууну кийинки изилдөө кадамы катары көрсөтөт. Мындай кеңейтүү PIN сыяктуу aggregate өлчөмдөр чындыгында кайсы трейдер топтору жана соода стратегиялары менен байланыштуу экенин деталдуу изилдөөгө жардам бериши мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Adverse-Selection Pressure in Tokenized Prediction Markets: Evidence from Polymarket
Автор: Anh Quang Le.
Мекеме: Vietnam National University, Hanoi.
ORCID: 0009-0007-7751-9352.
Булак түрү: Жүктөлгөн файлдын биринчи бетинде “Research article” деп белгиленип, негизги текстте “letter” деп аныкталган preprint изилдөө иши.
Рецензия статусу: Булак PDF ар бир бетте иш рецензиядан өтпөгөнүн билдирет.
Платформа: SSRN.
SSRN идентификатору: 6933527.
DOI: 10.2139/ssrn.6933527.
Версия эскертүүсү: Бул Verianla макаласы колдонуучу жүктөгөн 11 беттик preprint версиясынын илимий мазмунуна негизделет. Ошол эле SSRN жазуусунда кийин аталышы жана көлөмү өзгөртүлгөн узунураак ревизия бар; ал кийинки ревизиядан жаңы илимий жыйынтык бул текстке кошулган эмес.
Лицензия: Жүктөлгөн PDFде ачык Creative Commons лицензиясы көрүнбөйт. Ачык кайра колдонуу лицензиясы ырасталбагандыктан, булак тексти, таблица дизайны жана түпнуска графикалык түзүлүш кайра колдонулган эмес; илимий фактылар гана көз карандысыз Verianla түзүмүндө берилген.
Чийки маалымат: Dune Analytics берген Polymarket on-chain маалыматтары.
Негизги транзакция маалыматы: Polygon үстүндөгү decoded OrderFilled окуялары жана рынок metadata’сы.
Үлгү: 5.518 чечилген бинардык рынок; акыркы үч соода күнү алынып салынгандан кийин 189.623 рынок-күн жана 2,872 миллиард доллар сакталган соода көлөмү.
Негизги ыкма: YES-эквиваленттүү taker-side order-flow reconstruction; Easley жана кесиптештеринин PIN ыкмасы; доллар-көлөмдүү VPIN; ликвиддүүлүккө туураланган VPIN; кесилиштик OLS салыштыруулары; resolution-month clustered standard errors; terminal-window robustness.
Негизги формула: \(PIN_m=\alpha_m\mu_m/(\alpha_m\mu_m+\varepsilon_{b,m}+\varepsilon_{s,m})\).
Каржылоо: Булак мамлекеттик, коммерциялык же коммерциялык эмес каржылоочулардан атайын грант алынбаганын билдирет.
Маалымат жеткиликтүүлүгү: Чийки маалымат Dune Analytics булагынан; иштетилген маалымат жана толук репликация коду жооптуу автордон негиздүү суроо-талап боюнча алынат.
CRediT: Anh Le — Conceptualization, Data curation, Formal analysis, Investigation, Methodology, Software, Validation, Visualization, Writing – original draft, Writing – review & editing.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышы жок экенин билдирет.
Этикалык билдирүү эскертүүсү: Биринчи беттеги этикалык билдирүү “de-identified secondary survey data” деген сөз айкашын колдонсо, ыкма бөлүмү Polymarket on-chain транзакция маалыматтарын сүрөттөйт. Бул булак ичиндеги сөз айкашынын айырмасы Verianla тарабынан үнсүз оңдолгон эмес.
Негизги чечмелөө чеги: PIN, VPIN жана регрессия коэффициенттери рынок деңгээлиндеги adverse-selection/order-flow toxicity байланыштарын өлчөйт. Жыйынтыктар жеке трейдердин ниетин, illegal insider trading’ди же рынок архитектурасынын себептик таасирин далилдебейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген