

Алдын ала баалоо
Бул макала крипто валюталардын, фиат валюталарынын жана S&P 500 акцияларынын ортосундагы байланыштын рыноктук стресс мезгилинде кандайча өзгөрөрүн изилдеген академиялык эмгектен даярдалган. Каралып жаткан изилдөө When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers деп аталат жана arXivде алдын ала басып чыгаруу катары жарыяланган.
Изилдөөнүн негизги суроосу төмөнкүдөй: Кадимки мезгилде бири-биринен бөлөк көрүнгөн рыноктор стресс мезгилинде чындап эле бири-бирине көбүрөөк туташабы? Эгерде туташса, бул корреляциялардын өсүшүн гана билдиреби, же рынок тармагы тереңирээк структуралык трансформациядан өтүп жатабы?
Бул суроого жооп берүү үчүн авторлор крипто валюта рыногун, фиат валюта рыногун жана S&P 500 биржасын бирдей тармак түзүмүндө изилдешет. Изилдөөдө rolling correlation networks (жылма корреляциялык тармактар), consensus-based community detection (консенсуска негизделген жамааттарды аныктоо), Turbulence Index (Турбуленттүүлүк индекси) жана VAR негизиндеги connectedness (байланыштуулук) анализи чогуу колдонулат. Ушундай жол менен, "кайсы активдер чогуу жылат?" деген суроо гана эмес, "стресс кайсы канал аркылуу тарайт?" деген суроо да талданат.
Бул мазмун инвестициялык кеңеш эмес. Изилдөө тарыхый маалыматтар боюнча рынок түзүмүн жана тобокелдиктердин таралышын талдоону сунуштайт. Табылгалар портфелди диверсификациялоо, системалык тобокелдик жана рыноктук мониторинг үчүн маанилүү; бирок түздөн-түз сатып алуу-сатуу сунушу катары чечмеленбеши керек.
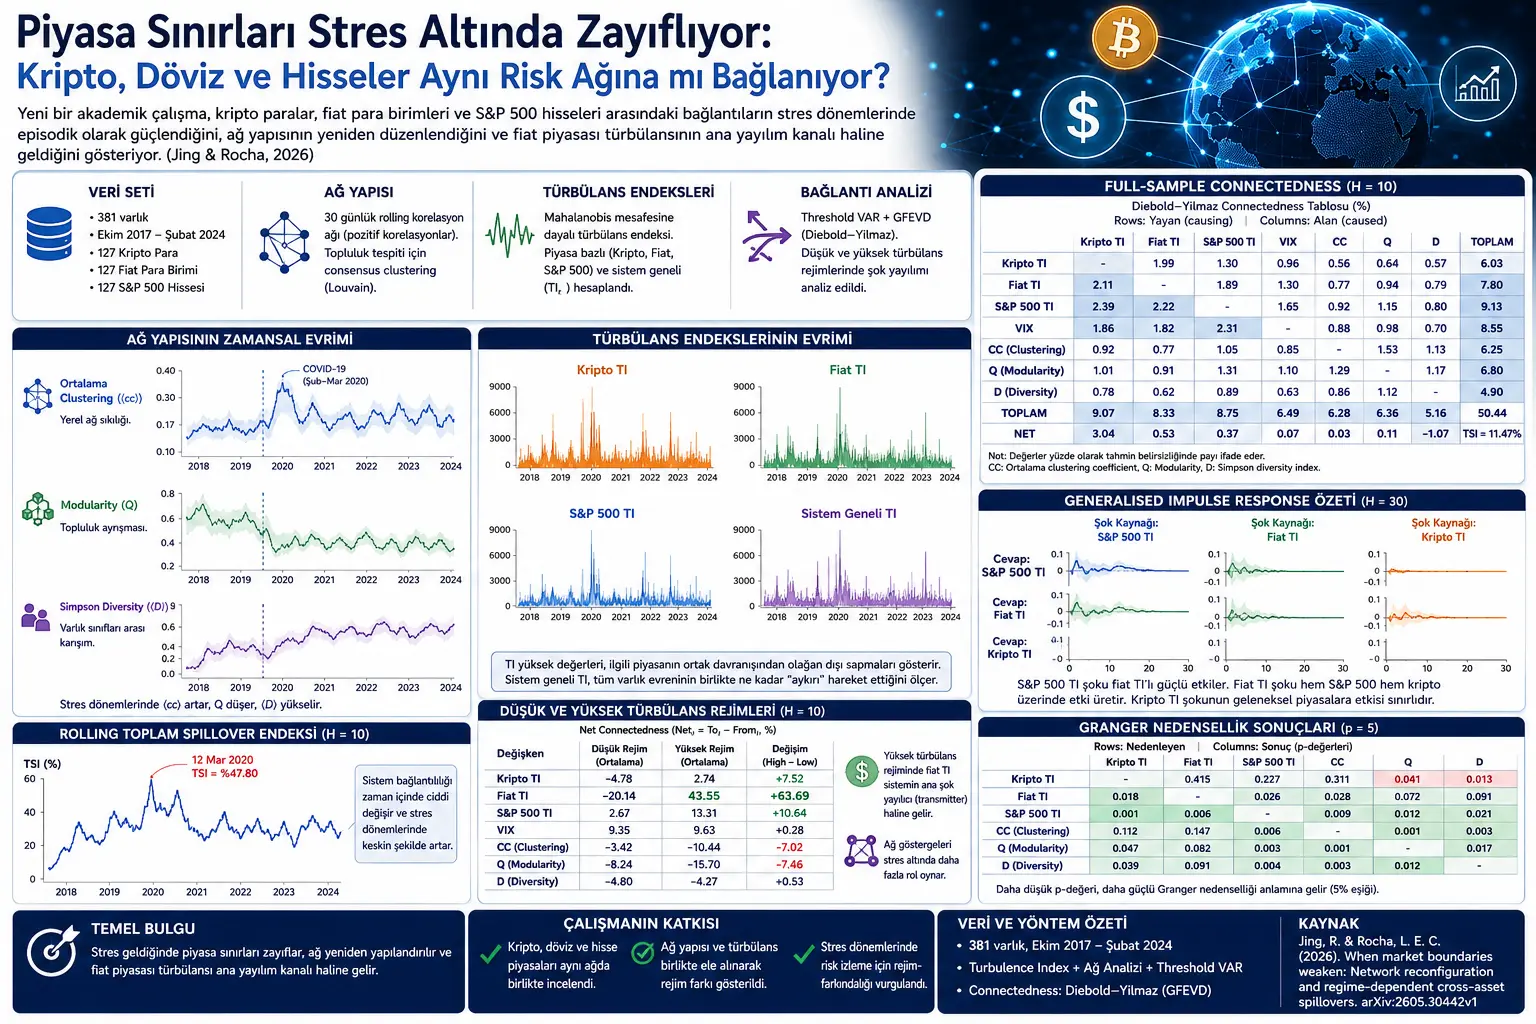
Жаңы академиялык изилдөө крипто валюталардын, фиат валюталарынын жана S&P 500 акцияларынын ортосундагы байланыштар стресс мезгилинде кескин өзгөрөрүн көрсөтөт. Кадимки учурларда бул үч актив классы салыштырмалуу өзүнчө коомчулуктар катары аракеттенишет, ал эми жогорку турбуленттүүлүк мезгилинде жергиликтүү топтолуу көбөйөт, рынок чек аралары алсырайт жана актив класстары ошол эле тармак коомдоштуктарынын ичинде көбүрөөк аралашат. Изилдөөнүн эң таң калыштуу табылгаларынын бири - жогорку турбуленттүүлүк режиминде фиат рыногунун турбуленттүүлүгү негизги таралуу каналына айланат. Бул жагдай, портфелди диверсификациялоого эң көп муктаж болгон учурларда анын эң морт болуп калышы мүмкүн экенин көрсөтөт.
Көйгөй эмнеде?
Финансы рыноктору кадимки мезгилде өзүнчө дүйнөдөй сезилиши мүмкүн. Крипто валюталар өзүнүн динамикасы менен, валюта рыногу глобалдык акча шарттары менен, ал эми акциялар компания жана макроэкономикалык күтүүлөр менен кыймылдагандай сезилиши мүмкүн. Бирок кризис учурунда бул чектер алсырап калышы мүмкүн.
Бул портфелди башкаруу жагынан орчундуу көйгөй болуп саналат. Анткени инвесторлор ар кандай актив класстарына бөлүштүрүү менен тобокелдикти азайтууну максат кылышат. Бирок стресс мезгилинде корреляциялар жогоруласа, диверсификациялоонун артыкчылыгы так ушул эң керектүү учурда төмөндөп кетиши мүмкүн.
Изилдөө бул көйгөйдү корреляциянын жогорулашы катары гана карабайт. Ал тереңирээк суроо берет: Стресс мезгилинде рынок тармагы кандайча кайра түзүлөт? Кайсы рыноктун турбуленттүүлүгү башкаларга маалымат алып барат? Крипто рыногу салттуу рыноктордон көз карандысыз бойдон калабы же стресс мезгилинде кеңири каржы системасынын бир бөлүгү болуп калабы?
Метод эмнени сунуштайт?
Изилдөө үч актив классын чогуу карайт: крипто валюталар, фиат валюталары жана S&P 500 акциялары. Ар бир класстан 127 актив тандалып, жалпысынан 381 активден турган тең салмактуу панель түзүлөт. Изилдөө мезгили 2017-жылдын 15-октябрынан 2024-жылдын 29-февралына чейинки убакытты камтыйт.
Методдун биринчи кадамы – күнүмдүк лог кирешелеринен рыноктун турбуленттүүлүгүн өлчөө. Бул үчүн Махаланобис аралыгына негизделген Turbulence Index (Турбуленттүүлүк индекси) колдонулат. Бул индекс рыноктогу күнүмдүк кыймылдын жакынкы өткөндөгү жалпы жүрүм-турумдан канчалык четтегендигин өлчөйт.
Экинчи кадам - активдер ортосундагы rolling correlation network (жылма корреляциялык тармак) түзүмү. Ар бир актив бир түйүн, ал эми оң корреляция мамилелери тармак байланышы катары каралат. Бул тармак аркылуу жергиликтүү топтолуу (local clustering), модулярдуулук (modularity) жана класстар аралык ар түрдүүлүк (cross-class diversity) сыяктуу көрсөткүчтөр эсептелет.
Үчүнчү кадам - VAR негизиндеги connectedness анализи. Бул бөлүмдө рыноктун турбуленттүүлүгү, тармак түзүмү жана макрофинансылык өзгөрмөлөр бири-бирине шокту кантип өткөрүп берери каралат. Андан тышкары, threshold VAR (босого VAR) колдонуу менен төмөнкү жана жогорку турбуленттүүлүк режимдери бөлүнөт. Ушентип, системанын кадимки мезгилдеги түзүмү менен стресс мезгилиндеги түзүмү салыштырылат.
Формулалар эмнени түшүндүрөт?
Изилдөөдөгү формулалар рыноктун турбуленттүүлүгү кантип өлчөнгөнүн, рыноктор аралык шоктун таралышы кантип бөлүнгөнүн жана активдер ортосундагы тармактык түзүм кантип көрсөтүлгөнүн түшүндүрөт.
1. Күнүмдүк лог кирешеси
Изилдөөнүн негизги маалымат киргизүүсү күнүмдүк лог кирешеси болуп саналат:
Бул жерде \(P_{i,t}\), \(i\) активинин \(t\) күнүндөгү баасын билдирет. Лог кирешеси ар кандай баа деңгээлине ээ болгон активдерди салыштырууга болот.
2. Кирешелерди стандартташтыруу
Турбуленттүүлүк өлчөнө электе ар бир активдин кирешеси анын орточо маанисине жана стандарттык четтөөсүнө жараша стандартташтырылат:
Бул процесс крипто валюта сыяктуу өтө туруксуз активдерди жана фиат валюталары сыяктуу тынчыраак жылып жүргөн активдерди бир масштабда салыштырууга мүмкүндүк берет.
3. Рынокко негизделген Turbulence Index (Турбуленттүүлүк индекси)
Белгилүү бир рынок классы үчүн турбуленттүүлүк индекси төмөнкүдөй эсептелет:
Бул жерде \(z_{m,t}\), тиешелүү рынок классындагы стандартташтырылган киреше вектору. \(\mu_{m,t}\) жакынкы өткөндөгү орточо маанини, \(\Sigma^{reg}_{m,t}\) жөнгө салынган ковариация матрицасын, \(+\) белгиси болсо Moore–Penrose псевдотескери (pseudoinverse) операциясын билдирет.
Бул формула жөнөкөй туруксуздукту өлчөө эмес. Ал рыноктун бүгүнкү жалпы кыймылынын жакынкы өткөндөгү көп өзгөрмөлүү жүрүм-турумдан канчалык алыстаганын өлчөйт.
4. Жөнгө салынган ковариация матрицасы
Жогорку өлчөмдүү маалымат топтомдорунда ковариация матрицасы чуулуу болушу мүмкүн. Ошондуктан изилдөөдө Ledoit–Wolf кыскартуу (shrinkage) баалоосу жана кичинекей диагоналдык оңдоо колдонулат:
Бул жерде \(\lambda=10^{-5}\) катары алынат. Бул кичинекей кошумча ковариация матрицасын сандык жактан туруктуураак колдонууга жардам берет.
5. Системалык Turbulence Index (Турбуленттүүлүк индекси)
Бардык актив класстары чогуу каралганда, системанын жалпы турбуленттүүлүгү төмөнкүчө эсептелет:
Бул индекс бир гана рыноктун эмес, крипто, валюта жана акциялардан турган бүтүндөй системанын жакынкы өткөнгө салыштырмалуу канчалык адаттан тыш кыймылдап жатканын көрсөтөт. Изилдөөдө төмөнкү жана жогорку турбуленттүүлүк режимдери ушул системанын жалпы индексине жараша бөлүнөт.
6. VAR үчүн стандартташтырылган биринчи айырма
VAR моделине кирген өзгөрмөлөр деңгээлде эмес, стандартташтырылган биринчи айырма катары колдонулат:
Бул трансформация өзгөрмөлөрдү жалпы масштабда салыштырууну жана моделдин туруктуу деңгээлдерден көрө күнүмдүк өзгөрүүлөргө көңүл бурушун камсыздайт.
7. VAR модели
Системадагы өзгөрмөлөрдүн убакыттын өтүшү менен бири-бирине кандай таасир этери VAR модели менен талданат:
Бул жерде \(Y_t\), рыноктун турбуленттүүлүгүнөн, тармактык көрсөткүчтөрдөн жана макрофинансылык өзгөрмөлөрдөн турган вектор. \(\Phi_{\ell}\), кечиктирилген таасирлерди; \(u_t\), модель түшүндүрө албаган шокторду билдирет.
8. Калдык ковариация матрицасы
VAR моделинде шоктордун ковариациясы төмөнкүдөй аныкталат:
Бул матрица системадагы күтүлбөгөн кыймылдардын кантип бирге өзгөрөрүн көрсөтөт.
9. Moving-average (Жылма орточо) көрүнүшү
VAR модели шоктордун убакыттын өтүшү менен кантип тараларын көрсөтүү үчүн moving-average түрүндө жазылышы мүмкүн:
Бул жерде \(\Psi_h\), шоктун \(h\) күндөн кийин системада кандай таасир жаратарын көрсөтөт.
10. Generalised forecast error variance decomposition (Жалпыланган болжолдоо катасынын дисперсиясынын декомпозициясы)
Diebold–Yilmaz connectedness (байланыштуулук) анализинин негизинде forecast error variance decomposition жатат. Изилдөөдө колдонулган жалпыланган дисперсия үлүшү төмөнкүдөй берилет:
Бул формула, \(i\) өзгөрмөсүнүн \(H\) күн алдыга багытталган болжолдоо белгисиздигинин канчасы \(j\) өзгөрмөсүнөн келген шоктор менен түшүндүрүлөрүн көрсөтөт.
11. Катар нормалдаштыруу
Жалпыланган дисперсия үлүштөрү ар бир катарда автоматтык түрдө бирге кошулбашы мүмкүн болгондуктан, нормалдаштыруу жүргүзүлөт:
Бул процесстен кийин ар бир өзгөрмөнүн болжолдоо белгисиздиги пайыздык үлүштөр катары чечмелениши мүмкүн.
12. Алынган, берилген жана таза spillover (таралуу)
Бир өзгөрмөнүн системанын калган бөлүгүнөн алган таралуусу (spillover) төмөнкүдөй аныкталат:
Ал эми бир өзгөрмөнүн системага берген таралуусу болсо төмөнкүчө:
Таза позиция болсо берилген менен алынгандын ортосундагы айырма болуп саналат:
Оң таза маани тиешелүү өзгөрмөнүн көбүрөөк шок таркатуучу экенин; терс таза маани болсо көбүрөөк шок кабыл алуучу экенин көрсөтөт.
13. Жалпы Spillover Индекси (Total Spillover Index)
Системанын жалпы байланыш деңгээли төмөнкү индекс менен жыйынтыкталат:
Бул индекс системадагы болжолдоо белгисиздигинин канчасы өзгөрмөлөр аралык шоктун таралышынан келип чыгарын көрсөтөт.
14. Төмөнкү жана жогорку турбуленттүүлүк режими
Изилдөөдө система эки режимге бөлүнөт. Режим мурунку күндүн системалык турбуленттүүлүгүнө жараша аныкталат:
Бул жерде \(\gamma\), модель тарабынан тандалган турбуленттүүлүк босогосу. Бир күндүк кечигүү колдонуу, ошол эле күндүн турбуленттүүлүгүн ошол эле күндүн режимин аныктоо үчүн колдонуу көйгөйүн азайтат.
15. Threshold VAR (Босого VAR)
Режимдерге ылайык ар кандай динамикаларды аныктоо үчүн threshold VAR колдонулат:
Бул формулада төмөнкү турбуленттүүлүк жана жогорку турбуленттүүлүк мезгилдери үчүн коэффициенттер өзүнчө бааланат. Ошентип, стресс мезгилинде шоктун таралуу түзүмү чындап эле өзгөрөбү же жокпу, изилденет.
16. Таза connectedness (байланыштуулук) өзгөрүшү
Өзгөрмө стресс астында көбүрөөк таркатуучубу же көбүрөөк кабыл алуучубу экенин көрүү үчүн таза позициянын өзгөрүүсү эсептелет:
Оң маани тиешелүү өзгөрмөнүн жогорку турбуленттүүлүк режиминде көбүрөөк шок таркатуучу болуп калганын көрсөтөт.
17. Generalised impulse response (Жалпыланган импульс реакциясы)
Бир өзгөрмөгө келген күтүлбөгөн шоктун башка өзгөрмөдө убакыттын өтүшү менен кандай жооп жаратары төмөнкү формула менен көрсөтүлөт:
Бул формула, \(v\) өзгөрмөсүндөгү бир стандарттык четтөө шокуна \(q\) өзгөрмөсүнүн \(h\) күндөн кийин берген күтүлгөн жообун көрсөтөт.
18. Корреляция тармагы
Активдер аралык rolling (жылма) корреляция төмөнкүчө эсептелет:
Изилдөөдө оң корреляциялар тармак байланышы катары каралат:
Бул жерде \(a_{ij,t}\) байланыштын бар же жок экендигин, ал эми \(w_{ij,t}\) болсо байланыштын салмагын көрсөтөт.
19. Корреляция аралыгы
Оң биргелешкен кыймылдар аралык формасына да айландырылат:
Корреляция күчөгөн сайын аралык кыскарат. Бул рынок чек араларынын стресс астында кантип тараярын визуалдаштыруу үчүн маанилүү.
20. Түйүн даражасы жана салмакталган даража
Тармак боюнча бир активдин канча байланышы бар экендиги даража (degree) менен өлчөнөт:
Байланыштардын салмакталган суммасы күч (strength) катары аныкталат:
21. Салмакталган clustering coefficient (топтолуу коэффициенти)
Жергиликтүү тармактын тыгыздыгын өлчөө үчүн Barrat салмакталган clustering coefficient колдонулат:
Бул өлчөм активдин айланасындагы кошуналардын да өз ара канчалык байланышта экендигин көрсөтөт. Стресс мезгилинде бул маани жогоруласа, активдер тыгызыраак жергиликтүү кластерлерде чогуу кыймылдай турганы түшүнүлөт.
22. Modularity (Модулярдуулук)
Тармакта канчалык өзүнчө жамааттарга бөлүнгөндүгүн өлчөө үчүн modularity колдонулат:
Жогорку \(Q_t\), тармактын даанараак жамааттарга бөлүнгөнүн көрсөтөт. Эгер стресс мезгилинде modularity төмөндөсө, адатта өзүнчө турган рынок коомдоштуктары бири-бирине аралашып кетти деп чечмелениши мүмкүн.
23. Consensus clustering (Консенсустук топтоо)
Жамааттарды аныктоо бир гана алгоритмдин иштешинен көз каранды болбошу үчүн co-membership frequency (биргелешкен мүчөлүк жыштыгы) эсептелет:
Эгерде эки актив кайталануучу терезелерде ошол эле коомдоштукта жетишерлик көп орун алса, алар robust cluster (бекем кластер) ичинде бааланат.
24. Simpson Diversity Index (Симпсон ар түрдүүлүк индекси)
Бир жамааттын ичинде ар кандай актив класстарынын канчалык аралашканын өлчөө үчүн Simpson Diversity Index колдонулат:
Чоң кластерлерде анын болжолдуу формасы төмөнкүдөй:
Эгерде маани нөлгө жакын болсо, кластер бир гана актив классынан турат. Маани жогорулаган сайын крипто, фиат жана акциялар ошол эле жамааттын ичинде көбүрөөк аралашат.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDF'теги 1-сүрөт (Figure 1) рынок тармагынын убакыттын өтүшү менен кандайча өзгөргөнүн көрсөтөт. Орточо салмакталган clustering coefficient (топтолуу коэффициенти) өзгөчө COVID-19 мезгилинде кескин жогорулайт. Бул стресс мезгилинде активдер тыгызыраак жергиликтүү биргелешкен кыймыл кластерлерин түзөрүн көрсөтөт. Modularity болсо COVID-19дун айланасында төмөндөйт; б.а. жамаат чек аралары алсырайт. Simpson Diversity Index убакыттын өтүшү менен өсүү тенденциясына ээ; бул крипто, фиат жана акция активдери ошол эле коомдоштуктарда көбүрөөк аралашып жатканын болжолдойт.
2-сүрөт (Figure 2) крипто, фиат жана S&P 500 үчүн рынокко негизделген Turbulence Index (Турбуленттүүлүк индекси) баалуулуктарын жана системанын жалпы турбуленттүүлүгүн көрсөтөт. Криптонун турбуленттүүлүгү абдан кескин секириктер менен илгерилейт. Фиат турбуленттүүлүгү да өзгөчө 2020-2021-жылдар аралыгында байкаларлык чокуларды жаратат. Системалык турбуленттүүлүк болсо бир гана рыноктун кыймылын эмес, бүтүндөй активдер ааламынын жалпы адаттан тыш жүрүм-турумун кармайт.
3-таблица (Table 3) full-sample Diebold-Yilmaz connectedness (толук үлгүдөгү байланыштуулук) натыйжаларын берет. Бул жерде жалпы таралуу (spillover) индекси болжол менен %11,47 катары билдирилет. Бул орточо мезгилде система толугу менен таралуу аркылуу башкарылбагандыгын; бирок S&P 500 турбуленттүүлүгү, фиат турбуленттүүлүгү, VIX жана тармактык clustering (топтолуу) көрсөткүчүнүн айланасында маанилүү өткөрүү каналдары бар экендигин көрсөтөт.
3-сүрөт (Figure 3) жалпыланган импульс реакциясынын (generalised impulse response) натыйжаларын көрсөтөт. S&P 500 турбуленттүүлүгүнөн келген шок фиат турбуленттүүлүгүнө олуттуу кыска мөөнөттүү таасир этет. Фиат турбуленттүүлүгү да S&P 500 жана крипто тарабында жооп жаратат. Буга каршы, крипто турбуленттүүлүгүнөн келген шоктордун салттуу рынокторго тийгизген таасири чектелүүрөөк. Бул табылга криптонун системадан таасир алган, бирок орточо мезгилде негизги таркатуучу эмес позицияда экенин болжолдойт.
4-сүрөт (Figure 4) rolling connectedness (жылма байланыштуулук) натыйжаларын көрсөтөт. Rolling Total Spillover Index убакыттын өтүшү менен олуттуу өзгөрүп турат жана 2020-жылдын 12-мартында болжол менен %47,80 деңгээлине чейин көтөрүлөт. Бул COVID-19 стрессинде системанын байланыштуулугу орточо маанилерге караганда алда канча күчтүү болуп калганын көрсөтөт.
4-таблица (Table 4) төмөн жана жогорку турбуленттүүлүк режимдеринин ортосундагы айырманы кыскача көрсөтөт. Эң таң калыштуу табылга – фиат турбуленттүүлүгүнүн жогорку турбуленттүүлүк режиминде күчтүү таза таркатуучу (net transmitter) болуп калышы. Фиат турбуленттүүлүгүнүн таза connectedness мааниси төмөнкү режимде терс болсо, жогорку режимде болжол менен +43,55 деңгээлине көтөрүлөт. Бул стресс мезгилинде валюта рыногунун турбуленттүүлүгү глобалдык таралуу каналына айланышы мүмкүн экенин көрсөтөт.
Эксперименттер кандайча жасалган?
Изилдөөдө 2017-жылдын 15-октябрынан 2024-жылдын 29-февралына чейинки мезгил каралган. Активдер ааламы үч класска бөлүнгөн: крипто валюталар, фиат валюталары жана S&P 500 акциялары. Ар бир класстан 127 актив тандалып, жалпысынан 381 актив менен тең салмактуу маалымат топтому түзүлгөн.
Крипто маалыматтары ар кандай рыноктук маалымат булактарынан чогултулган. Фиат валюталары жана S&P 500 акциялары Yahoo Finance аркылуу алынган. Ар кандай рыноктук календарлар жалпы күнүмдүк календарга туураланган. Крипто рыногу дем алыш күндөрү да соода кылгандыктан, фиат жана акция катарларындагы дем алыш күндөрүнүн маанилери интерполяция менен толтурулган.
Күнүмдүк лог кирешелеринен мурун рынокко тиешелүү Turbulence Index баалуулуктары эсептелген. Андан кийин бардык активдерди камтыган системалык Turbulence Index түзүлгөн. Бул системалык индекс threshold VAR'да төмөнкү жана жогорку турбуленттүүлүк режимдерин бөлүү үчүн колдонулган.
Тармак тарабында 30 күндүк rolling correlation (жылма корреляция) терезелери колдонулган. Оң корреляциялар байланыш катары алынып; local clustering (жергиликтүү топтолуу), modularity (модулярдуулук) жана Simpson diversity (Симпсон ар түрдүүлүк) сыяктуу көрсөткүчтөр эсептелген. Community detection (Жамаатты аныктоо) үчүн Louvain алгоритми жана consensus clustering ыкмасы колдонулган.
Акыркы этапта VAR, GFEVD, connectedness measures, rolling connectedness жана threshold VAR анализи менен кайсы өзгөрмөлөрдөн кайсы өзгөрмөлөргө шок тараганы изилденген.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн биринчи негизги натыйжасы, cross-asset integration, башкача айтканда актив класстарынын ортосундагы интеграция үзгүлтүксүз эмес, эпизоддук мүнөзгө ээ. Кадимки мезгилдерде крипто валюталар, фиат валюталары жана S&P 500 акциялары салыштырмалуу өзүнчө коомчулуктар катары калышат. Бирок стресс мезгилинде бул айырмачылык алсырайт.
Экинчи жыйынтык, стресс мезгилинде тармак тыгызыраак гана болбостон, структуралык жактан кайра түзүлөт. Жергиликтүү clustering (топтолуу) көбөйөт, модулярдуулук алсырайт жана жамааттардын актив класстарынын курамы татаалыраак болот.
Үчүнчү жыйынтык, крипто рыногу орточо мезгилде негизги системалык шок таркатуучу болуп көрүнбөйт. Full-sample анализинде S&P 500 жана фиат турбуленттүүлүгү көбүрөөк көрүнүктүү өткөрүү каналдарын сунуштаса, крипто турбуленттүүлүгү негизинен шок кабыл алган тарапта жайгашат. Бул крипто толугу менен көз карандысыз эмес экенин; бирок салттуу рынокторго салыштырмалуу орточо мезгилде басымдуу булак да эмес экенин көрсөтөт.
Төртүнчү жана эң орчундуу натыйжа, режим өзгөргөндө өткөрүү түзүмү да өзгөрөт. Жогорку турбуленттүүлүк режиминде фиат турбуленттүүлүгү негизги propagation channel (таралуу каналына) айланат. Бул валюта рыногу стресс мезгилинде дүйнөлүк каржылоо, тобокелдик аппетити жана портфелдин тең салмактуулугу аркылуу борбордук ролду ойной аларын болжолдойт.
Бешинчи натыйжа – тармактык топологиянын стресс астында активдүүрөөк ролду аткарышы. Кадимки мезгилдерде тармак түзүмү рыноктун уюштурулушун көбүрөөк сүрөттөйт. Ал эми жогорку турбуленттүүлүк мезгилинде local clustering жана modularity, forecast uncertainty transmission (болжолдоо белгисиздигин берүү) процессине көбүрөөк тартылат. Башкача айтканда, тармактын түзүмү жөн гана "эмне болуп жатканын көрсөткөн карта" эмес, стрессти таркатуучу чөйрөнүн бир бөлүгү сыяктуу иштейт.
Бул эмне үчүн маанилүү?
Бул изилдөө портфелди диверсификациялоо боюнча маанилүү эскертүү сунуштайт. Ар кандай актив класстары кадимки мезгилдерде өзүнчө аракеттениши мүмкүн. Бирок стресс келгенде бул чектер алсырап кетиши мүмкүн. Крипто, валюта жана биржа рыноктору ошол эле тобокелдик тармагында көбүрөөк чогуу кыймылдай башташы мүмкүн.
Бул абал тобокелдиктерди башкаруу жагынан орчундуу пунктту белгилейт: Full-sample корреляциясы же орточо connectedness өлчөөлөрү кризис мезгилиндеги чыныгы байланыштуулукту төмөн көрсөтүшү мүмкүн. Эгерде инвестор же тобокелдик менеджери орточо мезгилди гана караса, диверсификациянын артыкчылыгы стресс учурунда канчалык алсырай турганын көрө албашы мүмкүн.
Изилдөөнүн дагы бир маанилүүлүгү, крипто рыногун обочолонгон аймак катары карабаганында. Крипто валюталар салттуу каржы тутумунан толугу менен ажыратылган эмес. Айрыкча жогорку турбуленттүүлүк мезгилинде ал кененирээк рыноктук тармактын бир бөлүгү болуп калат.
Бул ыкма каржы системаларында режимди билүү маанилүүлүгүн баса белгилейт. Кадимки мезгил үчүн курулган тобокелдик модели стресс мезгилинде жараксыз болуп калышы мүмкүн. Ошондуктан тобокелдиктерге мониторинг жүргүзүү системалары рыноктун абалына жараша өзгөргөн байланыш түзүмдөрүн да көзөмөлдөшү керек.
Көңүл буруу пункттары
Бул изилдөө инвестициялык кеңеш эмес. Табылгалар тарыхый маалыматтарга жана белгилүү бир моделдик божомолдорго негизделген.
Корреляция тармагы себеп-натыйжа картасы эмес. Эки активдин чогуу кыймылдашы бири экинчисине түздөн-түз себеп болгонун билдирбейт.
VAR жана connectedness талдоолору predictive transmission (алдын ала берүү) жөнүндө маалымат берет; бирок структуралык себептүүлүк дооматын орнотуу үчүн гана жетиштүү эмес.
Изилдөөдө дем алыш күндөрүн тегиздөө үчүн фиат жана акция маалыматтарында интерполяция колдонулган. Бул ыкма жалпы календарь түзүү үчүн практикалык болсо да, ал кээ бир кыска мөөнөттүү кыймылдарды жумшартып коюшу мүмкүн.
Крипто валюта рыногундагы активдерди тандоо маалыматтардын жеткиликтүүлүгүнө жана рыноктук капиталдаштыруу чыпкаларына көз каранды. Башка тандоо эрежелери кээ бир натыйжаларды өзгөртүшү мүмкүн.
Network topology (Тармак топологиясы) көрсөткүчтөрү тандоо терезесине, корреляция босогосуна, жамаатты аныктоо ыкмасына жана rolling window (жылма терезе) узундугуна сезгич болушу мүмкүн. Изилдөө консенсустук топтоо менен бул тобокелдикти азайтууга аракет кылса да, белгисиздик толугу менен жок кылынбайт.
Жыйынтык
Бул академиялык изилдөө финансы рынокторунун ортосундагы чек аралар туруктуу эмес экенин көрсөтүп турат. Кадимки мезгилде крипто, фиат жана биржа рыноктору өзүнчө коомчулуктар катары аракеттениши мүмкүн. Бирок стресс мезгилинде бул чектер алсырайт; жергиликтүү тармак байланыштары күчөйт, жамааттардын бөлүнүшү азаят жана ар кандай актив класстары бир эле кластерлерде көбүрөөк аралашат.
Изилдөөнүн эң күчтүү билдирүүсү - тобокелдиктин таралышын "корреляция жогорулады" деп гана окубоо керек экендигинде. Стресс астында кайсы рынок шок таркатары, кайсы рынок шок алары жана бул процессте тармак түзүмү кантип кайра түзүлөрү да маанилүү.
Өзгөчө жогорку турбуленттүүлүк режиминде фиат турбуленттүүлүгүнүн негизги өткөрүү каналына айланышы глобалдык тобокелдик шарттарында валюта рыногунун борбордук ролун эске салат. Крипто рыногу болсо орточо мезгилде үстөмдүк кылуучу шок булагы болуудан көрө, кеңири системадан таасир алган жана стресс учурунда бул системага көбүрөөк туташкан аймакка окшош.
Verianla үчүн бул изилдөөнүн негизги билдирүүсү төмөнкүдөй: Каржы рынокторунда диверсификациялоо кадимки мезгилдеги корреляцияларга гана эмес, стресс астында өзгөргөн тармактын түзүмүнө да карап бааланышы керек.
Булак жана Метод Эскертүүсү
Бул мазмун When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers аттуу академиялык PDFти карап чыгуу менен даярдалган. Текст сөзмө-сөз котормо эмес. Изилдөөнүн максаты, методу, негизги формулалары, график жана таблица билдирүүлөрү, табылгалары жана чектөөлөрү Verianla окурмандары үчүн жөнөкөйлөштүрүлүп, оригиналдуу жана редактордук түрк тили менен кайрадан баяндалган.
Формулалар изилдөөдөгү негизги математикалык түзүмгө ишенимдүү болуу менен MathJax менен шайкеш келген LaTeX форматында берилген. Макала инвестициялык кеңеш, портфель сунушу же сатып алуу-сатуу сигналы эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген