

Ilk baholash
Bu maqola kriptovalyutalar, fiat valyutalar va S&P 500 aksiyalari o‘rtasidagi munosabatlarning bozor stressi davrida qanday o‘zgarishini o‘rgangan akademik tadqiqot asosida tayyorlangan. Ko‘rib chiqilgan ish When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers nomini oladi va arXivda preprint sifatida e’lon qilingan.
Tadqiqotning asosiy savoli shuki: oddiy davrlarda bir-biridan ajralgan ko‘rinadigan bozorlar stress davrlarida haqiqatan ham bir-biriga ko‘proq ulanib qoladimi? Agar ulanadigan bo‘lsa, bu shunchaki korrelyatsiyalar oshishi deganimi yoki bozor tarmog‘i chuqurroq tuzilmaviy o‘zgarishdan o‘tadimi?
Mualliflar bu savolga javob berish uchun kripto bozorini, fiat valyuta bozorini va S&P 500 aksiyalar bozorini bitta tarmoq tuzilmasi ichida o‘rganadi. Tadqiqotda rolling correlation networks, consensus-based community detection, Turbulence Index va VAR asosidagi connectedness tahlili birga qo‘llanadi. Shu orqali faqat “qaysi aktivlar birga harakatlanadi?” degan savol emas, balki “stress qaysi kanal orqali tarqaladi?” degan savol ham tahlil qilinadi.
Bu mazmun investitsion tavsiya emas. Tadqiqot tarixiy ma’lumotlar asosida bozor tuzilmasi va risk tarqalishini tahlil qiladi. Xulosalar portfel diversifikatsiyasi, tizimli risk va bozor monitoringi uchun muhim bo‘lsa-da, bevosita savdo tavsiyasi sifatida talqin qilinmasligi kerak.
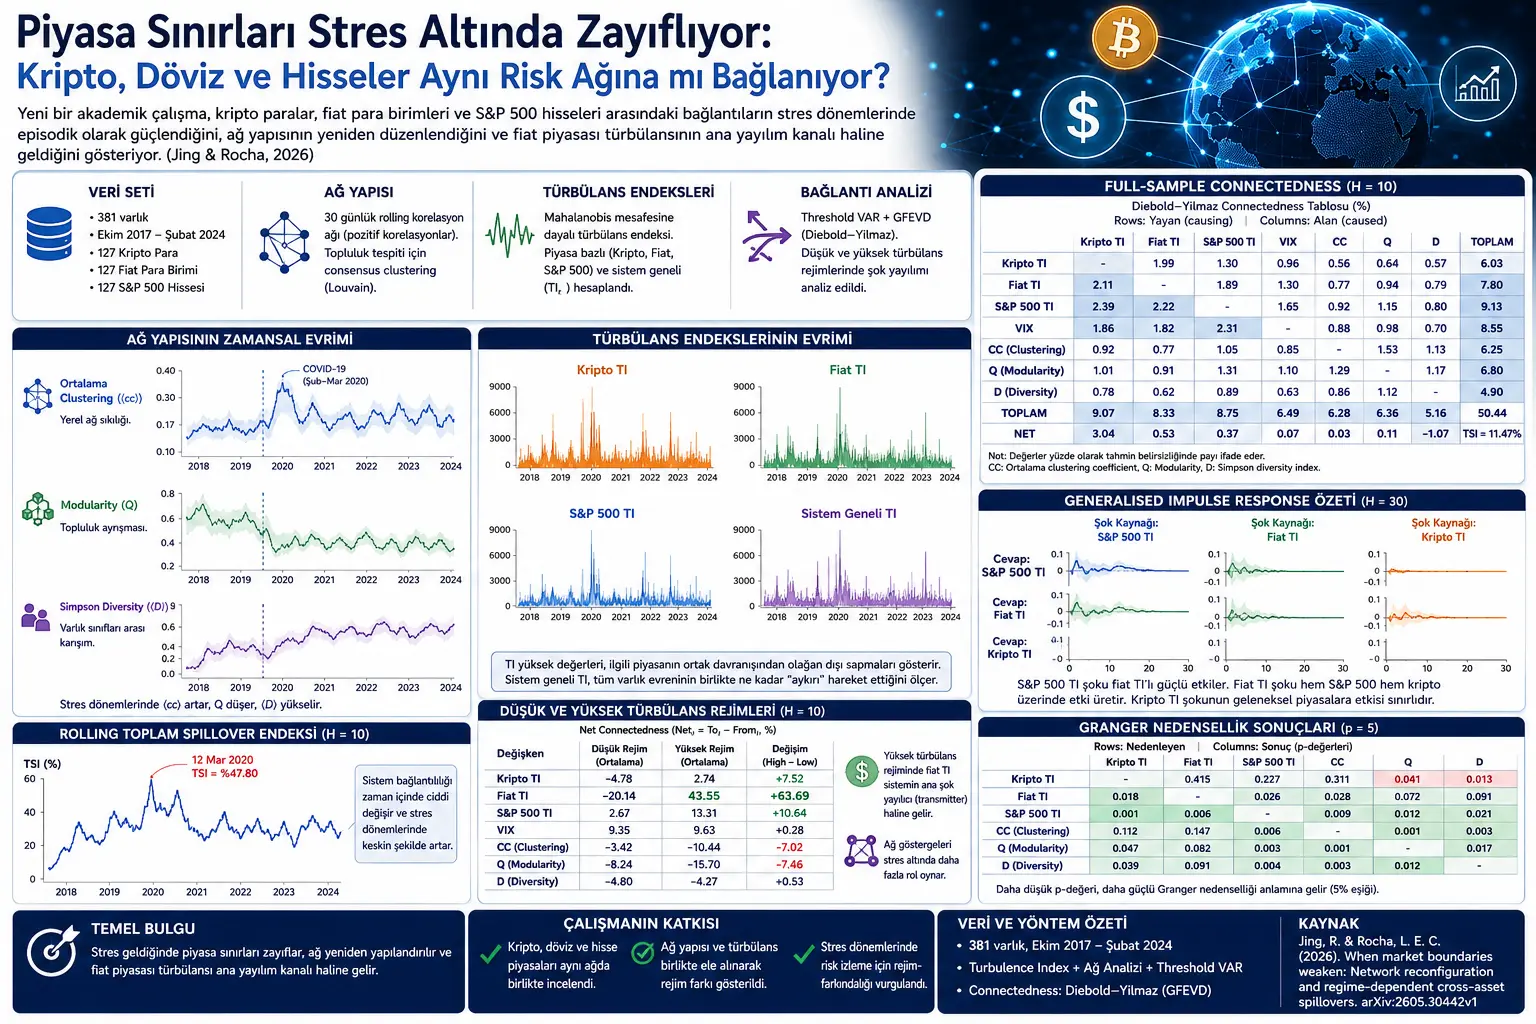
Yangi akademik tadqiqot kriptovalyutalar, fiat valyutalar va S&P 500 aksiyalari o‘rtasidagi bog‘liqliklar stress davrlarida sezilarli darajada o‘zgarishini ko‘rsatadi. Oddiy vaqtlarida bu uch aktiv sinfi nisbatan alohida jamoalar sifatida harakat qilsa, yuqori turbulensiya davrlarida mahalliy klasterlash ortadi, bozor chegaralari zaiflashadi va aktiv sinflari bir xil tarmoq jamoalari ichida ko‘proq aralashadi. Tadqiqotning eng e’tiborga molik topilmalaridan biri shuki, yuqori turbulensiya rejimida fiat bozori turbulensiyasi asosiy tarqalish kanaliga aylanadi. Bu portfel diversifikatsiyasi eng kerak bo‘lgan paytda aynan o‘sha diversifikatsiya eng zaif bo‘lib qolishi mumkinligini ko‘rsatadi.
Muammo nima?
Moliyaviy bozorlar oddiy davrlarda alohida dunyolar kabi ko‘rinishi mumkin. Kriptovalyutalar o‘z dinamikasi bilan, valyuta bozori global pul sharoitlari bilan, aksiyalar esa kompaniya va makroiqtisodiy kutilmalar bilan harakatlanayotgandek tuyuladi. Ammo inqiroz davrlarida bu chegaralar zaiflashishi mumkin.
Bu holat portfel boshqaruvi uchun juda muhim. Chunki investorlar riskni kamaytirish uchun aktiv sinflarini turlicha taqsimlaydi. Lekin stress davrlarida korrelyatsiyalar oshsa, diversifikatsiya ustunligi aynan eng kerakli paytda kamayib ketishi mumkin.
Tadqiqot bu muammoni shunchaki korrelyatsiya oshishi sifatida emas, balki chuqurroq savol sifatida ko‘radi: stress davrlarida bozor tarmog‘i qanday qayta shakllanadi? Qaysi bozor turbulensiyasi boshqalariga axborot uzatadi? Kripto bozori an’anaviy bozorlardan mustaqil qoladimi yoki stress davrlarida kengroq moliyaviy tizimning bir qismiga aylanadimi?
Taklif etilgan usul nima?
Tadqiqot uchta aktiv sinfini birga oladi: kriptovalyutalar, fiat valyutalar va S&P 500 aksiyalari. Har bir sinfdan 127 tadan aktiv tanlanib, jami 381 aktivdan iborat muvozanatli panel qurilgan. Tekshirilgan davr 2017-yil 15-oktabrdan 2024-yil 29-fevralgacha davom etadi.
Usulning birinchi qismi — kunlik log daromadlar orqali bozor turbulensiyasini o‘lchash. Buning uchun Mahalanobis masofasiga asoslangan Turbulence Index ishlatiladi. Bu indeks bozorning bugungi harakati yaqin o‘tmishdagi umumiy xulqdan qanchalik og‘ishganini o‘lchaydi.
Ikkinchi qism — rolling correlation network tuzilmasidir. Har bir aktiv tugun, ijobiy korrelyatsion aloqalar esa tarmoq bog‘lanishi sifatida ko‘riladi. Shu tarmoq orqali local clustering, modularity va cross-class diversity kabi ko‘rsatkichlar hisoblanadi.
Uchinchi qism VAR asosidagi connectedness tahlilidir. Bu bo‘limda bozor turbulensiyasi, tarmoq tuzilmasi va makro-moliyaviy o‘zgaruvchilar bir-biriga qanday shok uzatishi o‘rganiladi. Shuningdek, threshold VAR yordamida past va yuqori turbulensiya rejimlari ajratiladi. Shu bilan tizimning normal davrdagi tuzilmasi va stress davridagi tuzilmasi solishtiriladi.
Formulalar nimani anglatadi?
Tadqiqotdagi formulalar bozor turbulensiyasi qanday o‘lchanishini, bozorlararo shok tarqalishi qanday ajratilishini va aktivlar orasidagi tarmoq tuzilmasi qanday ifodalanishini ko‘rsatadi.
1. Kunlik log daromad
Tadqiqotning asosiy ma’lumot kiritmasi kunlik log daromaddir:
Bu yerda \(P_{i,t}\) — \(i\) aktivning \(t\) kundagi narxi. Log daromad turli narx darajasidagi aktivlarni solishtirish imkonini beradi.
2. Daromadlarni standartlashtirish
Turbulensiya o‘lchanishidan oldin har bir aktivning daromadi o‘z o‘rtachasi va standart og‘ishiga ko‘ra standartlashtiriladi:
Bu amal kriptovalyuta kabi juda o‘zgaruvchan aktivlarni nisbatan tinch harakatlanadigan fiat valyutalar bilan bir xil o‘lchovda solishtirish imkonini beradi.
3. Bozor darajasidagi Turbulence Index
Muayyan bozor sinfi uchun turbulensiya indeksi quyidagicha hisoblanadi:
Bu yerda \(z_{m,t}\) — tegishli bozor sinfidagi standartlashtirilgan daromad vektori. \(\mu_{m,t}\) yaqin o‘tmish o‘rtachasini, \(\Sigma^{reg}{m,t}\) reguliyarlashtirilgan kovariatsiya matritsasini, \(+\) belgisi esa Moore–Penrose pseudoinverseni bildiradi.
Bu formula oddiy volatilitet o‘lchovi emas. U bugungi umumiy bozor harakatining yaqin o‘tmishdagi ko‘p o‘zgaruvchili xulqdan qanchalik uzoqlashganini o‘lchaydi.
4. Reguliyarlashtirilgan kovariatsiya matritsasi
Yuqori o‘lchamli ma’lumotlarda kovariatsiya matritsasi shovqinli bo‘lishi mumkin. Shu sababli tadqiqotda Ledoit–Wolf shrinkage bahosi va kichik diagonal tuzatish ishlatiladi:
Bu yerda \(\lambda=10^{-5}\) deb olinadi. Bu kichik qo‘shimcha kovariatsiya matritsasini son jihatdan barqarorroq ishlatishga yordam beradi.
5. Tizim bo‘yicha Turbulence Index
Barcha aktiv sinflari birga ko‘rilganda, tizim bo‘yicha turbulensiya quyidagicha hisoblanadi:
Bu indeks nafaqat bitta bozor, balki kripto, valyuta va aksiyalardan iborat butun tizim yaqin o‘tmishga nisbatan qanchalik odatiy bo‘lmagan harakat qilayotganini ko‘rsatadi. Tadqiqotda past va yuqori turbulensiya rejimlari shu tizim bo‘yicha indeksga qarab ajratiladi.
6. VAR uchun standartlashtirilgan birinchi farq
VAR modeliga kiritiladigan o‘zgaruvchilar daraja shaklida emas, balki standartlashtirilgan birinchi farq ko‘rinishida ishlatiladi:
Bu transformatsiya o‘zgaruvchilarni umumiy o‘lchovga olib keladi va modelni doimiy darajalardan ko‘ra kunlik o‘zgarishlarga yo‘naltiradi.
7. VAR modeli
Tizimdagi o‘zgaruvchilarning vaqt bo‘yicha bir-biriga ta’siri VAR modeli orqali o‘rganiladi:
Bu yerda \(Y_t\) — bozor turbulensiyasi, tarmoq ko‘rsatkichlari va makro-moliyaviy o‘zgaruvchilardan iborat vektor. \(\Phi_{\ell}\) kechikkan ta’sirlarni, \(u_t\) esa model tushuntira olmagan shoklarni bildiradi.
8. Qoldiq kovariatsiya matritsasi
VAR modelida shoklarning kovariatsiyasi quyidagicha aniqlanadi:
Bu matritsa tizimdagi kutilmagan harakatlarning birgalikda qanday o‘zgarishini ko‘rsatadi.
9. Moving-average ifodasi
VAR modeli shoklarning vaqt bo‘yicha qanday tarqalishini ko‘rsatish uchun moving-average shaklida yozilishi mumkin:
Bu yerda \(\Psi_h\) — bir shokning \(h\) kun o‘tgach tizimda qanday ta’sir keltirishini ko‘rsatadi.
10. Generalised forecast error variance decomposition
Diebold–Yilmaz connectedness tahlilining asosida forecast error variance decomposition yotadi. Tadqiqotda qo‘llangan umumlashtirilgan dispersiya ulushi quyidagicha beriladi:
Bu formula \(i\) o‘zgaruvchisining \(H\) kunlik oldingi bashorat noaniqligining qanchasi \(j\) o‘zgaruvchisidan kelgan shoklar bilan izohlanishini ko‘rsatadi.
11. Qator normalizatsiyasi
Umumlashtirilgan dispersiya ulushlari har bir qatorda avtomatik ravishda birga teng bo‘lavermaydi, shuning uchun normalizatsiya qilinadi:
Shundan keyin har bir o‘zgaruvchining bashorat noaniqligi foiz ulushlari sifatida talqin qilinishi mumkin.
12. Olingan, berilgan va sof spillover
Bir o‘zgaruvchining tizimning qolgan qismidan olgan spilloveri quyidagicha aniqlanadi:
Bir o‘zgaruvchining tizimga bergan spilloveri esa quyidagicha:
Sof pozitsiya berilgan va olingan farqi bilan topiladi:
Musbat qiymat tegishli o‘zgaruvchi ko‘proq shok tarqatuvchi ekanini; manfiy qiymat esa ko‘proq shok qabul qiluvchi ekanini bildiradi.
13. Umumiy Spillover indeksi
Tizimning umumiy bog‘liqlik darajasi quyidagi indeks bilan ifodalanadi:
Bu indeks tizimdagi bashorat noaniqligining qancha qismi o‘zgaruvchilararo shok tarqalishidan kelib chiqishini ko‘rsatadi.
14. Past va yuqori turbulensiya rejimi
Tadqiqotda tizim ikki rejimga bo‘linadi. Rejim oldingi kunning tizim bo‘yicha turbulensiyasiga qarab belgilanadi:
Bu yerda \(\gamma\) — model tomonidan tanlangan turbulensiya chegarasi. Bir kunlik kechikish ayni kun turbulensiyasini ayni kun rejimini belgilashda ishlatish muammosini kamaytiradi.
15. Threshold VAR
Rejimlarga qarab turli dinamikalarni belgilash uchun threshold VAR ishlatiladi:
Bu formulada past turbulensiya va yuqori turbulensiya davrlari uchun koeffitsiyentlar alohida baholanadi. Shu bilan stress davrlarida shok tarqalish tuzilmasi haqiqatan o‘zgaradimi yoki yo‘qmi, tekshiriladi.
16. Sof connectedness o‘zgarishi
Bir o‘zgaruvchining stress ostida ko‘proq tarqatuvchiga yoki ko‘proq qabul qiluvchiga aylanishini ko‘rish uchun sof pozitsiya o‘zgarishi hisoblanadi:
Musbat qiymat tegishli o‘zgaruvchi yuqori turbulensiya rejimida ko‘proq shok tarqatuvchi bo‘lib qolganini bildiradi.
17. Generalised impulse response
Bir o‘zgaruvchiga kelgan kutilmagan shok boshqa o‘zgaruvchida vaqt o‘tishi bilan qanday javob hosil qilishini quyidagi formula ko‘rsatadi:
Bu formula \(v\) o‘zgaruvchisidagi bir standart og‘ishlik shokka \(q\) o‘zgaruvchisining \(h\) kun o‘tgach bergan kutilgan javobini ko‘rsatadi.
18. Korrelyatsion tarmoq
Aktivlar orasidagi rolling korrelyatsiya quyidagicha hisoblanadi:
Tadqiqotda musbat korrelyatsiyalar tarmoq bog‘lanishi sifatida olinadi:
Bu yerda \(a_{ij,t}\) bog‘lanish bor-yo‘qligini, \(w_{ij,t}\) esa bog‘lanish vaznini ko‘rsatadi.
19. Korrelyatsion masofa
Musbat birgalikdagi harakatlar masofa ko‘rinishiga ham aylantiriladi:
Korrelyatsiya kuchaygan sari masofa qisqaradi. Bu stress ostida bozor chegaralari qanday torayishini ko‘rsatishda muhimdir.
20. Tugun darajasi va og‘irlikli daraja
Tarmoqda bir aktivning nechta bog‘lanishga ega ekanini daraja bildiradi:
Bog‘lanishlarning og‘irlikli yig‘indisi esa strength deb ataladi:
21. Og‘irlikli clustering coefficient
Mahalliy tarmoq zichligini o‘lchash uchun Barrat weighted clustering coefficient ishlatiladi:
Bu o‘lchov bir aktiv atrofidagi qo‘shnilar bir-biri bilan qanchalik bog‘langanini ko‘rsatadi. Stress davrlarida bu qiymat oshsa, aktivlar yanada zich mahalliy klasterlar sifatida birga harakat qilayotgani tushuniladi.
22. Modularity
Tarmoqning qanchalik alohida jamoalarga bo‘linganini o‘lchash uchun modularity ishlatiladi:
Yuqori \(Q_t\) tarmoqning aniqroq jamoalarga bo‘linganini bildiradi. Stress davrlarida modularity pasaysa, odatda alohida bo‘lgan bozor jamoalari bir-biriga aralashib ketgani anglashiladi.
23. Consensus clustering
Toplulukni aniqlash bitta algoritm natijasiga bog‘liq bo‘lmasligi uchun co-membership frequency hisoblanadi:
Ikki aktiv takroriy oynalarda yetarlicha ko‘p marta bir xil jamoada bo‘lsa, ular mustahkam klaster ichida ko‘riladi.
24. Simpson Diversity Index
Bir klaster ichida turli aktiv sinflarining qanchalik aralashganini o‘lchash uchun Simpson Diversity Index ishlatiladi:
Katta klasterlar uchun taxminiy shakli quyidagicha:
Qiymat nolga yaqin bo‘lsa, klaster bitta aktiv sinfidan iborat. Qiymat oshgan sari kripto, fiat va aksiyalar bir xil jamoa ichida ko‘proq aralashadi.
Grafik, jadval va sxemaning asosiy mazmuni
PDFdagi 1-rasm bozor tarmog‘ining vaqt o‘tishi bilan qanday o‘zgarishini ko‘rsatadi. O‘rtacha weighted clustering coefficient, ayniqsa COVID-19 davrida sezilarli darajada oshadi. Bu stress davrlarida aktivlarning yanada zich mahalliy birgalikda harakat klasterlari hosil qilishini bildiradi. Modularity esa COVID-19 atrofida pasayadi; ya’ni jamoa chegaralari zaiflashadi. Simpson Diversity Index vaqt o‘tishi bilan o‘sish tendensiyasiga ega bo‘lib, kripto, fiat va aksiyalar bir xil jamoalarda ko‘proq aralashayotganini ko‘rsatadi.
2-rasm kripto, fiat va S&P 500 uchun bozor darajasidagi Turbulence Index qiymatlari hamda tizim bo‘yicha turbulensiyani ko‘rsatadi. Kripto turbulensiyasi juda keskin sakrashlar bilan kechadi. Fiat turbulensiyasi ham ayniqsa 2020–2021 yillarda sezilarli cho‘qqilar beradi. Tizim bo‘yicha turbulensiya esa faqat bitta bozor harakatini emas, balki butun aktivlar olamining umumiy odatiy bo‘lmagan xulqini ushlaydi.
3-jadval full-sample Diebold–Yilmaz connectedness natijalarini beradi. Bu yerda umumiy spillover indeksi taxminan %11,47 sifatida qayd etilgan. Bu o‘rtacha davrda tizim to‘liq spillover tomonidan boshqarilmasligini, biroq S&P 500 turbulensiyasi, fiat turbulensiyasi, VIX va tarmoq clustering ko‘rsatkichlari atrofida muhim uzatish kanallari mavjudligini anglatadi.
4-rasm rolling connectedness natijalarini ko‘rsatadi. Rolling Total Spillover Index vaqt davomida ancha o‘zgaradi va 2020-yil 12-mart atrofida taxminan %47,80 darajagacha chiqadi. Bu COVID-19 stressida tizimning bog‘liqligi o‘rtacha qiymatlarga nisbatan ancha kuchayganini bildiradi.
4-jadval past va yuqori turbulensiya rejimlari o‘rtasidagi farqni jamlaydi. Eng keskin topilma — fiat turbulensiyasining yuqori turbulensiya rejimida kuchli net transmitterga aylanishidir. Fiat turbulensiyasining net connectedness qiymati past rejimda manfiy bo‘lsa, yuqori rejimda taxminan +43,55 darajasiga chiqadi. Bu stress davrlarida valyuta bozoridagi turbulensiya global tarqalish kanaliga aylanishi mumkinligini ko‘rsatadi.
Tajribalar qanday o‘tkazilgan?
Tadqiqotda 2017-yil 15-oktabr — 2024-yil 29-fevral oralig‘i tahlil qilingan. Aktivlar olami uch sinfga bo‘lingan: kriptovalyutalar, fiat valyutalar va S&P 500 aksiyalari. Har bir sinfdan 127 tadan aktiv tanlanib, jami 381 aktivdan iborat muvozanatli ma’lumot to‘plami yaratilgan.
Kripto ma’lumotlari turli bozor manbalaridan olingan. Fiat valyutalar va S&P 500 aksiyalari Yahoo Finance’dan olingan. Turli bozor kalendarlari umumiy kunlik kalendarga moslashtirilgan. Kripto bozori dam olish kunlari ham ishlagani uchun fiat va aksiya qatorlarida hafta oxiri qiymatlari interpolatsiya bilan to‘ldirilgan.
Kunlik log daromadlar asosida avval market-specific Turbulence Index hisoblangan. So‘ng barcha aktivlarni qamrab oluvchi tizim bo‘yicha Turbulence Index yaratilgan. Bu tizim bo‘yicha indeks threshold VAR’da past va yuqori turbulensiya rejimlarini ajratish uchun ishlatilgan.
Tarmoq qismida 30 kunlik rolling correlation oynalari qo‘llangan. Ijobiy korrelyatsiyalar bog‘lanish sifatida olinib, local clustering, modularity va Simpson diversity kabi ko‘rsatkichlar hisoblangan. Community detection uchun Louvain algoritmi va consensus clustering yondashuvi ishlatilgan.
Oxirgi bosqichda VAR, GFEVD, connectedness measures, rolling connectedness va threshold VAR tahlillari orqali shoklarning qaysi o‘zgaruvchidan qaysi o‘zgaruvchiga tarqalishi o‘rganilgan.
Natijalar nimani ko‘rsatadi?
Tadqiqotning birinchi asosiy natijasi cross-asset integration, ya’ni aktiv sinflari o‘rtasidagi integratsiya doimiy emas, balki episodik ekanidir. Oddiy davrlarda kriptovalyutalar, fiat valyutalar va S&P 500 aksiyalari nisbatan alohida jamoalar bo‘lib qoladi. Ammo stress kelganda bu farq zaiflashadi.
Ikkinchi natija shuki, stress davrida tarmoq faqat zichlashib qolmay, balki tuzilmaviy jihatdan ham qayta tartiblanadi. Mahalliy clustering ortadi, modularity zaiflashadi va jamoalarning aktiv sinfi tarkibi yanada aralash bo‘ladi.
Uchinchi natija kripto bozorining o‘rtacha davrda asosiy tizimli shok tarqatuvchi sifatida ko‘rinmasligidir. Full-sample tahlilda S&P 500 va fiat turbulensiyasi aniqroq uzatish kanallari bo‘lsa, kripto turbulensiyasi ko‘proq shok qabul qiluvchi tomonda joylashadi. Bu kriptoning mutlaqo mustaqil emasligini, ammo o‘rtacha davrda an’anaviy bozorlar kabi ustun manba ham emasligini ko‘rsatadi.
To‘rtinchi va eng muhim natija — rejim o‘zgarganda uzatish tuzilmasi ham o‘zgarishidir. Yuqori turbulensiya rejimida fiat turbulensiyasi asosiy propagation channelga aylanadi. Bu valyuta bozori stress davrlarida global funding, risk appetite va portfel muvozanatlashuvi orqali yanada markaziy rol o‘ynashi mumkinligini anglatadi.
Beshinchi natija tarmoq topologiyasining stress ostida faolroq rolga kirishidir. Oddiy davrlarda tarmoq tuzilmasi ko‘proq bozor tashkilini tavsiflaydi. Yuqori turbulensiya davrida esa local clustering va modularity forecast uncertainty transmission jarayonining o‘ziga ko‘proq qo‘shiladi. Ya’ni tarmoq tuzilmasi faqat “nima bo‘layotganining xaritasi” emas, balki stress tarqalish muhitining bir qismi kabi ishlaydi.
Nega bu muhim?
Bu tadqiqot portfel diversifikatsiyasi bo‘yicha muhim ogohlantirish beradi. Turli aktiv sinflari oddiy davrlarda alohida harakat qilishi mumkin. Ammo stress kelganda bu chegaralar zaiflashadi. Kripto, valyuta va aksiya bozorlari bir xil risk tarmog‘i ichida ko‘proq birga harakat qila boshlashi mumkin.
Bu risk boshqaruvi nuqtayi nazaridan muhim masalaga ishora qiladi: full-sample korrelyatsiya yoki o‘rtacha connectedness o‘lchovlari inqiroz davridagi haqiqiy bog‘liqlikni kamroq ko‘rsatishi mumkin. Investor yoki risk menejeri faqat o‘rtacha davrga qarasa, diversifikatsiya ustunligining stress paytida qanchalik susayishini ko‘rmasligi mumkin.
Tadqiqotning yana bir ahamiyati kripto bozorini alohida, izolyatsiyalangan maydon sifatida ko‘rmasligidir. Kriptovalyutalar an’anaviy moliyaviy tizimdan butunlay ajralgan emas. Ayniqsa yuqori turbulensiya davrlarida ular kengroq bozor tarmog‘ining bir qismiga aylanadi.
Bu yondashuv moliyaviy tizimlarda rejimga sezgirlik muhimligini ko‘rsatadi. Oddiy davr uchun tuzilgan risk modeli stress davrida ishlamasligi mumkin. Shu sababli risk monitoring tizimlari bozor holatiga qarab o‘zgaradigan bog‘liqlik tuzilmalarini ham kuzatishi kerak.
E’tibor berish kerak bo‘lgan jihatlar
Bu ish investitsion tavsiya emas. Xulosalar tarixiy ma’lumot va muayyan model farazlari asosida olingan.
Korrelyatsion tarmoq sababiyat xaritasi emas. Ikki aktivning birga harakatlanishi ulardan biri boshqasiga bevosita sabab bo‘ladi degani emas.
VAR va connectedness tahlillari predictive transmission haqida ma’lumot beradi, biroq tuzilmaviy sababiyat da’vosini isbotlash uchun yolg‘iz o‘zi yetarli emas.
Tadqiqotda hafta oxiri moslashtirish uchun fiat va aksiyalar ma’lumotida interpolatsiya ishlatilgan. Bu umumiy kalendar tuzish uchun qulay bo‘lsa ham, ayrim qisqa muddatli harakatlarni yumshatishi mumkin.
Kriptovalyuta tanlovi ma’lumot mavjudligi va bozor kapitallashuvi filtrlariga bog‘liq. Boshqacha tanlash qoidalari ayrim natijalarni o‘zgartirishi mumkin.
Tarmoq topologiyasi ko‘rsatkichlari namuna oynasiga, korrelyatsiya chegarasiga, community detection usuliga va rolling window uzunligiga sezgir bo‘lishi mumkin. Tadqiqot consensus clustering bilan bu xavfni kamaytirishga urinadi, ammo noaniqlik butunlay yo‘qolmaydi.
Xulosa
Ushbu akademik tadqiqot moliyaviy bozorlar o‘rtasidagi chegaralar doimiy emasligini ko‘rsatadi. Oddiy davrlarda kripto, fiat va aksiya bozorlari ko‘proq alohida jamoalar kabi harakat qilishi mumkin. Ammo stress davrida bu chegaralar zaiflashadi; mahalliy tarmoq bog‘lanishlari zichlashadi, jamoaviy ajralish kamayadi va turli aktiv sinflari bir xil klasterlarda ko‘proq aralashadi.
Tadqiqotning eng kuchli xabari shuki, risk tarqalishini faqat “korrelyatsiya oshdi” degan soddalashtirilgan jumla bilan tushuntirib bo‘lmaydi. Stress ostida qaysi bozor shok tarqatayotgani, qaysi biri shok olayotgani va tarmoq tuzilmasi bu jarayonda qanday qayta tashkil topayotgani ham muhim.
Ayniqsa yuqori turbulensiya rejimida fiat turbulensiyasining asosiy tarqalish kanaliga aylanishi valyuta bozorining global risk sharoitidagi markaziy rolini eslatadi. Kripto bozori esa o‘rtacha davrda ustun shok manbasi bo‘lishdan ko‘ra, kengroq tizimdan ta’sirlanadigan va stress paytida shu tizimga ko‘proq ulanadigan soha sifatida ko‘rinadi.
Verianla nuqtayi nazaridan ushbu ishning asosiy xabari shuki: moliyaviy bozorlarda diversifikatsiya faqat oddiy davrdagi korrelyatsiyalarga emas, balki stress paytida o‘zgaradigan tarmoq tuzilmasiga ham qarab baholanishi kerak.
Manba va usul izohi
Bu mazmun When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers nomli akademik PDF asosida tayyorlangan. Matn so‘zma-so‘z tarjima emas. Ishning maqsadi, usuli, asosiy formulalari, grafik va jadval xabarlari, xulosalari va cheklovlari Verianla o‘quvchilari uchun soddalashtirilgan, original va tahririy o‘zbek tilida qayta bayon qilingan.
Formulalar tadqiqotdagi asosiy matematik tuzilmaga sodiq qolgan holda MathJaxga mos LaTeX formatida berilgan. Matn investitsion tavsiya, portfel tavsiyasi yoki savdo signali emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan