

Ön Değerlendirme
Bu yazı, kripto paralar, fiat para birimleri ve S&P 500 hisseleri arasındaki ilişkinin piyasa stresi dönemlerinde nasıl değiştiğini inceleyen akademik bir çalışmadan hazırlanmıştır. İncelenen çalışma, When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers başlığını taşımaktadır ve arXiv üzerinde ön baskı olarak yayımlanmıştır.
Çalışmanın temel sorusu şudur: Normal dönemlerde birbirinden ayrı görünen piyasalar, stres dönemlerinde gerçekten birbirine daha fazla mı bağlanıyor? Eğer bağlanıyorsa, bu yalnızca korelasyonların artması anlamına mı geliyor, yoksa piyasa ağı daha derin bir yapısal dönüşüm mü geçiriyor?
Yazarlar bu soruya cevap vermek için kripto para piyasası, fiat para piyasası ve S&P 500 hisse piyasasını aynı ağ yapısı içinde inceliyor. Çalışmada rolling correlation networks, consensus-based community detection, Turbulence Index ve VAR tabanlı connectedness analizi birlikte kullanılıyor. Bu sayede yalnızca “hangi varlıklar birlikte hareket ediyor?” sorusu değil, “stres hangi kanaldan yayılıyor?” sorusu da analiz ediliyor.
Bu içerik yatırım tavsiyesi değildir. Çalışma, geçmiş veri üzerinde piyasa yapısı ve risk yayılımı analizi sunmaktadır. Bulgular portföy çeşitlendirmesi, sistemik risk ve piyasa izleme açısından önemlidir; ancak doğrudan al-sat önerisi olarak yorumlanmamalıdır.
Yeni bir akademik çalışma, kripto paralar, fiat para birimleri ve S&P 500 hisseleri arasındaki bağlantıların stres dönemlerinde belirgin biçimde değiştiğini gösteriyor. Normal zamanlarda bu üç varlık sınıfı görece ayrı topluluklar halinde davranırken, yüksek türbülans dönemlerinde yerel kümelenme artıyor, piyasa sınırları zayıflıyor ve varlık sınıfları aynı ağ toplulukları içinde daha fazla karışıyor. Çalışmanın en dikkat çekici bulgularından biri, yüksek türbülans rejiminde fiat piyasası türbülansının ana yayılım kanalı haline gelmesi. Bu durum, portföy çeşitlendirmesinin en çok ihtiyaç duyulduğu anlarda en kırılgan hale gelebileceğini gösteriyor.
Problem Ne?
Finansal piyasalar normal dönemlerde ayrı dünyalar gibi görünebilir. Kripto paralar kendi dinamikleriyle, döviz piyasası küresel para koşullarıyla, hisse senetleri ise şirket ve makroekonomi beklentileriyle hareket ediyor gibi düşünülebilir. Ancak kriz dönemlerinde bu sınırlar zayıflayabilir.
Bu durum portföy yönetimi açısından kritik bir sorundur. Çünkü yatırımcılar farklı varlık sınıflarına dağılarak riski azaltmayı hedefler. Fakat stres dönemlerinde korelasyonlar yükselirse, çeşitlendirme avantajı tam da en çok ihtiyaç duyulan anda azalabilir.
Çalışma bu sorunu yalnızca korelasyon artışı olarak ele almıyor. Daha derin bir soru soruyor: Stres dönemlerinde piyasa ağı nasıl yeniden şekilleniyor? Hangi piyasa türbülansı diğerlerine bilgi taşıyor? Kripto piyasası geleneksel piyasalardan bağımsız mı kalıyor, yoksa stres dönemlerinde daha geniş finansal sistemin bir parçası mı oluyor?
Yöntem Ne Öneriyor?
Çalışma üç varlık sınıfını birlikte ele alıyor: kripto paralar, fiat para birimleri ve S&P 500 hisseleri. Her sınıftan 127 varlık seçilerek toplam 381 varlıktan oluşan dengeli bir panel kuruluyor. İncelenen dönem 15 Ekim 2017 ile 29 Şubat 2024 arasını kapsıyor.
Yöntemin ilk ayağı, günlük log getirilerden piyasa türbülansını ölçmek. Bunun için Mahalanobis mesafesine dayalı Turbulence Index kullanılıyor. Bu endeks, piyasadaki günlük hareketin yakın geçmişteki ortak davranıştan ne kadar saptığını ölçüyor.
İkinci ayak, varlıklar arasındaki rolling correlation network yapısıdır. Her varlık bir düğüm, pozitif korelasyon ilişkileri ise ağ bağlantısı olarak ele alınıyor. Bu ağ üzerinden yerel kümelenme, modularity ve cross-class diversity gibi göstergeler hesaplanıyor.
Üçüncü ayak, VAR tabanlı connectedness analizidir. Bu bölümde piyasa türbülansı, ağ yapısı ve makro-finansal değişkenlerin birbirine nasıl şok ilettiği inceleniyor. Ayrıca threshold VAR kullanılarak düşük ve yüksek türbülans rejimleri ayrılıyor. Böylece sistemin normal dönemlerdeki yapısı ile stres dönemlerindeki yapısı karşılaştırılıyor.
Formüller Ne Anlatıyor?
Çalışmadaki formüller, piyasa türbülansının nasıl ölçüldüğünü, piyasalar arası şok yayılımının nasıl ayrıştırıldığını ve varlıklar arası ağ yapısının nasıl temsil edildiğini gösteriyor.
1. Günlük log getiri
Çalışmanın temel veri girdisi günlük log getiridir:
Burada \(P_{i,t}\), \(i\) varlığının \(t\) günündeki fiyatını ifade eder. Log getiri, farklı fiyat seviyelerine sahip varlıkları karşılaştırılabilir hale getirir.
2. Getirilerin standartlaştırılması
Türbülans ölçülmeden önce her varlığın getirisi kendi ortalaması ve standart sapmasına göre standartlaştırılır:
Bu işlem, kripto para gibi çok oynak varlıklarla daha sakin hareket eden fiat para birimlerini aynı ölçekte karşılaştırmayı sağlar.
3. Piyasa bazlı Turbulence Index
Belirli bir piyasa sınıfı için türbülans endeksi şu şekilde hesaplanır:
Burada \(z_{m,t}\), ilgili piyasa sınıfındaki standartlaştırılmış getiri vektörüdür. \(\mu_{m,t}\) yakın geçmiş ortalamasını, \(\Sigma^{reg}_{m,t}\) düzenlileştirilmiş kovaryans matrisini, \(+\) işareti ise Moore–Penrose pseudoinverse işlemini ifade eder.
Bu formül basit bir volatilite ölçüsü değildir. Piyasanın bugünkü ortak hareketinin, yakın geçmişteki çok değişkenli davranıştan ne kadar uzaklaştığını ölçer.
4. Düzenlileştirilmiş kovaryans matrisi
Yüksek boyutlu veri setlerinde kovaryans matrisi gürültülü olabilir. Bu nedenle çalışmada Ledoit–Wolf shrinkage tahmini ve küçük bir diagonal düzeltme kullanılır:
Burada \(\lambda=10^{-5}\) olarak alınır. Bu küçük ekleme, kovaryans matrisinin sayısal olarak daha kararlı kullanılmasına yardım eder.
5. Sistem geneli Turbulence Index
Tüm varlık sınıfları birlikte ele alındığında sistem geneli türbülans şu şekilde hesaplanır:
Bu endeks, yalnızca tek bir piyasanın değil, kripto, döviz ve hisse senetlerinden oluşan tüm sistemin yakın geçmişe göre ne kadar olağan dışı hareket ettiğini gösterir. Çalışmada düşük ve yüksek türbülans rejimleri bu sistem geneli endekse göre ayrılır.
6. VAR için standartlaştırılmış birinci fark
VAR modeline giren değişkenler seviyede değil, standartlaştırılmış birinci fark halinde kullanılır:
Bu dönüşüm, değişkenleri ortak ölçekte karşılaştırmayı ve modelin kalıcı seviyelerden çok günlük değişimlere odaklanmasını sağlar.
7. VAR modeli
Sistemdeki değişkenlerin birbirini zaman içinde nasıl etkilediği VAR modeliyle incelenir:
Burada \(Y_t\), piyasa türbülansı, ağ göstergeleri ve makro-finansal değişkenlerden oluşan vektördür. \(\Phi_{\ell}\), gecikmeli etkileri; \(u_t\), modelin açıklayamadığı şokları ifade eder.
8. Artık kovaryans matrisi
VAR modelinde şokların kovaryansı şu şekilde tanımlanır:
Bu matris, sistemdeki beklenmeyen hareketlerin birlikte nasıl değiştiğini gösterir.
9. Moving-average gösterim
VAR modeli, şokların zaman içinde nasıl yayıldığını göstermek için moving-average biçiminde yazılabilir:
Burada \(\Psi_h\), bir şokun \(h\) gün sonra sistemde nasıl etki oluşturduğunu gösterir.
10. Generalised forecast error variance decomposition
Diebold–Yilmaz connectedness analizinin temelinde forecast error variance decomposition yer alır. Çalışmada kullanılan genelleştirilmiş varyans payı şu şekilde verilir:
Bu formül, \(i\) değişkeninin \(H\) gün ileriye dönük tahmin belirsizliğinin ne kadarının \(j\) değişkeninden gelen şoklarla açıklandığını gösterir.
11. Satır normalizasyonu
Genelleştirilmiş varyans payları her satırda otomatik olarak bire toplanmayabileceği için normalizasyon yapılır:
Bu işlemden sonra her değişkenin tahmin belirsizliği yüzde payları halinde yorumlanabilir.
12. Alınan, verilen ve net spillover
Bir değişkenin sistemin geri kalanından aldığı spillover şöyle tanımlanır:
Bir değişkenin sisteme verdiği spillover ise şöyledir:
Net pozisyon ise verilen ile alınan arasındaki farktır:
Pozitif net değer, ilgili değişkenin daha çok şok yayıcı olduğunu; negatif net değer ise daha çok şok alıcı olduğunu gösterir.
13. Toplam Spillover Endeksi
Sistemin genel bağlantı düzeyi şu endeksle özetlenir:
Bu endeks, sistemdeki tahmin belirsizliğinin ne kadarının değişkenler arası şok yayılımından kaynaklandığını gösterir.
14. Düşük ve yüksek türbülans rejimi
Çalışmada sistem iki rejime ayrılır. Rejim, bir önceki günün sistem geneli türbülansına göre belirlenir:
Burada \(\gamma\), model tarafından seçilen türbülans eşiğidir. Bir günlük gecikme kullanılması, aynı günün türbülansını aynı günün rejimini tanımlamak için kullanma sorununu azaltır.
15. Threshold VAR
Rejimlere göre farklı dinamikler tanımlamak için threshold VAR kullanılır:
Bu formülde düşük türbülans ve yüksek türbülans dönemleri için katsayılar ayrı tahmin edilir. Böylece stres dönemlerinde şok yayılım yapısının gerçekten değişip değişmediği incelenir.
16. Net connectedness değişimi
Bir değişkenin stres altında daha fazla yayıcı mı yoksa daha fazla alıcı mı olduğunu görmek için net pozisyon değişimi hesaplanır:
Pozitif değer, ilgili değişkenin yüksek türbülans rejiminde daha fazla şok yayıcı hale geldiğini gösterir.
17. Generalised impulse response
Bir değişkene gelen beklenmeyen şokun başka bir değişkende zaman içinde nasıl cevap ürettiği şu formülle gösterilir:
Bu formül, \(v\) değişkenindeki bir standart sapmalık şoka \(q\) değişkeninin \(h\) gün sonra verdiği beklenen cevabı gösterir.
18. Korelasyon ağı
Varlıklar arası rolling korelasyon şu şekilde hesaplanır:
Çalışmada pozitif korelasyonlar ağ bağlantısı olarak ele alınır:
Burada \(a_{ij,t}\) bağlantının var olup olmadığını, \(w_{ij,t}\) ise bağlantının ağırlığını gösterir.
19. Korelasyon mesafesi
Pozitif birlikte hareketler mesafe formuna da çevrilir:
Korelasyon güçlendikçe mesafe kısalır. Bu, piyasa sınırlarının stres altında nasıl daraldığını görselleştirmek için önemlidir.
20. Düğüm derecesi ve ağırlıklı derece
Ağda bir varlığın kaç bağlantısı olduğu derece ile ölçülür:
Bağlantıların ağırlıklı toplamı ise strength olarak tanımlanır:
21. Ağırlıklı clustering coefficient
Yerel ağ sıkılığını ölçmek için Barrat weighted clustering coefficient kullanılır:
Bu ölçü, bir varlığın çevresindeki komşuların kendi aralarında da ne kadar bağlı olduğunu gösterir. Stres dönemlerinde bu değer artarsa, varlıkların daha sıkı yerel kümeler halinde birlikte hareket ettiği anlaşılır.
22. Modularity
Ağın ne kadar ayrı topluluklara bölündüğünü ölçmek için modularity kullanılır:
Yüksek \(Q_t\), ağın daha belirgin topluluklara ayrıldığını gösterir. Stres dönemlerinde modularity düşerse, normalde ayrı duran piyasa topluluklarının birbirine karıştığı yorumlanabilir.
23. Consensus clustering
Topluluk tespitinin tek bir algoritma çalıştırmasına bağlı kalmaması için co-membership frequency hesaplanır:
İki varlık, tekrar eden pencerelerde yeterince sık aynı toplulukta yer alıyorsa robust cluster içinde değerlendirilir.
24. Simpson Diversity Index
Bir topluluk içinde farklı varlık sınıflarının ne kadar karıştığını ölçmek için Simpson Diversity Index kullanılır:
Büyük kümelerde yaklaşık formu şöyledir:
Değer sıfıra yakınsa küme tek bir varlık sınıfından oluşur. Değer yükseldikçe kripto, fiat ve hisse senetleri aynı topluluk içinde daha fazla karışır.
Grafik, Tablo ve Şema Ana Mesajı
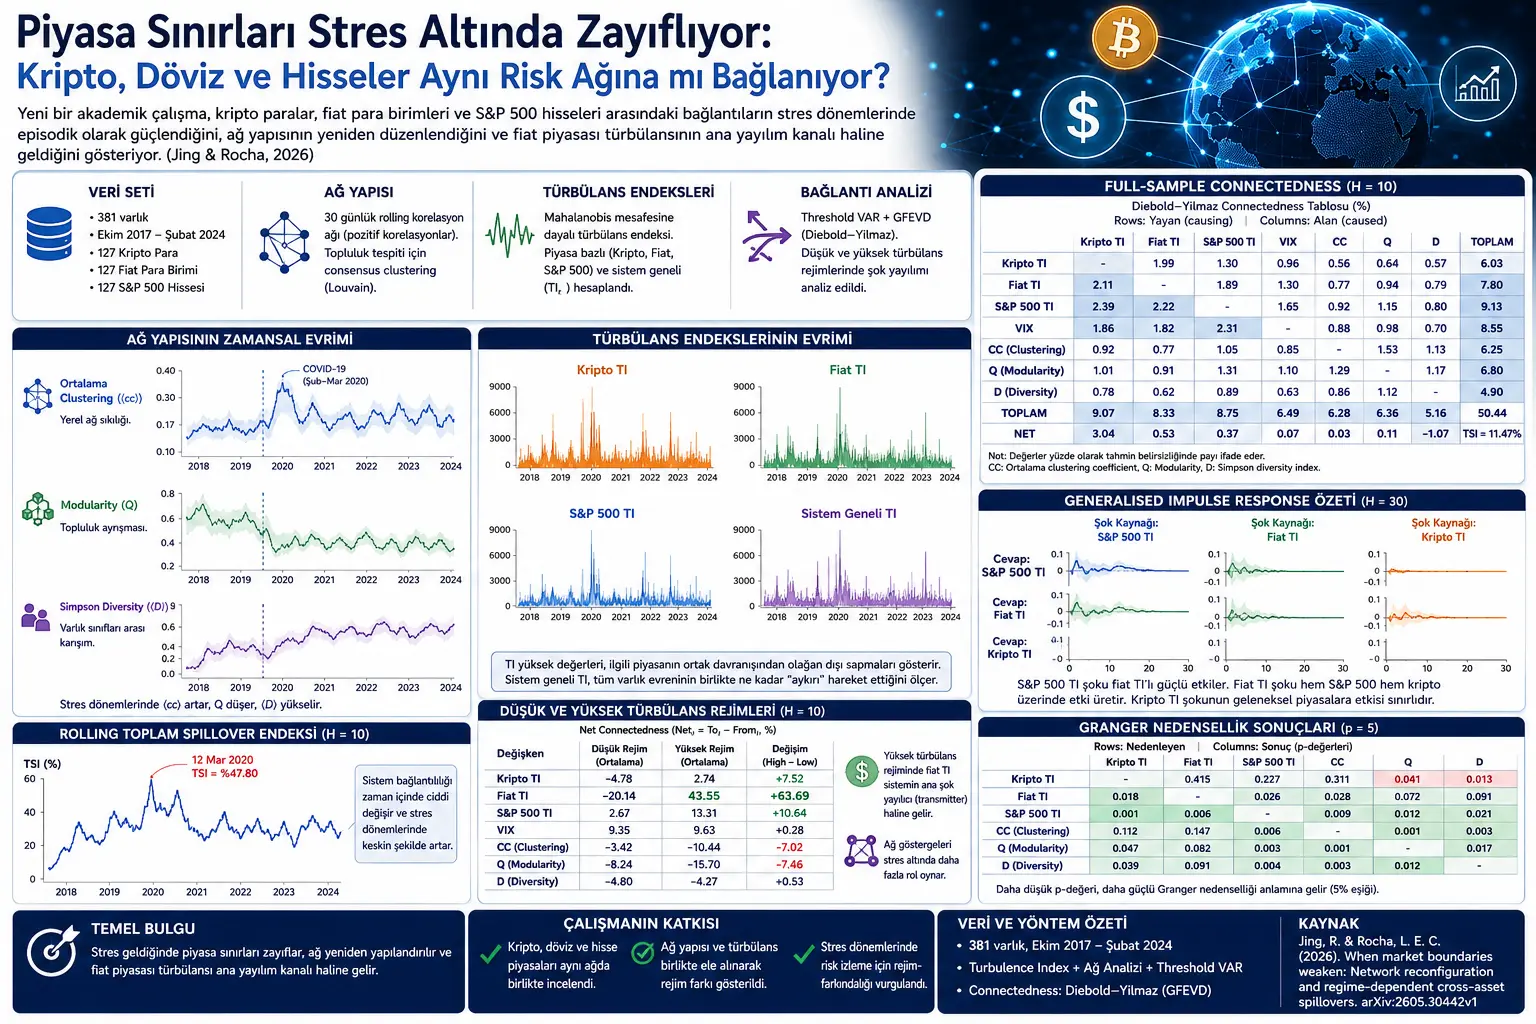
PDF’teki Şekil 1, piyasa ağının zaman içinde nasıl değiştiğini gösterir. Ortalama weighted clustering coefficient, özellikle COVID-19 döneminde belirgin biçimde yükselir. Bu, stres dönemlerinde varlıkların daha sıkı yerel birlikte hareket kümeleri oluşturduğunu gösterir. Modularity ise COVID-19 civarında düşer; yani topluluk sınırları zayıflar. Simpson Diversity Index zaman içinde yükselme eğilimindedir; bu da kripto, fiat ve hisse varlıklarının aynı topluluklarda daha fazla karıştığını düşündürür.
Şekil 2, kripto, fiat ve S&P 500 için piyasa bazlı Turbulence Index değerlerini ve sistem geneli türbülansı gösterir. Kripto türbülansı çok keskin sıçramalarla ilerler. Fiat türbülansı da özellikle 2020–2021 döneminde belirgin zirveler üretir. Sistem geneli türbülans ise yalnızca tek bir piyasanın hareketini değil, tüm varlık evreninin ortak olağan dışı davranışını yakalar.
Tablo 3, full-sample Diebold–Yilmaz connectedness sonuçlarını verir. Burada toplam spillover endeksi yaklaşık %11,47 olarak raporlanır. Bu, ortalama dönemde sistemin tamamen spillover tarafından yönetilmediğini; fakat S&P 500 türbülansı, fiat türbülansı, VIX ve ağ clustering göstergesi etrafında anlamlı iletim kanalları bulunduğunu gösterir.
Şekil 3, generalised impulse response sonuçlarını gösterir. S&P 500 türbülansından gelen bir şok fiat türbülansı üzerinde belirgin kısa vadeli etki oluşturur. Fiat türbülansı da S&P 500 ve kripto tarafında cevap üretir. Buna karşılık kripto türbülansından gelen şokların geleneksel piyasalara etkisi daha sınırlıdır. Bu bulgu, kriptonun sistemden etkilenen ama ortalama dönemde ana yayıcı olmayan bir pozisyonda olduğunu düşündürür.
Şekil 4, rolling connectedness sonuçlarını gösterir. Rolling Total Spillover Index zaman içinde ciddi değişir ve 12 Mart 2020 civarında yaklaşık %47,80 seviyesine kadar çıkar. Bu, COVID-19 stresinde sistemin bağlantılılığının ortalama değerlere göre çok daha güçlü hale geldiğini gösterir.
Tablo 4, düşük ve yüksek türbülans rejimleri arasındaki farkı özetler. En çarpıcı bulgu, fiat türbülansının yüksek türbülans rejiminde güçlü bir net transmitter haline gelmesidir. Fiat türbülansının net connectedness değeri düşük rejimde negatifken, yüksek rejimde yaklaşık +43,55 seviyesine çıkar. Bu, stres dönemlerinde döviz piyasası türbülansının küresel yayılım kanalına dönüşebileceğini gösterir.
Deneyler Nasıl Yapılmış?
Çalışmada 15 Ekim 2017–29 Şubat 2024 dönemi incelenmiştir. Varlık evreni üç sınıfa ayrılmıştır: kripto paralar, fiat para birimleri ve S&P 500 hisseleri. Her sınıftan 127 varlık seçilerek toplam 381 varlıkla dengeli bir veri seti oluşturulmuştur.
Kripto verileri çeşitli piyasa veri kaynaklarından toplanmıştır. Fiat para birimleri ve S&P 500 hisseleri Yahoo Finance üzerinden alınmıştır. Farklı piyasa takvimleri ortak günlük takvime hizalanmıştır. Kripto piyasası hafta sonu da işlem gördüğü için fiat ve hisse serilerinde hafta sonu değerleri interpolasyonla doldurulmuştur.
Günlük log getirilerden önce market-specific Turbulence Index değerleri hesaplanmıştır. Daha sonra tüm varlıkları kapsayan sistem geneli Turbulence Index oluşturulmuştur. Bu sistem geneli endeks, threshold VAR’da düşük ve yüksek türbülans rejimlerini ayırmak için kullanılmıştır.
Ağ tarafında 30 günlük rolling correlation pencereleri kullanılmıştır. Pozitif korelasyonlar bağlantı olarak alınmış; local clustering, modularity ve Simpson diversity gibi göstergeler hesaplanmıştır. Community detection için Louvain algoritması ve consensus clustering yaklaşımı kullanılmıştır.
Son aşamada VAR, GFEVD, connectedness measures, rolling connectedness ve threshold VAR analizleriyle şokların hangi değişkenlerden hangi değişkenlere yayıldığı incelenmiştir.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk ana sonucu, cross-asset integration yani varlık sınıfları arası bütünleşmenin sürekli değil, episodik olduğudur. Normal dönemlerde kripto paralar, fiat para birimleri ve S&P 500 hisseleri görece ayrı topluluklar halinde kalır. Ancak stres dönemlerinde bu ayrım zayıflar.
İkinci sonuç, stres dönemlerinde ağın yalnızca daha yoğun hale gelmediği, aynı zamanda yapısal olarak yeniden düzenlendiğidir. Yerel clustering artar, modularity zayıflar ve toplulukların varlık sınıfı bileşimi daha karışık hale gelir.
Üçüncü sonuç, kripto piyasasının ortalama dönemde ana sistemik şok yayıcı olarak görünmediğidir. Full-sample analizde S&P 500 ve fiat türbülansı daha belirgin iletim kanalları sunarken, kripto türbülansı daha çok şok alan tarafta konumlanır. Bu, kriptonun tamamen bağımsız olmadığını; fakat geleneksel piyasalara kıyasla ortalama dönemde baskın kaynak da olmadığını gösterir.
Dördüncü ve en kritik sonuç, rejim değiştiğinde iletim yapısının da değişmesidir. Yüksek türbülans rejiminde fiat türbülansı ana propagation channel haline gelir. Bu, döviz piyasasının stres dönemlerinde küresel fonlama, risk iştahı ve portföy dengelenmesi üzerinden daha merkezi rol oynayabileceğini düşündürür.
Beşinci sonuç, ağ topolojisinin stres altında daha aktif bir role bürünmesidir. Normal dönemlerde ağ yapısı daha çok piyasa organizasyonunu betimler. Yüksek türbülans dönemlerinde ise local clustering ve modularity, forecast uncertainty transmission sürecine daha fazla dahil olur. Yani ağ yapısı yalnızca “olan bitenin haritası” değil, stres yayılım ortamının parçası gibi davranır.
Bu Neden Önemli?
Bu çalışma, portföy çeşitlendirmesiyle ilgili önemli bir uyarı sunuyor. Farklı varlık sınıfları normal dönemlerde ayrı davranıyor olabilir. Ancak stres geldiğinde bu sınırlar zayıflayabilir. Kripto, döviz ve hisse piyasaları aynı risk ağı içinde daha fazla birlikte hareket etmeye başlayabilir.
Bu durum risk yönetimi açısından kritik bir noktaya işaret eder: Full-sample korelasyon veya ortalama connectedness ölçümleri, kriz dönemindeki gerçek bağlantılılığı olduğundan düşük gösterebilir. Yatırımcı veya risk yöneticisi yalnızca ortalama döneme bakarsa, çeşitlendirme avantajının stres anında ne kadar zayıflayacağını göremeyebilir.
Çalışmanın bir diğer önemi, kripto piyasasını izole bir alan gibi görmemesidir. Kripto paralar geleneksel finansal sistemden tamamen kopuk değildir. Özellikle yüksek türbülans dönemlerinde daha geniş piyasa ağının bir parçası haline gelir.
Bu yaklaşım, finansal sistemlerde rejim farkındalığının önemini vurgular. Normal dönem için kurulan risk modeli, stres döneminde geçerli olmayabilir. Bu nedenle risk izleme sistemlerinin piyasa durumuna göre değişen bağlantı yapılarını da takip etmesi gerekir.
Dikkat Noktaları
Bu çalışma yatırım tavsiyesi değildir. Bulgular geçmiş veri ve belirli model varsayımları altında elde edilmiştir.
Korelasyon ağı nedensellik haritası değildir. İki varlığın birlikte hareket etmesi, birinin diğerine doğrudan neden olduğu anlamına gelmez.
VAR ve connectedness analizleri predictive transmission hakkında bilgi verir; fakat yapısal nedensellik iddiası kurmak için tek başına yeterli değildir.
Çalışmada hafta sonu hizalaması için fiat ve hisse verilerinde interpolasyon kullanılmıştır. Bu yöntem ortak takvim kurmak için pratik olsa da, bazı kısa vadeli hareketleri yumuşatabilir.
Kripto para piyasasındaki varlık seçimi, veri bulunabilirliği ve piyasa kapitalizasyonu filtrelerine bağlıdır. Daha farklı seçim kuralları bazı sonuçları değiştirebilir.
Network topology göstergeleri örnekleme penceresine, korelasyon eşiğine, community detection yöntemine ve rolling window uzunluğuna duyarlı olabilir. Çalışma consensus clustering ile bu riski azaltmaya çalışsa da belirsizlik tamamen ortadan kalkmaz.
Sonuç
Bu akademik çalışma, finansal piyasalar arasındaki sınırların sabit olmadığını gösteriyor. Normal dönemlerde kripto, fiat ve hisse piyasaları daha ayrı topluluklar gibi davranabilir. Ancak stres dönemlerinde bu sınırlar zayıflar; yerel ağ bağlantıları sıkılaşır, topluluk ayrımları azalır ve farklı varlık sınıfları aynı kümelerde daha fazla karışır.
Çalışmanın en güçlü mesajı, risk yayılımının yalnızca “korelasyon yükseldi” şeklinde okunmaması gerektiğidir. Stres altında hangi piyasanın şok yaydığı, hangi piyasanın şok aldığı ve ağ yapısının bu süreçte nasıl yeniden düzenlendiği de önemlidir.
Özellikle yüksek türbülans rejiminde fiat türbülansının ana iletim kanalı haline gelmesi, döviz piyasasının küresel risk koşullarındaki merkezi rolünü hatırlatır. Kripto piyasası ise ortalama dönemde baskın bir şok kaynağı olmaktan çok, daha geniş sistemden etkilenen ve stres anlarında bu sisteme daha fazla bağlanan bir alan gibi görünmektedir.
Verianla açısından bu çalışmanın ana mesajı şudur: Finansal piyasalarda çeşitlendirme, normal zamanlarda görünen korelasyonlara göre değil, stres altında değişen ağ yapısına göre de değerlendirilmelidir.
Kaynak ve Yöntem Notu
Bu içerik, When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers başlıklı akademik PDF incelenerek hazırlanmıştır. Metin birebir çeviri değildir. Çalışmanın amacı, yöntemi, temel formülleri, grafik ve tablo mesajları, bulguları ve sınırlılıkları Verianla okurları için sadeleştirilmiş, özgün ve editoryal Türkçe ile yeniden anlatılmıştır.
Formüller, çalışmadaki temel matematiksel yapıya sadık kalınarak MathJax uyumlu LaTeX formatında verilmiştir. Yazı yatırım tavsiyesi, portföy önerisi veya al-sat sinyali değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir