

İlkin Qiymətləndirmə
Bu yazı kriptovalyutalar, fiat valyutaları və S&P 500 səhmləri arasındakı əlaqənin bazar stresi dövrlərində necə dəyişdiyini araşdıran akademik iş əsasında hazırlanıb. Araşdırılan iş When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers başlığını daşıyır və arXiv-də preprint kimi yayımlanıb.
İşin əsas sualı budur: Normal dövrlərdə bir-birindən ayrı görünən bazarlar stres dövrlərində həqiqətən bir-birinə daha çox bağlanırmı? Əgər bağlanırsa, bu yalnız korrelyasiyaların artması deməkdir, yoxsa bazar şəbəkəsi daha dərin struktur transformasiyası keçirir?
Müəlliflər bu suala cavab vermək üçün kriptovalyuta bazarını, fiat valyuta bazarını və S&P 500 səhm bazarını eyni şəbəkə quruluşu daxilində araşdırırlar. İşdə rolling correlation networks, consensus-based community detection, Turbulence Index və VAR əsaslı connectedness analizi birlikdə istifadə olunur. Bunun sayəsində yalnız “hansı aktivlər birlikdə hərəkət edir?” sualı deyil, “stres hansı kanalla yayılır?” sualı da təhlil edilir.
Bu məzmun investisiya məsləhəti deyil. İş keçmiş məlumatlar üzərində bazar quruluşu və risk yayılması təhlili təqdim edir. Tapıntılar portfel diversifikasiyası, sistem riski və bazar monitorinqi baxımından vacibdir; lakin birbaşa al-sat tövsiyəsi kimi şərh edilməməlidir.
Yeni akademik iş kriptovalyutalar, fiat valyutaları və S&P 500 səhmləri arasındakı əlaqələrin stres dövrlərində nəzərəçarpacaq dərəcədə dəyişdiyini göstərir. Normal vaxtlarda bu üç aktiv sinfi nisbətən ayrı icmalar halında davrandığı halda, yüksək turbulentlik dövrlərində yerli klasterləşmə artır, bazar sərhədləri zəifləyir və aktiv sinifləri eyni şəbəkə icmaları daxilində daha çox qarışır. İşin ən diqqətçəkən tapıntılarından biri yüksək turbulentlik rejimində fiat bazarı turbulentliyinin əsas yayılma kanalına çevrilməsidir. Bu vəziyyət portfel diversifikasiyasının ən çox lazım olduğu anlarda ən kövrək hala gələ biləcəyini göstərir.
Problem Nədir?
Maliyyə bazarları normal dövrlərdə ayrı dünyalar kimi görünə bilər. Kriptovalyutaların öz dinamikaları ilə, valyuta bazarının qlobal pul şərtləri ilə, səhmlərin isə şirkət və makroiqtisadi gözləntilərlə hərəkət etdiyi düşünülə bilər. Lakin böhran dövrlərində bu sərhədlər zəifləyə bilər.
Bu vəziyyət portfel idarəçiliyi baxımından kritik problemdir. Çünki investorlar müxtəlif aktiv siniflərinə bölünərək riski azaltmağı hədəfləyirlər. Lakin stres dövrlərində korrelyasiyalar yüksələrsə, diversifikasiya üstünlüyü məhz ən çox lazım olduğu anda azala bilər.
İş bu problemi yalnız korrelyasiya artımı kimi nəzərdən keçirmir. Daha dərin sual verir: Stres dövrlərində bazar şəbəkəsi necə yenidən formalaşır? Hansı bazar turbulentliyi digərlərinə məlumat ötürür? Kripto bazarı ənənəvi bazarlardan müstəqil qalır, yoxsa stres dövrlərində daha geniş maliyyə sisteminin bir hissəsinə çevrilir?
Metod Nə Təklif Edir?
İş üç aktiv sinfini birlikdə nəzərdən keçirir: kriptovalyutalar, fiat valyutaları və S&P 500 səhmləri. Hər sinifdən 127 aktiv seçilərək ümumilikdə 381 aktivdən ibarət balanslaşdırılmış panel qurulur. Araşdırılan dövr 15 Oktyabr 2017 ilə 29 Fevral 2024 arasını əhatə edir.
Metodun birinci hissəsi gündəlik log gəlirlərindən bazar turbulentliyini ölçməkdir. Bunun üçün Mahalanobis məsafəsinə əsaslanan Turbulence Index istifadə olunur. Bu indeks bazardakı gündəlik hərəkətin yaxın keçmişdəki ortaq davranışdan nə qədər yayınmasını ölçür.
İkinci hissə aktivlər arasındakı rolling correlation network quruluşudur. Hər aktiv düyün, müsbət korrelyasiya əlaqələri isə şəbəkə bağlantısı kimi götürülür. Bu şəbəkə üzərindən yerli klasterləşmə, modularity və cross-class diversity kimi göstəricilər hesablanır.
Üçüncü hissə VAR əsaslı connectedness analizidir. Bu bölmədə bazar turbulentliyi, şəbəkə quruluşu və makro-maliyyə dəyişənlərinin bir-birinə necə şok ötürdüyü araşdırılır. Bundan əlavə threshold VAR istifadə edilərək aşağı və yüksək turbulentlik rejimləri ayrılır. Beləliklə sistemin normal dövrlərdəki quruluşu ilə stres dövrlərindəki quruluşu müqayisə edilir.
Formullar Nəyi İzah Edir?
İşdəki formullar bazar turbulentliyinin necə ölçüldüyünü, bazarlararası şok yayılmasının necə parçalandığını və aktivlərarası şəbəkə quruluşunun necə təmsil edildiyini göstərir.
1. Gündəlik log gəlir
İşin əsas məlumat girişi gündəlik log gəlirdir:
Burada \(P_{i,t}\), \(i\) aktivinin \(t\) günündəki qiymətini ifadə edir. Log gəlir fərqli qiymət səviyyələrinə malik aktivləri müqayisə edilə bilən hala gətirir.
2. Gəlirlərin standartlaşdırılması
Turbulentlik ölçülməzdən əvvəl hər aktivin gəliri öz orta qiyməti və standart sapmasına görə standartlaşdırılır:
Bu əməliyyat kriptovalyuta kimi çox dəyişkən aktivlərlə daha sakit hərəkət edən fiat valyutalarını eyni miqyasda müqayisə etməyə imkan verir.
3. Bazar üzrə Turbulence Index
Müəyyən bazar sinfi üçün turbulentlik indeksi belə hesablanır:
Burada \(z_{m,t}\) müvafiq bazar sinfindəki standartlaşdırılmış gəlir vektorudur. \(\mu_{m,t}\) yaxın keçmiş ortasını, \(\Sigma^{reg}_{m,t}\) regularizasiya edilmiş kovariasiya matrisini, \(+\) işarəsi isə Moore–Penrose pseudoinverse əməliyyatını ifadə edir.
Bu formul sadə volatilite ölçüsü deyil. Bazarın bugünkü ortaq hərəkətinin yaxın keçmişdəki çoxdəyişənli davranışdan nə qədər uzaqlaşdığını ölçür.
4. Regularizasiya edilmiş kovariasiya matrisi
Yüksək ölçülü məlumat dəstlərində kovariasiya matrisi səs-küylü ola bilər. Buna görə işdə Ledoit–Wolf shrinkage təxmini və kiçik diaqonal düzəliş istifadə olunur:
Burada \(\lambda=10^{-5}\) götürülür. Bu kiçik əlavə kovariasiya matrisinin ədədi baxımdan daha sabit istifadə edilməsinə kömək edir.
5. Sistem üzrə Turbulence Index
Bütün aktiv sinifləri birlikdə nəzərdən keçirildikdə sistem üzrə turbulentlik belə hesablanır:
Bu indeks yalnız bir bazarın deyil, kripto, valyuta və səhmlərdən ibarət bütün sistemin yaxın keçmişə görə nə qədər qeyri-adi hərəkət etdiyini göstərir. İşdə aşağı və yüksək turbulentlik rejimləri sistem üzrə bu indeksə əsasən ayrılır.
6. VAR üçün standartlaşdırılmış birinci fərq
VAR modelinə daxil olan dəyişənlər səviyyə şəklində deyil, standartlaşdırılmış birinci fərq kimi istifadə olunur:
Bu çevirmə dəyişənləri ortaq miqyasda müqayisə etməyə və modelin davamlı səviyyələrdən çox gündəlik dəyişikliklərə fokuslanmasına imkan verir.
7. VAR modeli
Sistemdəki dəyişənlərin zaman ərzində bir-birinə necə təsir etdiyi VAR modeli ilə araşdırılır:
Burada \(Y_t\), bazar turbulentliyi, şəbəkə göstəriciləri və makro-maliyyə dəyişənlərindən ibarət vektordur. \(\Phi_{\ell}\) gecikmiş təsirləri; \(u_t\) modelin izah edə bilmədiyi şokları ifadə edir.
8. Qalıq kovariasiya matrisi
VAR modelində şokların kovariasiyası belə müəyyənləşdirilir:
Bu matris sistemdəki gözlənilməz hərəkətlərin birlikdə necə dəyişdiyini göstərir.
9. Moving-average göstərimi
VAR modeli şokların zaman ərzində necə yayıldığını göstərmək üçün moving-average formasında yazıla bilər:
Burada \(\Psi_h\), bir şokun \(h\) gün sonra sistemdə necə təsir yaratdığını göstərir.
10. Generalised forecast error variance decomposition
Diebold–Yilmaz connectedness analizinin əsasında forecast error variance decomposition dayanır. İşdə istifadə olunan ümumiləşdirilmiş variasiya payı belə verilir:
Bu formul \(i\) dəyişəninin \(H\) gün irəliyə yönəlmiş proqnoz qeyri-müəyyənliyinin nə qədərinin \(j\) dəyişənindən gələn şoklarla izah edildiyini göstərir.
11. Sətir normallaşdırılması
Ümumiləşdirilmiş variasiya payları hər sətirdə avtomatik olaraq birə toplanmaya bildiyi üçün normallaşdırma aparılır:
Bu əməliyyatdan sonra hər dəyişənin proqnoz qeyri-müəyyənliyi faiz payları şəklində şərh edilə bilər.
12. Alınan, verilən və xalis spillover
Bir dəyişənin sistemin qalan hissəsindən aldığı spillover belə müəyyənləşdirilir:
Bir dəyişənin sistemə verdiyi spillover isə belədir:
Xalis mövqe isə verilənlə alınan arasındakı fərqdir:
Müsbət xalis dəyər müvafiq dəyişənin daha çox şok yayıcı olduğunu; mənfi xalis dəyər isə daha çox şok alıcı olduğunu göstərir.
13. Ümumi Spillover İndeksi
Sistemin ümumi bağlılıq səviyyəsi bu indekslə ümumiləşdirilir:
Bu indeks sistemdəki proqnoz qeyri-müəyyənliyinin nə qədərinin dəyişənlərarası şok yayılmasından qaynaqlandığını göstərir.
14. Aşağı və yüksək turbulentlik rejimi
İşdə sistem iki rejimə ayrılır. Rejim əvvəlki günün sistem üzrə turbulentliyinə əsasən müəyyənləşdirilir:
Burada \(\gamma\) model tərəfindən seçilən turbulentlik həddidir. Bir günlük gecikmədən istifadə eyni günün turbulentliyinin həmin günün rejimini müəyyənləşdirmək üçün istifadəsi problemini azaldır.
15. Threshold VAR
Rejimlərə görə fərqli dinamikalar müəyyənləşdirmək üçün threshold VAR istifadə olunur:
Bu formulda aşağı turbulentlik və yüksək turbulentlik dövrləri üçün əmsallar ayrıca təxmin edilir. Beləliklə stres dövrlərində şok yayılma quruluşunun həqiqətən dəyişib-dəyişmədiyi araşdırılır.
16. Xalis connectedness dəyişməsi
Bir dəyişənin stres altında daha çox yayıcı, yoxsa daha çox alıcı olduğunu görmək üçün xalis mövqe dəyişməsi hesablanır:
Müsbət dəyər müvafiq dəyişənin yüksək turbulentlik rejimində daha çox şok yayıcı hala gəldiyini göstərir.
17. Generalised impulse response
Bir dəyişənə gələn gözlənilməz şokun başqa dəyişəndə zaman ərzində necə cavab yaratdığı bu formul ilə göstərilir:
Bu formul \(v\) dəyişənindəki bir standart sapmalıq şoka \(q\) dəyişəninin \(h\) gün sonra verdiyi gözlənilən cavabı göstərir.
18. Korrelyasiya şəbəkəsi
Aktivlərarası rolling korrelyasiya belə hesablanır:
İşdə müsbət korrelyasiyalar şəbəkə bağlantısı kimi götürülür:
Burada \(a_{ij,t}\) bağlantının olub-olmadığını, \(w_{ij,t}\) isə bağlantının çəkisini göstərir.
19. Korrelyasiya məsafəsi
Müsbət birgə hərəkətlər məsafə formasına da çevrilir:
Korrelyasiya gücləndikcə məsafə qısalır. Bu, bazar sərhədlərinin stres altında necə daraldığını vizuallaşdırmaq üçün vacibdir.
20. Düyün dərəcəsi və çəkili dərəcə
Şəbəkədə bir aktivin neçə bağlantısı olduğu dərəcə ilə ölçülür:
Bağlantıların çəkili cəmi isə strength kimi müəyyənləşdirilir:
21. Çəkili clustering coefficient
Yerli şəbəkə sıxlığını ölçmək üçün Barrat weighted clustering coefficient istifadə olunur:
Bu ölçü bir aktivin ətrafındakı qonşuların öz aralarında da nə qədər bağlı olduğunu göstərir. Stres dövrlərində bu dəyər artarsa, aktivlərin daha sıx yerli klasterlər şəklində birlikdə hərəkət etdiyi başa düşülür.
22. Modularity
Şəbəkənin nə qədər ayrı icmalara bölündüyünü ölçmək üçün modularity istifadə olunur:
Yüksək \(Q_t\) şəbəkənin daha aydın icmalara ayrıldığını göstərir. Stres dövrlərində modularity azalarsa, normalda ayrı duran bazar icmalarının bir-birinə qarışdığı şərh edilə bilər.
23. Consensus clustering
İcma aşkarlanmasının tək bir alqoritm işə salınmasına bağlı qalmaması üçün co-membership frequency hesablanır:
İki aktiv təkrarlanan pəncərələrdə kifayət qədər tez-tez eyni icmada yer alırsa robust cluster daxilində qiymətləndirilir.
24. Simpson Diversity Index
Bir icma daxilində fərqli aktiv siniflərinin nə qədər qarışdığını ölçmək üçün Simpson Diversity Index istifadə olunur:
Böyük klasterlərdə təxmini forması belədir:
Dəyər sıfıra yaxındırsa klaster tək bir aktiv sinfindən ibarətdir. Dəyər yüksəldikcə kripto, fiat və səhmlər eyni icma daxilində daha çox qarışır.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
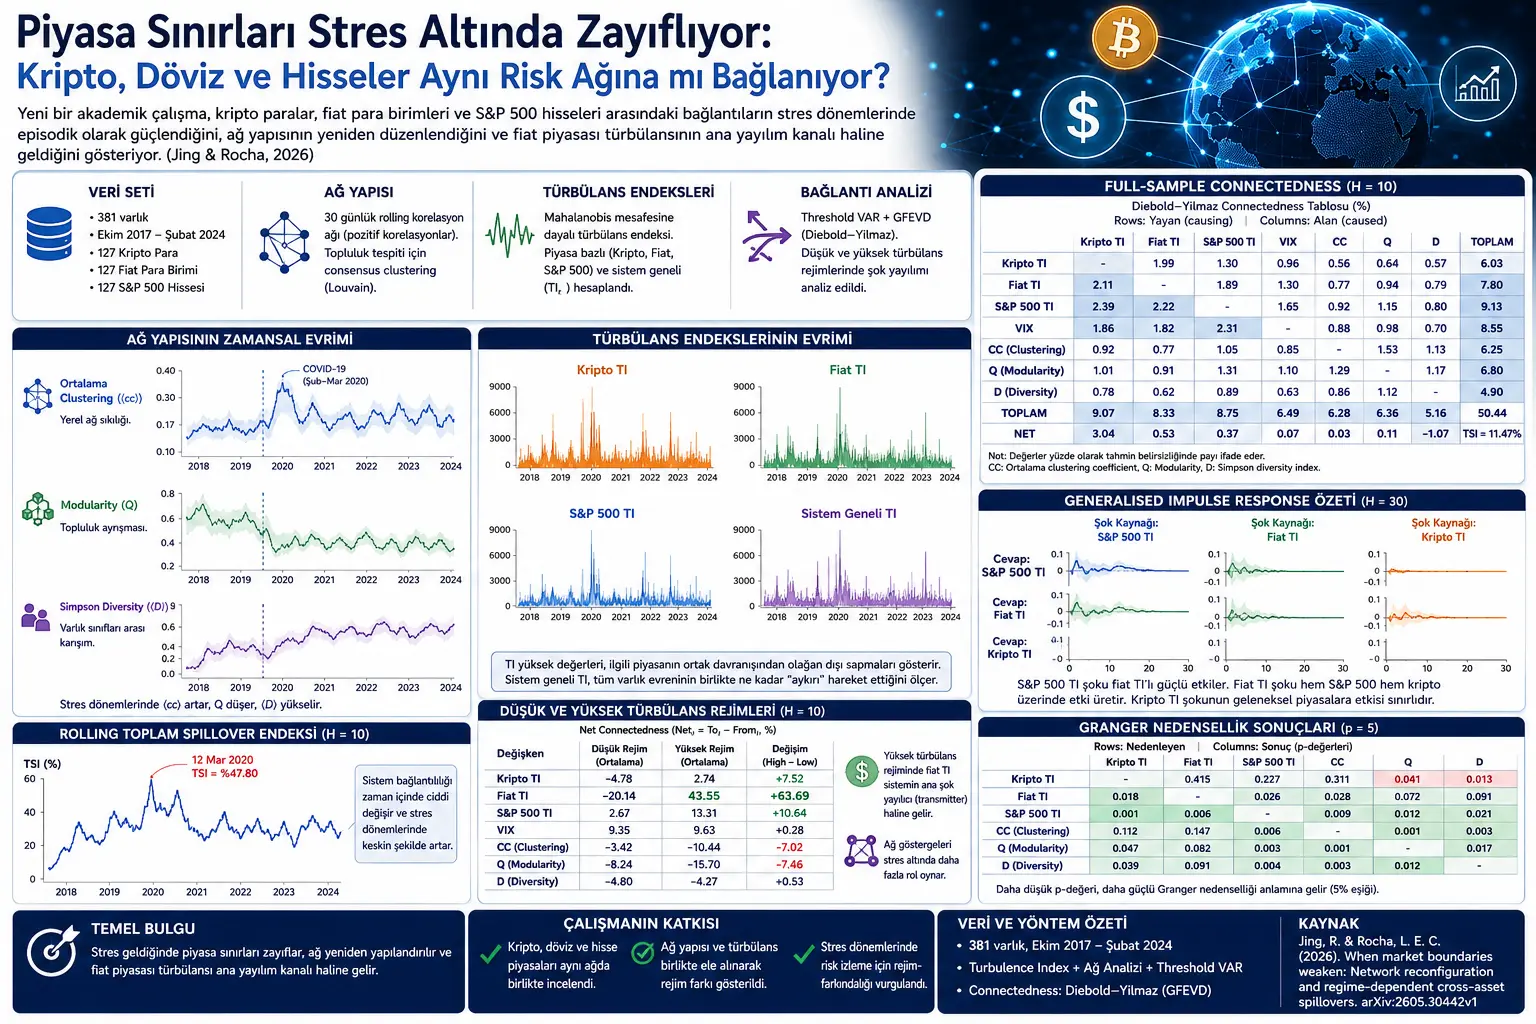
PDF-dəki Şəkil 1, bazar şəbəkəsinin zaman ərzində necə dəyişdiyini göstərir. Orta weighted clustering coefficient xüsusilə COVID-19 dövründə nəzərəçarpacaq dərəcədə yüksəlir. Bu, stres dövrlərində aktivlərin daha sıx yerli birgə hərəkət klasterləri yaratdığını göstərir. Modularity isə COVID-19 ətrafında azalır; yəni icma sərhədləri zəifləyir. Simpson Diversity Index zaman ərzində yüksəlmə meyli göstərir; bu da kripto, fiat və səhm aktivlərinin eyni icmalarda daha çox qarışdığını düşündürür.
Şəkil 2, kripto, fiat və S&P 500 üçün bazar üzrə Turbulence Index dəyərlərini və sistem üzrə turbulentliyi göstərir. Kripto turbulentliyi çox kəskin sıçrayışlarla irəliləyir. Fiat turbulentliyi də xüsusilə 2020–2021 dövründə nəzərəçarpacaq zirvələr yaradır. Sistem üzrə turbulentlik isə yalnız bir bazarın hərəkətini deyil, bütün aktiv kainatının ortaq qeyri-adi davranışını tutur.
Cədvəl 3, full-sample Diebold–Yilmaz connectedness nəticələrini verir. Burada ümumi spillover indeksi təxminən %11,47 kimi hesabatlanır. Bu, orta dövrdə sistemin tamamilə spillover tərəfindən idarə olunmadığını; lakin S&P 500 turbulentliyi, fiat turbulentliyi, VIX və şəbəkə clustering göstəricisi ətrafında mənalı ötürmə kanalları olduğunu göstərir.
Şəkil 3, generalised impulse response nəticələrini göstərir. S&P 500 turbulentliyindən gələn şok fiat turbulentliyi üzərində nəzərəçarpacaq qısamüddətli təsir yaradır. Fiat turbulentliyi də S&P 500 və kripto tərəfində cavab yaradır. Buna qarşılıq kripto turbulentliyindən gələn şokların ənənəvi bazarlara təsiri daha məhduddur. Bu tapıntı kriptonun sistemdən təsirlənən, lakin orta dövrdə əsas yayıcı olmayan mövqedə olduğunu düşündürür.
Şəkil 4, rolling connectedness nəticələrini göstərir. Rolling Total Spillover Index zaman ərzində ciddi dəyişir və 12 Mart 2020 ətrafında təxminən %47,80 səviyyəsinə qədər yüksəlir. Bu, COVID-19 stresi zamanı sistemin bağlılığının orta dəyərlərə nisbətən xeyli gücləndiyini göstərir.
Cədvəl 4, aşağı və yüksək turbulentlik rejimləri arasındakı fərqi ümumiləşdirir. Ən diqqətçəkən tapıntı fiat turbulentliyinin yüksək turbulentlik rejimində güclü net transmitter halına gəlməsidir. Fiat turbulentliyinin net connectedness dəyəri aşağı rejimdə mənfi olduğu halda, yüksək rejimdə təxminən +43,55 səviyyəsinə yüksəlir. Bu, stres dövrlərində valyuta bazarı turbulentliyinin qlobal yayılma kanalına çevrilə bildiyini göstərir.
Təcrübələr Necə Aparılıb?
İşdə 15 Oktyabr 2017–29 Fevral 2024 dövrü araşdırılıb. Aktiv kainatı üç sinfə ayrılıb: kriptovalyutalar, fiat valyutaları və S&P 500 səhmləri. Hər sinifdən 127 aktiv seçilərək ümumilikdə 381 aktivlə balanslaşdırılmış məlumat dəsti yaradılıb.
Kripto məlumatları müxtəlif bazar məlumat mənbələrindən toplanıb. Fiat valyutaları və S&P 500 səhmləri Yahoo Finance üzərindən alınıb. Fərqli bazar təqvimləri ortaq gündəlik təqvimə uyğunlaşdırılıb. Kripto bazarı həftəsonu da işlədiyi üçün fiat və səhm sıralarında həftəsonu dəyərləri interpolasiya ilə doldurulub.
Gündəlik log gəlirlərindən əvvəlcə market-specific Turbulence Index dəyərləri hesablanıb. Daha sonra bütün aktivləri əhatə edən sistem üzrə Turbulence Index yaradılıb. Sistem üzrə bu indeks threshold VAR-da aşağı və yüksək turbulentlik rejimlərini ayırmaq üçün istifadə olunub.
Şəbəkə tərəfində 30 günlük rolling correlation pəncərələrindən istifadə olunub. Müsbət korrelyasiyalar bağlantı kimi götürülüb; local clustering, modularity və Simpson diversity kimi göstəricilər hesablanıb. Community detection üçün Louvain alqoritmi və consensus clustering yanaşmasından istifadə olunub.
Son mərhələdə VAR, GFEVD, connectedness measures, rolling connectedness və threshold VAR analizləri ilə şokların hansı dəyişənlərdən hansı dəyişənlərə yayıldığı araşdırılıb.
Nəticələr Nəyi Göstərir?
İşin birinci əsas nəticəsi cross-asset integration, yəni aktiv sinifləriarası inteqrasiyanın davamlı deyil, epizodik olmasıdır. Normal dövrlərdə kriptovalyutalar, fiat valyutaları və S&P 500 səhmləri nisbətən ayrı icmalar halında qalır. Lakin stres dövrlərində bu ayrım zəifləyir.
İkinci nəticə stres dövrlərində şəbəkənin yalnız daha sıx hala gəlməməsi, eyni zamanda struktur baxımından yenidən təşkil olunmasıdır. Yerli clustering artır, modularity zəifləyir və icmaların aktiv sinfi tərkibi daha qarışıq hala gəlir.
Üçüncü nəticə kripto bazarının orta dövrdə əsas sistemik şok yayıcı kimi görünməməsidir. Full-sample analizdə S&P 500 və fiat turbulentliyi daha aydın ötürmə kanalları təqdim edərkən, kripto turbulentliyi daha çox şok alan tərəfdə yerləşir. Bu, kriptonun tamamilə müstəqil olmadığını; lakin ənənəvi bazarlarla müqayisədə orta dövrdə dominant mənbə də olmadığını göstərir.
Dördüncü və ən kritik nəticə rejim dəyişdikdə ötürmə quruluşunun da dəyişməsidir. Yüksək turbulentlik rejimində fiat turbulentliyi əsas propagation channel halına gəlir. Bu, valyuta bazarının stres dövrlərində qlobal maliyyələşmə, risk iştahı və portfel tarazlaşdırılması vasitəsilə daha mərkəzi rol oynaya biləcəyini düşündürür.
Beşinci nəticə şəbəkə topologiyasının stres altında daha fəal rola keçməsidir. Normal dövrlərdə şəbəkə quruluşu daha çox bazarın təşkilini təsvir edir. Yüksək turbulentlik dövrlərində isə local clustering və modularity forecast uncertainty transmission prosesinə daha çox daxil olur. Yəni şəbəkə quruluşu yalnız “baş verənlərin xəritəsi” deyil, stres yayılma mühitinin bir hissəsi kimi davranır.
Bu Niyə Vacibdir?
Bu iş portfel diversifikasiyası ilə bağlı vacib xəbərdarlıq təqdim edir. Fərqli aktiv sinifləri normal dövrlərdə ayrı davrana bilər. Lakin stres yarandıqda bu sərhədlər zəifləyə bilər. Kripto, valyuta və səhm bazarları eyni risk şəbəkəsi daxilində daha çox birlikdə hərəkət etməyə başlaya bilər.
Bu vəziyyət risk idarəçiliyi baxımından kritik məqama işarə edir: Full-sample korrelyasiya və ya orta connectedness ölçüləri böhran dövründəki real bağlılığı olduğundan aşağı göstərə bilər. İnvestor və ya risk meneceri yalnız orta dövrə baxarsa, diversifikasiya üstünlüyünün stres anında nə qədər zəifləyəcəyini görə bilməyə bilər.
İşin başqa bir əhəmiyyəti kripto bazarını təcrid olunmuş sahə kimi görməməsidir. Kriptovalyutalar ənənəvi maliyyə sistemindən tamamilə ayrı deyil. Xüsusilə yüksək turbulentlik dövrlərində daha geniş bazar şəbəkəsinin bir hissəsinə çevrilirlər.
Bu yanaşma maliyyə sistemlərində rejim şüurunun əhəmiyyətini vurğulayır. Normal dövr üçün qurulan risk modeli stres dövründə keçərli olmaya bilər. Buna görə risk monitorinq sistemləri bazar vəziyyətinə görə dəyişən bağlantı quruluşlarını da izləməlidir.
Diqqət Edilməli Məqamlar
Bu iş investisiya məsləhəti deyil. Tapıntılar keçmiş məlumatlar və müəyyən model fərziyyələri altında əldə edilib.
Korrelyasiya şəbəkəsi səbəbiyyət xəritəsi deyil. İki aktivin birlikdə hərəkət etməsi birinin digərinə birbaşa səbəb olduğu demək deyil.
VAR və connectedness analizləri predictive transmission haqqında məlumat verir; lakin struktur səbəbiyyət iddiası qurmaq üçün təkbaşına kifayət deyil.
İşdə həftəsonu uyğunlaşdırılması üçün fiat və səhm məlumatlarında interpolasiyadan istifadə olunub. Bu üsul ortaq təqvim qurmaq üçün praktik olsa da, bəzi qısamüddətli hərəkətləri yumşalda bilər.
Kriptovalyuta bazarındakı aktiv seçimi məlumat əlçatanlığı və bazar kapitalizasiyası filtrlərindən asılıdır. Daha fərqli seçim qaydaları bəzi nəticələri dəyişə bilər.
Network topology göstəriciləri nümunələmə pəncərəsinə, korrelyasiya həddinə, community detection üsuluna və rolling window uzunluğuna həssas ola bilər. İş consensus clustering ilə bu riski azaltmağa çalışsa da qeyri-müəyyənlik tam aradan qalxmır.
Nəticə
Bu akademik iş maliyyə bazarları arasındakı sərhədlərin sabit olmadığını göstərir. Normal dövrlərdə kripto, fiat və səhm bazarları daha ayrı icmalar kimi davrana bilər. Lakin stres dövrlərində bu sərhədlər zəifləyir; yerli şəbəkə bağlantıları sıxlaşır, icma ayrımları azalır və fərqli aktiv sinifləri eyni klasterlərdə daha çox qarışır.
İşin ən güclü mesajı risk yayılmasının yalnız “korrelyasiya yüksəldi” şəklində oxunmamalı olmasıdır. Stres altında hansı bazarın şok yaydığı, hansı bazarın şok aldığı və şəbəkə quruluşunun bu prosesdə necə yenidən təşkil olunduğu da vacibdir.
Xüsusilə yüksək turbulentlik rejimində fiat turbulentliyinin əsas ötürmə kanalına çevrilməsi valyuta bazarının qlobal risk şərtlərindəki mərkəzi rolunu xatırladır. Kripto bazarı isə orta dövrdə dominant şok mənbəyi olmaqdan çox, daha geniş sistemdən təsirlənən və stres anlarında bu sistemə daha çox bağlanan sahə kimi görünür.
Verianla baxımından bu işin əsas mesajı budur: Maliyyə bazarlarında diversifikasiya normal vaxtlarda görünən korrelyasiyalara görə deyil, stres altında dəyişən şəbəkə quruluşuna görə də qiymətləndirilməlidir.
Mənbə və Metod Qeydi
Bu məzmun When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers başlıqlı akademik PDF araşdırılaraq hazırlanıb. Mətn sözbəsöz tərcümə deyil. İşin məqsədi, metodu, əsas formulları, qrafik və cədvəl mesajları, tapıntıları və məhdudiyyətləri Verianla oxucuları üçün sadələşdirilmiş, orijinal və redaktə edilmiş Azərbaycan dili ilə yenidən izah edilib.
Formullar işdəki əsas riyazi quruluşa sadiq qalınaraq MathJax uyğun LaTeX formatında verilib. Yazı investisiya məsləhəti, portfel tövsiyəsi və ya al-sat siqnalı deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib