

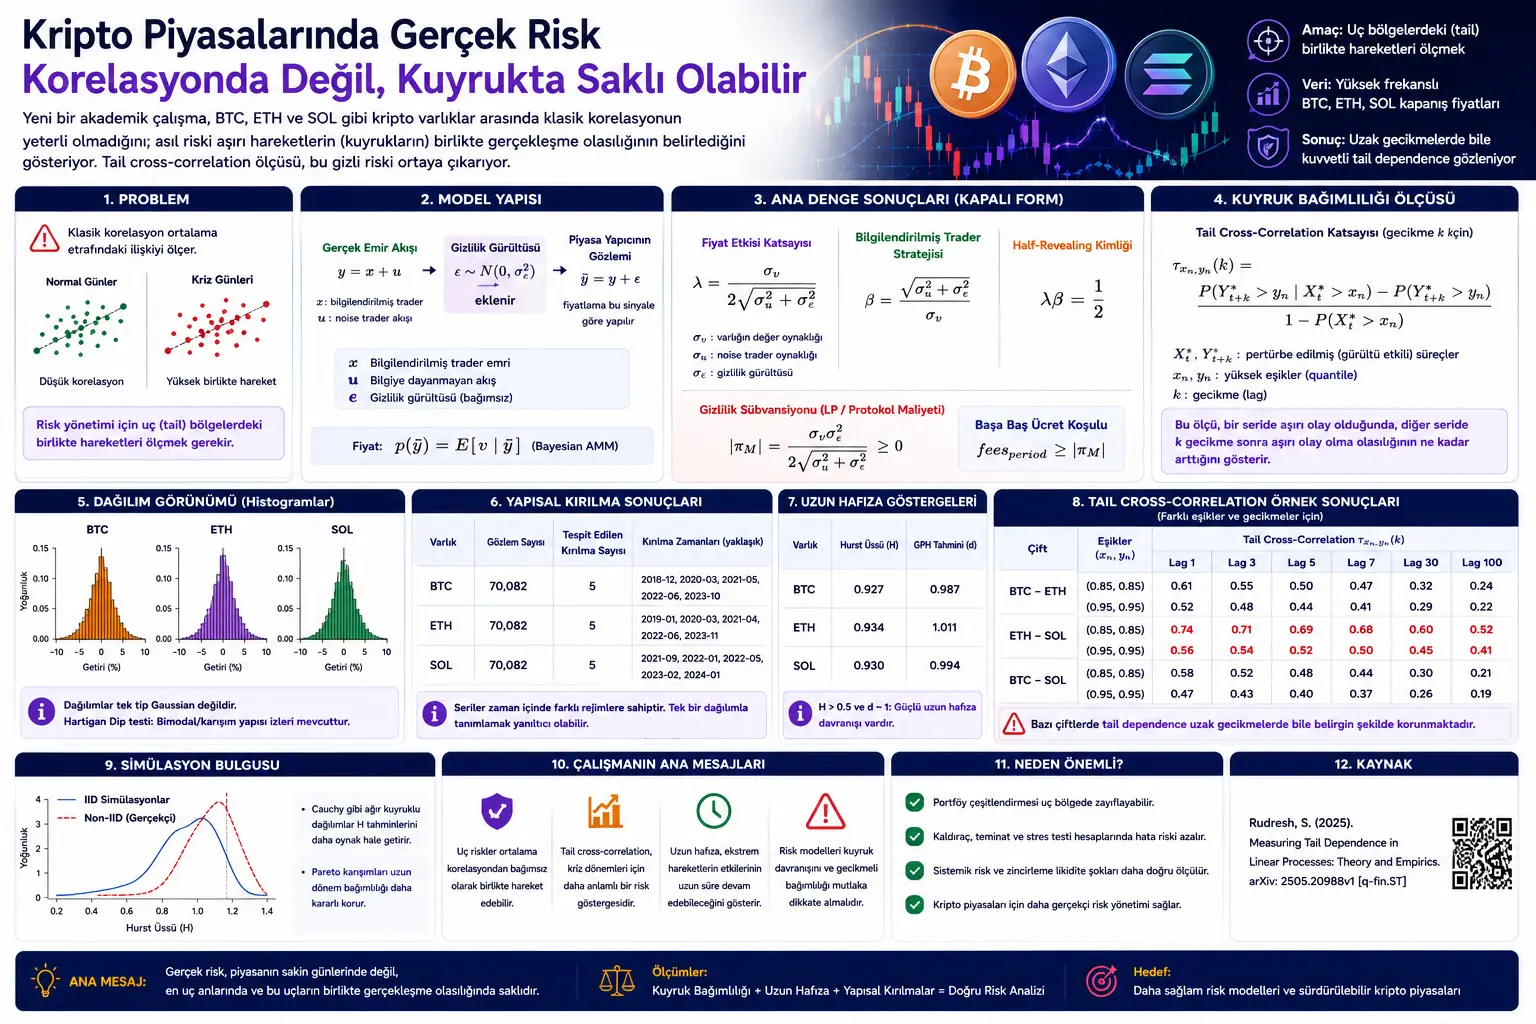
Ön Değerlendirme
Bu yazı, finansal zaman serilerinde uç risklerin ve aşırı birlikte hareketlerin nasıl ölçülebileceğini inceleyen istatistiksel bir çalışmadan hazırlanmıştır. İncelenen çalışma, Measuring Tail Dependence in Linear Processes: Theory and Empirics başlığını taşımaktadır.
Çalışmanın ana konusu, standart korelasyon ölçülerinin finansal piyasalardaki uç olayları açıklamakta yetersiz kalabilmesidir. Normal zamanlarda iki varlık arasında zayıf görünen ilişki, kriz veya aşırı hareket dönemlerinde güçlenebilir. Bu nedenle araştırmacılar, ortalama etrafındaki dalgalanmalar yerine dağılımın kuyruk bölgesindeki ortak aşırılıkları inceleyen yeni bir tail cross-correlation yaklaşımı öneriyor.
Makale özellikle BTC, ETH ve SOL gibi yüksek frekanslı kripto para verileri üzerinden bu fikri örneklendiriyor. Çalışmada ağır kuyruklu dağılımlar, düzenli değişen dağılımlar, kısa/uzun hafıza, Hurst üssü ve gecikmeli uç bağımlılık ilişkileri birlikte ele alınıyor.
Bu içerik yatırım tavsiyesi değildir. Yazı; kripto piyasalarda uç risk, ağır kuyruk, aşırı birlikte hareket ve istatistiksel risk ölçümü hakkında sadeleştirilmiş akademik bir açıklamadır.
Yeni bir akademik çalışma, finansal zaman serilerinde klasik korelasyonun aşırı piyasa hareketlerini yakalamakta yetersiz kalabileceğini gösteriyor. Araştırmacılar, BTC, ETH ve SOL gibi yüksek frekanslı kripto para verilerinden hareketle tail cross-correlation adı verilen uç bağımlılık ölçüsünü inceliyor. Bulgular, bu kripto serilerinde hem ağır kuyruklu dağılım özellikleri hem de uzun hafıza davranışı bulunduğunu gösteriyor. En dikkat çekici sonuçlardan biri, BTC-ETH, ETH-SOL ve BTC-SOL arasındaki uç bağımlılık değerlerinin uzak gecikmelerde bile hızla kaybolmaması. Bu durum, kripto piyasalarında ekstrem hareketlerin yalnızca anlık şoklar değil, kalıcı risk kümelenmeleri şeklinde de görülebileceğini düşündürüyor.
Problem Ne?
Finansal piyasalarda risk çoğu zaman volatilite, korelasyon, Value-at-Risk ve Expected Shortfall gibi ölçülerle değerlendirilir. Bu ölçüler faydalıdır; ancak özellikle kriz dönemlerinde yetersiz kalabilir. Çünkü piyasalarda en büyük hasarı çoğu zaman ortalama hareketler değil, nadir ama çok güçlü uç olaylar oluşturur.
Klasik korelasyon, iki değişkenin ortalama etrafındaki birlikte hareketini ölçer. Fakat iki kripto varlığın normal günlerde düşük korelasyon göstermesi, aşırı düşüş veya aşırı yükseliş günlerinde birlikte hareket etmeyecekleri anlamına gelmez. Kriz anlarında ayrı görünen riskler aynı anda patlayabilir.
Bu nedenle çalışmanın temel sorusu şudur: Finansal zaman serilerinde, özellikle ağır kuyruklu kripto verilerinde, uç bölgelerdeki birlikte hareketleri nasıl ölçebiliriz?
Bu soru yalnızca akademik değildir. Portföy riski, sistemik risk, kaldıraçlı işlem, teminat yönetimi, borsa risk kontrolleri ve stres testi açısından kritik öneme sahiptir. Eğer model uç bağımlılığı düşük tahmin ederse, kriz anındaki gerçek kayıp riski olduğundan küçük görülebilir.
Yöntem Ne Öneriyor?
Çalışma, finansal zaman serilerini doğrusal süreçler olarak ele alır. Bu süreçlerde bugünkü değer, geçmişteki şokların ağırlıklı toplamı gibi düşünülebilir. Şokların dağılımı ağır kuyrukluysa, sistemin uç davranışı da standart Gaussian modellerden farklılaşır.
Araştırmacılar önce düzenli değişen dağılımlar ve ağır kuyruk davranışları için teorik zemin kuruyor. Daha sonra iid yani bağımsız ve aynı dağılımlı durum ile non-iid yani bağımsız ama aynı dağılıma sahip olmayan karışım durumlarını ayrı ayrı ele alıyor.
Makalenin önemli tarafı, yalnızca tek bir varlığın kuyruğunu değil, iki farklı zaman serisinin aşırı değerlerinin gecikmeli olarak birlikte görülme olasılığını ölçmesidir. Bunun için tail cross-correlation coefficient adı verilen bir ölçü tanımlanıyor.
Bu ölçü, bir seride yüksek eşik aşımı olduğunda, diğer serinin belirli bir gecikme sonra kendi yüksek eşiğini aşma olasılığının ne kadar arttığını incelemeye çalışır. Böylece “BTC’de aşırı hareket olduysa, ETH veya SOL tarafında belirli gecikmelerde aşırı hareket kümelenmesi sürüyor mu?” gibi sorulara daha uygun bir istatistiksel araç sunar.
Formüller Ne Anlatıyor?
Çalışmadaki formüller, ağır kuyruklu doğrusal süreçlerin nasıl tanımlandığını, düzenli değişen kuyrukların nasıl ölçüldüğünü, uç bağımlılık katsayısının nasıl kurulduğunu ve kısa/uzun hafıza yapısının gecikmeli tail dependence üzerinde nasıl etkili olduğunu gösterir.
1. Doğrusal süreç yapısı
Çalışmanın başlangıç noktası iki doğrusal süreçtir:
Burada \(a_j\) ve \(b_j\), geçmiş şokların bugünkü değer üzerindeki ağırlığını gösterir. \(\epsilon^{(1)}\) ve \(\epsilon^{(2)}\), yenilik yani innovation serileridir. Bu yapı, finansal zaman serilerinde geçmiş şokların bugünkü hareketleri nasıl etkileyebileceğini modellemek için kullanılır.
2. Coupled yani pertürbe edilmiş süreç
Çalışmada belirli bir zaman noktasındaki şok, bağımsız bir kopya ile değiştirilerek sürecin duyarlılığı incelenir:
Bu pertürbasyon, belirli bir uç şokun iki süreç üzerindeki etkisini izlemeye yardımcı olur. Böylece ekstrem olayların zaman içinde nasıl taşındığı ve diğer seriye nasıl yansıdığı incelenebilir.
3. Dengeli düzenli değişen kuyruklar
Bir değişkenin ağır kuyruklu olması, büyük değerlerin normal dağılıma göre daha sık görülebileceği anlamına gelir. Çalışmada dengeli düzenli değişen kuyruk şu şekilde tanımlanır:
Burada \(p\), sağ kuyruk ağırlığını; \(q\), sol kuyruk ağırlığını gösterir. Finansal piyasalarda sol kuyruk çoğu zaman büyük düşüş riskleriyle ilişkilidir. Sağ kuyruk ise aşırı yükselişleri temsil edebilir.
4. Yavaş değişen fonksiyon
Düzenli değişen dağılımlarda kuyruk yapısını tamamlayan yavaş değişen fonksiyon şöyle tanımlanır:
Bu ifade, \(L(x)\) fonksiyonunun çok büyük \(x\) değerlerinde ölçek değişimlerine yavaş tepki verdiğini gösterir. Ağır kuyruk teorisinde bu fonksiyon, ana güç yasası davranışını ince ayarla tamamlar.
5. Ağır kuyruklu toplamın kuyruğu
Klasik sonuçlardan biri, ağır kuyruklu değişkenlerin doğrusal toplamının da ağır kuyruklu kalabileceğini gösterir:
Toplamın mutlak kuyruk davranışı şu şekilde özetlenir:
Bu formül, doğrusal sürecin uç riskinin yalnızca tek tek şoklara değil, katsayıların kuyruk üzerindeki ağırlığına da bağlı olduğunu gösterir.
6. Pozitif kuyruk katkısı
Pozitif taraftaki kuyruk için çalışma şu yapıyı verir:
Burada \((\rho_n)_+\), katsayının pozitif kısmını; \((\rho_n)_-\), negatif kısmını ifade eder. Bu ayrım önemlidir çünkü finansal serilerde pozitif ve negatif uçlar simetrik olmayabilir.
7. Karışım dağılımlarda baskın kuyruk
Non-iid yani aynı dağılıma sahip olmayan ağır kuyruklu değişkenlerde, toplamın en uç davranışı çoğu zaman en ağır kuyruklu bileşen tarafından belirlenir:
Burada \(\alpha_j\), her bileşenin kuyruk indeksidir. Daha küçük \(\alpha\), daha ağır kuyruk anlamına gelir. Bu nedenle karışım bir yapıda ekstrem riski çoğu zaman en küçük kuyruk indeksine sahip bileşen sürükler.
8. Tail cross-correlation katsayısı
Çalışmanın merkezindeki yeni bağımlılık ölçüsü şudur:
Bu formül, \(X_t^{*}\) serisi yüksek bir eşiği aştığında, \(Y_{t+k}^{*}\) serisinin \(k\) gecikme sonra kendi yüksek eşiğini aşma olasılığının ne kadar değiştiğini ölçer. Yani uç olayların gecikmeli birlikte hareketini inceler.
Bu ölçü klasik korelasyondan farklıdır. Korelasyon ortalama etrafındaki birlikte hareketi ölçerken, \(\tau_{x_n,y_n}(k)\) yalnızca aşırı eşik aşımı bölgelerine odaklanır.
9. Kısa hafıza yapısı
Çalışmada kısa dönem hafıza için katsayıların üstel azaldığı yapı kullanılır:
Bu durumda geçmiş şokların etkisi hızlı biçimde sönümlenir. Finansal anlamda bu, uç etkinin daha kısa sürede kaybolabileceği bir süreç yapısını temsil eder.
10. Uzun hafıza yapısı
Uzun dönem hafıza için katsayılar güç yasasıyla azalır:
Bu durumda geçmiş şokların etkisi daha yavaş kaybolur. Kripto piyasalarda ekstrem hareketlerin uzak gecikmelerde bile etkisini sürdürebilmesi bu tür uzun hafıza davranışıyla ilişkilendirilebilir.
11. IID ve aynı eşik durumunda gecikmeli oran
IID ve aynı quantile/eşik dizisi durumunda ardışık tail cross-correlation oranı yaklaşık şöyle verilir:
Bu formül, gecikmeli uç bağımlılığın nasıl sönümlendiğinin katsayı dizisi ve kuyruk indeksi tarafından belirlendiğini gösterir.
12. Non-IID durumda gecikmeli oran
Non-iid durumda benzer yapı şu şekilde ortaya çıkar:
Burada \(\alpha_0\), pertürbe eden ana ağır kuyruklu şokun kuyruk indeksidir. Çalışmanın önemli mesajlarından biri, karmaşık non-iid yapılarda bile uzun dönem uç bağımlılık davranışının az sayıda parametreyle açıklanabilmesidir.
13. Farklı eşik dizileri neden önemli?
Çalışma, farklı değişkenlerin kuyruklarının farklı ağırlıkta olabileceğini vurgular. Bu nedenle her iki seri için aynı eşik yerine farklı eşikler kullanılabilir:
Bu yaklaşım önemlidir. Çünkü BTC, ETH ve SOL gibi varlıkların fiyat ölçekleri, volatilite seviyeleri ve kuyruk davranışları farklıdır. Aynı mutlak eşiği kullanmak, bir varlıkta aşırı olayı yakalarken diğerinde sıradan bir hareketi temsil edebilir.
Grafik, Tablo ve Şema Ana Mesajı
Şekil 1, BTC, ETH ve SOL serilerinin histogramlarını gösterir. Grafiklerde dağılımların tek tepeli ve basit Gaussian bir yapıya benzemediği görülür. Çalışma bu görünümü Hartigan Dip testiyle de destekler ve serilerde bimodal / karışım dağılım izleri olabileceğini belirtir.
Tablo 1, BTC, ETH ve SOL için yapısal kırılmaları verir. Her üç kripto para serisinde de 5 değişim noktası tespit edilmiştir. Bu bulgu, verilerin iid yani bağımsız ve aynı dağılımlı basit bir yapı gibi ele alınamayabileceğini gösterir.
Tablo 2, Tablo 3 ve Tablo 4, BTC, ETH ve SOL için farklı segmentlerde Pareto, Cauchy ve Weibull dağılımlarının AIC/BIC karşılaştırmasını sunar. Sonuçlar segmentten segmente değişir. BTC’de bazı bölümlerde Cauchy, bazı bölümlerde Weibull öne çıkar. ETH ve SOL tarafında da farklı segmentlerde farklı ağır kuyruklu modeller daha iyi uyum verir. Bu, kripto fiyat serilerinin tek bir sabit dağılımla açıklanmasının zor olduğunu gösterir.
Tablo 5, uzun hafıza göstergelerini verir. BTC için Hurst üssü 0.927, ETH için 0.934, SOL için 0.930 olarak raporlanır. GPH tahminleri de BTC için 0.987, ETH için 1.011 ve SOL için 0.994 seviyesindedir. Bu değerler, serilerde güçlü uzun hafıza işareti olduğunu düşündürür.
Tablo 6, BTC-ETH, ETH-SOL ve BTC-SOL çiftleri için farklı quantile eşikleri ve farklı gecikmelerde tail cross-correlation değerlerini gösterir. Önemli nokta şudur: Bazı tail cross-correlation değerleri lag 1’den lag 100’e kadar büyük ölçüde korunur. Örneğin bazı eşik kombinasyonlarında ETH-SOL ilişkisi 0.7 civarında kalır. Bu, ekstrem birlikte hareketin uzak gecikmelerde bile hızla kaybolmadığını gösterir.
Şekil 2, simülasyonlardan gelen Hurst üssü değerlerinin dağılımını gösterir. Kırmızı kesikli çizgi, non-iid kurulumdaki değeri temsil eder. Çalışma, non-iid sonuçların iid simülasyon bandının içinde kaldığını belirterek teorik sonuçların görsel olarak desteklendiğini ifade eder.
Deneyler Nasıl Yapılmış?
Çalışmada ilk olarak BTC, ETH ve SOL kapanış fiyatları incelenmiştir. Yazarlar yüksek frekanslı kripto para verilerini kullanarak bu serilerde dağılım yapısının tek tip olup olmadığını araştırmıştır.
Serilerde yapısal kırılmalar tespit edilmiş ve her üç kripto para için de 5 değişim noktası bulunmuştur. Bu nedenle verilerin tek bir iid dağılımdan geldiğini varsaymak yerine, segmentlere ayrılmış ve karışım dağılım mantığıyla değerlendirilmiştir.
Her segment için Pareto, Cauchy ve Weibull dağılımları karşılaştırılmıştır. AIC ve BIC değerleri kullanılarak hangi dağılımın hangi segmentte daha iyi uyum sağladığı belirlenmiştir.
Daha sonra BTC, ETH ve SOL arasında tail cross-correlation katsayıları hesaplanmıştır. Farklı quantile eşikleri kullanılmıştır: 0.75, 0.85 ve 0.95 gibi üst kuyruk bölgeleri değerlendirilmiştir. Ayrıca lag 1, 3, 5, 7, 30 ve 100 gibi farklı gecikmeler incelenmiştir.
Son aşamada simülasyon çalışmaları yapılmıştır. Pareto, Cauchy, Weibull ve Fréchet gibi ağır kuyruklu dağılımlar altında kısa hafıza ve uzun hafıza durumları test edilmiştir. Amaç, teorik sonuçların farklı dağılım aileleri altında ne kadar dayanıklı olduğunu görmektir.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk sonucu, BTC, ETH ve SOL gibi kripto serilerinin basit Gaussian veya tek dağılımlı bir yapı gibi davranmadığıdır. Histogramlar, yapısal kırılmalar ve model uyum tabloları, serilerin farklı dönemlerde farklı dağılım özellikleri gösterebildiğini ortaya koyar.
İkinci sonuç, bu serilerde uzun hafıza işaretlerinin güçlü olduğudur. Hurst üssü ve GPH tahminleri, kripto fiyat dinamiklerinde geçmiş şokların etkisinin hızlı biçimde kaybolmayabileceğini düşündürür.
Üçüncü sonuç, tail cross-correlation ölçüsünün kripto çiftleri arasında uç bağımlılığı yakalayabildiğidir. Özellikle ETH-SOL ilişkisinde bazı eşiklerde yüksek ve kalıcı tail cross-correlation değerleri görülür. Bu, aşırı hareketlerin yalnızca aynı anda değil, gecikmeli olarak da birlikte kümelenebileceğini gösterir.
Dördüncü sonuç, gecikmeli tail dependence davranışının karmaşık görünmesine rağmen bazı temel parametrelerle açıklanabileceğidir. Çalışmaya göre tail cross-correlation oranı, katsayıların gecikmeli oranı ve kuyruk indeksi tarafından belirlenir. Bu da uzun dönem uç riskin sanıldığından daha düzenli bir yapıya sahip olabileceğini gösterir.
Beşinci sonuç, dağılım tipinin hafıza ölçümlerini etkilediğidir. Simülasyonlarda Cauchy gibi momentleri olmayan ağır kuyruklu dağılımlar Hurst tahminlerinde daha oynak sonuçlar üretebilirken, Pareto karışımları uzun dönem bağımlılık yapısını daha kararlı koruyabilir. Çalışma bunu “tail-induced partition of memory” yani kuyruk yapısının hafızayı ayrıştırması fikriyle açıklar.
Bu Neden Önemli?
Kripto piyasalarında risk çoğu zaman volatilite veya korelasyon üzerinden konuşulur. Ancak bu çalışma, asıl tehlikenin uç bölgelerdeki birlikte hareketlerde saklı olabileceğini gösteriyor.
Bir portföy normal günlerde çeşitlendirilmiş görünebilir. Fakat aşırı piyasa hareketlerinde BTC, ETH ve SOL aynı yönde sert hareket ediyorsa, klasik korelasyon bu riski önceden yeterince göstermeyebilir. Tail cross-correlation, tam da bu noktada daha anlamlı bir risk göstergesi sunar.
Bu yaklaşım yalnızca kripto için değil; sigortacılık, reasürans, sistemik finansal risk, çoklu temerrüt analizi ve doğal afet riski gibi alanlar için de önemlidir. Çünkü bu alanlarda da esas sorun genellikle tek bir olay değil, birden fazla aşırı olayın birlikte gerçekleşmesidir.
Verianla açısından bu çalışmanın ana mesajı şudur: Finansal piyasalarda gerçek risk, ortalama davranıştan çok uç davranışta aranmalıdır. Eğer model yalnızca normal günleri iyi açıklıyor ama kriz günlerinde varlıkların birlikte çöküşünü yakalayamıyorsa, risk yönetimi eksik kalır.
Dikkat Noktaları
Bu çalışma yatırım tavsiyesi değildir. BTC, ETH veya SOL için al-sat önerisi içermez.
Çalışma teorik istatistiksel sonuçlar ile belirli yüksek frekanslı kripto veri örneklerini birlikte sunar. Sonuçların farklı borsalarda, farklı veri dönemlerinde ve farklı kripto varlıklarda ayrıca test edilmesi gerekir.
Verilerde yapısal kırılmalar bulunması, model seçimini zorlaştırır. Bu nedenle tek bir dağılım ailesiyle tüm dönemleri açıklamaya çalışmak yanıltıcı olabilir.
Tail cross-correlation yüksek eşiklerde hesaplandığında veri seyrekleşir. Bu nedenle çok yüksek quantile seviyelerinde tahmin belirsizliği artabilir.
Hurst üssü ve GPH gibi uzun hafıza ölçümleri ağır kuyruklu dağılımlara duyarlı olabilir. Özellikle Cauchy benzeri momentleri olmayan dağılımlarda bu tahminler daha oynak sonuçlar verebilir.
Çalışma uç bağımlılığı ölçer; ancak bu, nedensellik kanıtı değildir. BTC’deki aşırı hareketin ETH veya SOL’daki aşırı hareketin nedeni olduğu doğrudan söylenemez. Ölçü, birlikte veya gecikmeli aşırı hareket örüntüsünü gösterir.
Sonuç
Bu akademik çalışma, finansal zaman serilerinde uç bağımlılığın klasik korelasyondan ayrı ele alınması gerektiğini güçlü biçimde gösteriyor. BTC, ETH ve SOL örneği, kripto piyasalarının ağır kuyruklu, yapısal kırılmalı ve uzun hafıza özellikleri taşıyabileceğini düşündürüyor.
Çalışmanın önerdiği tail cross-correlation katsayısı, bir serideki aşırı hareketin diğer seride gecikmeli aşırı hareket olasılığını nasıl değiştirdiğini ölçmeye çalışıyor. Bu, özellikle kriz dönemlerinde varlıkların birlikte hareket etme riskini anlamak için önemli bir araçtır.
En dikkat çekici bulgu, bazı kripto çiftlerinde tail cross-correlation değerlerinin uzak gecikmelerde bile çok az azalmasıdır. Bu durum, kripto piyasalarında ekstrem hareketlerin yalnızca anlık değil, kalıcı ve kümelenmiş risk yapıları oluşturabileceğini gösterir.
Verianla açısından sonuç nettir: Risk yönetiminde yalnızca “ortalama korelasyon düşük mü?” diye sormak yetmez. Daha kritik soru şudur: Piyasanın kuyruğunda, yani en sert günlerinde, varlıklar birlikte mi hareket ediyor?
Kaynak ve Yöntem Notu
Bu içerik, Measuring Tail Dependence in Linear Processes: Theory and Empirics başlıklı akademik PDF incelenerek hazırlanmıştır. Metin birebir çeviri değildir. Çalışmanın amacı, teorik yapısı, temel formülleri, kripto veri analizi, grafik ve tablo mesajları, simülasyon bulguları ve sınırlılıkları Verianla okurları için sadeleştirilmiş, özgün ve editoryal Türkçe ile yeniden anlatılmıştır.
Yazı yatırım tavsiyesi, portföy önerisi veya canlı risk modeli kurulum talimatı değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir