

İlkin Qiymətləndirmə
Bu yazı maliyyə zaman sıralarında ekstrem risklərin və həddindən artıq birgə hərəkətlərin necə ölçülə biləcəyini araşdıran statistik tədqiqat əsasında hazırlanıb. Araşdırılan iş, Measuring Tail Dependence in Linear Processes: Theory and Empirics başlığını daşıyır.
Tədqiqatın əsas mövzusu standart korrelyasiya ölçülərinin maliyyə bazarlarındakı ekstrem hadisələri izah etməkdə yetərsiz qala bilməsidir. Normal dövrlərdə iki aktiv arasında zəif görünən əlaqə böhran və ya kəskin hərəkət dövrlərində güclənə bilər. Buna görə tədqiqatçılar orta ətrafındakı dalğalanmalar əvəzinə paylanmanın quyruq bölgəsindəki birgə ekstrem halları araşdıran yeni tail cross-correlation yanaşması təklif edirlər.
Məqalə bu ideyanı xüsusilə BTC, ETH və SOL kimi yüksək tezlikli kriptovalyuta verilənləri üzərindən nümunələndirir. Tədqiqatda ağır quyruqlu paylanmalar, müntəzəm dəyişən paylanmalar, qısa/uzun yaddaş, Hurst eksponenti və gecikməli ekstrem asılılıq əlaqələri birlikdə nəzərdən keçirilir.
Bu məzmun investisiya məsləhəti deyil. Yazı kripto bazarlarında ekstrem risk, ağır quyruq, həddindən artıq birgə hərəkət və statistik risk ölçümü barədə sadələşdirilmiş akademik izahdır.
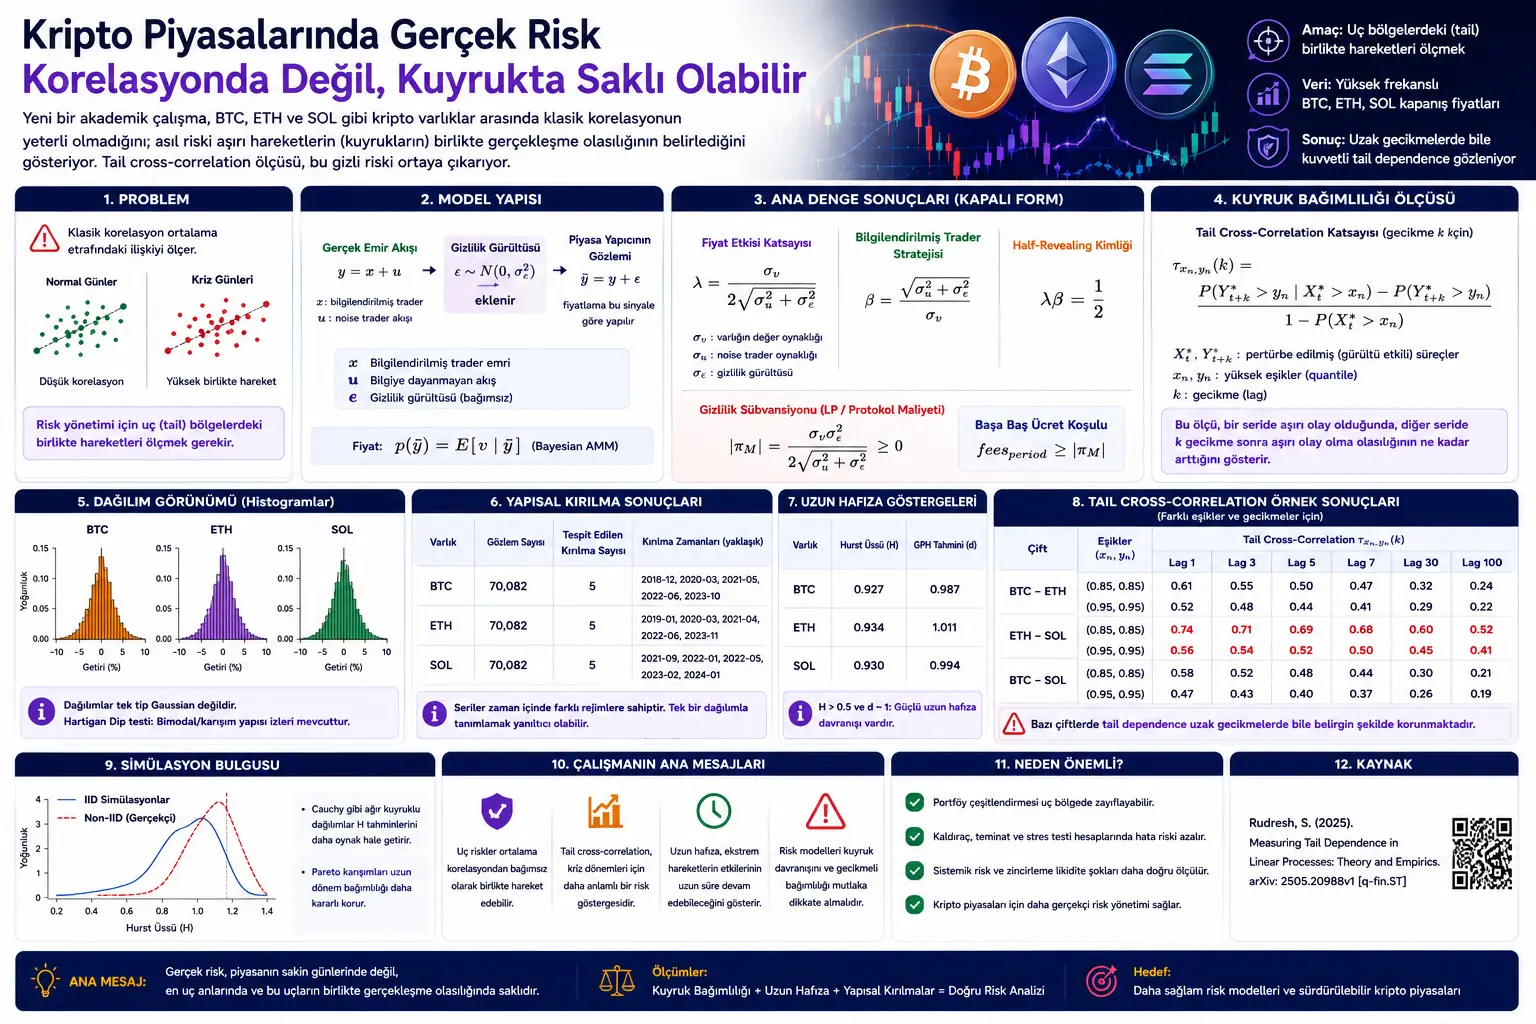
Yeni akademik tədqiqat maliyyə zaman sıralarında klassik korrelyasiyanın kəskin bazar hərəkətlərini tutmaqda yetərsiz qala biləcəyini göstərir. Tədqiqatçılar BTC, ETH və SOL kimi yüksək tezlikli kriptovalyuta verilənlərindən çıxış edərək tail cross-correlation adlanan ekstrem asılılıq ölçüsünü araşdırırlar. Tapıntılar bu kripto sıralarında həm ağır quyruqlu paylanma xüsusiyyətlərinin, həm də uzun yaddaş davranışının olduğunu göstərir. Ən diqqətçəkici nəticələrdən biri BTC-ETH, ETH-SOL və BTC-SOL arasındakı ekstrem asılılıq dəyərlərinin uzaq gecikmələrdə belə sürətlə yox olmamasıdır. Bu, kripto bazarlarında ekstrem hərəkətlərin yalnız ani şoklar deyil, davamlı risk klasterləri şəklində də görünə biləcəyini düşündürür.
Problem Nədir?
Maliyyə bazarlarında risk çox vaxt volatillik, korrelyasiya, Value-at-Risk və Expected Shortfall kimi ölçülərlə qiymətləndirilir. Bu ölçülər faydalıdır; lakin xüsusilə böhran dövrlərində yetərsiz qala bilər. Çünki bazarlarda ən böyük zərəri çox vaxt orta hərəkətlər deyil, nadir, lakin çox güclü ekstrem hadisələr yaradır.
Klassik korrelyasiya iki dəyişənin orta ətrafındakı birgə hərəkətini ölçür. Lakin iki kripto aktivin normal günlərdə aşağı korrelyasiya göstərməsi, kəskin eniş və ya yüksəliş günlərində birlikdə hərəkət etməyəcəkləri demək deyil. Böhran anlarında ayrı görünən risklər eyni vaxtda partlaya bilər.
Buna görə tədqiqatın əsas sualı budur: Maliyyə zaman sıralarında, xüsusilə ağır quyruqlu kripto verilənlərində quyruq bölgələrindəki birgə hərəkətləri necə ölçə bilərik?
Bu sual yalnız akademik deyil. Portfel riski, sistemik risk, leverec-li əməliyyat, girov idarəetməsi, birja risk nəzarətləri və stress testi baxımından kritik əhəmiyyət daşıyır. Model ekstrem asılılığı aşağı qiymətləndirərsə, böhran anındakı həqiqi itki riski olduğundan kiçik görünə bilər.
Metod Nə Təklif Edir?
Tədqiqat maliyyə zaman sıralarını xətti proseslər kimi nəzərdən keçirir. Bu proseslərdə bugünkü dəyər keçmiş şokların çəkili cəmi kimi düşünülə bilər. Şokların paylanması ağır quyruqludursa, sistemin ekstrem davranışı da standart Gaussian modellərdən fərqlənir.
Tədqiqatçılar əvvəlcə müntəzəm dəyişən paylanmalar və ağır quyruq davranışları üçün nəzəri baza qururlar. Sonra iid, yəni müstəqil və eyni paylanmalı vəziyyəti və non-iid, yəni müstəqil, lakin eyni paylanmaya malik olmayan qarışıq vəziyyətləri ayrıca nəzərdən keçirirlər.
Məqalənin mühüm tərəfi yalnız bir aktivin quyruğunu deyil, iki müxtəlif zaman sırasının ekstrem dəyərlərinin gecikməli şəkildə birlikdə görünmə ehtimalını ölçməsidir. Bunun üçün tail cross-correlation coefficient adlanan ölçü müəyyən edilir.
Bu ölçü bir sırada yüksək həddin aşılması baş verdikdə, digər sıranın müəyyən gecikmədən sonra öz yüksək həddini aşma ehtimalının nə qədər artdığını araşdırır. Beləliklə, “BTC-də ekstrem hərəkət baş veribsə, ETH və ya SOL tərəfində müəyyən gecikmələrlə ekstrem hərəkət klasterləşməsi davam edirmi?” kimi suallara daha uyğun statistik alət təqdim edir.
Formullar Nəyi İzah Edir?
Tədqiqatdakı formullar ağır quyruqlu xətti proseslərin necə müəyyən edildiyini, müntəzəm dəyişən quyruqların necə ölçüldüyünü, ekstrem asılılıq əmsalının necə qurulduğunu və qısa/uzun yaddaş quruluşunun gecikməli tail dependence üzərində necə təsir göstərdiyini izah edir.
1. Xətti proses quruluşu
Tədqiqatın başlanğıc nöqtəsi iki xətti prosesdir:
Burada \(a_j\) və \(b_j\) keçmiş şokların bugünkü dəyərə təsir çəkisini göstərir. \(\epsilon^{(1)}\) və \(\epsilon^{(2)}\) innovation, yəni yenilənmə sıralarıdır. Bu quruluş maliyyə zaman sıralarında keçmiş şokların bugünkü hərəkətlərə necə təsir edə biləcəyini modelləşdirmək üçün istifadə olunur.
2. Coupled, yəni perturbasiya edilmiş proses
Tədqiqatda müəyyən zaman nöqtəsindəki şok müstəqil bir surətlə əvəz edilərək prosesin həssaslığı araşdırılır:
Bu perturbasiya müəyyən ekstrem şokun iki prosesə təsirini izləməyə kömək edir. Beləliklə, ekstrem hadisələrin zaman ərzində necə daşındığı və digər sıraya necə əks olunduğu araşdırıla bilər.
3. Balanslaşdırılmış müntəzəm dəyişən quyruqlar
Dəyişənin ağır quyruqlu olması böyük dəyərlərin normal paylanmaya nisbətən daha tez-tez görünə bilməsi deməkdir. Tədqiqatda balanslaşdırılmış müntəzəm dəyişən quyruq belə müəyyən edilir:
Burada \(p\) sağ quyruq çəkisini, \(q\) isə sol quyruq çəkisini göstərir. Maliyyə bazarlarında sol quyruq çox vaxt böyük eniş riskləri ilə əlaqələndirilir. Sağ quyruq isə kəskin yüksəlişləri təmsil edə bilər.
4. Yavaş dəyişən funksiya
Müntəzəm dəyişən paylanmalarda quyruq quruluşunu tamamlayan yavaş dəyişən funksiya belə müəyyən edilir:
Bu ifadə \(L(x)\) funksiyasının çox böyük \(x\) dəyərlərində miqyas dəyişikliklərinə yavaş reaksiya verdiyini göstərir. Ağır quyruq nəzəriyyəsində bu funksiya əsas qüvvət qanunu davranışını incə tənzimləmə ilə tamamlayır.
5. Ağır quyruqlu cəmin quyruğu
Klassik nəticələrdən biri ağır quyruqlu dəyişənlərin xətti cəminin də ağır quyruqlu qala biləcəyini göstərir:
Cəmin mütləq quyruq davranışı belə ümumiləşdirilir:
Bu formul xətti prosesin ekstrem riskinin yalnız ayrı-ayrı şoklardan deyil, əmsalların quyruq üzərindəki çəkisindən də asılı olduğunu göstərir.
6. Müsbət quyruq töhfəsi
Müsbət tərəfdəki quyruq üçün tədqiqat bu quruluşu verir:
Burada \((\rho_n)_+\) əmsalın müsbət hissəsini, \((\rho_n)_-\) isə mənfi hissəsini ifadə edir. Bu ayrım vacibdir, çünki maliyyə sıralarında müsbət və mənfi ekstrem dəyərlər simmetrik olmaya bilər.
7. Qarışıq paylanmalarda dominant quyruq
Non-iid, yəni eyni paylanmaya malik olmayan ağır quyruqlu dəyişənlərdə cəmin ən ekstrem davranışı çox vaxt ən ağır quyruqlu komponent tərəfindən müəyyən edilir:
Burada \(\alpha_j\) hər komponentin quyruq indeksidir. Daha kiçik \(\alpha\) daha ağır quyruq deməkdir. Buna görə qarışıq quruluşda ekstrem riski çox vaxt ən kiçik quyruq indeksinə malik komponent sürükləyir.
8. Tail cross-correlation əmsalı
Tədqiqatın mərkəzindəki yeni asılılıq ölçüsü belədir:
Bu formul \(X_t^{*}\) sırası yüksək həddi aşdıqda, \(Y_{t+k}^{*}\) sırasının \(k\) gecikmə sonra öz yüksək həddini aşma ehtimalının nə qədər dəyişdiyini ölçür. Yəni ekstrem hadisələrin gecikməli birgə hərəkətini araşdırır.
Bu ölçü klassik korrelyasiyadan fərqlidir. Korrelyasiya orta ətrafındakı birgə hərəkəti ölçərkən, \(\tau_{x_n,y_n}(k)\) yalnız ekstrem hədd aşımı bölgələrinə fokuslanır.
9. Qısa yaddaş quruluşu
Tədqiqatda qısamüddətli yaddaş üçün əmsalların eksponensial azaldığı quruluş istifadə olunur:
Bu halda keçmiş şokların təsiri sürətlə sönür. Maliyyə mənasında bu, ekstrem təsirin daha qısa müddətdə yox ola biləcəyi proses quruluşunu təmsil edir.
10. Uzun yaddaş quruluşu
Uzunmüddətli yaddaş üçün əmsallar qüvvət qanunu ilə azalır:
Bu halda keçmiş şokların təsiri daha yavaş yox olur. Kripto bazarlarında ekstrem hərəkətlərin uzaq gecikmələrdə belə təsirini davam etdirməsi belə uzun yaddaş davranışı ilə əlaqələndirilə bilər.
11. IID və eyni hədd vəziyyətində gecikməli nisbət
IID və eyni quantile/hədd sırası vəziyyətində ardıcıl tail cross-correlation nisbəti təxminən belə verilir:
Bu formul gecikməli ekstrem asılılığın necə sönümlənməsinin əmsal sırası və quyruq indeksi tərəfindən müəyyən edildiyini göstərir.
12. Non-IID vəziyyətdə gecikməli nisbət
Non-iid vəziyyətdə oxşar quruluş belə ortaya çıxır:
Burada \(\alpha_0\) perturbasiya edən əsas ağır quyruqlu şokun quyruq indeksidir. Tədqiqatın mühüm mesajlarından biri odur ki, mürəkkəb non-iid quruluşlarda belə uzunmüddətli ekstrem asılılıq davranışı az sayda parametrlə izah edilə bilər.
13. Fərqli hədd sıraları niyə vacibdir?
Tədqiqat müxtəlif dəyişənlərin quyruqlarının fərqli ağırlıqda ola biləcəyini vurğulayır. Buna görə hər iki sıra üçün eyni hədd əvəzinə fərqli hədlər istifadə edilə bilər:
Bu yanaşma vacibdir. Çünki BTC, ETH və SOL kimi aktivlərin qiymət miqyasları, volatillik səviyyələri və quyruq davranışları fərqlidir. Eyni mütləq hədd bir aktivdə ekstrem hadisəni tutarkən, digərində adi hərəkəti təmsil edə bilər.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Şəkil 1, BTC, ETH və SOL sıralarının histoqramlarını göstərir. Qrafiklərdə paylanmaların tək zirvəli və sadə Gaussian quruluşa bənzəmədiyi görünür. Tədqiqat bu görünüşü Hartigan Dip testi ilə də dəstəkləyir və sıralarda bimodal / qarışıq paylanma izlərinin ola biləcəyini bildirir.
Cədvəl 1, BTC, ETH və SOL üçün struktur qırılmalarını verir. Hər üç kriptovalyuta sırasında da 5 dəyişmə nöqtəsi müəyyən edilib. Bu tapıntı verilənlərin iid, yəni müstəqil və eyni paylanmalı sadə quruluş kimi nəzərdən keçirilə bilməyəcəyini göstərir.
Cədvəl 2, Cədvəl 3 və Cədvəl 4, BTC, ETH və SOL üçün müxtəlif segmentlərdə Pareto, Cauchy və Weibull paylanmalarının AIC/BIC müqayisəsini təqdim edir. Nəticələr segmentdən segmentə dəyişir. BTC-də bəzi hissələrdə Cauchy, bəzilərində Weibull önə çıxır. ETH və SOL tərəfində də müxtəlif segmentlərdə fərqli ağır quyruqlu modellər daha yaxşı uyğunluq verir. Bu, kripto qiymət sıralarını tək sabit paylanma ilə izah etməyin çətin olduğunu göstərir.
Cədvəl 5, uzun yaddaş göstəricilərini verir. BTC üçün Hurst eksponenti 0.927, ETH üçün 0.934, SOL üçün 0.930 kimi bildirilir. GPH qiymətləndirmələri də BTC üçün 0.987, ETH üçün 1.011 və SOL üçün 0.994 səviyyəsindədir. Bu dəyərlər sıralarda güclü uzun yaddaş əlamətinin olduğunu düşündürür.
Cədvəl 6, BTC-ETH, ETH-SOL və BTC-SOL cütləri üçün müxtəlif quantile hədlərində və müxtəlif gecikmələrdə tail cross-correlation dəyərlərini göstərir. Mühüm məqam budur: Bəzi tail cross-correlation dəyərləri lag 1-dən lag 100-ə qədər böyük ölçüdə qorunur. Məsələn, bəzi hədd kombinasiyalarında ETH-SOL əlaqəsi 0.7 ətrafında qalır. Bu, ekstrem birgə hərəkətin uzaq gecikmələrdə belə sürətlə yox olmadığını göstərir.
Şəkil 2, simulyasiyalardan alınan Hurst eksponenti dəyərlərinin paylanmasını göstərir. Qırmızı kəsik xətt non-iid quruluşdakı dəyəri təmsil edir. Tədqiqat non-iid nəticələrin iid simulyasiya intervalı daxilində qaldığını bildirərək nəzəri nəticələrin vizual olaraq dəstəkləndiyini qeyd edir.
Təcrübələr Necə Aparılıb?
Tədqiqatda əvvəlcə BTC, ETH və SOL bağlanış qiymətləri araşdırılıb. Müəlliflər yüksək tezlikli kriptovalyuta verilənlərindən istifadə edərək bu sıralarda paylanma quruluşunun vahid olub-olmadığını yoxlayıblar.
Sıralarda struktur qırılmaları müəyyən edilib və hər üç kriptovalyuta üçün 5 dəyişmə nöqtəsi tapılıb. Buna görə verilənlərin tək iid paylanmadan gəldiyini fərz etmək əvəzinə, onlar segmentlərə ayrılıb və qarışıq paylanma məntiqi ilə qiymətləndirilib.
Hər segment üçün Pareto, Cauchy və Weibull paylanmaları müqayisə edilib. AIC və BIC dəyərlərindən istifadə olunaraq hansı paylanmanın hansı segmentdə daha yaxşı uyğunluq verdiyi müəyyən edilib.
Daha sonra BTC, ETH və SOL arasında tail cross-correlation əmsalları hesablanıb. Müxtəlif quantile hədlərindən istifadə olunub: 0.75, 0.85 və 0.95 kimi yuxarı quyruq bölgələri qiymətləndirilib. Bundan əlavə lag 1, 3, 5, 7, 30 və 100 kimi müxtəlif gecikmələr araşdırılıb.
Son mərhələdə simulyasiya tədqiqatları aparılıb. Pareto, Cauchy, Weibull və Fréchet kimi ağır quyruqlu paylanmalar altında qısa yaddaş və uzun yaddaş vəziyyətləri sınaqdan keçirilib. Məqsəd nəzəri nəticələrin müxtəlif paylanma ailələri altında nə qədər dayanıqlı olduğunu görməkdir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi BTC, ETH və SOL kimi kripto sıralarının sadə Gaussian və ya tək paylanmalı quruluş kimi davranmamasıdır. Histoqramlar, struktur qırılmaları və model uyğunluğu cədvəlləri sıraların müxtəlif dövrlərdə fərqli paylanma xüsusiyyətləri göstərə bildiyini ortaya qoyur.
İkinci nəticə bu sıralarda uzun yaddaş əlamətlərinin güclü olmasıdır. Hurst eksponenti və GPH qiymətləndirmələri kripto qiymət dinamikasında keçmiş şokların təsirinin sürətlə yox olmaya biləcəyini düşündürür.
Üçüncü nəticə tail cross-correlation ölçüsünün kripto cütləri arasında ekstrem asılılığı tuta bilməsidir. Xüsusilə ETH-SOL əlaqəsində bəzi hədlərdə yüksək və davamlı tail cross-correlation dəyərləri görünür. Bu, kəskin hərəkətlərin yalnız eyni anda deyil, gecikməli şəkildə də birlikdə klasterləşə biləcəyini göstərir.
Dördüncü nəticə gecikməli tail dependence davranışının mürəkkəb görünməsinə baxmayaraq bəzi əsas parametrlərlə izah edilə bilməsidir. Tədqiqata görə tail cross-correlation nisbəti əmsalların gecikməli nisbəti və quyruq indeksi ilə müəyyən edilir. Bu da uzunmüddətli ekstrem riskin düşünüldüyündən daha nizamlı quruluşa malik ola biləcəyini göstərir.
Beşinci nəticə paylanma tipinin yaddaş ölçülərinə təsir etməsidir. Simulyasiyalarda Cauchy kimi momentləri olmayan ağır quyruqlu paylanmalar Hurst qiymətləndirmələrində daha dəyişkən nəticələr yarada bildiyi halda, Pareto qarışıqları uzunmüddətli asılılıq quruluşunu daha sabit qoruya bilər. Tədqiqat bunu “tail-induced partition of memory”, yəni quyruq quruluşunun yaddaşı ayırması ideyası ilə izah edir.
Bu Niyə Vacibdir?
Kripto bazarlarında risk çox vaxt volatillik və ya korrelyasiya üzərindən müzakirə olunur. Lakin bu tədqiqat əsas təhlükənin quyruq bölgələrindəki birgə hərəkətlərdə gizlənə biləcəyini göstərir.
Portfel normal günlərdə diversifikasiya olunmuş görünə bilər. Lakin kəskin bazar hərəkətlərində BTC, ETH və SOL eyni istiqamətdə sərt hərəkət edirsə, klassik korrelyasiya bu riski əvvəlcədən yetərincə göstərməyə bilər. Tail cross-correlation məhz bu nöqtədə daha mənalı risk göstəricisi təqdim edir.
Bu yanaşma yalnız kripto üçün deyil; sığorta, təkrarsığorta, sistemik maliyyə riski, çoxsaylı defolt təhlili və təbii fəlakət riski kimi sahələr üçün də vacibdir. Çünki bu sahələrdə də əsas problem adətən tək hadisə deyil, bir neçə ekstrem hadisənin birlikdə baş verməsidir.
Verianla baxımından bu tədqiqatın əsas mesajı budur: Maliyyə bazarlarında həqiqi risk orta davranışdan daha çox ekstrem davranışda axtarılmalıdır. Model yalnız normal günləri yaxşı izah edir, lakin böhran günlərində aktivlərin birlikdə çöküşünü tuta bilmirsə, risk idarəetməsi natamam qalır.
Diqqət Edilməli Məqamlar
Bu tədqiqat investisiya məsləhəti deyil. BTC, ETH və ya SOL üçün al-sat tövsiyəsi vermir.
Tədqiqat nəzəri statistik nəticələrlə müəyyən yüksək tezlikli kripto verilən nümunələrini birlikdə təqdim edir. Nəticələr müxtəlif birjalarda, müxtəlif məlumat dövrlərində və müxtəlif kripto aktivlərdə ayrıca sınaqdan keçirilməlidir.
Verilənlərdə struktur qırılmalarının olması model seçimini çətinləşdirir. Buna görə bütün dövrləri tək paylanma ailəsi ilə izah etməyə çalışmaq yanıltıcı ola bilər.
Tail cross-correlation yüksək hədlərdə hesablandıqda verilənlər seyrəkləşir. Buna görə çox yüksək quantile səviyyələrində qiymətləndirmə qeyri-müəyyənliyi arta bilər.
Hurst eksponenti və GPH kimi uzun yaddaş ölçüləri ağır quyruqlu paylanmalara həssas ola bilər. Xüsusilə Cauchy kimi momentləri olmayan paylanmalarda bu qiymətləndirmələr daha dəyişkən nəticələr verə bilər.
Tədqiqat ekstrem asılılığı ölçür; lakin bu, səbəb-nəticə sübutu deyil. BTC-dəki kəskin hərəkətin ETH və ya SOL-dakı kəskin hərəkətin səbəbi olduğu birbaşa deyilə bilməz. Ölçü birlikdə və ya gecikməli ekstrem hərəkət nümunəsini göstərir.
Nəticə
Bu akademik tədqiqat maliyyə zaman sıralarında ekstrem asılılığın klassik korrelyasiyadan ayrıca nəzərdən keçirilməli olduğunu güclü şəkildə göstərir. BTC, ETH və SOL nümunəsi kripto bazarlarının ağır quyruqlu, struktur qırılmalı və uzun yaddaş xüsusiyyətləri daşıya biləcəyini düşündürür.
Tədqiqatın təklif etdiyi tail cross-correlation əmsalı bir sıradakı kəskin hərəkətin digər sırada gecikməli kəskin hərəkət ehtimalını necə dəyişdirdiyini ölçməyə çalışır. Bu, xüsusilə böhran dövrlərində aktivlərin birlikdə hərəkət etmə riskini anlamaq üçün mühüm alətdir.
Ən diqqətçəkici tapıntı bəzi kripto cütlərində tail cross-correlation dəyərlərinin uzaq gecikmələrdə belə çox az azalmasıdır. Bu, kripto bazarlarında ekstrem hərəkətlərin yalnız ani deyil, davamlı və klasterləşmiş risk strukturları yarada biləcəyini göstərir.
Verianla baxımından nəticə aydındır: Risk idarəetməsində yalnız “orta korrelyasiya aşağıdırmı?” sualını vermək kifayət deyil. Daha kritik sual budur: Bazarın quyruğunda, yəni ən sərt günlərində aktivlər birlikdə hərəkət edirmi?
Mənbə və Metod Qeydi
Bu məzmun Measuring Tail Dependence in Linear Processes: Theory and Empirics başlıqlı akademik PDF araşdırılaraq hazırlanıb. Mətn sözbəsöz tərcümə deyil. Tədqiqatın məqsədi, nəzəri quruluşu, əsas formulları, kripto verilən təhlili, qrafik və cədvəl mesajları, simulyasiya tapıntıları və məhdudiyyətləri Verianla oxucuları üçün sadələşdirilmiş, orijinal və redaksiya Azərbaycan dili ilə yenidən izah edilib.
Yazı investisiya məsləhəti, portfel tövsiyəsi və ya canlı risk modeli quraşdırma təlimatı deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib