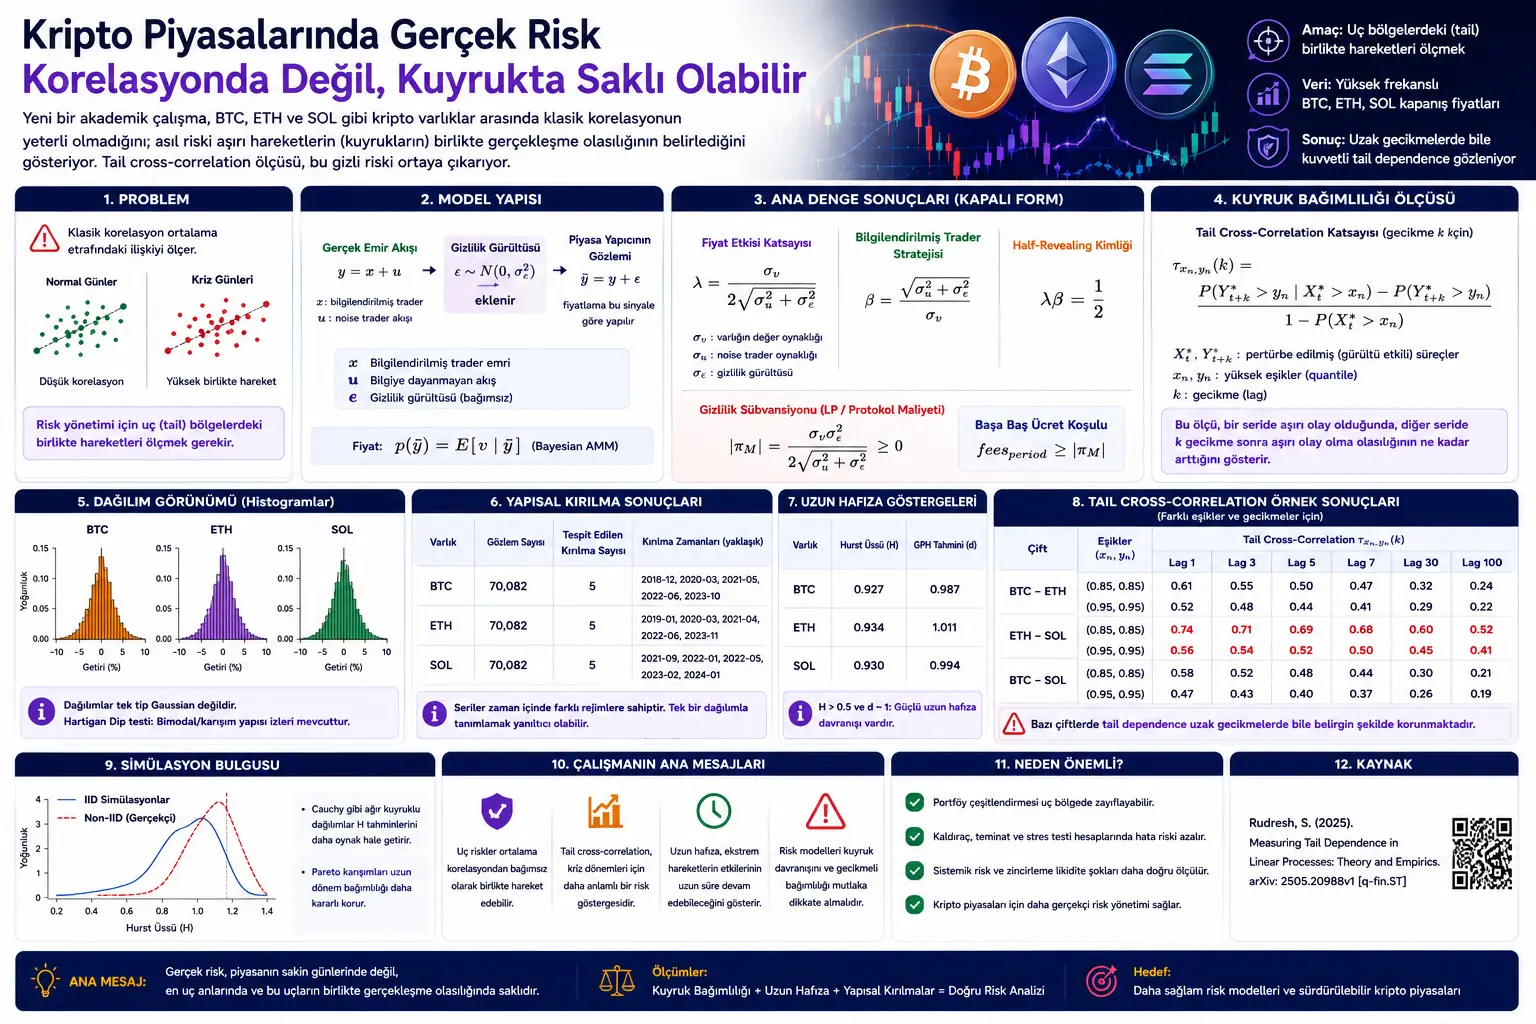
05/06/2026Veri Anla Bu yazı, finansal zaman serilerinde uç risklerin ve aşırı birlikte hareketlerin nasıl ölçülebileceğini inceleyen istatistiksel bir çalışmadan hazırlanmıştır. İncelenen çalışma, Measuring Tail Dependence in Linear Processes: Theory and Empirics başlığını taşımaktadır. Daha fazla gör
Your experience on this site will be improved by allowing cookies Cookie Policy
Bu çerezler web sitesinin düzgün çalışması için gereklidir.
Bu çerezler, ziyaretçilerin web sitesiyle nasıl etkileşim kurduğunu anlamamıza yardımcı olur.
Bu çerezler kişiselleştirilmiş reklamları sunmak için kullanılır.