

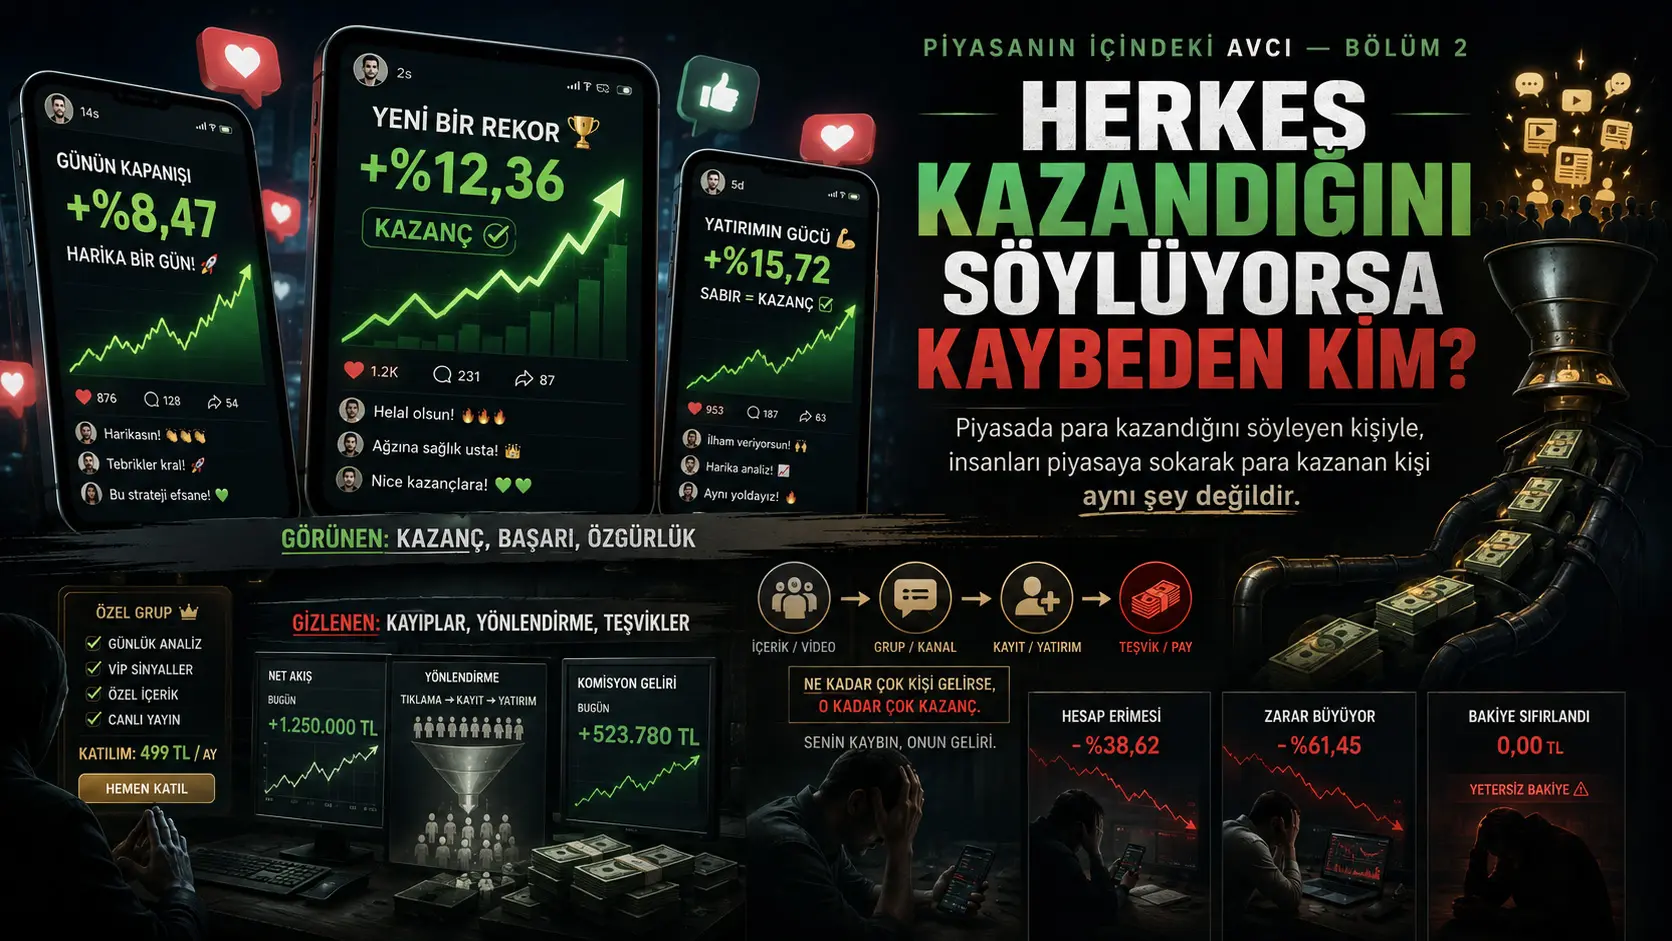
Bu bölüm, sosyal medya hesapları, video kanalları, kapalı mesajlaşma grupları ve finans haberleri üzerinden yayılan “çok kazanıyorum”, “kazandırıyorum” ve “bu fırsat kaçmaz” anlatılarının arkasındaki ekonomik teşvikleri incelemektedir. Resmî raporlar, bazı finansal içerik üreticilerinin yalnız sabit reklam ücretiyle değil; takipçinin bağlantıya tıklaması, hesap açması, para yatırması veya işlem yapması karşılığında değişken ödeme alabildiğini göstermektedir. Böyle bir modelde içerik üreticisinin geliri, takipçinin kâr etmesine değil, harekete geçmesine bağlı olabilir. Bu nedenle piyasada para kazandığını söyleyen kişiyle, insanları piyasaya sokarak para kazanan kişi aynı şey değildir.
Kazanç ekranları tek başına sürdürülebilir başarı kanıtı değildir. Resmî yatırımcı uyarılarında, yalnız kârlı dönemlerin veya başarılı işlemlerin gösterilip kötü dönemlerin dışarıda bırakılması “seçilmiş performans” olarak tanımlanmaktadır. Bir ekran görüntüsü başlangıç sermayesini, para girişlerini, açık zararları, komisyonları, finansman maliyetlerini, kaybedilen işlemleri veya sonucun gerçek hesapta elde edilip edilmediğini göstermeyebilir. Bu bölüm, her finansal içerik üreticisinin yanıltıcı olduğunu savunmamektedir; dürüst eğitim, araştırma ve deneyim paylaşımı ile takipçiyi işlem hacmine dönüştüren ticari modelleri birbirinden ayırmaktadır.
Sosyal medya yalnız bilgi taşımaz; dikkat üretir. Hakemli bir araştırma, bireysel yatırımcıların haber, olağan dışı fiyat hareketi veya yoğun işlem hacmi nedeniyle dikkat çeken hisselerde alıcı olma eğiliminin arttığını göstermiştir. Bu bulgu, popüler olan her varlığın manipüle edildiğini kanıtlamaz. Ancak görünürlüğün kendisinin talep yaratabileceğini ve bir varlığın yoğun biçimde konuşulmasının ekonomik sonuç doğurabileceğini gösterir.
Türkiye açısından önemi: Sosyal medya üzerinden yayılan finansal içerikler, yabancı piyasalara ve yüksek riskli ürünlere birkaç dakika içinde erişim sağlayabilmektedir. Kullanıcı, karşısındaki içeriğin eğitim mi, reklam mı, ücretli ortaklık mı, referans faaliyeti mi, kişisel görüş mü veya yatırım tavsiyesi niteliğindeki bir yönlendirme mi olduğunu her zaman ayırt edemeyebilir. Bu bölüm belirli bir hesap veya grubun hukuka aykırı davrandığını iddia etmemektedir. Okuyucu açısından temel uyarı, tavsiyenin doğruluğundan önce tavsiyeyi veren kişinin kazanç kaynağının ve çıkar ilişkisinin anlaşılmasıdır.
Piyasada para kazandığını söyleyen kişiyle, insanları piyasaya sokarak para kazanan kişi aynı şey değildir.
Ekranda herkes kazanıyorsa kayıp neden görünmüyor?
Sosyal medya ekranında piyasa neredeyse sürekli kazandırıyormuş gibi görünür. Birisi bir varlığın yükselişini önceden bildiğini söyler. Bir başkası birkaç saat içinde elde ettiği yüksek getiriyi paylaşır. Başka bir kanal, takipçilerinin kazanç mesajlarını peş peşe yayımlar. Kırmızı işlemler, bozulan hesaplar, geri verilemeyen kazançlar ve aylar boyunca biriken maliyetler ise aynı görünürlüğe ulaşmaz.
Bunun ilk nedeni basittir: Kazanç paylaşılabilir bir başarı hikâyesidir; kayıp ise çoğu insan için utanma, pişmanlık veya sessizlik nedenidir. İkinci neden daha yapısaldır: Sosyal medya sistemleri dikkat çeken, umut uyandıran, öfkelendiren veya şaşırtan içerikleri daha fazla etkileşim aldığı için öne çıkarabilir. 2026’da yayımlanan bir gençlik araştırması, katılımcıların %63’ünün finansal bilgi için sosyal medyadan yararlandığını, %52’sinin finansal içerik üreticilerine en azından bir ölçüde güvendiğini ve kripto sahibi gençlerin %29’unun sosyal medya ya da içerik üreticisi içeriklerine göre işlem yaptığını bildirmiştir. Bu oranlar belirli bir ülke ve yaş grubu için geçerlidir; bütün toplumlara doğrudan genellenemez.
Aynı araştırmanın en önemli tespitlerinden biri, sosyal medya içeriğinin çoğu zaman doğruluktan önce tıklanma ve görüntülenme amacıyla biçimlenebilmesidir. Bu durum her popüler içeriğin yanlış olduğu anlamına gelmez. Ancak en güvenilir bilgi ile en görünür bilginin aynı şey olmadığını gösterir.
Sonuçta kullanıcı gerçek piyasanın tamamını değil, görünürlük filtresinden geçmiş bir başarı vitrini görür. Vitrindeki işlemler gerçekten yapılmış olabilir. Sorun, vitrinin mağazanın bütün envanteri sanılmasıdır.
“Para sessizliği sever” ne anlama geliyor?
Para sessizliği sever sözü bilimsel bir yasa değildir. Gerçekten kazanan herkesin susacağı veya konuşan herkesin kaybettiği anlamına gelmez. Eğitim vermek, araştırma paylaşmak, mesleki itibar oluşturmak ve deneyim aktarmak meşru faaliyetlerdir.
Bu söz daha çok bir sorgulama aracıdır:
Bir kişinin gerçekten güçlü, sürdürülebilir ve sınırlı kapasiteli bir avantajı varsa, neden bu avantajı mümkün olduğunca fazla insana duyurmak istesin?
Bazı stratejiler çok sayıda kişinin aynı anda uygulamasıyla bozulabilir. Aynı seviyede emir oluşur, giriş maliyeti yükselir, fırsat daha hızlı fiyatlanır veya karşı taraf davranışı kolaylaşır. Ancak uzun vadeli ve yüksek kapasiteli bazı yaklaşımlar paylaşılınca ortadan kalkmayabilir. Bu nedenle yalnız konuşuyor olması, kişinin yalan söylediğini kanıtlamaz.
Şüpheyi artıran şey konuşmanın varlığı değil, konuşmanın biçimidir:
- Sürekli kazanç gösterilip kayıp dönemleri gizleniyorsa,
- performans bağımsız biçimde doğrulanamıyorsa,
- “hemen gir”, “son fırsat” veya “kaçıran pişman olur” baskısı kuruluyorsa,
- takipçinin işlem yapması içerik üreticisine ödeme kazandırıyorsa,
- riskler küçük yazıyla geçilip kazançlar büyük rakamlarla sunuluyorsa,
- kişinin kendisinin önceden pozisyon alıp almadığı açıklanmıyorsa,
- asıl ürün finansal varlıktan çok ücretli grup, sinyal veya üyelik hâline gelmişse
kazancın gerçek kaynağı ayrıca sorgulanmalıdır.
Para sessizliği sever. Gürültü arttıkça kazancın kaynağını sorgulamak gerekir.
İçerik üreticisi gerçekte nereden para kazanabilir?
Finansal içerik üretmenin tek bir gelir modeli yoktur. Bazı içerik üreticileri yalnız reklam görüntülenmesinden gelir elde eder. Bazıları eğitim veya analiz hizmeti sunar. Bazıları aracı kuruluşlarla sabit ücretli tanıtım anlaşması yapar. Bazıları ise takipçinin gerçekleştirdiği eyleme göre ücret alır.
2025 tarihli küresel düzenleyici inceleme, finansal içerik üreticilerinin gelir modellerini sabit ve değişken ödemeler şeklinde sınıflandırmıştır. Sabit ödemeler gönderi, video, inceleme veya belirli süreli içerik anlaşması için yapılabilir. Değişken ortaklık modellerinde ise ödeme; takipçinin özel bağlantı üzerinden hesap açması, hesabı etkinleştirmesi, para yatırması veya işlem yapması gibi koşullara bağlanabilir. İncelemeye katılan düzenleyiciler arasında en yaygın modelin yeni yatırımcı getirme karşılığında ödenen referans ücretleri olduğu bildirilmiştir.
| Muhtemel gelir kaynağı | Gelir ne zaman oluşur? | Takipçiyle olası çıkar ilişkisi |
|---|---|---|
| Piyasa işlemi | Kişinin kendi pozisyonu kârla sonuçlandığında | Takipçinin işlem yapması gerekli değildir. |
| Reklam ve görüntülenme | İçerik izlendiğinde veya reklam gösterildiğinde | Daha çarpıcı anlatı daha fazla izlenme sağlayabilir. |
| Sabit tanıtım ücreti | Belirli ürün veya hizmet tanıtıldığında | İçeriğin tarafsızlığı ticari ilişki nedeniyle etkilenebilir. |
| Tıklama başına ödeme | Takipçi bağlantıya tıkladığında | İçerik üreticisi dikkat ve merak üretmeye teşvik edilir. |
| Hesap açma veya para yatırma ücreti | Takipçi hesap açtığında ya da hesabı fonladığında | Takipçinin uzun vadeli sonucu ödeme için gerekli olmayabilir. |
| İşlem bağlantılı ortaklık | Takipçi işlem yaptığında veya belirli hacme ulaştığında | Daha fazla işlem, içerik üreticisinin gelirini artırabilir. |
| Ücretli grup, sinyal veya eğitim | Takipçi üyelik ya da ürün satın aldığında | Kârlılık anlatısı satış dönüşümünü yükseltebilir. |
| Kopyalama veya performans paylaşımı | Takipçi stratejiyi izlediğinde ya da belirlenen sonuç oluştuğunda | Riskin ve ücret hesabının açıkça anlaşılması gerekir. |
| Önceden alınmış pozisyon | Sonradan gelen talep fiyatı yükselttiğinde | Pozisyon açıklanmıyorsa ciddi çıkar çatışması doğabilir. |
Bu gelir modellerinin tamamı yasa dışı değildir. Temel mesele şeffaflıktır. İçerik üreticisi para, hediye, ayrıcalık veya başka bir fayda alıyorsa bunun görünür biçimde açıklanması; tanıttığı varlığa önceden yatırım yaptıysa veya başkalarının alımından fayda sağlayabilecekse bu ilişkinin de belirtilmesi gerektiği resmî rehberlerde açıkça ifade edilmektedir.
Çıkar çatışması gizlendiğinde “kişisel deneyim” gibi görünen içerik gerçekte satış faaliyetinin parçası olabilir. Takipçi yatırım tavsiyesi aldığını düşünürken içerik üreticisi müşteri edinme faaliyeti yürütüyor olabilir.
Ücretsiz içerik gerçekten ücretsiz mi?
Bir grubun, kanalın veya eğitimin para istememesi, ekonomik amaç taşımadığı anlamına gelmez. Ücretsiz içerik bazen doğrudan ürün değil, müşteri edinme kanalıdır.
Muhtemel süreç şu şekilde ilerleyebilir:
- Kısa ve çarpıcı kazanç içerikleriyle dikkat toplanır.
- Ücretsiz grup veya kanal üzerinden güven oluşturulur.
- Başarılı örnekler tekrar tekrar gösterilir.
- Takipçiye “özel” bilgiye yaklaştığı hissi verilir.
- Daha sonra referans bağlantısı, özel grup, ücretli sinyal, eğitim veya belirli işlem hizmeti sunulur.
- Takipçi işlem yaptıkça içerik zincirinin farklı noktalarında gelir oluşabilir.
Bu yapının bulunması tek başına aldatma kanıtı değildir. Bir eğitim işletmesinin ücretsiz içerikle müşteriye ulaşması normal ticari faaliyettir. Sorun, gelirin nereden geldiğinin gizlenmesi, başarı oranının yanlış sunulması veya takipçinin kaybıyla içerik üreticisinin geliri arasındaki kopukluğun açıklanmamasıdır.
Takipçi hiçbir üyelik ücreti ödemese bile işlem hacmi, kişisel verisi, dikkati veya yönlendirdiği yeni kullanıcılar ekonomik değere dönüşebilir. Böyle bir modelde kullanıcı ürün satın almıyor gibi görünür; fakat kendisi gelir modelinin girdisi hâline gelir.
Kazanç ekranı neyi gösterir, neyi göstermez?
Kazanç ekranı yalnız gösterildiği ölçüde gerçektir. Ekranda görülen sayı gerçekten hesaplanmış olabilir; ancak tek başına sistemin toplam performansını kanıtlamaz.
| Gösterilen unsur | Eksik kalabilecek bilgi |
|---|---|
| Tek işlemde yüksek yüzde kazanç | Kaldıraç, gerçek sermaye, risk edilen tutar ve önceki kayıplar |
| Açık pozisyondaki kâr | İşlem kapanmadan kârın gerçekleşmediği ve sonradan geri verilebileceği |
| Toplam hesap bakiyesi | Hesaba sonradan yatırılan para ve dışarıdan yapılan transferler |
| Başarılı birkaç sinyal | Aynı dönemdeki başarısız, silinmiş veya paylaşılmamış sinyaller |
| Yüksek kazanma oranı | Ortalama kazanç, ortalama kayıp ve tek büyük kaybın toplam sonucu |
| Brüt getiri | Komisyon, spread, kayma, finansman ve abonelik maliyetleri |
| Geçmiş test sonucu | Canlı işlemin gecikme, dolum ve likidite koşulları |
| Deneme hesabı sonucu | Gerçek para kullanıldığında oluşan psikoloji ve uygulama farkı |
| Takipçi başarı mesajları | Kaybeden, gruptan ayrılan veya sessiz kalan takipçilerin sonucu |
Resmî yatırımcı rehberleri, yalnız iyi getirili dönemlerin gösterilmesini, kötü dönemlerin veya zarar eden yatırımların dışarıda bırakılmasını “seçilmiş performans” olarak tanımlamaktadır. Performansın farklı piyasa koşullarını kapsayan makul bir dönem boyunca sunulmaması durumunda sonuç sorgulanmalıdır.
Yüksek kazanma oranı neden yanıltıcı olabilir?
Bir sistemin işlemlerinin %90’ını kazanması, toplamda kârlı olduğunu göstermez. Dokuz işlemde birer lira kazanıp onuncu işlemde yirmi lira kaybeden sistemin kazanma oranı %90, net sonucu ise eksi on bir liradır.
Aynı şekilde düşük kazanma oranı da tek başına başarısızlık anlamına gelmez. Kazanç ve kayıp büyüklüğü birlikte değerlendirilmelidir.
Gerçek performans için en az şu bilgiler gerekir:
- Başlangıç ve bitiş tarihi,
- başlangıç sermayesi,
- sonradan yapılan para giriş ve çıkışları,
- bütün işlemler,
- gerçekleşmiş kâr ve zarar,
- komisyon ve diğer maliyetler,
- en büyük sermaye düşüşü,
- kullanılan kaldıraç,
- sonucun gerçek, deneme veya geçmiş test hesabına ait olduğu,
- performansın bağımsız biçimde doğrulanıp doğrulanmadığı.
Bu bilgiler bulunmadan “aylık şu kadar kazanıyorum” ifadesi ölçülebilir bir performans raporu değil, doğrulanmamış bir iddiadır.
Takipçi yorumları gerçek başarı kanıtı mıdır?
Takipçi yorumları gerçek olabilir; ancak toplam sonucu temsil etmek zorunda değildir. Başarı yaşayan kişi yorum yazmaya, ekran görüntüsü göndermeye veya paylaşılmayı kabul etmeye daha istekli olabilir. Kaybeden kişi sessiz kalabilir, engellenebilir, gruptan ayrılabilir veya kaybını açıklamak istemeyebilir.
Bu durum “hayatta kalan yanlılığı”na benzer bir görünürlük sorunu oluşturur. Göz önünde kalan başarılı örnekler, başarısız olan bütün kitlenin yerine geçer. Beş kazanç mesajı gerçekten beş kişinin kazandığını gösterebilir; fakat gruptaki beş bin kişinin genel sonucunu göstermez.
Benzer biçimde bir kanalın yıllar önce yaptığı başarılı tahminlerin sürekli hatırlatılması, aynı dönemdeki yanlış tahminler arşivden siliniyorsa dengeli bir kayıt oluşturmaz.
Sosyal medya neden kesin konuşanı ödüllendirir?
Belirsizlik finansın gerçeğidir; fakat sosyal medyada belirsizlik zayıf görünür. “Fiyatın yükselme ihtimali var, ancak şu koşullarda tez geçersiz olur” cümlesi, “bu kesin yükselecek” kadar hızlı yayılmayabilir.
Böylece iletişim biçimi şu yönde değişebilir:
- Olasılık, kesinliğe dönüştürülür.
- Risk, fırsat anlatısının arkasına saklanır.
- Uzun vadeli belirsizlik, kısa vadeli hedef fiyatla kapatılır.
- Bilgi eksikliği, özgüvenli tonla telafi edilir.
- Analiz, yaşam tarzı görüntüsüyle desteklenir.
- Okuyucunun araştırma yapması yerine hemen harekete geçmesi istenir.
2025–2026 dönemindeki resmî rehberler, finansal içeriklerin gerçek, açık, dengeli ve yanıltıcı olmayan biçimde sunulması; ödüllerin yanında risklerin de görünür kılınması; hızlı zenginleşme ve aciliyet ifadelerinden kaçınılması gerektiğini özellikle vurgulamıştır. Bazı yüksek riskli ürünlerde yatırılan sermayenin tamamının kaybedilebileceği açıkça belirtilmiştir.
“Yatırım tavsiyesi değildir” cümlesi de her durumda sihirli bir hukuki koruma sağlamaz. İçeriğin niteliği gerçekten belirli bir varlığın alınması, satılması veya tutulması yönünde tavsiye oluşturuyorsa kullanılan etiket tek başına içeriğin mahiyetini değiştirmeyebilir.
Bir şey yoğun biçimde pohpohlanıyorsa zaten fiyatlanmış olabilir mi?
Yoğun tanıtım, fiyat hareketinin önemli bir bölümünün daha önce gerçekleşmiş olabileceğine dair uyarı işaretidir; ancak kesin tepe sinyali değildir.
Bir varlığın geniş kitleye ulaşma süreci çoğu zaman aşamalıdır:
- İlk bilgi veya beklenti sınırlı çevrede ortaya çıkar.
- Erken yatırımcılar pozisyon almaya başlar.
- Fiyat ve işlem hacmi yükseldikçe haber değeri oluşur.
- Haber, sosyal medya ve video içerikleri görünürlüğü artırır.
- Daha fazla bireysel yatırımcı varlığı fark eder.
- Yeni talep, önceden pozisyonlananlar için çıkış likiditesi sağlayabilir.
Hakemli bir çalışma, bireysel yatırımcıların olağan dışı hacim, yüksek getiri veya haber görünürlüğü nedeniyle dikkat çeken hisselerde net alıcı olma eğilimi gösterdiğini bildirmiştir. Çalışma ayrıca, dikkat çeken olayların özellikle ilk kez alım yapan kişileri çekebildiğini ve bazı profesyonel katılımcıların geçici talep artışını öngörerek bundan faydalanabildiğine ilişkin önceki bulguları tartışmaktadır.
Bu sonuç “haber çıktığında mutlaka sat” gibi basit bir kural üretmez. Bazı haberler gerçekten yeni ve uzun süre etkili bilgi taşır. Bazı fiyat hareketleri haberden sonra aylarca sürebilir. Bazı varlıklar ise yoğun konuşulmasına rağmen hâlâ düşük değerlenmiş olabilir.
Doğru soru “bu haber doğru mu?” ile sınırlı değildir. Şunlar da sorulmalıdır:
- Fiyat anlatı başlamadan önce ne kadar hareket etti?
- İşlem hacmi ne zaman yükseldi?
- Hikâyeyi anlatanlar ne zaman pozisyon aldı?
- Bu pozisyon açıkça bildirildi mi?
- Anlatının arkasında yeni veri mi, yoksa yalnız yeni ilgi mi var?
- İçeriğin yayıldığı anda erken yatırımcılar alıyor mu, satıyor mu?
Kalabalığa ulaşan haber yeni olabilir; paranın pozisyonu çoğu zaman yeni değildir.
Bu nedenle bir fırsat herkes tarafından konuşulmaya başladığında, bazen fırsatın kendisi değil hikâyesi satılıyor olabilir. Bu ihtimal araştırılmalı; fakat her popüler anlatı otomatik olarak manipülasyon ilan edilmemelidir.
Haber, yorum, reklam ve yönlendirme arasındaki sınır nerede?
Finansal içerik dört farklı düzeyde değerlendirilebilir:
| Düzey | Temel özellik | Başlıca sorun |
|---|---|---|
| Bağımsız bilgi veya yorum | Kaynak, varsayım, belirsizlik ve risk açıklanır. | Yorum yine de yanlış çıkabilir; yanlışlık tek başına kötü niyet göstermez. |
| Ticari tanıtım | Ücretli ilişki veya ortaklık açıkça belirtilir. | Okuyucu içeriğin reklam niteliğini hesaba katmalıdır. |
| Gizli çıkar çatışması | Ödeme, referans geliri veya önceden alınmış pozisyon açıklanmaz. | Tarafsız görüş görünümü altında ekonomik yönlendirme oluşur. |
| Yasa dışı yönlendirme veya dolandırıcılık | Yanlış bilgi, sahte kimlik, yapay fikir birliği veya fiyatı hareket ettirme amacı bulunur. | Yatırımcı zararı ve piyasa bütünlüğünün bozulması. |
Resmî yatırımcı uyarılarında, sosyal medyanın gerçekte bulunmayan bir fikir birliği veya meşruiyet görüntüsü yaratabileceği belirtilmektedir. Belgelenmiş yasa dışı yöntemler arasında yanlış bilgiyle alım çılgınlığı oluşturup önceden alınmış pozisyonu satmak, bir varlığı önerdikten sonra yükselen fiyattan kendi pozisyonunu boşaltmak ve tanıtım karşılığında alınan ödemeyi gizlemek bulunmaktadır. Bu yöntemler bütün finansal içeriklere mal edilemez; somut olaylarda kanıt gerektirir.
2025’te gerçekleştirilen uluslararası bir denetim çalışmasının sonuçlarında üç gözaltı, altı ceza süreci ve 650 sosyal medya içeriğinin kaldırılması talebi bildirilmiştir. Bu sayılar her finansal içeriğin yasa dışı olduğunu göstermez; ancak sorunun düzenleyiciler tarafından teorik değil, gerçek bir yatırımcı koruma meselesi olarak görüldüğünü ortaya koyar.
Kapalı gruplar neden daha ikna edici olabilir?
Kapalı grup, üyeye özel bilgiye ulaştığı hissini verir. Grup içindeki tekrarlanan kazanç mesajları sosyal kanıt üretir. Yöneticiye karşı çıkanların çıkarılması veya eleştirilerin silinmesi durumunda, gerçekte olduğundan daha yüksek bir fikir birliği görüntüsü oluşabilir.
Kapalı yapılarda şu psikolojik unsurlar birlikte çalışabilir:
- Gruba ait olma duygusu,
- diğer üyelerin kazandığını görme,
- özel fırsatı kaçırma korkusu,
- liderin uzmanlığına güvenme,
- ilk küçük kazançtan sonra daha fazla para yatırma,
- zarar edildiğinde sistemi değil kendini suçlama,
- kayıbı telafi etmek için yeni sinyale daha büyük miktarla girme.
Bu unsurların bulunması grubun kötü niyetli olduğunu kanıtlamaz. Gerçek eğitim ve araştırma topluluklarında da güçlü aidiyet bulunabilir. Ayrım; eleştiriye izin verilip verilmediği, kayıpların da açıkça gösterilip gösterilmediği, gelir ilişkisinin açıklanıp açıklanmadığı ve kullanıcıya acil işlem baskısı yapılıp yapılmadığıdır.
“Kazandırıyoruz” iddiası nasıl doğrulanabilir?
Bir iddia ancak tekrarlanabilir ve eksiksiz kayıtla doğrulanabilir. Ekran görüntüsü yerine aşağıdaki soruların cevaplanması gerekir:
- Sonuçlar kaç aylık veya kaç yıllık dönemi kapsıyor?
- Bütün sinyaller yayımlandığı anda zaman damgasıyla kayıt altına alındı mı?
- Kaybeden sinyaller silinmeden arşivde duruyor mu?
- Giriş ve çıkış fiyatları işlem gerçekleşmeden önce mi, sonra mı açıklandı?
- Komisyon, spread, kayma ve finansman maliyetleri düşüldü mü?
- Sonuç gerçek hesapta mı, deneme hesabında mı, geçmiş testte mi oluştu?
- Kullanılan sermaye ve kaldıraç açıklandı mı?
- En büyük sermaye düşüşü nedir?
- Dışarıdan hesaba yatırılan para toplam sonuçtan ayrıldı mı?
- Sonuç bağımsız ve değiştirilemez bir kayıt üzerinden doğrulanabiliyor mu?
- İçerik üreticisi takipçinin hesabından, para yatırmasından veya işleminden gelir elde ediyor mu?
- Öneri yayımlanmadan önce içerik üreticisinin aynı varlıkta pozisyonu var mıydı?
Bu soruların cevaplanmaması otomatik olarak dolandırıcılık kanıtı değildir. Ancak “kanıtlanmış başarı” iddiasının henüz kanıtlanmadığını gösterir.
Gerçekten kazanan biri neden konuşabilir?
Bu bölümün amacı, kazançtan söz eden herkesi suçlamak değildir. Gerçekten kazanan bir kişi çeşitli nedenlerle konuşabilir:
- Bilgi paylaşmayı önemseyebilir.
- Finansal eğitimi meslek hâline getirmiş olabilir.
- Uzun vadeli yatırım yaklaşımı kalabalıklaşmayla bozulmayabilir.
- Araştırmasını kamuoyu denetimine açmak isteyebilir.
- İşlemden bağımsız bir medya veya eğitim işletmesi kurmuş olabilir.
- Kendi hatalarını ve kayıplarını da şeffaf biçimde paylaşabilir.
Dürüstlük göstergesi sessizlik değildir. Dürüstlük; kayıt bütünlüğü, çıkar açıklaması, risk dili, yanılma ihtimalinin kabulü ve kayıpların da görünür olmasıdır.
İçerik üreticisinin para kazanması da başlı başına sorun değildir. Sorun, para kazanma yönteminin saklanması ve takipçinin tavsiye aldığını düşünürken gerçekte satış hunisinin içine alınmasıdır.
Herkes kazandığını söylüyorsa kaybeden kim?
Cevap piyasa türüne göre değişir.
Türev işlemlerde bir tarafın işlem kazancı genel olarak karşı taraftaki kayıpla bağlantılıdır. İşlem maliyetleri eklendiğinde katılımcıların toplamından komisyon, spread, finansman ve diğer ücretler altyapıya aktarılır.
Spot varlıklarda herkes aynı anda kâğıt üzerinde kârda görünebilir. Fakat bütün yatırımcıların aynı anda pozisyonlarını son görülen fiyattan satabilmesi mümkün değildir. Fiyat, son marjinal işlemi gösterir; bütün yatırımcılara aynı fiyattan çıkış garantisi vermez.
Sosyal medya ekonomisinde içerik üreticisi, takipçinin sonucundan bağımsız biçimde reklam, üyelik, referans veya işlem hacmi geliri elde edebilir. Takipçi kaybederken içerik üreticisi ve işlem altyapısı kazanabilir.
Tanıtım dalgasında erken pozisyonlananlar, geç gelen talebi çıkış için kullanabilir. Bu her popüler harekette gerçekleşmez; ancak gizli pozisyon ve tanıtımın birleştiği belgelenmiş yasa dışı örneklerde mekanizma budur.
Dolayısıyla ekranda görünen kazanç hikâyelerinin karşısında dört görünmeyen grup bulunabilir:
- Paylaşmadığı için görünmeyen kaybedenler,
- henüz kapanmamış açık zararı bulunanlar,
- önce kazanıp daha sonra kazancını geri verenler,
- işlemde değil; komisyon, üyelik ve referans maliyetlerinde yavaşça aşınanlar.
Bu bölümün ana gerçeği nedir?
Bu bölümün ana gerçeği, sosyal medyada hiçbir güvenilir finansal içerik bulunmadığı değildir.
Ana gerçek şudur:
Bir finansal anlatıyı değerlendirirken yalnız anlatının doğru olup olmadığına değil, anlatıyı üreten kişinin siz harekete geçtiğinizde nasıl para kazandığına da bakmak gerekir.
Bir kişi piyasadan kazanıyor olabilir.
Bir kişi içerikten kazanıyor olabilir.
Bir kişi insanları piyasaya yönlendirerek kazanıyor olabilir.
Bir kişi bunların birkaçını aynı anda yapıyor olabilir.
Bu gelirlerin bulunması tek başına suç veya aldatma değildir. Ancak gelir kaynağı açıklanmadığında okuyucu, bağımsız analiz ile ticari yönlendirme arasındaki farkı göremez.
Bu bölüm neyi kanıtlamıyor?
Bu bölüm:
- Sosyal medyadaki bütün finansal içerik üreticilerinin dürüst olmadığını,
- para kazandığını söyleyen herkesin yalan söylediğini,
- her ücretli eğitimin veya grubun değersiz olduğunu,
- her popüler yatırımın manipüle edildiğini,
- her haberin fiyatlandıktan sonra yayımlandığını,
- kâr ekranlarının tamamının sahte olduğunu,
- finansal piyasada sürdürülebilir biçimde kazanan hiç kimse bulunmadığını
iddia etmemektedir.
Kanıtlanan daha sınırlı fakat daha güçlü sonuç şudur: Sosyal medya finans içeriklerinde seçilmiş performans, gizli ücret ilişkisi, referans teşviki, dikkat ekonomisi ve önceden alınmış pozisyon gibi unsurlar ciddi çıkar çatışmaları doğurabilir. Bu nedenle içerik, kişisel güven veya takipçi sayısıyla değil; kayıt, şeffaflık ve teşvik yapısıyla değerlendirilmelidir.
Bir sonraki bölümde ne var?
Sosyal medya vitrini insanı piyasaya getirir. Fakat içeride onu bekleyen asıl mekanizma yalnız fiyat hareketi değildir.
Bir sonraki bölümde şu soruya geçilecektir:
İnsan kendi parasından daha büyük bir pozisyon açtığında, yalnız kazancını mı büyütür; yoksa bekleme hakkını da sisteme mi teslim eder?
Çalışmanın Yöntemi ve Bulguları
İnceleme nasıl hazırlandı?
Bu bölüm, çok kaynaklı bir belge ve literatür sentezidir. Tek bir veri seti üzerinde yeni istatistiksel analiz yapılmamıştır. İncelemede aşağıdaki kaynak grupları kullanılmıştır:
- Finansal içerik üreticilerinin sabit ve değişken gelir modellerini inceleyen 2025 tarihli küresel düzenleyici rapor,
- ücret, çıkar ilişkisi, risk açıklaması ve tavsiye sınırlarını ele alan 2025–2026 tarihli resmî rehberler,
- sosyal medyanın gençlerin finansal kararlarındaki rolünü inceleyen 2026 tarihli anket,
- seçilmiş performans ve yanıltıcı getiri sunumlarını açıklayan resmî yatırımcı rehberi,
- yatırımcı dikkati ile alım davranışı arasındaki ilişkiyi inceleyen hakemli çalışma,
- sosyal medya kaynaklı sahte fikir birliği, gizli tanıtım ve piyasa yönlendirmesi mekanizmalarını açıklayan yatırımcı uyarıları,
- 2025–2026 dönemindeki uluslararası denetim ve içerik kaldırma verileri.
Ana bulgular nelerdir?
| Bulgu | Kanıt düzeyi |
|---|---|
| Finansal içerik üreticileri hesap açma, para yatırma veya işlem yapma gibi takipçi eylemlerinden değişken gelir elde edebilir. | Çok ülkeli düzenleyici incelemeyle güçlü biçimde belgelenmiştir. |
| Ücret veya önceden alınmış pozisyon açıklanmadığında çıkar çatışması oluşabilir. | Resmî tanıtım ve yatırım tavsiyesi rehberlerinde açıkça belirtilmiştir. |
| Yalnız başarılı işlemlerin gösterilmesi toplam performansı yanıltıcı biçimde temsil edebilir. | Resmî performans rehberinde “seçilmiş performans” olarak tanımlanmıştır. |
| Bireysel yatırımcılar dikkat çeken varlıklarda alıcı olma eğilimi gösterebilir. | Hakemli işlem verisi araştırmasıyla desteklenmiştir. |
| Sosyal medya gerçekte bulunmayan fikir birliği veya meşruiyet görüntüsü oluşturabilir. | Resmî yatırımcı uyarılarında belgelenmiştir. |
| Genç yatırımcıların önemli bölümü sosyal medya ve içerik üreticilerinden finansal bilgi almaktadır. | Belirli bir ülke ve yaş grubundaki 2026 araştırmasıyla gösterilmiştir; küresel genelleme yapılamaz. |
| Konuşan herkes kaybeder, sessiz olan herkes kazanır. | Kanıtlanmamıştır; “para sessizliği sever” bir doğrulama ilkesi değil, eleştirel sorgulama metaforudur. |
| Yoğun biçimde konuşulan her varlık tamamen fiyatlanmıştır. | Kanıtlanmamıştır; görünürlük talep yaratabilir fakat fiyatın tamamlandığını tek başına göstermez. |
Çalışmanın güçlü yönleri nelerdir?
İnceleme, finansal içerik sorununu yalnız “sahte uzman” anlatısına indirgememektedir. Gelir modeli, dikkat ekonomisi, seçilmiş performans, sosyal kanıt, yatırımcı davranışı ve piyasa yönlendirmesi aynı çerçevede ele alınmıştır. Yasal eğitim, şeffaf ticari tanıtım, gizli çıkar çatışması ve yasa dışı manipülasyon açıkça birbirinden ayrılmıştır.
Çalışmanın sınırlılıkları nelerdir?
- Sosyal medya içerik üreticilerinin tamamını temsil eden küresel gelir verisi bulunmamaktadır.
- Farklı ülkelerin yatırım tavsiyesi ve reklam mevzuatı aynı değildir.
- Gençlik anketindeki yüzdeler belirli bir ülke ve örneklem için geçerlidir.
- Bir hesabın gerçek performansı kamuya açık içerik üzerinden kesin olarak belirlenemez.
- Yoğun tanıtım ile sonraki fiyat düşüşü arasındaki ilişki her olayda nedensel değildir.
- Bir kişinin ücret alması, içeriğinin otomatik olarak yanlış olduğu anlamına gelmez.
- Gerçek performans için hesap hareketleri ve değiştirilemez işlem kayıtları gerekir.
Kaynak ve Yöntem Notu
Kaynak türü: Hakemli araştırma, resmî düzenleyici rapor, yatırımcı rehberi, piyasa davranışı anketi ve uygulama verilerinin özgün sentezi.
Yayın durumu: Bu bölüm yeni deneysel veri üreten hakemli bir araştırma değildir. Kullanılan dikkat çalışması hakemli akademik makaledir; diğer ana kaynaklar resmî rapor ve yatırımcı bilgilendirme belgeleridir.
Akademik çalışma DOI bilgisi: 10.1093/rfs/hhm079.
Kaynak kapsamı:
- Finansal içerik üreticilerinin sabit ücret, tıklama, hesap açma, para yatırma ve işlem bağlantılı ortaklık modelleri.
- Ücret, hediye, ayrıcalık ve önceden alınmış pozisyonların açıkça bildirilmesine ilişkin rehber.
- Yüksek riskli ürünler, hızlı zenginleşme vaatleri ve yatırım tavsiyesi sınırları.
- Seçilmiş geçmiş performans ve yalnız başarılı yatırımların gösterilmesi riski.
- Dikkat çeken hisselerde bireysel yatırımcı alım davranışı.
- Sosyal medyada sahte fikir birliği, gizli tanıtım ve piyasa yönlendirmesi yöntemleri.
- Gençlerin sosyal medya, içerik üreticileri ve yapay zekâ kaynaklarına güveni.
- Uluslararası yasa dışı finansal tanıtım denetimi ve içerik kaldırma verileri.
Etik ve hukuki sınır: Metinde hiçbir kişi, kurum, şirket, banka, fon, borsa, kanal veya sosyal medya hesabı hedef gösterilmemiştir. “Gizli çıkar çatışması”, “piyasa yönlendirmesi” ve “dolandırıcılık” ifadeleri yalnız genel ve resmî olarak belgelenmiş mekanizmaları açıklamaktadır. Belirli bir kişi veya içerik hakkında bu sonuçların kurulabilmesi için somut ödeme kayıtları, işlem zamanları, pozisyonlar, iletişimler ve yetkili inceleme gerekir.
Telif yaklaşımı: Kaynaklardan uzun doğrudan alıntı yapılmamış; bulgular Türkçe, özgün ve bağlamlı biçimde yeniden açıklanmıştır.
Ticari sınır: Bu makale dizisi ücretsizdir. Yatırım planı, üyelik, sinyal, bot, paket, eğitim ürünü veya danışmanlık satmamaktadır. İçerik yatırım tavsiyesi veya kazanç vaadi değildir.
Çalışmanın söylediği: Finansal içeriğin doğruluğu kadar, içeriği üreten kişinin gelir modeli, çıkar ilişkisi ve performans sunumunun bütünlüğü de değerlendirilmelidir.
Çalışmanın söylemediği: Sosyal medyada finans hakkında konuşan herkesin yanıltıcı olduğunu veya popüler hâle gelen her yatırımın manipüle edildiğini söylememektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir