

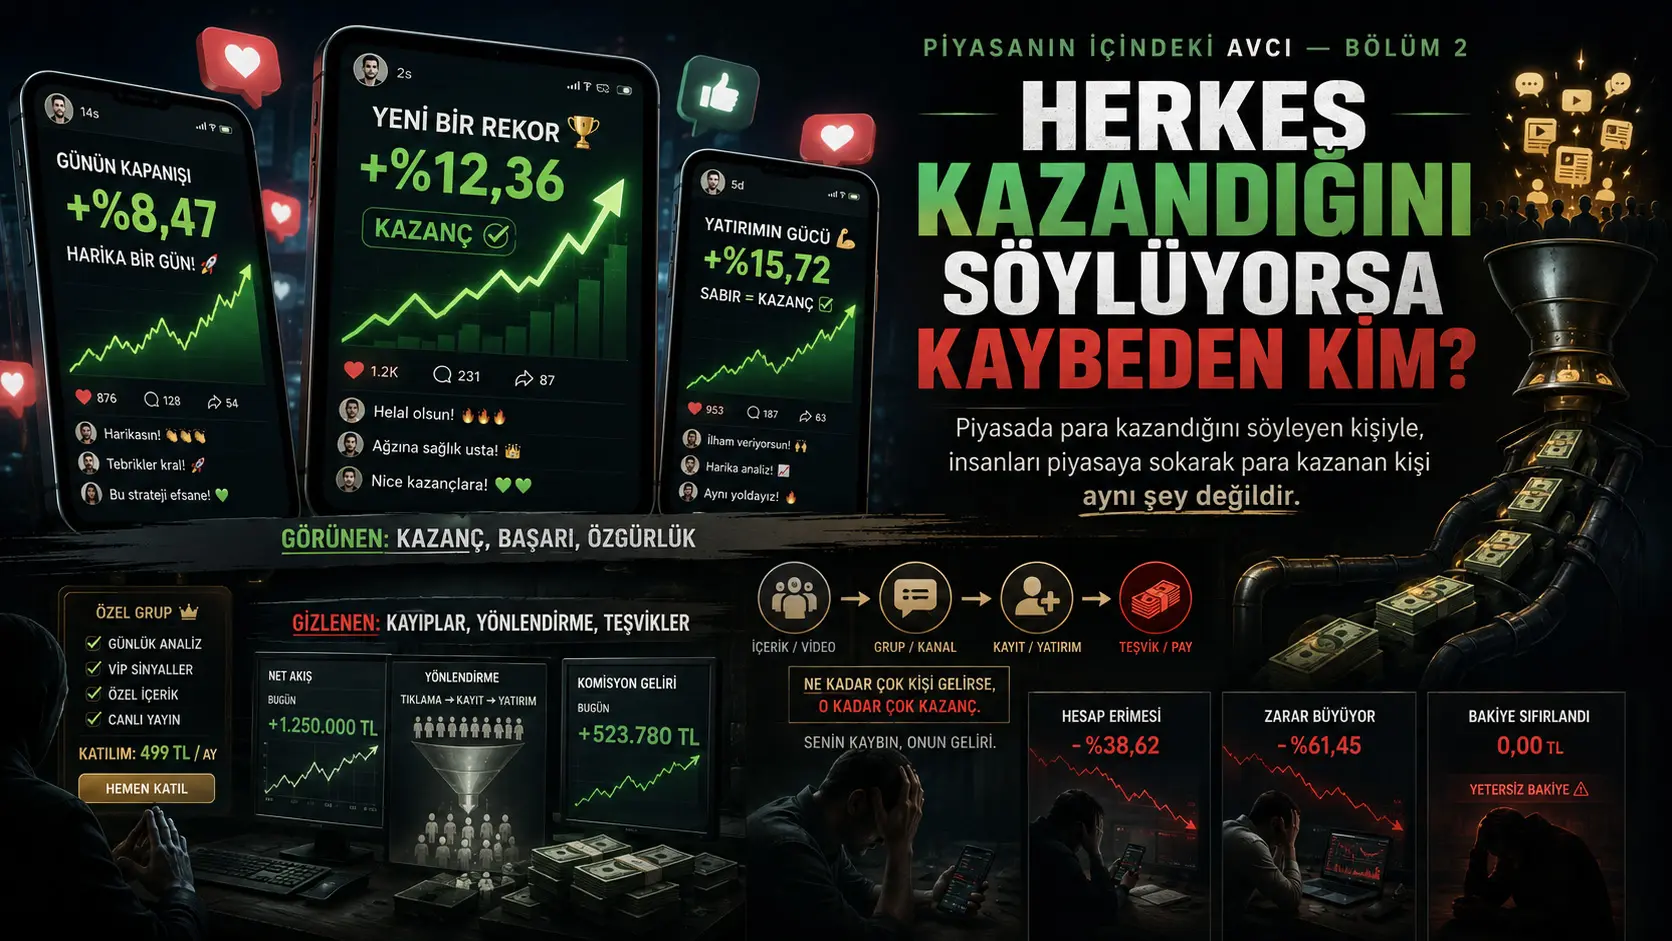
Ushbu bo‘lim ijtimoiy tarmoq akkauntlari, video kanallari, yopiq xabar almashish guruhlari va moliyaviy yangiliklar orqali tarqaladigan “ko‘p pul topyapman”, “daromad keltiryapman” va “bu imkoniyatni qo‘ldan boy bermang” kabi hikoyalar ortidagi iqtisodiy rag‘batlarni tahlil qiladi. Rasmiy hisobotlar ayrim moliyaviy kontent yaratuvchilari faqat qat’iy reklama haqi bilan emas, balki kuzatuvchining havolani bosishi, hisob ochishi, pul kiritishi yoki savdo qilishi evaziga o‘zgaruvchan to‘lov olishi mumkinligini ko‘rsatadi. Bunday modelda kontent yaratuvchisining daromadi kuzatuvchining foyda olishiga emas, balki harakatga o‘tishiga bog‘liq bo‘lishi mumkin. Shu sababli bozorda pul topayotganini aytadigan odam bilan odamlarni bozorga olib kirib pul topadigan odam bir xil emas.
Daromad skrinshotlari o‘z-o‘zicha barqaror muvaffaqiyatning isboti emas. Rasmiy investor ogohlantirishlarida faqat foydali davrlar yoki muvaffaqiyatli bitimlarni ko‘rsatib, yomon davrlarni chetda qoldirish “tanlab ko‘rsatilgan natija” sifatida ta’riflanadi. Bitta skrinshot boshlang‘ich kapitalni, pul kirimlarini, ochiq zararlarni, komissiyalarni, moliyalashtirish xarajatlarini, yutqazilgan bitimlarni yoki natija haqiqiy hisobda olingan-olinmaganini ko‘rsatmasligi mumkin. Ushbu bo‘lim har bir moliyaviy kontent yaratuvchisi chalg‘itadi, deb da’vo qilmaydi; u halol ta’lim, tadqiqot va tajriba almashishni kuzatuvchini savdo hajmiga aylantiradigan tijoriy modellardan ajratadi.
Ijtimoiy tarmoqlar faqat axborot tashimaydi; ular e’tibor ham ishlab chiqaradi. Taqrizdan o‘tgan bir tadqiqot individual investorlarning yangiliklar, noodatiy narx harakati yoki yuqori savdo hajmi tufayli e’tibor tortgan aksiyalarda xaridor bo‘lish moyilligi ortishini ko‘rsatgan. Bu topilma ommabop bo‘lgan har bir aktiv manipulyatsiya qilinganini isbotlamaydi. Biroq ko‘rinishning o‘zi talab yaratishi mumkinligini va aktiv haqida juda ko‘p gapirilishi iqtisodiy oqibat tug‘dirishi mumkinligini ko‘rsatadi.
Turkiya nuqtayi nazaridan ahamiyati: Ijtimoiy tarmoqlar orqali tarqaladigan moliyaviy kontent xorijiy bozorlarga va yuqori xavfli mahsulotlarga bir necha daqiqada kirish imkonini berishi mumkin. Foydalanuvchi qarshisidagi kontent ta’limmi, reklamami, pullik hamkorlikmi, referal faoliyatmi, shaxsiy fikrmi yoki investitsiya tavsiyasi xususiyatidagi yo‘naltirishmi — buni har doim ham ajrata olmasligi mumkin. Ushbu bo‘lim muayyan akkaunt yoki guruh qonunga xilof ish qilganini da’vo qilmaydi. O‘quvchi uchun asosiy ogohlantirish tavsiyaning to‘g‘riligidan oldin tavsiya beruvchining daromad manbai va manfaatlar aloqasini tushunishdir.
Bozorda pul topayotganini aytadigan odam bilan odamlarni bozorga olib kirib pul topadigan odam bir xil emas.
Ekranda hamma yutayotgan bo‘lsa, zarar nega ko‘rinmaydi?
Ijtimoiy tarmoq ekranida bozor deyarli doimo foyda berayotgandek ko‘rinadi. Kimdir bir aktiv ko‘tarilishini oldindan bilganini aytadi. Boshqa birov bir necha soatda olgan yuqori daromadini ulashadi. Yana bir kanal kuzatuvchilarining foyda haqidagi xabarlarini ketma-ket e’lon qiladi. Qizil bitimlar, buzilgan hisoblar, qaytarib bo‘lmaydigan foydalar va oylar davomida yig‘ilgan xarajatlar esa xuddi shunday ko‘rinishga ega bo‘lmaydi.
Buning birinchi sababi oddiy: foyda ulashishga arziydigan muvaffaqiyat hikoyasidir; zarar esa ko‘pchilik uchun uyat, afsus yoki sukut sababidir. Ikkinchi sabab tizimliroq: ijtimoiy tarmoq tizimlari diqqatni tortadigan, umid uyg‘otadigan, g‘azablantiradigan yoki hayratga soladigan kontentni ko‘proq o‘zaro ta’sir olgani uchun oldinga chiqarishi mumkin. 2026-yilda e’lon qilingan yoshlar tadqiqoti qatnashchilarning %63’i moliyaviy ma’lumot uchun ijtimoiy tarmoqlardan foydalanishini, %52’si moliyaviy kontent yaratuvchilariga hech bo‘lmasa ma’lum darajada ishonishini va kriptoga ega yoshlarning %29’i ijtimoiy tarmoq yoki kontent yaratuvchi materiallariga qarab savdo qilganini bildirgan. Bu ko‘rsatkichlar muayyan mamlakat va yosh guruhi uchun amal qiladi; ularni butun jamiyatlarga to‘g‘ridan-to‘g‘ri umumlashtirib bo‘lmaydi.
Xuddi shu tadqiqotning eng muhim xulosalaridan biri shuki, ijtimoiy tarmoq kontenti ko‘pincha to‘g‘rilikdan oldin bosilish va ko‘rilish maqsadida shakllanishi mumkin. Bu holat har bir mashhur kontent noto‘g‘ri degani emas. Ammo eng ishonchli axborot bilan eng ko‘p ko‘rinadigan axborot bir xil narsa emasligini ko‘rsatadi.
Natijada foydalanuvchi haqiqiy bozorning hammasini emas, ko‘rinish filtri orqali o‘tgan muvaffaqiyat vitrinasini ko‘radi. Vitrinadagi bitimlar haqiqatan ham bajarilgan bo‘lishi mumkin. Muammo — vitrina do‘konning butun inventari deb o‘ylanishida.
“Pul sukunatni yaxshi ko‘radi” nimani anglatadi?
Pul sukunatni yaxshi ko‘radi degan ibora ilmiy qonun emas. Haqiqatan daromad qiladiganlarning hammasi jim turadi yoki gapirganlarning hammasi zarar ko‘radi degani emas. Ta’lim berish, tadqiqot ulashish, kasbiy obro‘ yaratish va tajriba yetkazish qonuniy faoliyatlardir.
Bu ibora ko‘proq savol berish vositasidir:
Agar bir odam haqiqatan kuchli, barqaror va sig‘imi cheklangan ustunlikka ega bo‘lsa, nega bu ustunlikni imkon qadar ko‘p odamga e’lon qilishni xohlaydi?
Ba’zi strategiyalar juda ko‘p odam bir vaqtda qo‘llaganda buzilishi mumkin. Bir xil darajada buyurtmalar paydo bo‘ladi, kirish xarajati oshadi, imkoniyat tezroq narxlanadi yoki qarshi tomonning xatti-harakatini oldindan bilish osonlashadi. Ammo uzoq muddatli va yuqori sig‘imli ayrim yondashuvlar ulashilganda yo‘qolmasligi mumkin. Shu sababli faqat gapirayotgani odam yolg‘on gapiryapti, degani emas.
Shubhani oshiradigan narsa gapirishning o‘zi emas, balki gapirish shaklidir:
- Doimiy foyda ko‘rsatilib, zararli davrlar yashirilsa,
- natija mustaqil ravishda tekshirib bo‘lmasa,
- “hozir kir”, “so‘nggi imkoniyat” yoki “o‘tkazib yuborgan pushaymon bo‘ladi” kabi bosim qilinsa,
- kuzatuvchining savdo qilishi kontent yaratuvchisiga to‘lov keltirsa,
- xavflar mayda yozuvda, daromadlar esa katta raqamlarda ko‘rsatilsa,
- odamning o‘zi oldindan pozitsiya olgan-olmagani ochiqlanmasa,
- asosiy mahsulot moliyaviy aktivdan ko‘ra pullik guruh, signal yoki a’zolik bo‘lib qolgan bo‘lsa
daromadning haqiqiy manbai alohida tekshirilishi kerak.
Pul sukunatni yaxshi ko‘radi. Shovqin ko‘paygan sari daromad manbasini savol ostiga olish kerak.
Kontent yaratuvchisi aslida qayerdan pul topishi mumkin?
Moliyaviy kontent yaratishning yagona daromad modeli yo‘q. Ayrim kontent yaratuvchilari faqat reklama ko‘rilishidan daromad oladi. Ba’zilari ta’lim yoki tahlil xizmati taklif qiladi. Ba’zilari vositachi tashkilotlar bilan qat’iy haq evaziga reklama shartnomasi tuzadi. Ba’zilari esa kuzatuvchining qilgan harakatiga qarab haq oladi.
2025-yildagi global tartibga soluvchi tahlil moliyaviy kontent yaratuvchilarining daromad modellarini qat’iy va o‘zgaruvchan to‘lovlar sifatida tasniflagan. Qat’iy to‘lovlar post, video, sharh yoki ma’lum muddatli kontent kelishuvi uchun to‘lanishi mumkin. O‘zgaruvchan hamkorlik modellarida esa to‘lov kuzatuvchining maxsus havola orqali hisob ochishi, hisobni faollashtirishi, pul kiritishi yoki savdo qilishi kabi shartlarga bog‘lanishi mumkin. Tahlilda qatnashgan tartibga soluvchilar orasida eng keng tarqalgan model yangi investor olib kelish evaziga to‘lanadigan referal haqlari ekani bildirilgan.
| Ehtimoliy daromad manbai | Daromad qachon yuzaga keladi? | Kuzatuvchi bilan ehtimoliy manfaat aloqasi |
|---|---|---|
| Bozor savdosi | Shaxsning o‘z pozitsiyasi foyda bilan yakunlanganda | Kuzatuvchining savdo qilishi shart emas. |
| Reklama va ko‘rilishlar | Kontent ko‘rilganda yoki reklama namoyish etilganda | Yanada keskin hikoya ko‘proq ko‘rilish keltirishi mumkin. |
| Qat’iy reklama haqi | Muayyan mahsulot yoki xizmat targ‘ib qilinganda | Kontentning xolisligi tijoriy aloqa sabab ta’sirlanishi mumkin. |
| Bosish uchun to‘lov | Kuzatuvchi havolani bosganda | Kontent yaratuvchisi e’tibor va qiziqish uyg‘otishga rag‘batlantiriladi. |
| Hisob ochish yoki pul kiritish haqi | Kuzatuvchi hisob ochganda yoki hisobni moliyalashtirganda | Kuzatuvchining uzoq muddatli natijasi to‘lov uchun shart bo‘lmasligi mumkin. |
| Savdoga bog‘langan hamkorlik | Kuzatuvchi savdo qilganda yoki ma’lum hajmga yetganda | Ko‘proq savdo kontent yaratuvchisining daromadini oshirishi mumkin. |
| Pullik guruh, signal yoki ta’lim | Kuzatuvchi a’zolik yoki mahsulot sotib olganda | Foydalilik haqidagi hikoya savdo konversiyasini oshirishi mumkin. |
| Nusxalash yoki natijani bo‘lishish | Kuzatuvchi strategiyani kuzatganda yoki belgilangan natija yuzaga kelganda | Xavf va haq hisob-kitobi aniq tushunilishi kerak. |
| Oldindan olingan pozitsiya | Keyin kelgan talab narxni ko‘targanda | Pozitsiya ochiqlanmasa jiddiy manfaatlar to‘qnashuvi yuzaga kelishi mumkin. |
Bu daromad modellarining hammasi noqonuniy emas. Asosiy masala shaffoflikdir. Rasmiy qo‘llanmalarda kontent yaratuvchi pul, sovg‘a, imtiyoz yoki boshqa manfaat olayotgan bo‘lsa, buni ko‘rinadigan tarzda oshkor qilishi; reklama qilayotgan aktivga oldindan sarmoya kiritgan bo‘lsa yoki boshqalarning xarididan foyda ko‘rishi mumkin bo‘lsa, bu aloqani ham ko‘rsatishi kerakligi aniq aytiladi.
Manfaatlar to‘qnashuvi yashirilganda “shaxsiy tajriba”dek ko‘ringan kontent aslida savdo faoliyatining bir qismi bo‘lishi mumkin. Kuzatuvchi investitsiya tavsiyasi olayapman, deb o‘ylagan paytda kontent yaratuvchi mijoz jalb qilish bilan shug‘ullanayotgan bo‘lishi mumkin.
Bepul kontent haqiqatan bepulmi?
Guruh, kanal yoki ta’limning pul so‘ramasligi uning iqtisodiy maqsadi yo‘q degani emas. Bepul kontent ba’zan to‘g‘ridan-to‘g‘ri mahsulot emas, mijoz jalb qilish kanalidir.
Ehtimoliy jarayon quyidagicha kechishi mumkin:
- Qisqa va keskin foyda kontenti bilan e’tibor yig‘iladi.
- Bepul guruh yoki kanal orqali ishonch yaratiladi.
- Muvaffaqiyatli misollar qayta-qayta ko‘rsatiladi.
- Kuzatuvchiga “maxsus” ma’lumotga yaqinlashayotgani hissi beriladi.
- Keyin referal havola, yopiq guruh, pullik signal, ta’lim yoki muayyan savdo xizmati taklif qilinadi.
- Kuzatuvchi savdo qilgan sari kontent zanjirining turli nuqtalarida daromad yuzaga kelishi mumkin.
Bunday tuzilmaning mavjudligi o‘z-o‘zicha aldov isboti emas. Ta’lim biznesining bepul kontent orqali mijozga yetib borishi odatiy tijoriy faoliyatdir. Muammo daromad qayerdan kelishi yashirilganda, muvaffaqiyat darajasi noto‘g‘ri ko‘rsatilganda yoki kuzatuvchi zarari bilan kontent yaratuvchisi daromadi o‘rtasidagi uzilish tushuntirilmaganda paydo bo‘ladi.
Kuzatuvchi hech qanday a’zolik haqi to‘lamasa ham, uning savdo hajmi, shaxsiy ma’lumoti, e’tibori yoki yo‘naltirgan yangi foydalanuvchilari iqtisodiy qiymatga aylanishi mumkin. Bunday modelda foydalanuvchi mahsulot sotib olmayotgandek ko‘rinadi; ammo o‘zi daromad modelining kirish resursiga aylanadi.
Foyda skrinshoti nimani ko‘rsatadi, nimani ko‘rsatmaydi?
Foyda skrinshoti faqat ko‘rsatilgan qismi doirasida haqiqiydir. Ekrandagi raqam haqiqatan hisoblangan bo‘lishi mumkin; ammo u o‘z-o‘zicha tizimning umumiy natijasini isbotlamaydi.
| Ko‘rsatilgan unsur | Yetishmasligi mumkin bo‘lgan ma’lumot |
|---|---|
| Bitta bitimdagi yuqori foizli foyda | Kredit yelkasi, haqiqiy kapital, xavfga qo‘yilgan summa va oldingi zararlar |
| Ochiq pozitsiyadagi foyda | Bitim yopilmaguncha foyda amalga oshmaganligi va keyin qaytarib berilishi mumkinligi |
| Hisobning umumiy balansi | Hisobga keyinchalik kiritilgan pul va tashqaridan o‘tkazilgan mablag‘lar |
| Bir necha muvaffaqiyatli signal | Xuddi shu davrdagi muvaffaqiyatsiz, o‘chirilgan yoki ulashilmagan signallar |
| Yuqori yutish koeffitsiyenti | O‘rtacha foyda, o‘rtacha zarar va bitta katta zararning umumiy natijaga ta’siri |
| Brutto daromad | Komissiya, spred, sirpanish, moliyalashtirish va obuna xarajatlari |
| Backtest natijasi | Jonli savdodagi kechikish, bajarilish va likvidlik sharoitlari |
| Demo hisob natijasi | Haqiqiy pul ishlatilganda yuzaga keladigan psixologiya va ijro farqi |
| Kuzatuvchi muvaffaqiyat xabarlari | Yutqazgan, guruhdan chiqqan yoki jim qolgan kuzatuvchilarning natijasi |
Rasmiy investor qo‘llanmalari faqat yaxshi daromadli davrlarni ko‘rsatish, yomon davrlarni yoki zararli investitsiyalarni chetda qoldirishni “tanlab ko‘rsatilgan natija” deb ta’riflaydi. Natija turli bozor sharoitlarini qamrab oladigan oqilona davr uchun ko‘rsatilmasa, uni savol ostiga olish kerak.
Yuqori yutish foizi nega chalg‘itishi mumkin?
Tizim bitimlarining %90’ini yutishi uning umumiy hisobda foydali ekanini ko‘rsatmaydi. To‘qqiz bitimda bittadan lira topib, o‘ninchi bitimda yigirma lira yo‘qotadigan tizimning yutish darajasi %90, sof natijasi esa minus o‘n bir liradir.
Xuddi shuningdek, past yutish darajasi ham o‘z-o‘zicha muvaffaqiyatsizlik degani emas. Foyda va zarar miqdorlari birgalikda baholanishi kerak.
Haqiqiy natijani baholash uchun hech bo‘lmaganda quyidagi ma’lumotlar kerak:
- Boshlanish va tugash sanasi,
- boshlang‘ich kapital,
- keyinchalik kiritilgan va chiqarilgan mablag‘lar,
- barcha bitimlar,
- amalga oshirilgan foyda va zarar,
- komissiya va boshqa xarajatlar,
- eng katta kapital pasayishi,
- ishlatilgan kredit yelkasi,
- natija haqiqiy, demo yoki backtest hisobiga tegishli ekani,
- natija mustaqil ravishda tekshirilgan-tekshirilmagani.
Bu ma’lumotlarsiz “oyiga shuncha topaman” degan ibora o‘lchanadigan natija hisoboti emas, tekshirilmagan da’vodir.
Kuzatuvchi izohlari haqiqiy muvaffaqiyat isbotimi?
Kuzatuvchi izohlari haqiqiy bo‘lishi mumkin; ammo ular umumiy natijani ifodalashi shart emas. Muvaffaqiyatga erishgan odam izoh yozishga, skrinshot yuborishga yoki ulashilishiga rozilik berishga ko‘proq moyil bo‘lishi mumkin. Yutqazgan odam jim qolishi, bloklanishi, guruhdan chiqishi yoki zararini tushuntirishni istamasligi mumkin.
Bu holat “omon qolganlar tarafkashligi”ga o‘xshash ko‘rinish muammosini yaratadi. Ko‘zga tashlanib qolgan muvaffaqiyatli misollar muvaffaqiyatsiz bo‘lgan butun auditoriyaning o‘rnini egallab qoladi. Beshta foyda xabari haqiqatan besh odam foyda qilganini ko‘rsatishi mumkin; ammo guruhdagi besh ming kishining umumiy natijasini ko‘rsatmaydi.
Xuddi shuningdek, kanalning yillar oldingi muvaffaqiyatli prognozlari doimo eslatilib, o‘sha davrdagi xato prognozlar arxivdan o‘chirib tashlansa, muvozanatli qayd hosil bo‘lmaydi.
Ijtimoiy tarmoq nega qat’iy gapirganlarni mukofotlaydi?
Noaniqlik moliyaning haqiqatidir; ammo ijtimoiy tarmoqda noaniqlik kuchsiz ko‘rinadi. “Narx ko‘tarilishi mumkin, ammo mana bu shartlarda tezis bekor bo‘ladi” jumlasi “bu aniq ko‘tariladi” degan gap kabi tez tarqalmasligi mumkin.
Natijada muloqot usuli quyidagi tomonga o‘zgarishi mumkin:
- Ehtimollik aniqlikka aylantiriladi.
- Xavf imkoniyat hikoyasi ortiga yashiriladi.
- Uzoq muddatli noaniqlik qisqa muddatli maqsadli narx bilan berkitiladi.
- Axborot yetishmasligi o‘ziga ishongan ohang bilan qoplanadi.
- Tahlil turmush tarzi tasvirlari bilan mustahkamlanadi.
- O‘quvchidan tadqiqot qilish o‘rniga darhol harakat qilish talab etiladi.
2025–2026 davridagi rasmiy qo‘llanmalarda moliyaviy kontent haqiqiy, aniq, muvozanatli va chalg‘itmaydigan tarzda taqdim etilishi; mukofotlar bilan birga xavflar ham ko‘rinadigan qilinishi; tez boyish va shoshilinchlik iboralaridan qochish kerakligi alohida ta’kidlangan. Ayrim yuqori xavfli mahsulotlarda kiritilgan kapitalning hammasini yo‘qotish mumkinligi ochiq aytilgan.
“Bu investitsiya tavsiyasi emas” degan jumla ham har holatda sehrli huquqiy himoya bermaydi. Agar kontentning mazmuni haqiqatan muayyan aktivni sotib olish, sotish yoki ushlab turishga tavsiya shaklini olsa, ishlatilgan yorliqning o‘zi kontentning mohiyatini o‘zgartirmasligi mumkin.
Bir narsa juda ko‘p maqtalayotgan bo‘lsa, u allaqachon narxlangan bo‘lishi mumkinmi?
Kuchli targ‘ibot narx harakatining muhim qismi avvalroq sodir bo‘lgan bo‘lishi mumkinligiga ogohlantiruvchi belgi; ammo u aniq cho‘qqi signali emas.
Aktivning keng auditoriyaga yetib borish jarayoni ko‘pincha bosqichma-bosqich kechadi:
- Dastlabki ma’lumot yoki kutish cheklangan doirada paydo bo‘ladi.
- Erta investorlar pozitsiya ola boshlaydi.
- Narx va savdo hajmi oshgani sari yangilik qiymati paydo bo‘ladi.
- Yangiliklar, ijtimoiy tarmoqlar va video kontent ko‘rinishni oshiradi.
- Ko‘proq individual investor aktivni payqaydi.
- Yangi talab oldindan pozitsiya olganlar uchun chiqish likvidligini ta’minlashi mumkin.
Taqrizdan o‘tgan bir tadqiqot individual investorlar noodatiy hajm, yuqori daromad yoki yangiliklarda ko‘rinish tufayli e’tibor tortgan aksiyalarda sof xaridor bo‘lish moyilligini ko‘rsatganini bildirgan. Tadqiqot shuningdek e’tibor tortadigan hodisalar ayniqsa birinchi marta xarid qilayotgan odamlarni jalb qilishi va ayrim professional ishtirokchilar vaqtinchalik talab oshishini oldindan ko‘rib undan foydalanishi mumkinligi haqidagi oldingi topilmalarni muhokama qiladi.
Bu natija “yangilik chiqqanda albatta sot” kabi oddiy qoida bermaydi. Ayrim yangiliklar haqiqatan yangi va uzoq muddat ta’sir qiladigan axborot olib keladi. Ayrim narx harakatlari yangilikdan keyin oylar davom etishi mumkin. Ayrim aktivlar esa juda ko‘p muhokama qilinishiga qaramay hali ham past baholangan bo‘lishi mumkin.
To‘g‘ri savol faqat “bu yangilik to‘g‘rimi?” bilan cheklanmaydi. Quyidagilar ham so‘ralishi kerak:
- Hikoya boshlanishidan oldin narx qancha harakat qilgan?
- Savdo hajmi qachon oshgan?
- Hikoyani aytayotganlar qachon pozitsiya olgan?
- Bu pozitsiya ochiq aytilganmi?
- Hikoya ortida yangi ma’lumot bormi yoki faqat yangi qiziqishmi?
- Kontent tarqalgan paytda erta investorlar sotib olyaptimi yoki sotyaptimi?
Ommaga yetib kelgan yangilik yangi bo‘lishi mumkin; pulning pozitsiyasi esa ko‘pincha yangi emas.
Shu sababli bir imkoniyat haqida hamma gapira boshlaganda ba’zan imkoniyatning o‘zi emas, uning hikoyasi sotilayotgan bo‘lishi mumkin. Bu ehtimol tekshirilishi kerak; ammo har bir mashhur hikoyani avtomatik ravishda manipulyatsiya deb e’lon qilmaslik kerak.
Yangilik, sharh, reklama va yo‘naltirish o‘rtasidagi chegara qayerda?
Moliyaviy kontentni to‘rt xil darajada baholash mumkin:
| Daraja | Asosiy xususiyat | Asosiy muammo |
|---|---|---|
| Mustaqil axborot yoki sharh | Manba, taxmin, noaniqlik va xavf tushuntiriladi. | Sharh baribir xato chiqishi mumkin; xato o‘z-o‘zicha yomon niyatni ko‘rsatmaydi. |
| Tijoriy reklama | Pullik aloqa yoki hamkorlik ochiq ko‘rsatiladi. | O‘quvchi kontentning reklama xususiyatini hisobga olishi kerak. |
| Yashirin manfaatlar to‘qnashuvi | To‘lov, referal daromad yoki oldindan olingan pozitsiya oshkor qilinmaydi. | Xolis fikr ko‘rinishi ostida iqtisodiy yo‘naltirish paydo bo‘ladi. |
| Noqonuniy yo‘naltirish yoki firibgarlik | Yolg‘on axborot, soxta shaxs, sun’iy konsensus yoki narxni harakatlantirish maqsadi mavjud bo‘ladi. | Investor zarari va bozor yaxlitligining buzilishi. |
Rasmiy investor ogohlantirishlarida ijtimoiy tarmoqlar aslida mavjud bo‘lmagan konsensus yoki qonuniylik taassurotini yaratishi mumkinligi aytiladi. Hujjatlashtirilgan noqonuniy usullar orasida yolg‘on ma’lumot bilan xarid vahimasini yaratib, oldindan olingan pozitsiyani sotish; aktivni tavsiya qilgandan keyin ko‘tarilgan narxda o‘z pozitsiyasini yopish va targ‘ibot evaziga olingan to‘lovni yashirish bor. Bu usullarni barcha moliyaviy kontentga taalluqli deb bo‘lmaydi; aniq holatlarda dalil talab etiladi.
2025-yilda o‘tkazilgan xalqaro nazorat ishining natijalarida uchta qo‘lga olish, oltita jazo jarayoni va 650 ta ijtimoiy tarmoq kontentini olib tashlash talabi bildirilgan. Bu raqamlar har bir moliyaviy kontent noqonuniy ekanini ko‘rsatmaydi; ammo muammo tartibga soluvchilar tomonidan nazariy emas, real investor himoyasi masalasi sifatida ko‘rilayotganini ko‘rsatadi.
Yopiq guruhlar nega ko‘proq ishontirishi mumkin?
Yopiq guruh a’zoga maxsus ma’lumotga kirish imkoniga ega degan hissini beradi. Guruh ichida takrorlanadigan foyda xabarlari ijtimoiy dalil yaratadi. Administratorga qarshi chiqqanlar chiqarib yuborilsa yoki tanqidlar o‘chirib tashlansa, aslidan yuqoriroq konsensus ko‘rinishi paydo bo‘lishi mumkin.
Yopiq tuzilmalarda quyidagi psixologik unsurlar birga ishlashi mumkin:
- Guruhga tegishlilik hissi,
- boshqa a’zolarning foyda qilayotganini ko‘rish,
- maxsus imkoniyatni qo‘ldan boy berish qo‘rquvi,
- yetakchining ekspertligiga ishonish,
- dastlabki kichik foydadan keyin ko‘proq pul kiritish,
- zarar bo‘lganda tizimni emas, o‘zini ayblash,
- zararni qoplash uchun yangi signalga kattaroq summa bilan kirish.
Bu unsurlarning mavjudligi guruh yomon niyatli ekanini isbotlamaydi. Haqiqiy ta’lim va tadqiqot jamoalarida ham kuchli tegishlilik hissi bo‘lishi mumkin. Farq — tanqidga ruxsat beriladimi, zararlar ham ochiq ko‘rsatiladimi, daromad aloqasi oshkor qilinadimi va foydalanuvchiga shoshilinch savdo bosimi qilinadimi.
“Biz daromad keltiryapmiz” degan da’voni qanday tekshirish mumkin?
Da’vo faqat takrorlanuvchi va to‘liq qayd bilan tekshirilishi mumkin. Skrinshot o‘rniga quyidagi savollarga javob kerak:
- Natijalar necha oylik yoki necha yillik davrni qamrab oladi?
- Barcha signallar e’lon qilingan paytdayoq vaqt tamg‘asi bilan qayd qilinganmi?
- Yutqazgan signallar o‘chirilmay arxivda qolganmi?
- Kirish va chiqish narxlari bitim bajarilishidan oldinmi yoki keyinmi aytilgan?
- Komissiya, spred, sirpanish va moliyalashtirish xarajatlari chegirilganmi?
- Natija haqiqiy hisobda, demo hisobda yoki backtestda olinganmi?
- Ishlatilgan kapital va kredit yelkasi ochiqlanganmi?
- Eng katta kapital pasayishi qancha?
- Tashqaridan hisobga kiritilgan pul umumiy natijadan ajratilganmi?
- Natijani mustaqil va o‘zgartirib bo‘lmaydigan qayd orqali tekshirish mumkinmi?
- Kontent yaratuvchisi kuzatuvchining hisob ochishi, pul kiritishi yoki savdosidan daromad oladimi?
- Tavsiya e’lon qilinishidan oldin kontent yaratuvchisining shu aktivda pozitsiyasi bo‘lganmi?
Bu savollarga javob yo‘qligi avtomatik ravishda firibgarlik isboti emas. Ammo “isbotlangan muvaffaqiyat” da’vosi hali isbotlanmaganini ko‘rsatadi.
Haqiqatan yutayotgan odam nega gapirishi mumkin?
Ushbu bo‘limning maqsadi daromad haqida gapirganlarning hammasini ayblash emas. Haqiqatan yutayotgan odam turli sabablarga ko‘ra gapirishi mumkin:
- Bilim ulashishni muhim deb bilishi mumkin.
- Moliyaviy ta’limni kasbga aylantirgan bo‘lishi mumkin.
- Uzoq muddatli investitsiya yondashuvi ommalashish bilan buzilmasligi mumkin.
- Tadqiqotini jamoatchilik tekshiruviga ochmoqchi bo‘lishi mumkin.
- Savdodan mustaqil media yoki ta’lim biznesi qurgan bo‘lishi mumkin.
- O‘z xatolari va zararlarini ham shaffof tarzda ulashishi mumkin.
Halollik belgisi sukunat emas. Halollik — qaydlarning yaxlitligi, manfaatlarni oshkor qilish, xavf tili, xato qilish ehtimolini tan olish va zararlarning ham ko‘rinib turishidir.
Kontent yaratuvchisining pul topishi ham o‘z-o‘zicha muammo emas. Muammo pul topish usuli yashirilganda va kuzatuvchi tavsiya olayapman, deb o‘ylagan holda aslida savdo voronkasi ichiga olinayotganida paydo bo‘ladi.
Hamma yutayotganini aytsa, yutqazayotgan kim?
Javob bozor turiga qarab o‘zgaradi.
Derivativ bitimlarda bir tomonning savdo foydasi odatda qarshi tomonning zarari bilan bog‘liq. Savdo xarajatlari qo‘shilganda ishtirokchilar jamidan komissiya, spred, moliyalashtirish va boshqa to‘lovlar infratuzilmaga o‘tadi.
Spot aktivlarda hamma bir vaqtning o‘zida qog‘ozdagi foydada ko‘rinishi mumkin. Ammo barcha investorlarning pozitsiyasini bir vaqtning o‘zida oxirgi ko‘rsatilgan narxda sotishi mumkin emas. Narx oxirgi marjinal bitimni ko‘rsatadi; u barcha investorlarga shu narxda chiqish kafolatini bermaydi.
Ijtimoiy tarmoq iqtisodiyotida kontent yaratuvchi kuzatuvchi natijasidan qat’i nazar reklama, a’zolik, referal yoki savdo hajmidan daromad olishi mumkin. Kuzatuvchi zarar ko‘rayotganda kontent yaratuvchi va savdo infratuzilmasi daromad qilishi mumkin.
Targ‘ibot to‘lqinida oldindan pozitsiya olganlar keyin kelgan talabdan chiqish uchun foydalanishi mumkin. Bu har bir mashhur harakatda sodir bo‘lmaydi; ammo yashirin pozitsiya va targ‘ibot birlashgan hujjatlashtirilgan noqonuniy misollarda mexanizm shunday.
Shunday qilib, ekranda ko‘ringan foyda hikoyalari qarshisida to‘rtta ko‘rinmaydigan guruh bo‘lishi mumkin:
- Ulashmagani uchun ko‘rinmaydigan yutqazganlar,
- hali yopilmagan ochiq zarari borlar,
- avval yutib, keyin foydasini qaytarib berganlar,
- savdoda emas, balki komissiya, a’zolik va referal xarajatlarida asta-sekin yemirilayotganlar.
Ushbu bo‘limning asosiy haqiqatı nima?
Ushbu bo‘limning asosiy haqiqatı ijtimoiy tarmoqlarda umuman ishonchli moliyaviy kontent yo‘q degani emas.
Asosiy haqiqat shuki:
Moliyaviy hikoyani baholaganda faqat hikoyaning to‘g‘ri yoki noto‘g‘riligiga emas, balki siz harakat qilganingizda uni yaratuvchi odam qanday qilib pul topishiga ham qarash kerak.
Bir odam bozordan pul topishi mumkin.
Bir odam kontentdan pul topishi mumkin.
Bir odam odamlarni bozorga yo‘naltirib pul topishi mumkin.
Bir odam bularning bir nechtasini bir vaqtda qilishi mumkin.
Bu daromadlarning mavjudligi o‘z-o‘zicha jinoyat yoki aldov emas. Ammo daromad manbai oshkor qilinmasa, o‘quvchi mustaqil tahlil bilan tijoriy yo‘naltirish o‘rtasidagi farqni ko‘ra olmaydi.
Ushbu bo‘lim nimani isbotlamaydi?
Ushbu bo‘lim:
- Ijtimoiy tarmoqlardagi barcha moliyaviy kontent yaratuvchilari halol emasligini,
- pul topayotganini aytgan har kim yolg‘on gapirayotganini,
- har bir pullik ta’lim yoki guruh foydasiz ekanini,
- har bir mashhur investitsiya manipulyatsiya qilinganini,
- har bir yangilik narxlangandan keyin tarqalishini,
- foyda skrinshotlarining hammasi soxta ekanini,
- moliyaviy bozorda barqaror ravishda pul topadigan hech kim yo‘qligini
da’vo qilmaydi.
Isbotlangan, yanada cheklangan, ammo kuchliroq xulosa shuki: ijtimoiy tarmoqdagi moliyaviy kontentda tanlab ko‘rsatilgan natija, yashirin to‘lov aloqasi, referal rag‘bati, e’tibor iqtisodiyoti va oldindan olingan pozitsiya kabi unsurlar jiddiy manfaatlar to‘qnashuvini tug‘dirishi mumkin. Shu sababli kontent shaxsiy ishonch yoki kuzatuvchi soni bilan emas, qaydlar, shaffoflik va rag‘bat tuzilmasi bilan baholanishi kerak.
Keyingi bo‘limda nima bor?
Ijtimoiy tarmoq vitrinası odamni bozorga olib keladi. Ammo ichkarida uni kutayotgan asosiy mexanizm faqat narx harakati emas.
Keyingi bo‘limda quyidagi savolga o‘tiladi:
Odam o‘z pulidan kattaroq pozitsiya ochganda faqat foydasini kattalashtiradimi yoki kutish huquqini ham tizimga topshiradimi?
Tadqiqot usuli va topilmalar
Tahlil qanday tayyorlandi?
Ushbu bo‘lim ko‘p manbali hujjat va adabiyot sintezidir. Bitta ma’lumotlar to‘plami ustida yangi statistik tahlil o‘tkazilmagan. Tahlilda quyidagi manba guruhlaridan foydalanilgan:
- Moliyaviy kontent yaratuvchilarining qat’iy va o‘zgaruvchan daromad modellarini tahlil qilgan 2025-yilgi global tartibga soluvchi hisobot,
- haq, manfaatlar aloqasi, xavfni oshkor qilish va tavsiya chegaralarini ko‘rib chiqqan 2025–2026-yillardagi rasmiy qo‘llanmalar,
- ijtimoiy tarmoqlarning yoshlarning moliyaviy qarorlaridagi rolini tahlil qilgan 2026-yilgi so‘rov,
- tanlab ko‘rsatilgan natija va chalg‘ituvchi daromad taqdimotlarini tushuntiradigan rasmiy investor qo‘llanmasi,
- investor e’tibori bilan xarid xatti-harakati o‘rtasidagi munosabatni o‘rgangan taqrizdan o‘tgan tadqiqot,
- ijtimoiy tarmoqdan kelib chiqadigan soxta konsensus, yashirin targ‘ibot va bozorni yo‘naltirish mexanizmlarini tushuntiradigan investor ogohlantirishlari,
- 2025–2026 davridagi xalqaro nazorat va kontentni olib tashlash ma’lumotlari.
Asosiy topilmalar nimalar?
| Topilma | Dalil darajasi |
|---|---|
| Moliyaviy kontent yaratuvchilari hisob ochish, pul kiritish yoki savdo qilish kabi kuzatuvchi harakatlaridan o‘zgaruvchan daromad olishi mumkin. | Ko‘p mamlakatli tartibga soluvchi tahlil bilan kuchli hujjatlashtirilgan. |
| To‘lov yoki oldindan olingan pozitsiya oshkor qilinmasa, manfaatlar to‘qnashuvi yuzaga kelishi mumkin. | Rasmiy reklama va investitsiya tavsiyasi qo‘llanmalarida aniq ko‘rsatilgan. |
| Faqat muvaffaqiyatli bitimlarni ko‘rsatish umumiy natijani chalg‘ituvchi tarzda ifodalashi mumkin. | Rasmiy natija qo‘llanmasida “tanlab ko‘rsatilgan natija” sifatida ta’riflangan. |
| Individual investorlar e’tibor tortgan aktivlarda xaridor bo‘lish moyilligini ko‘rsatishi mumkin. | Taqrizdan o‘tgan savdo ma’lumotlari tadqiqoti bilan qo‘llab-quvvatlangan. |
| Ijtimoiy tarmoqlar aslida mavjud bo‘lmagan konsensus yoki qonuniylik ko‘rinishini yaratishi mumkin. | Rasmiy investor ogohlantirishlarida hujjatlashtirilgan. |
| Yosh investorlarning muhim qismi ijtimoiy tarmoq va kontent yaratuvchilardan moliyaviy ma’lumot oladi. | Muayyan mamlakat va yosh guruhidagi 2026-yilgi tadqiqot bilan ko‘rsatilgan; global umumlashtirish mumkin emas. |
| Gapirganlarning hammasi yutqazadi, jim bo‘lganlarning hammasi yutadi. | Isbotlanmagan; “pul sukunatni yaxshi ko‘radi” tekshirish prinsipi emas, tanqidiy savol berish metaforasidir. |
| Juda ko‘p gapirilgan har bir aktiv to‘liq narxlangan. | Isbotlanmagan; ko‘rinish talab yaratishi mumkin, ammo narxlanish tugaganini o‘z-o‘zicha ko‘rsatmaydi. |
Tadqiqotning kuchli tomonlari nimalar?
Tahlil moliyaviy kontent muammosini faqat “soxta ekspert” hikoyasiga qisqartirmaydi. Daromad modeli, e’tibor iqtisodiyoti, tanlab ko‘rsatilgan natija, ijtimoiy dalil, investor xatti-harakati va bozorni yo‘naltirish bir xil doirada ko‘rib chiqilgan. Qonuniy ta’lim, shaffof tijoriy reklama, yashirin manfaatlar to‘qnashuvi va noqonuniy manipulyatsiya aniq ravishda bir-biridan ajratilgan.
Tadqiqotning cheklovlari nimalar?
- Ijtimoiy tarmoq kontent yaratuvchilarining barchasini ifodalovchi global daromad ma’lumotlari mavjud emas.
- Turli mamlakatlarning investitsiya tavsiyasi va reklama qonunchiligi bir xil emas.
- Yoshlar so‘rovidagi foizlar muayyan mamlakat va namunaga taalluqlidir.
- Akkauntning haqiqiy natijasini ommaga ochiq kontent orqali aniq aniqlab bo‘lmaydi.
- Kuchli targ‘ibot bilan keyingi narx pasayishi o‘rtasidagi munosabat har bir hodisada sababiy emas.
- Odamning haq olishi uning kontenti avtomatik ravishda noto‘g‘ri ekanini anglatmaydi.
- Haqiqiy natija uchun hisob harakatlari va o‘zgartirib bo‘lmaydigan savdo qaydlari kerak.
Manba va usul haqida izoh
Manba turi: Taqrizdan o‘tgan tadqiqot, rasmiy tartibga soluvchi hisobot, investor qo‘llanmasi, bozor xatti-harakati so‘rovi va ijro ma’lumotlarining original sintezi.
Nashr holati: Ushbu bo‘lim yangi eksperimental ma’lumot ishlab chiqargan taqrizli tadqiqot emas. Foydalanilgan e’tibor tadqiqoti taqrizdan o‘tgan akademik maqola; boshqa asosiy manbalar rasmiy hisobot va investorlarni xabardor qilish hujjatlaridir.
Akademik tadqiqot DOI ma’lumoti: 10.1093/rfs/hhm079.
Manba qamrovi:
- Moliyaviy kontent yaratuvchilarining qat’iy haq, bosish, hisob ochish, pul kiritish va savdoga bog‘langan hamkorlik modellari.
- To‘lov, sovg‘a, imtiyoz va oldindan olingan pozitsiyalarni ochiq oshkor qilishga oid qo‘llanma.
- Yuqori xavfli mahsulotlar, tez boyish va’dalari va investitsiya tavsiyasi chegaralari.
- Tanlab ko‘rsatilgan tarixiy natija va faqat muvaffaqiyatli investitsiyalarni ko‘rsatish xavfi.
- E’tibor tortgan aksiyalarda individual investor xarid xatti-harakati.
- Ijtimoiy tarmoqdagi soxta konsensus, yashirin targ‘ibot va bozorni yo‘naltirish usullari.
- Yoshlarning ijtimoiy tarmoq, kontent yaratuvchilar va sun’iy intellekt manbalariga ishonchi.
- Xalqaro noqonuniy moliyaviy reklama nazorati va kontentni olib tashlash ma’lumotlari.
Etik va huquqiy chegara: Matnda hech bir shaxs, tashkilot, kompaniya, bank, fond, birja, kanal yoki ijtimoiy tarmoq akkaunti nishonga olinmagan. “Yashirin manfaatlar to‘qnashuvi”, “bozorni yo‘naltirish” va “firibgarlik” iboralari faqat umumiy va rasmiy ravishda hujjatlashtirilgan mexanizmlarni tushuntiradi. Muayyan shaxs yoki kontent haqida bunday xulosaga kelish uchun aniq to‘lov qaydlari, savdo vaqtlari, pozitsiyalar, aloqalar va vakolatli tekshiruv talab etiladi.
Mualliflik huquqi yondashuvi: Manbalardan uzun to‘g‘ridan-to‘g‘ri iqtiboslar olinmagan; topilmalar turkcha, original va kontekstli tarzda qayta tushuntirilgan.
Tijoriy chegara: Ushbu maqolalar turkumi bepul. Investitsiya rejasi, a’zolik, signal, bot, paket, ta’lim mahsuloti yoki maslahat xizmati sotmaydi. Kontent investitsiya tavsiyasi yoki daromad va’dasi emas.
Tadqiqot nima deydi: Moliyaviy kontentning to‘g‘riligi bilan birga uni yaratuvchi shaxsning daromad modeli, manfaat aloqasi va natijani taqdim etish yaxlitligi ham baholanishi kerak.
Tadqiqot nima demaydi: Ijtimoiy tarmoqlarda moliya haqida gapiradiganlarning hammasi chalg‘itadi yoki mashhur bo‘lgan har bir investitsiya manipulyatsiya qilingan, demaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan