

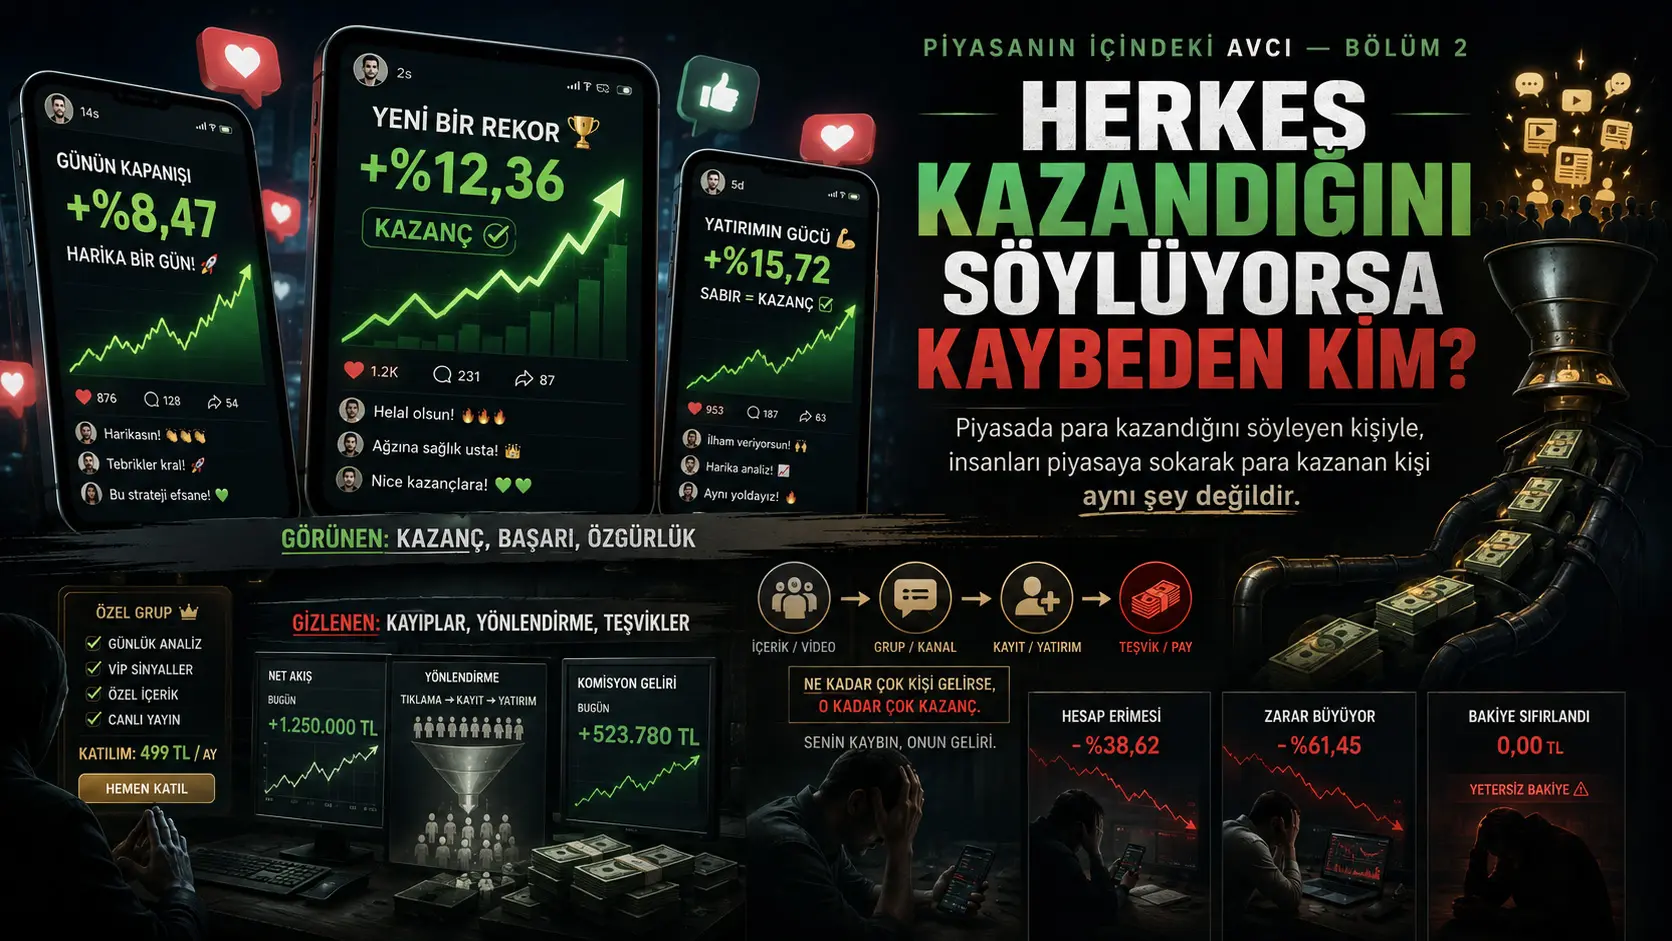
Sehemu hii inachunguza motisha za kiuchumi zilizo nyuma ya simulizi kama “ninapata pesa nyingi”, “ninawasaidia watu kupata faida” na “usiikose fursa hii” zinazosambazwa kupitia akaunti za mitandao ya kijamii, vituo vya video, vikundi vya ujumbe vilivyofungwa na habari za fedha. Ripoti rasmi zinaonyesha kwamba baadhi ya waundaji wa maudhui ya fedha wanaweza kulipwa si tu ada ya kudumu ya matangazo, bali pia malipo yanayobadilika pale mfuasi anapobofya kiungo, kufungua akaunti, kuweka fedha au kufanya muamala. Katika mfano kama huo, mapato ya mtengenezaji wa maudhui yanaweza kutegemea si faida ya mfuasi, bali hatua anayochukua. Kwa hiyo, mtu anayesema anapata pesa sokoni na mtu anayepata pesa kwa kuwaingiza watu sokoni si kitu kimoja.
Picha za skrini za faida peke yake si ushahidi wa mafanikio endelevu. Katika tahadhari rasmi kwa wawekezaji, kuonyesha vipindi vya faida au miamala iliyofanikiwa pekee na kuacha nje vipindi vibaya kunafafanuliwa kama “utendaji uliochaguliwa”. Picha moja ya skrini inaweza kutoonyesha mtaji wa kuanzia, fedha zilizoingizwa, hasara zilizo wazi, kamisheni, gharama za ufadhili, miamala iliyopoteza au kama matokeo yalipatikana katika akaunti halisi. Sehemu hii haidai kwamba kila mtengenezaji wa maudhui ya fedha anapotosha; inatofautisha elimu ya uaminifu, utafiti na kushirikiana uzoefu na miundo ya kibiashara inayobadilisha mfuasi kuwa ujazo wa biashara.
Mitandao ya kijamii haibebi taarifa pekee; pia huzalisha umakini. Utafiti uliopitiwa na wataalamu umeonyesha kwamba wawekezaji binafsi huwa na mwelekeo mkubwa zaidi wa kununua hisa zinazovutia umakini kwa sababu ya habari, mabadiliko yasiyo ya kawaida ya bei au kiwango kikubwa cha biashara. Ugunduzi huu hauthibitishi kwamba kila mali maarufu imechezewa. Hata hivyo, unaonyesha kwamba kuonekana kwenyewe kunaweza kuzalisha mahitaji na kwamba mali kuzungumziwa sana kunaweza kuwa na athari za kiuchumi.
Umuhimu wake kwa Uturuki: Maudhui ya fedha yanayosambazwa kupitia mitandao ya kijamii yanaweza kutoa ufikiaji wa masoko ya nje na bidhaa zenye hatari kubwa ndani ya dakika chache. Mtumiaji hawezi kila wakati kutofautisha kama maudhui anayoona ni elimu, tangazo, ushirikiano wa kulipwa, shughuli ya rufaa, maoni binafsi au mwongozo wenye tabia ya ushauri wa uwekezaji. Sehemu hii haidai kwamba akaunti au kikundi fulani kimefanya jambo kinyume cha sheria. Onyo kuu kwa msomaji ni kwamba kabla ya kuangalia usahihi wa ushauri, anapaswa kuelewa chanzo cha mapato cha anayetoa ushauri na uhusiano wake wa maslahi.
Mtu anayesema anapata pesa sokoni na mtu anayepata pesa kwa kuwaingiza watu sokoni si kitu kimoja.
Ikiwa kila mtu anaonekana kushinda kwenye skrini, kwa nini hasara haionekani?
Kwenye skrini za mitandao ya kijamii, soko huonekana kana kwamba karibu kila wakati linatoa faida. Mtu mmoja husema alijua mapema kwamba mali fulani ingeongezeka. Mwingine hushiriki faida kubwa aliyopata ndani ya saa chache. Kituo kingine huchapisha mfululizo ujumbe wa faida za wafuasi wake. Lakini miamala yenye alama nyekundu, akaunti zilizoharibika, faida zilizorudishwa sokoni na gharama zilizokusanyika kwa miezi hazipati mwonekano ule ule.
Sababu ya kwanza ni rahisi: faida ni hadithi ya mafanikio inayoweza kushirikishwa; hasara kwa watu wengi huwa chanzo cha aibu, majuto au ukimya. Sababu ya pili ni ya kimuundo zaidi: mifumo ya mitandao ya kijamii inaweza kusukuma mbele maudhui yanayovutia, kuamsha matumaini, kukasirisha au kushangaza kwa sababu hupata mwingiliano zaidi. Utafiti wa vijana uliochapishwa mwaka 2026 uliripoti kwamba %63 ya washiriki walitumia mitandao ya kijamii kwa taarifa za fedha, %52 waliwaamini waundaji wa maudhui ya fedha angalau kwa kiwango fulani, na %29 ya vijana waliokuwa na kripto walifanya miamala kwa kuzingatia maudhui ya mitandao ya kijamii au ya waundaji wa maudhui. Viwango hivi vinahusu nchi na kundi fulani la umri; haviwezi kujumlishwa moja kwa moja kwa jamii zote.
Moja ya matokeo muhimu zaidi ya utafiti huo ni kwamba maudhui ya mitandao ya kijamii mara nyingi yanaweza kutengenezwa kwa lengo la kubofya na kutazamwa kabla ya usahihi. Hii haimaanishi kwamba kila maudhui maarufu ni ya uongo. Lakini inaonyesha kwamba taarifa inayoaminika zaidi si lazima iwe ile inayoonekana zaidi.
Hatimaye, mtumiaji haoni soko halisi lote, bali onyesho la mafanikio lililopita kwenye kichujio cha mwonekano. Miamala iliyo kwenye onyesho inaweza kweli kuwa imefanyika. Tatizo ni kudhani kwamba onyesho hilo ndilo hesabu yote ya duka.
“Pesa hupenda ukimya” ina maana gani?
Pesa hupenda ukimya si sheria ya kisayansi. Haimaanishi kwamba kila anayepata faida kweli atakaa kimya au kwamba kila anayezungumza anapoteza. Kutoa elimu, kushiriki utafiti, kujenga sifa ya kitaaluma na kuwasilisha uzoefu ni shughuli halali.
Kauli hii ni zaidi ya chombo cha kujiuliza:
Ikiwa mtu ana faida halisi, endelevu na yenye uwezo mdogo, kwa nini angependa kuitangaza kwa watu wengi iwezekanavyo?
Baadhi ya mikakati inaweza kuharibika watu wengi wanapoitumia kwa wakati mmoja. Maagizo hujikusanya kwenye kiwango kile kile, gharama ya kuingia huongezeka, fursa huingizwa kwenye bei haraka zaidi au tabia ya upande mwingine huwa rahisi kutabirika. Lakini baadhi ya mbinu za muda mrefu na zenye uwezo mkubwa haziwezi kutoweka kwa sababu tu zimegawanywa. Kwa hiyo, ukweli kwamba mtu anazungumza pekee hauthibitishi kuwa anasema uongo.
Kinachoongeza shaka si uwepo wa mazungumzo, bali namna yanavyofanywa:
- Ikiwa faida zinaonyeshwa kila wakati huku vipindi vya hasara vikifichwa,
- ikiwa utendaji hauwezi kuthibitishwa kwa njia huru,
- ikiwa kuna shinikizo kama “ingia sasa”, “nafasi ya mwisho” au “atakayekosa atajuta”,
- ikiwa kufanya muamala kwa mfuasi kunamletea mtengenezaji wa maudhui malipo,
- ikiwa hatari zinaandikwa kwa herufi ndogo huku faida zikionyeshwa kwa namba kubwa,
- ikiwa haijaelezwa kama mtu mwenyewe alikuwa amechukua nafasi kabla,
- ikiwa bidhaa kuu imekuwa zaidi kikundi cha kulipwa, ishara au uanachama kuliko mali ya kifedha
chanzo halisi cha mapato kinapaswa kuchunguzwa kwa namna tofauti.
Pesa hupenda ukimya. Kadiri kelele zinavyoongezeka, ndivyo chanzo cha mapato kinavyopaswa kuulizwa zaidi.
Mtengenezaji wa maudhui anaweza kupata pesa wapi hasa?
Hakuna mfano mmoja tu wa mapato katika kutengeneza maudhui ya fedha. Baadhi ya waundaji hupata mapato kwa matangazo yanapotazamwa. Wengine hutoa elimu au huduma za uchambuzi. Wengine huingia mikataba ya matangazo yenye ada ya kudumu na taasisi za udalali. Wengine hulipwa kulingana na hatua anayochukua mfuasi.
Mapitio ya kimataifa ya udhibiti ya mwaka 2025 yaliainisha miundo ya mapato ya waundaji wa maudhui ya fedha kuwa malipo ya kudumu na yanayobadilika. Malipo ya kudumu yanaweza kutolewa kwa chapisho, video, tathmini au makubaliano ya maudhui ya muda fulani. Katika miundo ya ushirikiano inayobadilika, malipo yanaweza kuhusishwa na masharti kama mfuasi kufungua akaunti kupitia kiungo maalum, kuiwezesha, kuweka fedha au kufanya muamala. Miongoni mwa wadhibiti walioshiriki katika mapitio hayo, iliripotiwa kwamba mfano ulioenea zaidi ulikuwa ada za rufaa zinazolipwa kwa kuleta mwekezaji mpya.
| Chanzo kinachowezekana cha mapato | Mapato hutokea lini? | Uhusiano unaowezekana wa maslahi na mfuasi |
|---|---|---|
| Biashara ya soko | Nafasi ya mtu mwenyewe inapomalizika kwa faida | Si lazima mfuasi afanye muamala. |
| Matangazo na kutazamwa | Maudhui yanapotazamwa au tangazo linapoonyeshwa | Simulizi kali zaidi linaweza kuongeza kutazamwa. |
| Ada ya kudumu ya matangazo | Bidhaa au huduma fulani inapotangazwa | Uadilifu wa maudhui unaweza kuathiriwa na uhusiano wa kibiashara. |
| Malipo kwa kila kubofya | Mfuasi anapobofya kiungo | Mtengenezaji wa maudhui anahamasishwa kuzalisha umakini na udadisi. |
| Ada ya kufungua akaunti au kuweka fedha | Mfuasi anapofungua akaunti au kuifadhili | Matokeo ya muda mrefu ya mfuasi yanaweza yasiwe lazima kwa malipo. |
| Ushirikiano unaohusishwa na biashara | Mfuasi anapofanya muamala au kufikia ujazo fulani | Biashara zaidi zinaweza kuongeza mapato ya mtengenezaji wa maudhui. |
| Kikundi cha kulipwa, ishara au elimu | Mfuasi anaponunua uanachama au bidhaa | Simulizi ya faida inaweza kuongeza ubadilishaji wa mauzo. |
| Kunakili au kugawana utendaji | Mfuasi anapofuata mkakati au matokeo yaliyowekwa yanapotokea | Hatari na hesabu ya ada lazima zieleweke wazi. |
| Nafasi iliyochukuliwa mapema | Mahitaji yanayokuja baadaye yanapopandisha bei | Ikiwa nafasi haijaelezwa, mgongano mkubwa wa maslahi unaweza kutokea. |
Miundo yote hii ya mapato si haramu. Jambo kuu ni uwazi. Miongozo rasmi inaeleza wazi kwamba ikiwa mtengenezaji wa maudhui anapokea pesa, zawadi, upendeleo au manufaa mengine, hilo linapaswa kuwekwa wazi kwa namna inayoonekana; ikiwa alikuwa amewekeza mapema katika mali anayoitangaza au anaweza kufaidika na ununuzi wa wengine, uhusiano huo pia unapaswa kufichuliwa.
Mgongano wa maslahi unapofichwa, maudhui yanayoonekana kama “uzoefu binafsi” yanaweza kuwa sehemu ya shughuli ya mauzo. Mfuasi anaweza kudhani anapokea ushauri wa uwekezaji, wakati mtengenezaji wa maudhui anaweza kuwa anaendesha shughuli ya kupata wateja.
Maudhui ya bure kweli ni bure?
Kikundi, kituo au mafunzo kutotoza pesa hakumaanishi kwamba havina lengo la kiuchumi. Maudhui ya bure wakati mwingine si bidhaa yenyewe, bali njia ya kupata wateja.
Mchakato unaowezekana unaweza kuwa hivi:
- Umakini hukusanywa kwa maudhui mafupi na yenye kuvutia kuhusu faida.
- Uaminifu hujengwa kupitia kikundi au kituo cha bure.
- Mifano iliyofanikiwa huonyeshwa tena na tena.
- Mfuasi hupewa hisia kwamba anakaribia taarifa “maalum”.
- Baadaye hupewa kiungo cha rufaa, kikundi maalum, ishara ya kulipwa, mafunzo au huduma fulani ya biashara.
- Kadiri mfuasi anavyofanya miamala, mapato yanaweza kutokea katika sehemu mbalimbali za mnyororo wa maudhui.
Kuwepo kwa muundo huu peke yake si ushahidi wa udanganyifu. Biashara ya elimu kutumia maudhui ya bure kuwafikia wateja ni shughuli ya kawaida ya kibiashara. Tatizo hutokea pale chanzo cha mapato kinapofichwa, kiwango cha mafanikio kinapowasilishwa vibaya au kutenganishwa kwa hasara ya mfuasi na mapato ya mtengenezaji wa maudhui hakuelezwi.
Hata kama mfuasi halipi ada ya uanachama, ujazo wake wa biashara, data yake binafsi, umakini wake au watumiaji wapya anaowaelekeza vinaweza kubadilishwa kuwa thamani ya kiuchumi. Katika mfano kama huu, mtumiaji anaonekana kama hanunui bidhaa; lakini yeye mwenyewe anakuwa ingizo la mfano wa mapato.
Picha ya skrini ya faida inaonyesha nini na haiwezi kuonyesha nini?
Picha ya skrini ya faida ni halisi kwa kiwango cha kile tu kinachoonyeshwa. Namba inayoonekana inaweza kweli kuwa imehesabiwa; lakini peke yake haithibitishi utendaji wote wa mfumo.
| Kipengele kinachoonyeshwa | Taarifa inayoweza kukosekana |
|---|---|
| Faida kubwa ya asilimia katika muamala mmoja | Leverage, mtaji halisi, kiasi kilichowekwa hatarini na hasara za awali |
| Faida katika nafasi iliyo wazi | Kwamba faida haijathibitishwa mpaka muamala ufungwe na inaweza kurudishwa baadaye |
| Salio la jumla la akaunti | Fedha zilizowekwa baadaye na uhamisho kutoka nje |
| Ishara chache zilizofanikiwa | Ishara zilizoshindwa, kufutwa au kutoshirikishwa katika kipindi hicho |
| Kiwango kikubwa cha ushindi | Faida ya wastani, hasara ya wastani na athari ya hasara moja kubwa katika matokeo yote |
| Mapato ghafi | Kamisheni, spread, slippage, gharama za ufadhili na usajili |
| Matokeo ya backtest | Ucheleweshaji, utekelezaji na hali ya ukwasi katika biashara halisi |
| Matokeo ya akaunti ya majaribio | Tofauti ya saikolojia na utekelezaji wakati pesa halisi zinatumika |
| Ujumbe wa mafanikio wa wafuasi | Matokeo ya waliopoteza, walioondoka kwenye kikundi au waliokaa kimya |
Miongozo rasmi ya wawekezaji hufafanua kuonyesha vipindi vya mapato mazuri pekee na kuacha vipindi vibaya au uwekezaji uliopata hasara kama “utendaji uliochaguliwa”. Ikiwa utendaji haujaonyeshwa kwa kipindi cha maana kinachojumuisha hali mbalimbali za soko, matokeo yanapaswa kuhojiwa.
Kwa nini kiwango kikubwa cha ushindi kinaweza kupotosha?
Mfumo kushinda %90 ya miamala yake haimaanishi kwamba kwa jumla una faida. Mfumo unaopata lira moja katika miamala tisa na kupoteza lira ishirini katika muamala wa kumi una kiwango cha ushindi cha %90, lakini matokeo yake halisi ni hasi kwa lira kumi na moja.
Vivyo hivyo, kiwango cha chini cha ushindi peke yake hakimaanishi kushindwa. Ukubwa wa faida na hasara lazima utathminiwe pamoja.
Kwa utendaji halisi, angalau taarifa hizi zinahitajika:
- Tarehe ya kuanza na kumaliza,
- mtaji wa mwanzo,
- fedha zilizoingizwa na kutolewa baadaye,
- miamala yote,
- faida na hasara zilizothibitishwa,
- kamisheni na gharama nyingine,
- kushuka kubwa zaidi kwa mtaji,
- leverage iliyotumiwa,
- kama matokeo yanatoka akaunti halisi, akaunti ya majaribio au backtest,
- kama utendaji umethibitishwa kwa njia huru.
Bila taarifa hizi, kauli “ninapata kiasi hiki kila mwezi” si ripoti ya utendaji inayoweza kupimwa, bali ni dai ambalo halijathibitishwa.
Maoni ya wafuasi ni ushahidi wa mafanikio halisi?
Maoni ya wafuasi yanaweza kuwa halisi; lakini si lazima yawakilishe matokeo yote. Mtu aliyefanikiwa anaweza kuwa tayari zaidi kuandika maoni, kutuma picha ya skrini au kukubali kushirikishwa. Aliyepoteza anaweza kukaa kimya, kuzuiwa, kuondoka kwenye kikundi au kutotaka kueleza hasara yake.
Hali hii huunda tatizo la mwonekano linalofanana na “survivorship bias”. Mifano iliyofanikiwa inayobaki mbele ya macho huchukua nafasi ya hadhira yote ambayo haikufanikiwa. Ujumbe tano wa faida unaweza kweli kuonyesha kwamba watu watano walipata faida; lakini hauonyeshi matokeo ya jumla ya watu elfu tano waliomo kwenye kikundi.
Vivyo hivyo, ikiwa utabiri uliofanikiwa wa kituo wa miaka iliyopita unakumbushwa kila mara huku utabiri mbaya wa kipindi hicho ukifutwa kwenye kumbukumbu, rekodi iliyosawazishwa haipatikani.
Kwa nini mitandao ya kijamii humzawadia anayezungumza kwa uhakika?
Kutokuwa na uhakika ni hali halisi ya fedha; lakini kwenye mitandao ya kijamii kutokuwa na uhakika huonekana kama udhaifu. Sentensi “bei inaweza kupanda, lakini katika masharti haya hoja itakuwa batili” inaweza isisambae haraka kama “hii bila shaka itapanda”.
Kwa hiyo, namna ya mawasiliano inaweza kubadilika kwa njia hizi:
- Uwezekano hubadilishwa kuwa uhakika.
- Hatari hufichwa nyuma ya simulizi ya fursa.
- Kutokuwa na uhakika kwa muda mrefu hufunikwa na bei lengwa ya muda mfupi.
- Upungufu wa taarifa hufidiwa kwa sauti yenye kujiamini.
- Uchambuzi huungwa mkono na picha za mtindo wa maisha.
- Msomaji husukumwa kuchukua hatua mara moja badala ya kufanya utafiti.
Miongozo rasmi ya kipindi cha 2025–2026 imesisitiza hasa kwamba maudhui ya fedha yanapaswa kuwasilishwa kwa uhalisia, uwazi, usawa na bila kupotosha; hatari zionekane pamoja na manufaa; na kauli za utajiri wa haraka au uharaka ziepukwe. Kwa baadhi ya bidhaa zenye hatari kubwa imeelezwa wazi kwamba mtaji wote uliowekezwa unaweza kupotea.
Sentensi “hii si ushauri wa uwekezaji” pia si kinga ya kichawi ya kisheria katika kila hali. Ikiwa tabia ya maudhui kwa kweli inatoa pendekezo la kununua, kuuza au kushikilia mali fulani, lebo hiyo pekee inaweza isibadilishe asili ya maudhui.
Ikiwa kitu kinasifiwa sana, huenda tayari kimeingizwa kwenye bei?
Utangazaji mkubwa ni ishara ya tahadhari kwamba sehemu muhimu ya harakati ya bei inaweza kuwa ilishatokea; lakini si ishara ya uhakika ya kilele.
Mchakato wa mali kufikia hadhira pana mara nyingi huwa wa hatua:
- Taarifa au matarajio ya kwanza hutokea katika kundi dogo.
- Wawekezaji wa mapema huanza kuchukua nafasi.
- Bei na ujazo wa biashara vinapoongezeka, thamani ya habari hutokea.
- Habari, mitandao ya kijamii na maudhui ya video huongeza mwonekano.
- Wawekezaji binafsi zaidi huiona mali.
- Mahitaji mapya yanaweza kutoa ukwasi wa kutoka kwa waliokuwa wamechukua nafasi mapema.
Utafiti uliopitiwa na wataalamu uliripoti kwamba wawekezaji binafsi huwa na mwelekeo wa kuwa wanunuzi halisi katika hisa zinazovutia umakini kwa sababu ya ujazo usio wa kawaida, mapato makubwa au mwonekano katika habari. Utafiti huo pia unajadili matokeo ya awali kwamba matukio yanayovutia umakini yanaweza hasa kuwavuta wanunuzi wa mara ya kwanza na kwamba baadhi ya washiriki wa kitaaluma wanaweza kutabiri ongezeko la muda la mahitaji na kufaidika nalo.
Matokeo haya hayatoi sheria rahisi kama “habari ikitoka lazima uuze”. Baadhi ya habari kweli hubeba taarifa mpya yenye athari ya muda mrefu. Baadhi ya harakati za bei zinaweza kuendelea kwa miezi baada ya habari. Baadhi ya mali zinaweza bado kuwa zimepungukiwa thamani licha ya kuzungumziwa sana.
Swali sahihi halizuiliwi na “habari hii ni kweli?” Maswali yafuatayo pia yanapaswa kuulizwa:
- Bei ilisogea kiasi gani kabla simulizi haijaanza?
- Ujazo wa biashara ulianza kuongezeka lini?
- Wanaosimulia hadithi walichukua nafasi lini?
- Nafasi hiyo ilitangazwa wazi?
- Kuna data mpya nyuma ya simulizi au ni umakini mpya tu?
- Maudhui yanaposambazwa, wawekezaji wa mapema wananunua au wanauza?
Habari inayofikia umma inaweza kuwa mpya; nafasi ya pesa mara nyingi si mpya.
Kwa hiyo, fursa inapoanza kuzungumziwa na kila mtu, wakati mwingine si fursa yenyewe bali hadithi yake ndiyo inayouzwa. Uwezekano huu unapaswa kuchunguzwa; lakini kila simulizi maarufu halipaswi kutangazwa moja kwa moja kuwa udanganyifu wa soko.
Mpaka kati ya habari, maoni, tangazo na uelekezaji uko wapi?
Maudhui ya fedha yanaweza kutathminiwa katika viwango vinne tofauti:
| Kiwango | Sifa kuu | Tatizo kuu |
|---|---|---|
| Taarifa au maoni huru | Chanzo, dhana, kutokuwa na uhakika na hatari vinaelezwa. | Maoni bado yanaweza kuwa mabaya; kosa peke yake halionyeshi nia mbaya. |
| Utangazaji wa kibiashara | Uhusiano wa kulipwa au ushirikiano unaelezwa wazi. | Msomaji anapaswa kuzingatia kwamba maudhui yana tabia ya tangazo. |
| Mgongano wa maslahi uliofichwa | Malipo, mapato ya rufaa au nafasi iliyochukuliwa mapema havijaelezwa. | Uelekezaji wa kiuchumi hutokea chini ya mwonekano wa maoni yasiyoegemea upande. |
| Uelekezaji haramu au ulaghai | Kuna taarifa ya uongo, utambulisho bandia, makubaliano ya bandia au nia ya kusogeza bei. | Hasara kwa mwekezaji na kuvurugika kwa uadilifu wa soko. |
Tahadhari rasmi kwa wawekezaji zinaeleza kwamba mitandao ya kijamii inaweza kutengeneza mwonekano wa makubaliano au uhalali ambao kwa kweli haupo. Mbinu haramu zilizorekodiwa ni pamoja na kuzalisha wimbi la ununuzi kwa taarifa ya uongo na kisha kuuza nafasi iliyochukuliwa mapema, kupendekeza mali na baadaye kuondoa nafasi mwenyewe kwa bei iliyopanda, na kuficha malipo yaliyopokelewa kwa matangazo. Mbinu hizi haziwezi kuhusishwa na maudhui yote ya fedha; katika kesi mahususi ushahidi unahitajika.
Katika matokeo ya operesheni ya kimataifa ya ukaguzi iliyofanywa mwaka 2025, ziliripotiwa kukamatwa kwa watu watatu, taratibu sita za adhabu na maombi ya kuondoa maudhui 650 ya mitandao ya kijamii. Namba hizi hazionyeshi kwamba kila maudhui ya fedha ni haramu; lakini zinaonyesha kwamba wadhibiti huliona suala hili si la kinadharia, bali kama tatizo halisi la ulinzi wa wawekezaji.
Kwa nini vikundi vilivyofungwa vinaweza kushawishi zaidi?
Kikundi kilichofungwa humpa mwanachama hisia kwamba anapata taarifa maalum. Ujumbe wa faida unaorudiwa ndani ya kikundi huzalisha uthibitisho wa kijamii. Wanaopinga msimamizi wakiondolewa au ukosoaji ukifutwa, inaweza kuundwa picha ya makubaliano makubwa kuliko ilivyo kweli.
Katika miundo iliyofungwa, vipengele hivi vya kisaikolojia vinaweza kufanya kazi pamoja:
- Hisia ya kuwa sehemu ya kikundi,
- kuona wanachama wengine wakipata faida,
- hofu ya kukosa fursa maalum,
- kuamini utaalamu wa kiongozi,
- kuweka pesa zaidi baada ya faida ndogo ya kwanza,
- kujilaumu mwenyewe badala ya mfumo unapopata hasara,
- kuingia kwenye ishara mpya kwa kiasi kikubwa zaidi ili kufidia hasara.
Kuwepo kwa vipengele hivi hakuthibitishi kwamba kikundi kina nia mbaya. Jumuiya halisi za elimu na utafiti pia zinaweza kuwa na hisia kubwa ya uanachama. Tofauti iko katika kama ukosoaji unaruhusiwa, kama hasara zinaonyeshwa wazi pia, kama uhusiano wa mapato unaelezwa na kama mtumiaji anasukumwa kufanya muamala kwa haraka.
Dai la “tunawapatia faida” linawezaje kuthibitishwa?
Dai linaweza kuthibitishwa tu kwa rekodi kamili na inayoweza kurudiwa. Badala ya picha ya skrini, maswali haya yanahitaji kujibiwa:
- Matokeo yanahusu kipindi cha miezi mingapi au miaka mingapi?
- Ishara zote zilirekodiwa kwa muhuri wa muda wakati zilipotangazwa?
- Ishara zilizopoteza bado ziko kwenye kumbukumbu bila kufutwa?
- Bei za kuingia na kutoka zilitangazwa kabla ya muamala kutekelezwa au baada?
- Kamisheni, spread, slippage na gharama za ufadhili zilikatwa?
- Matokeo yalitokea kwenye akaunti halisi, akaunti ya majaribio au backtest?
- Mtaji na leverage iliyotumiwa vimewekwa wazi?
- Kushuka kubwa zaidi kwa mtaji ni kiasi gani?
- Fedha zilizowekwa kutoka nje zimetenganishwa na matokeo ya jumla?
- Matokeo yanaweza kuthibitishwa kwa rekodi huru na isiyoweza kubadilishwa?
- Mtengenezaji wa maudhui anapata mapato kutokana na akaunti, uwekaji fedha au miamala ya mfuasi?
- Kabla ya pendekezo kutangazwa, mtengenezaji wa maudhui alikuwa na nafasi katika mali hiyo?
Kukosekana kwa majibu ya maswali haya si ushahidi wa moja kwa moja wa ulaghai. Lakini kunaonyesha kwamba dai la “mafanikio yaliyothibitishwa” bado halijathibitishwa.
Kwa nini mtu anayeshinda kweli anaweza kuzungumza?
Lengo la sehemu hii si kumshutumu kila anayezungumza kuhusu faida. Mtu anayepata faida kweli anaweza kuzungumza kwa sababu mbalimbali:
- Anaweza kuona kushiriki maarifa kuwa muhimu.
- Anaweza kuwa amefanya elimu ya fedha kuwa taaluma.
- Mbinu yake ya uwekezaji wa muda mrefu inaweza isiharibike kwa kuwa na watu wengi.
- Anaweza kutaka utafiti wake uchunguzwe hadharani.
- Anaweza kuwa ameunda biashara ya vyombo vya habari au elimu iliyo huru na biashara.
- Anaweza pia kushiriki kwa uwazi makosa na hasara zake.
Ishara ya uaminifu si ukimya. Uaminifu ni ukamilifu wa rekodi, kufichua maslahi, lugha ya hatari, kukubali uwezekano wa kukosea na kufanya hasara zionekane pia.
Mtengenezaji wa maudhui kupata pesa pia si tatizo lenyewe. Tatizo ni pale njia ya kupata pesa inapofichwa na mfuasi anaamini anapokea ushauri wakati kwa kweli anaingizwa kwenye njia ya mauzo.
Ikiwa kila mtu anasema anashinda, ni nani anayepoteza?
Jibu hubadilika kulingana na aina ya soko.
Katika miamala ya derivatives faida ya biashara ya upande mmoja kwa ujumla ina uhusiano na hasara ya upande mwingine. Gharama za muamala zikiongezwa, kamisheni, spread, ufadhili na ada nyingine huhamishwa kutoka kwa jumla ya washiriki kwenda kwenye miundombinu.
Katika mali za spot kila mtu anaweza kuonekana kuwa na faida kwenye karatasi kwa wakati mmoja. Lakini haiwezekani wawekezaji wote kuuza nafasi zao kwa wakati mmoja kwa bei ya mwisho iliyoonyeshwa. Bei inaonyesha muamala wa mwisho wa pembezoni; haitoi dhamana kwamba kila mwekezaji anaweza kutoka kwa bei hiyo hiyo.
Katika uchumi wa mitandao ya kijamii mtengenezaji wa maudhui anaweza kupata mapato ya matangazo, uanachama, rufaa au ujazo wa biashara bila kujali matokeo ya mfuasi. Mfuasi anaweza kupoteza huku mtengenezaji wa maudhui na miundombinu ya biashara wakipata mapato.
Katika wimbi la matangazo waliokuwa wamechukua nafasi mapema wanaweza kutumia mahitaji yanayokuja baadaye kama ukwasi wa kutoka. Hii haitokei katika kila harakati maarufu; lakini katika mifano haramu iliyorekodiwa ambapo nafasi iliyofichwa na matangazo vinaunganishwa, huu ndio utaratibu.
Kwa hiyo, mbele ya hadithi za faida zinazoonekana kwenye skrini, yanaweza kuwepo makundi manne yasiyoonekana:
- Waliopoteza lakini hawaonekani kwa sababu hawajashiriki,
- wenye hasara wazi ambazo bado hazijafungwa,
- waliowahi kupata faida na baadaye kuirudisha sokoni,
- wale wanaopungua polepole si kwenye biashara yenyewe bali kwa kamisheni, uanachama na gharama za rufaa.
Ukweli mkuu wa sehemu hii ni upi?
Ukweli mkuu wa sehemu hii si kwamba hakuna maudhui yoyote ya fedha yanayoaminika kwenye mitandao ya kijamii.
Ukweli mkuu ni huu:
Unapotathmini simulizi ya kifedha, hupaswi kuangalia tu kama simulizi ni sahihi, bali pia jinsi mtu aliyeitengeneza anavyopata pesa unapochukua hatua.
Mtu anaweza kupata pesa sokoni.
Mtu anaweza kupata pesa kutokana na maudhui.
Mtu anaweza kupata pesa kwa kuwaelekeza watu sokoni.
Mtu anaweza kufanya kadhaa ya haya kwa wakati mmoja.
Kuwepo kwa mapato haya peke yake si uhalifu au udanganyifu. Lakini chanzo cha mapato kisipoelezwa, msomaji hawezi kuona tofauti kati ya uchambuzi huru na uelekezaji wa kibiashara.
Sehemu hii haithibitishi nini?
Sehemu hii:
- kwamba waundaji wote wa maudhui ya fedha kwenye mitandao ya kijamii si waaminifu,
- kwamba kila anayesema anapata pesa anasema uongo,
- kwamba kila mafunzo au kikundi cha kulipwa hakina thamani,
- kwamba kila uwekezaji maarufu umechezewa,
- kwamba kila habari hutolewa baada ya kuingizwa kwenye bei,
- kwamba picha zote za skrini za faida ni bandia,
- kwamba hakuna mtu yeyote anayeweza kupata faida kwa uthabiti katika masoko ya fedha
haidai mambo hayo.
Hitimisho lililothibitishwa ni finyu zaidi lakini lina nguvu zaidi: katika maudhui ya fedha ya mitandao ya kijamii, vipengele kama utendaji uliochaguliwa, uhusiano wa malipo uliofichwa, motisha ya rufaa, uchumi wa umakini na nafasi iliyochukuliwa mapema vinaweza kusababisha migongano mikubwa ya maslahi. Kwa hiyo, maudhui yanapaswa kutathminiwa si kwa uaminifu wa kibinafsi au idadi ya wafuasi, bali kwa rekodi, uwazi na muundo wa motisha.
Sehemu inayofuata ina nini?
Onyesho la mitandao ya kijamii humleta mtu sokoni. Lakini utaratibu mkuu unaomsubiri ndani si harakati ya bei pekee.
Katika sehemu inayofuata tutaenda kwenye swali hili:
Mtu anapofungua nafasi kubwa kuliko pesa alizonazo, anaongeza faida yake tu; au pia anakabidhi mfumo haki yake ya kusubiri?
Mbinu na Matokeo ya Utafiti
Mapitio yaliandaliwa vipi?
Sehemu hii ni usanisi wa nyaraka na fasihi kutoka vyanzo vingi. Hakuna uchambuzi mpya wa takwimu uliofanywa kwenye seti moja ya data. Makundi yafuatayo ya vyanzo yalitumika katika mapitio:
- Ripoti ya kimataifa ya udhibiti ya mwaka 2025 inayochunguza miundo ya mapato ya kudumu na yanayobadilika ya waundaji wa maudhui ya fedha,
- miongozo rasmi ya 2025–2026 inayoshughulikia ada, uhusiano wa maslahi, ufichuaji wa hatari na mipaka ya ushauri,
- utafiti wa mwaka 2026 unaochunguza nafasi ya mitandao ya kijamii katika maamuzi ya kifedha ya vijana,
- mwongozo rasmi wa wawekezaji unaoeleza utendaji uliochaguliwa na uwasilishaji unaopotosha wa mapato,
- utafiti uliopitiwa na wataalamu unaochunguza uhusiano kati ya umakini wa wawekezaji na tabia ya kununua,
- tahadhari za wawekezaji zinazoeleza makubaliano ya bandia, matangazo yaliyofichwa na mbinu za kuelekeza soko zinazotokana na mitandao ya kijamii,
- data ya ukaguzi wa kimataifa na kuondolewa kwa maudhui katika kipindi cha 2025–2026.
Matokeo makuu ni yapi?
| Ugunduzi | Kiwango cha ushahidi |
|---|---|
| Waundaji wa maudhui ya fedha wanaweza kupata mapato yanayobadilika kutokana na hatua za wafuasi kama kufungua akaunti, kuweka fedha au kufanya muamala. | Imerekodiwa kwa nguvu na mapitio ya udhibiti ya nchi nyingi. |
| Mgongano wa maslahi unaweza kutokea ikiwa malipo au nafasi iliyochukuliwa mapema haijaelezwa. | Imeelezwa wazi katika miongozo rasmi ya matangazo na ushauri wa uwekezaji. |
| Kuonyesha miamala iliyofanikiwa pekee kunaweza kuwakilisha utendaji wa jumla kwa namna ya kupotosha. | Imefafanuliwa kama “utendaji uliochaguliwa” katika mwongozo rasmi wa utendaji. |
| Wawekezaji binafsi wanaweza kuwa na mwelekeo wa kununua mali zinazovutia umakini. | Inaungwa mkono na utafiti wa data ya miamala uliopitiwa na wataalamu. |
| Mitandao ya kijamii inaweza kuunda mwonekano wa makubaliano au uhalali ambao kwa kweli haupo. | Imerekodiwa katika tahadhari rasmi kwa wawekezaji. |
| Sehemu kubwa ya wawekezaji vijana hupata taarifa za fedha kutoka kwa mitandao ya kijamii na waundaji wa maudhui. | Imeonyeshwa na utafiti wa 2026 katika nchi na kundi fulani la umri; haiwezi kujumlishwa duniani kote. |
| Kila anayezungumza hupoteza, na kila anayekaa kimya hushinda. | Haijathibitishwa; “pesa hupenda ukimya” si kanuni ya uthibitishaji, bali ni sitiari ya kuhoji kwa kina. |
| Kila mali inayozungumziwa sana tayari imeingizwa kikamilifu kwenye bei. | Haijathibitishwa; mwonekano unaweza kuzalisha mahitaji lakini peke yake hauonyeshi kwamba mchakato wa bei umekamilika. |
Nguvu za utafiti ni zipi?
Mapitio hayapunguzi tatizo la maudhui ya fedha kuwa simulizi ya “mtaalamu bandia” pekee. Mfano wa mapato, uchumi wa umakini, utendaji uliochaguliwa, uthibitisho wa kijamii, tabia ya mwekezaji na uelekezaji wa soko vinashughulikiwa katika mfumo mmoja. Elimu halali, matangazo ya kibiashara yenye uwazi, mgongano wa maslahi uliofichwa na udanganyifu haramu wa soko vinatenganishwa wazi.
Mapungufu ya utafiti ni yapi?
- Hakuna data ya kimataifa ya mapato inayowakilisha waundaji wote wa maudhui ya mitandao ya kijamii.
- Sheria za ushauri wa uwekezaji na matangazo hutofautiana kati ya nchi.
- Asilimia katika utafiti wa vijana zinahusu nchi na sampuli fulani.
- Utendaji halisi wa akaunti hauwezi kubainishwa kwa uhakika kutoka maudhui ya umma pekee.
- Uhusiano kati ya matangazo makubwa na kushuka kwa bei baadaye si wa kisababishi katika kila tukio.
- Mtu kulipwa hakumaanishi moja kwa moja kwamba maudhui yake ni ya uongo.
- Utendaji halisi unahitaji miamala ya akaunti na rekodi za biashara zisizoweza kubadilishwa.
Maelezo ya Chanzo na Mbinu
Aina ya chanzo: Usanisi asilia wa utafiti uliopitiwa na wataalamu, ripoti rasmi ya udhibiti, mwongozo wa wawekezaji, utafiti wa tabia ya soko na data ya utekelezaji.
Hali ya uchapishaji: Sehemu hii si utafiti uliopitiwa na wataalamu unaozalisha data mpya ya majaribio. Utafiti wa umakini uliotumika ni makala ya kitaaluma iliyopitiwa na wataalamu; vyanzo vingine vikuu ni ripoti rasmi na nyaraka za taarifa kwa wawekezaji.
Taarifa ya DOI ya utafiti wa kitaaluma: 10.1093/rfs/hhm079.
Wigo wa vyanzo:
- Miundo ya ada ya kudumu, kubofya, kufungua akaunti, kuweka fedha na ushirikiano unaohusishwa na biashara kwa waundaji wa maudhui ya fedha.
- Mwongozo kuhusu kuweka wazi malipo, zawadi, upendeleo na nafasi zilizochukuliwa mapema.
- Bidhaa zenye hatari kubwa, ahadi za utajiri wa haraka na mipaka ya ushauri wa uwekezaji.
- Hatari ya utendaji wa zamani uliochaguliwa na kuonyesha uwekezaji uliofanikiwa pekee.
- Tabia ya ununuzi ya wawekezaji binafsi katika hisa zinazovutia umakini.
- Makubaliano ya bandia, matangazo yaliyofichwa na mbinu za kuelekeza soko katika mitandao ya kijamii.
- Uaminifu wa vijana kwa mitandao ya kijamii, waundaji wa maudhui na vyanzo vya akili bandia.
- Ukaguzi wa kimataifa wa matangazo haramu ya fedha na data ya kuondolewa kwa maudhui.
Mpaka wa kimaadili na kisheria: Hakuna mtu, taasisi, kampuni, benki, mfuko, soko la fedha, kituo au akaunti ya mitandao ya kijamii iliyolengwa katika maandishi. Maneno “mgongano wa maslahi uliofichwa”, “uelekezaji wa soko” na “ulaghai” yanaeleza tu mbinu za jumla zilizorekodiwa rasmi. Ili kufikia hitimisho kama hilo kuhusu mtu au maudhui fulani, kunahitajika rekodi halisi za malipo, muda wa miamala, nafasi, mawasiliano na uchunguzi wa mamlaka husika.
Mtazamo wa hakimiliki: Nukuu ndefu za moja kwa moja hazijachukuliwa kutoka kwenye vyanzo; matokeo yameelezwa upya kwa Kituruki, kwa namna asilia na yenye muktadha.
Mpaka wa kibiashara: Mfululizo huu wa makala ni wa bure. Hauuzi mpango wa uwekezaji, uanachama, ishara, bot, kifurushi, bidhaa ya elimu au ushauri. Maudhui si ushauri wa uwekezaji wala ahadi ya faida.
Utafiti unasema nini: Pamoja na usahihi wa maudhui ya fedha, mfano wa mapato wa mtengenezaji wa maudhui, uhusiano wake wa maslahi na ukamilifu wa uwasilishaji wa utendaji vinapaswa kutathminiwa.
Utafiti hausemi nini: Hausemi kwamba kila anayezungumza kuhusu fedha kwenye mitandao ya kijamii anapotosha au kwamba kila uwekezaji unaokuwa maarufu umechezewa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *