

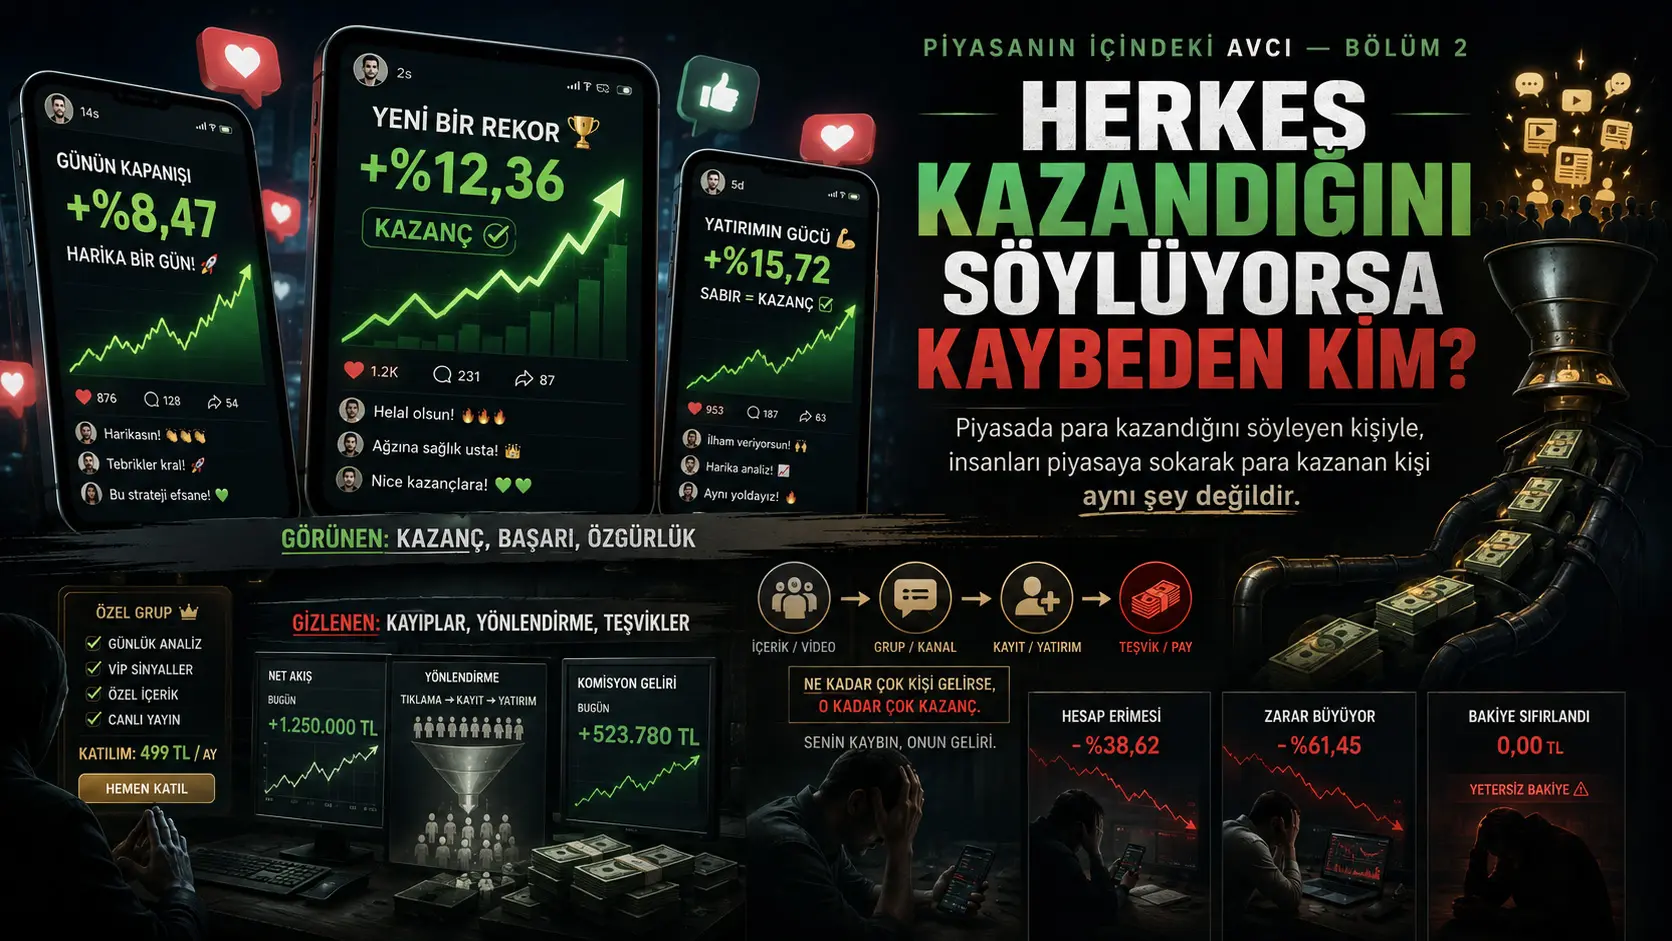
Bu bölmə sosial media hesabları, video kanalları, qapalı mesajlaşma qrupları və maliyyə xəbərləri vasitəsilə yayılan “çox qazanıram”, “qazandırıram” və “bu fürsət qaçmaz” narrativlərinin arxasındakı iqtisadi təşviqləri araşdırır. Rəsmi hesabatlar bəzi maliyyə məzmun istehsalçılarının yalnız sabit reklam haqqı ilə deyil; izləyicinin keçidə klikləməsi, hesab açması, pul yatırması və ya əməliyyat etməsi müqabilində dəyişən ödəniş ala bildiyini göstərir. Belə modeldə məzmun istehsalçısının gəliri izləyicinin mənfəət etməsinə deyil, hərəkətə keçməsinə bağlı ola bilər. Buna görə bazarda pul qazandığını deyən şəxslə insanları bazara gətirərək pul qazanan şəxs eyni deyil.
Qazanc ekranları təkbaşına davamlı uğurun sübutu deyil. Rəsmi investor xəbərdarlıqlarında yalnız mənfəətli dövrlərin və ya uğurlu əməliyyatların göstərilib pis dövrlərin kənarda saxlanması “seçilmiş performans” kimi müəyyən edilir. Ekran görüntüsü başlanğıc kapitalını, pul girişlərini, açıq zərərləri, komissiyaları, maliyyələşdirmə xərclərini, itirilmiş əməliyyatları və ya nəticənin real hesabda əldə edilib-edilmədiyini göstərməyə bilər. Bu bölmə hər maliyyə məzmun istehsalçısının aldadıcı olduğunu müdafiə etmir; dürüst təhsil, araşdırma və təcrübə paylaşımı ilə izləyicini əməliyyat həcminə çevirən kommersiya modellərini bir-birindən ayırır.
Sosial media yalnız məlumat daşımır; diqqət yaradır. Ekspert rəyi olan bir araşdırma fərdi investorların xəbər, qeyri-adi qiymət hərəkəti və ya intensiv əməliyyat həcmi səbəbindən diqqət çəkən səhmlərdə alıcı olma meylinin artdığını göstərib. Bu tapıntı populyar olan hər aktivin manipulyasiya edildiyini sübut etmir. Lakin görünürlüğün özünün tələb yarada biləcəyini və aktivin intensiv şəkildə müzakirə edilməsinin iqtisadi nəticə doğura biləcəyini göstərir.
Türkiyə baxımından əhəmiyyəti: Sosial media vasitəsilə yayılan maliyyə məzmunları xarici bazarlara və yüksək riskli məhsullara bir neçə dəqiqə ərzində çıxış verə bilir. İstifadəçi qarşısındakı məzmunun təhsil, reklam, ödənişli tərəfdaşlıq, referal fəaliyyəti, şəxsi fikir və ya investisiya məsləhəti xarakterli yönləndirmə olduğunu həmişə ayırd edə bilməyə bilər. Bu bölmə konkret hesab və ya qrupun qanuna zidd davrandığını iddia etmir. Oxucu üçün əsas xəbərdarlıq məsləhətin doğruluğundan əvvəl məsləhəti verən şəxsin gəlir mənbəyini və maraq əlaqəsini anlamaqdır.
Bazarda pul qazandığını deyən şəxslə insanları bazara gətirərək pul qazanan şəxs eyni deyil.
Ekranda hamı qazanırsa, zərər niyə görünmür?
Sosial media ekranında bazar demək olar ki, fasiləsiz qazandırırmış kimi görünür. Kimsə aktivin yüksəlişini əvvəlcədən bildiyini deyir. Başqası bir neçə saatda əldə etdiyi yüksək gəliri paylaşır. Digər kanal izləyicilərinin qazanc mesajlarını ard-arda yayımlayır. Qırmızı əməliyyatlar, dağılmış hesablar, geri verilmiş qazanc və aylarla yığılan xərclər isə eyni görünürlüğə çatmır.
Bunun ilk səbəbi sadədir: Qazanc paylaşılması asan uğur hekayəsidir; zərər isə bir çox insan üçün utanma, peşmanlıq və ya susma səbəbidir. İkinci səbəb daha struktur xarakterlidir: Sosial media sistemləri diqqət çəkən, ümid yaradan, qəzəbləndirən və ya təəccübləndirən məzmunları daha çox qarşılıqlı əlaqə aldığı üçün önə çıxara bilər. 2026-da yayımlanan gənclik araşdırması iştirakçıların %63-ünün maliyyə məlumatı üçün sosial mediadan istifadə etdiyini, %52-sinin maliyyə məzmun istehsalçılarına ən azı müəyyən dərəcədə güvəndiyini və kripto sahibi gənclərin %29-unun sosial media və ya məzmun istehsalçısı məzmununa görə əməliyyat etdiyini bildirib. Bu nisbətlər konkret ölkə və yaş qrupu üçün keçərlidir; bütün cəmiyyətlərə birbaşa ümumiləşdirilə bilməz.
Eyni araşdırmanın ən vacib müəyyənləşdirmələrindən biri sosial media məzmununun çox vaxt doğruluqdan əvvəl klik və görüntülənmə məqsədilə formalaşdırıla bilməsidir. Bu, hər populyar məzmunun yanlış olduğu demək deyil. Lakin ən etibarlı məlumatla ən görünən məlumatın eyni olmadığını göstərir.
Nəticədə istifadəçi real bazarın hamısını deyil, görünürlük filtrindən keçmiş uğur vitrinini görür. Vitrindəki əməliyyatlar həqiqətən edilmiş ola bilər. Problem vitrinin mağazanın bütün inventarı hesab edilməsidir.
“Pul sakitliyi sevir” nə deməkdir?
Pul sakitliyi sevir sözü elmi qanun deyil. Həqiqətən qazanan hər kəsin susacağı və ya danışan hər kəsin uduzduğu demək deyil. Təhsil vermək, araşdırma paylaşmaq, peşəkar nüfuz yaratmaq və təcrübə ötürmək legitim fəaliyyətlərdir.
Bu ifadə daha çox sorğulama vasitəsidir:
Bir şəxsin həqiqətən güclü, davamlı və məhdud tutumlu üstünlüyü varsa, niyə bu üstünlüyü mümkün qədər çox insana eşitdirmək istəsin?
Bəzi strategiyalar çox sayda insanın eyni vaxtda tətbiq etməsi ilə pozula bilər. Eyni səviyyədə əmrlər yaranır, giriş xərci yüksəlir, fürsət daha tez qiymətə daxil olur və ya qarşı tərəfin davranışı asanlaşır. Lakin uzunmüddətli və yüksək tutumlu bəzi yanaşmalar paylaşılınca yox olmaya bilər. Buna görə yalnız danışması həmin şəxsin yalan söylədiyini sübut etmir.
Şübhəni artıran danışma faktı deyil, danışmanın formasıdır:
- Davamlı qazanc göstərilib zərər dövrləri gizlədilirsə,
- performans müstəqil şəkildə doğrulana bilmirsə,
- “indi gir”, “son fürsət” və ya “qaçıran peşman olar” təzyiqi qurulursa,
- izləyicinin əməliyyat etməsi məzmun istehsalçısına ödəniş qazandırırsa,
- risklər kiçik yazı ilə keçilib qazanc böyük rəqəmlərlə təqdim olunursa,
- şəxsin özünün əvvəlcədən mövqe alıb-almadığı açıqlanmırsa,
- əsas məhsul maliyyə aktivindən daha çox ödənişli qrup, siqnal və ya üzvlük halına gəlibsə
qazancın həqiqi mənbəyi ayrıca sorğulanmalıdır.
Pul sakitliyi sevir. Səs-küy artdıqca qazancın mənbəyini sorğulamaq lazımdır.
Məzmun istehsalçısı əslində haradan pul qazana bilər?
Maliyyə məzmunu istehsal etməyin vahid gəlir modeli yoxdur. Bəzi məzmun istehsalçıları yalnız reklam görüntülənməsindən gəlir əldə edir. Bəziləri təhsil və ya analiz xidməti təqdim edir. Bəziləri vasitəçi qurumlarla sabit ödənişli tanıtım müqaviləsi bağlayır. Bəziləri isə izləyicinin etdiyi hərəkətə görə ödəniş alır.
2025 tarixli qlobal tənzimləyici araşdırma maliyyə məzmun istehsalçılarının gəlir modellərini sabit və dəyişən ödənişlər kimi təsnif edib. Sabit ödənişlər paylaşım, video, rəy və ya müəyyən müddətli məzmun razılaşması üçün edilə bilər. Dəyişən tərəfdaşlıq modellərində isə ödəniş; izləyicinin xüsusi keçid üzərindən hesab açması, hesabı aktivləşdirməsi, pul yatırması və ya əməliyyat etməsi kimi şərtlərlə bağlana bilər. Araşdırmada iştirak edən tənzimləyicilər arasında ən geniş yayılmış modelin yeni investor gətirmə müqabilində ödənən referal haqları olduğu bildirilib.
| Mümkün gəlir mənbəyi | Gəlir nə zaman yaranır? | İzləyici ilə mümkün maraq əlaqəsi |
|---|---|---|
| Bazar əməliyyatı | Şəxsin öz mövqeyi mənfəətlə nəticələndikdə | İzləyicinin əməliyyat etməsi lazım deyil. |
| Reklam və görüntülənmə | Məzmun izlənildikdə və ya reklam göstərildikdə | Daha çarpıcı narrativ daha çox baxış gətirə bilər. |
| Sabit tanıtım haqqı | Müəyyən məhsul və ya xidmət tanıdıldıqda | Məzmunun tərəfsizliyi kommersiya əlaqəsi səbəbindən təsirlənə bilər. |
| Klik başına ödəniş | İzləyici keçidə kliklədikdə | Məzmun istehsalçısı diqqət və maraq yaratmağa təşviq olunur. |
| Hesab açma və ya pul yatırma haqqı | İzləyici hesab açdıqda və ya hesabı maliyyələşdirdikdə | İzləyicinin uzunmüddətli nəticəsi ödəniş üçün lazım olmaya bilər. |
| Əməliyyata bağlı tərəfdaşlıq | İzləyici əməliyyat etdikdə və ya müəyyən həcmə çatdıqda | Daha çox əməliyyat məzmun istehsalçısının gəlirini artıra bilər. |
| Ödənişli qrup, siqnal və ya təhsil | İzləyici üzvlük və ya məhsul aldıqda | Mənfəət narrativi satış çevrilməsini artıra bilər. |
| Kopyalama və ya performans paylaşımı | İzləyici strategiyanı izlədikdə və ya müəyyən nəticə yarandıqda | Risk və haqq hesablaması aydın anlaşılmalıdır. |
| Əvvəlcədən alınmış mövqe | Sonradan gələn tələb qiyməti yüksəltdikdə | Mövqe açıqlanmırsa ciddi maraq toqquşması yarana bilər. |
Bu gəlir modellərinin hamısı qanunsuz deyil. Əsas məsələ şəffaflıqdır. Məzmun istehsalçısı pul, hədiyyə, imtiyaz və ya başqa fayda alırsa bunun görünən şəkildə açıqlanması; tanıtdığı aktivə əvvəlcədən investisiya edibsə və ya başqalarının alışından fayda götürə biləcəksə bu əlaqənin də bildirilməsi lazım olduğu rəsmi təlimatlarda aydın ifadə edilir.
Maraq toqquşması gizlədildikdə “şəxsi təcrübə” kimi görünən məzmun əslində satış fəaliyyətinin bir hissəsi ola bilər. İzləyici investisiya məsləhəti aldığını düşünərkən məzmun istehsalçısı müştəri qazanma fəaliyyəti apara bilər.
Pulsuz məzmun həqiqətən pulsuzdurmu?
Qrupun, kanalın və ya təhsilin pul istəməməsi iqtisadi məqsəd daşımadığı anlamına gəlmir. Pulsuz məzmun bəzən birbaşa məhsul deyil, müştəri cəlbetmə kanalıdır.
Mümkün proses belə irəliləyə bilər:
- Qısa və çarpıcı qazanc məzmunu ilə diqqət toplanır.
- Pulsuz qrup və ya kanal üzərindən etibar yaradılır.
- Uğurlu nümunələr təkrar-təkrar göstərilir.
- İzləyiciyə “xüsusi” məlumata yaxınlaşdığı hissi verilir.
- Daha sonra referal keçidi, xüsusi qrup, ödənişli siqnal, təhsil və ya müəyyən əməliyyat xidməti təqdim edilir.
- İzləyici əməliyyat etdikcə məzmun zəncirinin müxtəlif nöqtələrində gəlir yarana bilər.
Bu strukturun mövcudluğu təkbaşına aldatma sübutu deyil. Təhsil biznesinin pulsuz məzmunla müştəriyə çatması normal kommersiya fəaliyyətidir. Problem gəlirin haradan gəldiyinin gizlədilməsi, uğur nisbətinin yanlış təqdim olunması və ya izləyicinin zərəri ilə məzmun istehsalçısının gəliri arasındakı ayrılığın açıqlanmamasıdır.
İzləyici heç bir üzvlük haqqı ödəməsə belə əməliyyat həcmi, şəxsi məlumatı, diqqəti və ya yönləndirdiyi yeni istifadəçilər iqtisadi dəyərə çevrilə bilər. Belə modeldə istifadəçi məhsul almırmış kimi görünür; lakin özü gəlir modelinin girişinə çevrilir.
Qazanc ekranı nəyi göstərir, nəyi göstərmir?
Qazanc ekranı yalnız göstərildiyi qədər gerçəkdir. Ekranda görünən rəqəm həqiqətən hesablanmış ola bilər; lakin təkbaşına sistemin ümumi performansını sübut etmir.
| Göstərilən element | Çatışmayan qala biləcək məlumat |
|---|---|
| Tək əməliyyatda yüksək faiz qazancı | Leverage, real kapital, risk edilən məbləğ və əvvəlki zərərlər |
| Açıq mövqedə qazanc | Əməliyyat bağlanmadan qazancın reallaşmadığı və sonradan geri verilə biləcəyi |
| Ümumi hesab balansı | Hesaba sonradan yatırılan pul və xaricdən edilən köçürmələr |
| Bir neçə uğurlu siqnal | Eyni dövrdəki uğursuz, silinmiş və ya paylaşılmamış siqnallar |
| Yüksək qazanma nisbəti | Orta qazanc, orta zərər və tək böyük zərərin ümumi nəticəsi |
| Brüt gəlir | Komissiya, spred, sürüşmə, maliyyələşdirmə və abunə xərcləri |
| Keçmiş test nəticəsi | Canlı əməliyyatın gecikmə, icra və likvidlik şəraiti |
| Demo hesab nəticəsi | Real pul istifadə edildikdə yaranan psixologiya və tətbiq fərqi |
| İzləyici uğur mesajları | Uduzan, qrupdan ayrılan və ya səssiz qalan izləyicilərin nəticəsi |
Rəsmi investor təlimatları yalnız yaxşı gəlirli dövrlərin göstərilməsini, pis dövrlərin və ya zərər edən investisiyaların kənarda saxlanmasını “seçilmiş performans” kimi müəyyən edir. Performans müxtəlif bazar şəraitini əhatə edən məntiqli müddət ərzində təqdim edilmirsə nəticə sorğulanmalıdır.
Yüksək qazanma nisbəti niyə aldadıcı ola bilər?
Sistemin əməliyyatlarının %90-nı qazanması ümumilikdə mənfəətli olduğunu göstərmir. Doqquz əməliyyatda hər dəfə bir lirə qazanıb onuncu əməliyyatda iyirmi lirə itirən sistemin qazanma nisbəti %90, xalis nəticəsi isə mənfi on bir lirədir.
Eyni şəkildə aşağı qazanma nisbəti də təkbaşına uğursuzluq demək deyil. Qazanc və zərər ölçüsü birlikdə qiymətləndirilməlidir.
Real performans üçün ən azı aşağıdakı məlumatlar lazımdır:
- Başlanğıc və bitiş tarixi,
- başlanğıc kapitalı,
- sonradan edilən pul giriş və çıxışları,
- bütün əməliyyatlar,
- reallaşmış qazanc və zərər,
- komissiya və digər xərclər,
- ən böyük kapital enişi,
- istifadə edilən leverage,
- nəticənin real, demo və ya keçmiş test hesabına aid olması,
- performansın müstəqil şəkildə doğrulanıb-doğrulanmaması.
Bu məlumatlar olmadan “aylıq bu qədər qazanıram” ifadəsi ölçülə bilən performans hesabatı deyil, doğrulanmamış iddiadır.
İzləyici şərhləri real uğur sübutudurmu?
İzləyici şərhləri real ola bilər; lakin ümumi nəticəni təmsil etmək məcburiyyətində deyil. Uğur yaşayan şəxs şərh yazmağa, ekran görüntüsü göndərməyə və ya paylaşılmağa razı olmağa daha həvəsli ola bilər. Uduzan şəxs səssiz qala, bloklana, qrupdan ayrıla və ya zərərini açıqlamaq istəməyə bilər.
Bu vəziyyət “sağ qalanların qərəzi”nə bənzər görünürlük problemi yaradır. Göz önündə qalan uğurlu nümunələr uğursuz olan bütün kütlənin yerini tutur. Beş qazanc mesajı həqiqətən beş şəxsin qazandığını göstərə bilər; lakin qrupdakı beş min şəxsin ümumi nəticəsini göstərmir.
Eyni şəkildə kanalın illər əvvəl etdiyi uğurlu proqnozların davamlı xatırladılması, eyni dövrdəki yanlış proqnozlar arxivdən silinirsə balanslı qeyd yaratmır.
Sosial media niyə qəti danışanı mükafatlandırır?
Qeyri-müəyyənlik maliyyənin reallığıdır; lakin sosial mediada qeyri-müəyyənlik zəif görünür. “Qiymətin yüksəlmə ehtimalı var, lakin bu şəraitdə tezis etibarsız olar” cümləsi “bu mütləq yüksələcək” qədər sürətlə yayılmaya bilər.
Beləliklə kommunikasiya forması aşağıdakı istiqamətdə dəyişə bilər:
- Ehtimal qətiyyətə çevrilir.
- Risk fürsət narrativinin arxasına gizlədilir.
- Uzunmüddətli qeyri-müəyyənlik qısamüddətli hədəf qiymətlə örtülür.
- Məlumat çatışmazlığı özünəinamlı tonla kompensasiya edilir.
- Analiz həyat tərzi görüntüsü ilə dəstəklənir.
- Oxucudan araşdırma aparmaq əvəzinə dərhal hərəkətə keçməsi istənilir.
2025–2026 dövründəki rəsmi təlimatlar maliyyə məzmunlarının doğru, aydın, balanslı və aldadıcı olmayan şəkildə təqdim olunması; mükafatlarla yanaşı risklərin də görünən edilməsi; sürətli zənginləşmə və təcil ifadələrindən qaçılması lazım olduğunu xüsusilə vurğulayıb. Bəzi yüksək riskli məhsullarda yatırılan kapitalın hamısının itirilə biləcəyi açıq şəkildə bildirilib.
“İnvestisiya məsləhəti deyil” cümləsi də hər vəziyyətdə sehrli hüquqi qoruma yaratmır. Məzmunun xarakteri həqiqətən konkret aktivin alınması, satılması və ya saxlanması istiqamətində məsləhət yaradırsa istifadə olunan etiket təkbaşına məzmunun mahiyyətini dəyişməyə bilər.
Bir şey intensiv şəkildə təriflənirsə, artıq qiymətə daxil olmuş ola bilərmi?
İntensiv tanıtım qiymət hərəkətinin mühüm hissəsinin daha əvvəl baş vermiş ola biləcəyinə dair xəbərdarlıq əlamətidir; lakin qəti zirvə siqnalı deyil.
Aktivin geniş kütləyə çatma prosesi çox vaxt mərhələli olur:
- İlkin məlumat və ya gözlənti məhdud çevrədə ortaya çıxır.
- Erkən investorlar mövqe almağa başlayır.
- Qiymət və əməliyyat həcmi yüksəldikcə xəbər dəyəri yaranır.
- Xəbər, sosial media və video məzmunları görünürlüğü artırır.
- Daha çox fərdi investor aktivi görür.
- Yeni tələb əvvəlcədən mövqelənənlər üçün çıxış likvidliyi təmin edə bilər.
Ekspert rəyi olan bir araşdırma fərdi investorların qeyri-adi həcm, yüksək gəlir və ya xəbər görünürlüğü səbəbindən diqqət çəkən səhmlərdə xalis alıcı olma meyli göstərdiyini bildirib. Araşdırma həmçinin diqqət çəkən hadisələrin xüsusilə ilk dəfə alış edən şəxsləri cəlb edə bildiyini və bəzi peşəkar iştirakçıların müvəqqəti tələb artımını qabaqcadan görərək bundan faydalana bildiyinə dair əvvəlki tapıntıları müzakirə edir.
Bu nəticə “xəbər çıxanda mütləq sat” kimi sadə qayda yaratmır. Bəzi xəbərlər həqiqətən yeni və uzun müddət təsirli məlumat daşıyır. Bəzi qiymət hərəkətləri xəbərdən sonra aylarla davam edə bilər. Bəzi aktivlər isə intensiv müzakirəyə baxmayaraq hələ də aşağı qiymətləndirilmiş ola bilər.
Doğru sual yalnız “bu xəbər doğrudurmu?” deyil. Aşağıdakılar da soruşulmalıdır:
- Qiymət narrativ başlamazdan əvvəl nə qədər hərəkət edib?
- Əməliyyat həcmi nə zaman yüksəlib?
- Hekayəni danışanlar nə zaman mövqe alıb?
- Bu mövqe açıq şəkildə bildirilibmi?
- Narrativin arxasında yeni məlumat, yoxsa yalnız yeni maraq var?
- Məzmun yayımlandığı anda erkən investorlar alır, yoxsa satır?
Kütləyə çatan xəbər yeni ola bilər; pulun mövqeyi çox vaxt yeni deyil.
Buna görə fürsət hamı tərəfindən danışılmağa başlayanda bəzən fürsətin özü deyil, hekayəsi satılır ola bilər. Bu ehtimal araşdırılmalıdır; lakin hər populyar narrativ avtomatik olaraq manipulyasiya elan edilməməlidir.
Xəbər, şərh, reklam və yönləndirmə arasındakı sərhəd haradadır?
Maliyyə məzmunu dörd fərqli səviyyədə qiymətləndirilə bilər:
| Səviyyə | Əsas xüsusiyyət | Başlıca problem |
|---|---|---|
| Müstəqil məlumat və ya şərh | Mənbə, fərziyyə, qeyri-müəyyənlik və risk açıqlanır. | Şərh yenə də yanlış çıxa bilər; yanlışlıq təkbaşına pis niyyət göstərmir. |
| Kommersiya tanıtımı | Ödənişli əlaqə və ya tərəfdaşlıq açıq bildirilir. | Oxucu məzmunun reklam xarakterini nəzərə almalıdır. |
| Gizli maraq toqquşması | Ödəniş, referal gəliri və ya əvvəlcədən alınmış mövqe açıqlanmır. | Tərəfsiz fikir görünüşü altında iqtisadi yönləndirmə yaranır. |
| Qanunsuz yönləndirmə və ya dələduzluq | Yanlış məlumat, saxta kimlik, süni fikir birliyi və ya qiyməti hərəkət etdirmək məqsədi var. | Investor zərəri və bazar bütövlüyünün pozulması. |
Rəsmi investor xəbərdarlıqlarında sosial medianın əslində mövcud olmayan fikir birliyi və ya legitimlik görüntüsü yarada biləcəyi bildirilir. Sənədləşdirilmiş qanunsuz üsullar arasında yanlış məlumatla alış çılğınlığı yaradıb əvvəlcədən alınmış mövqeni satmaq, aktivi tövsiyə etdikdən sonra yüksələn qiymətdən öz mövqeyini boşaltmaq və tanıtım müqabilində alınan ödənişi gizlətmək var. Bu üsullar bütün maliyyə məzmunlarına aid edilə bilməz; konkret hallarda sübut tələb edir.
2025-də keçirilən beynəlxalq nəzarət fəaliyyətinin nəticələrində üç saxlanılma, altı cəza prosesi və 650 sosial media məzmununun silinməsi tələbi bildirilib. Bu rəqəmlər hər maliyyə məzmununun qanunsuz olduğunu göstərmir; lakin problemin tənzimləyicilər tərəfindən nəzəri deyil, real investor müdafiəsi məsələsi kimi görüldüyünü ortaya qoyur.
Qapalı qruplar niyə daha inandırıcı ola bilər?
Qapalı qrup üzvə xüsusi məlumata çatdığı hissini verir. Qrup daxilində təkrarlanan qazanc mesajları sosial sübut yaradır. İdarəçiyə qarşı çıxanlar çıxarılır və ya tənqidlər silinirsə, reallıqdan daha yüksək fikir birliyi görüntüsü yarana bilər.
Qapalı strukturlarda aşağıdakı psixoloji amillər birlikdə işləyə bilər:
- Qrupa aidlik hissi,
- digər üzvlərin qazandığını görmək,
- xüsusi fürsəti qaçırmaq qorxusu,
- liderin ekspertliyinə güvənmək,
- ilk kiçik qazancdan sonra daha çox pul yatırmaq,
- zərər ediləndə sistemi deyil özünü günahlandırmaq,
- zərəri kompensasiya etmək üçün yeni siqnala daha böyük məbləğlə daxil olmaq.
Bu amillərin mövcudluğu qrupun pis niyyətli olduğunu sübut etmir. Real təhsil və araşdırma icmalarında da güclü aidlik ola bilər. Fərq; tənqidə icazə verilib-verilməməsi, zərərlərin də açıq göstərilib-göstərilməməsi, gəlir əlaqəsinin açıqlanıb-açıqlanmaması və istifadəçiyə təcili əməliyyat təzyiqi edilib-edilməməsidir.
“Qazandırırıq” iddiası necə doğrulana bilər?
İddia yalnız təkrarlana bilən və tam qeyd ilə doğrulana bilər. Ekran görüntüsü əvəzinə aşağıdakı suallara cavab verilməlidir:
- Nəticələr neçə aylıq və ya neçə illik dövrü əhatə edir?
- Bütün siqnallar yayımlandığı anda zaman möhürü ilə qeydə alınıbmı?
- Uduzan siqnallar silinmədən arxivdə qalıbmı?
- Giriş və çıxış qiymətləri əməliyyat baş verməzdən əvvəl, yoxsa sonra açıqlanıb?
- Komissiya, spred, sürüşmə və maliyyələşdirmə xərcləri çıxılıbmı?
- Nəticə real hesabda, demo hesabda, yoxsa keçmiş testdə yaranıb?
- İstifadə edilən kapital və leverage açıqlanıbmı?
- Ən böyük kapital enişi nə qədərdir?
- Xaricdən hesaba yatırılan pul ümumi nəticədən ayrılıbmı?
- Nəticə müstəqil və dəyişdirilə bilməyən qeyd üzərindən doğrulana bilirmi?
- Məzmun istehsalçısı izləyicinin hesabından, depozitindən və ya əməliyyatından gəlir əldə edirmi?
- Tövsiyə yayımlanmazdan əvvəl məzmun istehsalçısının eyni aktivdə mövqeyi var idimi?
Bu sualların cavablandırılmaması avtomatik olaraq dələduzluq sübutu deyil. Lakin “sübut edilmiş uğur” iddiasının hələ sübut olunmadığını göstərir.
Həqiqətən qazanan biri niyə danışa bilər?
Bu bölmənin məqsədi qazancdan danışan hər kəsi ittiham etmək deyil. Həqiqətən qazanan şəxs müxtəlif səbəblərlə danışa bilər:
- Məlumat paylaşmağı önəmli saya bilər.
- Maliyyə təhsilini peşəyə çevirmiş ola bilər.
- Uzunmüddətli investisiya yanaşması kütlələşmə ilə pozulmaya bilər.
- Araşdırmasını ictimai nəzarətə açmaq istəyə bilər.
- Əməliyyatdan müstəqil media və ya təhsil biznesi qurmuş ola bilər.
- Öz səhvlərini və zərərlərini də şəffaf şəkildə paylaşa bilər.
Dürüstlük göstəricisi susmaq deyil. Dürüstlük; qeyd bütövlüyü, maraq açıqlaması, risk dili, yanılma ehtimalının qəbulu və zərərlərin də görünən olmasıdır.
Məzmun istehsalçısının pul qazanması da özlüyündə problem deyil. Problem pul qazanma üsulunun gizlədilməsi və izləyicinin məsləhət aldığını düşünərkən əslində satış hunisinə daxil edilməsidir.
Hamı qazandığını deyirsə, uduzan kimdir?
Cavab bazar növünə görə dəyişir.
Törəmə əməliyyatlarında bir tərəfin əməliyyat qazancı ümumiyyətlə qarşı tərəfin zərəri ilə əlaqəlidir. Əməliyyat xərcləri əlavə edildikdə iştirakçıların ümumi məbləğindən komissiya, spred, maliyyələşdirmə və digər haqlar infrastruktura ötürülür.
Spot aktivlərdə hamı eyni anda kağız üzərində mənfəətdə görünə bilər. Lakin bütün investorların eyni anda mövqelərini son görünən qiymətdən sata bilməsi mümkün deyil. Qiymət son marjinal əməliyyatı göstərir; bütün investorlara eyni qiymətdən çıxış zəmanəti vermir.
Sosial media iqtisadiyyatında məzmun istehsalçısı izləyicinin nəticəsindən asılı olmayaraq reklam, üzvlük, referal və ya əməliyyat həcmi gəliri əldə edə bilər. İzləyici uduzarkən məzmun istehsalçısı və əməliyyat infrastrukturu qazana bilər.
Tanıtım dalğasında erkən mövqelənənlər gec gələn tələbdən çıxış üçün istifadə edə bilər. Bu hər populyar hərəkətdə baş vermir; lakin gizli mövqe və tanıtımın birləşdiyi sənədləşdirilmiş qanunsuz nümunələrdə mexanizm budur.
Buna görə ekranda görünən qazanc hekayələrinin qarşısında dörd görünməyən qrup ola bilər:
- Paylaşmadığı üçün görünməyən uduzanlar,
- hələ bağlanmamış açıq zərəri olanlar,
- əvvəl qazanıb sonra qazancını geri verənlər,
- əməliyyatda deyil; komissiya, üzvlük və referal xərclərində yavaş-yavaş aşınanlar.
Bu bölmənin əsas həqiqəti nədir?
Bu bölmənin əsas həqiqəti sosial mediada heç bir etibarlı maliyyə məzmunu olmadığı deyil.
Əsas həqiqət budur:
Maliyyə narrativini qiymətləndirərkən yalnız narrativin doğru olub-olmadığına deyil, narrativi yaradan şəxsin siz hərəkətə keçəndə necə pul qazandığına da baxmaq lazımdır.
Şəxs bazardan qazana bilər.
Şəxs məzmundan qazana bilər.
Şəxs insanları bazara yönləndirərək qazana bilər.
Şəxs bunların bir neçəsini eyni vaxtda edə bilər.
Bu gəlirlərin mövcudluğu təkbaşına cinayət və ya aldatma deyil. Lakin gəlir mənbəyi açıqlanmadıqda oxucu müstəqil analizlə kommersiya yönləndirməsi arasındakı fərqi görə bilməz.
Bu bölmə nəyi sübut etmir?
Bu bölmə:
- Sosial mediadakı bütün maliyyə məzmun istehsalçılarının dürüst olmadığını,
- pul qazandığını deyən hər kəsin yalan söylədiyini,
- hər ödənişli təhsilin və ya qrupun dəyərsiz olduğunu,
- hər populyar investisiyanın manipulyasiya edildiyini,
- hər xəbərin qiymətə daxil olduqdan sonra yayımlandığını,
- bütün qazanc ekranlarının saxta olduğunu,
- maliyyə bazarında davamlı şəkildə qazanan heç kimin olmadığını
iddia etmir.
Sübut edilən daha məhdud, lakin daha güclü nəticə budur: Sosial media maliyyə məzmununda seçilmiş performans, gizli ödəniş əlaqəsi, referal təşviqi, diqqət iqtisadiyyatı və əvvəlcədən alınmış mövqe kimi elementlər ciddi maraq toqquşmaları yarada bilər. Buna görə məzmun şəxsi etibar və ya izləyici sayı ilə deyil; qeyd, şəffaflıq və təşviq strukturu ilə qiymətləndirilməlidir.
Növbəti bölmədə nə var?
Sosial media vitrini insanı bazara gətirir. Lakin içəridə onu gözləyən əsas mexanizm yalnız qiymət hərəkəti deyil.
Növbəti bölmədə aşağıdakı suala keçiləcək:
İnsan öz pulundan böyük mövqe açdıqda yalnız qazancınımı böyüdür; yoxsa gözləmək haqqını da sistemə təhvil verirmi?
Tədqiqatın Metodu və Tapıntıları
İcmal necə hazırlanıb?
Bu bölmə çoxmənbəli sənəd və ədəbiyyat sintezidir. Tək məlumat dəsti üzərində yeni statistik analiz aparılmayıb. İcmalda aşağıdakı mənbə qruplarından istifadə edilib:
- Maliyyə məzmun istehsalçılarının sabit və dəyişən gəlir modellərini araşdıran 2025 tarixli qlobal tənzimləyici hesabat,
- ödəniş, maraq əlaqəsi, risk açıqlaması və məsləhət sərhədlərini araşdıran 2025–2026 tarixli rəsmi təlimatlar,
- sosial medianın gənclərin maliyyə qərarlarındakı rolunu araşdıran 2026 tarixli sorğu,
- seçilmiş performans və aldadıcı gəlir təqdimatlarını izah edən rəsmi investor təlimatı,
- investor diqqəti ilə alış davranışı arasındakı əlaqəni araşdıran ekspert rəyi olan tədqiqat,
- sosial mediadan qaynaqlanan saxta fikir birliyi, gizli tanıtım və bazar yönləndirməsi mexanizmlərini izah edən investor xəbərdarlıqları,
- 2025–2026 dövründəki beynəlxalq nəzarət və məzmun silmə məlumatları.
Əsas tapıntılar hansılardır?
| Tapıntı | Sübut səviyyəsi |
|---|---|
| Maliyyə məzmun istehsalçıları hesab açma, pul yatırma və ya əməliyyat etmə kimi izləyici hərəkətlərindən dəyişən gəlir əldə edə bilər. | Çoxölkəli tənzimləyici araşdırma ilə güclü şəkildə sənədləşdirilib. |
| Ödəniş və ya əvvəlcədən alınmış mövqe açıqlanmadıqda maraq toqquşması yarana bilər. | Rəsmi tanıtım və investisiya məsləhəti təlimatlarında açıq şəkildə göstərilib. |
| Yalnız uğurlu əməliyyatların göstərilməsi ümumi performansı aldadıcı şəkildə təmsil edə bilər. | Rəsmi performans təlimatında “seçilmiş performans” kimi müəyyən edilib. |
| Fərdi investorlar diqqət çəkən aktivlərdə alıcı olma meyli göstərə bilər. | Ekspert rəyi olan əməliyyat məlumatı araşdırması ilə dəstəklənib. |
| Sosial media əslində mövcud olmayan fikir birliyi və ya legitimlik görüntüsü yarada bilər. | Rəsmi investor xəbərdarlıqlarında sənədləşdirilib. |
| Gənc investorların əhəmiyyətli hissəsi sosial media və məzmun istehsalçılarından maliyyə məlumatı alır. | Konkret ölkə və yaş qrupundakı 2026 araşdırması ilə göstərilib; qlobal ümumiləşdirmə edilə bilməz. |
| Danışan hər kəs uduzur, səssiz olan hər kəs qazanır. | Sübut edilməyib; “pul sakitliyi sevir” doğrulama prinsipi deyil, tənqidi sorğulama metaforudur. |
| İntensiv danışılan hər aktiv tam qiymətə daxil olub. | Sübut edilməyib; görünürlük tələb yarada bilər, lakin qiymətin tamamlandığını təkbaşına göstərmir. |
Tədqiqatın güclü tərəfləri hansılardır?
İcmal maliyyə məzmunu problemini yalnız “saxta ekspert” narrativinə endirmir. Gəlir modeli, diqqət iqtisadiyyatı, seçilmiş performans, sosial sübut, investor davranışı və bazar yönləndirməsi eyni çərçivədə nəzərdən keçirilib. Qanuni təhsil, şəffaf kommersiya tanıtımı, gizli maraq toqquşması və qanunsuz manipulyasiya açıq şəkildə bir-birindən ayrılıb.
Tədqiqatın məhdudiyyətləri hansılardır?
- Sosial media məzmun istehsalçılarının hamısını təmsil edən qlobal gəlir məlumatı yoxdur.
- Müxtəlif ölkələrin investisiya məsləhəti və reklam qanunvericiliyi eyni deyil.
- Gənclik sorğusundakı faizlər konkret ölkə və nümunə üçün keçərlidir.
- Hesabın real performansı ictimai məzmun üzərindən qəti şəkildə müəyyən edilə bilməz.
- İntensiv tanıtımla sonrakı qiymət düşməsi arasındakı əlaqə hər hadisədə səbəb-nəticə deyil.
- Şəxsin ödəniş alması məzmununun avtomatik olaraq yanlış olması demək deyil.
- Real performans üçün hesab hərəkətləri və dəyişdirilə bilməyən əməliyyat qeydləri lazımdır.
Mənbə və Metod Qeydi
Mənbə növü: Ekspert rəyi olan araşdırma, rəsmi tənzimləyici hesabat, investor təlimatı, bazar davranışı sorğusu və tətbiq məlumatlarının orijinal sintezi.
Nəşr vəziyyəti: Bu bölmə yeni eksperimental məlumat yaradan ekspert rəyi olan tədqiqat deyil. İstifadə olunan diqqət tədqiqatı ekspert rəyi olan akademik məqalədir; digər əsas mənbələr rəsmi hesabat və investor məlumatlandırma sənədləridir.
Akademik tədqiqat DOI məlumatı: 10.1093/rfs/hhm079.
Mənbə əhatəsi:
- Maliyyə məzmun istehsalçılarının sabit haqq, klik, hesab açma, pul yatırma və əməliyyata bağlı tərəfdaşlıq modelləri.
- Ödəniş, hədiyyə, imtiyaz və əvvəlcədən alınmış mövqelərin açıq bildirilməsinə dair təlimat.
- Yüksək riskli məhsullar, sürətli zənginləşmə vədləri və investisiya məsləhəti sərhədləri.
- Seçilmiş keçmiş performans və yalnız uğurlu investisiyaların göstərilməsi riski.
- Diqqət çəkən səhmlərdə fərdi investor alış davranışı.
- Sosial mediada saxta fikir birliyi, gizli tanıtım və bazar yönləndirməsi üsulları.
- Gənclərin sosial media, məzmun istehsalçıları və süni intellekt mənbələrinə etibarı.
- Beynəlxalq qanunsuz maliyyə tanıtımı nəzarəti və məzmun silmə məlumatları.
Etik və hüquqi sərhəd: Mətndə heç bir şəxs, qurum, şirkət, bank, fond, birja, kanal və ya sosial media hesabı hədəf göstərilməyib. “Gizli maraq toqquşması”, “bazar yönləndirməsi” və “dələduzluq” ifadələri yalnız ümumi və rəsmi şəkildə sənədləşdirilmiş mexanizmləri izah edir. Konkret şəxs və ya məzmun haqqında bu nəticələrin çıxarılması üçün konkret ödəniş qeydləri, əməliyyat zamanları, mövqelər, kommunikasiyalar və səlahiyyətli araşdırma lazımdır.
Müəllif hüququ yanaşması: Mənbələrdən uzun birbaşa sitat gətirilməyib; tapıntılar Azərbaycan dilində, orijinal və kontekstli şəkildə yenidən izah olunub.
Kommersiya sərhədi: Bu məqalə seriyası pulsuzdur. İnvestisiya planı, üzvlük, siqnal, bot, paket, təhsil məhsulu və ya məsləhət xidməti satmır. Məzmun investisiya məsləhəti və ya qazanc vədi deyil.
Tədqiqatın dediyi: Maliyyə məzmununun doğruluğu qədər, məzmunu yaradan şəxsin gəlir modeli, maraq əlaqəsi və performans təqdimatının bütövlüyü də qiymətləndirilməlidir.
Tədqiqatın demədiyi: Sosial mediada maliyyə haqqında danışan hər kəsin aldadıcı olduğunu və ya populyarlaşan hər investisiyanın manipulyasiya edildiyini demir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib