

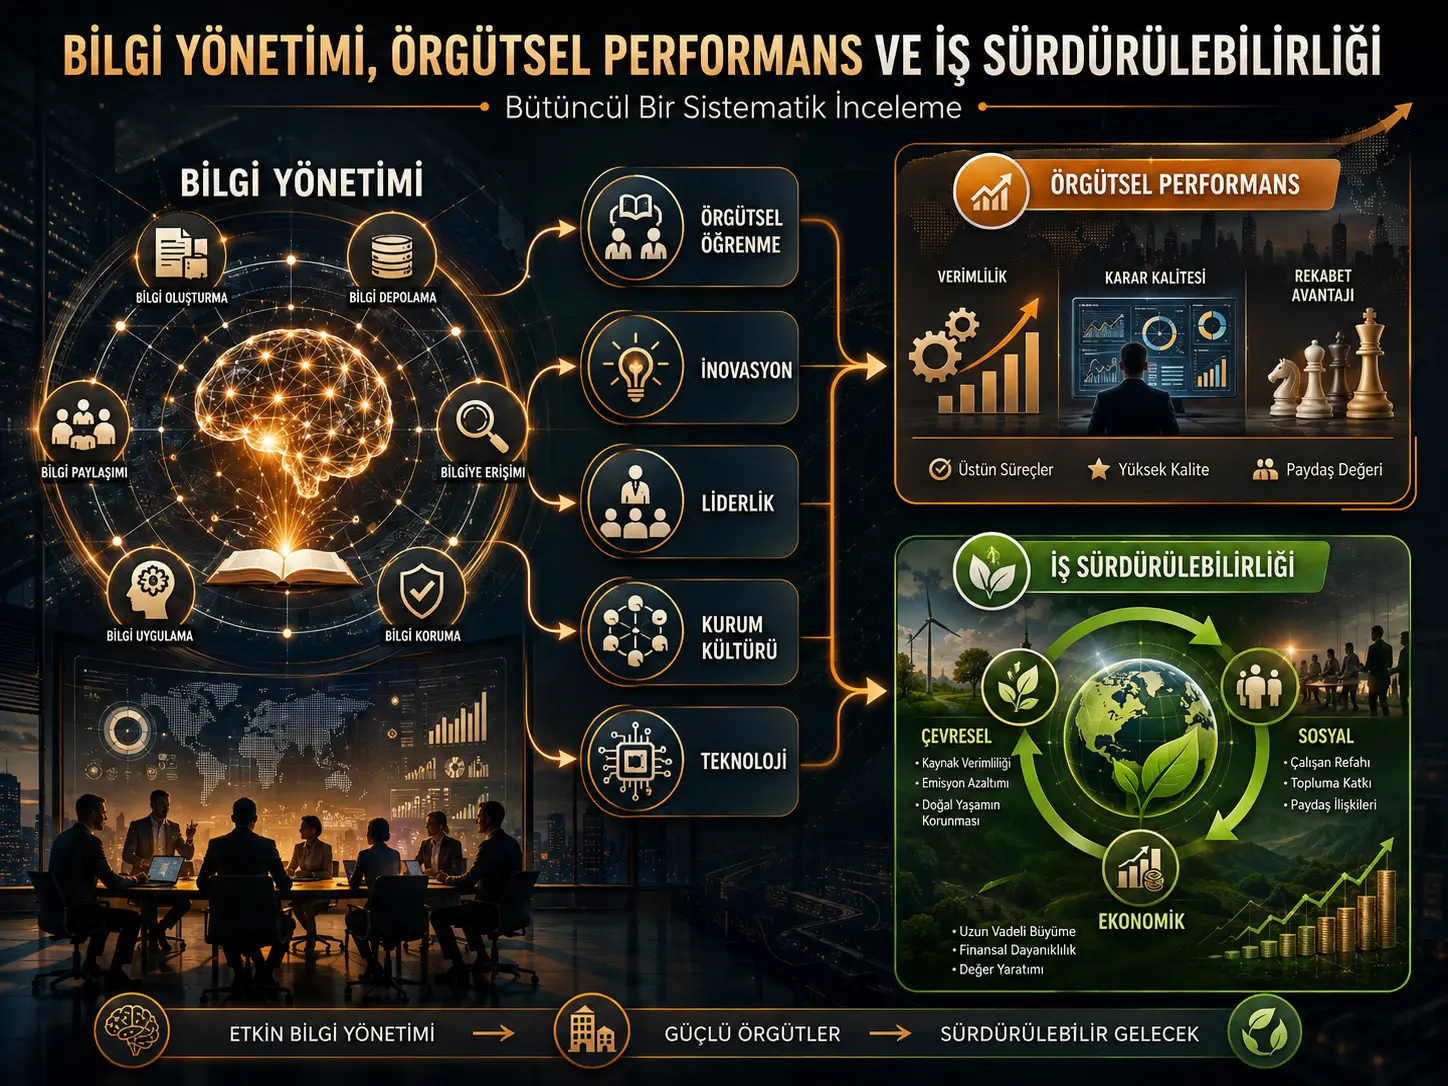
Araştırmacı, bilgi yönetiminin örgütsel performans ve işletme sürdürülebilirliğiyle ilişkisini değerlendirmek amacıyla Google Scholar, Scopus ve Web of Science üzerinde sistematik bir literatür taraması gerçekleştirmiştir. İncelemenin ana zaman aralığı Ocak 2020-Ocak 2026'dır. Başlangıçta 1012 yayın belirlenmiş; çok aşamalı eleme ve tam metin değerlendirmesinden sonra nihai senteze 70 çalışma dahil edilmiştir.
Derlemenin genel sonucu, etkili bilgi yönetiminin inovasyon kabiliyeti, örgütsel öğrenme, operasyonel verimlilik, karar kalitesi ve rekabet avantajıyla çoğunlukla olumlu ilişkiler gösterdiği yönündedir. Sürdürülebilirlik açısından bilgi yönetimi; çevresel yeniliklerin geliştirilmesi, ekonomik verimlilik, çalışan gelişimi, paydaş katılımı ve uzun vadeli değer yaratılmasıyla ilişkilendirilmektedir.
Ancak çalışma bilgi yönetimi ile performans arasında her koşulda doğrudan ve değişmez bir ilişki bulunduğunu ileri sürmemektedir. İncelenen araştırmaların bir bölümünde etkiler güçlü ve pozitifken, başka çalışmalarda ilişkiler daha zayıf, dolaylı veya bağlama bağımlıdır. Araştırmacının sentezine göre örgütsel öğrenme ve inovasyon, özellikle de yeşil inovasyon, bilgi yönetiminin sonuçlara dönüşmesinde önemli ara mekanizmalardır. Liderlik, güven, kurum kültürü, çalışan yetkinliği, dijital altyapı ve ölçüm sistemleri ise bu ilişkinin gücünü değiştirebilmektedir.
Çalışmanın geliştirdiği bütünleşik çerçeveye göre bilgi yönetiminin dört temel süreci bilginin yaratılması, paylaşılması, depolanması ve uygulanmasıdır. Bu süreçlerin sonuç üretmesi için örgütsel öğrenme, inovasyon kabiliyeti ve uygun kurumsal ortam gerekmektedir. Sonuçlar iki ana grupta ele alınmaktadır: operasyonel verimlilik, karar kalitesi, rekabet avantajı ve finansal performansı içeren örgütsel performans; çevresel, sosyal ve ekonomik boyutları kapsayan iş sürdürülebilirliği.
Bu sonuçlar 70 çalışmanın sistematik sentezinden elde edilmiştir; yeni bir şirket örneklemi üzerinde tek bir nedensel model test edilmemiştir. Dolayısıyla “bilgi yönetimi uygulayan bir şirketin performansı şu kadar artar” şeklinde sayısal bir etki büyüklüğü bu çalışmadan çıkarılamaz. Önerilen bütünleşik model de teoriktir ve farklı sektörlerde ampirik doğrulamaya ihtiyaç duymaktadır.
Türkiye açısından: Çalışma Türkiye'deki şirketlerden doğrudan veri toplamamaktadır. Bununla birlikte bilgi paylaşımı, çalışan deneyiminin kurumsal hafızaya aktarılması, dijital bilgi havuzları, sürdürülebilirlik bilgisi ve yapay zekâ destekli bilgi sistemleri Türkiye'deki sanayi ve hizmet işletmeleri açısından da araştırılabilecek yönetim alanlarıdır. Ancak şirket büyüklüğü, sektör, kurumsallaşma düzeyi, çalışanların bilgi paylaşma kültürü, dijital olgunluk, insan kaynağı, düzenleyici ortam ve kaynak kapasitesi bilgi yönetiminin sonuçlarını değiştirebilir. Bu nedenle derlemedeki genel ilişkiler Türkiye'deki firmalara değişmez katsayılar veya garantili performans sonuçları olarak aktarılmamalıdır.
Bilgi yönetimi tam olarak nedir?
Çalışmada bilgi yönetimi, bir kuruluşun bilgisini sistematik biçimde yaratması, paylaşması, saklaması ve uygulaması olarak ele alınmaktadır. Buradaki bilgi yalnız doküman, veri tabanı veya prosedürlerden oluşmaz. Çalışanların deneyimi, iş yapma biçimleri, problem çözme becerileri, müşterilerden gelen bilgiler, teknolojik uzmanlık ve kurum dışındaki paydaşlarla oluşturulan ilişkiler de bilgi kaynağıdır.
Bu nedenle bilgi yönetimi yalnız bir yazılım veya belge arşivleme projesi değildir. İncelenen literatür, başarılı bilgi yönetiminin teknolojiyle insan davranışını, örgüt kültürünü, liderliği ve stratejik hedefleri aynı yapı içinde ele alması gerektiğine işaret etmektedir.
Örtük ve açık bilgi arasındaki fark
Bilgi yönetimindeki en önemli ayrımlardan biri örtük bilgi ile açık bilgi arasındadır. Açık bilgi prosedür, teknik doküman, veri tabanı, rapor veya eğitim materyali biçiminde kayıt altına alınabilir. Örtük bilgi ise kişinin deneyimine ve bağlama bağlıdır; örneğin deneyimli bir teknisyenin makinenin sesinden gelişmekte olan bir problemi sezmesi veya bir satış yöneticisinin müşteri davranışlarını yılların deneyimiyle yorumlaması gibi bilgiler kolaylıkla veri tabanına aktarılamayabilir.
Çalışma, örtük bilginin yakalanması ve deneyimli çalışanların kurumdan ayrılması sırasında kaybolmasının bilgi yönetiminin kalıcı sorunlarından biri olduğunu vurgulamaktadır.
SECI modeli neden hâlâ önemli?
Derlemede Nonaka'nın SECI modeli bilgi yaratımının en etkili teorik çerçevelerinden biri olarak değerlendirilmiştir. Model, örtük ve açık bilgi arasındaki dönüşümü dört süreçle açıklamaktadır:
- Socialization – Sosyalleştirme: örtük bilginin deneyim ve etkileşim yoluyla başka kişilere aktarılması,
- Externalization – Dışsallaştırma: kişinin örtük bilgisinin açıklanabilir ve kayıt altına alınabilir hale getirilmesi,
- Combination – Birleştirme: farklı açık bilgi kaynaklarının yeni bir bilgi yapısında bir araya getirilmesi,
- Internalization – İçselleştirme: açık bilginin çalışan tarafından öğrenilerek deneyime ve yeni örtük bilgiye dönüştürülmesi.
Bu döngü, bilgi yönetiminin yalnız “bilgiyi depolamak” anlamına gelmediğini; bilginin sürekli dönüştüğü ve yeniden üretildiği bir örgütsel süreç olduğunu göstermektedir.
Bilgi neden stratejik bir kaynak olarak görülüyor?
Çalışma, Kaynak Temelli Görüş ve Bilgi Temelli Görüşü bilgi yönetiminin temel teorik dayanakları arasında değerlendirmektedir. Bu yaklaşımlarda kuruluşun sahip olduğu bilgi, doğru biçimde kullanıldığında rakiplerin kolayca kopyalayamayacağı stratejik bir kaynak haline gelebilir.
Örneğin yalnız bir makineye sahip olmak rakiplerden kalıcı biçimde ayrışmak için yeterli olmayabilir. Fakat makinenin nasıl daha verimli işletileceğine ilişkin yıllar içinde oluşmuş üretim bilgisi, çalışan deneyimi, tedarikçi ilişkileri, problem çözme rutinleri ve sürekli iyileştirme kültürü daha zor taklit edilebilir.
Dinamik yetenekler bilgi yönetimine ne ekliyor?
Kaynak Temelli Görüş bilginin neden değerli olduğunu açıklarken Dinamik Yetenekler Teorisi, işletmenin bu bilgiyi değişen koşullar altında nasıl yenileyebileceği ve yeniden kullanabileceği üzerinde durmaktadır.
Yeni çevre düzenlemeleri, değişen müşteri beklentileri, tedarik zinciri problemleri veya teknolojik dönüşüm gibi durumlarda işletmenin eski bilgisini yalnız saklaması yeterli değildir. Yeni bilgiyi edinmesi, mevcut bilgiyle birleştirmesi ve süreçlerini yeniden yapılandırması gerekir.
Derlemenin sentezine göre bilgi edinme, paylaşma ve uygulama süreçleri bu uyarlanabilirliğin temel araçlarından biridir.
Entelektüel sermaye yaklaşımı
Çalışmada entelektüel sermaye üç ana bileşen üzerinden ele alınmaktadır:
| Bileşen | Temel anlamı | Bilgi yönetimi açısından örnek |
|---|---|---|
| İnsan sermayesi | Çalışanların bilgi, beceri ve yetkinlikleri | Eğitim, uzmanlık, deneyim ve problem çözme becerisi |
| Yapısal sermaye | Kuruma yerleşmiş ve kişilerden bağımsızlaştırılmış bilgi | Veri tabanları, prosedürler, bilgi sistemleri ve süreçler |
| Sosyal/ilişkisel sermaye | İlişkiler içinde bulunan bilgi | Tedarikçi, müşteri, iş ortağı ve paydaşlarla bilgi paylaşımı |
Araştırmanın değerlendirmesine göre başarılı bilgi yönetiminin yalnız yazılım altyapısına yatırım yapmak yerine bu üç bilgi kaynağını birlikte geliştirmesi gerekir.
Örgütsel öğrenmenin görevi
Bilgi yönetimi ile performans arasındaki en önemli ara süreçlerden biri örgütsel öğrenmedir. İşletme geçmişteki hataları, projeleri ve başarılı uygulamaları kurumsal hafızaya aktardığında aynı sorunları tekrar tekrar çözmek zorunda kalmayabilir.
Çalışmada tek döngülü öğrenme, mevcut süreç içerisinde iyileştirme yapılması; çift döngülü öğrenme ise problemin arkasındaki varsayımların sorgulanarak sistemin kendisinin değiştirilmesi biçiminde tartışılmaktadır. Özellikle sürdürülebilirlik dönüşümünün yalnız küçük verimlilik düzenlemeleri değil, bazı durumlarda iş yapma biçimlerinin yeniden değerlendirilmesini gerektirdiği belirtilmektedir.
Çalışmanın önerdiği bütünleşik mekanizma
Derlemenin özgün teorik katkısı, farklı bilgi yönetimi teorilerini birbirinin rakibi olarak değil tamamlayıcı katmanlar olarak ele almasıdır. Kaynak Temelli ve Bilgi Temelli Görüş bilginin stratejik değerini; dinamik yetenekler ve örgütsel öğrenme bilginin nasıl yenilenip kullanıldığını; entelektüel sermaye ise bilginin insan, sistem ve ilişkiler içinde nasıl yerleştiğini açıklamaktadır.
Verianla Live: Bilgi yönetiminden performans ve sürdürülebilirliğe
Bu görselleştirme çalışmanın önerdiği bütünleşik teorik çerçevenin katmanlarını gösterir. Çerçeve ampirik bir nedensellik modeli olarak doğrulanmış değildir; sistematik derlemenin teorik sentezidir.
| Aşama | Katman | Bileşenler | Çalışmadaki rol |
|---|---|---|---|
| 1 | Bilgi yönetimi süreçleri | Bilgi yaratma; bilgi paylaşma; bilgi depolama; bilgi uygulama | Kuruluşun temel bilgi kapasitesini oluşturur |
| 2 | Örgütsel mekanizmalar | Örgütsel öğrenme; absorptif kapasite; inovasyon kabiliyeti; yeşil inovasyon | Bilginin operasyonel ve stratejik yeteneğe dönüşmesini sağlar |
| 3 | Bağlamsal kolaylaştırıcılar | Liderlik bağlılığı; örgüt kültürü; teknolojik altyapı; ölçüm sistemleri | Bilgi yönetiminin etkisini güçlendirebilir veya sınırlandırabilir |
| 4 | Örgütsel performans sonuçları | Operasyonel verimlilik; karar kalitesi; rekabet avantajı; finansal performans | İşletmenin performans boyutunu temsil eder |
| 5 | İş sürdürülebilirliği sonuçları | Çevresel; sosyal; ekonomik sürdürülebilirlik | Uzun vadeli sürdürülebilirlik boyutunu temsil eder |
Verianla Live: Görselleştirme çalışmanın önerdiği bütünleşik çerçeveden oluşturulur; görünür tablo bilimsel kaynak-of-truth olarak korunur.
Bilgi yönetimi performansı hangi yollarla etkiliyor?
Derlemede bilgi yönetiminin örgütsel performansla ilişkilendirildiği dört ana sonuç öne çıkmaktadır:
- operasyonel verimlilik,
- karar kalitesi,
- rekabet avantajı,
- finansal performans.
Ancak araştırmanın önemli sonuçlarından biri, bu ilişkilerin kuruluşlar arasında aynı güçte görülmemesidir. Liderlik, kültür, teknoloji, güven, çalışan yetkinliği ve sektör koşulları bilgi yönetiminin gerçek performansa dönüşmesini değiştirebilmektedir.
Liderlik neden kritik?
Liderlik, sürdürülebilirlikle bağlantılı bilgi yönetiminin en sık belirtilen kolaylaştırıcılarından biridir. Yönetimin bilgi paylaşımını desteklemesi, kaynak tahsis etmesi ve bilgi yönetimini işletmenin stratejik hedefleriyle ilişkilendirmesi uygulamanın başarısını etkileyebilir.
Bununla birlikte kaynak bütün araştırmaların aynı sonuca ulaşmadığını da göstermektedir. Bazı çalışmalarda liderlik belirgin bir moderatör olarak görülürken başka ampirik araştırmalarda liderlik stilinin bilgi yönetimi-performans ilişkisini sınırlı ölçüde değiştirdiği raporlanmıştır.
Dolayısıyla “güçlü liderlik varsa bilgi yönetimi kesin başarılı olur” biçiminde doğrusal bir sonuç çıkarılmamalıdır.
Güven ve kurum kültürü neden teknoloji kadar önemli?
Bir kurumda teknik olarak gelişmiş bir bilgi paylaşım sistemi bulunması çalışanların bilgilerini paylaşacağı anlamına gelmez. Çalışan kendi bilgisini kişisel güç kaynağı olarak görüyorsa, yönetimden çekiniyorsa veya fikirlerinin değer görmeyeceğine inanıyorsa bilgi sistemleri kullanılmayabilir.
Derlemede güven, açıklık, iş birliği ve öğrenmeyi teşvik eden kurum kültürlerinin bilgi paylaşımını desteklediği görülmektedir.
Bu nedenle bilgi yönetiminin sosyal boyutu, teknolojik altyapı kadar merkezi kabul edilmektedir.
Teknoloji çözüm mü, araç mı?
Çalışmada yapay zekâ, büyük veri, Nesnelerin İnterneti, dijital platformlar ve diğer bilgi teknolojileri kuruluşların çok daha büyük miktarda bilgiyi saklamasına, bulmasına ve paylaşmasına yardımcı olabilecek araçlar olarak ele alınmaktadır.
Ancak derlemenin önemli uyarılarından biri teknoloji-merkezci bilgi yönetimidir. Gelişmiş sistemler bilgiye erişimi kolaylaştırabileceği gibi kötü entegrasyon, çalışan direnci veya düşük dijital yetkinlik durumunda yeni karmaşıklıklar da yaratabilir.
Bu nedenle teknoloji çalışmanın çerçevesinde nihai çözüm değil, insan yetkinliği ve örgütsel süreçlerle bütünleştirilmesi gereken kolaylaştırıcı olarak konumlandırılmaktadır.
Yapay zekâ bilgi yönetimini nasıl değiştiriyor?
Derlemede AI, güncel bilgi yönetimi araştırmalarının yükselen teknolojik temalarından biridir. Büyük miktarda verinin analizi, bilgi erişimi, sınıflandırma, bilgi paylaşımının desteklenmesi ve karar süreçlerinde yeni bilgilerin ortaya çıkarılması AI'nin potansiyel kullanım alanları arasındadır.
Bununla birlikte araştırmacı, AI kullanımının sonuçlarının örgütsel hazır oluşa ve çalışanların dijital okuryazarlığına bağlı olduğuna dikkat çekmektedir. AI tabanlı bilgi sistemlerinin varlığı tek başına etkili bilgi yönetimi kanıtı değildir.
Yeşil inovasyon neden merkezde?
Çalışmanın sürdürülebilirlik sentezinde yeşil inovasyon, bilgi yönetimi ile çevresel sonuçlar arasında en önemli mekanizmalardan biri olarak öne çıkmaktadır.
Bir işletmenin çevresel düzenlemeler, enerji kullanımı, temiz üretim yöntemleri veya sürdürülebilir ürünler hakkında bilgi edinmesi yalnız ilk aşamadır. Bu bilginin yeni teknolojiye, süreç tasarımına veya ürüne dönüştürülmesi gerekir.
İncelenen araştırmalarda bilgi edinme, paylaşma ve uygulamanın çevresel inovasyonu destekleyebildiği; yeşil inovasyonun da sürdürülebilir performansla bağlantı kurabildiği raporlanmaktadır.
Çevresel sürdürülebilirlik
Çevresel boyutta bilgi yönetimi;
- temiz üretim yöntemlerinin yayılması,
- çevre dostu ürün geliştirme,
- yeşil teknoloji inovasyonu,
- sürdürülebilir tedarik zinciri bilgisi,
- döngüsel ekonomi uygulamalarının öğrenilmesi
gibi alanlarla ilişkilendirilmektedir.
Bu sonuçlar tek bir müdahalenin emisyonu belirli oranda azalttığı anlamına gelmez. Çalışma farklı sektörlerdeki araştırmaları nitel olarak sentezlemektedir.
Ekonomik sürdürülebilirlik
Ekonomik açıdan etkili bilgi yönetimi, kaynakların daha verimli kullanılması, üretim ve lojistik süreçlerinin iyileştirilmesi, risklerin daha iyi anlaşılması ve yeni pazar fırsatlarının belirlenmesi gibi yollarla uzun vadeli rekabet gücünü destekleyebilir.
Araştırmada bilgi yönetiminin sürdürülebilirlik yatırımlarının yalnız çevresel maliyet olarak değil, inovasyon ve değer yaratma kaynağı olarak değerlendirilmesini kolaylaştırabileceği görüşü öne çıkmaktadır.
Sosyal sürdürülebilirlik
Sosyal boyut çalışanların gelişimi, güven, bilgi paylaşımı, iş birliği, paydaş ilişkileri ve öğrenme ortamlarıyla ilişkilendirilmiştir.
Çalışanların bilgilerini paylaşabildiği ve yeni bilgi edinebildiği kuruluşlarda yetkinlik gelişimi ile çalışan katılımı desteklenebilir. Sürdürülebilirlik bilgisi aynı zamanda iş sağlığı, güvenlik ve toplumsal sorumluluk alanlarında kurumsal öğrenmeye katkıda bulunabilir.
ESG ile bilgi yönetimi arasındaki yeni bağlantı
Derlemenin belirlediği yükselen araştırma alanlarından biri bilgi yönetiminin Çevresel, Sosyal ve Yönetişim (ESG) çerçeveleriyle bütünleştirilmesidir.
Kuruluşların ESG göstergelerini yalnız raporlaması değil; ilgili düzenlemeler, çalışan uygulamaları, paydaş beklentileri, çevresel performans ve yönetişim bilgisini kurum içinde yönetebilmesi gerekmektedir.
Çalışmanın sentezine göre bu durum bilgi yönetiminin çevresel odaktan daha geniş sosyal ve yönetişim sorumluluklarına doğru genişlediğini göstermektedir.
Sorumlu bilgi yönetimi
Yeni araştırma alanlarından biri de responsible knowledge management, yani sorumlu bilgi yönetimidir. Bu yaklaşım bilgi yaratma ve kullanmanın değer açısından tarafsız olmadığını; bilgi sistemlerinin etik, sosyal ve çevresel sonuçları bulunduğunu savunmaktadır.
Örneğin bir kuruluşun çalışan veya müşteri bilgisini nasıl topladığı, hangi bilgiyi kimlerle paylaştığı ve karar sistemlerinin hangi değerleri önceliklendirdiği yalnız teknik değil aynı zamanda etik sorulardır.
Çalışmanın belirlediği altı temel sorun
| Sorun | Temel açıklama |
|---|---|
| Bilgi-eylem açığı | Kuruluşun doğru bilgiye sahip olmasına rağmen bunu uygulamaya dönüştürememesi |
| Örtük bilginin yönetimi | Deneyime dayalı bilginin belgelenmesi ve aktarılmasının zor olması |
| Etkinliği ölçme problemi | Performans veya sürdürülebilirlik sonucunun ne kadarının KM'den geldiğinin ayrıştırılamaması |
| Kaynak kısıtları | Teknoloji, eğitim ve değişim yönetimi için gereken kaynakların yetersiz kalması |
| Kültürel ve paylaşım engelleri | Güvensizlik, bilgi saklama ve rekabetçi iç kültür |
| Karmaşıklık ve bilgi yükü | Çok fazla bilginin anlamlı önceliklere ve eylemlere dönüştürülememesi |
Bilgiye sahip olmak neden eylem anlamına gelmiyor?
Derlemenin önemli mesajlarından biri knowledge-action gap, yani bilgi-eylem açığıdır. Kuruluş iklim değişikliği, enerji maliyeti, tedarik riski veya sürdürülebilir üretim hakkında çok miktarda bilgiye sahip olabilir; fakat bütçe, yönetim öncelikleri, örgütsel ataletsizlik veya uygun teşviklerin bulunmaması nedeniyle bu bilgi uygulamaya dönüşmeyebilir.
Bu nedenle bilgi yaratmak tek başına yeterli değildir. Bilginin operasyonel karara ve davranış değişikliğine dönüşmesini sağlayacak süreçler gerekmektedir.
Bilgi yönetimini ölçmek neden zor?
Bir eğitim programının kaç saat sürdüğünü veya bilgi platformuna kaç kez giriş yapıldığını ölçmek kolaydır. Ancak bu ölçüler edinilen bilginin gerçekten kullanıldığını veya işletmenin sürdürülebilir performansını iyileştirdiğini doğrudan göstermez.
Örtük bilgi, kurumsal itibar, öğrenme kültürü ve paydaş ilişkileri gibi çıktılar daha da zor ölçülmektedir.
Çalışma bu nedenle yalnız nicel kullanım istatistiklerine değil, bilgi paylaşım kültürü ve öğrenme ortamı gibi nitel göstergelere de ihtiyaç olduğunu belirtmektedir.
Çalışmanın desteklediği sonuçlar
- Bilgi yönetimi ile inovasyon, operasyonel verimlilik ve sürdürülebilir performans arasında çok sayıda çalışmada pozitif ilişkiler raporlanmaktadır.
- Bilgi yaratma, paylaşma, depolama ve uygulama birbirini tamamlayan temel KM süreçleridir.
- Örgütsel öğrenme ve inovasyon, bilginin sonuçlara dönüşmesinde önemli mekanizmalar olarak öne çıkmaktadır.
- Yeşil inovasyon, KM ile çevresel sürdürülebilirlik arasındaki önemli bağlantılardan biridir.
- Liderlik, güven, kurum kültürü, teknoloji altyapısı ve çalışan yetkinliği KM sonuçlarını etkileyen bağlamsal unsurlardır.
- KM'nin etkisi sektör ve kurumsal bağlama göre değişebilmektedir.
Çalışmanın kanıtlamadığı sonuçlar
- Bilgi yönetiminin her kuruluşta otomatik olarak daha yüksek kâr sağlayacağı gösterilmemiştir.
- Belirli bir KM yazılımının diğer sistemlerden daha üstün olduğu test edilmemiştir.
- Yapay zekânın insan temelli bilgi paylaşımının yerini alabileceği gösterilmemiştir.
- Bilgi yönetimi ile sürdürülebilirlik arasındaki tek ve evrensel bir etki büyüklüğü hesaplanmamıştır.
- Önerilen bütünleşik teorik çerçeve ampirik bir örneklem üzerinde doğrulanmamıştır.
- Derlemenin sonuçları bütün ülke, sektör ve şirket büyüklüklerinde aynı biçimde geçerli kabul edilemez.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma sistematik literatür derlemesidir. Araştırmacı bilgi yönetimi, örgütsel performans ve işletme sürdürülebilirliği arasındaki ilişkileri farklı teorik ve ampirik çalışmalar üzerinden sentezlemiştir.
Temel araştırma soruları
Araştırma iki temel soruya odaklanmaktadır:
- Kuruluşlar performans ve sürdürülebilirliği geliştirmek için hangi bilgi yönetimi teorilerini ve uygulamalarını benimsemektedir?
- Güncel bilgi yönetimi araştırmaları, KM uygulamalarını örgütsel performans ve işletme sürdürülebilirliğine bağlayan mekanizmalar hakkında ne göstermektedir?
Veri tabanları
| Kaynak | Çalışmadaki rol |
|---|---|
| Google Scholar | Literatürün geniş başlangıç taraması |
| Scopus | Hakemli ve indeksli akademik yayınların taranması/doğrulanması |
| Web of Science | Hakemli ve indeksli akademik yayınların taranması/doğrulanması |
Arama terimleri
Çalışmada belirtilen temel arama kavramları:
- “knowledge management”,
- “knowledge management theories”,
- “knowledge sharing”,
- “organizational performance”,
- “business sustainability”
olarak verilmiş ve aramalar AND/OR Boolean operatörleriyle daraltılmıştır.
Dahil edilme ve dışlama ölçütleri
Temel inceleme dönemi Ocak 2020-Ocak 2026'dır. Hakemli dergi makaleleri ve araştırma sorularıyla ilgili ampirik veya kavramsal çalışmalar değerlendirilmiştir.
Konferans bildirileri, kitap bölümleri ve hakemli olmayan yayınlar dışlanmış; yalnız İngilizce ve akademik veri tabanlarından erişilebilen çalışmalar dahil edilmiştir.
Kaynak ayrıca teorik tartışmayı güçlendirmek amacıyla 2020 öncesindeki bazı öncü çalışmaların seçici biçimde kullanıldığını belirtmektedir. Dolayısıyla güncel sistematik inceleme penceresi ile makalenin daha geniş teorik kaynakçası birebir aynı değildir.
PRISMA seçim akışı
| Aşama | Yöntem metninde bildirilen kayıt sayısı |
|---|---|
| İlk veri tabanı araması | 1012 |
| Mükerrer kaldırma ve ilk uygunluk taraması sonrasında | 549 |
| İkinci uygunluk taraması sonrasında | 140 |
| Nihai incelemeye dahil edilen | 70 |
Raporlama notu: Çalışmanın PRISMA akış şemasında ayrıca “inclusion and exclusion criteria applied to exclude irrelevant articles (n=753)” şeklinde bir değer gösterilmektedir. Bu sayı yöntem metnindeki 1012 → 549 → 140 → 70 akışıyla uyumlu bir aşamaya yerleştirilememektedir. Bu nedenle n=753 değeri düzeltilmeden kaynak içi tutarsızlık olarak değerlendirilmelidir.
Ayrıca şekil 549 kaydı yalnız “mükerrerler çıkarıldıktan sonra” olarak etiketlerken yöntem metni 549'a ulaşılmasında mükerrer kaldırma ile başlık/özet üzerinden ilk uygunluk taramasını birlikte tarif etmektedir.
Veri çıkarımı
Seçilen çalışmalar için şu bilgilerin yapılandırılmış biçimde çıkarıldığı belirtilmektedir:
- yazar ve yayın yılı,
- araştırma bağlamı,
- metodoloji,
- temel değişkenler/yapılar,
- ana sonuçlar.
Sentez yöntemi
Çalışmaların sektör, yöntem ve araştırma bağlamları farklı olduğu için sonuçlar meta-analizle ortak bir etki büyüklüğüne dönüştürülmemiştir. Heterojenlik, farklı sektör ve araştırma tasarımlarındaki sonuçların karşılaştırılması yoluyla anlatısal biçimde değerlendirilmiştir.
Tematik analiz üç ana eksene odaklanmıştır:
- bilgi yönetiminin teorik temelleri,
- KM uygulamaları ile örgütsel performans arasındaki ilişki,
- KM'nin işletme sürdürülebilirliğindeki rolü.
Kalite ve yanlılık değerlendirmesi
Araştırmacı dahil edilen çalışmaların araştırma tasarımının açıklığı, metodolojik şeffaflık, veri kaynaklarının geçerliliği ve araştırma sorularıyla uygunluğu üzerinden nitel olarak değerlendirildiğini belirtmektedir.
Raporlama yanlılığının, çalışmalar arasındaki bulguların tutarlılığı karşılaştırılarak değerlendirildiği; kanıt kesinliğinin ise yöntemsel titizlik, tutarlılık ve çalışmalar arasındaki yakınsama üzerinden nitel biçimde ele alındığı belirtilmektedir.
Bununla birlikte çalışma bazında standartlaştırılmış bir risk-of-bias puanı veya sayısal kalite tablosu sunulmamaktadır. Bu nedenle okuyucu 70 çalışmanın her birinin kalite değerlendirmesini ayrı ayrı yeniden inceleyememektedir.
Derlemenin temel teorik çerçeveleri
| Teori / model | Bilgi yönetimini açıklamadaki temel rolü |
|---|---|
| SECI modeli | Örtük ve açık bilginin birbirine dönüşerek yeni bilgi oluşturmasını açıklar |
| Resource-Based View | Bilgiyi değer yaratan stratejik örgütsel kaynaklardan biri olarak ele alır |
| Knowledge-Based View | Bilgiyi sürdürülebilir rekabet avantajının temel varlığı olarak konumlandırır |
| Dynamic Capabilities Theory | Bilginin değişen çevre koşullarına uyum sağlamak amacıyla yenilenmesini ve kullanılmasını açıklar |
| Intellectual Capital Theory | İnsan, yapısal ve ilişkisel bilgiyi örgütsel sermaye olarak değerlendirir |
| Organizational Learning Theory | Bilginin öğrenme, geri bildirim ve sürekli uyarlamaya dönüşmesini açıklar |
Belirlenen güncel araştırma eğilimleri
| Eğilim | Çalışmadaki anlamı |
|---|---|
| ESG ve KM entegrasyonu | Çevresel, sosyal ve yönetişim bilgisinin kurumsal bilgi süreçlerine yerleşmesi |
| Dijital dönüşüm ve Society 5.0 | AI ve diğer dijital sistemlerin insan merkezli bilgi yönetimiyle bütünleştirilmesi |
| Sorumlu bilgi yönetimi | Bilgi yaratma ve kullanımında etik ve sürdürülebilirlik değerlerinin dikkate alınması |
| Pandemi sonrası dayanıklılık | Bilgi yönetiminin iş sürekliliği ve hızlı örgütsel uyum için kullanılması |
| Yeşil bilgi yönetimi | Çevresel bilginin inovasyon ve operasyonlara sistematik biçimde aktarılması |
| Sektöre özgü KM | Aynı KM modelinin her sektör için aynı sonuç vermediğinin kabul edilmesi |
Derlemenin temel sınırlılıkları
- Konferans bildirileri, kitap bölümleri ve hakemli olmayan kaynaklar kapsam dışında bırakılmıştır.
- Yalnız İngilizce yayınların kullanılması dil ve yayın yanlılığı oluşturabilir.
- Ana zaman aralığı Ocak 2020-Ocak 2026 ile sınırlandırılmıştır.
- Tematik sentez araştırmacı yorumunu içerdiği için tamamen nesnel değildir.
- Meta-analiz yapılmadığından ortak nicel etki büyüklüğü hesaplanmamıştır.
- Önerilen bütünleşik çerçeve teoriktir ve ampirik olarak test edilmemiştir.
- Derleme kamuya açık bir sistematik derleme kayıt sistemine kaydedilmemiş ve önceden yayımlanmış protokol kullanılmamıştır.
- PRISMA akışındaki bazı kayıt sayıları kaynak içinde birbiriyle tam uyumlu değildir.
Bu sınırlamalar çalışmanın literatürü bir araya getirme değerini ortadan kaldırmamaktadır; ancak sonuçların tek bir evrensel bilgi yönetimi modeli kanıtlanmış gibi yorumlanmasını engellemektedir.
Kaynak ve Yöntem Notu
Tam özgün çalışma adı: An Integrative Systematic Review of Knowledge Management, Organizational Performance, and Business Sustainability
Yazar: Abobakr Aljuwaiber.
Yazar sıralaması: Tek yazarlı çalışmadır.
Eş katkı/eş birinci yazarlık: Uygulanabilir değildir.
Sorumlu yazar: Kaynakta ayrı bir çok yazarlı correspondence sınıflandırması bulunmamaktadır; çalışma tek yazarlıdır ve yazarın iletişim bilgisi kaynakta verilmiştir.
Kurum: Department of Administrative and Financial Sciences, Applied College, Taibah University, Madinah 42353, Saudi Arabia.
Kaynak türü ve hakemlik: Administrative Sciences dergisinde yayımlanmış hakemli sistematik derleme makalesidir.
Dergi: Administrative Sciences
Cilt / sayı / makale numarası: 16 / 4 / 185
Yayın yılı: 2026
Alınma tarihi: 6 Şubat 2026
Revizyon tarihi: 28 Mart 2026
Kabul tarihi: 9 Nisan 2026
Yayın tarihi: 13 Nisan 2026
DOI: 10.3390/admsci16040185
Yayınevi: MDPI, Basel, Switzerland.
Resmî kaynak bağlantısı:Administrative Sciences / MDPI resmî makale sayfası
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0).
Finansman: Araştırma dış finansman almamıştır.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Araştırma tamamen yayımlanmış literatüre dayanmaktadır ve kullanılan çalışmalar kaynakçada belirtilmiştir. Yeni özgün veri seti oluşturulmamıştır.
Çıkar çatışması: Yazar çıkar çatışması bulunmadığını bildirmiştir.
Yazar katkıları: Tek yazarlı çalışmadır; kaynakta ayrı bir CRediT yazar katkı tablosu bulunmamaktadır.
Temel inceleme dönemi: Ocak 2020-Ocak 2026. Teorik tartışmayı desteklemek amacıyla daha eski bazı öncü çalışmalar da seçici biçimde kaynaklandırılmıştır.
Nihai sistematik inceleme kümesi: 70 çalışma.
Temel veri tabanları: Google Scholar, Scopus ve Web of Science.
Sentez yöntemi: Yapılandırılmış veri çıkarımı, tematik betimleyici analiz ve çalışmalar arasındaki heterojenliğin anlatısal karşılaştırılması.
PRISMA/protokol notu: Kaynak özetinde PRISMA 2020 yönergelerine uyulduğu belirtilirken yöntem kısmında PRISMA için Moher ve arkadaşlarının 2010 tarihli yayını referanslandırılmıştır. Sistematik derleme kamuya açık bir kayıt sistemine önceden kaydedilmemiş ve resmî bir ön protokol yayımlanmamıştır.
PRISMA sayı tutarsızlığı: Yöntem metni 1012 → 549 → 140 → 70 seçim akışını açıklamaktadır. Buna karşılık Şekil 1'de ayrıca n=753 içeren bir dışlama kutusu bulunmaktadır ve 549 değeri şekil ile yöntem metninde farklı kapsamlarla tanımlanmaktadır. Bu Verianla içeriğinde kaynakta yer alan bu sayılar tahmin yoluyla düzeltilmemiştir.
Temel bilimsel sınır: Çalışma çok sayıda araştırmayı sentezleyerek bilgi yönetimi ile performans ve sürdürülebilirlik arasında genel örüntüler ortaya koymaktadır; ancak meta-analitik ortak etki büyüklüğü hesaplamaz ve önerilen bütünleşik çerçeveyi yeni bir şirket örneklemi üzerinde ampirik olarak test etmez.
Bu Verianla içeriğindeki araştırma bulguları, teorik yapı, seçim sayıları, yöntemsel sınırlılıklar ve yönetim çıkarımları yalnız incelenen çalışmaya dayanmaktadır. Dış kaynak, makalenin bibliyografik kimliği ile derginin hakemlik ve yayın durumunun doğrulanması için kullanılmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir