

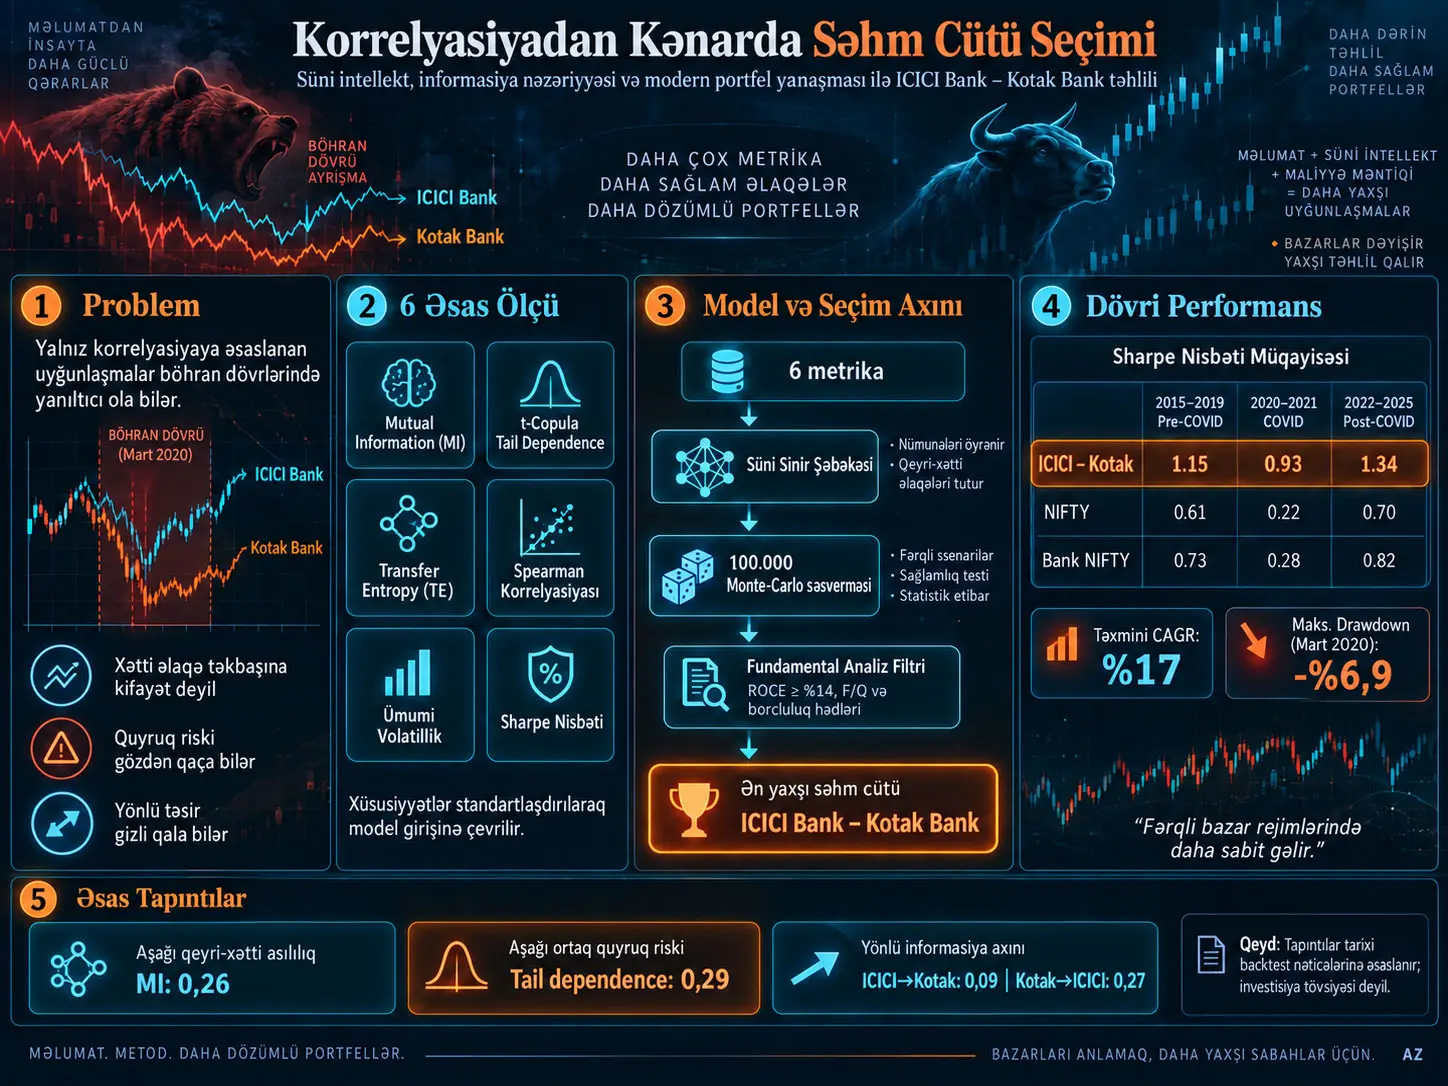
Bu tədqiqat pairs trading üçün səhm cütlərini yalnız xətti korrelyasiyaya görə seçmək əvəzinə altı fərqli asılılıq və risk göstəricisini eyni maşın öyrənməsi çərçivəsində birləşdirən metod təklif edir. Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility və Sharpe ratio standartlaşdırılaraq feed-forward sinir şəbəkəsinə verilir; şəbəkə 100.000 bootstrap və jitter əsaslı Monte-Carlo perturbasiyası altında yenidən qiymətləndirilir və cütlər üçün konsensus sıralaması yaradılır. Hindistan bankçılıq səhmlərində 2015–2025 dövrü üçün aparılan analizdə ICICI Bank–Kotak Bank cütü ən yüksək sıralamanı əldə etmiş və mənbədə pre-COVID, COVID və post-COVID dövrləri üçün müvafiq olaraq 1,15, 0,93 və 1,34 Sharpe nisbətləri bildirilmişdir. Lakin bu nəticələr əməliyyat xərcləri, bid–ask spread və likvidlik məhdudiyyətləri daxil edilmədən əldə edilmiş backtest nəticələridir; gələcək investisiya performansına zəmanət vermir.
Pairs trading, birlikdə hərəkət etməyə meyil göstərən iki maliyyə aktivi arasındakı nisbi qiymət sapmalarından yararlanmağı hədəfləyən bazar-neytral nisbi dəyər strategiyasıdır. Bu tədqiqatda yenilik “ən yüksək korrelyasiyaya malik cüt ən yaxşı cütdür” fərziyyəsinin yerinə qeyri-xətti asılılıq, ekstremal bazar şəraitində ortaq hərəkət, informasiya axınının istiqaməti, volatillik və riskə uyğunlaşdırılmış gəlir ölçütlərinin birlikdə qiymətləndirilməsidir.
Tədqiqat problemi
Ənənəvi pairs-trading tədqiqatlarının mühüm bir hissəsi səhm cütlərini Pearson korrelyasiyası və ya qiymət məsafəsi kimi nisbətən sadə ölçütlərlə seçir. Bunun əsas problemi iki səhmin normal dövrlərdə yüksək korrelyasiya göstərməsinin böhran dövrlərində etibarlı hedge əlaqəsi təmin edəcəyinə zəmanət verməməsidir.
Tədqiqatın çıxış nöqtəsi maliyyə asılılığının təkölçülü olmamasıdır. İki aktiv arasında xətti əlaqə zəif görünərkən güclü qeyri-xətti asılılıq mövcud ola bilər. Bənzər şəkildə normal şəraitdə mülayim əlaqə göstərən iki səhm bazar stresində eyni anda kəskin düşə bilər. Bundan əlavə, bir səhmin digərini sistematik şəkildə istiqamətləndirməsi cütün həqiqi mənada balanslı hedge cütü deyil, lider–izləyici əlaqəsi daşıdığını göstərə bilər.
Niyə Təkcə Korrelyasiya Səhm Cütü Seçmək üçün Yetərli Deyil?
Korrelyasiya iki aktivin xüsusilə xətti ortaq hərəkətini ölçür, lakin qeyri-xətti asılılıqları, ekstremal bazar hərəkətlərində ortaq quyruq riskini və bir aktivdən digərinə istiqamətli informasiya axınını təkbaşına göstərmir. Buna görə tədqiqat korrelyasiyanı Mutual Information, t-copula tail dependence, Transfer Entropy, volatillik və Sharpe ratio ilə tamamlayaraq cüt seçimini çoxölçülü risk-asılılıq problemi kimi nəzərdən keçirir.
Pairs trading və Modern Portfel Nəzəriyyəsi bağlantısı
Modern Portfel Nəzəriyyəsi investisiya portfelinin yalnız gözlənilən gəlirə görə deyil, risk ilə gəlir arasındakı tarazlığa görə qiymətləndirilməli olduğunu müdafiə edir. Aşağı və ya fərqli şəkildə asılı aktivlərin birlikdə saxlanması portfelin ümumi riskini azalda bilər.
Tədqiqat pairs-trading problemini “ən çox birlikdə hərəkət edən iki səhmi tapma” problemi kimi deyil, iki aktivdən ibarət kiçik portfel optimallaşdırması problemi kimi yenidən formalaşdırır. Məqsəd bazar şəraiti dəyişdikdə əlaqəsi tamamilə pozulmayan və eyni zamanda ekstremal ortaq risk daşımayan cütləri müəyyən etməkdir.
Altı əsas xüsusiyyət
| Xüsusiyyət | Ölçdüyü əsas struktur | Pairs-trading baxımından rolu |
|---|---|---|
| Mutual Information | Xətti və qeyri-xətti ümumi asılılıq | Korrelyasiyanın görə bilmədiyi əlaqələri ortaya çıxarır |
| t-Copula Tail Dependence | Ekstremal bazar hərəkətlərində ortaq davranış | Birgə çökmə riskini ölçməyə kömək edir |
| Transfer Entropy | İstiqamətli informasiya axını | Lider–izləyici əlaqələrini müəyyən edir |
| Spearman Rank Correlation | Monoton sıra əlaqəsi | Aykırı dəyərlərə qarşı Pearson'a nisbətən daha dayanıqlı əlaqə ölçümü təmin edir |
| Aggregate Volatility | Ümumi qiymət/gəlir oynaqılığı | Xam risk göstəricisi kimi istifadə olunur |
| Sharpe Ratio | Volatillik vahidi başına artıq gəlir | Riskə uyğunlaşdırılmış performansı təmsil edir |
Mutual Information və t-Copula Birlikdə Nə Təmin Edir?
Mutual Information iki səhmin gəlir paylanmaları arasındakı ümumi və qeyri-xətti asılılığı ölçərkən t-copula tail dependence xüsusilə paylanmanın ekstremal uclarında birlikdə hərəkət etmə ehtimalına fokuslanır. Beləliklə, bir cüt normal dövrlərdə uyğun görünsə belə, böhran anında birlikdə kəskin hərəkət etmə riski ayrıca qiymətləndirilə bilər.
Mutual Information
Mutual Information (MI), iki dəyişənin bir-biri haqqında daşıdığı informasiyanı ölçən informasiya-nəzəri böyüklükdür. MI sıfıra yaxınlaşdıqda dəyişənlər arasında məhdud asılılıq olduğu halda, daha yüksək dəyərlər bir dəyişənin digərinə dair daha çox informasiya daşıdığını göstərir.
Tədqiqatda MI, Kraskov–Stögbauer–Grassberger k-nearest-neighbour yanaşması ilə NPEET istifadə edilərək təxmin edilmişdir. Mənbə KSG təxminçisinin histogram əsaslı MI yanaşmasına nisbətən daha hamar və sabit sıralamalar yaratdığını bildirir.
t-Copula və tail dependence
Copula yanaşması iki maliyyə dəyişəninin marjinal paylanmalarından müstəqil şəkildə ortaq asılılıq strukturunu modelləşdirmək üçün istifadə olunur. Student's t-copula xüsusilə ağır quyruqlu maliyyə gəlirləri baxımından vacibdir; çünki iki aktivin normal vaxtlarda zəif görünən bağlantısı ekstremal düşüş və ya yüksəliş dövrlərində güclənə bilər.
Tədqiqatda t-copula parametrləri maximum likelihood metodu ilə təxmin edilmiş və Gaussian copula ilə müqayisədə quyruq uyğunluğu baxımından daha yaxşı nəticə verdiyi bildirilmişdir.
Transfer Entropy
Transfer Entropy bir zaman seriyasındakı keçmiş informasiyanın başqa bir zaman seriyasının gələcəyini izah etməyə nə dərəcədə töhfə verdiyini ölçən istiqamətli informasiya ölçüsüdür. Korrelyasiya simmetrik olduğu halda Transfer Entropy istiqamətlidir:
ICICI → Kotak və Kotak → ICICI dəyərləri bir-birindən fərqli ola bilər.
Tədqiqat güclü təkistiqamətli axının iki aktivin balanslı hedge cütü olmaqdan daha çox bir lider və onu izləyən ikinci aktivdən ibarət olduğunu göstərə biləcəyi fərziyyəsindən istifadə edir.
Maşın öyrənməsi qatı
Altı xüsusiyyət sıfır orta və vahid dispersiyaya standartlaşdırıldıqdan sonra feed-forward süni sinir şəbəkəsinə verilir. Şəbəkə ReLU aktivləşmələri, batch normalization və dropout regularization istifadə edərək hər səhm cütü üçün fasiləsiz uyğunluq skoru yaradır.
Mənbə şəbəkənin müəyyən tək bir random initialization nəticəsinə bağlı qalmaması üçün 100.000 perturbed məlumat seti üzərində təkrar işlədildiyini bildirir. Perturbasiyalar bootstrap nümunələmə və jitter əlavə olunması ilə yaradılır; yekun cüt sıralaması bütün icralardakı median skor üzərindən aparılır.
Niyə 100.000 Monte-Carlo Təkrarı İstifadə Olunur?
100.000 Monte-Carlo perturbasiyası seçilən səhm cütünün tək bir məlumat nümunələməsinə və ya sinir şəbəkəsi başlanğıc dəyərinə bağlı olmasını azaltmaq məqsədilə istifadə olunur. Model bootstrap və kiçik məlumat perturbasiyaları altında təkrar öyrədilir; yekun sıralamanın median skorlarla müəyyən edilməsi davamlı olaraq yüksək sıralanan cütlərin daha sabit namizədlər kimi seçilməsini hədəfləyir.
ICICI–Kotak cütünün mənbədə bildirilən median uyğunluq skoru 0,94 olub interquartile range dəyərinin 0,02-dən aşağı olduğu qeyd edilmişdir. Müəllif bunu seçim məsələsində güclü konsensus işarəsi kimi şərh edir.
Əsas analiz filtri niyə əlavə edilmişdir?
Sırf statistik metodlar bəzən maliyyə vəziyyəti pozulan iki şirkət arasındakı müvəqqəti qiymət davranışını cəlbedici bir pairs-trading fürsəti kimi qiymətləndirə bilər. Bu riski azaltmaq məqsədilə tədqiqat əlavə olaraq əsas analiz filtri tətbiq edir.
Filtr çərçivəsində:
- ROCE üçün ən az %14 hədd,
- Price-to-Earnings qiymətləndirməsi,
- borcluluq/leverage hədləri
istifadə olunur. Beləliklə, statistik olaraq maraqlı, lakin balans keyfiyyəti zəif olan şirkətlərin cüt seçimini pozmasının qarşısı alınmağa çalışılır.
Tədqiqatın Metodu və Nəticələri
Məlumat seti və bazar dövrləri
Tədqiqat Hindistan bankçılıq sektorundakı ICICI, Kotak, HDFC, SBI və Axis kimi səhmlərdən yaradılan 100 namizəd cütü 2015–2025 dövründə qiymətləndirmişdir.
Dövr üç rejimə ayrılmışdır:
- Pre-COVID: 2015–2019
- COVID: 2020–2021
- Post-COVID: 2022–2025
Bu rejim bölgüsü xüsusilə metodun yalnız sakit bazar şəraitində deyil, COVID dövründəki sistemik şok mühitində də davranışını araşdırmaq məqsədilə istifadə edilmişdir.
ICICI–Kotak cütünün riskə uyğunlaşdırılmış performansı
| Dövr | ICICI–Kotak | NIFTY | Bank NIFTY |
|---|---|---|---|
| 2015–2019 | 1,15 | 0,61 | 0,73 |
| 2020–2021 | 0,93 | 0,22 | 0,28 |
| 2022–2025 | 1,34 | 0,70 | 0,82 |
Mənbə ICICI–Kotak cütünün üç bazar rejiminin hamısında NIFTY və Bank NIFTY'dən daha yüksək Sharpe nisbəti verdiyini bildirir. Sortino nisbətlərinin də bütün dövrlərdə 1,2-dən yuxarı olduğu qeyd edilmişdir.
Tam 2015–2025 dövründə cüt üçün təxminən %17 CAGR bildirilir.
COVID dövründəki drawdown
Tədqiqatda Mart 2020 böhranı zamanı ICICI–Kotak seçiminin maksimum drawdown'u −%6,9 kimi verilir. Mənbə bunu test edilən cütlər arasındakı ən aşağı drawdown dəyərlərindən biri kimi şərh edir.
Lakin maksimum drawdown'un backtest şəraitində ölçüldüyü və əməliyyat xərcləri ilə real bazar icrası təsirlərinin daxil edilmədiyi unudulmamalıdır.
Asılılıq strukturu
| Metrik | Dəyər | Mənbənin şərhi |
|---|---|---|
| Mutual Information | 0,26 | Nisbətən aşağı nonlinear dependence |
| t-Copula tail dependence | 0,29 | Nisbətən aşağı ortaq quyruq riski |
| Transfer Entropy ICICI → Kotak | 0,09 | İstiqamətli informasiya axını |
| Transfer Entropy Kotak → ICICI | 0,27 | İstiqamətli informasiya axını |
Müəllif Transfer Entropy dəyərlərini bir çox dövlət bankı cütləri ilə müqayisədə daha balanslı qarşılıqlı təsir kimi qiymətləndirir. Bununla birlikdə 0,09 ilə 0,27 sayısal olaraq eyni deyil; buna görə “yaxın simmetriya” ifadəsi mənbənin şərhi kimi anlaşılmalı, riyazi bərabərlik kimi qiymətləndirilməməlidir.
İkinci namizəd cüt
Mənbə istiqaməti tərsinə çevrilmiş Kotak–ICICI seçiminin post-COVID dövründə 1,26 Sharpe nisbəti verdiyini; lakin 2020 əvvəllərində %8,4 drawdown yaşadığını bildirir. Müəllif buna görə ICICI–Kotak istiqamətini rejimlər arasında daha möhkəm seçim kimi şərh edir.
Model sabitliyi kontrolleri
Sinir şəbəkəsi memarlığında gizli qat sayı 2 ilə 5, dropout nisbəti isə 0,1 ilə 0,3 arasında dəyişdirilmişdir. Mənbə əsas sıralamanın bu hiperparametr aralıqlarında sabit qaldığını bildirir.
KSG Mutual Information təxminçisinin histogram əsaslı MI'dan daha hamar sıralama verdiyi və t-copula'nın Gaussian copula'ya nisbətən quyruq uyğunluq testlərində daha yaxşı performans göstərdiyi bildirilmişdir.
Tədqiqatın dəstəklədiyi nəticələr
- Təkbaşına korrelyasiya əvəzinə bir neçə asılılıq ölçüsünün birlikdə qiymətləndirilməsi bu məlumat setində daha rejim-sabit cütlərin seçilməsinə kömək etmişdir.
- ICICI–Kotak mənbədə istifadə olunan qiymətləndirmə çərçivəsində ən yüksək sıralanan cüt olmuşdur.
- ICICI–Kotak'ın Sharpe nisbəti pre-COVID, COVID və post-COVID dövrlərinin hamısında müqayisə edilən NIFTY və Bank NIFTY dəyərlərindən yüksəkdir.
- MI, tail dependence və Transfer Entropy eyni əlaqəni fərqli bucaqlardan qiymətləndirir.
- Əsas analiz filtri yalnız statistik olaraq cəlbedici görünən, lakin balans baxımından zəif şirkətləri çıxarmaq məqsədilə istifadə edilmişdir.
- Monte-Carlo consensus yanaşması cüt sıralamasının tək bir random initialization'a bağlılığını azaltmağı hədəfləmişdir.
Tədqiqatın dəstəkləmədiyi nəticələr
- ICICI–Kotak cütünün gələcəkdə eyni Sharpe nisbətini təmin edəcəyi göstərilməmişdir.
- Backtest nəticəsi zəmanətli investisiya gəliri deyil.
- Tədqiqat bütün Hindistan səhmlərini və ya bütün dünya bazarlarını əhatə etmir.
- Əməliyyat xərcləri və bid–ask spread hesaba qatılmadığından real xalis gəlir daha aşağı ola bilər.
- Likvidlik məhdudiyyətləri modelləşdirilməmişdir.
- Walk-forward və ya canlı bazar doğrulaması aparılmamışdır.
- 100.000 Monte-Carlo təkrarının çox yüksək olması təkbaşına iqtisadi keçərlilik və ya out-of-sample ümumiləşdirilə bilmə sübutu deyil.
Əsas məhdudiyyətlər
Ən mühüm məhdudiyyət real əməliyyat xərclərinin hesaba qatılmamış olmasıdır. Pairs trading tez-tez mövqe dəyişimi tələb edə bildiyi üçün komissiya, vergi, bid–ask spread və slippage xüsusilə aşağı marjalı strategiyaların performansını əhəmiyyətli dərəcədə dəyişdirə bilər.
İkinci məhdudiyyət likvidlik və mövqe ölçüsü təsirlərinin modelləşdirilməməsidir. Bir strategiyanın keçmiş qiymətlər üzərində yaxşı görünməsi yüksək həcmli real mövqelərin eyni qiymətlərdən icra edilə biləcəyi mənasına gəlmir.
Üçüncü məhdudiyyət walk-forward doğrulamasının olmamasıdır. Modelin bir dövr üzərində seçilib sonrakı tamamilə görülməmiş dövrlərdə ardıcıl olaraq test edilməsi aşırı uyğunlaşma riskini qiymətləndirmək baxımından daha güclü doğrulama təmin edə bilər.
Dördüncü məhdudiyyət metodun Hindistan bankçılıq sektoru üzərində inkişaf etdirilmiş olmasıdır. MI təxminçisi, copula ailəsi, əsas analiz hədləri və sinir şəbəkəsi quruluşunun başqa sektor və ya ölkələrdə yenidən kalibrasiya edilməsi lazım ola bilər.
Mənbə və Metod Qeydi
Özgün başlıq: Beyond Correlation: Identifying Optimal Stock Pairs with AI-Driven Analysis and Modern Portfolio Theory
Müəllif: Shourya Singh Thakur.
Qurum: Mahindra University.
Tədqiqat sahəsi: Kəmiyyət maliyyəsi, pairs trading, informasiya nəzəriyyəsi, maşın öyrənməsi və Modern Portfel Nəzəriyyəsi.
Mənbə növü: Qısa tədqiqat/working-paper formasında texniki iş.
Rəyçilik vəziyyəti: Mənbə mətnində göstərilməmişdir.
Jurnal / nəşriyyat / DOI: Mənbədə göstərilməmişdir.
Analiz dövrü: 2015–2025.
Bazar: Hindistan bankçılıq səhmləri.
Proqram təminatı: Python; NPEET, IDTxl, PyTorch, pandas və backtrader.
Əsas metod: Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility və Sharpe ratio göstəricilərinin sinir şəbəkəsi ilə birləşdirilməsi; 100.000 perturbasiyalı Monte-Carlo consensus sıralaması və əsas analiz keyfiyyət filtri.
Mühüm metodoloji məhdudiyyətlər: Əməliyyat xərcləri, bid–ask spread və likvidlik məhdudiyyətləri modelə daxil edilməmişdir. Walk-forward canlı xərc verisi ilə doğrulama aparılmamışdır. Mənbə bu çatışmazlıqları gələcək tədqiqat sahələri kimi açıq şəkildə bildirir.
Maliyyə xəbərdarlığı: Məqalədəki nəticələr tarixi backtest və modelləşdirmə tapıntılarıdır; investisiya tövsiyəsi, gəlir zəmanəti və ya gələcək bazar performansının proqnozu kimi qiymətləndirilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib