

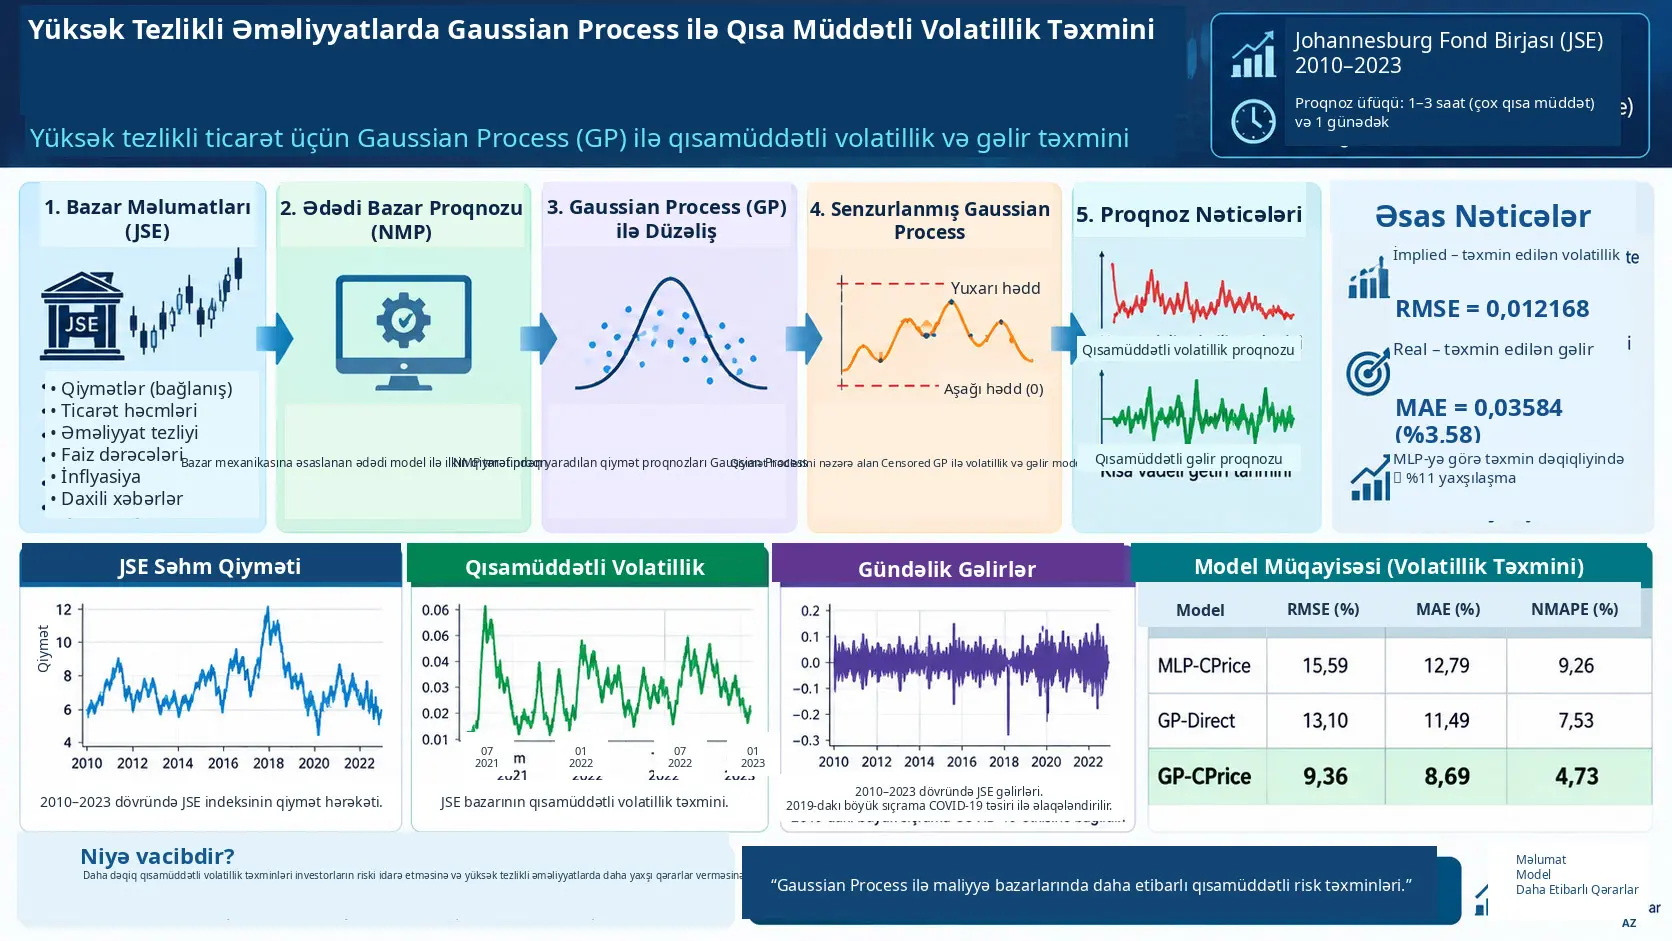
Qısamüddətli volatillik təxmini, bir maliyyə aktivinin qiymətinin qarşıdakı saatlar və ya günlər ərzində nə dərəcədə dəyişə biləcəyini proqnozlaşdırmağı hədəfləyən kəmiyyət proqnoz problemidir. Leonard Mushunje, Maxwell Mashasha və Edina Chandiwana tərəfindən aparılan tədqiqat, Johannesburg Stock Exchange məlumatları üzərində Numerical Market Prediction (NMP) modeli ilə Gaussian Process üsullarını birləşdirərək xüsusilə yüksək tezlikli əməliyyatlarda istifadə oluna biləcək qısamüddətli volatillik və gəlir proqnozları hazırlayır.
Tədqiqatın əsas yanaşması iki mərhələlidir. Əvvəlcə NMP modeli tərəfindən yaradılan stock-price proqnozları bir Gaussian Process ilə düzəldilir. Daha sonra düzəldilmiş qiymətlərlə stock return və ya volatility arasındakı əlaqəni modelləşdirmək üçün Censored Gaussian Process istifadə olunur. Automatic Relevance Determination isə stock prices, trading volumes, trade frequency, interest rates, inflation və insider news kimi dəyişənlərdən hansılarının proqnoz baxımından daha təsirli olduğunu müəyyənləşdirmək üçün istifadə olunur.
Mənbəyə görə model xüsusilə 1–3 saatlıq proqnoz üfüqündə güclü nəticələr vermişdir. Implied volatility ilə estimated volatility müqayisəsində RMSE 0,012168 olaraq bildirilmişdir; real və təxmin edilən stock return dəyərlərinin müqayisəsində MAE 0,03584, yəni təxminən %3,58 olmuşdur. Volatillik təxminində GP-CPrice modeli RMSE %9,36, MAE %8,69 və NMAPE %4,73 ilə müqayisə olunan digər modellərdən daha aşağı xəta vermişdir.
Bu nəticələr yüksək tezlikli əməliyyat sistemlərində qısamüddətli risk təxminləri baxımından ümidverici olsa da, tədqiqat birbaşa real vaxtlı HFT sifariş icra sisteminin gəlirliliyini və ya trading latency-ni ölçmür. Nəticələr proqnoz dəqiqliyinə aiddir və JSE məlumatları ilə qurulan modelləşdirmə mühiti ilə məhdudlaşır.
Volatillik niyə qısamüddətli əməliyyatlarda vacibdir?
Volatillik, maliyyə aktivinin qiymətinin zaman ərzində nə qədər sürətli və nə qədər böyük miqyasda dəyişə bildiyini ifadə edir. Yüksək tezlikli və ya çox qısa müddətli əməliyyat strategiyalarında qiymət hərəkətləri saniyələr, dəqiqələr və ya saatlar ərzində baş verə bildiyi üçün uzunmüddətli volatillik ölçüləri təkbaşına kifayət etməyə bilər.
Mənbə xüsusilə 1–3 saatlıq proqnozların investorların qısamüddətli mövqe qərarları baxımından mühüm olduğunu bildirir. Modelləşdirmə dizaynında qəbul edilən hədəflərdən biri bu zaman üfüqündəki forecast error dəyərinin real müşahidəyə görə %10 səviyyəsini aşmamasıdır.
Niyə yalnız klassik GARCH və ya ARIMA istifadə olunmur?
Tədqiqat ARCH/GARCH, ARIMA, ANN, Kalman filter və support vector machine kimi statistik üsulların maliyyə proqnozunda geniş istifadə olunduğunu qəbul etsə də, qısa zaman miqyaslarında baş verən sürətli qiymət sıçrayışlarının tək bir model ailəsi tərəfindən tam şəkildə tutulmaya biləcəyini müdafiə edir.
Buna görə müəlliflər “physical model + statistical model” yanaşmasına bənzər hibrid bir quruluş yaradır və Numerical Market Prediction çıxışını Gaussian Process üçün giriş məlumatı kimi istifadə edirlər.
Tədqiqatın nəticə bölməsi təklif olunan GP yanaşmasının GARCH(1,1) və ARIMA-dan daha yaxşı performans göstərdiyini bildirir. Lakin yüklənən məqalənin əsas eksperiment cədvəllərində GARCH və ARIMA üçün ayrıca RMSE, MAE və ya NMAPE dəyərləri verilmədiyi üçün bu iddia kəmiyyət baxımından yenidən istehsal olunmur.
Gaussian Process Modeli Necə İşləyir?
Gaussian Process (GP), birbaşa tək sabit bir funksiyanı təxmin etmək əvəzinə mümkün funksiyalar üzərində ehtimal paylanması müəyyən edən Bayesian regression yanaşmasıdır. Bu xüsusiyyət maliyyə məlumatındakı qeyri-müəyyənliyin yalnız nöqtə təxmini ilə deyil, ehtimallı formada da nəzərə alınmasına imkan verir.
Mənbə klassik regressiya problemi üçün:
ifadəsini istifadə edir. Burada \(x_i\) giriş dəyişənlərini, \(y_i\) hədəf dəyəri və \(\epsilon_i\) müşahidə olunmayan Gaussian noise komponentini ifadə edir.
Noise:
kimi qəbul edilir.
Training məlumatının birgə paylanması:
şəklində müəyyən edilir. Burada kernel matrix elementləri:
ilə əldə olunur.
Yeni bir \(x_*\) girişi üçün posterior orta:
və təxmin variasiyası:
kimi verilir.
Niyə Censored Gaussian Process istifadə olunub?
Mənbənin modelində stock price üçün sıfır aşağı həddi və \(S_{upper}\) adlı bir yuxarı hədd qəbul edilir. Müəlliflər bu hədlərə görə həqiqi latent price dəyərlərinin bəzi hallarda birbaşa müşahidə olunmadığını və threshold dəyərləri ilə təmsil olunduğunu düşünürlər.
Buna görə klassik GP yerinə Censored Gaussian Process istifadə olunur. Censored GP, müşahidə olunan threshold dəyərini birbaşa həqiqi latent dəyər kimi qəbul etmək əvəzinə, həqiqi dəyərin müşahidə həddindən kənarda ola biləcəyini probabilistic model daxilində nəzərə alır.
Mənbənin exploratory data analysis nəticəsinə görə müşahidələrin təxminən %4,6-sı yuxarı həddin %5 yaxınlığında yerləşir. Müəlliflər buna görə yalnız standard regression output-un sonradan threshold edilməsini deyil, censoring təsirinin birbaşa modelin içinə daxil edilməsini üstün tutmuşdur.
Bu qiymət həddi quruluşu burada JSE bazarının ümumi universal xüsusiyyəti kimi deyil, tədqiqatın istifadə etdiyi model fərziyyəsi kimi qəbul edilməlidir.
NMP ilə Gaussian Process Necə Birləşdirilir?
Numerical Market Prediction (NMP), tədqiqatda maliyyə bazarı mexanikasını tarixi və statistical-physics əsaslı dəyişənlərlə təmsil edən qiymət proqnoz komponenti kimi istifadə olunur.
Müəlliflərin təklif etdiyi əsas əməliyyat zənciri belədir:
NMP → Standard GP → Corrected Stock Price → Censored GP → Stock Price Volatility / Stock Return
NMP tərəfindən yaradılan price prediction əvvəlcə GP ilə düzəldilir. Daha sonra corrected stock price, trading volume və seçilmiş digər girişlər Censored GP modelinə ötürülür.
GP-Direct ilə GP-CPrice arasındakı fərq nədir?
Mənbə iki əsas modelləşdirmə yolu müəyyən edir.
GP-Direct, NMP məlumatından stock return və ya volatility dəyərini birbaşa proqnozlaşdırmağa çalışır.
GP-CPrice isə əvvəlcə NMP stock-price proqnozundakı sistematik və stochastic bias-ı GP ilə düzəldir; daha sonra düzəldilmiş stock price üzərindən ikinci modeldən istifadə edərək return və ya volatility proqnozu yaradır.
Təcrübələrdə ümumilikdə ikinci yanaşmanın daha aşağı forecast error dəyərləri yaratdığı bildirilir.
ARD nə işə yarayır?
Automatic Relevance Determination (ARD), hansı giriş dəyişənlərinin model baxımından daha izahlı olduğunu müəyyən etmək məqsədilə istifadə edilmişdir.
| Dəyişən | Modelləşdirmə dövrü 1 | Modelləşdirmə dövrü 2 |
|---|---|---|
| Stock prices | 0,380 | 0,313 |
| Trading volumes | 0,330 | 0,364 |
| Trade frequency | 0,206 | 0,210 |
| Interest rates | 0,100 | 0,080 |
| Inflation | 0,080 | 0,121 |
| Insider news | 0,270 | 0,290 |
Mənbənin şərhinə görə stock price və trading volume proqnoz dəqiqliyində ən güclü girişlər arasındadır. Volatillik baxımından trading volume və insider news xüsusilə təsirli görünür.
Metod və Tapıntılar
Məlumat mənbəyi
Tədqiqatda Johannesburg Stock Exchange məlumatları 2010-cu ilin yanvarı ilə 2023-cü ilin yanvarı arasından götürülmüşdür.
Mənbə:
- bir illik məlumatın training set,
- qalan məlumatın independent test set
kimi istifadə olunduğunu bildirir.
Əskik müşahidələrin ümumi məlumat içindəki payının %30-dan az olduğu və çatışmayan qeydlərin K-nearest neighbor üsulu ilə tamamlandığı bildirilmişdir.
NMP çıxış tezliyi
Tədqiqata görə NMP proqnozları gündəlik olaraq yaradılır və JSE-də closing valuation əməliyyatlarının aparıldığı təxminən 16:00 CAT ətrafında istifadəyə hazır olur. Məlumatlar növbəti 24 saat üçün təxminən 30 dəqiqəlik həllolma ilə stock prices, volume və return məlumatlarını ehtiva edir.
Bununla belə 1–3 saatlıq forecasting error hesablamaları hourly data üzərindən aparılmışdır.
Forecast accuracy necə ölçüldü?
İki əsas xəta metrikasından istifadə edilmişdir.
Forecast error:
Root Mean Square Error:
Mean Absolute Error:
Mənbə hədəf accuracy threshold dəyərini %10 və ya daha aşağı forecast error kimi müəyyən edir.
Volatillik təxmini: implied və estimated dəyərlər
| Ay | Implied volatility | Estimated volatility | Fərq |
|---|---|---|---|
| 1 | 0,280 | 0,279 | 0,001 |
| 3 | 0,296 | 0,283 | 0,013 |
| 6 | 0,337 | 0,320 | 0,017 |
| 8 | 0,490 | 0,480 | 0,010 |
| 10 | 0,600 | 0,600 | 0,000 |
| 12 | 0,800 | 0,798 | 0,003 |
Bütün 12 aylıq müqayisə üçün mənbə:
RMSE = 0,012168
olaraq məlumat verir.
Müəlliflər kiçik RMSE dəyərini estimated volatility ilə implied volatility arasında güclü yaxınlığın göstəricisi kimi şərh edirlər.
Stock-return təxmini
Həqiqi return ilə forecasted return müqayisəsində 12 aylıq məlumat istifadə edilmişdir.
Mənbə ümumilikdə:
MAE = 0,03584 = %3,58
olduğunu bildirir.
Lakin bütün ayların xətası eyni miqyasda deyil. Xüsusilə doqquzuncu ayda actual return 0,713 ikən forecasted return 0,409 verilmiş və fərq 0,304 olmuşdur. Bu dəyər digər aylardakı xətalardan nəzərəçarpacaq dərəcədə böyükdür.
Beləliklə orta xəta aşağı olsa da, ayrı-ayrı dövrlərdə yüksək forecast error yarana biləcəyi görünür.
Stock-return modellərinin müqayisəsi
| Model | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| CReturns | 14,59 | 12,79 | 10,45 |
| GP-Direct | 12,40 | 12,09 | 9,53 |
| GP CReturns | 8,36 | 7,29 | 5,73 |
Cədvəldəki son modelin adı mənbədə “GP CReturns” kimi görünür. Lakin ətrafdakı metod izahı və nəticə bölməsi təklif olunan modeli GP-CPrice və ya GP-Stock Price adlandırır. Mənbə bu ad fərqini açıq şəkildə həll etmədiyi üçün burada sətir etiketi dəyişdirilməmişdir.
Volatillik modellərinin müqayisəsi
| Model | RMSE (%) | MAE (%) | NMAPE (%) |
|---|---|---|---|
| MLP-CPrice | 15,59 | 12,79 | 9,26 |
| GP-Direct | 13,10 | 11,49 | 7,53 |
| GP-CPrice | 9,36 | 8,69 | 4,73 |
Üç ölçüdə də GP-CPrice ən aşağı forecast error dəyərlərini vermişdir.
Xüsusilə NMAPE:
- MLP-CPrice üçün %9,26,
- GP-Direct üçün %7,53,
- GP-CPrice üçün %4,73
olaraq bildirilmişdir.
NMAPE niyə istifadə olunub?
Tədqiqat normalized mean absolute percentage error dəyərini proqnoz xətalarını qiymətləndirmək üçün xüsusilə uyğun hesab etdiyini bildirir.
Burada \(M\), tədqiqatda market type ilə əlaqəli normallaşdırma dəyərini təmsil edir.
MLP müqayisəsi
Mənbə iki mərhələli MLP əsaslı müqayisə modelindən də istifadə etmişdir. İlk MLP; NMP stock prices, trading volumes və exchange rates girişlərindən istifadə edir və 11-neuron hidden layer ehtiva edir. İkinci hissə corrected stock price girişini istifadə edir və 8-neuron hidden layer ilə yekun return proqnozunu yaradır.
Nəticə bölməsində müəlliflər təklif olunan GP-Stock Price modelinin MLP-Stock Price yanaşmasına nisbətən təxminən %11 proqnoz dəqiqliyi artımı təmin etdiyini bildirirlər.
JSE qiymət və volatillik qrafiklərindən nə görünür?
Mənbənin 11-ci səhifəsindəki JSE Stock Index Price Evolution qrafiki 2010–2023 dövründəki qiymət hərəkətlərini göstərir. Seriyada xüsusilə 2018–2019 ətrafında iri səviyyəli hərəkətlər və daha sonra aydın geriçəkilmələr görünür.
12-ci səhifədəki volatillik qrafikində 2020–2023 dövründə qısamüddətli volatilliyin təxminən 0,01–0,07 aralığında dəyişdiyi və bir neçə volatillik klasteri yaratdığı görünür.
Eyni səhifədəki return qrafikində 2010–2023 dövründə gündəlik gəlirlərin təxminən sıfır ətrafında toplandığı, lakin müsbət və mənfi böyük outlier-ların mövcud olduğu görünür. Mənbə qrafikdəki böyük sıçrayışlardan birini COVID-19 pandemiyası ilə əlaqələndirir. Bu tarixi istinad müəlliflərin öz şərhidir və bu Verianla qiymətləndirməsində müstəqil şəkildə təsdiqlənməmişdir.
Modelin yüksək tezlikli əməliyyatla əlaqəsi nədir?
Tədqiqatda “high-frequency trading” ifadəsi modelin çox qısa proqnoz üfüqlərində istifadə oluna bilmə potensialına əsaslanır. Model saniyəlik order-book execution və ya real exchange latency ölçümü etmir.
Bu səbəbdən araşdırmanın mərkəzi töhfəsi HFT sisteminin sifariş ötürmə sürətini artırmaq deyil, HFT qərar qatının istifadə edə biləcəyi qısamüddətli volatility və return proqnozları yaratmaqdır.
Tədqiqatın dəstəklədiyi nəticələr
- NMP proqnozunun GP ilə düzəldilməsi, sınaqdan keçirilən modellərdə birbaşa NMP → output yanaşmasından daha aşağı proqnoz xətaları yaratmışdır.
- GP-CPrice quruluşu price-volatility testlərində MLP-CPrice və GP-Direct modellərindən daha aşağı RMSE, MAE və NMAPE dəyərləri vermişdir.
- ARD nəticələri stock prices və trading volumes dəyişənlərinin model baxımından güclü girişlər olduğunu göstərir.
- 1–3 saatlıq forecast horizon tədqiqatın ən güclü tətbiq sahələrindən biri kimi təqdim olunur.
- Censored GP istifadəsi qiymət həddi fərziyyəsini probabilistic model daxilində nəzərə almaq üçün tətbiq edilmişdir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- Modelin real bir HFT sistemində birbaşa daha yüksək trading profit yaratdığı ölçülməmişdir.
- Canlı order book latency, slippage, exchange queue priority və ya market impact sınaqdan keçirilməmişdir.
- Modelin başqa birjalarda JSE-dəki ilə eyni dəqiqliyi göstərəcəyi sübut olunmamışdır.
- GARCH və ya ARIMA müqayisəsi nəticə bölməsində iddia edilsə də, yüklənən əsas cədvəllərdə bu modellər üçün ətraflı xəta dəyərləri yer almır.
- MLP-yə qarşı təxminən %11 improvement bütün forecasting horizons üçün universal göstərici kimi qəbul edilməməlidir.
Mənbə və Metod Qeydi
Orijinal başlıq: Short-term Volatility Estimation for High Frequency Trades using Gaussian processes (GPs).
Müəlliflər: Leonard Mushunje, Maxwell Mashasha və Edina Chandiwana.
Qurum: Midlands State University, Department of Applied Mathematics and Statistics.
Tədqiqat sahəsi: Maliyyə zaman seriyaları, qısamüddətli volatillik təxmini, Gaussian Process regression və yüksək tezlikli əməliyyat qərar dəstəyi.
Məlumat mənbəyi: Johannesburg Stock Exchange stock-price databases.
Məlumat dövrü: Yanvar 2010 – Yanvar 2023.
Çatışmayan məlumat: Mənbəyə görə ümuminin %30-dan azı; KNN üsulu ilə tamamlanmışdır.
Proqnoz üfüqü: Bir neçə saatdan bir günə qədər; 1–3 saat aralığı xüsusilə vurğulanır.
Əsas metod: Numerical Market Prediction + Standard Gaussian Process + Censored Gaussian Process.
Feature selection: Automatic Relevance Determination.
Müqayisə modelləri: Persistence, MLP-CPrice və GP-Direct; tədqiqat həmçinin GARCH və ARIMA-nı ədəbiyyat və nəticə şərhində müzakirə edir.
Xəta ölçüləri: RMSE, MAE və NMAPE.
Volatillik nəticələri: GP-CPrice üçün RMSE %9,36, MAE %8,69 və NMAPE %4,73.
Stock-return nəticələri: Ən aşağı bildirilən dəyərlər RMSE %8,36, MAE %7,29 və NMAPE %5,73-dür; lakin müvafiq sətrin model etiketi mənbə daxilində GP CReturns / GP-CPrice adlandırılması baxımından tam uyğun deyil.
Implied-estimated volatility RMSE: 0,012168.
Actual-forecasted return MAE: 0,03584, mənbənin ifadəsi ilə %3,58.
Əsas elmi sərhəd: Tədqiqat forecasting accuracy ölçür; real HFT sisteminin execution latency-si və ya canlı trading profitability-si eksperimental olaraq sınaqdan keçirilməmişdir.
Mənbədaxili məhdudiyyət: Nəticə bölməsində GARCH(1,1) və ARIMA üzərində üstünlük qeyd olunsa da, əsas nəticə cədvəllərində bu modellər üçün birbaşa müqayisəli xəta metrikaları yoxdur.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib