

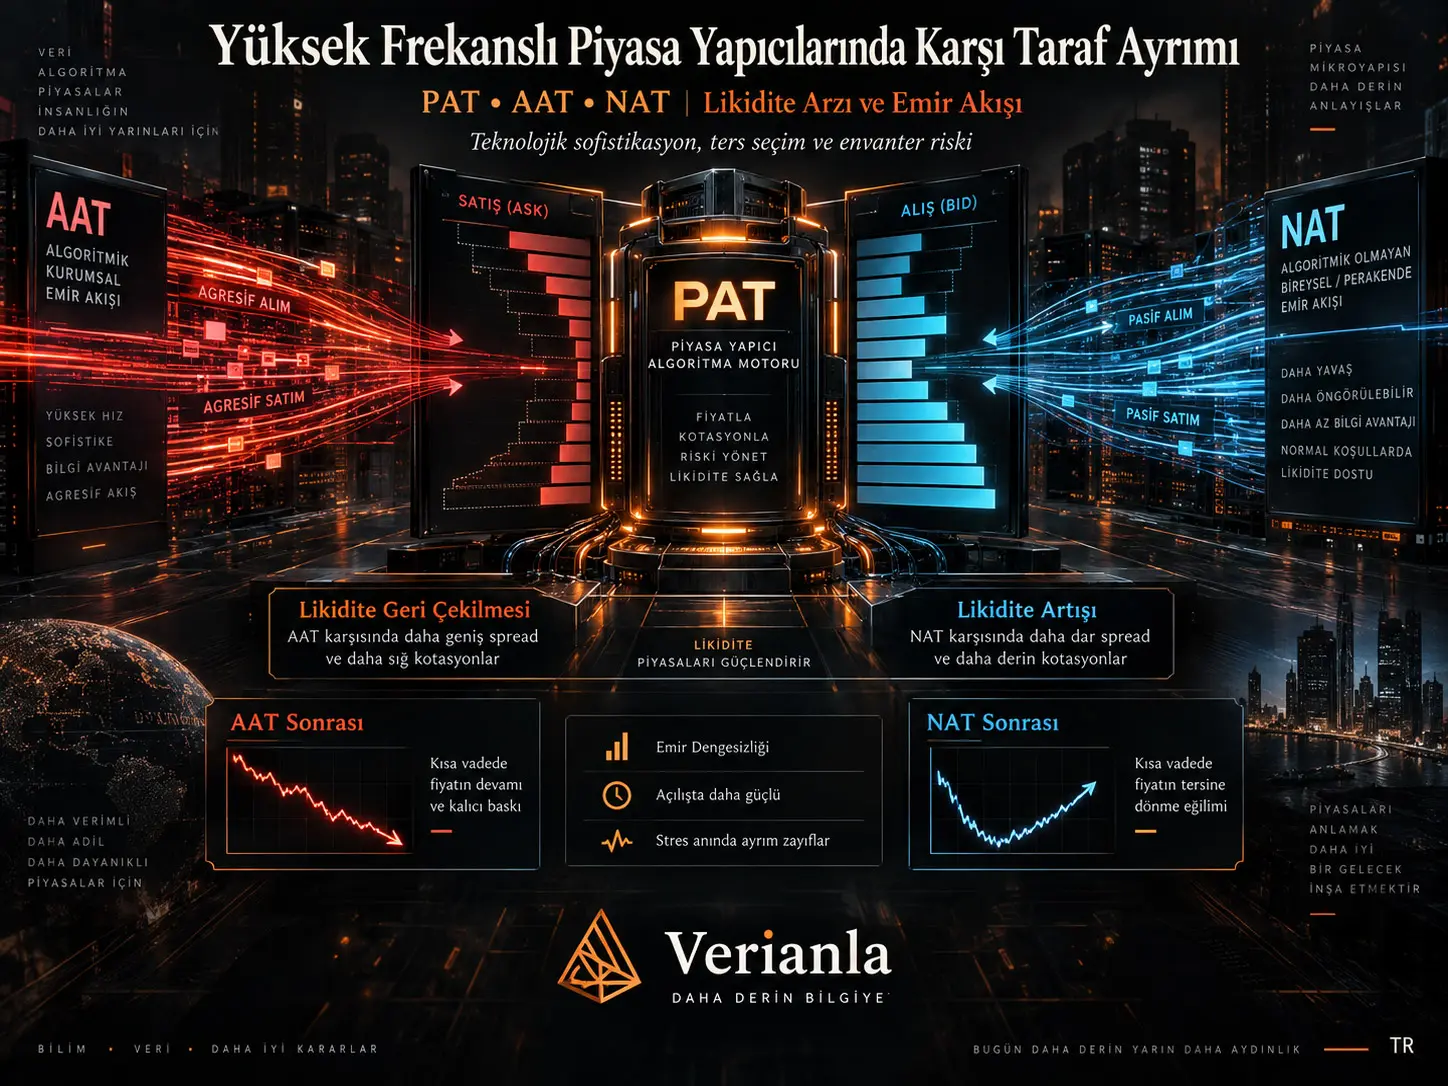
Yüksek frekanslı piyasa yapıcıların karşı taraf ayrımı, bu çalışmada proprietary algorithmic traders'ın (PAT) likidite kararlarını karşılarındaki emir akışının teknolojik sınıfına göre farklılaştırması olarak incelenen piyasa mikro-yapısı davranışıdır. Çalışma, National Stock Exchange of India'nın (NSE) emir ve işlem düzeyindeki düzenleyici nitelikteki verisini kullanarak PAT, agency algorithmic traders (AAT) ve non-algorithmic traders (NAT) gruplarını doğrudan ayırmakta; Temmuz–Kasım 2021 dönemindeki NIFTY 500 hisselerini her hisse-gün için 100 eşit hacim kovasına bölerek yaklaşık 4,9 milyon gözlem üzerinde panel regresyonları ve yerel projeksiyonlar uygulamaktadır. Ana sonuç, PAT'lerin AAT kaynaklı tek yönlü agresif emir akışı yükseldiğinde likidite arzını azaltması, NAT kaynaklı akış yükseldiğinde ise normal piyasa koşullarında likidite arzını artırmasıdır. Ancak çalışma gözlemseldir ve şok bileşenleri dışsal bir araç değişken tarafından oluşturulmadığından sonuçlar tam nedensel tanımlama olarak yorumlanmamalıdır.
AAT'ler, kurumsal müşteriler adına algoritmik emir gönderen ve çalışma bağlamında teknolojik olarak sofistike kabul edilen işlemcilerdir. NAT'ler manuel veya yarı otomatik kanallarla işlem yapan ve ağırlıklı olarak bireysel yatırımcılarla daha küçük işlem masalarını içeren gruptur. PAT'ler ise kendi hesaplarına algoritmik işlem yapan ve pasif limit emirleriyle likidite sağladıklarında NSE'nin fiilî piyasa yapıcıları rolünü üstlenen gruptur.
Yazarların ekonomik mekanizma yorumu iki kanala dayanır. Birinci kanal ters seçim riskidir: AAT emir akışı sonraki kısa dönem fiyat hareketini aynı yönde öngörürken NAT emir akışının ardından fiyatlar ters yönde hareket etme eğilimi göstermektedir. İkinci kanal envanter riskidir: AAT akışı sonraki hacim kovalarında piyasa genelindeki tek yönlü agresif emir dengesizliğini daha güçlü ve daha kalıcı biçimde öngörür. Bu nedenle bir PAT'nin AAT akışına karşı likidite vermesi hem fiyat hem de stok pozisyonu açısından daha maliyetli olabilir.
Bu asimetri sabit değildir. Aşırı fiyat hareketi veya aşırı volatilite dönemlerinde PAT'ler AAT ile NAT arasındaki normal ayrımı büyük ölçüde bırakıp her iki tarafa karşı likiditeyi geri çeker. Gün içi davranış da değişir; NAT akışına verilen pozitif likidite tepkisi açılıştan kapanışa belirgin biçimde zayıflar. Hisse bazında ise likidite, volatilite, büyüklük ve işlem hacmi gibi piyasa yapıcılığı sürtünmeleri karşı taraf sınıflandırmasının ekonomik önemini değiştirir.
Çalışmanın temel problemi
Klasik piyasa mikro-yapısı teorisinin merkezi problemlerinden biri, likidite sağlayan bir piyasa yapıcının gelen emrin bilgiye dayalı olup olmadığını kesin biçimde bilememesidir. Bilgi sahibi bir işlemciyle karşı karşıya kalan piyasa yapıcı yanlış tarafta işlem yapabilir: alış yönlü bilgili bir emirden sonra fiyat yükselirse piyasa yapıcı düşük fiyattan satmış olur; satış yönlü bilgili bir emirden sonra fiyat düşerse yüksek fiyattan satın aldığı envanter değer kaybeder.
Geleneksel araştırmalar işlem büyüklüğü, emir zamanlaması veya emir akışındaki süreklilik gibi dolaylı göstergeleri kullanarak bu bilgi riskini ölçmeye çalışır. Bu çalışmanın ayırt edici veri avantajı ise NSE'nin hem emir hem işlem dosyalarında piyasa katılımcısının kategorisini doğrudan belirleyen bayrakların bulunmasıdır. Böylece araştırmacılar karşı taraf teknolojisini tahmin etmek yerine borsa sınıflandırmasını kullanabilmektedir.
PAT, AAT ve NAT Arasındaki Fark Nedir?
PAT'ler kendi hesaplarına algoritmik işlem yapan proprietary algorithmic traders, AAT'ler kurumsal müşteriler adına algoritmik emir ileten agency algorithmic traders ve NAT'ler manuel olarak iletilen emirlerden oluşan non-algorithmic traders grubudur. Çalışmada PAT'ler gönüllü likidite sağlayıcıları, AAT'ler teknolojik olarak sofistike kurumsal emir akışının temsilcileri ve NAT'ler ağırlıklı olarak perakende veya daha az teknolojik emir akışının temsilcileri olarak incelenmektedir.
NSE neden bu araştırma için özel bir ortam sağlıyor?
Çalışmanın örneklem döneminde NSE, NSE'de listelenen menkul kıymetlerin işlem hacminin yaklaşık %90'ını oluşturuyordu. Bu piyasa yoğunlaşması araştırmacıların aynı katılımcının emirlerinin başka çok sayıda işlem yerine yönlendirilmesi nedeniyle oluşabilecek gözlenemeyen venue-selection sorunlarını azaltmasına yardımcı olur.
NSE ayrıca tamamen elektronik emir yönlendirmeli bir limit emir piyasasıdır ve çalışmanın belirttiği dönemde zorunlu likidite kotası taşıyan atanmış piyasa yapıcı sistemi bulunmamaktadır. Dolayısıyla PAT'lerin likidite vermesi sözleşmeyle dayatılmış bir görev değil, piyasa koşullarına göre verdikleri ekonomik karardır. Bu özellik, farklı karşı taraf emir akışına verilen tepkinin incelenmesi için önemlidir.
Üçlü işlemci sınıflandırması nasıl kuruluyor?
Veri setinde iki temel alan kullanılmaktadır. Client flag, emrin proprietary, custodian veya others hesabından geldiğini; Order Entry Mode ise emrin Algo veya Non-Algo olarak gönderildiğini gösterir.
| Grup | Kaynak sınıflandırması | Çalışmadaki ekonomik rol |
|---|---|---|
| PAT | Proprietary × Algo | Kendi hesabına algoritmik işlem yapan ve pasif emir verdiğinde fiilî piyasa yapıcısı rolü üstlenen katılımcı |
| AAT | Custodian × Algo | Kurumsal müşteri emirlerini algoritmik olarak yürüten teknolojik olarak sofistike işlemci |
| NAT | Tüm Non-Algo alt grupları | Ağırlıklı olarak manuel emir kullanan bireysel yatırımcı ve küçük işlem masaları |
“Others × Algo” alt grubu toplam hacmin %2'sinden azını oluşturduğu için analiz dışında bırakılmıştır.
Karşı Taraf Ayrımı Bu Çalışmada Ne Anlama Geliyor?
Karşı taraf ayrımı, PAT'lerin aynı büyüklükteki piyasa genelindeki tek yönlü emir baskısını yalnız toplam yoğunluğuna göre değil, bu baskının AAT veya NAT kaynaklı olmasına göre farklı likidite kararıyla karşılamasıdır. Çalışmada AAT emir dengesizliğinin artışı PAT likidite arzının azalmasıyla, NAT emir dengesizliğinin artışı ise normal koşullarda PAT likidite arzının yükselmesiyle ilişkilendirilmektedir.
Buradaki “discrimination” kavramı hukuki veya toplumsal kimlik temelli ayrım anlamında kullanılmamaktadır. Finansal piyasa mikro-yapısı bağlamında gelen emir akışının karşı taraf kategorisine göre farklı risk fiyatlandırılması anlamındadır.
Teknolojik sofistikasyon neden bir sinyal olarak görülüyor?
Yazarların hipotezine göre PAT'ler herhangi bir tek AAT emrinin kesinlikle bilgi sahibi olduğunu varsaymak zorunda değildir. Önemli olan AAT emirlerinin dağılımsal özellikleridir. Kurumsal emirler daha büyük ana emirlerin küçük parçalara bölünmesi nedeniyle ardışık ve aynı yönlü olabilir. Ayrıca kurumsal işlem masalarının bilgi işleme kapasitesi, müşteri emirleri ve teknolojik altyapısı kısa vadeli bilgi içeriğini artırabilir.
NAT emirleri ise kaynak literatüre dayanarak daha heterojen, daha küçük ve daha az kalıcı kabul edilmektedir. Bu nedenle yazarlar teknolojik sofistikasyonu tek tek emirlerin “bilgili” olup olmadığını kanıtlayan bir işaret olarak değil, gelen emir akışının beklenen sinyal/gürültü oranı ve piyasa yapıcılık maliyeti için kullanılabilecek bir sınıflandırma değişkeni olarak yorumlamaktadır.
Bilgi kanalı ve envanter kanalı
Bilgi kanalı, AAT yönlü agresif emir akışının ardından fiyatın aynı yönde hareket etmeye devam etmesi olasılığıyla ilgilidir. Böyle bir durumda karşı tarafta pasif emir veren piyasa yapıcı ters seçime maruz kalır.
Envanter kanalı ise fiyat bilgisi bulunmasa bile kurumsal yürütme algoritmalarının büyük bir ana emri küçük emir dizilerine ayırabilmesinden doğar. Aynı yöndeki emirler art arda gelirse piyasa yapıcı karşı tarafta giderek daha büyük bir stok pozisyonu biriktirebilir ve bunu daha sonra kapatmanın maliyeti yükselir.
Çalışmanın önemli katkısı bu iki mekanizmayı gelecekteki getiri ve gelecekteki piyasa-geneli emir dengesizliği üzerinden ayrı ayrı sınamasıdır.
Hacim Kovası Yaklaşımı Neden Kullanılıyor?
Hacim kovası yaklaşımı, her hisse-günü sabit dakika aralıklarına değil yaklaşık eşit işlem hacmi içeren 100 gözleme böler. Böylece her kova günlük işlem hacminin yaklaşık %1'ini taşır ve çok aktif dönemlerle sakin dönemlerin yalnız saat uzunluğu nedeniyle karşılaştırılamaz hale gelmesi azaltılır.
Örneklem Temmuz 2021 ile Kasım 2021 arasındadır ve NIFTY 500 hisselerini kapsar. Sürekli işlem saatleri 09:15–15:30 IST olarak alınmıştır. Yaklaşık 4.914.069 hisse-kova gözlemi oluşturulmuştur.
PAT likidite arzı nasıl ölçülüyor?
Ana bağımlı değişken PAT Liquidity Supply Share'dir:
\[ LS_{i,d,v}= \frac{\text{PAT limit emirlerine karşı gerçekleşen işlem hacmi}_{i,d,v}} {\text{Toplam işlem hacmi}_{i,d,v}}. \]
Burada \(i\) hisseyi, \(d\) günü ve \(v\) hacim kovasını temsil eder. Daha yüksek \(LS\), toplam piyasadaki işlem hacminin daha büyük bölümünde PAT'lerin pasif karşı taraf olduğunu ifade eder.
Çalışma bu değişkeni ayrıca iki marja ayırır:
\[ LS= \underbrace{ \frac{\text{PAT işlem hacmi}} {\text{Toplam işlem hacmi}} }_{\text{PAT Participation}} \times \underbrace{ \frac{\text{PAT limit emirlerine karşı gerçekleşen hacim}} {\text{PAT işlem hacmi}} }_{\text{PAT Liquidity Supply Strategy}}. \]
PAT Participation, PAT'lerin piyasada ne ölçüde bulunduğunu; PAT Liquidity Supply Strategy ise piyasada aktif olduklarında işlemlerinin ne kadarını pasif likidite arzı şeklinde gerçekleştirdiklerini ölçmektedir.
Agresif emir dengesizliği
AAT veya NAT grubu \(g\) için signed aggressive order imbalance şu şekilde tanımlanır:
\[ AggOI^g_{i,d,v}= \frac{ \text{Agresif alışlar}^g_{i,d,v} - \text{Agresif satışlar}^g_{i,d,v} }{ \text{Toplam işlem hacmi}_{i,d,v} }. \]
Agresif emirler, mevcut limit emir defterine karşı hemen gerçekleşmek üzere gönderilen market emirleri veya marketable limit emirleridir. Değişken \([-1,1]\) aralığındadır. Ana regresyonlarda yönün kendisi yerine tek taraflı baskının büyüklüğünü yakalamak için \(|AggOI|\) kullanılır.
Örneklemin temel büyüklükleri
| Değişken | Ortalama | Medyan |
|---|---|---|
| PAT Liquidity Supply Share | 0,2339 | 0,2064 |
| PAT Liquidity Supply Strategy | 0,4699 | 0,4455 |
| PAT Participation | 0,5298 | 0,5299 |
| AAT Absolute Aggressive OI | 0,2615 | 0,1759 |
| NAT Absolute Aggressive OI | 0,0936 | 0,0211 |
AAT mutlak agresif emir dengesizliğinin hem ortalaması hem medyanı NAT değerinden belirgin biçimde yüksektir. Kaynak bunu AAT akışının daha büyük ve daha yönlü olmasının bir göstergesi olarak yorumlamaktadır.
PAT Participation değişkeni metinde toplam hacmin bir payı olarak tanımlansa da Tablo 1'in %99 persentili 1,1788'dir. Kaynak bu değerin neden 1'i aşabildiğini ayrıca açıklamamaktadır. Dolayısıyla bu nokta hesaplama konvansiyonu açık biçimde belirtilmeden “kesinlikle 0–1 aralığındaki oran” şeklinde genişletilmemelidir.
Çalışmanın Yöntemi ve Bulguları
Temel panel regresyonu
Çalışmanın ana modeli şu biçimdedir:
\[ LS_{i,d,v} = \beta_1|AggOI^{AAT}_{i,d,v}| + \beta_2|AggOI^{NAT}_{i,d,v}| + \gamma X_{i,d,v} + \delta_{i,d} + \varepsilon_{i,d,v}. \]
\(\delta_{i,d}\), hisse × gün sabit etkilerini gösterir. Böylece katsayılar aynı hissenin aynı gün içindeki hacim kovaları arasındaki değişimden tanımlanır. Standart hatalar hisse ve tarih düzeyinde iki yönlü kümelenmektedir.
Kontroller arasında mutlak getiri, kova içi volatilite, fiyat etkisi/illikidite, log işlem değeri, gecikmeli PAT likidite arzı, toplam mutlak agresif emir dengesizliği ve trader-tipine özgü gecikmeli dengesizlikler bulunmaktadır.
Temel karşı taraf asimetrisi
Tablo 3'ün ortak spesifikasyonunda AAT mutlak agresif emir dengesizliği katsayısı −0,0177, NAT katsayısı ise +0,0380 olarak raporlanmaktadır; her ikisi de %1 düzeyinde anlamlıdır. AAT ve NAT katsayılarının eşitliği Wald testiyle reddedilmektedir.
Yazarların standart sapmaya göre ekonomik büyüklük hesabına göre AAT mutlak agresif dengesizliğindeki bir standart sapmalık artış PAT likidite arzı payının koşulsuz ortalamasının yaklaşık %2,7'sine karşılık gelen bir düşüşle ilişkilidir. NAT tarafında aynı büyüklükteki değişim yaklaşık %8,1 oranında bir artışla ilişkilidir.
Sayfa 59'daki Şekil 2, regresyon dışı bir kontrol sağlar. AAT agresif OI decilleri yükseldiğinde PAT likidite arzı özellikle uç decillerde azalırken NAT decillerinde yüksek uçlarda yeniden yükselir. Sayfa 60'taki olay çalışmasında da aşırı AAT olayında likidite arzı olay kovasında keskin biçimde düşmekte ve daha yavaş toparlanmakta; NAT olayında ise yükselip daha hızlı normale dönmektedir.
Karşı taraf etkisi katılım mı, strateji mi?
Tablo 5'in ayrıştırması önemli bir nüans ortaya koyar. PAT'lerin aktif kalmaları koşulunda likidite arzı stratejisi hem AAT hem NAT yoğunluğu yükseldiğinde artmaktadır. Ortak spesifikasyonda AAT için strateji katsayısı +0,4143, NAT için +0,4380'dır.
Buna rağmen toplam AAT etkisi negatiftir; çünkü esas mekanizma PAT Participation tarafında gerçekleşmektedir. Ortak spesifikasyonda katılım katsayısı AAT için −0,5734, NAT için −0,4221'dır.
Yazarların ekonomik büyüklük hesabına göre AAT agresif emir dengesizliğindeki bir standart sapmalık artış PAT katılımının koşulsuz ortalamasının yaklaşık %27,6'sına denk gelen bir düşüşle ilişkilidir. NAT tarafındaki karşılık yaklaşık %13,2'dir.
Bu nedenle “PAT'ler AAT görünce bütün aktif emirlerini agresif hale getiriyor” yorumu kaynak tarafından desteklenmez. Daha doğru mekanizma, AAT baskısında çok sayıda PAT'nin piyasadan çekilmesi; piyasada kalmaya devam eden PAT'lerin ise önemli bölümünün pasif likidite sağlamayı sürdürmesidir.
Tahmin edilen emir akışı ve beklenmedik şoklar
AAT ve NAT mutlak agresif emir dengesizliği üç gecikme, önceki getiri, volatilite, illikidite ve toplam emir dengesizliği kullanılarak tahmin edilir. Modelin fitted value kısmı predicted component, residual kısmı ise shock component olarak adlandırılır.
AAT için Tablo 6'nın ortak modelinde beklenmedik şok katsayısı −0,0016, tahmin edilen bileşen katsayısı ise −0,0493'tır. Kaynak, tahmin edilen AAT bileşeninin mutlak katsayısının şok etkisinden yaklaşık 30 kat büyük olmasını PAT'lerin kurumsal emir akışındaki kalıcılığı kullanarak yaklaşan AAT baskısına önceden hazırlanabildiğine ilişkin kanıt olarak yorumlamaktadır.
NAT tarafında beklenmedik şok +0,0101 ve anlamlıdır; predicted NAT katsayısı ise ortak spesifikasyonda −0,0014 olup istatistiksel olarak anlamlı değildir. Dolayısıyla kaynak, NAT akışına yönelik belirgin bir önceden konumlanma bulamadığını; tepkinin daha çok beklenmedik NAT baskısı geldiğinde ortaya çıktığını belirtmektedir.
AAT Emir Akışına Karşı Likidite Vermek Neden Daha Riskli Görünüyor?
Çalışmanın sonuçlarında AAT agresif emir dengesizliği sonraki birden beşe kadar hacim kovalarında getiriyi aynı yönde ve piyasa-geneli agresif emir dengesizliğini daha kalıcı biçimde öngörmektedir; NAT emir akışı ise gelecekteki getiriyi ters yönde öngörmekte ve piyasa-geneli dengesizlik daha hızlı sönmektedir. Bu nedenle kaynak, AAT'ye karşı pasif işlem yapmanın hem ters seçim hem de envanter birikimi açısından NAT'ye karşı işlem yapmaktan daha maliyetli olduğunu savunmaktadır.
Gelecekteki getiri öngörüsü
| Ufuk | AAT Aggressive OI | NAT Aggressive OI |
|---|---|---|
| 1 kova | 3,0857 | −0,9700 |
| 2 kova | 1,3489 | −1,3055 |
| 3 kova | 0,6000 | −1,2267 |
| 4 kova | 0,2582 | −1,0550 |
| 5 kova | 0,0668 | −0,9876 |
Bütün AAT ve NAT katsayıları kaynakta %1 düzeyinde anlamlıdır ve her ufukta AAT–NAT farkının eşitliği reddedilir. Sayfa 63'teki Şekil 6 bu yapıyı görsel olarak göstermektedir: aşırı AAT alış/satış dengesizliği sonrasında fiyat hareketi ilk yönü bir süre sürdürürken NAT olayından sonra fiyat ilk sonraki kovada ters yöne dönmektedir.
Gelecekteki piyasa-geneli emir baskısı
| Ufuk | AAT kaynaklı öngörü katsayısı | NAT kaynaklı öngörü katsayısı |
|---|---|---|
| 1 | 0,5594 | 0,2984 |
| 2 | 0,3875 | 0,1334 |
| 3 | 0,2942 | 0,0783 |
| 4 | 0,2329 | 0,0496 |
| 5 | 0,1863 | 0,0303 |
AAT katsayılarının daha yavaş sönmesi, AAT akışını absorbe eden PAT'nin karşı yönde dengeleyici emir bulmasının daha zor olabileceği yorumunu destekler. Sayfa 64'teki Şekil 7 de AAT olayından sonra piyasa-geneli yönlü baskının NAT olayına göre daha kalıcı kaldığını göstermektedir.
Yerel projeksiyonlarla dinamik tepki
Ters nedensellik kaygısını azaltmak için çalışma Jordà yerel projeksiyonlarıyla mevcut emir akışı şokunun gelecekteki PAT likidite arzını nasıl öngördüğünü ölçmektedir:
\[ LS_{i,t+h} = \alpha_{i\times d} + \beta^h_1\hat{\varepsilon}^{AAT}_{i,t} + \beta^h_2\hat{\varepsilon}^{NAT}_{i,t} + \gamma^hX_{i,t} + \delta^hLS_{i,t-1} + u_{i,t+h}. \]
| Ufuk \(h\) | AAT şoku | NAT şoku |
|---|---|---|
| 0 | −0,0176 | +0,0373 |
| 1 | −0,0493 | +0,0095 |
| 2 | −0,0441 | +0,0012 |
| 3 | −0,0367 | −0,0012 |
| 4 | −0,0309 | −0,0013 |
| 5 | −0,0266 | −0,0008 |
AAT etkisi ilk sonraki kovada büyüyerek −0,0493'e ulaşmakta ve beşinci kovada dahi negatif ve anlamlı kalmaktadır. NAT pozitif etkisi ise hızla sönmekte ve ikinci kovadan itibaren büyük ölçüde sıfıra yaklaşmaktadır. Bütün ufuklarda AAT ve NAT tepkileri arasındaki fark için Wald testi \(p<0{,}001\) raporlamaktadır.
Bu Sonuçlar Nedensel Kanıt Olarak Okunabilir mi?
Tam olarak değil. Çalışma order-flow shock bileşenini geçmiş gözlenebilir piyasa değişkenlerinden arındırmakta ve gelecekteki PAT likidite arzını mevcut şoka projekte ederek ters nedensellik sorununu azaltmaktadır; ancak şoklar dışsal bir deney veya araç değişken tarafından oluşturulmadığı için yazarlar da tam nedensel tanımlama iddiasında bulunmamaktadır.
Bu ayrım önemlidir. Bulgular, karşı taraf türü ile PAT likidite davranışı arasında güçlü ve zaman sıralaması bakımından tutarlı bir ilişki gösterir. Ancak gözlenmeyen ortak bir faktörün hem emir akışını hem likidite kararını etkileyebilme olasılığı tamamen ortadan kaldırılmış değildir.
Aşırı piyasa durumlarında normal ayrım bozuluyor
Extreme Price Movement (EPM), her hissenin mutlak kova getirisinin kendi örneklem dağılımındaki %99 eşiğine ulaşması veya aşması olarak tanımlanır. Extreme Volatility (EV) de aynı şekilde hisseye özgü volatilite dağılımının %99 eşiğiyle tanımlanır.
EPM modelinde AAT şok × EPM etkileşimi −0,0180, NAT şok × EPM etkileşimi −0,0146'dır. Normal NAT şok katsayısı +0,0106 olduğundan EPM sırasındaki net NAT etkisi kaynakta:
\[ 0{,}0106-0{,}0146=-0{,}0040 \]
olarak hesaplanmaktadır. Böylece normal dönemde NAT akışını karşılayan PAT davranışı aşırı fiyat hareketinde negatife dönmektedir.
EV döneminde değişim daha güçlüdür. AAT şok × EV katsayısı −0,0330, NAT şok × EV katsayısı −0,0281'dır. NAT net etkisi:
\[ 0{,}0109-0{,}0281=-0{,}0172 \]
olarak raporlanır. EV ana katsayısı ortak modelde −0,1533 iken EPM ana katsayısı −0,0738'dir. Kaynak bu farkı yüksek volatilite ortamının PAT'ler için daha şiddetli piyasa yapıcılığı stresi yaratmasıyla ilişkilendirir.
Bu sonuçların bilimsel anlamı, PAT'lerin her durumda AAT'den kaçıp NAT'yi kabul eden sabit bir algoritmaya sahip olmadığıdır. Risk çok yükseldiğinde karşı taraf ayrımı ikinci plana düşmekte ve genel likidite geri çekilmesi baskın hale gelmektedir.
Gün içi desen
NAT tarafında desen oldukça nettir. Açılışta NAT şok katsayısı +0,0201'dir; Mid etkileşimi −0,0072 ve Close etkileşimi −0,0187'dir. Dolayısıyla yaklaşık toplam etkiler:
\[ \text{Open}=0{,}0201, \]
\[ \text{Mid}=0{,}0201-0{,}0072=0{,}0129, \]
\[ \text{Close}=0{,}0201-0{,}0187=0{,}0014. \]
NAT akışına likidite arzı gün boyunca belirgin şekilde zayıflamakta, ancak kapanış döneminde dahi pozitif kalmaktadır.
AAT tarafında kaynak metni “açılışta en güçlü ve gün boyunca zayıflayan” bir geri çekilme anlatmaktadır. Tablo 11'de ise Open katsayısı −0,0029, Mid etkileşimi −0,0011 ve Close etkileşimi +0,0009'dur. Etkileşimler doğrudan toplanırsa Mid toplamı yaklaşık −0,0040 ve Close toplamı yaklaşık −0,0020 olur. Bu nedenle tablo, kapanışta zayıflamayı desteklese de açılıştan orta bölüme doğru tam bir monoton zayıflama göstermemektedir. Kaynak içindeki bu nüans korunmalıdır.
Hisse bazında piyasa yapıcılığı sürtünmeleri
Çalışma illikidite, büyüklük, hisse devir hızı, volatilite ve price-to-book oranı için aylık hisse özellikleri hesaplamakta, bir ay gecikmeli değerlerle alt ve üst decilleri karşılaştırmaktadır.
Yüksek illikidite veya yüksek volatilite gibi piyasa yapıcılığının daha zor olduğu hisselerde NAT akışına verilen pozitif tepki zayıflamakta; AAT akışına karşı savunmacı davranış güçlenebilmektedir. Büyük ve yüksek devirli hisselerde ise AAT için etkileşim pozitif hale gelmekte; kaynak bunu derin ve şeffaf piyasalarda sofistike emir akışının dahi daha düşük maliyetle absorbe edilebilmesiyle ilişkilendirmektedir.
Yazarlar karşı taraf ayrımının “orta düzey piyasa yapıcılığı sürtünmelerinde” en belirgin olduğunu ileri sürmektedir: çok yüksek sürtünmede PAT'lerin herkesten çekildiğini, çok düşük sürtünmede ise iki grubu da karşılayabildiğini savunmaktadır. Bununla birlikte Tablo 12'nin raporlanan tasarımı yalnız her özellik için alt ve üst decilleri karşılaştırmaktadır. Bu nedenle tam anlamıyla “orta bölgede tepe” biçimindeki şekil, raporlanan ekstrem-decile regresyonundan tek başına doğrudan ölçülen bir optimum olarak değil, yazarların bütün kesitsel desenlere ilişkin ekonomik yorumu olarak okunmalıdır.
Çalışmanın desteklediği sonuçlar
- NSE verisinde PAT likidite arzı, AAT ve NAT agresif emir dengesizliğine farklı işaretlerle tepki vermektedir.
- AAT akışı yükseldiğinde toplam PAT likidite arzındaki düşüşün ana mekanizması PAT katılımının gerilemesidir.
- AAT akışının tahmin edilebilir bileşeni PAT likidite arzıyla güçlü negatif ilişki taşımakta; NAT'nin tahmin edilen bileşeni ortak modelde anlamlı kalmamaktadır.
- AAT yönlü agresif emir akışı gelecekteki kısa dönem getirileri aynı yönde; NAT akışı ters yönde öngörmektedir.
- AAT akışı, gelecekteki piyasa-geneli agresif emir dengesizliğinde NAT'ye kıyasla daha kalıcı bir etkiyle ilişkilidir.
- AAT şokundan sonra PAT likidite arzındaki negatif tepki birkaç hacim kovası boyunca sürerken NAT şokunun pozitif etkisi hızlı sönmektedir.
- Aşırı fiyat hareketi ve özellikle aşırı volatilite sırasında normal AAT/NAT ayrımı yerini daha genel bir likidite geri çekilmesine bırakmaktadır.
- NAT akışına pozitif likidite tepkisi açılıştan kapanışa güçlü biçimde zayıflamaktadır.
Çalışmanın desteklemediği sonuçlar
Çalışma, her AAT emrinin içeriden bilgi taşıdığını göstermez. Teknolojik sofistikasyon bireysel emrin kesin bilgi durumu değil, emir akışının dağılımsal risk özellikleri için kullanılan bir proxy'dir.
Çalışma, bütün NAT emirlerinin “bilgisiz” olduğunu kanıtlamaz. NAT grubunun ortalama emir akışı özelliklerinin AAT'den farklı olduğunu göstermektedir.
Bulgular NSE'nin Temmuz–Kasım 2021 dönemindeki NIFTY 500 örnekleminden elde edilmiştir; başka ülkelere, başka piyasa yapılarına veya farklı düzenleyici dönemlere otomatik olarak genellenemez.
Yerel projeksiyonlar ve şok ayrıştırması ters nedensellik kaygısını azaltır; ancak randomizasyon veya dışsal araç bulunmadığı için tam nedensel kanıt oluşturmaz.
Kaynak, bütün yüksek frekanslı işlemcilerin aynı algoritmayı kullandığını veya gerçek zamanlı olarak tek tek karşı taraf kimliğini bilinçli bir sınıflandırma modeliyle “okuduğunu” göstermez. Bulgular grup düzeyindeki gözlenen davranışla ilgilidir.
Kaynak ve Yöntem Notu
Özgün başlık: Counterparty Discrimination by High-Frequency Market Makers
Yazarlar: Shubhankar Mishra; Sobhesh Kumar Agarwalla; Anirban Banerjee.
Corresponding author: Shubhankar Mishra.
Kurum: Indian Institute of Management Ahmedabad, Vastrapur, Gujarat 380015, India.
Kaynak türü: Preprint araştırma makalesi.
Tarih: 21 Ağustos 2026; SSRN'de 26 Ağustos 2026 tarihinde yayımlanmıştır.
Platform: SSRN.
SSRN ID: 7331739.
DOI: 10.2139/ssrn.7331739.
Hakemlik: İncelenen sürüm preprinttir; hakemli dergi makalesi olarak sunulmamalıdır.
Lisans / telif: SSRN kaydında haklar saklıdır ve izin olmaksızın yeniden kullanıma izin verilmediği belirtilmektedir. Kaynak tablo ve grafiklerinin birebir kopyalanması yerine bilimsel sonuçların bağımsız biçimde açıklanması tercih edilmiştir.
Örneklem: Temmuz–Kasım 2021; NIFTY 500 hisseleri; sürekli işlem saatleri 09:15–15:30 IST; yaklaşık 4,9 milyon hisse-hacim-kovası gözlemi.
Veri: National Stock Exchange of India tarafından sağlanan proprietary emir ve işlem düzeyi veri; trader kategorisi emir ve işlem seviyesinde doğrudan gözlenmektedir. Aylık hisse karakteristikleri için CMIE Prowessdx verisi de kullanılmaktadır.
Ana ekonometrik tasarım: Hisse × gün sabit etkili panel regresyonları; sembol ve tarih düzeyinde iki yönlü kümelenmiş standart hatalar; trader-tipine özgü predicted/shock ayrıştırması; \(h=0,\ldots,5\) ufukları için Jordà panel local projections; aşırı fiyat/volatilite etkileşimleri; gün içi dönem etkileşimleri; aylık hisse karakteristiklerinin alt/üst decil karşılaştırmaları.
Temel bilimsel sınırlılık: Veri yüksek çözünürlüklü olmasına rağmen çalışma gözlemseldir. Order-flow shock bileşenleri geçmiş gözlenebilirlerden arındırılmıştır ancak dışsal araçla üretilmemektedir. Bu nedenle sonuçlar güçlü dinamik ve mekanizma kanıtı sağlasa da tam nedensel tanımlama olarak sunulmamalıdır.
Kaynak içi nüans: AAT için gün içi anlatıda “açılıştan kapanışa monoton zayıflama” ifadesi bulunmasına rağmen Tablo 11'in Open ve Mid katsayıları basit toplam altında orta dönemde daha negatif toplam tepki verir. Bu nedenle kapanıştaki zayıflama güçlü biçimde desteklenirken bütün gün için monotonluk iddiası tabloyla tam uyumlu değildir.
Düzenleyici çıkarım: Yazarlar sonuç bölümünde daha şeffaf ve düşük sürtünmeli piyasa koşullarının likidite sağlamayı destekleyebileceğini ve düzenleyicilerin disclosure, surveillance veya likidite programları gibi araçları değerlendirebileceğini savunmaktadır. Bu bölüm çalışmanın yazarlarına ait politika yorumudur; doğrudan deneysel sonuçla aynı statüde değerlendirilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir