

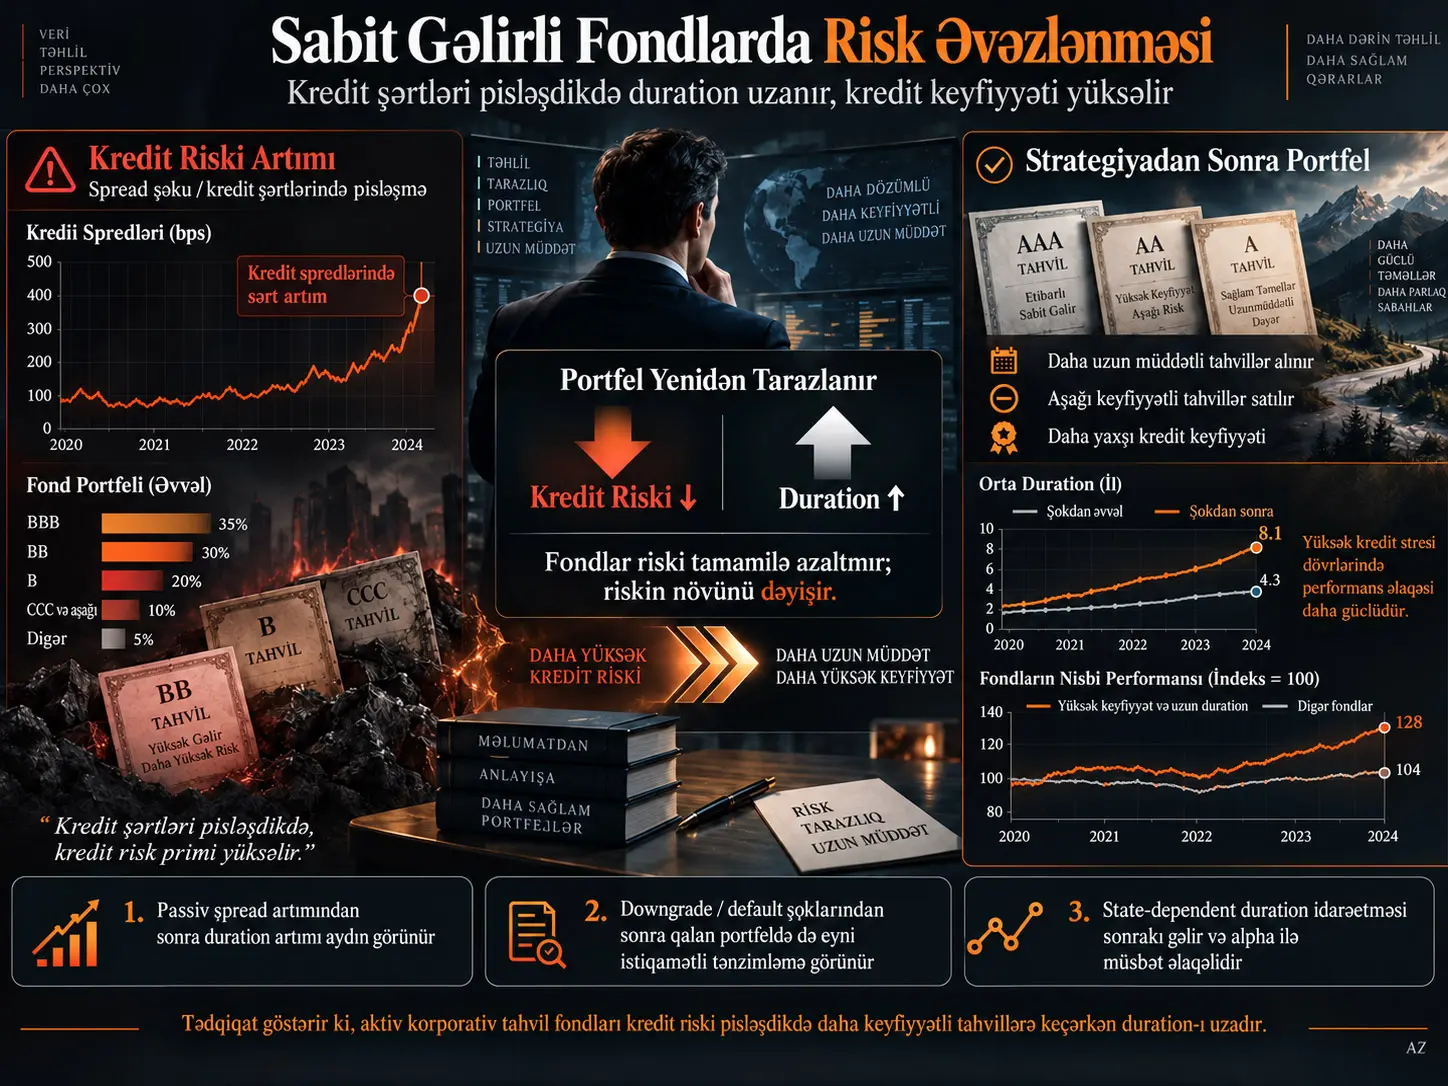
Aktiv korporativ istiqraz fondları yalnız “nə qədər risk” daşıyacaqlarına deyil, hansı növ riski daşıyacaqlarına da qərar verirlər. Araşdırılan tədqiqat göstərir ki, ABŞ-dakı investisiya dərəcəli korporativ istiqraz fondları kredit şərtləri pisləşdikdə portfellərindən riski tamamilə çıxarmaq əvəzinə kredit riski ilə faiz dərəcəsi riski arasında sistemli əvəzləmə aparırlar.
2002–2023 dövrünə aid ətraflı fond holdings məlumatlarından istifadə edən tədqiqata görə, fondların mövcud istiqrazlarındakı yield spread yüksəldikdə menecerlər növbəti dövrdə daha uzun duration daşıyan istiqrazlar alır və daha aşağı kredit keyfiyyətli istiqrazları satırlar. Nəticədə portfelin kredit keyfiyyəti yüksəlir, faiz dərəcələrinə həssaslığı isə artır.
Tədqiqatın event-study bölməsi investment-grade-dən high-yield-a endirilən və ya default edən istiqrazları birbaşa kredit şoku kimi istifadə edir. Bu hadisələrə məruz qalan fondların, şok alan istiqraz istisna edilsə belə, qalan portfellərinin duration gap-ini artırdığı və kredit keyfiyyətini yaxşılaşdırdığı görünür.
Müəlliflər həmçinin kredit riski yüksək olduqda duration-ı daha güclü tənzimləyən fondların sonrakı dövrlərdə daha yüksək xalis gəlir və alpha əldə etdiyini bildirirlər. Lakin bu performans nəticələri tədqiqat nümunəsindəki tarixi statistik əlaqədir; gələcək fond gəlirləri və ya investisiya nəticəsi üçün zəmanət deyil.
Duration nədir və niyə kredit riskindən fərqlənir?
Bir istiqrazın duration-ı yalnız onun ödəmə müddətinin uzunluğunu ifadə etmir. Duration istiqraz qiymətinin faiz dərəcələrindəki dəyişikliklərə nə qədər həssas olduğunu göstərən əsas sabit gəlirli qiymətli kağız ölçülərindən biridir. Ümumiyyətlə, daha yüksək duration faiz dərəcəsi dəyişikliklərinə qarşı daha yüksək qiymət həssaslığı deməkdir.
Kredit riski isə istiqrazı buraxan şirkətin borcunu qaytara bilməməsi, kredit keyfiyyətinin pisləşməsi və ya bazarın belə risk üçün daha yüksək spread tələb etməsi ilə bağlıdır.
Beləliklə, iki portfel eyni ümumi risk səviyyəsinə malik kimi görünsə də, riskin tərkibi fərqli ola bilər:
- yüksək kredit riski + aşağı duration,
- aşağı kredit riski + yüksək duration
kimi müxtəlif kombinasiyalar mümkündür.
Kredit Riski Yüksəldikdə Fondlar Niyə Duration-ı Uzadır?
Mənbə tədqiqatın təklif etdiyi mexanizmə görə, fondlar kredit şərtləri pisləşdikdə sabit gəlirli risk mükafatlarından tamamilə çıxmaq əvəzinə aşağı kredit keyfiyyətli istiqrazlara məruz qalmanı azaldır və daha keyfiyyətli, lakin daha uzun duration daşıyan istiqrazlara yönələrək riskin mənbəyini dəyişirlər; bununla kredit riski azalır, faiz dərəcəsi riski isə yüksəlir.
Riski azaltmaq deyil, riskin tərkibini dəyişmək
Fond menecerinin kredit riski artdıqda yeganə seçimi riskli istiqrazı satıb nağd pula keçmək deyil. Fond eyni zamanda daha yüksək kredit keyfiyyətinə malik, lakin faiz dərəcələrinə daha həssas uzun-duration istiqrazlara keçə bilər.
Tədqiqat bu davranışı risk substitution, yəni risk əvəzlənməsi adlandırır.
Konseptual zəncir:
Kredit şərtləri pisləşir → mövcud istiqrazların spread-i yüksəlir → aşağı keyfiyyətli istiqrazlar satılır → daha uzun duration daşıyan istiqrazlar alınır → kredit riski azalır, faiz dərəcəsi riski artır.
Duration gap
Fondun duration-ını yalnız mütləq şəkildə izləmək kifayət deyil; bütün istiqraz bazarının duration-ı eyni vaxtda dəyişə bilər. Buna görə tədqiqat fondun corporate-bond duration-ını benchmark-ın corporate-bond hissəsinin duration-ından çıxaraq:
\[ DurationGap_{i,t} = Duration^{Fund}_{i,t} - Duration^{Benchmark}_{i,t} \]
məntiqində benchmark-relative ölçü yaradır.
Müsbət duration gap fondun benchmark-a nisbətən daha çox faiz dərəcəsi riski daşıdığını; mənfi dəyər isə daha qısa duration daşıdığını göstərir.
Active duration niyə ayrıca hesablanır?
İstiqrazın qiyməti və ya qalan ödəmə müddəti zamanla dəyişdikdə portfel duration-ı menecer heç bir əməliyyat etməsə belə dəyişə bilər. Tədqiqat bu mexaniki təsiri ayırmaq üçün reallaşmış portfellə “menecer əvvəlki rübün holdings-ni heç dəyişməsəydi bu gün duration nə olardı?” counterfactual-ını müqayisə edir:
\[ \Delta ActiveDuration_{i,t} = Duration^{Realized}_{i,t} - Duration^{NoTrade}_{i,t} \]
Bu fərq discretionary portfolio adjustment-a daha yaxın duration ölçüsüdür.
Rating gap
Kredit reytinqləri mənbədə:
1 = AAA ... 22 = D
kimi ədədi şkalaya çevrilmişdir.
Deməli, bu tədqiqatda daha yüksək rating dəyəri daha pis kredit keyfiyyətidir.
Rating gap:
\[ RatingGap = Rating^{Fund} - Rating^{Benchmark} \]
şəklində şərh olunur. Rating gap-in azalması fondun benchmark-a nisbətən daha yüksək kredit keyfiyyətinə keçməsi deməkdir.
Zaman sırası sübutu
2002–2023 dövründə aggregate duration gap ilə Baa–Aaa default spread arasındakı korrelyasiya:
+0,5216
kimi hesabatda göstərilir.
Credit-rating gap ilə default spread arasındakı korrelyasiya isə:
−0,4003
səviyyəsindədir.
Bu iki nəticə birlikdə qiymətləndirildikdə kredit stressinin yüksək olduğu dövrlərdə orta fond:
- benchmark-a nisbətən duration-ını artırır,
- kredit keyfiyyətini yaxşılaşdırır.
Fond səviyyəsində baseline nəticə
| Nəticə ölçüsü | Mənbədə bildirilən təsir |
|---|---|
| Log portfolio duration | +10,7% – +10,9% standart sapma |
| Duration gap | +4,6% standart sapma |
| Active duration | +3,7% – +3,9% standart sapma |
Əlaqə time fixed effects və müxtəlif fund controls əlavə edildikdə də davam edir.
Credit spread dəyişməsinin passiv və aktiv komponenti
Fondun orta spread-i iki səbəbdən dəyişə bilər:
- fond eyni istiqrazları saxlamağa davam edir, lakin bu istiqrazlar bazarda yenidən qiymətləndirilir;
- menecer alqı-satqı ilə fərqli spread daşıyan istiqrazlara keçir.
Mənbə bunları Passive ΔYldSprd və Active ΔYldSprd kimi ayırır.
Sonrakı duration uzanması əsasən passive component-də ortaya çıxır.
| Passive spread şoku | Sonrakı dövr təsiri |
|---|---|
| Log duration | +12,1% SD |
| Duration gap | +5,7% SD |
| Active duration | +4,3% SD |
Active spread component əmsalları isə kiçikdir və statistik cəhətdən əhəmiyyətli deyil.
Reaksiya niyə asimmetrikdir?
Fondlar kredit riski pisləşdikdə duration-ı uzadır; lakin kredit riski yaxşılaşdıqda eyni böyüklükdə əks reaksiya müşahidə olunmur.
| Ölçü | Təsir |
|---|---|
| Log duration | +14,3% SD |
| Duration gap | +6,2% SD |
| Active duration | +4,4% SD |
Mənfi spread dəyişikliklərinin əmsalları statistik cəhətdən əhəmiyyətli deyil. Mənbə bunu risk əvəzlənməsinin xüsusilə adverse credit state şəraitində işə düşdüyünə dair sübut kimi şərh edir.
Fondlar Riski Hansı Əməliyyatlarla Dəyişir?
Portfel əməliyyat məlumatları duration dəyişməsinin əsasən uzun-duration istiqrazların alınması ilə; kredit keyfiyyətindəki yüksəlişin isə aşağı keyfiyyətli istiqrazların satılması ilə baş verdiyini göstərir.
Alışlar: duration
Kredit şərtlərində bir standart sapmalıq pisləşmə zamanı:
BuyDuration = +0,124 SD
və statistik cəhətdən əhəmiyyətlidir.
SellDuration əmsalı isə əhəmiyyətli deyil.
Satışlar: kredit riski
SellRating əmsalı:
+0,060 SD
və statistik cəhətdən əhəmiyyətlidir.
Mənbə şkalasında daha yüksək rating percentile daha aşağı kredit keyfiyyətini ifadə etdiyinə görə, bu, fondların satışlarının daha aşağı keyfiyyətli istiqrazlarda cəmləşdiyi deməkdir.
BuyRating əhəmiyyətli deyil.
Beləliklə, əməliyyat mexanizmi:
Uzun duration al + aşağı keyfiyyətli kredit sat.
Bu Davranış “Reaching for Yield” ilə Eyni Şeydirmi?
Xeyr. Reaching for yield investorun daha yüksək gəlir əldə etmək üçün daha aşağı keyfiyyətli və ya daha yüksək kredit riski daşıyan istiqrazlara yönəlməsini ifadə edir; bu tədqiqatda sənədləşdirilən davranış isə kredit riskini azaldarkən daha çox faiz dərəcəsi riski daşımaq üçün duration-ı artırmaqdır.
Mənbə Choi və Kronlund tipli reaching-for-yield ölçülərini regressiyalara ayrıca əlavə etdikdə kredit-spread şoku ilə duration uzanması arasındakı müsbət əlaqənin qaldığını göstərir.
Bundan əlavə, reaching-for-yield ölçüləri benchmark-relative və active-duration modellərində daha aşağı duration ilə əlaqəlidir.
Buna görə iki strategiya ayrı risk marjlarıdır:
| Davranış | Kredit riski | Duration / faiz dərəcəsi riski |
|---|---|---|
| Reaching for yield | Artır | Tədqiqatın mərkəzi mexanizmi deyil |
| Risk substitution | Azalır | Artır |
Tədqiqatın Metodu və Nəticələri
Məlumat mənbələri
Fond səviyyəsində:
- CRSP Mutual Fund Database,
- Morningstar Direct
istifadə edilmişdir.
Bond-level xüsusiyyətlər:
- WRDS Bond Returns,
- Mergent FISD
vasitəsilə əldə edilmişdir.
Benchmark qiymət, gəlir və yield məlumatları əsasən Bloomberg-dən; çatışmayanlar Morningstar-dan tamamlanmışdır.
Nümunə
Əsas nümunə:
- ABŞ investment-grade corporate bond funds,
- Sentyabr 2002 – Dekabr 2023,
- 823 fond,
- əsas məlumat açıqlamasında 28.011 fund-quarter müşahidə.
Fondların ən azı 1 milyon dollar TNA-ya, ən azı 24 aylıq tarixçəyə və WRDS ilə uyğunlaşdırıla bilən ən azı bir corporate bond holding-ə malik olması tələb olunur.
Orta fond
| Xüsusiyyət | Orta |
|---|---|
| Corporate-bond duration | 5,02 il |
| Duration gap | −0,29 il |
| Credit rating | 8,26 |
| Rating gap | 0,46 |
| Expense ratio | 0,61% |
| Corporate bond share | 42,09% |
Orta duration gap-in −0,29 olması fondların orta hesabla benchmark corporate-bond component-dən bir qədər daha qısa duration daşıdığını göstərir.
Rating gap-in +0,46 olması isə orta fondun benchmark-a nisbətən müəyyən qədər daha aşağı kredit keyfiyyətli korporativ istiqraz saxladığını göstərir.
Event study: downgrade və default şokları
Baseline spread təhlili menecerin gələcək faiz dərəcələrini düzgün proqnozlaşdırmağa çalışması ilə də izah oluna bilər. Buna görə müəlliflər daha birbaşa kredit şoku yarada biləcək iki hadisədən istifadə edirlər:
- investment-grade istiqrazın high-yield-a endirilməsi,
- bond default.
Treated fond hadisədən əvvəlki −8 ilə −5 rüb arasında müvafiq istiqrazı saxlayıb və istiqraz ən azı bir rübdə corporate-bond portfelinin %0,5-dən çoxunu təşkil edibsə belə müəyyən edilir.
Hər treated fond eyni benchmark-ı izləyən control fondla propensity-score matching üsulu ilə uyğunlaşdırılmışdır.
Yekun event sample:
- 68 downgrade/default hadisəsi,
- 2.911 treated fund-event observation.
Event study-nin mühüm dizayn xüsusiyyəti
Downgrade/default yaşayan istiqraz outcome-dan çıxarılmışdır. Bununla şok alan istiqrazın rating və ya duration-ındakı mexaniki dəyişikliyin nəticəni sürükləməsinin qarşısı alınmağa çalışılmışdır.
Təhlil bu suala yönəlir:
Fondun daxilindəki bir istiqraz birbaşa kredit şoku yaşadıqda menecer portfelin qalan hissəsini necə dəyişir?
Event-study nəticələri
| Ölçü | Average post-event effect |
|---|---|
| Duration gap | +11,7% SD |
| Rating gap | −10,2% SD |
Üçüncü rübdə duration-gap təsiri:
+16,8% SD
səviyyəsinə çatır.
Rating gap ikinci rübdə təxminən:
−5,7% SD
olur və sonrakı dövrlərdə də mənfi qalır.
Pre-trend məhdudiyyəti
Duration event-study əmsallarında hadisədən əvvəl aydın və statistik cəhətdən əhəmiyyətli differential pre-trend yoxdur.
Lakin rating gap üçün qtr = −3 və qtr = −2 əmsalları müsbət və əhəmiyyətlidir. Mənbə bunun correlated credit deterioration və ya downgrade/default-dan əvvəlki anticipatory adjustment ilə əlaqəli ola biləcəyini bildirir.
Buna görə event-study-nin duration nəticəsi rating nəticəsindən daha təmiz şəkildə şərh edilməlidir.
Daha Güclü Duration İdarəetməsi Daha Yüksək Fond Performansı ilə Əlaqəlidirmi?
Bəli, tədqiqat nümunəsində kredit riski yüksək olduqda duration-ı daha çox uzatmağa meylli fondlar sonrakı dövrlərdə daha yüksək xalis gəlir və risk-adjusted alpha ilə əlaqəlidir; lakin bu nəticə tarixi proqnoz əlaqəsidir və gələcək investisiya performansına zəmanət vermir.
ActiveDurMgmt ölçüsü
Hər fond üçün əvvəlki 20 rüb portfolio yield-spread dəyişməsinə görə tercile bölünür.
Ölçü:
\[ ActiveDurMgmt = Average(\Delta ActiveDuration_{next}|HighCreditRisk) - Average(\Delta ActiveDuration_{next}|LowCreditRisk) \]
məntiqi ilə qurulur.
Daha yüksək dəyər fondun kredit riski yüksəldikdə duration-ı aşağı kredit riski dövrlərinə nisbətən daha güclü artırdığını göstərir.
Sonrakı rüb performansı
| Performans | Mənbə nəticəsi |
|---|---|
| Next-quarter net return | +5,01 bp |
| İllikləşdirilmiş təxmini xalis gəlir fərqi | +20 bp |
| Next-quarter alpha | +3,14 bp |
| İllikləşdirilmiş təxmini alpha | +13 bp |
| High-credit-risk quarter alpha | +5,21 bp/rüb ≈ +21 bp/il |
High-minus-low portfeli
Fondlar ActiveDurMgmt-a görə hər rüb beş qrupa bölünmüşdür. Top quintile long, bottom quintile short saxlayan akademik portfel üçün:
| Dövr | Raw return, bp/rüb | Alpha, bp/rüb |
|---|---|---|
| Bütün nümunə | 14,33 | 14,37 |
| Yüksək kredit riski | 22,95 | 20,46 |
| Aşağı kredit riski | 5,70 | 7,30 |
Aşağı kredit riski dövründəki iki nəticə statistik cəhətdən əhəmiyyətli deyil.
Mənbə kumulyativ long-short seriyasının 2023 sonunda təxminən %12-yə çatdığını bildirir.
Bu performans nəticəsi necə şərh edilməlidir?
Tədqiqatın arqumentinə görə, ActiveDurMgmt yalnız daha çox unconditional interest-rate risk daşımaq istəyini ölçsəydi raw return yüksək ola bilərdi, lakin alpha-nın yüksəlməsi zəruri olmazdı.
Həm raw return, həm də risk-adjusted alpha ilə müsbət əlaqənin tapılması müəlliflər tərəfindən state-dependent duration management-ın managerial skill ölçülərindən biri ola biləcəyinə dair sübut kimi şərh edilir.
Bununla belə, tədqiqat randomizə edilmiş eksperiment deyil. Buna görə “duration-ı uzadan hər fond daha yaxşı performans göstərir” və ya “bu strategiya gələcəkdə yüksək gəlir yaradır” nəticəsinə gəlmək olmaz.
Robustness yoxlamaları
Əsas nəticələr:
- Morningstar-ın currently reported benchmark-ı istifadə edildikdə,
- duration əvəzinə maturity istifadə edildikdə,
- ActiveDurMgmt rolling volatility ilə miqyaslandıqda
ümumi istiqamətini qoruyur.
Alternative ActiveDurMgmt portfolio robustness testində bütün nümunə alpha-sı 18,97 bp/rüb, high-credit-risk alpha-sı 26,19 bp/rüb kimi bildirilir; low-credit-risk nəticəsi yenə statistik cəhətdən əhəmiyyətli deyil.
Mənbə daxilində müşahidə sayı fərqi
Data bölməsi yekun nümunə üçün 28.011 fund-quarter observation bildirir. Bununla yanaşı bəzi regressiya cədvəllərində daha yüksək müşahidə sayları yer alır; məsələn baseline Cədvəl II-də 28.961-ə, Table III Panel B-də 29.463-ə qədər yüksəlir.
Mənbə mətn bu fərqin səbəbini ayrıca izah etmədiyi üçün Verianla bu rəqəmləri vahid ortaq nümunə sayına məcburi şəkildə uyğunlaşdırmır.
Tədqiqatın dəstəklədiyi nəticələr
- Kredit şərtləri pisləşən korporativ istiqraz fondları növbəti dövrdə duration-ı artırır.
- Eyni fondlar kredit keyfiyyətini yüksəldir.
- Duration uzanması xüsusilə mövcud holdings-in passiv spread pisləşməsindən sonra görünür.
- Reaksiya credit deterioration istiqamətində güclü, credit improvement istiqamətində zəifdir.
- Fondlar duration-ı əsasən uzun-duration istiqraz alaraq artırır.
- Kredit keyfiyyətini əsasən aşağı keyfiyyətli istiqrazları sataraq yüksəldir.
- Downgrade/default şoklarından sonra portfelin təsirlənməyən hissəsi daha uzun duration və daha yaxşı kredit keyfiyyətinə keçir.
- Daha güclü state-dependent duration management daha yüksək sonrakı dövr return və alpha ilə əlaqəlidir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Fondların ümumi riskinin mütləq azaldığını demək olmaz; riskin tərkibi dəyişir.
- Duration uzanması reaching for yield ilə eyni davranış deyil.
- Hər duration uzanması menecer bacarığı kimi şərh edilə bilməz.
- Event study tam randomizə edilmiş eksperiment deyil.
- Rating event-study nəticələrində təmiz pre-trend olmadığı üçün rating nəticələri duration nəticələrindən daha ehtiyatla qiymətləndirilməlidir.
- ActiveDurMgmt-a görə qurulan long-short portfel gələcəkdə eyni performansa zəmanət vermir.
- Nəticələrin high-yield bond funds və ya digər ölkələrdəki fondlara eyni böyüklükdə tətbiq olunduğu göstərilməyib.
Ümumi nəticə
Tədqiqat göstərir ki, sabit gəlirli fondlarda risk idarəetməsini yalnız bir risk göstəricisi üzrə oxumaq yanıltıcı ola bilər. Fondun daha uzun duration-a keçməsi ilk baxışda “daha çox risk” kimi görünə bilər; lakin eyni zamanda kredit keyfiyyəti yüksəlirsə, əslində fond riski bir mənbədən digərinə daşıyır.
Buna görə tədqiqatın mərkəzi fikri belədir:
Fond menecerləri kredit riski bahalaşdıqda risk daşımaqdan tamamilə imtina etmək əvəzinə kredit riskindən faiz dərəcəsi riskinə keçə bilərlər.
Bu risk əvəzlənməsi, xüsusilə pis kredit şəraitində, aktiv sabit gəlirli portfel idarəetməsinin mühüm ölçüsü kimi ortaya çıxır.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Risk Substitution in Fixed-Income Funds: Duration Adjustment and Credit Conditions
Müəlliflər: Claire Yurong Hong; Yafei Guo; Qifei Zhu.
Qurumlar: Shanghai Jiao Tong University, Shanghai Advanced Institute of Finance; Texas A&M University.
Corresponding/contact author: SSRN qeydində Claire Yurong Hong contact author kimi göstərilir.
Tədqiqat tarixi: 17 İyul 2026.
SSRN-ə yüklənmə tarixi: 31 İyul 2026.
DOI: 10.2139/ssrn.7130639.
Platforma: SSRN.
Mənbə növü: Working paper / preprint.
Rəyçilik: Yoxlanmış qeyddə rəyli jurnal nəşri göstərilmir.
Müəllif hüququ/lisenziya: SSRN qeydində All Rights Reserved göstərilir və təkrar istifadə üçün icazə tələb olunduğu bildirilir. Bu Verianla mətnində mənbənin mətni, cədvəli və ya fiqurları yenidən dərc edilməmiş; empirik nəticələr müstəqil öyrədici quruluşda yenidən izah edilmişdir.
Əsas məlumat mənbələri: CRSP Mutual Fund Database, Morningstar Direct, WRDS Bond Returns, Mergent FISD, Bloomberg və Treasury yield curve məlumatları.
Əsas nümunə: ABŞ-dakı investment-grade corporate bond funds; 823 fond; 2002–2023.
Metod: Fund-quarter panel regressions; benchmark-relative portfolio measures; passive/active yield-spread decomposition; purchase/sale decomposition; downgrade/default propensity-score-matched event study; holdings-based ActiveDurMgmt performans ölçüsü; calendar-time long-short portfolio tests.
Maliyyələşdirmə: Mənbə mətnində ayrıca maliyyələşdirmə bəyanatı görünmür.
Maraqlar toqquşması: Mənbə mətnində ayrıca conflict-of-interest bəyanatı görünmür.
Mərkəzi empirik nəticə: Credit conditions pisləşdikdə fondlar aşağı-quality credit exposure-ı azaldarkən duration-ı artırır; bunu əsasən longer-duration bond purchases və lower-quality bond sales vasitəsilə həyata keçirirlər.
Event-study məhdudiyyəti: Duration üçün hadisədən əvvəlki differential trend-lər kiçik və əhəmiyyətsizdir; rating üçün bəzi pre-event əmsalları əhəmiyyətli olduğuna görə rating nəticəsi daha ehtiyatla şərh edilməlidir.
Performans məhdudiyyəti: Active duration management ilə daha yüksək gələcək return/alpha arasında statistik əlaqənin tapılması gələcəkdə zəmanətli investisiya performansı demək deyil.
Mənbədaxili hesabat qeydi: Əsas məlumat bölməsi ilə bəzi regressiya cədvəllərində bildirilən observation sayları tam üst-üstə düşmür; mənbə bu fərqi ayrıca izah etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib