

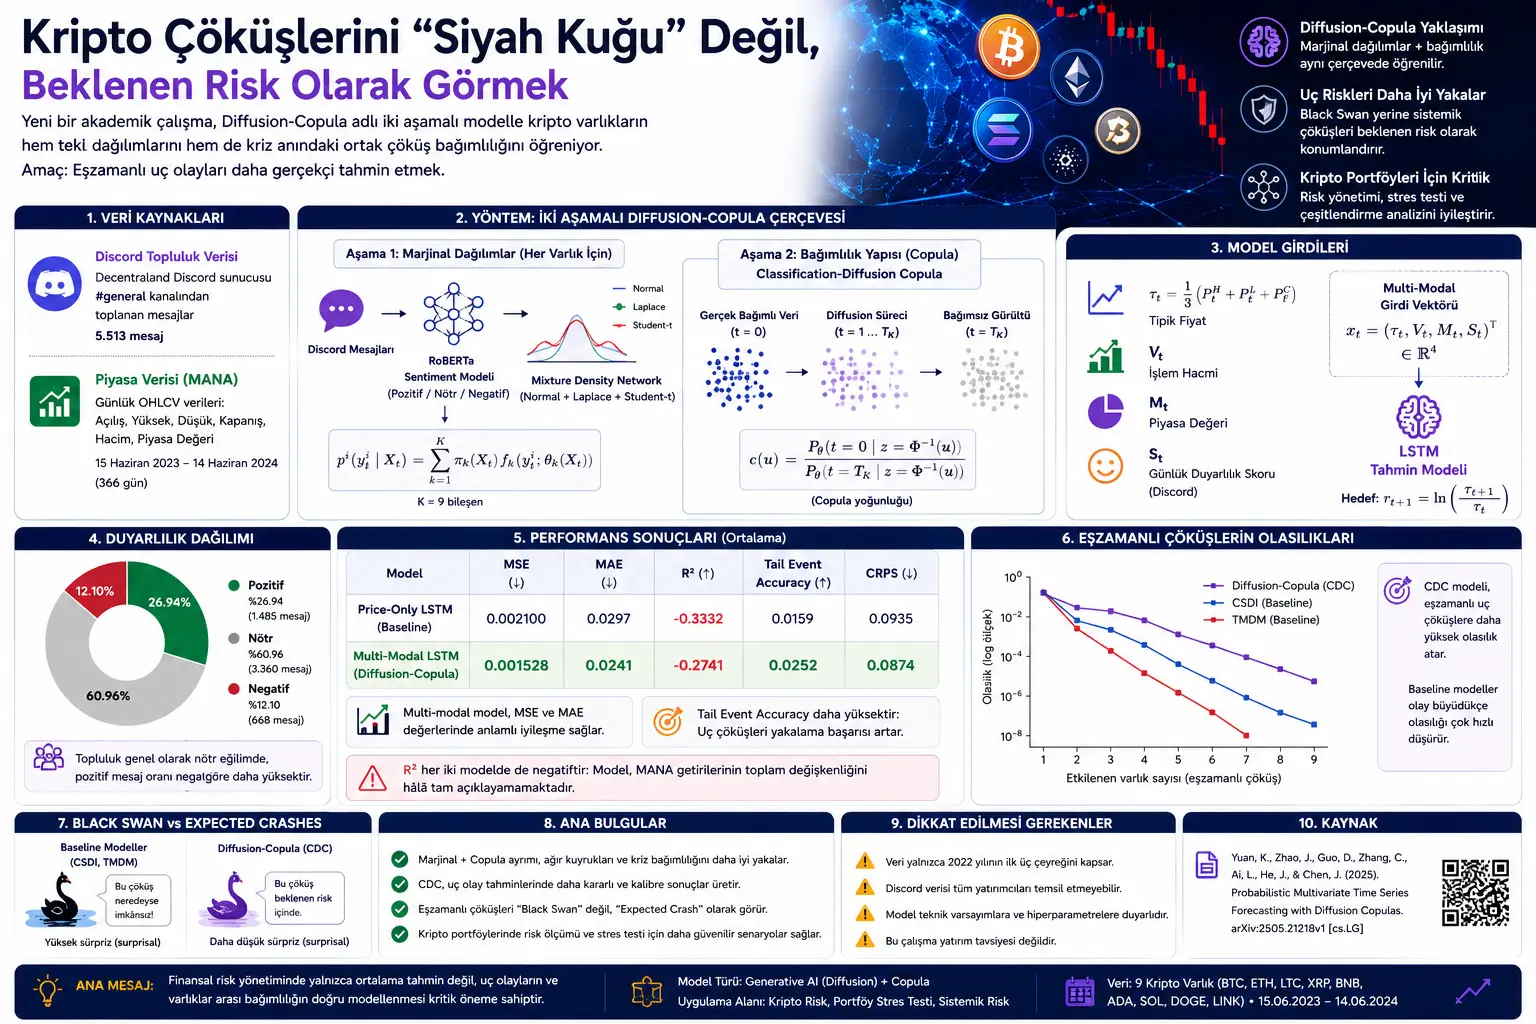
Ushbu yozuv moliyaviy vaqt qatorlarida, ayniqsa inqiroz va ekstremal risklarni aniqroq prognoz qilishni maqsad qilgan sun’iy intellekt tadqiqoti asosida tayyorlangan. Ko‘rib chiqilgan tadqiqot Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas nomini olgan va moliyaviy sun’iy intellekt sohasidagi ICLR workshop tadqiqoti sifatida taqdim etilgan.
Tadqiqot markazida muhim muammo turadi: moliyaviy riskni faqat bitta aktivning o‘zgaruvchanligini prognoz qilish bilan o‘lchab bo‘lmaydi. Ayniqsa inqiroz paytida aktivlar birgalikda tushishi, korrelyatsiyalar ortishi va odatiy davrda alohida ko‘ringan risklar bir vaqtda yuzaga chiqishi mumkin. Shu sababli model ham alohida aktivlar taqsimotlarini, ham aktivlar orasidagi bog‘liqlik tuzilmasini ushlashi kerak.
Mualliflar shu maqsadda Diffusion-Copula deb ataladigan ikki bosqichli yondashuvni taklif qiladi. Birinchi bosqichda har bir aktivning o‘z daromad taqsimoti alohida modellashtiriladi. Ikkinchi bosqichda esa bu aktivlar orasidagi bog‘liqlik tuzilmasi diffusion asosidagi copula modeli bilan o‘rganiladi. Shu tariqa model ham og‘ir dumli kripto daromad taqsimotlarini, ham inqiroz davrlarida kuzatiladigan bir vaqtning o‘zidagi qulashlarni yaxshiroq ifodalashga urinadi.
Ushbu kontent investitsiya tavsiyasi emas. Tadqiqot kripto bozorlarida ehtimollik prognozi va riskni modellashtirish bo‘yicha akademik usulni taqdim etadi. Topilmalar portfel riski, stress testi va tizimli qulash ssenariylari nuqtai nazaridan qimmatli, biroq bevosita oldi-sotdi tavsiyasi sifatida talqin qilinmasligi kerak.
Yangi akademik tadqiqot kripto bozorlaridagi bir vaqtning o‘zidagi qulashlarni yaxshiroq prognoz qilish uchun Diffusion-Copula nomli ikki bosqichli sun’iy intellekt modelini taklif qiladi. Model avval har bir kripto aktivning og‘ir dumli daromad taqsimotini alohida o‘rganadi, keyin bu aktivlar orasidagi bog‘liqlik tuzilmasini diffusion asosidagi copula bilan birlashtiradi. Topilmalarga ko‘ra, klassik diffusion modellari ayrim tizimli qulashlarni statistik jihatdan deyarli imkonsiz “Black Swan” hodisalari sifatida ko‘rsa, taklif etilgan model bunday bir vaqtdagi inqirozlarni kamroq kutilmagan “kutiladigan qulashlar” sifatida tasniflay oladi.
Muammo nima?
Moliyaviy bozorlarda risk prognozi ko‘pincha alohida aktivlarning o‘zgaruvchanligiga qaratiladi. Masalan, Bitcoin, Ethereum yoki Solana kelajakda qanchalik o‘zgarishi prognoz qilinadi. Biroq haqiqiy inqirozlarda muammo faqat bitta aktivning tushishi emas. Ko‘plab aktivlar bir vaqtda keskin pasayishi mumkin.
Bu holat ayniqsa kripto bozorlarida yaqqol ko‘rinadi. Kripto aktivlar odatiy davrlarda turli hikoyalarga ega bo‘lib ko‘rinsa-da, vahima paytida bir xil yo‘nalishda va bir vaqtda harakat qilishi mumkin. Ya’ni inqiroz paytida korrelyatsiyalar oshadi, portfeldagi diversifikatsiya ta’siri zaiflashadi va tizimli risk kattalashadi.
Tadqiqotning asosiy savoli quyidagicha: sun’iy intellekt modeli faqat o‘rtacha bozor harakatlarini emas, balki bir vaqtning o‘zidagi ekstremal qulashlarni ham realistik tarzda prognoz qila oladimi?
Mualliflar tanqid qiladigan jihat shuki, ayrim zamonaviy diffusion asosidagi vaqt qatori modellari “normality bias”ga ega. Bu modellar o‘rtacha holatlarni yaxshi o‘rganishi mumkin; biroq ekstremal hodisalar, og‘ir dumlar va inqiroz paytidagi aktivlararo bog‘liqlikni sust ifodalashi mumkin. Natijada real bozorda qayta-qayta kuzatilishi mumkin bo‘lgan bir vaqtdagi qulashlar model tomonidan haddan tashqari kutilmagan va deyarli imkonsiz hodisalar sifatida ko‘rilishi mumkin.
Usul nimani taklif qiladi?
Tadqiqot klassik copula g‘oyasini zamonaviy generative AI usullari bilan qayta ko‘rib chiqadi. Copula yondashuvi ko‘p o‘zgaruvchili taqsimotni ikki qismga ajratadi: har bir aktivning o‘z taqsimoti va bu aktivlar orasidagi bog‘liqlik tuzilmasi.
Bu ajratish muhim. Chunki alohida aktivlarning taqsimoti og‘ir dumli bo‘lishi mumkin. Ya’ni katta narx harakatlari normal taqsimotga qaraganda tez-tez uchrashi mumkin. Shu bilan birga, inqiroz paytida aktivlar orasidagi korrelyatsiya tuzilmasi ham o‘zgarishi mumkin. Bu ikki xususiyatni bitta end-to-end model bilan o‘rganishga urinish ayrim holatlarda alohida aktiv kalibratsiyasini buzishi mumkin.
Taklif etilgan Diffusion-Copula doirasi ikki bosqichdan iborat:
Birinchi bosqich: Har bir kripto aktivning marjinal daromad taqsimoti Mixture Density Network bilan modellashtiriladi. Bu model Normal, Laplace va Student-t komponentlaridan foydalanib og‘ir dumlar va turli taqsimot shakllarini ushlashga urinadi.
Ikkinchi bosqich: Bu marjinal taqsimotlar copula o‘lchoviga o‘tkaziladi va aktivlar orasidagi bog‘liqlik tuzilmasi Classification-Diffusion Copula bilan o‘rganiladi. Shu tariqa tizim alohida aktiv taqsimotlarini saqlagan holda inqiroz davrlarida birgalikda harakatlanish xatti-harakatini yaxshiroq modellashtirishga urinadi.
Bu yondashuvning asosiy g‘oyasi shunday: avval har bir aktivning o‘z risk profilini to‘g‘ri o‘rgan, keyin bu aktivlar birgalikda qanday qulashini alohida modellashtir.
Formulalar nimani anglatadi?
Tadqiqotdagi formulalar ko‘p o‘zgaruvchili moliyaviy prognoz ehtimollik asosida qanday qurilishini, marjinal taqsimotlar qanday ajratilishini, copula tuzilmasi qanday ishga tushishini va ekstremal risk metrikalari qanday baholanishini ko‘rsatadi.
1. Ko‘p o‘zgaruvchili daromad vektori
Tadqiqotda \(d\) ta aktivning bir vaqtdagi daromadlari quyidagi vektor bilan ifodalanadi:
Bu yerda \(y_t^i\) — \(i\)-raqamli aktivning \(t\) vaqtidagi daromadi. Modelning maqsadi bu aktivlar keyingi davrda qanday birgalikda harakat qilishi mumkinligini ehtimollik asosida prognoz qilishdir.
2. Tarixiy kuzatuv oynasi
Model o‘tgan kuzatuv oynasini shart sifatida ishlatadi:
Bu yerda \(k\) o‘tmishga qaraladigan vaqt qadamlarining soni. Tadqiqotda amaliy qo‘llash uchun \(k=14\) Markov farazi qo‘llanadi. Ya’ni model joriy daromadni prognoz qilayotganda so‘nggi 14 kuzatuvga e’tibor qaratadi.
3. Ehtimollik prognozi maqsadi
Model faqat bitta nuqta prognozini bermaydi. Buning o‘rniga shartli ehtimollik zichligini o‘rganishga urinadi:
Bu ifoda o‘tgan kuzatuvlar \(X_t\) ma’lum bo‘lganda, aktivlar birgalikda qaysi ehtimol bilan qanday daromad qiymatlarini olishi mumkinligini ko‘rsatadi. Risk boshqaruvi nuqtai nazaridan bu yondashuv bitta “kutiladigan daromad” prognozidan ko‘ra qimmatroq.
4. Copula ajratmasi
Sklar teoremasiga asoslangan asosiy ajratish quyidagicha beriladi:
Bu formula tadqiqotning markazidir. Birinchi ko‘paytma har bir aktivning o‘z marjinal taqsimotini ifodalaydi. \(c(\cdot)\) esa bu aktivlarning birgalikda qanday harakat qilishini ushlaydigan copula zichligidir.
Boshqacha aytganda, model “Bitcoin yolg‘iz qanday harakat qiladi?”, “Ethereum yolg‘iz qanday harakat qiladi?” va “Ular inqiroz paytida birgalikda qanday harakat qiladi?” savollarini alohida qatlamlarda ko‘rib chiqadi.
5. Copula o‘lchoviga o‘tish
Har bir aktivning qiymati o‘z marjinal kumulyativ taqsimot funksiyasi yordamida copula o‘lchoviga o‘tkaziladi:
Bu yerda \(u_t^i\) \([0,1]\) oralig‘idagi qiymatdir. Ushbu o‘zgartirish turli taqsimotlarga ega aktivlarni umumiy o‘lchovga olib keladi va bog‘liqlik tuzilmasini modellashtirishni osonlashtiradi.
6. Daromadni hisoblash
Xom narx qatoridan daromad quyidagicha hisoblanadi:
Mualliflar narx darajalari o‘rniga daromadlar bilan ishlaydi. Chunki kripto narxlari uzoq davrda juda tez o‘sishi yoki pasayishi mumkin, shuning uchun xom narx darajasi modelning o‘rganishini qiyinlashtirishi mumkin. Daromaddan foydalanish vaqt qatorini bir xilroq tuzilishda ko‘rib chiqish imkonini beradi.
7. Mixture Density Network bilan marjinal taqsimot
Har bir aktivning marjinal daromad taqsimoti aralashma zichligi sifatida modellashtiriladi:
Bu yerda \(\pi_k(X_t)\) aralashma og‘irliklarini; \(f_k\) Normal, Laplace yoki Student-t kabi komponent zichliklarini; \(\theta_k(X_t)\) esa komponent parametrlarini anglatadi. Ushbu tuzilma og‘ir dumlar va turli daromad xatti-harakatlarini bitta sodda taqsimotga siqmasdan modellashtirishga urinadi.
8. 14 qadamli Markov farazi
Tadqiqotda qisqa muddatli tarix quyidagicha ta’riflanadi:
Bu faraz model faqat so‘nggi 14 kuzatuvga qarab joriy daromad taqsimotini prognoz qilishini bildiradi. Kripto bozorlaridagi qisqa muddatli volatillik klasterlari va trend burilishlari shu oyna ichida ushlashga harakat qilinadi.
9. Marjinal modelning yo‘qotish funksiyasi
Mixture Density Network manfiy log-likelihood maqsadi bilan o‘qitiladi:
Bu formula modeldan kuzatilgan daromadlarni yuqori ehtimol bilan tushuntirishni talab qiladi. \(H(\pi)\) hadi esa aralashma komponentlaridan muvozanatliroq foydalanishni rag‘batlantiruvchi entropy regularisation hadidir.
10. Copula ma’lumotlarini o‘zgartirish
Marjinal taqsimotlar o‘rganilgach, har bir aktiv uchun CDF o‘zgartirishi qo‘llanadi:
Ushbu o‘zgartirish natijasida har bir o‘lcham \([0,1]\) oralig‘iga olib kelinadi. Shu tariqa model endi alohida aktivlarning o‘lchovi bilan emas, aktivlararo bog‘liqlik tuzilmasi bilan shug‘ullanadi.
11. Gaussian o‘lchoviga o‘tish
Classification-Diffusion Copula copula ma’lumotlarini Gaussian o‘lchoviga o‘tkazadi:
Bu yerda \(\Phi^{-1}\) standart normal taqsimotning teskari kumulyativ taqsimot funksiyasidir. Bu bosqich diffusion jarayoni orqali bog‘liqlik tuzilmasini o‘rganish uchun qo‘llanadi.
12. Classification-Diffusion Copula zichligi
Tadqiqotdagi eng muhim copula formulalaridan biri quyidagicha:
Bu formula copula zichligini tasniflash nisbati sifatida ifodalaydi. \(t=0\) bog‘liq haqiqiy ma’lumot holatini; \(t=T_K\) esa bog‘liqlik yo‘q qilingan mustaqil shovqin holatini anglatadi. Model ushbu ikki holatni ajratishni o‘rganib, bog‘liqlik zichligini baholaydi.
13. CDC gibrid o‘qitish yo‘qotishi
Copula modelini o‘qitish tasniflash va score matching komponentlarini birlashtiruvchi gibrid maqsad bilan amalga oshiriladi:
Birinchi had modelning diffusion vaqt qadamlarini to‘g‘ri farqlashini ta’minlaydi. Ikkinchi had namuna olish vaqtida kerak bo‘ladigan zichlik gradientlarini barqarorroq o‘rganishga yordam beradi.
14. Copula sampling uchun score yondashuvi
Model kelajak uchun bog‘liq namunalar yaratganda classifier gradientlaridan olingan taxminiy score funksiyasidan foydalanadi:
Bu ifoda diffusion namuna olish jarayonida qaysi yo‘nalishda harakat qilish kerakligini belgilaydi. Maqsad mustaqil shovqindan boshlab, inqiroz davrlarida ko‘riladigan realistik bog‘liqlik tuzilmasiga ega namunalarni yaratishdir.
15. Gaussian’dan copula o‘lchoviga qaytish
Denoising jarayoni tugagach, Gaussian o‘zgaruvchilari yana \([0,1]\) copula o‘lchoviga o‘tkaziladi:
Bu bosqich yakunida model aktivlararo bog‘liqlik tuzilmasini tashuvchi qo‘shma namunalarni yaratgan bo‘ladi.
16. Teskari marjinal o‘zgartirish
Oxirgi bosqichda copula namunalari yana daromad qiymatlariga aylantiriladi:
Bu formula bog‘liqlik tuzilmasi o‘rganilgan copula namunalarini har bir aktivning o‘z marjinal taqsimotiga qaytaradi. Shu tariqa yaratilgan daromadlar ham alohida aktiv taqsimotlariga, ham aktivlararo inqiroz bog‘liqligiga mos keladi.
17. RMSE
Tadqiqotda nuqtaviy prognoz aniqligini o‘lchash uchun RMSE ham ishlatiladi:
RMSE katta prognoz xatolarini keskinroq jazolaydi.
18. MAE
O‘rtacha mutlaq xato quyidagicha hisoblanadi:
MAE prognozlarning kuzatilgan qiymatlardan o‘rtacha qanchalik uzoqligini bevosita ko‘rsatadi.
19. CRPS
Ehtimollik prognozlarining sifatini o‘lchash uchun Continuous Ranked Probability Score qo‘llanadi:
CRPS prognoz qilingan butun taqsimotning amalga oshgan qiymat bilan qanchalik mos kelishini o‘lchaydi. Shu sababli ehtimollik prognozlarida faqat nuqta xatolaridan ko‘ra boyroq baholashni taqdim etadi.
20. Tail Event Accuracy
Modelning ekstremal hodisalarni ushlashdagi muvaffaqiyati Tail metrikasi bilan o‘lchanadi:
Bu metrika amalga oshgan ekstremal harakatlarning qanchasi model tomonidan ham ekstremal harakat sifatida prognoz qilinganini ko‘rsatadi. Kripto kabi juda o‘zgaruvchan bozorlarda bu o‘lchov risk boshqaruvi uchun muhimdir.
21. PIT qiymati
Probability Integral Transformation prognoz taqsimotining kalibratsiyasini o‘lchash uchun qo‘llanadi:
Model yaxshi kalibrlangan bo‘lsa, \(u_t\) qiymatlari \([0,1]\) oralig‘ida uniform taqsimlanishi kerak. Bu modelning noaniqlik prognozlari real ma’lumotlarga mos ekanini ko‘rsatadi.
Grafik, jadval va sxemaning asosiy xabari
PDFdagi 1-rasm marginal calibration natijasini ko‘rsatadi. Qora uzilgan chiziq mukammal kalibratsiyani ifodalaydi. Taklif etilgan CDC modeli bu chiziqqa yaqinroq yuradi. Bu model alohida kripto aktivlarning daromad taqsimotlarini yaxshiroq kalibrlaganini ko‘rsatadi.
2-rasm QQ plot yordamida dum xatti-harakatini tekshiradi. CSDI va TMDM modellarida ko‘rinadigan S shaklidagi og‘ish bu modellar og‘ir dumlarni yetarlicha ushlay olmaganini ko‘rsatadi. CDC esa ekstremal kvantillarda chiziqqa yaqinroq qolib, ekstremal harakatlarga mosroq taqsimot hosil qiladi.
1-jadval RMSE, MAE, CRPS va Tail Event Accuracy metrikalarini taqqoslaydi. CDC modeli RMSE va Tail Event Accuracy bo‘yicha eng yaxshi natijani beradi. Ayniqsa Tail Event Accuracy qiymatining CDC uchun 0.025172, CSDI uchun 0.015926, TMDM uchun esa 0.004483 bo‘lishi CDC ekstremal harakatlarni ushlashda kuchliroq ekanini ko‘rsatadi.
3-rasm ekstremal kvantillarda korrelyatsiya tuzilmasi qanchalik to‘g‘ri ushlanganini ko‘rsatadi. Inqiroz ssenariylarida CDCning korrelyatsiya og‘ishi nolga yaqinlashadi. Bu model aktivlararo bir vaqtdagi harakatlarni barqarorroq ushlashini ko‘rsatadi.
5-rasm bir vaqtning o‘zida bir nechta aktivning ekstremal ko‘tarilishi yoki qulashi holatida modellar ushbu hodisaga qancha ehtimol berishini ko‘rsatadi. Baseline modellarda hodisa kattalashgani sayin ehtimol tez pasayadi. CDC esa bir vaqtdagi qulashlar uchun yuqoriroq ehtimol zaxirasini saqlaydi.
6-rasm “Black Swan” va “Expected Crashes” farqini vizuallashtiradi. Baseline modellar yirik qulashlarni juda kutilmagan hodisalar sifatida tasniflasa, CDC bu hodisalarni kamroq kutilmagan, prognoz taqsimoti ichida ko‘proq kutilishi mumkin bo‘lgan inqirozlar sifatida joylashtiradi. Bu risk boshqaruvi nuqtai nazaridan tadqiqotning eng ta’sirli topilmasidir.
Tajribalar qanday o‘tkazilgan?
Tadqiqotda to‘qqizta yetakchi kripto valuta ishlatilgan: BTC, ETH, LTC, XRP, BNB, ADA, SOL, DOGE va LINK. Xom ma’lumot 2022 yil davomida bir daqiqalik OHLCV ma’lumotlaridan iborat. Keyin ma’lumot 10 daqiqalik chastotaga tushirilgan.
Tahlil ayniqsa 2022 yilning dastlabki uch choragiga qaratilgan. Bu davr kripto bozorlari uchun volatillik, keskin tuzatishlar va tizimli stress misollariga boy bo‘lgan davrdir.
Marjinal taqsimotlar uchun Mixture Density Network qo‘llangan. Bu tarmoq uchta Normal, uchta Laplace va uchta Student-t taqsimotidan iborat to‘qqiz komponentli aralashma tuzilmasini hosil qiladi. O‘tgan daromad qatorlari LSTM bilan, volatillik va yo‘l geometriyasi kabi yordamchi xususiyatlar esa parallel MLP bilan qayta ishlangan.
Bog‘liqlik tuzilmasi uchun Classification-Diffusion Copula qo‘llangan. Taqqoslash uchun CSDI va TMDM kabi zamonaviy diffusion asosidagi ko‘p o‘zgaruvchili vaqt qatori modellari ishlatilgan.
Model muvaffaqiyati faqat o‘rtacha xato metrikalari bilan emas, marginal calibration, QQ plot, tail event accuracy, joint extreme probability, CRPS va Black Swan surprise tahlili bilan baholangan. Bu tadqiqot faqat “o‘rtacha prognoz yaxshimi?” savoliga emas, “inqiroz paytlarini haqiqatan ushlayaptimi?” savoliga ham e’tibor qaratganini ko‘rsatadi.
Natijalar nimani ko‘rsatadi?
Tadqiqotning birinchi natijasi alohida marjinal modellar moliyaviy risk kalibratsiyasi uchun afzallik berishi mumkinligidir. Har bir aktivning o‘z og‘ir dumli taqsimotini alohida o‘rganish bitta umumiy modelning ekstremal hodisalarni yumshatib yuborish xavfini kamaytiradi.
Ikkinchi natija CDC modeli ekstremal hodisalarda yaxshiroq kalibratsiya ta’minlashidir. PIT va QQ grafiklarida CDC ideal kalibratsiya chizig‘iga yaqinroq turadi. Bu model noaniqlikni faqat o‘rtacha hududda emas, dumlarda ham realistikroq berishini ko‘rsatadi.
Uchinchi natija bir vaqtdagi inqirozlarni modellashtirishda ko‘rinadi. Kripto bozorlarida ko‘plab aktivlarning bir vaqtda qulashi kam uchraydigan, ammo kritik riskdir. Baseline modellar bunday hodisalarga juda past ehtimol berib, ularni deyarli imkonsizdek ko‘rsa, CDC bu hodisalarga mazmunliroq ehtimol beradi.
To‘rtinchi natija Black Swan talqini bilan bog‘liq. Tadqiqotga ko‘ra, CDC modeli ayrim yirik tizimli qulashlarni “model umuman kutmagan kutilmagan hodisalar” sifatida emas, prognoz taqsimoti ichida joy olishi mumkin bo‘lgan “kutiladigan qulashlar” sifatida tasniflaydi. Bu risk menejerlari uchun muhim. Chunki modelning inqirozlarni umuman kutmasligi kapital zaxirasi va stress testi bo‘yicha chalg‘ituvchi natijalar keltirishi mumkin.
Beshinchi natija end-to-end diffusion modellari odatiy davrlarda yaxshi ko‘rinsa-da, ekstremal riskda xavfli og‘ishga ega bo‘lishi mumkinligidir. Mualliflar buni “normality bias” deb ataydi. O‘rtacha holatlarni yaxshi o‘rganish inqiroz paytlarini to‘g‘ri o‘rganish degani emas.
Bu nima uchun muhim?
Moliyaviy sun’iy intellektda modellar ko‘pincha o‘rtacha prognoz muvaffaqiyati bilan baholanadi. Biroq risk boshqaruvi nuqtai nazaridan asl muhim savol ba’zan shunday: model eng yomon kunlarni ko‘ra oladimi?
Kripto bozorlarida bu savol yanada muhim. Chunki aktivlar odatiy davrlarda turlicha harakat qilishi mumkin, biroq inqiroz paytida bir vaqtda pasayishi mumkin. Agar model bunday bir vaqtdagi qulashlarni imkonsizdek ko‘rsa, portfel riski haqiqatdagidan past hisoblanishi mumkin.
Diffusion-Copula yondashuvi bu muammoga mustahkamroq doirani taklif qiladi. Model avval har bir aktivning o‘z taqsimotini to‘g‘ri kalibrlashga urinadi. Keyin aktivlararo ekstremal bog‘liqlikni alohida diffusion-copula tuzilmasi bilan o‘rganadi. Shu tariqa tizimli stress ssenariylari realistikroq yaratilishi mumkin.
Bu yondashuv portfel stress testi, Expected Shortfall hisoblash, ko‘p aktivli derivativ mahsulotlarni narxlash va inqiroz ssenariylarini yaratish kabi sohalarda muhim bo‘lishi mumkin. Ayniqsa risk menejerlari uchun modelning “bu qulashni umuman kutmagandim” deyishi o‘rniga, “bu past ehtimolli, ammo mumkin bo‘lgan ssenariy” deya olishi qimmatli.
E’tibor beriladigan jihatlar
Bu tadqiqot investitsiya tavsiyasi emas. Model kripto bozorlarida risk prognozi va ehtimollik ssenariylarini yaratish uchun akademik usulni taqdim etadi.
Tadqiqot to‘qqizta kripto aktiv va 2022 yilning muayyan davriga qaratilgan. Boshqa davrlarda, boshqa aktiv guruhlarida yoki boshqa bozor rejimlarida natijalar o‘zgarishi mumkin.
Model ikki bosqichdan iborat. Avval marjinal taqsimotlar o‘rganiladi, keyin bog‘liqlik tuzilmasi modellashtiriladi. Shu sababli birinchi bosqichdagi xatolar ikkinchi bosqichdagi copula modeliga ko‘chishi mumkin.
CDC modeli kuchli natijalar bergan bo‘lsa-da, yuqori o‘lchamli portfellarda hisoblash xarajati, model tanlovi va namuna olish barqarorligi alohida sinovdan o‘tkazilishi kerak.
Tadqiqot moliyaviy qulashlarni “yaxshiroq kuta olish” da’vosini ilgari suradi; biroq bu muayyan kripto aktiv narxini aniq prognoz qila oladi degani emas. Bu yerda maqsad ko‘proq taqsimotga oid risk va tizimli ekstremal hodisalarni prognoz qilishdir.
Kripto bozorlarida likvidlik, birja uzilishlari, regulyatsiya yangiliklari, onchain shoklar, stablecoin inqirozlari va makro bozor ta’sirlari kabi ko‘plab tashqi omillar model samaradorligiga ta’sir qilishi mumkin.
Xulosa
Ushbu akademik tadqiqot moliyaviy vaqt qatorlari prognozida faqat o‘rtacha samaradorlikka qarash yetarli emasligini kuchli tarzda ko‘rsatadi. Ayniqsa kripto bozorlarida riskning eng xavfli qismi ko‘plab aktivlar bir vaqtda ekstremal harakat qiladigan tizimli hodisalardir.
Diffusion-Copula modeli bu muammoga ikki bosqichli yechim taklif qiladi: avval alohida aktivlarning og‘ir dumli daromad taqsimotlari to‘g‘ri kalibrlanadi; so‘ng bu aktivlar orasidagi inqiroz bog‘liqligi diffusion asosidagi copula bilan modellashtiriladi.
Topilmalar CDC modeli ekstremal hodisalar va bir vaqtdagi qulashlarni realistikroq ifodalay olishini ko‘rsatadi. Baseline modellar ayrim inqirozlarni deyarli imkonsiz “Black Swan” sifatida ko‘rsa, CDC bu hodisalarni prognoz taqsimoti ichida ko‘proq kutiladigan “Expected Crashes” sifatida joylashtira oladi.
Verianla nuqtai nazaridan ushbu tadqiqotning asosiy xabari shunday: moliyaviy sun’iy intellekt modellari faqat yaxshi kunlarni emas, yomon kunlarni ham modellashtira olgan darajada qimmatlidir. Kripto bozorlaridagi haqiqiy risk bitta aktivning o‘zgaruvchanligidan ko‘ra, ko‘plab aktivlarning bir vaqtda qulashi ehtimolida yashiringan.
Manba va usul bo‘yicha izoh
Ushbu kontent Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas nomli akademik PDF ko‘rib chiqilib tayyorlangan. Matn so‘zma-so‘z tarjima emas. Tadqiqotning maqsadi, usuli, asosiy formulalari, tajriba dizayni, grafik va jadval xabarlari, topilmalari hamda cheklovlari Verianla o‘quvchilari uchun soddalashtirilgan, original va tahririy o‘zbek tilida qayta bayon qilingan.
Formulalar tadqiqotdagi asosiy matematik tuzilishga sodiq qolgan holda MathJax bilan mos LaTeX formatida berilgan. Yozuv investitsiya tavsiyasi, portfel tavsiyasi yoki jonli bozor prognozi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan