

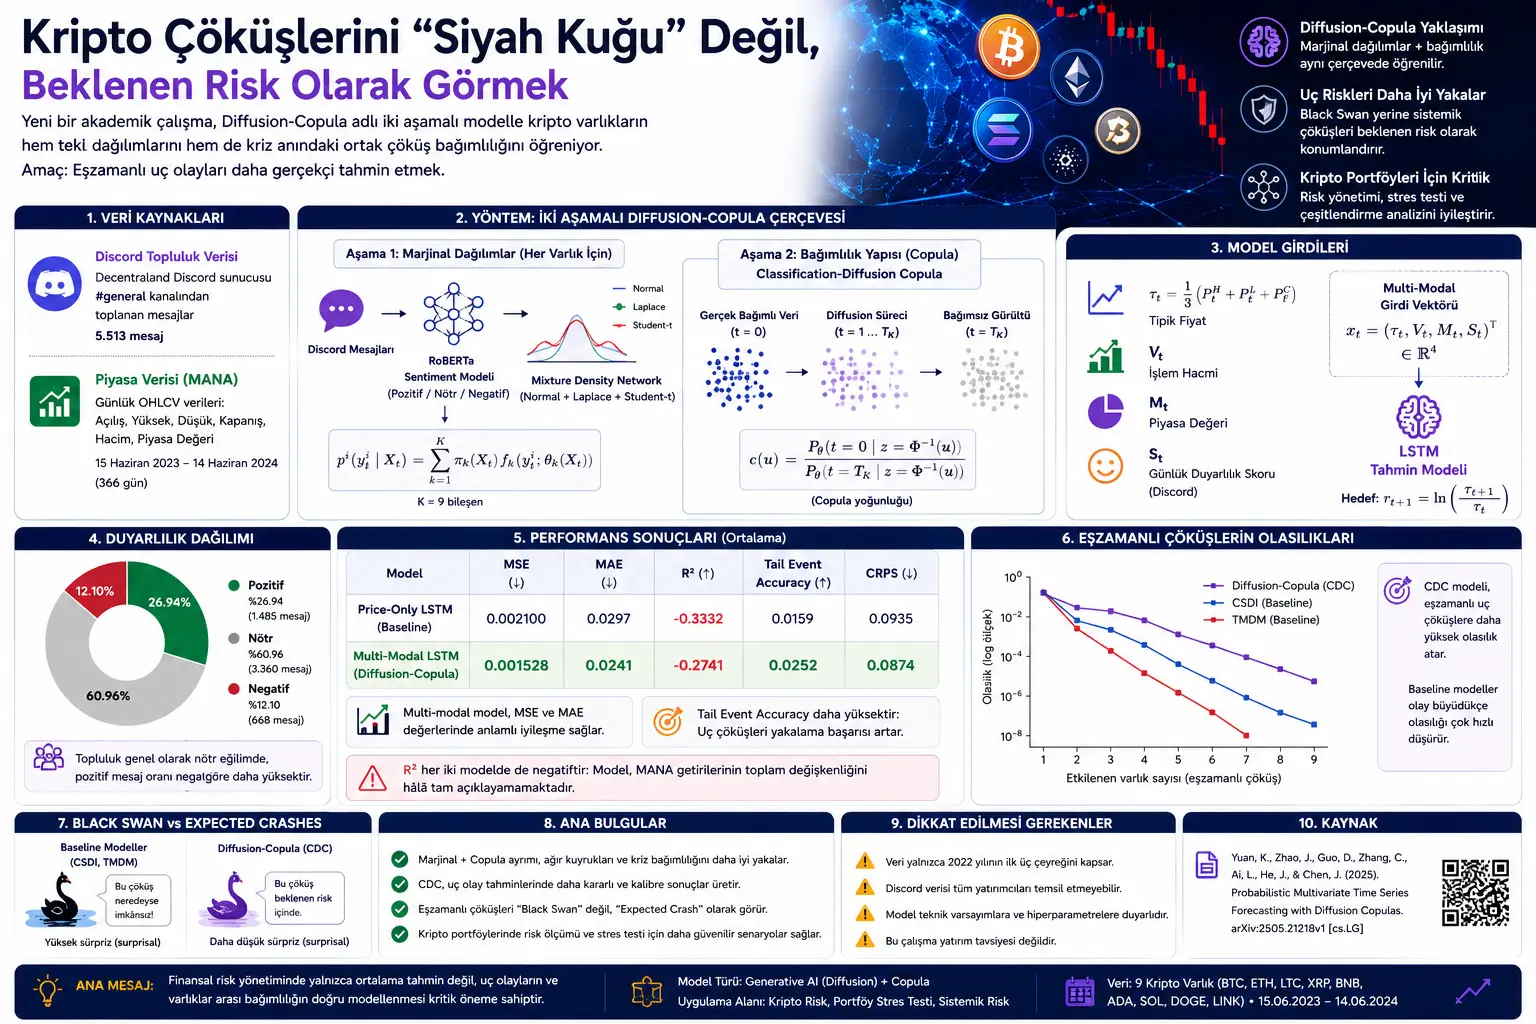
Bu yazı maliyyə zaman sıralarında, xüsusilə böhran və quyruq risklərini daha düzgün proqnozlaşdırmağı hədəfləyən süni intellekt tədqiqatı əsasında hazırlanıb. Araşdırılan iş, Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas başlığını daşıyır və maliyyə süni intellekti sahəsində ICLR workshop işi kimi təqdim olunub.
Tədqiqatın mərkəzində vacib problem var: Maliyyə riskini yalnız bir aktivin volatilliyini proqnozlaşdırmaqla ölçmək olmaz. Xüsusilə böhran anlarında aktivlər birlikdə ucuzlaşa, korrelyasiyalar arta və normal dövrdə ayrı görünən risklər eyni anda partlaya bilər. Buna görə model həm ayrı-ayrı aktivlərin paylanmalarını, həm də aktivlər arasındakı asılılıq strukturunu tuta bilməlidir.
Müəlliflər bu məqsədlə Diffusion-Copula adlanan iki mərhələli yanaşma təklif edirlər. Birinci mərhələdə hər aktivin öz gəlir paylanması ayrıca modelləşdirilir. İkinci mərhələdə isə bu aktivlər arasındakı asılılıq strukturu diffusion əsaslı copula modeli ilə öyrənilir. Beləliklə model həm qalın quyruqlu kripto gəlir paylanmalarını, həm də böhran dövrlərində müşahidə olunan eyni vaxtlı çöküşləri daha yaxşı təmsil etməyə çalışır.
Bu məzmun investisiya məsləhəti deyil. Tədqiqat kripto bazarlarında ehtimal əsaslı proqnozlaşdırma və risk modelləşdirməsi üzrə akademik metod təqdim edir. Tapıntılar portfel riski, stress testi və sistemik çöküş ssenariləri baxımından dəyərlidir, lakin birbaşa al-sat tövsiyəsi kimi şərh edilməməlidir.
Yeni akademik tədqiqat kripto bazarlarında eyni vaxtlı çöküşləri daha yaxşı proqnozlaşdırmaq üçün Diffusion-Copula adlı iki mərhələli süni intellekt modeli təklif edir. Model əvvəlcə hər kripto aktivinin öz qalın quyruqlu gəlir paylanmasını ayrıca öyrənir, sonra bu aktivlər arasındakı asılılıq strukturunu diffusion əsaslı copula ilə birləşdirir. Tapıntılara görə klassik diffusion modelləri bəzi sistemik çöküşləri statistik baxımdan demək olar ki, mümkünsüz “Black Swan” hadisələri kimi görərkən, təklif olunan model bu cür eyni vaxtlı böhranları daha az sürprizli “gözlənilən çöküşlər” kimi təsnif edə bilir.
Problem Nədir?
Maliyyə bazarlarında risk proqnozu çox vaxt ayrı-ayrı aktivlərin volatilliyinə fokuslanır. Məsələn, Bitcoin-in, Ethereum-un və ya Solana-nın gələcəkdə nə qədər dəyişəcəyi proqnozlaşdırılmağa çalışılır. Lakin real böhranlarda problem yalnız bir aktivin ucuzlaşması deyil. Bir çox aktiv eyni anda kəskin düşə bilər.
Bu vəziyyət xüsusilə kripto bazarlarında nəzərə çarpır. Kripto aktivlər normal dövrlərdə fərqli hekayələrə malik kimi görünsə də, panika dövrlərində eyni istiqamətdə və eyni vaxtda hərəkət edə bilər. Yəni böhran anında korrelyasiyalar artır, portfeldə diversifikasiya effekti zəifləyir və sistemik risk böyüyür.
Tədqiqatın əsas sualı budur: Süni intellekt modeli yalnız orta bazar hərəkətlərini deyil, eyni zamanda eyni vaxtlı ekstremal çöküşləri də real şəkildə proqnozlaşdıra bilərmi?
Müəlliflərin tənqid etdiyi məqam bəzi müasir diffusion əsaslı zaman sırası modellərinin “normality bias” daşımasıdır. Bu modellər orta vəziyyətləri yaxşı öyrənə bilər; lakin ekstremal hadisələri, qalın quyruqları və böhran anındakı aktivlərarası asılılığı zəif təmsil edə bilər. Nəticədə real bazarda təkrar-təkrar görülə bilən eyni vaxtlı çöküşlər model tərəfindən həddindən artıq təəccüblü və demək olar ki, mümkünsüz hadisələr kimi qəbul edilə bilər.
Metod Nə Təklif Edir?
Tədqiqat klassik copula ideyasını müasir generative AI metodları ilə yenidən nəzərdən keçirir. Copula yanaşması çoxdəyişənli paylanmanı iki hissəyə ayırır: Hər aktivin öz paylanması və bu aktivlər arasındakı asılılıq strukturu.
Bu ayrım vacibdir. Çünki ayrı-ayrı aktivlərin paylanması qalın quyruqlu ola bilər. Yəni böyük qiymət hərəkətləri normal paylanmaya nisbətən daha tez-tez baş verə bilər. Eyni zamanda böhran anlarında aktivlər arasındakı korrelyasiya strukturu da dəyişə bilər. Bu iki xüsusiyyəti tək bir end-to-end modellə öyrənməyə çalışmaq bəzi hallarda ayrı-ayrı aktivlərin kalibrlənməsini poza bilər.
Təklif olunan Diffusion-Copula çərçivəsi iki mərhələlidir:
Birinci mərhələ: Hər kripto aktivinin öz marjinal gəlir paylanması Mixture Density Network ilə modelləşdirilir. Bu model Normal, Laplace və Student-t komponentlərindən istifadə edərək qalın quyruqları və fərqli paylanma formalarını tutmağa çalışır.
İkinci mərhələ: Bu marjinal paylanmalar copula miqyasına çevrilir və aktivlər arasındakı asılılıq strukturu Classification-Diffusion Copula ilə öyrənilir. Beləliklə sistem ayrı-ayrı aktiv paylanmalarını qoruyarkən böhran dövrlərində birlikdə hərəkət davranışını daha yaxşı modelləşdirməyə çalışır.
Bu yanaşmanın əsas ideyası budur: Əvvəlcə hər aktivin öz risk profilini düzgün öyrən, sonra bu aktivlərin birlikdə necə çökdüyünü ayrıca modelləşdir.
Formullar Nəyi İzah Edir?
Tədqiqatdakı formullar çoxdəyişənli maliyyə proqnozunun ehtimal baxımından necə qurulduğunu, marjinal paylanmaların necə ayrıldığını, copula strukturunun necə işə düşdüyünü və ekstremal risk metriklərinin necə qiymətləndirildiyini göstərir.
1. Çoxdəyişənli gəlir vektoru
Tədqiqatda \(d\) sayda aktivin eyni zamandakı gəlirləri bu vektorla təmsil olunur:
Burada \(y_t^i\), \(i\) nömrəli aktivin \(t\) zamanındakı gəliridir. Modelin məqsədi bu aktivlərin növbəti dövrdə necə birlikdə hərəkət edə biləcəyini ehtimal əsasında proqnozlaşdırmaqdır.
2. Keçmiş müşahidə pəncərəsi
Model keçmiş müşahidə pəncərəsini şərt kimi istifadə edir:
Burada \(k\), geriyə baxılan zaman addımlarının sayıdır. Tədqiqatda praktik tətbiq üçün \(k=14\) Markov fərziyyəsindən istifadə olunur. Yəni model mövcud gəliri proqnozlaşdırarkən son 14 müşahidəyə fokuslanır.
3. Ehtimal əsaslı proqnoz hədəfi
Model yalnız tək nöqtə proqnozu yaratmır. Bunun əvəzinə şərti ehtimal sıxlığını öyrənməyə çalışır:
Bu ifadə keçmiş müşahidələr \(X_t\) məlum olduqda aktivlərin birlikdə hansı ehtimalla hansı gəlir dəyərlərini ala biləcəyini göstərir. Risk idarəetməsi baxımından bu yanaşma tək bir “gözlənilən gəlir” proqnozundan daha dəyərlidir.
4. Copula ayrışması
Sklar teoreminə əsaslanan əsas ayrışma belə verilir:
Bu formul tədqiqatın mərkəzidir. Birinci hasil hər aktivin öz marjinal paylanmasını təmsil edir. \(c(\cdot)\) isə bu aktivlərin birlikdə necə hərəkət etdiyini tutan copula sıxlığıdır.
Başqa sözlə, model “Bitcoin təkbaşına necə davranır?”, “Ethereum təkbaşına necə davranır?” və “Bunlar böhran anında birlikdə necə davranır?” suallarını ayrı qatlarda nəzərdən keçirir.
5. Copula miqyasına çevrilmə
Hər aktivin dəyəri öz marjinal kumulyativ paylanma funksiyası ilə copula miqyasına daşınır:
Burada \(u_t^i\), \([0,1]\) aralığında dəyərdir. Bu çevrilmə fərqli paylanmalara malik aktivləri ortaq miqyasa gətirir və asılılıq strukturunu modelləşdirməyi asanlaşdırır.
6. Gəlirin hesablanması
Xam qiymət sırasından gəlir belə hesablanır:
Müəlliflər qiymət səviyyələri əvəzinə gəlirlərlə işləyirlər. Çünki kripto qiymətləri uzun müddətdə çox sürətlə yüksəlib-enə bildiyi üçün xam qiymət səviyyəsi modelin öyrənməsini çətinləşdirə bilər. Gəlirdən istifadə zaman sırasını daha homogen quruluşda nəzərdən keçirməyə imkan verir.
7. Mixture Density Network ilə marjinal paylanma
Hər aktivin marjinal gəlir paylanması qarışıq sıxlıq kimi modelləşdirilir:
Burada \(\pi_k(X_t)\), qarışıq çəkilərini; \(f_k\), Normal, Laplace və ya Student-t kimi komponent sıxlıqlarını; \(\theta_k(X_t)\) isə komponent parametrlərini ifadə edir. Bu struktur qalın quyruqları və fərqli gəlir davranışlarını tək bir sadə paylanmaya sıxışdırmadan modelləşdirməyə çalışır.
8. 14 addımlı Markov fərziyyəsi
Tədqiqatda qısamüddətli keçmiş belə müəyyənləşdirilir:
Bu fərziyyə modelin yalnız son 14 müşahidəyə baxaraq mövcud gəlir paylanmasını proqnozlaşdıracağını bildirir. Kripto bazarlarında qısamüddətli volatillik klasterləri və trend dönüşləri bu pəncərə daxilində tutulmağa çalışılır.
9. Marjinal modelin itki funksiyası
Mixture Density Network mənfi log-likelihood hədəfi ilə öyrədilir:
Bu formul modeldən müşahidə edilən gəlirləri yüksək ehtimalla izah etməsini tələb edir. \(H(\pi)\) termini isə qarışıq komponentlərinin daha balanslı istifadəsini təşviq edən entropy regularisation terminidir.
10. Copula məlumat çevrilməsi
Marjinal paylanmalar öyrənildikdən sonra hər aktiv üçün CDF çevrilməsi tətbiq olunur:
Bu çevrilmədən sonra hər ölçü \([0,1]\) aralığına daşınır. Beləliklə model artıq ayrı-ayrı aktivlərin miqyası ilə deyil, aktivlərarası asılılıq strukturu ilə maraqlanır.
11. Gaussian miqyasına çevrilmə
Classification-Diffusion Copula copula məlumatını Gaussian miqyasına daşıyır:
Burada \(\Phi^{-1}\), standart normal paylanmanın tərs kumulyativ paylanma funksiyasıdır. Bu addım diffusion prosesi ilə asılılıq strukturunu öyrənmək üçün istifadə olunur.
12. Classification-Diffusion Copula sıxlığı
Tədqiqatdakı ən vacib copula formullarından biri belədir:
Bu formul copula sıxlığını təsnifat nisbəti kimi ifadə edir. \(t=0\), asılı real məlumat vəziyyətini; \(t=T_K\), asılılığın yox edildiyi müstəqil səs-küy vəziyyətini təmsil edir. Model bu iki vəziyyəti ayırd etməyi öyrənərək asılılıq sıxlığını proqnozlaşdırır.
13. CDC hibrid öyrətmə itkisi
Copula modelinin öyrədilməsi təsnifat və score matching komponentlərini birləşdirən hibrid məqsədlə aparılır:
Birinci termin modelin diffusion zaman addımlarını düzgün ayırd etməsini təmin edir. İkinci termin nümunə götürmə zamanı lazım olan sıxlıq qradientlərinin daha sabit öyrənilməsinə kömək edir.
14. Copula sampling üçün score yanaşması
Model gələcəyə aid asılı nümunələr yaradarkən classifier qradientlərindən çıxarılan təxmini score funksiyasından istifadə edir:
Bu ifadə diffusion nümunə götürmə prosesində hansı istiqamətdə hərəkət edilməli olduğunu müəyyən edir. Məqsəd müstəqil səs-küydən başlayaraq böhran dövrlərində müşahidə olunan realistik asılılıq strukturuna malik nümunələr yaratmaqdır.
15. Gaussian-dan copula miqyasına dönüş
Denoising prosesi tamamlandıqda Gaussian dəyişənləri yenidən \([0,1]\) copula miqyasına daşınır:
Bu addımın nəticəsində model aktivlərarası asılılıq strukturunu daşıyan ortaq nümunələr yaratmış olur.
16. Tərs marjinal çevrilmə
Son mərhələdə copula nümunələri yenidən gəlir dəyərlərinə çevrilir:
Bu formul asılılıq strukturu öyrənilmiş copula nümunələrini hər aktivin öz marjinal paylanmasına geri daşıyır. Beləliklə yaradılan gəlirlər həm ayrı-ayrı aktiv paylanmalarına, həm də aktivlərarası böhran asılılığına uyğun olur.
17. RMSE
Tədqiqatda nöqtə proqnozunun dəqiqliyini ölçmək üçün RMSE də istifadə olunur:
RMSE böyük proqnoz xətalarını daha sərt cəzalandırır.
18. MAE
Orta mütləq xəta belə hesablanır:
MAE proqnozların müşahidə edilən dəyərlərdən orta hesabla nə qədər uzaq olduğunu daha birbaşa göstərir.
19. CRPS
Ehtimal əsaslı proqnozların keyfiyyətini ölçmək üçün Continuous Ranked Probability Score istifadə olunur:
CRPS proqnozlaşdırılan bütün paylanmanın gerçəkləşən dəyərlə nə qədər uyğun olduğunu ölçür. Buna görə ehtimal əsaslı proqnozlarda yalnız nöqtə xətalarından daha zəngin qiymətləndirmə təqdim edir.
20. Tail Event Accuracy
Modelin ekstremal hadisələri tutma uğuru Tail metriyi ilə ölçülür:
Bu metrik baş vermiş ekstremal hərəkətlərin nə qədərinin model tərəfindən də ekstremal hərəkət kimi proqnozlaşdırıldığını göstərir. Kripto kimi həddindən artıq dəyişkən bazarlarda bu ölçü risk idarəetməsi baxımından vacibdir.
21. PIT dəyəri
Probability Integral Transformation proqnoz paylanmasının kalibrlənməsini ölçmək üçün istifadə olunur:
Model yaxşı kalibrlənibsə, \(u_t\) dəyərləri \([0,1]\) aralığında uniform paylanmalıdır. Bu, modelin qeyri-müəyyənlik proqnozlarının real məlumata uyğun olduğunu göstərir.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-dəki Şəkil 1, marginal calibration nəticəsini göstərir. Qara kəsik xətt mükəmməl kalibrlənməni təmsil edir. Təklif edilən CDC modeli bu xəttə daha yaxın irəliləyir. Bu, modelin ayrı-ayrı kripto aktivlərinin gəlir paylanmalarını daha yaxşı kalibrlədiyini göstərir.
Şəkil 2, QQ plot vasitəsilə quyruq davranışını araşdırır. CSDI və TMDM modellərində görünən S formalı yayınma bu modellərin qalın quyruqları kifayət qədər tuta bilmədiyini düşündürür. CDC isə ekstremal kvantillərdə xəttə daha yaxın qalaraq ekstremal hərəkətlərə daha uyğun paylanma yaradır.
Cədvəl 1, RMSE, MAE, CRPS və Tail Event Accuracy metriklərini müqayisə edir. CDC modeli RMSE və Tail Event Accuracy baxımından ən yaxşı nəticəni verir. Xüsusilə Tail Event Accuracy dəyərinin CDC üçün 0.025172, CSDI üçün 0.015926, TMDM üçün isə 0.004483 olması CDC-nin ekstremal hərəkətləri tutmaqda daha güclü olduğunu göstərir.
Şəkil 3, ekstremal kvantillərdə korrelyasiya strukturunun nə qədər düzgün tutulduğunu göstərir. Böhran ssenarilərində CDC-nin korrelyasiya qərəzi sıfıra daha çox yaxınlaşır. Bu, modelin aktivlərarası eyni vaxtlı hərəkətləri daha sabit tutduğunu düşündürür.
Şəkil 5, eyni anda bir neçə aktivin kəskin yüksəliş və ya çöküş yaşaması halında modellərin bu hadisəyə nə qədər ehtimal verdiyini göstərir. Baseline modellərdə hadisə böyüdükcə ehtimal sürətlə azalır. CDC isə eyni vaxtlı çöküşlərə daha yüksək ehtimal buferi saxlayır.
Şəkil 6, “Black Swan” ilə “Expected Crashes” ayrımını vizuallaşdırır. Baseline modellər böyük çöküşləri yüksək sürprizli hadisələr kimi təsnif edərkən, CDC bu hadisələri daha az sürprizli, proqnoz paylanması daxilində daha gözlənilən böhranlar kimi yerləşdirir. Bu, risk idarəetməsi baxımından tədqiqatın ən diqqətçəkən tapıntısıdır.
Təcrübələr Necə Aparılıb?
Tədqiqatda doqquz aparıcı kriptovalyutadan istifadə olunub: BTC, ETH, LTC, XRP, BNB, ADA, SOL, DOGE və LINK. Xam məlumat 2022-ci il boyunca bir dəqiqəlik OHLCV məlumatlarından ibarətdir. Sonra məlumat 10 dəqiqəlik tezliyə endirilib.
Təhlil xüsusilə 2022-ci ilin ilk üç rübünə fokuslanır. Bu dövr kripto bazarları baxımından volatillik, kəskin korreksiyalar və sistemik stress nümunələri ilə zəngin dövrdür.
Marjinal paylanmalar üçün Mixture Density Network istifadə olunub. Bu şəbəkə üç Normal, üç Laplace və üç Student-t paylanmasından ibarət doqquz komponentli qarışıq struktur yaradır. Keçmiş gəlir sıraları LSTM ilə, volatillik və yol həndəsəsi kimi köməkçi xüsusiyyətlər isə paralel MLP ilə işlənib.
Asılılıq strukturu üçün Classification-Diffusion Copula istifadə olunub. Müqayisə üçün CSDI və TMDM kimi müasir diffusion əsaslı çoxdəyişənli zaman sırası modellərindən istifadə edilib.
Modelin uğuru yalnız orta xəta metrikləri ilə deyil, marginal calibration, QQ plot, tail event accuracy, joint extreme probability, CRPS və Black Swan surprise təhlili ilə qiymətləndirilib. Bu, tədqiqatın yalnız “orta proqnoz yaxşıdırmı?” sualına deyil, “böhran anlarını həqiqətən tuta bilirmi?” sualına da fokuslandığını göstərir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi ayrıca marjinal modellərin maliyyə riskinin kalibrlənməsi üçün üstünlük təmin edə bilməsidir. Hər aktivin öz qalın quyruqlu paylanmasını ayrıca öyrənmək tək ortaq modelin ekstremal hadisələri yumşaltması riskini azaldır.
İkinci nəticə CDC modelinin ekstremal hadisələrdə daha yaxşı kalibrlənmə təmin etməsidir. PIT və QQ qrafiklərində CDC ideal kalibrlənmə xəttinə daha yaxın dayanır. Bu, modelin qeyri-müəyyənliyi yalnız orta sahədə deyil, quyruqlarda da daha real verdiyini göstərir.
Üçüncü nəticə eyni vaxtlı böhranların modelləşdirilməsində ortaya çıxır. Kripto bazarlarında bir çox aktivin eyni anda çökməsi nadir, lakin kritik riskdir. Baseline modellər bu cür hadisələrə çox aşağı ehtimal verərək onları demək olar ki, mümkünsüz kimi görərkən, CDC bu hadisələrə daha mənalı ehtimal ayırır.
Dördüncü nəticə Black Swan şərhi ilə bağlıdır. Tədqiqata görə CDC modeli bəzi böyük sistemik çöküşləri “modelin heç gözləmədiyi sürpriz hadisələr” kimi deyil, proqnoz paylanması daxilində yer ala bilən “gözlənilən çöküşlər” kimi təsnif edir. Bu, risk menecerləri üçün vacibdir. Çünki modelin böhranları heç gözləməməsi kapital buferi və stress testi baxımından yanıltıcı nəticələr yarada bilər.
Beşinci nəticə end-to-end diffusion modellərinin normal dövrlərdə yaxşı görünməsinə baxmayaraq, ekstremal riskdə təhlükəli qərəz daşıya bilməsidir. Müəlliflər bunu “normality bias” adlandırırlar. Orta vəziyyətləri yaxşı öyrənmək böhran anlarını düzgün öyrənmək demək deyil.
Bu Niyə Vacibdir?
Maliyyə süni intellektində modellər çox vaxt orta proqnoz uğuru ilə qiymətləndirilir. Lakin risk idarəetməsi baxımından əsas sual bəzən budur: Model ən pis günləri görə bilirmi?
Kripto bazarlarında bu sual daha da kritikdir. Çünki aktivlər normal dövrlərdə fərqli davrana bilər, lakin böhran anında eyni anda ucuzlaşa bilər. Əgər model bu eyni vaxtlı çöküşləri mümkünsüz kimi görürsə, portfel riski olduğundan aşağı hesablana bilər.
Diffusion-Copula yanaşması bu problemə daha möhkəm çərçivə təklif edir. Model əvvəlcə hər aktivin öz paylanmasını düzgün kalibrləməyə çalışır. Sonra aktivlərarası ekstremal asılılığı ayrıca diffusion-copula strukturu ilə öyrənir. Beləliklə sistemik stress ssenariləri daha real şəkildə yaradıla bilər.
Bu yanaşma portfel stress testi, Expected Shortfall hesablanması, çoxaktivli törəmə məhsulların qiymətləndirilməsi və böhran ssenarilərinin yaradılması kimi sahələrdə vacib ola bilər. Xüsusilə risk menecerləri üçün modelin “bu çöküşü heç gözləmirdim” deməsi əvəzinə, “bu, aşağı ehtimallı, lakin mümkün ssenaridir” deyə bilməsi dəyərlidir.
Diqqət Edilməli Məqamlar
Bu tədqiqat investisiya məsləhəti deyil. Model kripto bazarlarında risk proqnozu və ehtimal əsaslı ssenari yaratmaq üçün akademik metod təqdim edir.
Tədqiqat doqquz kripto aktivinə və 2022-ci ilin müəyyən dövrünə fokuslanıb. Fərqli dövrlərdə, fərqli aktiv qruplarında və ya fərqli bazar rejimlərində nəticələr dəyişə bilər.
Model iki mərhələlidir. Əvvəl marjinal paylanmalar öyrənilir, sonra asılılıq strukturu modelləşdirilir. Buna görə birinci mərhələdəki xətalar ikinci mərhələdəki copula modelinə ötürülə bilər.
CDC modeli güclü nəticələr versə də, daha yüksək ölçülü portfellərdə hesablama xərci, model seçimi və nümunə götürmə sabitliyi ayrıca sınaqdan keçirilməlidir.
Tədqiqat maliyyə çöküşlərini “daha yaxşı gözləyə bilmə” iddiası irəli sürür; lakin bu, müəyyən kripto aktivinin qiymətini dəqiq proqnozlaşdıra bildiyi demək deyil. Burada məqsəd daha çox paylanma riski və sistemik ekstremal hadisələrin proqnozudur.
Kripto bazarlarında likvidlik, birja fasilələri, tənzimləmə xəbərləri, zəncirüstü şoklar, stablecoin böhranları və makro bazar təsirləri kimi çoxsaylı xarici amillər model performansına təsir edə bilər.
Nəticə
Bu akademik tədqiqat maliyyə zaman sırası proqnozlarında yalnız orta performansa baxmağın kifayət etmədiyini güclü şəkildə göstərir. Xüsusilə kripto bazarlarında riskin ən təhlükəli hissəsi bir çox aktivin eyni anda ekstremal hərəkət etdiyi sistemik hadisələrdir.
Diffusion-Copula modeli bu problemə iki mərhələli həll təklif edir: Əvvəlcə ayrı-ayrı aktivlərin qalın quyruqlu gəlir paylanmaları düzgün kalibrlənir; sonra bu aktivlər arasındakı böhran asılılığı diffusion əsaslı copula ilə modelləşdirilir.
Tapıntılar CDC modelinin ekstremal hadisələri və eyni vaxtlı çöküşləri daha real təmsil edə bildiyini göstərir. Baseline modellər bəzi böhranları demək olar ki, mümkünsüz “Black Swan” kimi görərkən, CDC bu hadisələri proqnoz paylanması daxilində daha gözlənilən “Expected Crashes” kimi yerləşdirə bilir.
Verianla baxımından bu tədqiqatın əsas mesajı budur: Maliyyə süni intellekti modelləri yalnız yaxşı günləri deyil, pis günləri də modelləşdirə bildiyi ölçüdə dəyərlidir. Kripto bazarlarında həqiqi risk tək bir aktivin volatilliyindən daha çox, bir çox aktivin eyni anda çökə bilməsi ehtimalında gizlənir.
Mənbə və Metod Qeydi
Bu məzmun, Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas başlıqlı akademik PDF araşdırılaraq hazırlanıb. Mətn sözbəsöz tərcümə deyil. Tədqiqatın məqsədi, metodu, əsas formulları, eksperiment dizaynı, qrafik və cədvəl mesajları, tapıntıları və məhdudiyyətləri Verianla oxucuları üçün sadələşdirilmiş, orijinal və redaksiya Azərbaycan dili ilə yenidən izah edilib.
Formullar tədqiqatdakı əsas riyazi struktura sadiq qalınaraq MathJax uyğun LaTeX formatında verilib. Yazı investisiya məsləhəti, portfel tövsiyəsi və ya canlı bazar proqnozu deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib