

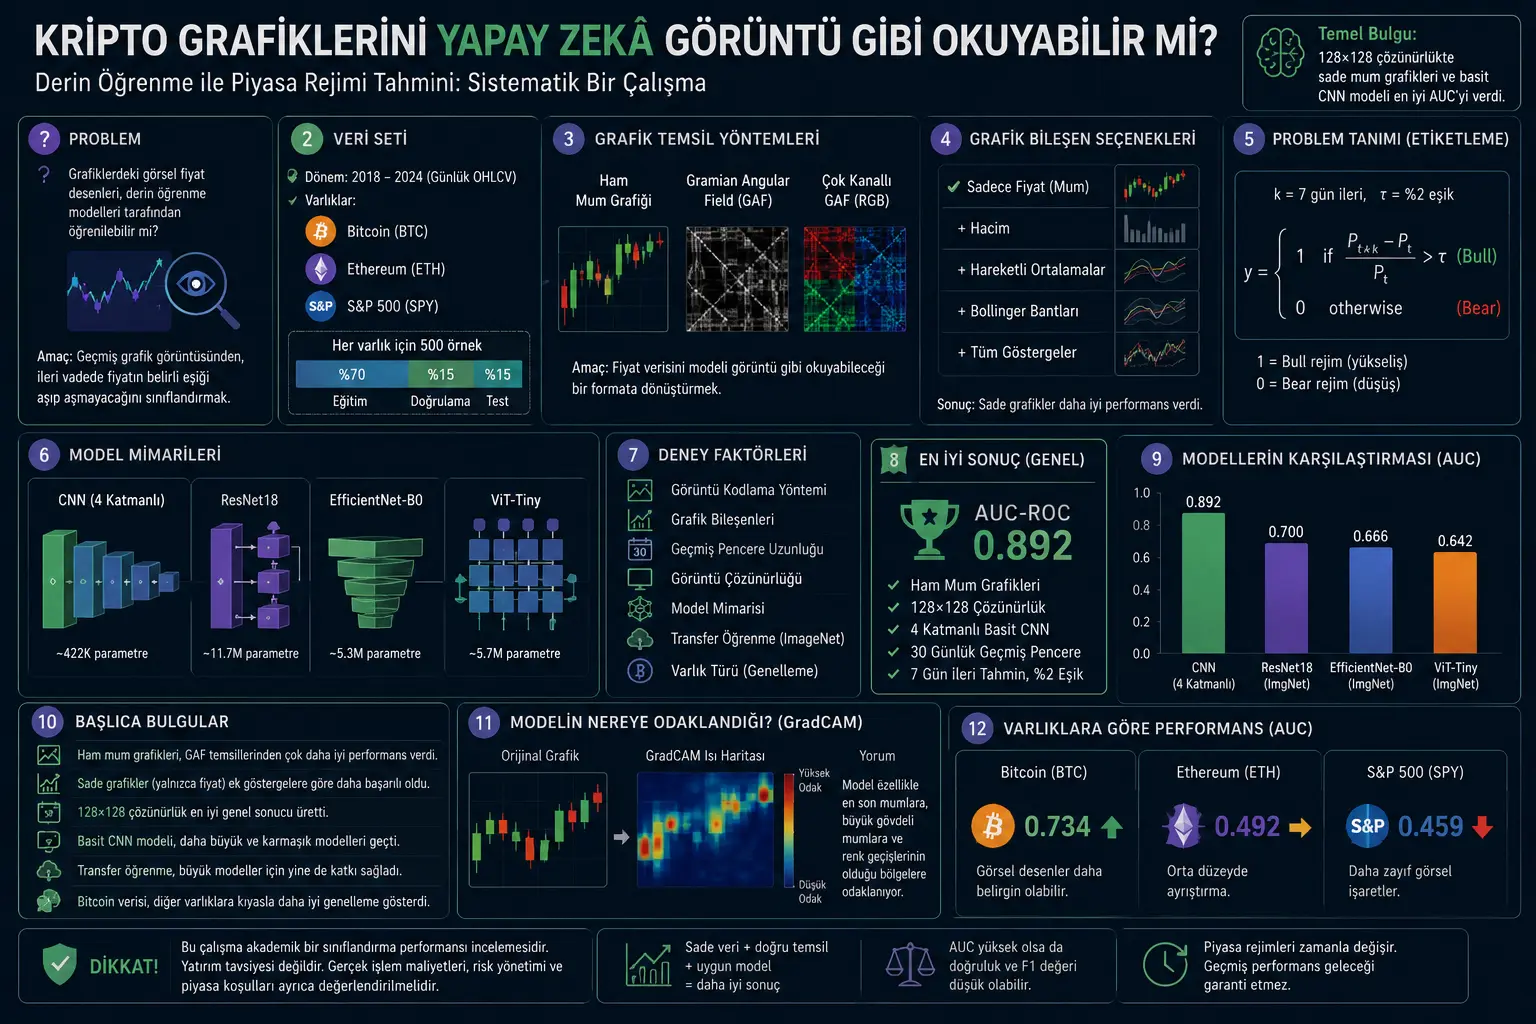
Ushbu tadqiqot Bitcoin, Ethereum va S&P 500 ma’lumotlari asosida moliyaviy grafik tasvirlarining bozor rejimini tasniflashda qanchalik foydali ekanini tizimli ravishda o‘rganadi. Tadqiqotchi an’anaviy sham grafiklari, Gramian Angular Field, ya’ni GAF kodlashlari va ko‘p kanalli GAF tasvirlarini taqqoslaydi. Shuningdek, CNN, ResNet18, EfficientNet-B0 va Vision Transformer kabi turli model arxitekturalari sinovdan o‘tkaziladi.
Maqolaning e’tiborga molik xulosasi shuki: murakkabroq tasvir kodlashlari va kattaroq modellar har doim ham yaxshiroq emas. Hatto tajribalarda eng yaxshi natija 128×128 aniqlikdagi sodda sham grafiklaridan foydalangan oddiy 4 qatlamli CNN modeli bilan olingan. Tadqiqotda qayd etilgan eng yaxshi AUC-ROC qiymati 0.892.
Bu natija “ko‘proq indikator, kattaroq model va yuqoriroq aniqlik yaxshiroq prognoz beradi” degan farazni shubha ostiga qo‘yadi. Maqolaga ko‘ra, sodda narx grafiklari CNN modeliga asosiy vizual narx naqshlarini aniqroq o‘rganishga yordam berishi mumkin. Biroq tadqiqot kichik ma’lumotlar to‘plamida o‘tkazilgani va real tranzaksiya xarajatlarini hisobga olgan to‘liq investitsiya strategiyasi sinovini taqdim etmagani sababli natijalarni ehtiyotkorlik bilan talqin qilish kerak.
Muammo nimada?
Moliyaviy bozorlarda texnik tahlil uzoq vaqtdan beri grafiklarni o‘qishga tayanadi. Sham grafiklari narxning ochilish, yopilish, eng yuqori va eng past qiymatlarini vizual ko‘rsatadi. Inson treyderlar bu grafiklarda momentum, burilish, siqilish, yorib chiqish yoki trend davom etishi kabi naqshlarni izlaydi.
Chuqur o‘rganish modellari esa tasvirlarni tasniflashda juda muvaffaqiyatli. Shu bois tabiiy savol tug‘iladi: agar moliyaviy grafiklar ham tasvir sifatida qaralsa, CNN yoki Vision Transformer kabi modellar ulardan mazmunli naqshlarni o‘rgana oladimi?
Avvalgi tadqiqotlar bu g‘oyani sinagan bo‘lsa-da, ayrim savollar to‘liq javobsiz qolgan. Xom sham grafigi yaxshiroqmi yoki vaqt qatorini matematik usulda tasvirga aylantiradigan GAF kabi kodlashlarmi? Grafiklarga hajm, harakatlanuvchi o‘rtacha va Bollinger diapazonlarini qo‘shish modelni kuchaytiradimi yoki vizual shovqin yaratadimi? Katta va oldindan o‘qitilgan modellar kichik CNN’dan yaxshiroqmi? Bir aktivda o‘rganilgan naqsh boshqa aktivda ham ishlaydimi?
Usul nimani taklif qiladi?
Tadqiqot bozor rejimini prognozlashni ikkilik tasvir tasnifi muammosi sifatida quradi. Model o‘tgan ma’lum sondagi kunlarning grafik tasviriga qaraydi va belgilangan kelajak davrida narx muayyan chegaradan ko‘proq oshgan-oshmaganini tasniflashga urinadi.
Tajribalarda uchta asosiy tasvir ifodalash usuli taqqoslanadi:
1. Xom sham grafiklari: Narx ma’lumotlari klassik sham grafigi sifatida chiziladi. Har bir sham ochilish, yopilish, eng yuqori va eng past narxni ko‘rsatadi. Bu ifoda inson treyderlar odatlangan grafik shakliga eng yaqin usuldir.
2. Gramian Angular Field (GAF): Vaqt qatori avval normallashtiriladi, so‘ng burchak koordinatalariga o‘tkaziladi va ikki vaqt nuqtasi o‘rtasidagi munosabat matritsa tasviri sifatida yoziladi.
3. Ko‘p kanalli GAF: Ochilish narxi, narx diapazoni va yopilish narxi alohida GAF matritsalari sifatida hisoblanib, RGB kanallari kabi ustma-ust joylashtiriladi.
Model tomonida esa oddiy CNN, ResNet18, EfficientNet-B0 va ViT-Tiny taqqoslanadi. Ayrim modellar ImageNet’da oldindan o‘qitilgan vaznlar bilan ham sinaladi. Tajribalar grafik komponenti, tarixiy oyna uzunligi, tasvir aniqligi, model arxitekturasi, transfer learning va aktiv turi kabi omillarni alohida sinaydi.
Formulalar nimani anglatadi?
PDF’da bir nechta asosiy formula mavjud. Bu formulalar, ayniqsa, muammo qanday qilib tasniflash vazifasiga aylantirilgani va GAF tasvirlari qanday yaratilganini tushuntiradi.
1. Grafik tasviridan bozor rejimini tasniflash
Bu yerda \(X\) modelga beriladigan grafik tasvirini anglatadi. \(H\) tasvir balandligi, \(W\) kengligi, \(C\) esa kanallar sonidir. Masalan, rangli grafik uchun kanal soni odatda 3 bo‘ladi.
Bu formula tadqiqotdagi belgilash mantiqini ko‘rsatadi. \(P_t\) bugungi yopilish narxini, \(P_{t+k}\) esa \(k\) kundan keyingi yopilish narxini anglatadi. Tajribalarda \(k=7\) kun, chegara qiymati esa \(\tau=2\%\) sifatida ishlatilgan. Agar 7 kundan keyingi daromad %2 dan katta bo‘lsa, namuna “bull regime”, aks holda “bear regime” deb belgilanadi.
2. GAF uchun narx qatorini burchak koordinatasiga aylantirish
GAF usulida avval narx qatori \([-1,1]\) oralig‘iga masshtablanadi. Bu yerda \(\tilde{x}_i\) normallashtirilgan qiymatni, \(\phi_i\) esa shu qiymatning burchakdagi ifodasini anglatadi.
Bu formula Gramian Angular Summation Field matritsasi kataklarini hosil qiladi. Har bir \(i,j\) katak ikki turli vaqt nuqtasining burchak munosabatini ifodalaydi. Shu tariqa vaqt qatori model tasvir sifatida o‘qiy oladigan ikki o‘lchamli matritsaga aylanadi.
3. Ko‘p kanalli GAF ifodasi
Bu formula ko‘p kanalli GAF ifodasini tushuntiradi. Ochilish narxi, narx diapazoni va yopilish narxi uchun alohida GAF matritsalari yaratiladi, keyin ular RGB kanallari kabi birlashtiriladi. Maqsad OHLC ma’lumotidan ko‘proq axborotni bitta tasvirda jamlashdir. Biroq tadqiqot natijalarida bu murakkabroq ifoda xom sham grafiklaridan zaifroq natija ko‘rsatgan.
Grafik, jadval va sxemaning asosiy xabari
Narx tarixi grafiklari: PDF’da Bitcoin, Ethereum va S&P 500 narxlarining 2018–2024 davridagi harakati ko‘rsatiladi. Asosiy xabar shuki, kriptoaktivlar an’anaviy aksiyalar indeksiga qaraganda ancha yuqori o‘zgaruvchanlik namoyon etgan.
Grafik ifodalariga misollar: Tadqiqotda sodda sham grafigi, hajmli sham grafigi, harakatlanuvchi o‘rtachali grafik, to‘liq indikatorli grafik va GAF asosidagi tasvir ifodalari yonma-yon ko‘rsatiladi. Bu bo‘limning asosiy xabari — bir xil moliyaviy ma’lumot turli vizual shakllarga aylantirilishi mumkin.
Tasvir kodlashlarini taqqoslash: Raw candlestick, ya’ni xom sham grafiklari 0.760 AUC bilan GAF ifodalaridan sezilarli darajada yaxshiroq natija beradi. GAF Summation 0.310, ko‘p kanalli GAF esa 0.252 AUC darajasida qoladi. Bu topilma matematik tasvir kodlashi har doim ham yaxshiroq bo‘lmasligini ko‘rsatadi.
Grafik komponentlari jadvali: Eng yaxshi AUC qiymati faqat narx shamlarini o‘z ichiga olgan sodda grafiklarda kuzatiladi. Hajm, harakatlanuvchi o‘rtacha va Bollinger diapazonlari qo‘shilgan sari unumdorlik odatda pasayadi. Asosiy xabar: ortiqcha vizual axborot modelga yordam berish o‘rniga uni chalg‘itishi mumkin.
Aniqlik tajribasi: 128×128 aniqlik 0.892 AUC bilan eng yaxshi umumiy natijani beradi. 64×64 aniqlik ayrim nozik naqshlarni yo‘qotishi mumkin; 224×224 esa ortiqcha tafsilot va ma’lumot ehtiyoji tufayli murakkabroq bo‘lishi mumkin.
Model arxitekturalarini taqqoslash: Oddiy 4 qatlamli CNN ResNet18, EfficientNet-B0 va ViT-Tiny modellaridan yaxshiroq AUC beradi. Bu natija cheklangan ma’lumot bilan kattaroq model avtomatik ravishda yaxshiroq ishlamasligini ko‘rsatadi.
GradCAM tasvirlari: Model ayniqsa grafikning o‘ng tomonidagi so‘nggi shamlar, katta tanali shamlar va rang almashadigan hududlarga e’tibor qaratgani ko‘rsatiladi. Bu model tasodifiy piksellarga emas, texnik tahlilda ham muhim sanaladigan yaqindagi narx harakatlariga e’tibor berayotganini anglatadi.
Tajribalar qanday o‘tkazilgan?
Tadqiqotda 2018–2024 davriga oid kunlik OHLCV ma’lumotlari ishlatiladi. Aktivlar sifatida Bitcoin, Ethereum va S&P 500 ETF tanlangan. Har bir aktiv uchun tarixiy oyna va kelajak prognoz ufqi qo‘llangach, 500 ta namuna olinadi.
Ma’lumotlar vaqt qatori tuzilishiga mos ravishda bo‘linadi. Dastlabki %70 trening, keyingi %15 validatsiya, oxirgi %15 esa test to‘plami sifatida ishlatiladi. Bu muhim, chunki moliyaviy vaqt qatorlarida kelajakdagi ma’lumotning o‘tmish prognoziga ta’sir qilishi “look-ahead bias” deb ataladigan jiddiy xatoni keltirib chiqaradi.
Modelning maqsadi 7 kundan keyingi narx harakatini tasniflashdir. Agar 7 kundan keyingi daromad %2 chegaradan oshsa, namuna bull rejimi, aks holda bear rejimi sifatida belgilanadi.
Jami sakkizta nazoratli tajriba o‘tkaziladi. Ularda navbat bilan tasvir kodlash usuli, grafik komponentlari, tarixiy oyna uzunligi, aniqlik, model arxitekturasi, transfer learning va turli aktivlarga umumlashtirish ta’siri o‘rganiladi.
Natijalar nimani ko‘rsatadi?
1. Xom sham grafiklari GAF’dan yaxshiroq chiqdi. Raw candlestick usuli 0.760 AUC bergan bo‘lsa, GAF usullari 0.5 dan pastda qolgan. Bu GAF transformatsiyasi ushbu vazifada foydali axborotni saqlash o‘rniga ayrim muhim vizual naqshlarni buzgan bo‘lishi mumkinligini ko‘rsatadi.
2. Sodda grafiklar muvaffaqiyatliroq bo‘ldi. Faqat narx shamlarini o‘z ichiga olgan grafiklar 0.815 AUC bilan grafik komponentlari bo‘yicha eng yaxshi natijani berdi. Hajm, harakatlanuvchi o‘rtacha va Bollinger diapazonlari qo‘shilganda unumdorlik pasaydi. Bu natija vizual soddalik model uchun afzallik bo‘lishi mumkinligini ko‘rsatadi.
3. 30 kunlik oyna muvozanatli ko‘rinadi. 14 kun juda qisqa bo‘lgan, 60 va 90 kunlik oynalar esa o‘tmishdagi eskiroq axborotni qo‘shib shovqin yaratgan bo‘lishi mumkin. Tajribalarda 30 kunlik oyna yaxshiroq ajratish qobiliyatini bergan.
4. Eng yaxshi aniqlik 128×128 bo‘ldi. Tadqiqotning eng yaxshi umumiy natijasi 128×128 aniqlikda 0.892 AUC sifatida qayd etilgan. Bu aniqlik yetarli vizual tafsilotni saqlab, keraksiz murakkablikni kamaytirgan bo‘lishi mumkin.
5. Oddiy CNN katta modellarni ortda qoldirdi. Taxminan 422 ming parametrli oddiy 4 qatlamli CNN ResNet18, EfficientNet-B0 va ViT-Tiny modellaridan yaxshiroq AUC berdi. Katta modellar cheklangan ma’lumotda overfitting’ga ko‘proq moyil bo‘lishi mumkin.
6. Transfer learning baribir hissa qo‘shdi. ImageNet’da oldindan o‘qitish ResNet18 va EfficientNet-B0 uchun AUC qiymatlarini oshirdi. Bu tabiiy tasvirlardan o‘rganilgan qirra va tekstura kabi past darajadagi xususiyatlar moliyaviy grafiklarda ham ma’lum darajada foydali bo‘lishi mumkinligini ko‘rsatadi.
7. Bitcoin’da vizual prognoz kuchliroq chiqdi. Bitcoin 0.734 AUC bergan bo‘lsa, Ethereum 0.492, S&P 500 esa 0.459 AUC berdi. Bu topilma tajriba sharoitida Bitcoin grafiklari aniqroq vizual naqshlarga ega bo‘lgan, deb talqin qilinishi mumkin. Biroq bu natija aniq bozor prognozi degani emas.
Bu nima uchun muhim?
Ushbu tadqiqot moliyaviy vaqt qatorlarini faqat sonli jadval sifatida emas, tasvir sifatida ham ko‘rib chiqish mumkinligini ko‘rsatadi. Ayniqsa CNN kabi modellar sham grafiklaridagi ayrim vizual naqshlarni o‘rgana oladi.
Biroq tadqiqotning eng muhim tomoni “murakkablik har doim yaxshiroq” degan farazni shubha ostiga qo‘yishidir. Ko‘proq indikator, yuqoriroq aniqlik va kattaroq model bu tajribalarda har doim ham yaxshiroq natija bermagan. Aksincha, sodda grafik va kichik model yondashuvi kuchliroq natija ko‘rsatgan.
Bu topilma akademik va texnik jihatdan muhim. Chunki moliyaviy sun’iy intellekt tizimlarida model arxitekturasini kattalashtirishdan ko‘ra ma’lumot sifati, muammo ta’rifi, to‘g‘ri belgilash, vaqt qatorini bo‘lish usuli va vizual ifoda tanlovi muhimroq bo‘lishi mumkin.
E’tibor berish kerak bo‘lgan jihatlar
1. Bu tadqiqot investitsiya tavsiyasi emas. Modelning AUC muvaffaqiyati to‘g‘ridan-to‘g‘ri foydali savdo strategiyasi degani emas. Tranzaksiya xarajatlari, slippage, likvidlik, risk boshqaruvi va bozor sharoitlari alohida baholanishi kerak.
2. Ma’lumotlar to‘plami kichik. Har bir aktiv uchun 500 ta namuna ishlatilgan. Bu chuqur o‘rganish nuqtai nazaridan cheklangan ma’lumot miqdori. Natijalar kattaroq ma’lumotlar to‘plamida o‘zgarishi mumkin.
3. AUC yuqori bo‘lsa ham accuracy past bo‘lishi mumkin. Ayrim tajribalarda AUC yaxshi ko‘ringan bo‘lsa-da, accuracy va F1 past qolgan. Bu chegara tanlovi va sinf nomutanosibligi natijalarga jiddiy ta’sir qilishi mumkinligini ko‘rsatadi.
4. Rejimga bog‘liqlik bo‘lishi mumkin. Kripto bozorlari davrma-davr juda boshqacha harakat qilishi mumkin. 2018–2024 davrida o‘rganilgan naqshlar kelajakda xuddi shu tarzda ishlamasligi mumkin.
5. Texnik tahlil naqshlari vaqt o‘tishi bilan yo‘qolishi mumkin. Agar muayyan naqshlardan keng foydalanilsa, bozor ularni narxga singdirishi va modelning ustunligi kamayishi mumkin.
6. Real savdo sinovi yetishmaydi. Maqola tasniflash unumdorligini o‘rganadi; realistik tranzaksiya xarajatlari bilan keng qamrovli backtest natijasini taqdim etmaydi.
Xulosa
Ushbu tadqiqot moliyaviy grafiklarni chuqur o‘rganish modeli tasvir sifatida qayta ishlashi mumkinligini ko‘rsatadigan sodda, ammo o‘rgatuvchi tajribalar to‘plamini taqdim etadi. Natijalarga ko‘ra, eng murakkab usullar emas, balki sodda va bevosita ifodalar yaxshiroq natija bergan.
Eng e’tiborga molik natija shuki, 128×128 aniqlikdagi xom sham grafiklaridan foydalangan oddiy CNN modeli 0.892 AUC bilan eng yaxshi umumiy natijani bergan. GAF kabi matematik kodlashlar bu vazifada kutilgan foydani bermagan. Hajm, harakatlanuvchi o‘rtacha va Bollinger diapazonlari kabi qo‘shimcha indikatorlar ham modelga yordam berish o‘rniga ayrim tajribalarda unumdorlikni pasaytirgan.
Verianla o‘quvchisi uchun maqolaning asosiy xabari shuki: moliyaviy sun’iy intellektdagi muvaffaqiyat faqat katta model qurish bilan kelmaydi. Ba’zan to‘g‘ri ifoda, sodda ma’lumot, mos vaqt bo‘linishi va yaxshi ta’riflangan muammo model murakkabligidan ko‘ra hal qiluvchi bo‘lishi mumkin.
Tadqiqot turi: arXiv’da e’lon qilingan preprint tadqiqotidir. Uni yakuniy, taqrizdan o‘tgan versiya deb qabul qilmaslik kerak.
Soha: Sun’iy intellekt, kompyuter ko‘rishi, moliyaviy vaqt qatorlari, kriptovalyuta bozorlari va texnik grafik tahlili.
Xavfli soha bo‘yicha eslatma: Mavzu kriptovalyuta va bozor rejimini prognozlash bilan bog‘liq. Bu maqola investitsiya tavsiyasi emas. Bu yerdagi natijalar Bitcoin, Ethereum yoki boshqa aktiv uchun sotib olish-sotish tavsiyasi, aniq prognoz tizimi yoki kafolatlangan daromad da’vosi sifatida talqin qilinmasligi kerak.
Umumiy baholash: Tadqiqot moliyaviy sham grafiklarini chuqur o‘rganish modellari tasvir sifatida qayta ishlay oladimi-yo‘qmi, degan savolni o‘rganadi. Asosiy savol shuki: inson investorlar grafiklarda vizual ravishda izlaydigan narx naqshlarini oddiy yoki ilg‘or tasvir tasniflash modellari ham o‘rgana oladimi?
Manba va usul bo‘yicha izoh
Ushbu maqola “Visual Chart Representations for Cryptocurrency Regime Prediction: A Systematic Deep Learning Study” nomli akademik PDF asosida tayyorlangan original o‘zbekcha tahririy mazmundir. Matn so‘zma-so‘z tarjima emas; tadqiqotdagi muammo, usul, formulalar, tajribalar, jadvallar, tasvirlar, natijalar va cheklovlar soddalashtirib bayon qilingan.
Ushbu mazmun moliyaviy bozor prognozi mavzusiga taalluqli bo‘lgani uchun qat’iy hukm, savdo yo‘naltirishi yoki investitsiya tavsiyasi tili ataylab ishlatilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan