

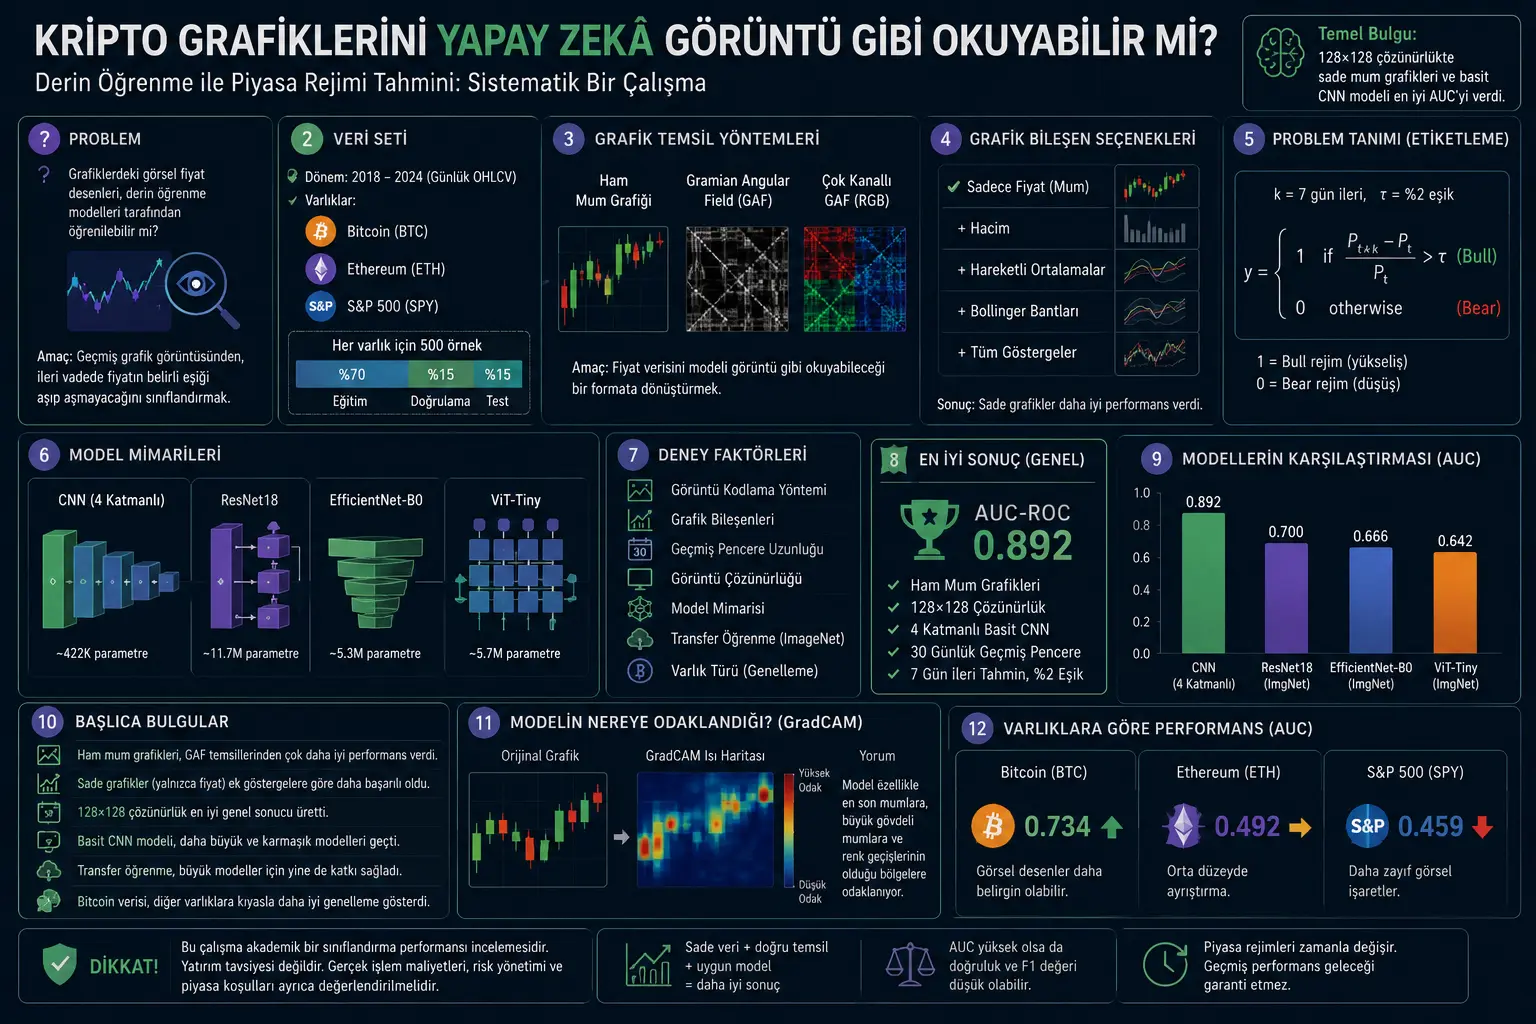
Bu tədqiqat Bitcoin, Ethereum və S&P 500 verilənləri üzərində maliyyə qrafiki görüntülərinin bazar rejiminin təsnifatında nə dərəcədə faydalı olduğunu sistemli şəkildə araşdırır. Tədqiqatçı ənənəvi şam qrafiklərini, Gramian Angular Field, yəni GAF kodlamalarını və çoxkanallı GAF görüntülərini müqayisə edir. Bundan əlavə CNN, ResNet18, EfficientNet-B0 və Vision Transformer kimi müxtəlif model arxitekturaları sınaqdan keçirilir.
Məqalənin diqqətçəkən nəticəsi budur: Daha mürəkkəb görüntü kodlamaları və daha böyük modellər həmişə daha yaxşı deyil. Hətta təcrübələrdə ən yaxşı nəticə 128×128 təsvir ölçüsündə sadə şam qrafiklərindən istifadə edən sadə 4 qatlı CNN modeli ilə əldə edilir. Tədqiqatda bildirilən ən yaxşı AUC-ROC dəyəri 0.892-dir.
Bu nəticə “daha çox göstərici, daha böyük model, daha yüksək təsvir ölçüsü daha yaxşı proqnoz yaradır” fərziyyəsini sorğuladır. Məqaləyə görə sadə qiymət qrafikləri CNN modelinin əsas vizual qiymət nümunələrini daha aydın öyrənməsinə kömək edə bilər. Lakin tədqiqat kiçik verilənlər dəsti ilə aparıldığı və real əməliyyat xərclərini ehtiva edən tam investisiya strategiyası testi təqdim etmədiyi üçün nəticələr ehtiyatla şərh edilməlidir.
Problem Nədir?
Maliyyə bazarlarında texniki analiz uzun müddətdir qrafik oxumağa əsaslanır. Şam qrafikləri qiymətin açılış, bağlanış, ən yüksək və ən aşağı dəyərlərini vizual şəkildə göstərir. İnsan investorlar bu qrafiklərdə momentum, dönüş, sıxılma, qırılma və ya trendin davamı kimi nümunələr axtarırlar.
Dərin öyrənmə modelləri isə görüntü təsnifatında çox uğurludur. Buna görə təbii bir sual yaranır: Maliyyə qrafikləri də görüntü kimi qəbul edilərsə, CNN və ya Vision Transformer kimi modellər bu qrafiklərdən mənalı nümunələr öyrənə bilərmi?
Əvvəlki tədqiqatlar bu fikri sınaqdan keçirsə də, bəzi suallar tam cavablandırılmayıb. Xam şam qrafiki daha yaxşıdır, yoxsa zaman sırasını riyazi olaraq görüntüyə çevirən GAF kimi kodlamalar? Qrafiklərə həcm, hərəkətli orta və Bollinger zolaqları əlavə etmək modeli gücləndirir, yoxsa vizual qarışıqlıq yaradır? Böyük və əvvəlcədən öyrədilmiş modellər kiçik CNN-dən daha yaxşıdırmı? Bir aktivdə öyrənilən nümunə başqa aktivdə də işə yarayırmı?
Metod Nə Təklif Edir?
Tədqiqat bazar rejiminin proqnozunu ikili görüntü təsnifatı problemi kimi qurur. Model keçmişdəki müəyyən sayda günün qrafik görüntüsünə baxır və müəyyən edilmiş gələcək üfüqdə qiymətin konkret həddən çox yüksəlib-yüksəlmədiyini təsnif etməyə çalışır.
Təcrübələrdə üç əsas görüntü təmsil üsulu müqayisə edilir:
1. Xam şam qrafikləri: Qiymət verilənləri klassik şam qrafiki kimi çəkilir. Hər şam açılış, bağlanış, ən yüksək və ən aşağı qiyməti göstərir. Bu təmsil insan treyderlərin öyrəşdiyi qrafik formasına ən yaxın üsuldur.
2. Gramian Angular Field (GAF): Zaman sırası əvvəlcə normallaşdırılır, sonra bucaqlı koordinatlara çevrilir və iki zaman nöqtəsi arasındakı əlaqə matris görüntüsü kimi yazılır.
3. Çoxkanallı GAF: Açılış qiyməti, qiymət diapazonu və bağlanış qiyməti ayrıca GAF matrisləri kimi hesablanaraq RGB kanalları kimi üst-üstə yerləşdirilir.
Model tərəfində sadə CNN, ResNet18, EfficientNet-B0 və ViT-Tiny müqayisə edilir. Bundan əlavə bəzi modellər ImageNet üzərində əvvəlcədən öyrədilmiş çəkilərlə sınaqdan keçirilir. Təcrübələr qrafik komponenti, keçmiş pəncərə uzunluğu, görüntü təsvir ölçüsü, model arxitekturası, transfer öyrənmə və aktiv növü kimi amilləri ayrı-ayrılıqda sınaqdan keçirir.
Formullar Nəyi İzah Edir?
PDF-də bir neçə əsas formul var. Bu formullar xüsusilə problemin necə təsnifat tapşırığına çevrildiyini və GAF görüntülərinin necə yaradıldığını izah edir.
1. Qrafik görüntüsündən bazar rejiminin təsnifatı
Burada \(X\) modelə verilən qrafik görüntüsünü təmsil edir. \(H\) görüntünün hündürlüyü, \(W\) eni, \(C\) isə kanal sayıdır. Məsələn, rəngli qrafik üçün kanal sayı adətən 3 olur.
Bu formul tədqiqatdakı etiketləmə məntiqini göstərir. \(P_t\) bugünkü bağlanış qiymətini, \(P_{t+k}\) isə \(k\) gün sonrakı bağlanış qiymətini təmsil edir. Təcrübələrdə \(k=7\) gün, hədd dəyəri isə \(\tau=2\%\) kimi istifadə edilib. Əgər 7 gün sonrakı gəlir %2-dən böyükdürsə, nümunə “bull regime”, əks halda “bear regime” kimi etiketlənir.
2. GAF üçün qiymət sırasının bucaqlı koordinata çevrilməsi
GAF üsulunda əvvəlcə qiymət sırası \([-1,1]\) intervalına miqyaslanır. Buradakı \(\tilde{x}_i\) normallaşdırılmış dəyəri, \(\phi_i\) isə bu dəyərin bucaqlı qarşılığını ifadə edir.
Bu formul Gramian Angular Summation Field matrisinin xanalarını yaradır. Hər \(i,j\) xanası iki fərqli zaman nöqtəsinin bucaqlı əlaqəsini təmsil edir. Beləliklə zaman sırası modelin görüntü kimi oxuya biləcəyi ikiölçülü matrisə çevrilir.
3. Çoxkanallı GAF göstərimi
Bu formul çoxkanallı GAF təmsilini izah edir. Açılış qiyməti, qiymət diapazonu və bağlanış qiyməti üçün ayrıca GAF matrisləri yaradılır; sonra bunlar RGB kanalları kimi birləşdirilir. Məqsəd OHLC verilənlərindən daha çox məlumatı tək görüntüdə toplamaqdır. Lakin tədqiqatın nəticələrində bu daha mürəkkəb təmsil xam şam qrafiklərindən daha zəif performans göstərib.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Qiymət tarixçəsi qrafikləri: PDF-də Bitcoin, Ethereum və S&P 500 qiymətlərinin 2018–2024 dövründəki gedişi göstərilir. Əsas mesaj kripto aktivlərin ənənəvi səhm indeksinə nisbətən çox daha yüksək dəyişkənlik nümayiş etdirməsidir.
Qrafik təmsil nümunələri: Tədqiqatda sadə şam qrafiki, həcmli şam qrafiki, hərəkətli ortalamalı qrafik, tam göstəricili qrafik və GAF əsaslı görüntü təmsilləri yanaşı göstərilir. Bu bölmənin əsas mesajı eyni maliyyə veriləninin müxtəlif vizual formalara çevrilə bilməsidir.
Görüntü kodlamasının müqayisəsi: Raw candlestick, yəni xam şam qrafikləri 0.760 AUC ilə GAF təmsillərindən nəzərəçarpacaq dərəcədə daha yaxşı nəticə verir. GAF Summation 0.310, çoxkanallı GAF isə 0.252 AUC səviyyəsində qalır. Bu tapıntı riyazi görüntü kodlamasının həmişə daha yaxşı olmadığına işarə edir.
Qrafik komponentləri cədvəli: Ən yaxşı AUC dəyəri yalnız qiymət şamlarını ehtiva edən sadə qrafiklərdə görülür. Həcm, hərəkətli orta və Bollinger zolaqları əlavə edildikcə performans ümumiyyətlə azalır. Əsas mesaj: Əlavə vizual məlumat modelə kömək etmək əvəzinə onun diqqətini yayındıra bilər.
Təsvir ölçüsü təcrübəsi: 128×128 təsvir ölçüsü 0.892 AUC ilə ən yaxşı ümumi nəticəni verir. 64×64 təsvir ölçüsü bəzi incə nümunələri itirə bilər; 224×224 isə həddindən artıq detal və verilən ehtiyacı səbəbindən daha mürəkkəb hala gələ bilər.
Model arxitekturasının müqayisəsi: Sadə 4 qatlı CNN, ResNet18, EfficientNet-B0 və ViT-Tiny modellərindən daha yaxşı AUC verir. Bu nəticə məhdud verilənlə daha böyük modelin avtomatik olaraq daha yaxşı işləmədiyini göstərir.
GradCAM görüntüləri: Modelin xüsusilə qrafikin sağ tərəfindəki son şamlara, iri gövdəli şamlara və rəng keçidlərinin olduğu sahələrə fokuslandığı göstərilir. Bu, modelin təsadüfi piksellərə deyil, texniki analizdə də vacib sayılan yaxın dövr qiymət hərəkətlərinə diqqət yetirdiyini düşündürür.
Təcrübələr Necə Aparılıb?
Tədqiqatda 2018–2024 dövrünə aid gündəlik OHLCV verilənləri istifadə olunur. Aktivlər Bitcoin, Ethereum və S&P 500 ETF-i kimi seçilib. Hər aktiv üçün keçmiş pəncərə və gələcək proqnoz üfüqü tətbiq edildikdən sonra 500 nümunə əldə edilir.
Verilənlər zaman sırası strukturuna uyğun şəkildə bölünür. İlk %70 təlim, sonrakı %15 doğrulama, son %15 isə test dəsti kimi istifadə olunur. Bu vacibdir; çünki maliyyə zaman sıralarında gələcək verilənin keçmiş proqnoza təsir etməsi “look-ahead bias” adlanan ciddi xəta yaradır.
Modelin hədəfi 7 gün sonrakı qiymət hərəkətini təsnif etməkdir. Əgər 7 gün sonrakı gəlir %2 həddini aşırsa, nümunə bull rejimi, əks halda bear rejimi kimi işarələnir.
Ümumilikdə səkkiz nəzarətli təcrübə aparılır. Bu təcrübələrdə ardıcıllıqla görüntü kodlama üsulu, qrafik komponentləri, keçmiş pəncərə uzunluğu, təsvir ölçüsü, model arxitekturası, transfer öyrənmə və müxtəlif aktivlərə ümumiləşdirmə təsiri araşdırılır.
Nəticələr Nəyi Göstərir?
1. Xam şam qrafikləri GAF-dan daha yaxşı nəticə verdi. Raw candlestick üsulu 0.760 AUC verərkən, GAF üsulları 0.5-in altında qaldı. Bu, GAF çevrilməsinin bu tapşırıqda faydalı məlumatı qorumaq əvəzinə bəzi vacib vizual nümunələri pozmuş ola biləcəyini düşündürür.
2. Sadə qrafiklər daha uğurlu oldu. Yalnız qiymət şamlarını ehtiva edən qrafiklər 0.815 AUC ilə ən yaxşı qrafik komponenti nəticəsini verdi. Həcm, hərəkətli orta və Bollinger zolaqları əlavə edildikdə performans azalır. Bu nəticə vizual sadəliyin model üçün üstünlük ola biləcəyini göstərir.
3. 30 günlük pəncərə balanslı görünür. 14 gün çox qısa qalarkən, 60 və 90 günlük pəncərələr keçmişdəki daha köhnə məlumatları əlavə edərək səs-küy yaratmış ola bilər. Təcrübələrdə 30 günlük pəncərə daha yaxşı ayırdetmə qabiliyyəti verir.
4. Ən yaxşı təsvir ölçüsü 128×128 oldu. Tədqiqatın ən yaxşı ümumi nəticəsi 128×128 təsvir ölçüsündə 0.892 AUC kimi bildirilir. Bu təsvir ölçüsü kifayət qədər vizual detalı qoruyarkən lazımsız mürəkkəbliyi azaltmış ola bilər.
5. Sadə CNN böyük modelləri üstələdi. Təxminən 422 min parametrli sadə 4 qatlı CNN, ResNet18, EfficientNet-B0 və ViT-Tiny modellərindən daha yaxşı AUC verdi. Böyük modellər məhdud verilənlə həddindən artıq öyrənməyə daha meylli ola bilər.
6. Transfer öyrənmə yenə də töhfə verdi. ImageNet ön təlimi ResNet18 və EfficientNet-B0 üçün AUC dəyərlərini artırdı. Bu, təbii görüntülərdən öyrənilən kənar və tekstura kimi aşağı səviyyəli xüsusiyyətlərin maliyyə qrafiklərində də müəyyən qədər işə yaraya biləcəyini göstərir.
7. Bitcoin-də vizual proqnoz gücü daha yüksək çıxdı. Bitcoin 0.734 AUC verərkən Ethereum 0.492, S&P 500 isə 0.459 AUC verdi. Bu tapıntı təcrübə şərtlərində Bitcoin qrafiklərinin daha aydın vizual nümunələr daşıdığı kimi şərh edilə bilər. Lakin bu nəticə qəti bazar proqnozu demək deyil.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə zaman sıralarını yalnız rəqəmsal cədvəl kimi deyil, görüntü kimi də nəzərdən keçirməyin mümkün olduğunu göstərir. Xüsusilə CNN kimi modellər şam qrafiklərindəki bəzi vizual nümunələri öyrənə bilir.
Lakin tədqiqatın əsas vacib tərəfi “mürəkkəblik həmişə yaxşıdır” fərziyyəsini sorğulamasıdır. Daha çox göstərici, daha yüksək təsvir ölçüsü və daha böyük model bu təcrübələrdə həmişə daha yaxşı nəticə verməyib. Əksinə, sadə qrafik və kiçik model yanaşması daha güclü performans göstərib.
Bu tapıntı akademik və texniki baxımdan vacibdir. Çünki maliyyə süni intellekt sistemlərində model arxitekturasını böyütmək əvəzinə verilənlərin keyfiyyəti, problemin tərifi, düzgün etiketləmə, zaman sırasının bölünmə üsulu və vizual təmsil seçimi daha kritik ola bilər.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya məsləhəti deyil. Modelin AUC uğuru birbaşa gəlirli al-sat strategiyası demək deyil. Əməliyyat xərcləri, sürüşmə, likvidlik, risk idarəetməsi və bazar şəraiti ayrıca qiymətləndirilməlidir.
2. Verilənlər dəsti kiçikdir. Hər aktiv üçün 500 nümunə istifadə edilib. Bu, dərin öyrənmə baxımından məhdud verilən miqdarıdır. Nəticələr daha böyük verilənlər dəstlərində dəyişə bilər.
3. AUC yüksək olsa belə, dəqiqlik aşağı ola bilər. Bəzi təcrübələrdə AUC yaxşı göründüyü halda accuracy və F1 aşağı qalıb. Bu, hədd seçiminin və sinif balanssızlığının nəticələrə ciddi təsir göstərə biləcəyini göstərir.
4. Rejimdən asılılıq ola bilər. Kripto bazarları dövrlər üzrə çox fərqli davrana bilər. 2018–2024 dövründə öyrənilən nümunələr gələcəkdə eyni şəkildə işləməyə bilər.
5. Texniki analiz nümunələri zamanla yox ola bilər. Müəyyən nümunələr geniş şəkildə istifadə olunarsa, bazar onları qiymətə daxil edə bilər və modelin üstünlüyü azala bilər.
6. Real əməliyyat testi yoxdur. Məqalə təsnifat performansını araşdırır; real əməliyyat xərcləri ilə əhatəli backtest nəticəsi təqdim etmir.
Nəticə
Bu tədqiqat maliyyə qrafiklərinin dərin öyrənmə tərəfindən görüntü kimi emal edilə biləcəyini göstərən sadə, lakin öyrədici təcrübələr dəsti təqdim edir. Tapıntılara görə ən mürəkkəb üsullar deyil, daha sadə və birbaşa təmsillər daha yaxşı nəticə verib.
Ən diqqətçəkən nəticə 128×128 təsvir ölçüsündə xam şam qrafiklərindən istifadə edən sadə CNN modelinin 0.892 AUC ilə ən yaxşı ümumi performansı göstərməsidir. GAF kimi riyazi kodlamalar bu tapşırıqda gözlənilən faydanı verməyib. Həcm, hərəkətli orta və Bollinger zolaqları kimi əlavə göstəricilər də modelə kömək etmək əvəzinə bəzi təcrübələrdə performansı azaldıb.
Verianla oxucusu üçün bu məqalənin əsas mesajı budur: Maliyyə süni intellektində uğur yalnız böyük model qurmaqla gəlmir. Bəzən düzgün təmsil, sadə verilənlər, uyğun zaman bölgüsü və yaxşı müəyyənləşdirilmiş problem model mürəkkəbliyindən daha həlledici ola bilər.
Tədqiqat növü: arXiv üzərində yayımlanmış preprint tədqiqatıdır. Rəyçi qiymətləndirməsindən keçmiş yekun versiya olduğu fərz edilməməlidir.
Sahə: Süni intellekt, kompüter görməsi, maliyyə zaman sıraları, kriptovalyuta bazarları və texniki qrafik analizi.
Riskli sahə qeydi: Mövzu kriptovalyuta və bazar rejiminin proqnozlaşdırılması ilə bağlıdır. Bu yazı investisiya məsləhəti deyil. Buradakı tapıntılar Bitcoin, Ethereum və ya başqa aktiv üçün alqı-satqı tövsiyəsi, qəti proqnoz sistemi və ya zəmanətli gəlir iddiası kimi şərh edilməməlidir.
Ümumi qiymətləndirmə: Tədqiqat maliyyə şam qrafiklərinin dərin öyrənmə modelləri tərəfindən görüntü kimi emal edilib-edilə bilməyəcəyini araşdırır. Əsas sual budur: İnsan investorların qrafiklərdə vizual olaraq axtardığı qiymət nümunələrini sadə və ya inkişaf etmiş görüntü təsnifatı modelləri də öyrənə bilərmi?
Mənbə və Metod Qeydi
Bu yazı “Visual Chart Representations for Cryptocurrency Regime Prediction: A Systematic Deep Learning Study” başlıqlı akademik PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, metod, formullar, təcrübələr, cədvəllər, görüntülər, nəticələr və məhdudiyyətlər sadələşdirilərək izah olunub.
Bu məzmun maliyyə bazarı proqnozu mövzusunu əhatə etdiyi üçün qəti hökm, al-sat yönləndirməsi və ya investisiya məsləhəti dili xüsusilə istifadə edilməyib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib