

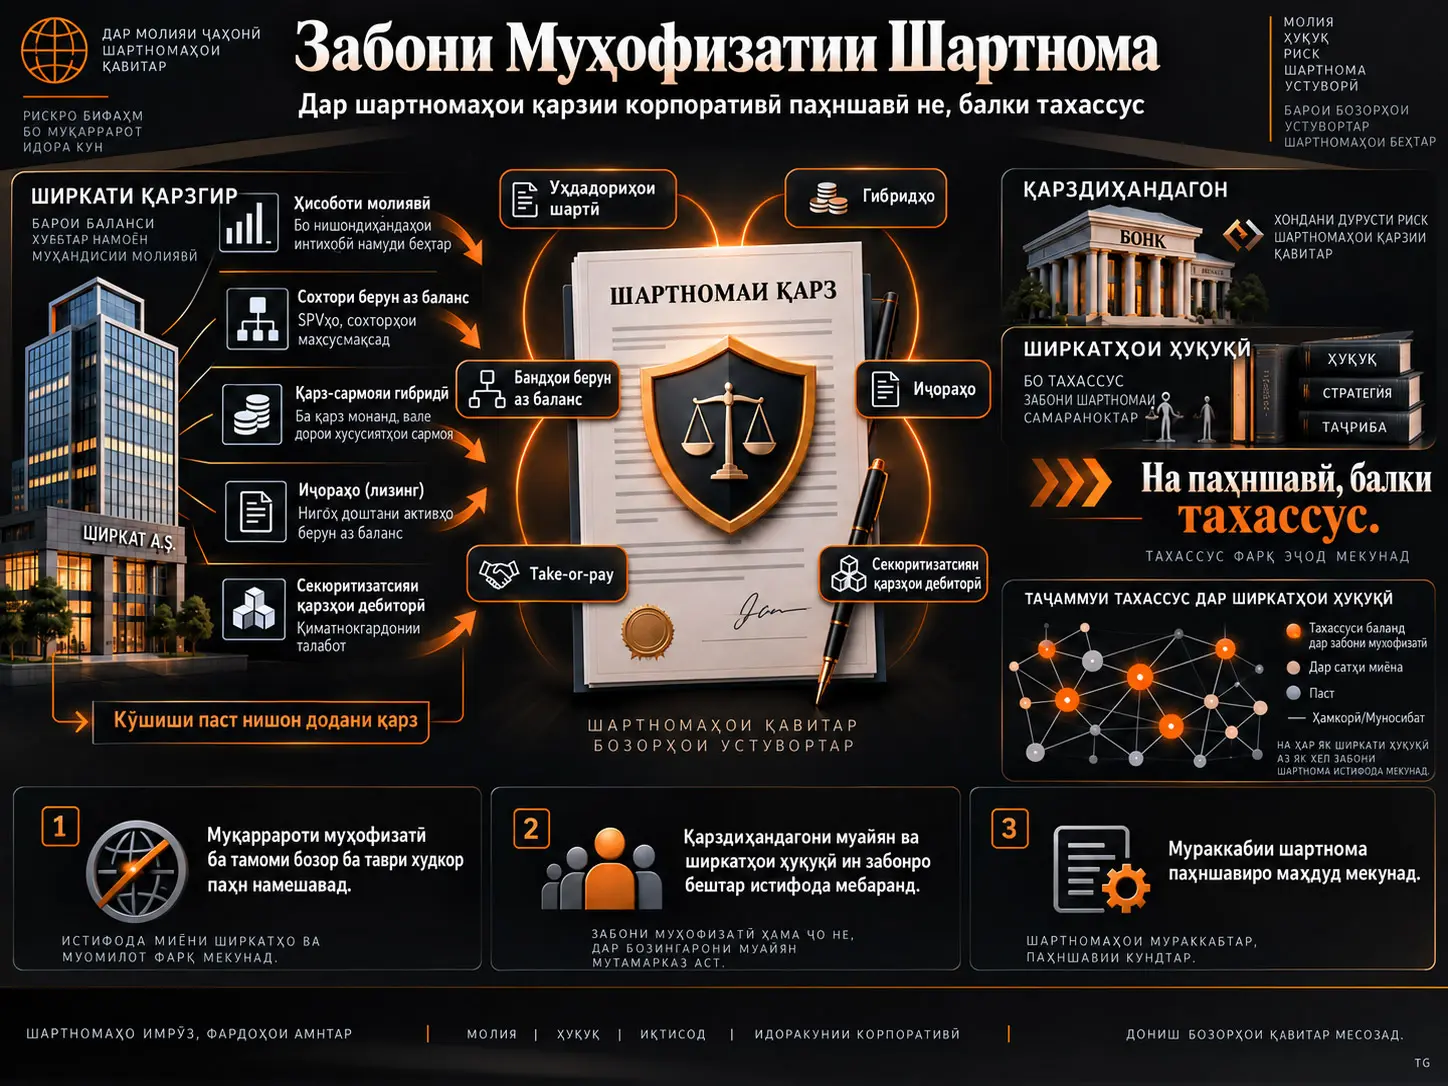
Ковенантҳои молиявӣ дар шартномаҳои қарзии корпоративӣ аз қарзгиранда талаб мекунанд, ки ҳадҳои муайяни молиявиро нигоҳ дорад. Аммо баъзе амалиётҳое, ки аз ҷиҳати иқтисодӣ хусусияти қарз доранд, бинобар таърифҳои муҳосибӣ ё шартномавӣ метавонанд берун аз қарзи дар ҳисобот нишон додашуда бимонанд. Забони муҳофизатии шартнома (defensive contract language) ба муқаррароте ишора мекунад, ки қарздиҳандагон барои он ба шартнома ворид мекунанд, то чунин сохторҳо ҳамчун қарз ё уҳдадориҳои молиявии ба он монанд ба ҳисоб гирифта шаванд.
Таҳқиқоти баррасишуда меомӯзад, ки ин муқаррарот дар бозори ҳуқуқӣ чӣ гуна паҳн мешаванд. Дар адабиёти пешини инноватсияи шартномавӣ баъзе муқаррарот баъд аз он ки як ширкати ҳуқуқӣ онҳоро мебинад, дар амалиётҳои баъдӣ зуд паҳн мешаванд. Дар ин таҳқиқот бошад, сохтори дигаре ошкор мешавад: он ки ширкати ҳуқуқӣ қаблан бо муқаррароти муҳофизатӣ рӯ ба рӯ шудааст, барои паҳн шудани он ба ҳамаи амалиётҳои оянда кофӣ нест.
Маҷмӯи асосии маълумоти таҳқиқот 2.974 шартномаи қарзи синдикатсиониро дар давраи 2007–2019 дар бар мегирад. Муаллифон шаш гурӯҳи муқарраротро меомӯзанд: уҳдадориҳои шартӣ, абзорҳои гибридии қарз–сармоя, иҷораҳо, маблағгузории умумии берун аз тавозун, созишҳои take-or-pay ва секьюритизатсияи талаботи дебиторӣ.
Натиҷаҳои эмпирикӣ нисбат ба contagion-и васеъмиқёс бештар бо модели тахассусёбӣ мувофиқанд. Баъзе ширкатҳои ҳуқуқие, ки тарафи қарздиҳандаро намояндагӣ мекунанд, муқаррароти муайяни муҳофизатиро такрор ба такрор истифода мебаранд ва қарздиҳандагон низ вобаста ба хусусияти амалиёт чунин ширкатҳои тахассусиро интихоб мекунанд. Ҳамин тавр, тахассуси шартномавӣ метавонад ба ҷойи паҳн шудан дар тамоми экосистемаи ҳуқуқӣ дар дохили ширкатҳои муайян боқӣ монад.
Забони Муҳофизатии Шартнома Чист?
Забони муҳофизатии шартнома маҷмӯи муқаррароти шартномаи қарзиест, ки барои қарзгиранда берун гузоштани қарзи иқтисодӣ ё уҳдадориҳои ба қарз монандро аз андозаи “indebtedness” дар шартнома тавассути муҳосибӣ ё сохторбандии амалиёт душвор мекунад.
Ковенантҳои молиявӣ одатан ба нисбатҳое чун Debt/EBITDA, leverage ё interest coverage такя мекунанд. Барои самаранок будани ин нисбатҳо муҳим аст, ки шартнома мафҳумҳои муҳосибии “қарз”, “EBITDA”, “хароҷоти фоизӣ” ва монанди онҳоро чӣ гуна таъриф мекунад.
Масалан, агар амалиёте аз ҷиҳати иқтисодӣ маблағгузорӣ фароҳам кунад, вале бинобар сохтори муҳосибӣ ё ҳуқуқӣ ҳамчун қарзи тавозунӣ ба назар нарасад ва ба таърифи қарз дар шартнома дохил нашавад, қарзгиранда метавонад leverage-и пасттар гузориш диҳад. Чунин сохтор метавонад вайроншавии ковенантро ба таъхир андозад ё комилан пешгирӣ кунад.
Муқаррароти муҳофизатӣ ҳадаф доранд, ки баъзе аз ин холигиҳоро пешакӣ муайян кунанд.
Шаш муқаррароти дар таҳқиқот баррасишуда
| Категория | Сохтори иқтисодии ҳадаф |
|---|---|
| Уҳдадориҳои шартӣ | Уҳдадориҳое, ки ҳанӯз қатъӣ нашудаанд, аммо аз ҷиҳати иқтисодӣ метавонанд барои қарзгиранда уҳдадории пардохт ба вуҷуд оранд |
| Абзорҳои гибридии қарз–сармоя | Сохторҳои бозпардохт ё бозхариди ҳатмӣ, ки аз ҷиҳати ҳуқуқӣ хусусиятҳои сармоя доранд, вале аз ҷиҳати иқтисодӣ ба қарз наздик мешаванд |
| Иҷораҳо | Дохил кардани баъзе уҳдадориҳои lease ё synthetic lease ба ҳисобкунии қарз/EBITDA |
| Моддаҳои берун аз тавозун | Маблағгузориҳое, ки хусусияти иқтисодии қарз доранд, вале дар тавозуни муҳосибӣ ҳамчун қарзи анъанавӣ намоён нестанд |
| Take-or-pay | Созишҳое, ки ҳатто ҳангоми нагирифтани мол ё хизмат дар оянда уҳдадории пардохт ба вуҷуд меоранд |
| Секьюритизатсияи талаботи дебиторӣ | Сохторҳои маблағгузорӣ, ки тавассути фурӯш ё дисконт кардани талабот ташкил мешаванд |
Чаро ин муқаррарот барои ҳамаи тарафҳо ошкоро судманд нестанд?
Баъзе инноватсияҳои техникӣ дар шартномаи ҳамроҳшавӣ метавонанд ҳам ба харидор ва ҳам ба фурӯшанда бартарии хароҷоти амалиётӣ диҳанд. Аммо муқаррароти муҳофизатии қарзӣ натиҷаи тақсимотӣ доранд.
Дар ҳоле ки қарздиҳанда таърифи сахттари қарзро мехоҳад, қарзгиранда метавонад бихоҳад чандирии маблағгузорӣ ва муҳосибии худро дар оянда ҳифз кунад. Аз ин рӯ, ворид шудани муқаррарот ба шартнома ба музокира ва қудрати савдои тарафҳо вобаста аст.
Таърифи муфассалтар ҳамзамон метавонад:
- хароҷоти бештари drafting,
- мониторинги мураккабтари ковенант,
- вайроншавии бардурӯғи мусбати ковенант,
- таъсирҳои мутақобилаи ғайричашмдошти таърифҳо,
- холигиҳои нави шартномавӣ
ба вуҷуд орад.
Аз ин рӯ, тафсилоти бештари шартнома худ аз худ маънои шартномаи беҳтарро надорад.
Оё Муқаррароти Муҳофизатӣ Миёни Ширкатҳои Ҳуқуқӣ Монанди Сироят Паҳн Мешаванд?
Натиҷаҳои таҳқиқот модели contagion-и васеъмиқёс ё “light-switch”-ро дастгирӣ намекунанд. Ҳатто агар ширкатҳои ҳуқуқӣ бо муқаррароти муҳофизатӣ зуд-зуд рӯ ба рӯ шаванд, баъд аз вохӯрии аввал онҳо ин муқарраротро қариб ба ҳамаи шартномаҳои нави худ намегузаронанд.
Чаро сатҳи истифода дар тӯли вақт муҳим аст?
| Муқаррарот | Сатҳи умумӣ |
|---|---|
| Уҳдадориҳои шартӣ | 67,4% |
| Гибридҳо | 53,1% |
| Иҷораҳо | 50,6% |
| Моддаҳои берун аз тавозун | 43,6% |
| Take-or-pay | 29,2% |
| Секьюритизатсияи талаботи дебиторӣ | 6,7% |
Ҳеҷ як силсила дар тамоми давра пайваста то сатҳи қариб умумии истифода боло намеравад. Дар баъзе солҳо сатҳҳо баланд мешаванд, вале дар солҳои баъдӣ боз коҳиш меёбанд.
Дучоршавӣ баланд, паҳншавӣ маҳдуд
Масалан, дар соли 2016 тақрибан дар %71,5 амалиёт яке аз ширкатҳои ҳуқуқии тарафҳо дар се соли гузашта бо шартномае рӯ ба рӯ шуда буд, ки забони уҳдадориҳои шартиро дар бар мегирифт.
Дар ҳамон сол сатҳи exposure-и ширкатҳои ҳуқуқӣ барои муқаррароти гибридӣ %61,5 буд.
Бо вуҷуди ин, ин муқаррарот дар ҳамаи амалиётҳо истифода нашудаанд. Яъне худи дучоршавӣ ба маълумот барои паҳн шудани инноватсияи шартномавӣ кофӣ ба назар намерасад.
Чаро таъсири “light-switch” дида намешавад?
Tablo 15-и манбаъ шартномаҳои ширкатҳои бузурги ҳуқуқиро пас аз аввалин дучоршавии онҳо бо муқаррароти муайян баррасӣ мекунад.
Ҳатто пас аз exposure-и аввал, сатҳи миёнаи истифода тақрибан:
- дар уҳдадориҳои шартӣ %67,
- дар гибридҳо %53,
- дар иҷораҳо %50,
- дар муқаррароти берун аз тавозун %42,
- дар take-or-pay %32,
- дар секьюритизатсияи талаботи дебиторӣ %8
аст.
Агар таъсири қавии light-switch вуҷуд медошт, пас аз exposure-и аввал наздик шудани ин сатҳҳо ба %100 интизор мерафт.
Чаро Ширкатҳои Ҳуқуқии Тахассусӣ Муайянкунандатар Ба Назар Мерасанд?
Таҳлилҳои регрессия ва шумораи амалиётҳо нишон медиҳанд, ки муқаррароти муҳофизатӣ ба ҷойи баробар паҳн шудан дар ҳамаи ширкатҳои ҳуқуқӣ бештар дар ширкатҳои муайян мутамарказ шудаанд. Хусусан баъзе ширкатҳои ҳуқуқие, ки тарафи қарздиҳандаро намояндагӣ мекунанд, категорияҳои муайяни муқарраротро назар ба интизор хеле бештар истифода мебаранд.
Таҷрибаи гузаштаи ҳуқуқшиносони тарафи қарздиҳанда
| Муқаррарот | Коэффисиент |
|---|---|
| Уҳдадориҳои шартӣ | 0,300*** |
| Гибридҳо | 0,279*** |
| Иҷораҳо | 0,495*** |
| Моддаҳои берун аз тавозун | 0,474*** |
Ин моделҳо регрессияҳои хаттии эҳтимолият мебошанд ва назоратҳои сол, соҳа ва ҳадафи амалиётро дар бар мегиранд. Хатоҳои стандартӣ дар сатҳи ширкат гурӯҳбандӣ шудаанд.
Мусбат будани коэффисиентҳо нишон медиҳад, ки дар амалиёти ояндаи lender-side counsel, ки қаблан ҳамон муқарраротро истифода кардааст, эҳтимоли дида шудани ин муқаррарот бештар аст. Аммо ин робитаи мушоҳидавӣ ба танҳоӣ таъсири сабабии тахассусро исбот намекунад.
Таҷрибаи қарздиҳанда
Таҷрибаи қаблии шартномавии худи қарздиҳанда низ дар муқаррароти уҳдадориҳои шартӣ, гибридӣ, иҷора ва берун аз тавозун мусбат ва аксаран аз ҷиҳати оморӣ аҳамиятнок аст.
Муаллифон махсусан амалиёти аввалини ҳар қарзгирандаро дар намуна гирифта, кӯшиш мекунанд таъсири borrower-specific precedent-ро кам кунанд. Ҳатто дар ин намунаи маҳдудшуда lender experience дар чанд муқаррарот аҳамияти худро нигоҳ медорад.
Ин натиҷа нишон медиҳад, ки тахассуси молиявӣ ва муҳосибӣ баъзан метавонад бевосита дар дохили муассисаи қарздиҳанда ҷой дошта бошад.
Чаро таърихи қарзгиранда қавӣ аст?
Коэффисиентҳои Borrower Experience дар бисёр моделҳо тақрибан дар доираи 0,48–0,80 буда, хеле аҳамиятноканд.
Ин робитаи қавӣ нишон медиҳад, ки муқаррароти муҳофизатӣ метавонанд аз шартномаҳои пешини қарзгиранда ба шартномаи нав интиқол ёбанд.
Бо вуҷуди ин, манфӣ будани borrower deal count дар бисёр моделҳо ҷолиби таваҷҷуҳ аст. Манбаъ ду механизми эҳтимолиро баррасӣ мекунад:
- қарзгиранда метавонад бо такя ба таҷрибаи пешинаи худ даъво кунад, ки муқаррарот нолозим аст;
- қарзгирандаи зуд-зуд қарзгиранда метавонад бинобар кори такрорӣ қудрати бештари музокира ба даст орад.
Таҳқиқот ин ду механизмро аз ҷиҳати сабабӣ аз ҳам ҷудо намекунад.
Тамаркузи ширкатҳои ҳуқуқӣ
Барои ҳар қарздиҳанда аз тақсимоти ширкатҳои ҳуқуқие, ки дар амалиётҳои қаблӣ истифода кардааст, HHI сохта мешавад:
\[ HHI=\sum_j s_j^2 \]
Дар ин ҷо \(s_j\) ҳиссаи як ширкати муайяни ҳуқуқӣ дар амалиётҳои қаблии қарздиҳанда мебошад.
HHI-и баланд тамаркуз ба шумораи ками ширкатҳои ҳуқуқиро, HHI-и паст бошад доираи васеътари ширкатҳои ҳуқуқиро нишон медиҳад.
HHI танҳо дар муқаррароти уҳдадориҳои шартӣ ва берун аз тавозун дар сатҳи заиф аҳамиятнок аст. Манфӣ будани коэффисиент бо андешае мувофиқ аст, ки дастрасӣ ба шабакаи васеътари ширкатҳои ҳуқуқӣ метавонад дар баъзе муқаррарот дастрасиро ба тахассуси бештар фароҳам оварад. Аммо манбаъ инро танҳо далели маҳдуд мешуморад.
Усул ва Натиҷаҳои Таҳқиқот
Ҷамъоварии маълумот
Шартномаҳои қарзӣ аз бойгонии SEC EDGAR тавассути низоми ҷустуҷӯии Intelligize муайян карда шудаанд.
Ба намудҳои ҳуҷҷатҳои ҷустуҷӯшуда дохил мешаванд:
- Credit/Loan Agreement,
- Bridge Loan Agreement,
- Construction Loan Agreement,
- Indenture,
- Letter of Credit,
- Mortgage Agreement
.
Ширкатҳои молиявӣ хориҷ карда шудаанд ва барои кам кардани таснифи нодурусти файлҳои amendment ҳамчун шартномаи аслӣ сарлавҳаҳое, ки “waive” ё “waiver” доранд, канор гузошта шудаанд.
Мутобиқсозӣ бо Dealscan ва Compustat
Шартномаҳо ба Dealscan дар сатҳи deal/package пайваст карда шудаанд. Маълумоти молиявии Borrower тавассути Compustat мутобиқ карда шуда, баъд аз 2016 мутобиқсозии таърихии CIK низ истифода шудааст.
Таърифи Lead arranger ба равиши Ivashina асос меёбад.
Забони муҳофизатӣ чӣ гуна ёфт мешавад?
Муаллифон аввал ҳуҷҷатҳои методологии S&P ва Moody's-ро истифода мебаранд, то муайян кунанд, ки кадом уҳдадориҳои иқтисодӣ аз ҷониби таҳлилгарони қарзӣ ба қарзи тавозунӣ илова шуда метавонанд.
Сипас дар шартномаҳои қарзӣ барои ҳар категория ҷустуҷӯ бо ифодаи мунтазам, яъне regular expression (regex) татбиқ мешавад.
Масалан, категорияи гибридӣ ибораҳои “disqualified stock”, “mandatory redemption” ва монанди онҳоро дар бар мегирад; категорияи берун аз тавозун бошад истилоҳҳое чун “off-balance-sheet”, “synthetic debt” ё “attributable indebtedness”-ро фаро мегирад.
Ҷадвали Appendix A ҳамаи оилаҳои regex-ро, ки барои шаш категория истифода шудаанд, нишон медиҳад.
Тағйирёбандаҳои асосии назоратӣ
Регрессияҳо барои ба назар гирифтани он ки ба забони шартнома на танҳо таҷрибаи ширкати ҳуқуқӣ, балки хавфи амалиёт низ таъсир карда метавонад, назоратҳои гуногунро дар бар мегиранд:
- distance-to-default,
- leverage-и ширкат,
- deal amount,
- deal count-и гузаштаи borrower,
- нишондиҳандаи private-equity sponsor,
- нишондиҳандаи CLO,
- шумораи lead arranger,
- мавҷудияти leverage covenant,
- мавҷудияти negative indebtedness covenant,
- мавҷудияти indebtedness definition,
- таъсирҳои собити сол, соҳа ва deal-purpose.
Хусусиятҳои намуна
| Хусусият | Арзиш |
|---|---|
| Шумораи шартномаҳо дар бахши асосии маълумот | 2.974 |
| Давра | 2007–2019 |
| Амалиёти дорои private-equity sponsor | 7% |
| Амалиёти CLO | 17% |
| Миёнаи deal amount | 0,963 миллиард $ |
| Миёнаи leverage | 0,29 |
| Миёнаи distance-to-default | 6,91 |
| Leverage covenant | 45% |
| Negative indebtedness covenant | 84% |
| Indebtedness definition | 96% |
Хавфи default
Коэффисиенти Distance-to-default дар панҷ аз шаш муқаррарот манфӣ буда, дар сето аз онҳо дар сатҳҳои анъанавии аҳамиятнокӣ аз ҷиҳати оморӣ аҳамиятнок аст.
Азбаски distance-to-default-и пасттар хавфи баландтари default-ро нишон медиҳад, натиҷа бо тафсире мувофиқ аст, ки ҳангоми афзоиши хавфи мушкилоти молиявӣ қарздиҳандагон метавонанд барои муқобила бо хавфи нопурра чен шудани қарз забони муҳофизатии бештар талаб кунанд.
Ин робита низ натиҷаи таҷрибаи сабабӣ нест.
Натиҷаҳои private-equity ва CLO
Sponsored dummy дар муқаррароти гибридӣ ва take-or-pay мусбат ва аҳамиятнок аст.
CLO dummy:
- уҳдадории шартӣ,
- гибрид,
- take-or-pay,
- секьюритизатсияи талаботи дебиторӣ
дар моделҳо умуман мусбат ва аҳамиятнок аст.
Манбаъ инро бо андешае мувофиқ медонад, ки дар портфелҳои CLO метавонад ба муқаррароти стандартикунонидаи “market” талабот вуҷуд дошта бошад.
Санҷиши тахассус: Poisson pseudo-maximum likelihood
Дар Tablo 17 шумораи амалиёти ҳар ширкати ҳуқуқӣ, ки муқаррароти муайяни муҳофизатиро дар бар мегирад, бо шумораи интизории амалиёт муқоиса мешавад; ҳаҷми умумии амалиёти ширкат ва басомади умумии муқаррарот дар бозор ба назар гирифта мешаванд.
Ширкатҳое, ки шумораи амалиёташон аз пешгӯии модел зиёда аз ду инҳирофи стандартӣ баландтар аст, ҳамчун нишондиҳандаи эҳтимолии тахассус номбар мешаванд.
| Ширкати ҳуқуқӣ | Муқаррарот | Мушоҳидашуда | Интизорӣ | Pearson residual |
|---|---|---|---|---|
| Moore & Van Allen | Уҳдадориҳои шартӣ | 220 | 176,8 | 3,3 |
| Moore & Van Allen | Иҷораҳо | 204 | 130,5 | 6,4 |
| Moore & Van Allen | Берун аз тавозун | 179 | 114,0 | 6,1 |
| Cahill Gordon & Reindel | Гибридҳо | 166 | 113,0 | 5,0 |
| Cahill Gordon & Reindel | Take-or-pay | 114 | 63,4 | 6,4 |
| Cahill Gordon & Reindel | Секьюритизатсияи талаботи дебиторӣ | 32 | 15,2 | 4,3 |
Дар Panel B, ки ба lender-side counsel маҳдуд шудааст, низ чунин тамаркуз дида мешавад.
Оё ин тахассус танҳо аз ҷуфтшавии доимии lender–law firm ба вуҷуд меояд?
Tablo 16 бар зидди ин далел пешниҳод мекунад.
Дар амалиётҳои се соли пешини 20 қарздиҳандаи калонтарин ва 20 ширкати ҳуқуқии калонтарин, ҳиссаи ҳамон ҷуфтшавӣ вобаста ба сол тақрибан дар доираи %13,3–%22,9 аст.
Аз ин рӯ, кори доимии қарздиҳандагон танҳо бо як ширкати собит натиҷаи тахассусро пурра шарҳ намедиҳад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Забони муҳофизатии шартнома як навъи contract innovation нест, ки зуд дар тамоми бозори ҳуқуқӣ паҳн шавад.
- Пас аз exposure-и аввал дар ширкатҳои ҳуқуқӣ истифодаи near-universal ба вуҷуд намеояд.
- Lender-side law-firm experience дар бисёр категорияҳои муқаррарот бо истифодаи оянда робитаи қавӣ дорад.
- Таҷрибаи пешинаи худи қарздиҳанда низ истифодаи баъзе муқарраротро пешгӯӣ мекунад.
- Ширкатҳои муайяни ҳуқуқӣ дар баъзе муқаррароти муҳофизатӣ назар ба интизори модели ҳисобӣ амалиёти хеле бештар анҷом медиҳанд.
- Тахассусро танҳо бо муносибатҳои доимии lender–law-firm шарҳ додан мумкин нест.
- Хавфи баланди default бо истифодаи бештари баъзе муқаррароти муҳофизатӣ ҳамроҳ аст.
- Мураккабии шартнома, соишҳои иттилоотӣ ва тахассуси махсус метавонанд contract-language diffusion-ро маҳдуд кунанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Гуфтан мумкин нест, ки дучор шудани ширкати ҳуқуқӣ бо муқаррарот ҳатман дар оянда ба истифодаи он муқаррарот меорад.
- Шумораи зиёди истифода аз ҷониби як ширкати ҳуқуқӣ худ аз худ далели сифати баландтари ҳуқуқӣ ё бартарӣ нест.
- Ба таври эмпирикӣ чен карда нашудааст, ки забони муҳофизатӣ дар ҳар ҳолат қарздиҳандаро беҳтар ҳимоя мекунад.
- Хулоса баровардан мумкин нест, ки забони муфассалтари шартнома ҳамеша самараноктар аст.
- Регрессияҳо таҷрибаи рандомизатсияшудае нестанд, ки таъсири сабабии таҷрибаи ширкати ҳуқуқиро ҷудо кунад.
- Манфӣ будани Borrower deal count-ро танҳо бо қудрати музокира шарҳ додан мумкин нест; таҳқиқот механизмҳои алтернативиро аз ҳам ҷудо намекунад.
- Натиҷаҳои шаш категорияи муқарраротро ба ҳамаи дигар инноватсияҳои шартномаи қарзӣ худкорона умумӣ кардан мумкин нест.
Тафовутҳои гузоришдиҳӣ дар дохили манбаъ
Бахши асосии маълумот ва ҷадвалҳои регрессияи манбаъ бар асоси 2.974 шартнома сохта шудаанд.
Аммо дар бахши Conclusion таҳқиқот мегӯяд, ки 2.542 syndicated-loan agreement-ро таҳлил кардааст. Матн ин фарқро шарҳ намедиҳад.
Илова бар ин, дар ҳоле ки намунаи асосӣ 2007–2019 аст, дар унвони Tablo 15 давраи 2005–2020 навишта шудааст.
Ин фарқҳо аз ҷониби Verianla бо фарзияи берун аз манбаъ ислоҳ нашудаанд.
Хулосаи умумӣ
Саҳми асосии мақола нишон додани он аст, ки инноватсияи шартномавӣ танҳо бо тарзи “ғояи хуб як бор дида мешавад ва баъд ба тамоми бозор паҳн мешавад” амал намекунад.
Агар муқаррароти шартнома байни тарафҳо баҳснок бошад, бо дигар муқаррароти шартномаи мавҷуда ба таври мураккаб ҳамкорӣ кунад ва мутобиқсозии нодурусти он хавфҳои нави ҳуқуқӣ ба вуҷуд оварад, танҳо дидани матни муқаррарот кофӣ нест.
Дар чунин навъи инноватсия арзиш метавонад на танҳо худи матн, балки тахассусе бошад, ки медонад матнро ба кадом қарзгиранда, сохтори маблағгузорӣ ва мушкили муҳосибӣ чӣ гуна мутобиқ кардан лозим аст.
Аз ин рӯ, модели дастгиришудаи таҳқиқот нисбат ба contagion бештар specialization аст: тахассусҳои муайян метавонанд ба ҷойи пурра паҳн шудан дар экосистемаи ҳуқуқӣ дар дохили ширкатҳои муайяни ҳуқуқӣ ва қарздиҳандагон боқӣ монанд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Defensive Contract Language
Муаллифон: Adam Badawi; George E. Batta.
Муассисаҳо: Adam Badawi — University of California, Berkeley School of Law. George E. Batta — Claremont McKenna College, Robert Day School of Economics and Finance.
Contact author: Дар сабти SSRN George E. Batta ҳамчун contact author нишон дода шудааст.
Санаи таҳқиқот: 19 июн 2026.
Санаи боргузорӣ ба SSRN: 31 июл 2026.
DOI: 10.2139/ssrn.7134338.
Платформа: SSRN.
Навъи манбаъ: Working paper / preprint.
Вазъи тақриз: Дар сабти тасдиқшудаи SSRN нашри маҷаллаи тақризшуда нишон дода нашудааст.
Ҳуқуқи муаллиф/иҷозатнома: All Rights Reserved; барои истифодаи дубора иҷозати соҳиби ҳуқуқ лозим аст. Матни Verianla ҷумлаҳо, ҷадвалҳо ё рӯйхати regex-и манбаъро аз нав нашр накардааст; натиҷаҳои воқеиро дар сохтори мустақили омӯзишӣ шарҳ додааст.
Бархӯрди манфиатҳо: Муаллифон хабар медиҳанд, ки вобаста ба ин таҳқиқот бархӯрди манфиатҳо вуҷуд надорад.
Маводи иловагӣ: Нест.
Маблағгузорӣ: Дар манбаъ изҳороти алоҳидаи маблағгузорӣ муайян нашудааст.
Манбаъҳои асосии маълумот: SEC EDGAR/Intelligize, Dealscan, Kira ва Compustat.
Намунаи асосӣ: Мувофиқи бахшҳои асосии маълумот ва регрессия 2.974 syndicated-loan credit agreement, 2007–2019.
Усул: Муайян кардани муқаррарот дар матни шартномаҳо бо regex; ченакҳои се ва панҷсолаи lender/law-firm/borrower experience; deal-level linear probability regressions; lender-law-firm HHI; зернамунаи first-borrower-deal; барои law-firm specialization таҳлили Poisson pseudo-maximum likelihood ва Pearson residual.
Натиҷаи марказӣ: Дар истифодаи Defensive contract language prior exposure ба танҳоӣ contagion-и васеъ ба вуҷуд намеорад. Баъзе lender-side law firms ва баъзе lenders дар муқаррароти муайян пайваста таҷриба ва истифодаи бештар нишон медиҳанд.
Маҳдудияти асосии методологӣ: Таҳқиқот мушоҳидавӣ аст. Робитаҳои байни таҷриба, тахассусёбӣ ва истифодаи муқаррарот бо рандомизатсияи сабабӣ муайян нашудаанд; механизмҳои selection, аз ҷумла интихоби law-firm, borrower characteristics ва deal-specific complexity пурра бартараф нашудаанд.
Ёддошти гузоришдиҳӣ дар дохили манбаъ: Бахши асосии маълумот 2.974 шартномаро гузориш медиҳад, дар ҳоле ки Conclusion 2.542 шартномаро нишон медиҳад. Унвони 2005–2020-и Tablo 15 низ аз намунаи асосии 2007–2019 фарқ мекунад. Манбаъ ин фарқҳоро шарҳ намедиҳад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд