

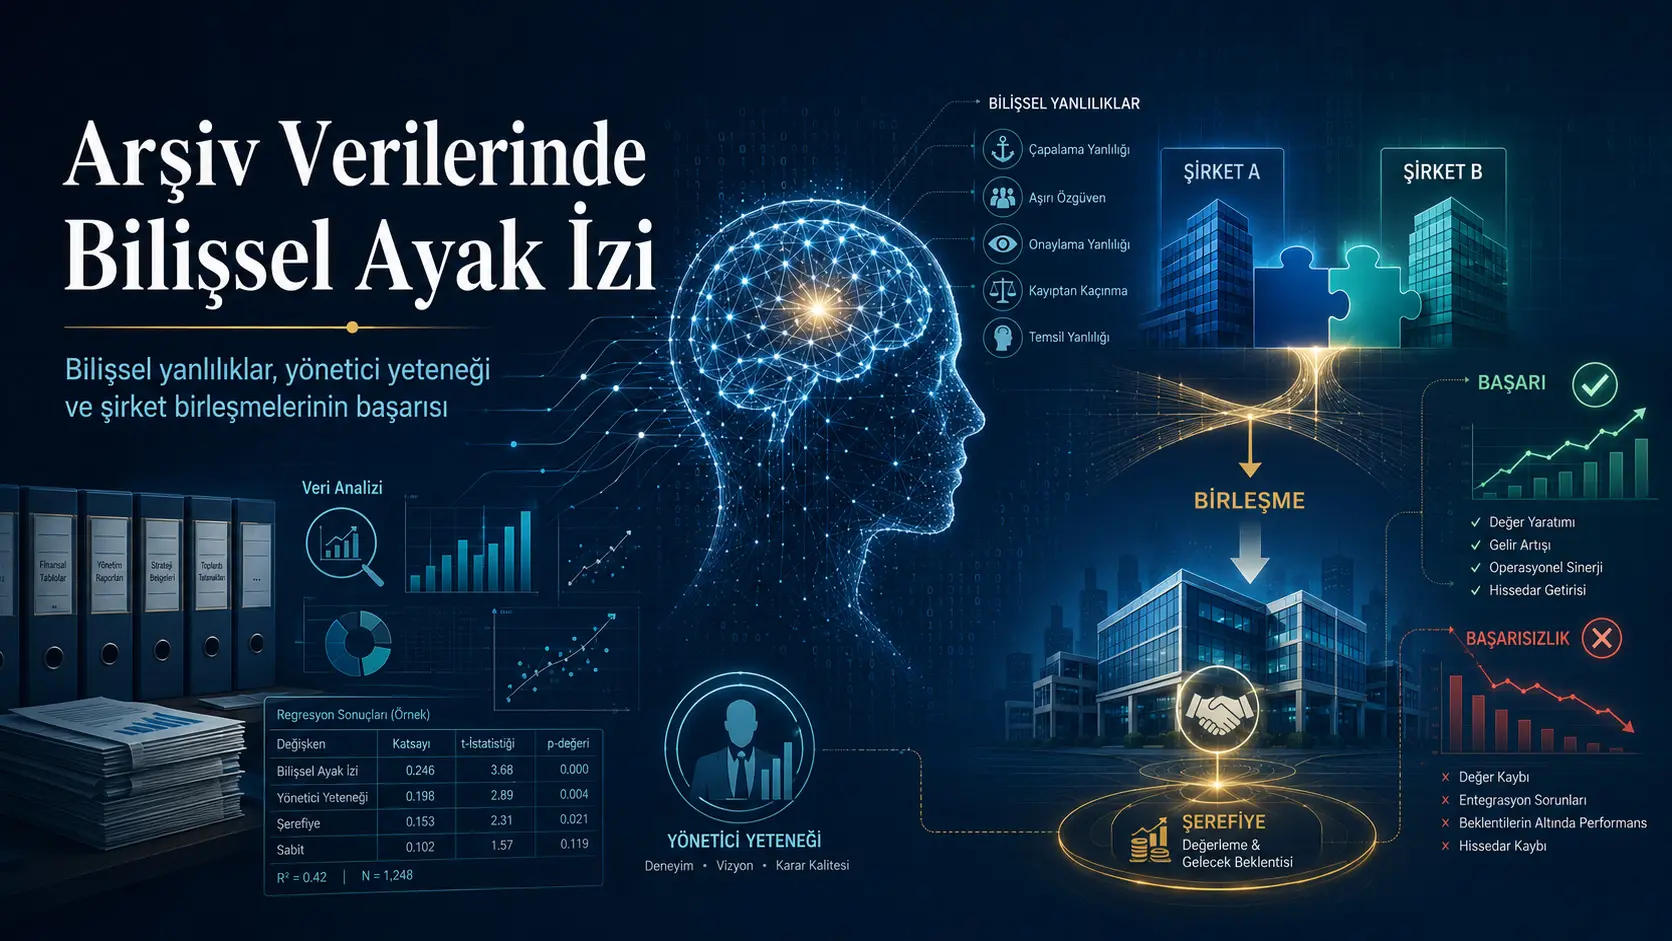
Ushbu peer-reviewdan o‘tmagan preprint tadqiqot kompaniya qo‘shilishlari va sotib olishlarida to‘lanadigan yuqori mukofotlarning qay darajada iqtisodiy qiymat bilan, qay darajada esa rahbarlarning mulohaza xatolari bilan bog‘liq bo‘lishi mumkinligini o‘rganadi. Tadqiqotchilar kognitiv tarafkashliklarni bevosita psixologik testlar bilan o‘lchash o‘rniga, rahbarlarning kompaniya resurslarini daromadga aylantirish samaradorligidan hosil qilinadigan rahbar qobiliyati ballini xulq-atvorga oid “yetarli statistika” sifatida qo‘llashni taklif qiladi. Asosiy faraz shuki, yuqori qobiliyatli rahbarlar ortiqcha ishonch, ortiqcha optimizm, poda xatti-harakati va yo‘qotishdan qochish kabi tarafkashliklardan kamroq ta’sirlanadi.
Tadqiqot 1988–2020 davrida 62 mamlakatdagi moliyaviy bo‘lmagan kompaniyalarga tegishli 136.603 kompaniya-yil kuzatuvini tahlil qiladi. Ma’lumotlar CRSP/Compustat Merged, rahbar qobiliyati ma’lumotlar bazasi, World Bank Indicators va Execucomp manbalaridan birlashtirilgan. Birinchi tahlil guruhida rahbar qobiliyati balli ilgari ortiqcha ishonch va optimizm bilan bog‘langan qarzlanish, qarz chiqarish, tadqiqot va ishlanma xarajatlari, investitsiya, gudvillning qadrsizlanishi va qo‘shilish intensivligi kabi kompaniya qarorlarini o‘xshash yo‘nalishda izohlab bera oladimi, degan savol sinovdan o‘tkazilgan.
Ikkinchi tahlil guruhida kompaniya qo‘shilishlarida to‘langan mukofotning buxgalteriyadagi ekvivalenti bo‘lgan gudvill bilan kompaniyaning bozor qiymati va aksiya daromadlari o‘rtasidagi munosabat o‘rganilgan. Gudvill bilan ijobiy aksiya daromadi o‘rtasidagi statistik jihatdan ahamiyatli munosabat faqat rahbar qobiliyati reytingining eng yuqori o‘ndan bir qismida paydo bo‘lgan. Tadqiqotchilar ushbu guruh kuzatuvlarning taxminan %9–13 qismini tashkil etishidan kelib chiqib, gudvillning ko‘pi bilan %13 qismi iqtisodiy mohiyatga ega, qo‘shilishlardagi muvaffaqiyatsizlik darajasi esa taxminan %87 degan xulosaga keladi.
Biroq %87 ko‘rsatkichi bevosita muvaffaqiyatsiz bo‘lgani kuzatilgan qo‘shilishlar soni emas. Bu ko‘rsatkich gudvill bilan keyingi bozor natijalari o‘rtasida ijobiy munosabat kuzatilgan rahbar qobiliyati segmentining namunadagi ulushidan hosil qilingan bilvosita talqindir. Tadqiqot muayyan qo‘shilish bitimlarining integratsiya muvaffaqiyatini, amalda to‘langan mukofotni, qo‘shilishdan keyingi operatsion sinergiyalarni yoki rahbarlarning psixologik tarafkashliklarini bevosita kuzatmaydi. Shu sababli natijani “qo‘shilishlarning %87 qismi aniq muvaffaqiyatsiz” deb o‘qish kerak emas.
Tadqiqotning asosiy savoli nima?
Kompaniya qo‘shilishlari va sotib olishlari rahbarlar qabul qiladigan eng katta va ortga qaytarish eng qiyin strategik qarorlar qatoriga kiradi. Bir kompaniya boshqa biznesni sotib olayotganda maqsad kompaniyaning identifikatsiya qilinadigan sof aktivlarining adolatli qiymatidan yuqori narx to‘lashi mumkin. Bu farq buxgalteriyada odatda gudvill sifatida qayd etiladi.
To‘langan mukofot kelajakda olinishi kutilayotgan quyidagi iqtisodiy foydalarni ifodalashi mumkin:
- Brend obro‘si va mijozlar munosabatlari,
- Tarqatish tarmog‘i yoki texnologiyaga kirish,
- Masshtab va ko‘lam iqtisodiyoti,
- Inson resurslari va korporativ bilim,
- Ishlab chiqarish, savdo yoki moliyalashtirish sinergiyalari,
- Raqobatchilarni yo‘qotishdan kelib chiqadigan strategik ustunliklar.
Biroq yuqori mukofot maqsad kompaniyaning haqiqiy iqtisodiy salohiyatidan emas, rahbarning ortiqcha ishonchi, optimistik prognozlari, boshqa kompaniyalarga ergashishi yoki avval boshlangan qo‘shilishdan voz kecha olmasligidan ham kelib chiqishi mumkin. Tadqiqotning asosiy savoli ushbu farqni arxiv moliyaviy ma’lumotlari ichida bilvosita aniqlash mumkinmi, degan masaladir.
“Kognitiv iz” nimani anglatadi?
Kognitiv iz bevosita kuzatib bo‘lmaydigan ruhiy tarafkashlikning kompaniya moliyaviy hisobotlari va qaror natijalarida qoldiradigan tizimli naqshini anglatadi. Tadqiqotchilar rahbarlarga psixologik test o‘tkazmaydi va ularning ortiqcha ishonchli yoki yo‘qotishdan qochuvchi shaxs ekanini bevosita aniqlamaydi.
Buning o‘rniga quyidagi mantiqiy zanjir taklif qilinadi:
\[ Düşük\ Yönetici\ Yeteneği \rightarrow Daha\ Fazla\ Bilişsel\ Yanlılık \rightarrow Daha\ Yüksek\ Birleşme\ Primi \rightarrow Daha\ Düşük\ Ekonomik\ Başarı \]
Yuqori rahbar qobiliyati uchun taklif qilingan zanjir esa quyidagicha:
\[ Yüksek\ Yönetici\ Yeteneği \rightarrow Daha\ Az\ Bilişsel\ Yanlılık \rightarrow Ekonomik\ Temeli\ Daha\ Güçlü\ Birleşme \]
Tadqiqotning 3-sahifasidagi 1-shakl rahbar qobiliyati, kognitiv tarafkashliklar va yuqori qo‘shilish mukofotlari o‘rtasidagi uch tomonlama munosabatni ko‘rsatadi. Shaklda oldingi tadqiqotlarda rahbar qobiliyati bilan mukofotlar va kognitiv tarafkashliklar bilan mukofotlar o‘rtasida o‘rnatilgan munosabatlar birlashtiriladi; tadqiqotning yangiligi rahbar qobiliyati arxiv ma’lumotlarida kognitiv tarafkashliklarni ifodalashi mumkinligi haqidagi taklif sifatida taqdim etiladi.
33-sahifadagi 2-shakl esa ushbu farazni sababiy diagramma shaklida ko‘rsatadi. Diagrammada yuqori qobiliyatli rahbarlar kamroq kognitiv tarafkashlik va iqtisodiy mohiyatga ega qo‘shilishlar bilan; past qobiliyatli rahbarlar esa ko‘proq tarafkashlik, ortiqcha to‘lov va qo‘shilish muvaffaqiyatsizligi bilan bog‘lanadi. Biroq shakl tajriba natijasini emas, tadqiqotchilar sinovdan o‘tkazayotgan nazariy tuzilmani ko‘rsatadi.
Xulq-atvorga oid yetarli statistika nima?
“Yetarli statistika” murakkab hodisaning qaror uchun zarur axborotini kamroq sonli o‘lchovlar ichida umumlashtirishga qaratilgan yondashuvdir. Xulq-atvor iqtisodiyotida bu usul har bir kognitiv tarafkashlik uchun alohida psixologik model qurish o‘rniga bir nechta tarafkashlikning qo‘shma ta’sirini tutishi mumkin bo‘lgan kuzatiladigan ko‘rsatkichdan foydalanadi.
Tadqiqotchilar rahbar qobiliyati ballini quyidagi xatti-harakatlarni bitta o‘lchov ostida ifodalay oladigan indikator sifatida ko‘radi:
- Ortiqcha ishonch,
- Ortiqcha optimizm,
- Rahbar kibr yoki hubris,
- Yo‘qotishdan qochish,
- Qo‘shilish to‘lqinlarida kuzatiladigan poda xatti-harakati,
- Muvaffaqiyatsiz qarorga sodiqlikni davom ettirish moyilligi.
Bu yondashuvning afzalligi katta arxiv ma’lumotlar to‘plamlariga tatbiq etilishi mumkinligidir. Kamchiligi esa qaysi tarafkashlik qay darajada ta’sir qilayotganini ajrata olmasligidir. Xuddi shu rahbar qobiliyati balli kognitiv salohiyat, ta’lim, tajriba, kompaniya resurslari, tarmoq sharoitlari, jamoa sifati yoki o‘lchanmagan boshqa korporativ ustunliklar bilan bog‘liq bo‘lishi mumkin.
Rahbar qobiliyati qanday o‘lchanadi?
Tadqiqotda Demerjian, Lev va McVay tomonidan ishlab chiqilgan rahbar qobiliyati ballidan foydalaniladi. O‘lchov rahbarning kompaniya resurslarini daromadga aylantirish samaradorligiga asoslanadi. Tadqiqot yondashuviga ko‘ra yuqori ball rahbarning axborot shovqinini filtrlash, murakkab baholash ma’lumotlarini qayta ishlash va analitik fikrlashni intuitiv qisqa yo‘llardan ustun qo‘yish qobiliyati yuqoriroq bo‘lishi mumkinligini ko‘rsatadi.
Ball o‘rtacha hisobda nolga yaqin taqsimotga ega. Tadqiqot namunasida o‘rtacha qiymat 0,0002; minimal qiymat -0,282 va maksimal qiymat 0,697. Tahlillarning ko‘pida rahbarlar qobiliyat ballariga ko‘ra besh guruhga ajratilgan:
- Q1: Eng past rahbar qobiliyati guruhi,
- Q2–Q4: Oraliq guruhlar,
- Q5: Eng yuqori rahbar qobiliyati guruhi.
Gudvillning bozor qiymati va aksiya daromadi bilan munosabati o‘rganilgan asosiy tahlilda yanada nozik ajratish uchun o‘ndan bir segmentlar ishlatilgan.
Namuna qanday tuzilgan?
Boshlang‘ich ma’lumotlar 1980–2020 davridagi ommaviy kompaniyalardan tuzilgan. Takroriy kuzatuvlar olib tashlangan va ma’lumotlar rahbar qobiliyati ballari, Jahon banki mamlakat ko‘rsatkichlari va rahbar kompensatsiyasi ma’lumotlari bilan moslashtirilgan. Gudvill ma’lumoti 1988-yildan oldin mavjud bo‘lmagani sababli asosiy davr 1988–2020 bilan cheklangan.
Yakuniy ma’lumotlar to‘plami:
- 62 mamlakatni,
- 136.603 kompaniya-yil kuzatuvini,
- Moliya sektoridan tashqaridagi ommaviy kompaniyalarni,
- Kompaniya va mamlakat darajasidagi buxgalteriya, bozor va makroiqtisodiy ko‘rsatkichlarni qamrab oladi.
Gudvill o‘zgaruvchisi mavjud kuzatuvlarda jami aktivlarning o‘rtacha %8,8 qismini tashkil qiladi. Kompaniya kuzatuvlarining taxminan %46 qismida noldan katta gudvill qoldig‘i mavjud.
Tadqiqotchilar ekstremal qiymatlarni bostirmagan yoki winsorize qilmagan. Buning sababi rahbar qobiliyati taqsimotining chetlaridagi rahbarlarni o‘rganishdir. Biroq tavsifiy statistikada aktivlar rentabelligi -173,262 ga, leverage koeffitsiyenti 74,93 ga, bozor/kitob nisbati taxminan ±15.000 ga va tadqiqot-ishlanma koeffitsiyenti 1.200 dan yuqoriga yetishi ayrim natijalar noodatiy kuzatuvlarga sezgir bo‘lishi mumkinligini ko‘rsatadi.
Rahbar qobiliyati kognitiv tarafkashliklarning haqiqiy ko‘rsatkichi hisoblanadimi?
Tadqiqotning birinchi qismi bevosita qo‘shilish muvaffaqiyatiga o‘tmaydi. Avval rahbar qobiliyati balli oldingi tadqiqotlar ortiqcha ishonch, optimizm yoki yo‘qotishdan qochish bilan bog‘lagan xatti-harakatlarni qayta hosil qiladimi, degan savol tekshiriladi.
Qarzlanish va qarz chiqarish
Oldingi tadqiqotlar ortiqcha ishonchli rahbarlar kompaniyalarining kelajakdagi pul oqimlarini haqiqatdagidan kuchliroq baholashi va qarzdan erkinroq foydalanishi mumkinligini ko‘rsatadi. Tadqiqotda rahbar qobiliyati balli bilan leverage o‘rtasidagi ijobiy munosabat faqat past va o‘rta-past qobiliyat guruhlarida kuzatilgan.
Eng past uch guruhda rahbar qobiliyati koeffitsiyentlari ijobiy va statistik jihatdan ahamiyatli bo‘lsa, eng yuqori guruhda koeffitsiyent -0,015 bo‘lgan va ahamiyatini yo‘qotgan. Sof qarz chiqarish ehtimoli uchun ham o‘xshash naqsh olingan: Q1–Q3 guruhlarida ijobiy munosabat topilgan, Q4 va Q5 da esa ahamiyatli munosabat topilmagan.
Tadqiqotchilar bu natijani past qobiliyatli rahbarlarning ortiqcha ishonch yoki optimizm ta’sirida ko‘proq qarz ishlatishi bilan mos deb baholaydi. Biroq kompaniyaning ko‘proq qarzlanishi o‘z-o‘zidan rahbar kognitiv jihatdan tarafkash ekanini isbotlamaydi; o‘sish imkoniyatlari, soliq afzalliklari yoki garov salohiyati ham qarz tanloviga ta’sir qilishi mumkin.
Tadqiqot va ishlanma xarajatlari
Eng past qobiliyat guruhida rahbar qobiliyati bilan tadqiqot va ishlanma xarajatlari o‘rtasidagi koeffitsiyent 0,060 va statistik jihatdan ahamiyatlidir. Eng yuqori qobiliyat guruhida koeffitsiyent -0,059 va yana ahamiyatlidir.
Bu naqsh past qobiliyatli rahbarlarning texnologik loyihalarning muvaffaqiyat ehtimolini ortiqcha baholashi va tadqiqot-ishlanmaga zarurdan ko‘proq resurs ajratishi bilan mos bo‘lishi mumkin. Biroq yuqori tadqiqot-ishlanma xarajati avtomatik ravishda yomon qaror degani emas. Innovatsion tarmoqlarda yuqori xarajat raqobatbardosh qolishning majburiy sharti bo‘lishi mumkin. Tadqiqot loyihalarning texnik sifatini yoki ular yaratgan patentlarni o‘lchamaydi.
Investitsiya va yo‘qotishdan qochish
Umumiy investitsiyalar o‘rganilganda eng past qobiliyat guruhidagi koeffitsiyent 0,461, eng yuqori guruhdagi koeffitsiyent esa 0,123 bo‘lgan. Tadqiqotchilar past qobiliyatli rahbarlarda ortiqcha investitsiya moyilligi kuchliroq ekanini ta’kidlaydi.
Oldingi yilda zarar ko‘rgan kompaniyalarda rahbar qobiliyati va zarar o‘zaro ta’siri Q1 guruhida -0,190 ni tashkil qiladi. Bu natija past qobiliyatli rahbarlar yo‘qotishdan qochish sabab investitsiyani kamaytiradi deb talqin qilingan. Q5 guruhida o‘zaro ta’sir koeffitsiyenti 0,127 va ijobiy; yuqori qobiliyatli rahbarlar oldingi zararga qaramay investitsiya xatti-harakatlarini barqarorroq davom ettirishi da’vo qilinadi.
Biroq oldingi yilda zarar ko‘rilgani bevosita “yo‘qotishdan qochish” psixologiyasini o‘lchamasligini unutmaslik kerak. Zarar ko‘rgan kompaniyaning moliyalashtirish salohiyati pasayishi yoki investitsiya imkoniyatlari yomonlashishi ham investitsiya kamayishiga olib kelishi mumkin.
Gudvillning qadrsizlanishi
Agar gudvill kelajakda kutilayotgan iqtisodiy foydani endi bera olmasa, qadrsizlanish yozuvi amalga oshirilishi kerak. Ortiqcha ishonchli rahbarlar o‘z sotib olish qarorlarining muvaffaqiyatsizligini tan olishni istamasligi va qadrsizlanishni kechiktirishi mumkin.
Tadqiqotda rahbar qobiliyati butun namunada gudvill qadrsizlanishi bilan salbiy bog‘liq. Guruhlar ajratilganda salbiy munosabat ko‘proq past va o‘rta qobiliyat guruhlarida ko‘rinadi, eng yuqori guruhdagi koeffitsiyent esa kichrayadi va statistik ahamiyatini yo‘qotadi.
Tadqiqotchilar bu natijani yuqori qobiliyatli rahbarlarning qadrsizlanish qarorlarida kognitiv tarafkashliklardan kamroq ta’sirlanishi bilan mos deb hisoblaydi. Biroq qadrsizlanish vaqti rahbar psixologiyasidan tashqari audit sifati, baholash farazlari, mamlakat qonunchiligi va iqtisodiy sharoitlardan ham ta’sirlanishi mumkin.
Qo‘shilish intensivligi
Eng past rahbar qobiliyati guruhida qo‘shilish va sotib olish xarajatlari bilan rahbar qobiliyati o‘rtasidagi koeffitsiyent 0,201 va ahamiyatlidir. Tadqiqotchilar bu qiymatni past qobiliyatli rahbarlar yuqoriroq qo‘shilish intensivligiga ega ekanining belgisi sifatida talqin qiladi.
Q2–Q5 guruhlarida ahamiyatli munosabat topilmagan. Bundan tashqari, gudvill qoldig‘i mavjud bo‘lish ehtimoli Q1 guruhida taxminan 3,8 foiz punktga oshadi, Q5 guruhida esa taxminan 0,8 foiz punktga kamayadi.
Bu natijalar past qobiliyatli rahbarlar ko‘proq kompaniya sotib olishi va tez-tez mukofot to‘lashi g‘oyasi bilan mos keladi. Biroq gudvill qoldig‘i har doim ko‘rib chiqilgan yilda yangi qo‘shilish amalga oshirilganini anglatmaydi; oldingi yillardan ko‘chib kelgan gudvill ham balansda qolishi mumkin.
Qo‘shilish to‘lqinlari va poda xatti-harakati
Kompaniya qo‘shilishlari ayrim davrlarda to‘lqinlar shaklida zichlashishi mumkin. Tadqiqotda uch davr o‘rganilgan:
- 1997–2000 yillardagi beshinchi qo‘shilish to‘lqini,
- 2004–2007 yillardagi oltinchi qo‘shilish to‘lqini,
- 2014–2019 yillardagi yettinchi qo‘shilish to‘lqini.
Tadqiqotchilarning faraziga ko‘ra, past qobiliyatli rahbarlar boshqa kompaniyalarning qo‘shilish faoliyatidan ko‘proq ta’sirlanib, poda xatti-harakatini namoyon qiladi. 11-jadvalda umumiy qo‘shilish to‘lqini indikatori bilan rahbar qobiliyati o‘zaro ta’siri Q1 guruhida 0,044 va ahamiyatlidir. Alohida to‘lqinlar ko‘rilganda past yoki o‘rta qobiliyat guruhlarida ko‘plab ijobiy munosabatlar kuzatiladi, Q5 guruhida esa asosan ahamiyatli ijobiy munosabat topilmagan.
Bu naqsh qo‘shilish to‘lqinlari vaqtida past qobiliyatli rahbarlarning yuqoriroq mukofot to‘lash moyilligi bilan mos keladi. Biroq qo‘shilish to‘lqinlari foiz stavkalari, texnologik o‘zgarish, tartibga solish va tarmoq konsolidatsiyasi kabi iqtisodiy sabablarga ko‘ra ham paydo bo‘lishi mumkin. Shu sababli natija poda xatti-harakatini bevosita isbotlamaydi.
Gudvill iqtisodiy qiymat yaratadimi?
Tadqiqotning eng dadil qismi gudvill bilan kompaniyaning bozor qiymati va yillik aksiya daromadi o‘rtasidagi munosabatni rahbar qobiliyati segmentlariga ko‘ra o‘rganadi.
Asosiy o‘zaro ta’sir o‘zgaruvchisi quyidagicha tuzilgan:
\[ CogBias_{i,t}=ManagerialAbility_{i,t}\times Goodwill_{i,t} \]
Tadqiqotchilarning maqsadi gudvill rahbar qobiliyatining qaysi darajalarida kelajakdagi iqtisodiy foyda bilan bog‘lanishini aniqlashdir.
Bozor qiymati tahlilida o‘zaro ta’sir o‘zgaruvchisi dastlabki olti o‘ndan bir segmentda asosan salbiy, yettinchi va sakkizinchi segmentlarda ahamiyatsiz, to‘qqizinchi va o‘ninchi segmentlarda esa ijobiy topilgan. Aksiya daromadi tahlilida statistik jihatdan ahamiyatli ijobiy munosabat asosan eng yuqori o‘ndan bir segmentda paydo bo‘lgan.
Uch xil model natijalariga ko‘ra ijobiy aksiya daromadi munosabati kuzatuvlarning taxminan %9–13 qismini ifodalaydi. Tadqiqotchilar shundan kelib chiqib iqtisodiy mohiyatga ega gudvill ko‘pi bilan %13 degan xulosaga keladi.
“Qo‘shilishlarning %87 qismi muvaffaqiyatsiz” natijasi qanday o‘qilishi kerak?
Tadqiqotdagi %87 ko‘rsatkichi alohida kompaniya qo‘shilishlarining muvaffaqiyat holati kuzatilib hisoblangan bevosita muvaffaqiyatsizlik darajasi emas. Tadqiqotchilar quyidagi xulosaviy zanjirni quradi:
- Faqat rahbar qobiliyatining eng yuqori o‘ndan bir segmentida gudvill bilan ijobiy aksiya daromadi o‘rtasida ahamiyatli munosabat mavjud.
- Ushbu ijobiy qism modelga ko‘ra kuzatuvlarning taxminan %9–13 qismini ifodalaydi.
- Qolgan taxminan %87 qismda gudvillni ijobiy iqtisodiy daromad bilan bog‘lab bo‘lmasligi qo‘shilish mukofotlarining katta qismi iqtisodiy mohiyatga ega emas deb talqin qilinadi.
Bu talqin ehtiyotkorlik bilan ko‘rib chiqilishi kerak. Statistik jihatdan ahamiyatli ijobiy munosabat topilmasligi bitim albatta muvaffaqiyatsiz bo‘lganini anglatmaydi. Qo‘shilish muvaffaqiyati quyidagi natijalar bilan ham o‘lchanishi mumkin:
- Uzoq muddatli pul oqimlari,
- Operatsion rentabellik,
- Bozor ulushi,
- Yangi texnologiya yoki mijozlarni qo‘lga kiritish,
- Xarajat tejash va sinergiya,
- Xodimlar va tizim integratsiyasi,
- Raqobat tahdidlarini kamaytirish.
Tadqiqot bularning barchasini o‘lchamaydi. Bundan tashqari, ishlatilgan yillik bozor qiymati va aksiya daromadi xuddi shu davrda sodir bo‘lgan qo‘shilishdan tashqari ko‘plab voqealardan ta’sirlanishi mumkin.
Shu sababli tadqiqot quyidagi xulosani qo‘llab-quvvatlaydi: Gudvill bilan ijobiy bozor natijasi o‘rtasidagi munosabat yuqori rahbar qobiliyatiga ega kompaniyalarda kuchliroq ko‘rinadi. Bunga qarshi quyidagi xulosa bevosita isbotlanmagan: Barcha kompaniya qo‘shilishlarining aynan %87 qismi muvaffaqiyatsizdir.
Gudvill nega buxgalteriya standartlari nuqtai nazaridan muhim?
Gudvill alohida identifikatsiya qilib bo‘lmaydigan, biroq sotib olish narxiga kiritilgan kelajakdagi iqtisodiy foyda kutilmasidir. Kompaniya qo‘shilishidan keyin u balansga alohida aktiv sifatida olinadi, ammo muntazam amortizatsiya o‘rniga ma’lum sharoitlarda qadrsizlanish testidan o‘tkaziladi.
Tadqiqotchilar gudvillning katta qismini ijobiy iqtisodiy natijalar bilan bog‘lab bo‘lmasligi ikki ehtimoliy muammoga ishora qiladi, deb ta’kidlaydi:
- Sotib olish sanasida yuqori mukofotlarni aktiv sifatida qayd etish rahbarlarning ortiqcha to‘lov qarorlarini balansda kapitallashtirishi mumkin.
- Keyingi davrlarda qo‘llanadigan qadrsizlanish testlari iqtisodiy foyda bermaydigan gudvillni yetarlicha tez tozalamasligi mumkin.
Biroq tadqiqot Xalqaro moliyaviy hisobot standartlari bilan turli milliy buxgalteriya tizimlarini alohida taqqoslamaydi. Namuna 62 mamlakatni qamrab olsa-da, natijalar kompaniyalar qaysi buxgalteriya standartidan foydalanishiga ko‘ra ajratilmagan.
Mustahkamlik tahlillari nimani ko‘rsatadi?
Tadqiqotchilar natijalar faqat asosiy rahbar qobiliyati balliga bog‘liqmi yoki yo‘qmi, sinash uchun eng yuqori beshdan bir guruhdagi rahbarlarni “yuqori qobiliyatli” deb belgilovchi muqobil ko‘rsatkichdan foydalangan. Asosiy natijalar katta darajada saqlangani bildirilgan.
Teskari sababiylik xavfini kamaytirish uchun rahbar qobiliyati va ayrim kompaniya o‘zgaruvchilarining bir davrga kechiktirilgan qiymatlari bilan modellar qayta baholangan. Natijalar o‘zgarmagani bildirilgan.
Bundan tashqari, yuqori qobiliyatli rahbarlar boshqaradigan kompaniyalar bilan boshqa kompaniyalar hajm, rentabellik, leverage va asosiy aktivlar bo‘yicha birga-bir eng yaqin qo‘shni propensity score matching orqali taqqoslangan. Matching natijalarida yuqori qobiliyatli rahbarlar bilan bog‘langan kompaniyalarning:
- Jami aktivlar ichida pastroq gudvill ulushiga ega ekani,
- Gudvill qoldig‘i olib yurish ehtimoli pastroq ekani,
- Yuqoriroq bozor qiymatiga ega ekani,
- Ko‘proq gudvill qadrsizlanishi qayd etgani,
- Qo‘shilish to‘lqinlarida qo‘shilish amalga oshirish ehtimoli pastroq ekani bildirilgan.
Biroq propensity score matching faqat kuzatiladigan xususiyatlarda o‘xshashlikni ta’minlaydi. Direktorlar kengashi sifati, kompaniya madaniyati, sotib olish maslahatchilari, maqsad tanlash qobiliyati yoki rahbarning oldingi tajribasi kabi kuzatilmaydigan farqlarni bartaraf etmaydi. Shu sababli matching tahlili sababiylikni qat’iy tasdiqlaydigan haqiqiy tabiiy tajriba emas.
Tadqiqot qo‘llab-quvvatlaydigan asosiy natijalar
- Rahbar qobiliyati balli ilgari ortiqcha ishonch va optimizm bilan bog‘langan ayrim kompaniya xatti-harakatlarini past qobiliyat guruhlarida qayta hosil qiladi.
- Past qobiliyat guruhidagi kompaniyalarda qarzlanish, qarz chiqarish, tadqiqot-ishlanma, investitsiya va qo‘shilish intensivligi bilan kuchliroq ijobiy munosabatlar kuzatiladi.
- Yuqori qobiliyat guruhidagi kompaniyalarning gudvill qoldig‘i olib yurish ehtimoli pastroq.
- Qo‘shilish to‘lqinlari bilan yuqori gudvill o‘rtasidagi munosabat past va o‘rta rahbar qobiliyati guruhlarida aniqroq.
- Gudvill bilan ijobiy bozor qiymati munosabati asosan rahbar qobiliyatining eng yuqori segmentlarida kuzatiladi.
- Gudvill bilan ijobiy aksiya daromadi munosabati katta darajada eng yuqori o‘ndan bir rahbar qobiliyati guruhida paydo bo‘ladi.
- Natijalar rahbar qobiliyati qo‘shilish qarorlaridagi xulq-atvor farqlarini o‘rganish uchun foydali arxiv ko‘rsatkichi bo‘lishi mumkinligini ko‘rsatadi.
Tadqiqot isbotlamaydigan jihatlar
- Rahbar qobiliyati balli kognitiv tarafkashliklarning bevosita o‘lchovi ekani isbotlanmagan.
- Past rahbar qobiliyati kompaniya qo‘shilishlaridagi muvaffaqiyatsizlikning sababiy omili ekani ko‘rsatilmagan.
- Har bir yuqori gudvill qoldig‘i ortiqcha to‘lov ekanini isbotlamaydi.
- Qo‘shilishlarning aynan %87 qismi muvaffaqiyatsiz ekani bitim darajasida o‘lchanmagan.
- Rahbar qobiliyatining ta’lim, tajriba, jamoa sifati va kompaniya resurslaridan mustaqil ta’siri to‘liq ajratilmagan.
- Eng yuqori qobiliyat guruhidagi barcha qo‘shilishlar muvaffaqiyatli ekani ko‘rsatilmagan.
- Gudvill iqtisodiy qiymatga ega bo‘lmagan holatlarda buxgalteriya standartlari albatta noto‘g‘ri ekani isbotlanmagan.
- Natijalar Turkiyadagi kompaniya qo‘shilishlariga ayni miqyosda tatbiq etilishi ko‘rsatilmagan.
Turkiya nuqtai nazaridan qanday baholanishi kerak?
Tadqiqot namunasi bitta mamlakatga bog‘liq emas va mamlakat fixed effects ishlatilgan. Shu jihatdan u faqat AQSh, Xitoy yoki Yevropa Ittifoqiga xos kompaniya tadqiqotlariga qaraganda kengroq transfer qilinish salohiyatiga ega. Gudvill, rahbar qobiliyati, ortiqcha to‘lov va qadrsizlanish masalalari Turkiyadagi kompaniya qo‘shilishlari uchun ham muhimdir.
Biroq tadqiqot Turkiyani alohida namuna sifatida hisobot qilmaydi va Turkiyadagi qo‘shilish bitimlariga oid bevosita natija bermaydi. Turkiya nuqtai nazaridan ishonchli baholash uchun quyidagi ma’lumotlar birgalikda o‘rganilishi kerak:
- Qo‘shilish yoki sotib olish sanasida amalda to‘langan mukofot,
- Sotib oluvchi va maqsad kompaniyaning qo‘shilishdan oldingi moliyaviy holati,
- Qo‘shilishdan keyingi gudvill va qadrsizlanish yozuvlari,
- Borsa Istanbuldagi qisqa va uzoq muddatli daromadlar,
- Qo‘shilishdan keyingi operatsion rentabellik va pul oqimi,
- Rahbar o‘zgarishlari, oldingi qo‘shilish tajribasi va direktorlar kengashi nazorati,
- Turkiya Moliyaviy Hisobot Standartlari doirasidagi baholash farazlari,
- Sektor tartibga solishi va Rekabet Kurumu qarorlari.
Shu sababli tadqiqot Turkiya uchun bevosita muvaffaqiyatsizlik darajasini taqdim etmaydi; gudvill va rahbar qarorlarini birgalikda qanday o‘rganish mumkinligiga doir konseptual va empirik ramka beradi.
Tadqiqotning kuchli tomonlari
- Psixologik tajribalarda o‘rganilgan kognitiv tarafkashliklarni keng ko‘lamli haqiqiy kompaniya ma’lumotlariga ko‘chiradi.
- 62 mamlakat va 33 yillik davrni qamrab olgan keng namuna ishlatadi.
- Rahbar qobiliyati ko‘rsatkichini faqat qo‘shilishlarda emas, qarzlanish, tadqiqot-ishlanma, investitsiya va qadrsizlanish kabi turli qarorlarda sinaydi.
- Mamlakat, yil va sektor fixed effects orqali korporativ farqlarning bir qismini nazorat qiladi.
- Gudvillni faqat buxgalteriya qoldig‘i sifatida emas, balki ehtimoliy boshqaruv mulohaza xatolarining iqtisodiy izi sifatida ko‘radi.
- Muqobil rahbar qobiliyati ko‘rsatkichi, kechiktirilgan o‘zgaruvchilar va propensity score matching ishlatadi.
- Tadqiqot sababiy natija bermasligini va %87 talqini cheklovlarga ega ekanini xulosa bo‘limida tan oladi.
Tadqiqotning asosiy cheklovlari
- Tadqiqot peer-reviewdan o‘tmagan preprintdir.
- Kognitiv tarafkashliklar bevosita o‘lchanmagan, rahbar qobiliyati orqali faraz qilingan.
- Rahbar qobiliyati bilan kognitiv salohiyat bir xil tushuncha emas.
- Gudvill qoldig‘i muayyan yilda amalga oshirilgan qo‘shilishning haqiqiy mukofotini bevosita ko‘rsatmasligi mumkin.
- Muayyan rahbarlar va muayyan qo‘shilish bitimlari vaqt davomida alohida kuzatilmagan.
- Qo‘shilish muvaffaqiyati operatsion sinergiya yoki integratsiya samaradorligi bilan bevosita o‘lchanmagan.
- %87 muvaffaqiyatsizlik darajasi kuzatilgan muvaffaqiyatsiz bitimlardan emas, statistik segmentlardan hosil qilingan.
- Ko‘plab noodatiy moliyaviy kuzatuvlar mavjud bo‘lishiga qaramay, o‘zgaruvchilar winsorize qilinmagan.
- Ayrim mustahkamlik tahlillari jadvalga kiritilmasdan faqat matnda bildirilgan.
- Propensity score matching kuzatilmaydigan o‘zgaruvchilardan kelib chiqadigan seleksiya muammosini bartaraf etmaydi.
- Kompaniyalar ishlatadigan buxgalteriya standartlari mamlakat yoki davr bo‘yicha ajratilmagan.
- Turkiyaning namuna ichidagi qamrovi va natijalari alohida hisobot qilinmagan.
Tadqiqot usuli va natijalari
Tadqiqot dizayni xulosasi
| Usul komponenti | Tadqiqotdagi qo‘llanish | Asosiy maqsad |
|---|---|---|
| Manba turi | Ko‘p mamlakatli arxiv moliyaviy ma’lumot tahlili | Kognitiv tarafkashliklarning moliyaviy hisobotlardagi bilvosita izlarini o‘rganish |
| Davr | 1988–2020 | Gudvill ma’lumoti mavjud bo‘lgan uzoq davrni qamrab olish |
| Qamrov | 62 mamlakat, 136.603 kompaniya-yil kuzatuvi | Mamlakatga xos bo‘lmagan keng kompaniya namunasini yaratish |
| Chiqarib tashlangan sektor | Moliyaviy tashkilotlar | Rahbar qobiliyati ma’lumotlar bazasi qamrovi bilan moslashish |
| Asosiy mustaqil o‘zgaruvchi | Demerjian rahbar qobiliyati balli | Kognitiv tarafkashliklar uchun xulq-atvorga oid yetarli statistika taklif qilish |
| Qo‘shilish mukofoti ko‘rsatkichi | Jami aktivlarga nisbatan buxgalteriya gudvilli | Sotib olish mukofotining iqtisodiy qiymat bilan munosabatini o‘rganish |
| Natija o‘zgaruvchilari | Qarzlanish, qarz chiqarish, Ar-Ge, investitsiya, qadrsizlanish, qo‘shilish intensivligi, bozor qiymati va aksiya daromadi | Taklif etilgan ko‘rsatkichni turli qaror sohalarida sinash |
| Asosiy modellar | Fixed-effects panel regressiyalari va logistika regressiyalari | Kompaniya va makroiqtisodiy o‘zgaruvchilarni nazorat qilish |
| Mustahkamlik | Muqobil ko‘rsatkich, kechiktirilgan o‘zgaruvchilar va propensity score matching | Seleksiya va teskari sababiylik xavotirlarini kamaytirish |
Asosiy ma’lumot manbalari
| Ma’lumot manbai | Ta’minlangan ma’lumotlar |
|---|---|
| CRSP/Compustat Merged | Moliyaviy hisobotlar, gudvill, bozor qiymati, aksiya narxi, qarzlanish, investitsiya va qo‘shilish xarajatlari |
| Demerjian rahbar qobiliyati ma’lumotlar bazasi | Kompaniya-yil darajasida rahbar qobiliyati balli |
| World Bank Indicators | Mamlakat bo‘yicha o‘sish, real foiz stavkasi va global aksiya bozori ko‘rsatkichlari |
| Execucomp | Rahbar kompensatsiyasi |
Asosiy qo‘shilish intensivligi modeli
Qo‘shilish intensivligi tahlilida quyidagi umumiy tuzilma qo‘llanadi:
\[ AcquisitionIntensity_{i,t}=\alpha+\beta ManagerialAbility_{i,t}+\Phi FirmControls_{i,t}+\delta MacroControls_t+FixedEffects+\varepsilon_{i,t} \]
Qo‘shilish intensivligi sotib olish xarajatlarining oldingi yil jami aktivlariga nisbati sifatida hisoblangan. Nazoratlar qatorida kompaniya hajmi, rentabellik, leverage, asosiy aktivlar, bozor/kitob nisbati, savdo o‘sishi, naqd pul, dividend, tadqiqot-ishlanma, kapital xarajatlar, xodimlar o‘sishi va rahbar kompensatsiyasi mavjud.
Gudvill va bozor qiymati modeli
Gudvill iqtisodiy qiymatga egami yoki yo‘qmi, o‘rganuvchi modelning umumiy tuzilishi quyidagicha:
\[ MarketValue_{i,t}=\alpha+\beta(ManagerialAbility_{i,t}\times Goodwill_{i,t})+\lambda ManagerialAbility_{i,t}+\partial Goodwill_{i,t}+Controls+FixedEffects+\varepsilon_{i,t} \]
Ayni modelda bog‘liq o‘zgaruvchi sifatida bozor qiymati o‘rniga yillik aksiya daromadi ham ishlatilgan. Asosiy qiziqish rahbar qobiliyati bilan gudvill o‘zaro ta’siri qaysi o‘ndan bir segmentlarda ijobiy natija berishidir.
Asosiy miqdoriy topilmalar
| Tahlil | Past rahbar qobiliyati natijasi | Yuqori rahbar qobiliyati natijasi | Tadqiqot talqini |
|---|---|---|---|
| Kitob qiymati bo‘yicha leverage | Q1–Q3 da ijobiy va ahamiyatli munosabat | Q5 da -0,015 va ahamiyatsiz | Past qobiliyat guruhida ortiqcha ishonch bilan mos qarzlanish |
| Sof qarz chiqarish | Q1–Q3 da ijobiy va ahamiyatli | Q4–Q5 da ahamiyatsiz | Past qobiliyat guruhida ko‘proq qarz ishlatish |
| Ar-Ge xarajatlari | Q1 koeffitsiyenti 0,060 | Q5 koeffitsiyenti -0,059 | Past guruhda ortiqcha investitsiya ehtimoli |
| Umumiy investitsiya | Q1 koeffitsiyenti 0,461 | Q5 koeffitsiyenti 0,123 | Past guruhda yuqoriroq investitsiya moyilligi |
| Zarardan keyingi investitsiya | Q1 o‘zaro ta’siri -0,190 | Q5 o‘zaro ta’siri 0,127 | Past guruhda yo‘qotishdan qochish bilan mos investitsiya kamayishi |
| Qo‘shilish intensivligi | Q1 koeffitsiyenti 0,201 | Q5 da ahamiyatli munosabat yo‘q | Past guruhda ko‘proq sotib olish faoliyati |
| Gudvill qoldig‘i ehtimoli | Q1 da taxminan +3,8 foiz punkt | Q5 da taxminan -0,8 foiz punkt | Yuqori qobiliyatli rahbarlar kamroq mukofot to‘lashi mumkin |
| Gudvill va bozor qiymati | Dastlabki segmentlarda asosan salbiy | Eng yuqori ikki segmentda ijobiy | Iqtisodiy qiymat yuqori qobiliyat guruhlarida jamlangan |
| Gudvill va aksiya daromadi | Asosan ahamiyatsiz yoki salbiy | Asosan eng yuqori o‘ndan bir segmentda ijobiy | Mualliflarning %87 muvaffaqiyatsizlik talqinining asosi |
Statistik amaliyotlar
Regressiyalarda heteroskedastiklikka chidamli White standart xatolari ishlatilgan. Hausman testi fixed effectsni afzal ko‘rishni qo‘llab-quvvatlagan. Modellar tuzilishiga ko‘ra kompaniya, yil, mamlakat va sektor fixed effects ishlatilgan.
Multikollinearlik uchun o‘rtacha variance inflation factor 1,46 deb bildirilgan. Eng yuqori qiymat 2,78. Bu natija ishlatilgan mustaqil o‘zgaruvchilar orasida jiddiy chiziqli bog‘lanish muammosi yo‘qligini ko‘rsatadi.
Biroq past multikollinearlik o‘lchov xatosi yoki endogenlik muammolarini bartaraf etmaydi. Rahbar qobiliyati va gudvill ayni kompaniyaning kuzatilmaydigan doimiy xususiyatlaridan birgalikda ta’sirlanishi mumkin.
Propensity score matching natijalari
| Natija o‘zgaruvchisi | Yuqori rahbar qobiliyatining taxminiy ta’siri | Ahamiyatlilik |
|---|---|---|
| Jami aktivlarga nisbatan gudvill | -0,010 | Statistik jihatdan ahamiyatli |
| Gudvill qoldig‘i mavjudligi | -0,103 | Statistik jihatdan ahamiyatli |
| Bozor qiymati | +959,024 | Statistik jihatdan ahamiyatli |
| Aksiya daromadi | -0,032 | Ahamiyatli emas |
| Gudvill qadrsizlanishi | +0,019 | Statistik jihatdan ahamiyatli |
| Umumiy qo‘shilish to‘lqini | -0,051 | Statistik jihatdan ahamiyatli |
| Beshinchi qo‘shilish to‘lqini | -0,013 | Statistik jihatdan ahamiyatli |
| Oltinchi qo‘shilish to‘lqini | -0,018 | Statistik jihatdan ahamiyatli |
| Yettinchi qo‘shilish to‘lqini | -0,020 | Statistik jihatdan ahamiyatli |
Bozor qiymati o‘zgaruvchisining jadvaldagi masshtabi batafsil tushuntirilmagani sababli +959,024 koeffitsiyent iqtisodiy kattalik sifatida ehtiyotkorlik bilan talqin qilinishi kerak. Bundan tashqari, matching qilingan aksiya daromadi natijasi statistik jihatdan ahamiyatli emas; bu topilma asosiy modellarda faqat eng yuqori o‘ndan bir segmentda kuzatilgan daromad munosabatini barcha yuqori qobiliyat guruhiga umumlashtirib bo‘lmasligini ko‘rsatadi.
Ilmiy dalil darajasi
Tadqiqotning dalil darajasi keng ko‘lamli kuzatuvli va assotsiativ arxiv tahlilidir. Topilmalar turli modellar va mustahkamlik tahlillarida takrorlanadigan naqshlarni beradi. Bunga qarshi, tasodifiy taqsimlash, bevosita psixologik o‘lchov yoki qo‘shilish bitimlarini alohida kuzatib boradigan sababiy dizayn mavjud emas.
Eng xavfsiz ilmiy xulosa shuki, rahbar qobiliyati balli ayrim kompaniya qarorlarida kognitiv tarafkashliklar bilan mos farqlanishlarni tutadi va gudvillning bozor natijalari bilan munosabati eng yuqori rahbar qobiliyati guruhida ijobiyroq ko‘rinadi.
Manba va usul bo‘yicha izoh
- Tadqiqotning to‘liq asl nomi: A Cognitive Footprint in Archival Data: A Behavioral Sufficient Statistic for Cognitive Biases and M&A Success
- Mualliflar: Gerlando A. S. F. de Lima; Paulo Roberto B. Lustosa; Kleber Vasconcellos de Oliveira
- Kengaytirilgan muallif ismlari: Gerlando Augusto Sampaio Franco de Lima; Paulo Roberto Barbosa Lustosa; Kleber Vasconcellos de Oliveira
- Mualliflar tartibi: Yuqoridagi tartibda uch muallifli tadqiqot
- Teng hissa yoki teng birinchi mualliflik: Bildirilmagan.
- Mas’ul/aloqa muallifi: Matnda alohida “corresponding author” yoki “contact author” yorlig‘i mavjud emas. Uchala muallifning ham e-mail manzillari berilgan.
- Birinchi muallif muassasasi: University of Illinois at Urbana-Champaign
- Ikkinchi muallif muassasasi: University of Brasília
- Uchinchi muallif muassasasi: Central Bank of Brazil
- Manba turi: Ko‘p mamlakatli arxiv moliyaviy ma’lumot tahlili; preprint/ishchi maqola
- Nashr yili: 2026
- SSRN ga yuklangan sana: 30 iyun 2026
- Platforma: SSRN
- SSRN ro‘yxat raqami: 6925719
- DOI: 10.2139/ssrn.6925719
- Jurnal: Peer-reviewli jurnal nashri tasdiqlanmagan.
- Asl jurnal nashriyoti: Mavjud emas.
- Peer-review holati: Tadqiqot peer-reviewdan o‘tmagan preprintdir.
- Rasmiy SSRN havolasi:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6925719
- DOI havolasi:https://doi.org/10.2139/ssrn.6925719
- Birinchi muallifning korporativ profili:University of Illinois institutsional profili
- Ikkinchi muallifning korporativ profili:University of Brasília institutsional profili
Ushbu turkcha izoh faqat yuklangan tadqiqotning nazariy farazlari, ma’lumotlar to‘plami, o‘zgaruvchi ta’riflari, regressiyalari, jadvallari, shakllari, mustahkamlik tahlillari va tadqiqotchilar muhokamasiga asoslanib tayyorlangan. Tashqi manbalar faqat muallif ismlari, institutsional aloqalar, SSRN ro‘yxati, DOI, nashr yili va peer-review holatini tasdiqlash maqsadida ishlatilgan; tadqiqotga tashqaridan ilmiy topilma qo‘shilmagan.
Tadqiqotdagi rahbar qobiliyati indikatori kognitiv tarafkashliklarning bevosita psixologik o‘lchovi emas. U tadqiqotchilar taklif qilgan bilvosita va reduced-form vakil o‘zgaruvchidir. Ushbu ko‘rsatkich turli tarafkashliklarning ta’sirini bir-biridan ajrata olmaydi va yuqori yoki past ball olgan muayyan rahbarning psixologik holatini tashxis qilmaydi.
Tadqiqotda bildirilgan %87 qo‘shilish muvaffaqiyatsizligi ko‘rsatkichi alohida qo‘shilishlarning muvaffaqiyat yoki muvaffaqiyatsizlik holatini bevosita sanash orqali olinmagan. Bu ko‘rsatkich gudvill bilan ijobiy bozor natijasi o‘rtasidagi munosabat faqat rahbar qobiliyatining eng yuqori o‘ndan bir segmentida kuzatilganidan hosil qilingan tadqiqotchi talqinidir.
Natijalar 62 mamlakatli ma’lumotlar to‘plamiga asoslangan bo‘lsa-da, Turkiyaga xos kuzatuvlar alohida hisobot qilinmagan. Shu sababli Turkiyadagi kompaniyalar, rahbarlar yoki qo‘shilish bitimlari haqida bevosita muvaffaqiyatsizlik darajasi yoki sababiy xulosa chiqarilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan