

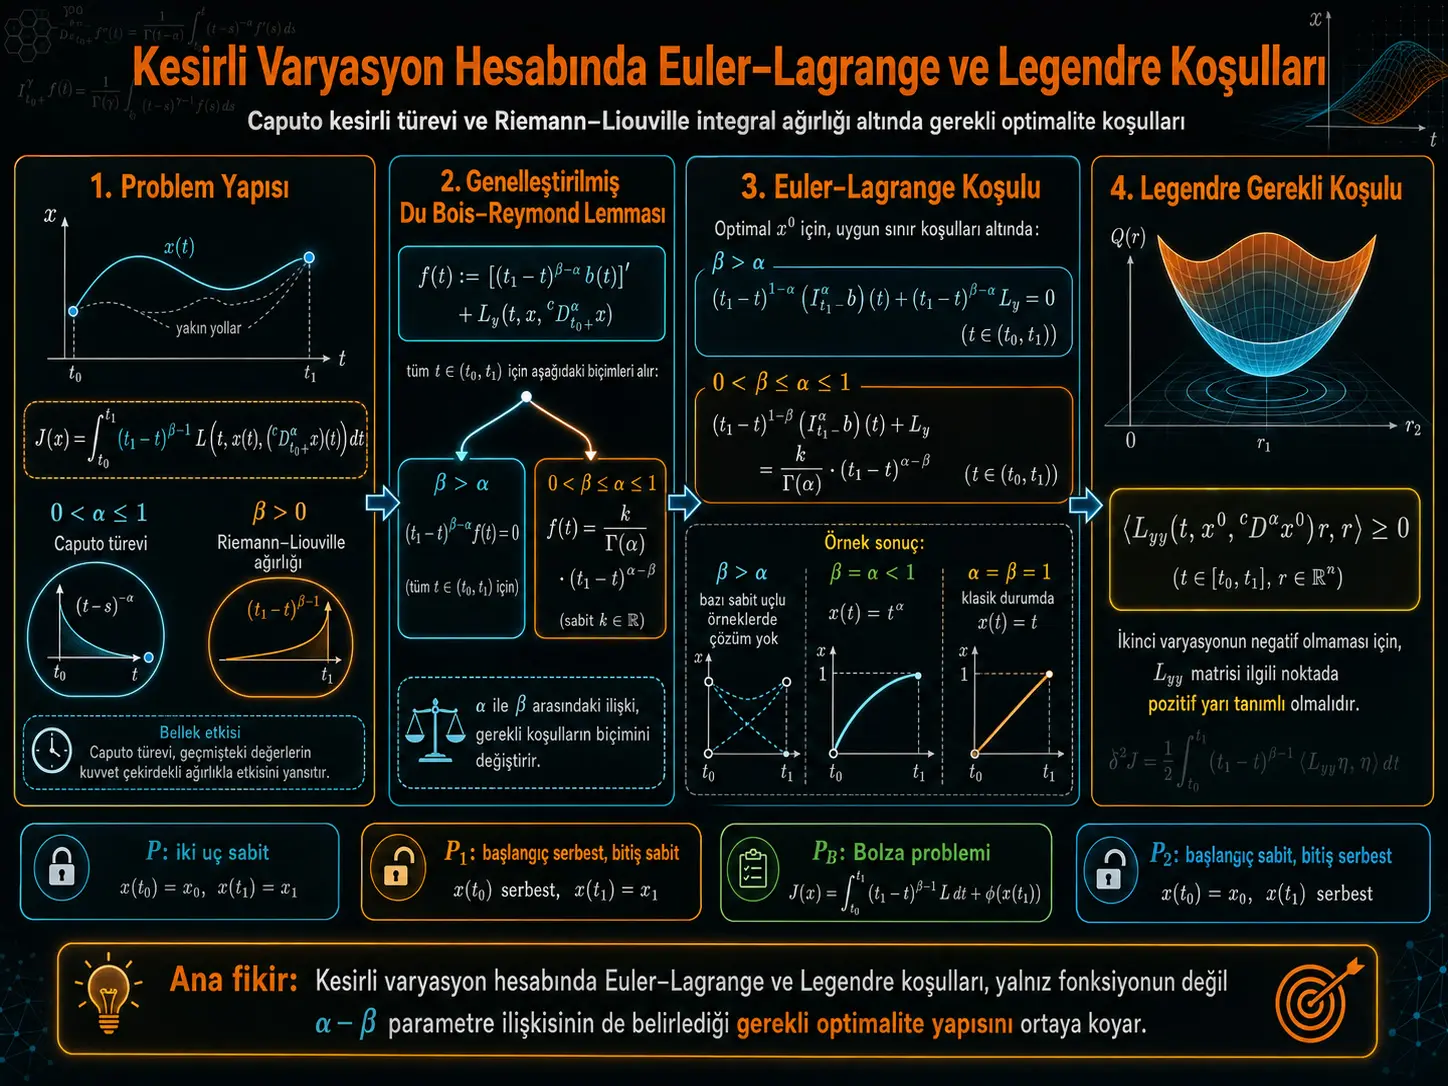
Ushbu tadqiqot klassik variatsiyalar hisobidagi Euler–Lagrange va Legendre zarur optimality shartlarini bir xil muammoga Caputo kasr hosilasi va Riemann–Liouville turidagi kasr integral og‘irligini kiritadigan kasr variatsiyalar hisobiga ko‘chiradi. Tadqiqotchilar, ayniqsa, ikkita parametr — Caputo hosilasining tartibi \(0<\alpha\leq1\) va funksionaldagi Riemann–Liouville tuzilmasini belgilovchi \(\beta>0\) parametrining o‘zaro kattaligi optimality shartlarini bevosita o‘zgartirishini ko‘rsatadigan asos yaratadi.
Tadqiqotning asosiy matematik vositasi klassik Du Bois–Reymond lemmasining kasr umumlashtirilishidir. Tadqiqotchilar ushbu lemma orqali integration by parts formulasini asosiy qadam sifatida ishlatmasdan, turli boshlang‘ich va yakuniy chegara shartlari ostida kuchsiz lokal minimum uchun Euler–Lagrange shartlarini integral ko‘rinishda keltirib chiqaradi. Olingan shartlar \(\beta>\alpha\) va \(0<\beta\leq\alpha\leq1\) rejimlarida turli shakllarni oladi.
Tadqiqotning ikkinchi asosiy natijasi Legendre zarur sharti bilan bog‘liq. Avvalgi adabiyotlarda \(0<\alpha<1\) holatida funksiya va uning Caputo hosilasi bir vaqtda compact supportga ega bo‘la olmagani sababli klassik Legendre isbot strategiyasini endpoint constraints ostida qo‘llab bo‘lmasligi muhokama qilingan. Ushbu ish mualliflari maxsus variatsiya tanlab, ikki uchi belgilangan muammo va boshlang‘ich nuqtasi erkin–yakuniy nuqtasi belgilangan muammo uchun klassik ikkinchi variatsiya yondashuvini kasr holatga moslashtirish mumkinligini ilgari suradi.
Eng sodda belgilangan ucli muammo uchun ko‘rib chiqilgan misol \(\alpha\) va \(\beta\) o‘rtasidagi munosabat nafaqat tenglama shakliga, balki yechimning mavjudligiga ham ta’sir qilishi mumkinligini ko‘rsatadi. Tadqiqotchilarning 4.1-misolida \(\beta>\alpha\) bo‘lganda berilgan ikki chegara shartini bir vaqtda qanoatlantiradigan yechim mavjud emas, \(0<\beta\leq\alpha\leq1\) bo‘lganda esa ochiq ko‘rinishdagi ekstremal olinadi. Xususan, \(\beta=\alpha<1\) tanlanganda yechim \(x(t)=t^\alpha\), klassik chegara \(\alpha=\beta=1\) bo‘lganda esa \(x(t)=t\) ko‘rinishiga keladi.
Natijalar eksperimental ma’lumotlar, fizik tizim o‘lchovi yoki sonli performance taqqoslashlari emas. Tadqiqot funksiya fazolari, kasr integral va hosila operatorlari, variatsiyalar va analitik isbotlar orqali olib boriladigan nazariy matematika ishidir. Shuning uchun natijalarning kuchi berilgan farazlar ostida keltirib chiqarilgan zarur optimality shartlarining matematik tuzilishi bilan cheklangan; umumiy muammoda faqat Legendre sharti bajarilishi minimumni kafolatlaydigan yetarlilik teoremi taqdim etilmaydi.
Turkiya nuqtai nazaridan bu nimani anglatadi?
Tadqiqot natijalari mamlakatga yoki muayyan sanoat tizimiga bog‘liq emas. Turkiya nuqtai nazaridan mumkin bo‘lgan ilmiy ahamiyati shundaki, kasr differensial tenglamalar, optimal boshqaruv, xotira effektli dinamik tizimlar va kasr matematik modellashtirish bilan shug‘ullanuvchi tadqiqotchilarga Euler–Lagrange va Legendre shartlarini chegara shartlari ostida qanday qurish mumkinligiga doir analitik usul taqdim etadi. Biroq tadqiqot hech qanday Turkiya muhandislik tizimini, fizik jarayonni, boshqaruv qurilmasini yoki real ma’lumotlar to‘plamini sinamaganligi sababli muayyan qo‘llanmada performance yoki accuracy natijasini chiqarib bo‘lmaydi.
Kasr variatsiyalar hisobidagi asosiy muammo
Klassik variatsiyalar hisobida maqsad, odatda, funksional bo‘yicha minimum yoki maksimum beradigan funksiyalarni aniqlashdir. Bunday muammolarning asosiy zarur shartlaridan biri Euler–Lagrange tenglamasidir. Tadqiqot ushbu klassik asos hosilalar butun bo‘lmagan tartiblarga kengaytiriladigan kasr matematikada qanday o‘zgarishini tekshiradi.
Tadqiqotchilar ko‘rib chiqqan asosiy funksional quyidagicha:
\[ J(x(\cdot)) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} L\!\left( t, x(t), ({}^{c}D_{t_0+}^{\alpha}x)(t) \right) dt. \]
Bu yerda:
- \(0<\alpha\leq1\), Caputo kasr hosilasining tartibi.
- \(\beta>0\), integral funksionaldagi Riemann–Liouville turidagi og‘irlik tartibini belgilaydi.
- \(L(t,x,y)\), variatsiya muammosidagi integrand yoki Lagrange funksiyasi.
- \({}^{c}D_{t_0+}^{\alpha}x\), chapdan Caputo kasr hosilasi.
Klassik holat \(\alpha=\beta=1\) tanlanganda bu tuzilma standart variatsiyalar hisobiga keladi.
Riemann–Liouville kasr integrali
Tadqiqotda chapdan Riemann–Liouville kasr integrali:
\[ (I_{t_0+}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1} \varphi(\tau)\,d\tau \]
va o‘ngdan Riemann–Liouville kasr integrali:
\[ (I_{t_1-}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_t^{t_1} (\tau-t)^{\alpha-1} \varphi(\tau)\,d\tau \]
deb ta’riflanadi.
\(\Gamma(\alpha)\), Gamma funksiyasi. Kasr integralning asosiy xususiyati shundaki, u funksiyaning faqat bitta nuqtadagi qiymatiga emas, ma’lum vaqt yoki o‘zgaruvchi oralig‘idagi tarixiga ham bog‘liq. Ushbu nonlocal tuzilma klassik variatsiyalar hisobidagi lokal hosila usullarini kasr muammolarga to‘g‘ridan-to‘g‘ri ko‘chirishni qiyinlashtiradigan asosiy xususiyatlardan biridir.
Caputo kasr hosilasi
\(0<\alpha\leq1\) uchun chapdan Caputo hosilasi manbada:
\[ ({}^{c}D_{t_0+}^{\alpha}\varphi)(t) = \frac{d}{dt} \left[ I_{t_0+}^{1-\alpha} \bigl(\varphi(\cdot)-\varphi(t_0)\bigr) \right](t) \]
ko‘rinishida ta’riflangan.
Tadqiqotchilar yechimlarni funksiya va Caputo hosilasi uzluksiz bo‘lgan \(C^\alpha\) fazosida yoki Caputo hosilasida chekli sondagi birinchi tur uzilishlarga ruxsat beradigan bo‘lakli uzluksiz \(PC^\alpha\) fazosida ko‘rib chiqadi.
Umumlashtirilgan Du Bois–Reymond lemmasi
Tadqiqotning asosiy isbot zanjiri Lemma 3.1 dan boshlanadi. Tadqiqotchilar:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} f(t) ({}^{c}D_{t_0+}^{\alpha}h)(t)\,dt = 0 \]
tenglik endpointlarda nol bo‘lgan barcha mos \(h\) variatsiyalari uchun bajarilganda yuzaga keladigan tuzilmani ikki parametr rejimiga ajratadi.
Birinchi rejim: \(\beta>\alpha>0\)
\[ (t_1-t)^{\beta-\alpha}f(t)=0. \]
Ikkinchi rejim: \(0<\beta\leq\alpha\leq1\)
Manbada:
\[ f(t) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
ko‘rinishi beriladi.
Ushbu ajratish maqolaning keyingi qismida Euler–Lagrange shartlari nima uchun ikki alohida tuzilishga bo‘linishini tushuntiradi. \(\alpha\) va \(\beta\) faqat texnik parametrlar bo‘lib qolmay, yechimning ruxsat etilgan shaklini belgilovchi omillarga aylanadi.
Manba v1 dagi Lemma 3.1 ifodasi haqida izoh
Lemma 3.1 ning ikkinchi bandida manba konstantani \(k\neq0\) deb yozadi. Biroq ayni isbotning boshida \(f(t)=0\) holati ham integral tenglikni to‘g‘ridan-to‘g‘ri qanoatlantirishi ko‘rsatiladi. Shunday qilib, yuklangan v1 dagi teorema ifodasi bilan isbot matni o‘rtasida nol konstanta nuqtai nazaridan kichik qamrov nomuvofiqligi mavjud. Bu tafsilot bu yerda jimlik bilan tuzatilmagan.
Euler–Lagrange sharti qanday olinadi?
\(x^0\) funksiyasi kuchsiz lokal minimum beradi deb faraz qilinganda:
\[ \phi(\lambda) = J(x^0+\lambda h) \]
bir o‘zgaruvchili funksiya \(\lambda=0\) nuqtada minimumga ega bo‘ladi. Fermat shartidan:
\[ \phi'(0)=0 \]
olinadi.
Ushbu birinchi variatsiya:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \left[ \left\langle L_x(t),h(t) \right\rangle + \left\langle L_y(t), ({}^{c}D_{t_0+}^{\alpha}h)(t) \right\rangle \right]dt = 0 \]
ko‘rinishiga keladi.
Tadqiqotchilar bundan keyin umumlashtirilgan Du Bois–Reymond lemmasidan foydalanib integral ko‘rinishdagi Euler–Lagrange shartlarini oladi.
Ikki uchi belgilangan muammo uchun Euler–Lagrange shartlari
\[ b(t) = (t_1-t)^{\beta-1} L_x \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) \]
ta’rifi bilan \(\beta>\alpha\) holatida Teorema 4.1:
\[ (t_1-t)^{1-\alpha} (I_{t_1-}^{\alpha}b)(t) + (t_1-t)^{\beta-\alpha} L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = 0 \]
shartini beradi.
\(0<\beta\leq\alpha\leq1\) uchun esa:
\[ (t_1-t)^{1-\beta} (I_{t_1-}^{\alpha}b)(t) + L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
ko‘rinishidagi ikkinchi rejim hosil bo‘ladi.
α–β munosabati nega haqiqatan muhim?
| Parametr rejimi | Du Bois–Reymond natijasi | Euler–Lagrange tuzilishi | 4.1-misol natijasi |
|---|---|---|---|
| \(\beta>\alpha>0\) | \((t_1-t)^{\beta-\alpha}f(t)=0\) | O‘ng tomonda doimiy hadsiz integral shart | Berilgan \(x(0)=0,\ x(1)=1\) shartlari ostida yechim yo‘q |
| \(0<\beta\leq\alpha\leq1\) | \(f(t)\propto(t_1-t)^{\alpha-\beta}\) | \(k(t_1-t)^{\alpha-\beta}/\Gamma(\alpha)\) hadli integral shart | Ochiq ko‘rinishda ekstremal olinadi |
| \(\beta=\alpha<1\) | Ikkinchi rejimning maxsus holati | Kasr holat | \(x(t)=t^\alpha\) |
| \(\alpha=\beta=1\) | Klassik chegara | Klassik Euler–Lagrange tenglamasiga ekvivalent | \(x(t)=t\) |
4.1-misol: yechim mavjudligi qanday o‘zgaradi?
Tadqiqotchilar:
\[ J(x(\cdot)) = \int_0^1 (1-t)^{\beta-1} \left[ ({}^{c}D_{0+}^{\alpha}x)(t) \right]^2 dt \]
funksionalni:
\[ x(0)=0, \qquad x(1)=1 \]
chegara shartlari ostida ko‘rib chiqadi.
\(\beta>\alpha\) holatida Euler–Lagrange sharti:
\[ ({}^{c}D_{0+}^{\alpha}x)(t)=0 \]
natijasiga keladi. Bundan \(x(t)=x(0)=0\) bo‘lgani uchun \(x(1)=1\) sharti bajarilmaydi. Shu sababli tadqiqotchilar ushbu rejimda muammoning yechimi yo‘qligini aytadi.
\(0<\beta\leq\alpha\leq1\) uchun ekstremal:
\[ x(t) = (2\alpha-\beta) \int_0^t (t-\tau)^{\alpha-1} (1-\tau)^{\alpha-\beta} d\tau \]
ko‘rinishida.
\(\beta=\alpha<1\) bo‘lganda:
\[ x(t)=t^\alpha \]
va klassik \(\alpha=\beta=1\) chegarada:
\[ x(t)=t \]
olinadi.
Tadqiqotchilar yana \(L(y)=y^2\) funksiyasining konveksligidan foydalanib, ushbu maxsus misolda topilgan ekstremal haqiqatan minimum ekanini alohida ko‘rsatadi.
Legendre shartining kasr analogi
Ikkinchi variatsiya uchun manba:
\[ \delta^2J(x^0,h) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \Big[ \langle P(t){}^{c}D^\alpha h, {}^{c}D^\alpha h \rangle + 2\langle Q(t)h, {}^{c}D^\alpha h \rangle + \langle R(t)h,h \rangle \Big]dt \geq0 \]
ifodasini ishlatadi.
Bu yerda:
\[ P(t)=L_{yy}, \qquad Q(t)=L_{xy}, \qquad R(t)=L_{xx} \]
tegishli ekstremal bo‘ylab baholanadi.
Teorema 4.2 dagi Legendre zarur sharti:
\[ \langle P(t)r,r\rangle\geq0 \]
ko‘rinishida va Caputo hosilasi uzluksiz bo‘lgan barcha \(t\) nuqtalarida hamda har bir \(r\in\mathbb{R}^n\) uchun zarur deb ilgari suriladi.
Boshqacha aytganda:
\[ L_{yy}(t,x^0,{}^{c}D^\alpha x^0) \]
matritsa tegishli nuqtalarda musbat yarim aniqlangan bo‘lishi kerak. Bu klassik Legendre shartining kasr muammodagi analogidir.
Klassik isbot strategiyasidagi qiyinchilik qanday yengilishga uriniladi?
Caputo kasr hosilasining nonlocal tuzilishi sabab klassik variatsiyalar hisobida ishlatiladigan va o‘zi ham, hosilasi ham kichik intervaldan tashqarida nol bo‘ladigan standart variatsiyalarni to‘g‘ridan-to‘g‘ri qurib bo‘lmaydi.
Tadqiqotchilar buning o‘rniga Caputo hosilasini oldindan belgilaydigan maxsus variatsiya quradi:
\[ h(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1}g(\tau)d\tau. \]
Bu yerda \(g\) tanlangan kichik \([\sigma-\varepsilon,\sigma+\varepsilon]\) intervaldan tashqarida nol bo‘ladigan qilib aniqlanadi va qo‘shimcha \(k\) konstantadan foydalanib \(h(t_1)=0\) chegara sharti ta’minlanadi.
Shu tuzilma tufayli \(h\) ning o‘zi Caputo nonlocality sabab interval tashqarisiga yoyilsa ham \({}^{c}D^\alpha h=g\) tanlangan sohada lokalizatsiya qilinadi. Tadqiqotning Legendre isbotidagi o‘ziga xos strategiya asosan shu g‘oyaga tayangan.
Yuklangan v1 dagi Legendre isbotiga doir tekshiruv nuqtasi
Teorema 4.2 isbotida \(M=\max|f|\) aniqlangach, manfiy ikkinchi variatsiya hadi Equation (19) ga borishda \(-8M^2\gamma\varepsilon\) tartibidagi upper bound ishlatiladi. Yuklangan v1 matnida faqat \(M=\max|f|\) ta’rifidan \(\int(f-f(c))^2dt\) uchun zarur musbat lower bound qanday olinishi ochiq ko‘rsatilmagan. Shu sababli bu qadam bu yerda mustaqil tasdiqlangan yangi natija sifatida taqdim etilmaydi; mualliflarning isbot strategiyasi va ular olgan shart manbaga sodiq tarzda beriladi.
To‘rtta chegara sharti sinfi
| Muammo | Boshlanish | Yakun | Asosiy natija |
|---|---|---|---|
| P | Belgilangan | Belgilangan | Euler–Lagrange Teorema 4.1; Legendre Teorema 4.2 |
| P1 | Erkin, \(l(x(t_0))\) endpoint cost | Belgilangan | Euler–Lagrange va transversallik Teorema 4.3; Legendre Teorema 4.4 |
| PB | Erkin | Erkin | Kasr Bolza muammosi; Euler–Lagrange va endpoint shartlari Teorema 4.5 |
| P2 | Belgilangan | Erkin, \(l(x(t_1))\) endpoint cost | Euler–Lagrange va transversallik Teorema 4.6 |
Erkin o‘ng endpoint uchun diqqatga sazovor natija
Tadqiqotchilar Teorema 4.5 va Teorema 4.6 dan, o‘ng endpoint \(x(t_1)\) erkin bo‘lganda va:
\[ \beta>\alpha>0 \]
bo‘lsa, ekstremal mavjudligi uchun endpoint costning final state variable bo‘yicha hosilasi:
\[ l_{x_1}=0 \]
bo‘lishi zarurligini ta’kidlaydi.
Klassik Euler–Lagrange tenglamasi qayta olinadimi?
Ha. Remark 4.2 da \(\alpha=\beta=1\) tanlanadi. Bolza muammosi uchun olingan integral shartlar:
\[ \int_t^{t_1}L_x(\tau)d\tau + L_y(t) + l_{x_1} = 0 \]
va:
\[ \int_{t_0}^{t_1}L_x(t)dt + l_{x_0} + l_{x_1} = 0 \]
ko‘rinishiga keladi.
Birinchi tenglikning vaqt bo‘yicha hosilasi klassik:
\[ -\frac{d}{dt}L_y+L_x=0 \]
Euler–Lagrange tenglamasiga olib keladi. Endpoint shartlar ham:
\[ L_y(t_0)=l_{x_0}, \qquad L_y(t_1)=-l_{x_1} \]
ko‘rinishida olinadi.
Tadqiqotchilar shu tariqa klassik holatda ham Euler–Lagrange va transversallik shartlarini o‘z yondashuvlarida integration by partsga to‘g‘ridan-to‘g‘ri murojaat qilmasdan Du Bois–Reymond lemmasi orqali chiqarish mumkinligini ko‘rsatadi.
Tadqiqotning Usuli va Natijalari
Tadqiqot turi
Tadqiqot eksperimental, kuzatuv, simulyatsiya yoki machine-learning ishi emas. Dataset, tajriba guruhi, sample size, fizik qurilma, laboratoriya o‘lchovi yoki statistik significance testi yo‘q. Usul butunlay analitik matematika, funksional analiz, kasr operatorlari va variatsiyalar hisobi isbotlaridan iborat.
Matematik farazlar
- \(0<\alpha\leq1\).
- \(\beta>0\).
- \([t_0,t_1]\) belgilangan va chekli interval.
- Funksiyalar \(C^\alpha\) yoki Legendre qismida \(PC^\alpha\) sinflarida ko‘rib chiqiladi.
- Tegishli teoremalarda \(L\), \(L_x\), \(L_y\) hamda ikkinchi variatsiya uchun \(L_{xx}\), \(L_{xy}\), \(L_{yy}\) bo‘yicha zarur uzluksizlik farazlari qo‘yiladi.
- Endpoint costli muammolarda \(l\) tegishli tartibda uzluksiz differensiallanuvchi bo‘lishi talab etiladi.
Isbot zanjiri
- Riemann–Liouville integral va hosilalari hamda Caputo hosilasi ta’riflanadi.
- \(C^\alpha\) va \(PC^\alpha\) funksiya fazolari quriladi.
- Lemma 3.1 orqali asosiy kasr Du Bois–Reymond natijasi keltirib chiqariladi.
- Lemma 3.2 bilan keyingi Euler–Lagrange isbotida ishlatiladigan \(S\) operatorining uzluksizligi ko‘rsatiladi.
- Lemma 3.3 \(h\) va \({}^{c}D^\alpha h\) ni o‘z ichiga olgan birinchi variatsiya ifodasiga qo‘llanadigan vektor shaklini beradi.
- Teorema 4.1 bilan ikki uchi belgilangan muammo uchun Euler–Lagrange zarur shartlari olinadi.
- 4.1-misol orqali \(\alpha\)–\(\beta\) munosabatining yechim mavjudligiga ta’siri ko‘rsatiladi.
- Ikkinchi variatsiya tuzilib, maxsus variatsiya bilan Teorema 4.2 da Legendre sharti keltirib chiqariladi.
- Erkin boshlanish–belgilangan yakun muammosi uchun Teorema 4.3 va 4.4 olinadi.
- Ikki uchi erkin kasr Bolza muammosi Teorema 4.5 da ko‘rib chiqiladi.
- Belgilangan boshlanish–erkin yakun muammosi Teorema 4.6 da tahlil qilinadi.
- \(\alpha=\beta=1\) chegarasida klassik Euler–Lagrange va transversallik shartlari qayta olinadi.
Asosiy Teorema 4.2 va 4.4 natijasi
Tadqiqotning Legendre qismidagi umumiy zarur shart:
\[ \left\langle L_{yy} \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right)r, r \right\rangle \geq0 \]
ko‘rinishida.
Bu shart ikki uchi belgilangan muammo uchun Teorema 4.2 da va boshlang‘ich nuqtasi erkin, yakuniy nuqtasi belgilangan muammo uchun Teorema 4.4 da keltirib chiqariladi.
Shart faqat zarurdir. Umumiy holatda u bir o‘zi funksiyaning minimum berishini isbotlamaydi.
4.2-misol
Erkin boshlanish–belgilangan yakun muammosida:
\[ J(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0), \qquad x(1)=1 \]
ko‘rib chiqiladi.
\(0<\beta\leq\alpha\leq1\) uchun manba ochiq ekstremal oladi, \(\beta>\alpha\) holatida esa zarur shartlar:
\[ {}^{c}D_{0+}^{\alpha}x=0, \qquad x(0)=0, \qquad x(1)=1 \]
ko‘rinishida o‘zaro mos kelmaydigan shartlarga aylanadi va tadqiqotchilar yechim topilmasligini bildiradi.
4.3-misol
Ikki uchi erkin Bolza muammosi:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0)+x^2(1) \]
uchun \(0<\beta\leq\alpha\leq1\) rejimida tadqiqotchilar oxirida:
\[ x(0)=0 \]
va shundan:
\[ x(t)=0 \]
ekstremalni oladi.
4.4-misol
\(\beta>\alpha\) uchun:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} \left[ x(t)+({}^{c}D_{0+}^{\alpha}x)^2 \right]dt + x^2(0) \]
funksionaldan:
\[ ({}^{c}D_{0+}^{\alpha}x)(t) = -\frac{\Gamma(\beta)} {2\Gamma(\alpha+\beta)} (1-t)^\alpha \]
va:
\[ x(0)=-\frac{1}{2\beta} \]
shartlari chiqariladi.
Remark 4.1 ning xabari
Tadqiqotchilar o‘z Euler–Lagrange formulalari \(\alpha\) va \(\beta\) o‘rtasidagi munosabatni ochiq olib yurishi muhimligini ko‘rsatish uchun oldingi bir ishdagi differensial shakldagi Euler–Lagrange sharti bilan taqqoslaydi.
Ular bergan misolda o‘z formulatsiyalari \(x(t)=0\) optimumni bersa, taqqoslangan oldingi formulatsiya ayni \(C^\alpha\) yechim fazosida mos yechim bermasligini bildiradi. Ushbu taqqoslash \(\alpha\)–\(\beta\) farqi shunchaki ramziy qayta yozish emasligini ko‘rsatishga qaratilgan.
Tadqiqotning asosiy hissalari
- Klassik Du Bois–Reymond lemmasining \(0<\alpha\leq1\), \(\beta>0\) uchun kasr analogi yaratiladi.
- Euler–Lagrange zarur shartlari \(\alpha\) va \(\beta\) o‘rtasidagi munosabat ko‘rinadigan tarzda integral shaklda chiqariladi.
- To‘rtta turli boshlang‘ich–yakuniy chegara konfiguratsiyasi ko‘rib chiqiladi.
- Ikki uchi belgilangan muammo va boshlang‘ich erkin–yakun belgilangan muammoda Legendre sharti uchun maxsus variatsiyaga asoslangan klassik ikkinchi variatsiya strategiyasi ishlatiladi.
- \(\beta>\alpha\) bo‘lgan erkin o‘ng endpointli muammolarda \(l_{x_1}=0\) zarur sharti ko‘rsatiladi.
- \(\alpha=\beta=1\) holatida klassik Euler–Lagrange va transversallik shartlariga qaytish ko‘rsatiladi.
- Misol muammolar \(\alpha\) va \(\beta\) munosabatining ekstremal va yechim mavjudligiga ta’sirini aniq ko‘rsatadi.
Tadqiqot ko‘rsatmaydigan natijalar
- Har bir kasr variatsiya muammosining yechimi borligi ko‘rsatilmagan.
- Legendre sharti umumiy holatda minimum uchun yetarli ekanligi ko‘rsatilmagan.
- Teoremalar barcha kasr hosila ta’riflariga avtomatik qo‘llanmaydi; tadqiqot Caputo hosilasiga asoslangan.
- Real fizik yoki muhandislik tizimida eksperimental validation qilinmagan.
- Sonli algoritm ishlab chiqilmagan yoki computation time taqqoslanmagan.
- Riemann–Liouville/Caputo modellari muayyan real tizim uchun boshqa modellardan aniqroq ekani sinovdan o‘tkazilmagan.
- Natijalardan industrial, economic yoki clinical performance da’vosi chiqarib bo‘lmaydi.
Manba va Usul Izohi
| Original sarlavha | The Euler-Lagrange and Legendre Necessary Conditions for Fractional Calculus of Variations |
|---|---|
| Mualliflar | Shikhi Sh. Yusubov; Shakir Sh. Yusubov; Elimhan N. Mahmudov |
| Yuklangan versiya | arXiv:2506.06736v1 [math.OC] |
| Yuklangan versiya sanasi | 7-iyun 2025 |
| Yuklangan manba turi | Preprint / nazariy matematika tadqiqoti |
| Peer-review holati | Yuklangan v1 preprintdir. Ish keyinchalik peer reviewdan o‘tib Journal of Optimization Theory and Applications jurnalida nashr etilgan. |
| Peer-reviewed jurnal | Journal of Optimization Theory and Applications |
| Jild / maqola raqami | 209 / 51 |
| Peer-reviewed nashr yili | 2026 |
| Qabul qilingan sana | 2-sentabr 2024 |
| Qabul sanasi | 12-aprel 2026 |
| Rasmiy nashr sanasi | 29-aprel 2026 |
| Peer-reviewed nashr DOI | 10.1007/s10957-026-03003-4 |
| arXiv DOI | 10.48550/arXiv.2506.06736 |
| Matematika sohasi | Optimization and Control (math.OC) |
| MSC | 26A33; 49K99; 49K05 |
| Rasmiy arXiv havolasi | https://arxiv.org/abs/2506.06736 |
| Rasmiy peer-reviewed nashr havolasi | https://doi.org/10.1007/s10957-026-03003-4 |
Yuklangan v1 dagi muallif muassasalari
- Shikhi Sh. Yusubov: Department of Mathematics, Shanghai University, Shanghai, China.
- Shakir Sh. Yusubov: Baku State University, Department of Mechanics and Mathematics, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Aviation Academy, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Academy of Sciences, Institute of Control Systems, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Research Center for Mathematical Modeling and Optimization, UNEC, Baku, Azerbaijan.
Mas’ul muallif: Yuklangan v1 da Elimhan N. Mahmudov corresponding author sifatida ko‘rsatilgan va ORCID raqami 0000-0003-2879-6154.
Nashr versiyalari orasidagi affiliation farqi
2025-yil 7-iyundagi yuklangan v1 versiyada Elimhan N. Mahmudov uchun Azerbaijan National Aviation Academy, Azerbaijan National Academy of Sciences Institute of Control Systems va UNEC Research Center for Mathematical Modeling and Optimization keltirilgan. Yakuniy Springer publication recordda esa Azerbaijan National Aviation Academy va Azerbaijan University of Architecture and Construction affiliations mavjud. Bu versiya farqi jimlik bilan birlashtirilmagan; yuqoridagi muassasa ro‘yxati ilmiy kontent asoslangan yuklangan v1 ni aks ettiradi.
Moliyalashtirish va manfaatlar to‘qnashuvi
Yuklangan manbada mualliflar hech qanday fund, grant yoki boshqa moliyaviy yordam olmaganini bildiradi.
Manbada conflict of interest mavjud emasligi bayon qilingan.
Ma’lumot, eksperiment va kod holati
Tadqiqot nazariy matematika maqolasidir. Inson, hayvon, klinik namuna, eksperimental o‘lchov yoki kuzatuv datasetidan foydalanilmagan. Yuklangan manbada alohida data-availability yoki code-repository bo‘limi mavjud emas. Teoremalar va misollar analitik tarzda ishlab chiqilgan.
Nashr huquqi va litsenziya izohi
Yuklangan arXiv versiyasi arXivga ishni doimiy va non-exclusive tarzda tarqatish huquqini beradigan arXiv non-exclusive distribution license ostida. Ushbu litsenziya third partiesga avtomatik Creative Commons derivative yoki republication huquqi bermaydi. Yakuniy Journal of Optimization Theory and Applications recordda esa Springer Nature yoki tegishli huquq egasi maqolaga exclusive publication rightsga egaligi ko‘rsatilgan.
Shu sababli Verianla kontenti manbaning sahifalarini, tenglamalarning typesetting ko‘rinishini yoki publisher designini ko‘chirmaydi. Matematik tenglamalar ilmiy g‘oyalarni yetkazish maqsadida manbaga sodiqlik saqlangan holda qayta yozilgan.
Preprint va peer-reviewed versiya farqi
Ushbu Verianla maqolasining ilmiy kontenti yuklangan arXiv:2506.06736v1 matniga asoslanadi. Ish keyinchalik Journal of Optimization Theory and Applications jurnalida peer-reviewed version of record bo‘lganligi bibliografik ravishda tasdiqlangan. Biroq final publication textning hammasi bu ishda asosiy ilmiy manba sifatida ishlatilmagani sababli v1 dan keyingi mumkin bo‘lgan matematik yoki editorial o‘zgarishlar yuklangan matnga jimlik bilan ko‘chirilmagan.
Yuklangan v1 ga doir matematik editorial izohlar
Birinchi nuqta: Lemma 3.1 ning \(0<\beta\leq\alpha\leq1\) holatidagi ifodasida konstanta \(k\neq0\) deb berilgan. Biroq isbotning “sufficiency” qismida \(f(t)=0\) holati ham boshlang‘ich integral tenglikni qanoatlantirishi alohida yozilgan. Shunday qilib, teorema ifodasining nol yechimni qamrab olishi bilan isbot matni o‘rtasida ko‘rinadigan nomuvofiqlik mavjud.
Ikkinchi nuqta: Teorema 4.2 dagi Legendre sharti isbotida \(M=\max|f|\) ta’rifidan keyin Equation (19) ga olib boradigan manfiy asosiy had uchun ishlatilgan \(-8M^2\gamma\varepsilon\) bahoning kerakli yo‘nalishi yuklangan v1 matnida batafsil asoslanmagan. Shu sababli Verianla bu qadamni mustaqil tasdiqlangan yangi teorema sifatida kuchaytirmaydi; uni “mualliflar taqdim etgan isbot” sifatida yetkazadi. Ishning keyinchalik peer-reviewed nashrga qabul qilingani hozirgi publication statusni ko‘rsatadi, biroq bu yerda asos bo‘lgan matematik matn v1 bo‘lgani sababli ushbu editorial tekshiruv izohi saqlangan.
Ilmiy talqin chegarasi
Tadqiqotning asosiy da’vosi kasr variatsiyalar hisobida umumlashtirilgan Du Bois–Reymond lemmasi orqali Euler–Lagrange zarur shartlarini keltirib chiqarish va muayyan endpoint constraintsda maxsus variatsiyalar orqali klassik ikkinchi variatsiya yondashuvini Legendre shartiga qo‘llash mumkinligidir. Ushbu natijalar ko‘rsatilgan funksiya fazolari, uzluksizlik shartlari va \(0<\alpha\leq1,\ \beta>0\) parametr doirasida talqin qilinishi kerak.
Tadqiqot barcha umumiy kasr optimizatsiya muammolarini hal qilmaydi, barcha kasr hosila turlariga tegishli teorema bermaydi va Legendre shartini umumiy yetarlilik shartiga aylantirmaydi. Shuningdek, tadqiqot real tizim yoki sonli algoritmda validationni o‘z ichiga olmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan