

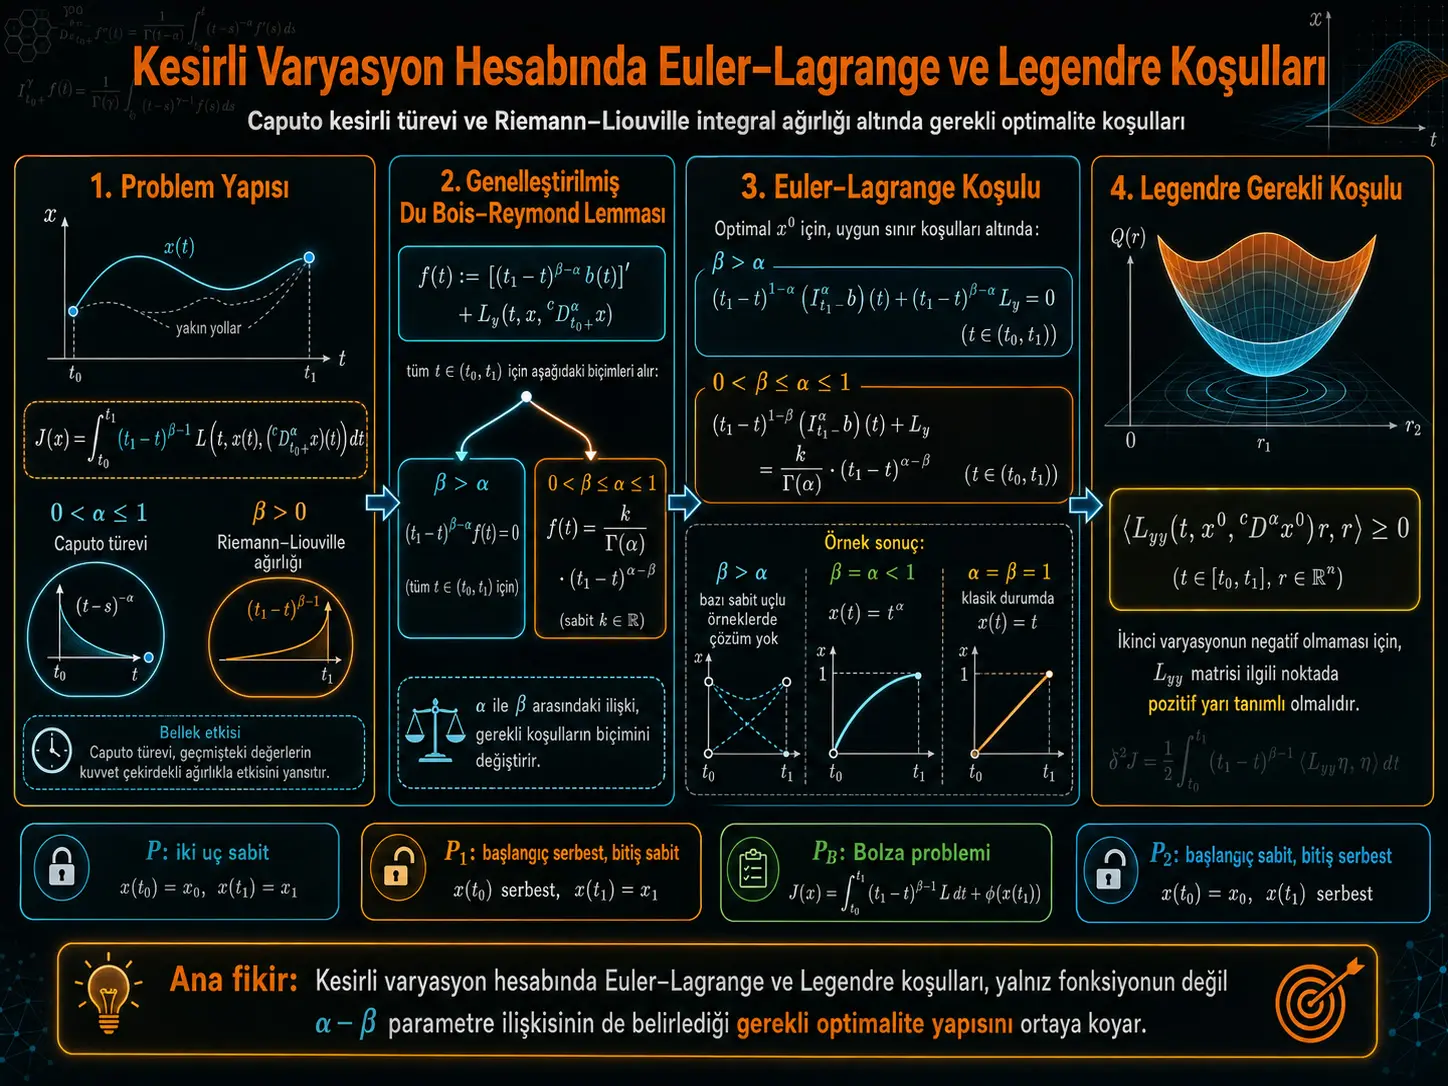
Bu tədqiqat klassik variasiya hesabındakı Euler–Lagrange və Legendre zəruri optimallıq şərtlərini eyni problemdə Kaputo kəsr törəməsi ilə Riemann–Liouville tipli kəsr inteqral çəkisini birləşdirən kəsr variasiya hesabına daşıyır. Tədqiqatçılar xüsusilə iki parametrin — Kaputo törəməsinin tərtibi olan \(0<\alpha\leq1\) ilə funksionaldakı Riemann–Liouville quruluşunu müəyyən edən \(\beta>0\) parametrinin — bir-birinə nəzərən böyüklüyünün optimallıq şərtlərini birbaşa dəyişdirdiyini göstərən çərçivə qururlar.
Tədqiqatın əsas riyazi aləti klassik Du Bois–Reymond lemmasının kəsr ümumiləşdirilməsidir. Tədqiqatçılar bu lemma vasitəsilə hissələr üzrə inteqrasiya formulunu əsas addım kimi istifadə etmədən müxtəlif başlanğıc və son sərhəd şərtləri altında zəif lokal minimum üçün Euler–Lagrange şərtlərini inteqral formada çıxarırlar. Alınan şərtlər \(\beta>\alpha\) və \(0<\beta\leq\alpha\leq1\) rejimlərində fərqli formalara malikdir.
Tədqiqatın ikinci əsas nəticəsi Legendre zəruri şərti ilə bağlıdır. Əvvəlki ədəbiyyatda \(0<\alpha<1\) halında bir funksiya ilə onun Kaputo törəməsinin eyni vaxtda kompakt dayağa malik ola bilməməsi səbəbindən klassik Legendre isbat strategiyasının son nöqtə məhdudiyyətləri altında tətbiq edilə bilməyəcəyi müzakirə olunmuşdu. Bu işin müəllifləri xüsusi variasiya seçərək iki ucu sabit problem və başlanğıc nöqtəsi sərbəst–son nöqtəsi sabit problem üçün klassik ikinci variasiya yanaşmasının kəsr hala uyğunlaşdırıla biləcəyini irəli sürürlər.
Ən sadə sabit uclu problem üçün nəzərdən keçirilən nümunə \(\alpha\) ilə \(\beta\) arasındakı əlaqənin yalnız tənliyin formasına deyil, həllin mövcudluğuna da təsir edə bildiyini göstərir. Tədqiqatçıların Nümunə 4.1-ində \(\beta>\alpha\) olduqda verilən iki sərhəd şərtini eyni anda ödəyən həll yoxdur, \(0<\beta\leq\alpha\leq1\) olduqda isə açıq formada ekstremal alınır. Xüsusilə \(\beta=\alpha<1\) seçildikdə həll \(x(t)=t^\alpha\), klassik sərhəd \(\alpha=\beta=1\) olduqda isə \(x(t)=t\) formasına enir.
Nəticələr eksperimental məlumat, fiziki sistem ölçümü və ya ədədi performans müqayisəsi deyil. Tədqiqat funksiya fəzaları, kəsr inteqral və törəmə operatorları, variasiyalar və analitik isbatlar üzərindən irəliləyən nəzəri riyaziyyat araşdırmasıdır. Buna görə nəticələrin gücü verilən fərziyyələr altında çıxarılan zəruri optimallıq şərtlərinin riyazi quruluşu ilə məhduddur; ümumi bir problemdə yalnız Legendre şərtinin ödənməsi ilə minimumu zəmanət verən kifayətlilik teoremi təqdim edilmir.
Türkiyə baxımından nə ifadə edir?
Tədqiqatın nəticələri ölkəyə və ya konkret sənaye sisteminə bağlı deyil. Türkiyə baxımından mümkün elmi əhəmiyyəti; kəsr diferensial tənlikləri, optimal idarəetmə, yaddaş effektli dinamik sistemlər və kəsr riyazi modelləşdirmə ilə məşğul olan tədqiqatçılar üçün Euler–Lagrange və Legendre şərtlərinin sərhəd şərtləri altında necə qurula biləcəyinə dair analitik üsul təqdim etməsidir. Bununla belə tədqiqat hər hansı Türkiyə mühəndislik sistemini, fiziki prosesi, idarəetmə qurğusunu və ya real məlumat dəstini sınaqdan keçirmədiyinə görə müəyyən tətbiq üçün performans və ya dəqiqlik nəticəsi çıxarıla bilməz.
Kəsr variasiya hesabındakı əsas problem
Klassik variasiya hesabında məqsəd adətən bir funksional üzərində minimum və ya maksimum verən funksiyaları müəyyən etməkdir. Bu problemlərin əsas zəruri şərtlərindən biri Euler–Lagrange tənliyidir. Tədqiqat bu klassik çərçivənin törəmələrin tam olmayan tərtiblərə genişləndirildiyi kəsr riyaziyyatda necə dəyişdiyini araşdırır.
Tədqiqatçıların nəzərdən keçirdiyi əsas funksional belədir:
\[ J(x(\cdot)) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} L\!\left( t, x(t), ({}^{c}D_{t_0+}^{\alpha}x)(t) \right) dt. \]
Burada:
- \(0<\alpha\leq1\), Kaputo kəsr törəməsinin tərtibidir.
- \(\beta>0\), inteqral funksionaldakı Riemann–Liouville tipli çəkinin tərtibini müəyyən edir.
- \(L(t,x,y)\), variasiya problemində inteqrand və ya Laqranj funksiyasıdır.
- \({}^{c}D_{t_0+}^{\alpha}x\), soldan Kaputo kəsr törəməsidir.
Klassik hal \(\alpha=\beta=1\) seçildikdə bu quruluş standart variasiya hesabına enir.
Riemann–Liouville kəsr inteqralı
Tədqiqatda soldan Riemann–Liouville kəsr inteqralı:
\[ (I_{t_0+}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1} \varphi(\tau)\,d\tau \]
və sağdan Riemann–Liouville kəsr inteqralı:
\[ (I_{t_1-}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_t^{t_1} (\tau-t)^{\alpha-1} \varphi(\tau)\,d\tau \]
kimi müəyyən edilir.
\(\Gamma(\alpha)\), Qamma funksiyasıdır. Kəsr inteqralın əsas xüsusiyyəti funksiyanın yalnız bir nöqtədəki qiymətindən deyil, müəyyən zaman və ya dəyişən intervalındakı keçmişindən də asılı olmasıdır. Bu qeyri-lokal quruluş klassik variasiya hesabındakı lokal törəmə üsullarının kəsr problemlərə birbaşa köçürülməsini çətinləşdirən əsas xüsusiyyətlərdəndir.
Kaputo kəsr törəməsi
\(0<\alpha\leq1\) üçün soldan Kaputo törəməsi mənbədə:
\[ ({}^{c}D_{t_0+}^{\alpha}\varphi)(t) = \frac{d}{dt} \left[ I_{t_0+}^{1-\alpha} \bigl(\varphi(\cdot)-\varphi(t_0)\bigr) \right](t) \]
formasında müəyyən edilir.
Tədqiqatçılar həlləri funksiyanın və Kaputo törəməsinin davamlı olduğu \(C^\alpha\) fəzasında və ya Kaputo törəməsinin sonlu sayda birinci növ kəsilmələrə malik olmasına icazə verən hissə-hissə davamlı \(PC^\alpha\) fəzasında nəzərdən keçirirlər.
Ümumiləşdirilmiş Du Bois–Reymond lemması
Tədqiqatın əsas isbat zəncirinin başlanğıcı Lemma 3.1-dir. Tədqiqatçılar:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} f(t) ({}^{c}D_{t_0+}^{\alpha}h)(t)\,dt = 0 \]
bərabərliyinin uclarda sıfır olan bütün uyğun \(h\) variasiyaları üçün ödənilməsi halında yaranan quruluşu iki parametr rejiminə ayırırlar.
Birinci rejim: \(\beta>\alpha>0\)
\[ (t_1-t)^{\beta-\alpha}f(t)=0. \]
İkinci rejim: \(0<\beta\leq\alpha\leq1\)
Mənbədə:
\[ f(t) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
forması verilir.
Bu ayrım məqalənin qalan hissəsində Euler–Lagrange şərtlərinin niyə iki ayrı quruluşa bölündüyünü izah edir. \(\alpha\) və \(\beta\) yalnız texniki parametrlər olaraq qalmır; həllin icazə verilən formasını müəyyən edən ünsürlərə çevrilir.
Mənbə v1-də Lemma 3.1 ifadə qeydi
Lemma 3.1-in ikinci bəndində mənbə sabiti \(k\neq0\) kimi yazır. Buna qarşılıq həmin isbatın əvvəlində \(f(t)=0\) halının da inteqral bərabərliyi birbaşa ödədiyi qeyd edilir. Beləliklə, yüklənmiş v1-in teorem ifadəsi ilə isbat mətnində sıfır sabiti baxımından kiçik əhatə uyğunsuzluğu vardır. Burada bu detal səssizcə düzəldilməyib.
Euler–Lagrange şərti necə əldə edilir?
Bir \(x^0\) funksiyasının zəif lokal minimum verdiyi qəbul edildikdə:
\[ \phi(\lambda) = J(x^0+\lambda h) \]
bir dəyişənli funksiyası \(\lambda=0\) nöqtəsində minimuma malik olur. Fermat şərtindən:
\[ \phi'(0)=0 \]
alınır.
Bu birinci variasiya:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \left[ \left\langle L_x(t),h(t) \right\rangle + \left\langle L_y(t), ({}^{c}D_{t_0+}^{\alpha}h)(t) \right\rangle \right]dt = 0 \]
formasına gəlir.
Tədqiqatçılar bundan sonra ümumiləşdirilmiş Du Bois–Reymond lemmasından istifadə edərək inteqral formalı Euler–Lagrange şərtlərini alırlar.
İki ucu sabit problem üçün Euler–Lagrange şərtləri
\[ b(t) = (t_1-t)^{\beta-1} L_x \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) \]
tərifi ilə \(\beta>\alpha\) halında Teorem 4.1:
\[ (t_1-t)^{1-\alpha} (I_{t_1-}^{\alpha}b)(t) + (t_1-t)^{\beta-\alpha} L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = 0 \]
şərtini verir.
\(0<\beta\leq\alpha\leq1\) üçün isə:
\[ (t_1-t)^{1-\beta} (I_{t_1-}^{\alpha}b)(t) + L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
formasındakı ikinci rejim alınır.
α–β əlaqəsi niyə həqiqətən vacibdir?
| Parametr rejimi | Du Bois–Reymond nəticəsi | Euler–Lagrange quruluşu | Nümunə 4.1 nəticəsi |
|---|---|---|---|
| \(\beta>\alpha>0\) | \((t_1-t)^{\beta-\alpha}f(t)=0\) | Sağ tərəfdə sabit hədd olmayan inteqral şərt | Verilən \(x(0)=0,\ x(1)=1\) şərtləri altında həll yoxdur |
| \(0<\beta\leq\alpha\leq1\) | \(f(t)\propto(t_1-t)^{\alpha-\beta}\) | \(k(t_1-t)^{\alpha-\beta}/\Gamma(\alpha)\) həddli inteqral şərt | Açıq formada ekstremal alınır |
| \(\beta=\alpha<1\) | İkinci rejimin xüsusi halı | Kəsr hal | \(x(t)=t^\alpha\) |
| \(\alpha=\beta=1\) | Klassik sərhəd | Klassik Euler–Lagrange tənliyinə ekvivalent | \(x(t)=t\) |
Nümunə 4.1: həllin mövcudluğu necə dəyişir?
Tədqiqatçılar:
\[ J(x(\cdot)) = \int_0^1 (1-t)^{\beta-1} \left[ ({}^{c}D_{0+}^{\alpha}x)(t) \right]^2 dt \]
funksionalını:
\[ x(0)=0, \qquad x(1)=1 \]
sərhəd şərtləri altında araşdırırlar.
\(\beta>\alpha\) halında Euler–Lagrange şərti:
\[ ({}^{c}D_{0+}^{\alpha}x)(t)=0 \]
nəticəsinə enir. Buradan \(x(t)=x(0)=0\) alındığı üçün \(x(1)=1\) şərti ödənmir. Tədqiqatçılar buna görə bu rejimdə problemin həlli olmadığını bildirirlər.
\(0<\beta\leq\alpha\leq1\) üçün ekstremal:
\[ x(t) = (2\alpha-\beta) \int_0^t (t-\tau)^{\alpha-1} (1-\tau)^{\alpha-\beta} d\tau \]
formasındadır.
\(\beta=\alpha<1\) olduqda:
\[ x(t)=t^\alpha \]
və klassik \(\alpha=\beta=1\) sərhədində:
\[ x(t)=t \]
alınır.
Tədqiqatçılar həmçinin \(L(y)=y^2\) funksiyasının konveksliyindən istifadə edərək bu xüsusi nümunədə tapılan ekstremalın həqiqətən minimum olduğunu ayrıca göstərirlər.
Legendre şərtinin kəsr qarşılığı
İkinci variasiya üçün mənbə:
\[ \delta^2J(x^0,h) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \Big[ \langle P(t){}^{c}D^\alpha h, {}^{c}D^\alpha h \rangle + 2\langle Q(t)h, {}^{c}D^\alpha h \rangle + \langle R(t)h,h \rangle \Big]dt \geq0 \]
ifadəsindən istifadə edir.
Burada:
\[ P(t)=L_{yy}, \qquad Q(t)=L_{xy}, \qquad R(t)=L_{xx} \]
uyğun ekstremal boyunca qiymətləndirilir.
Teorem 4.2-nin verdiyi Legendre zəruri şərti:
\[ \langle P(t)r,r\rangle\geq0 \]
formasındadır və Kaputo törəməsinin davamlı olduğu bütün \(t\) nöqtələrində və hər \(r\in\mathbb{R}^n\) üçün zəruri olduğu irəli sürülür.
Başqa sözlə:
\[ L_{yy}(t,x^0,{}^{c}D^\alpha x^0) \]
matrisinin uyğun nöqtələrdə müsbət yarım müəyyən olması tələb olunur. Bu, klassik Legendre şərtinin kəsr problemdəki qarşılığıdır.
Klassik isbat strategiyasındakı çətinlik necə aşılmağa çalışılır?
Kəsr Kaputo törəməsinin qeyri-lokal quruluşuna görə klassik variasiya hesabında istifadə olunan və həm özü, həm də törəməsi kiçik intervaldan kənarda sıfır olan standart variasiyaları birbaşa qurmaq mümkün deyil.
Tədqiqatçılar bunun əvəzinə Kaputo törəməsini əvvəlcədən müəyyən etdikləri xüsusi variasiya qururlar:
\[ h(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1}g(\tau)d\tau. \]
Burada \(g\), seçilmiş kiçik \([\sigma-\varepsilon,\sigma+\varepsilon]\) intervalından kənarda sıfır olacaq şəkildə müəyyən edilir və əlavə \(k\) sabitindən istifadə olunaraq \(h(t_1)=0\) sərhəd şərti təmin edilir.
Bu quruluş sayəsində \(h\)-nin özü Kaputo qeyri-lokallığına görə intervaldan kənara uzansa da \({}^{c}D^\alpha h=g\) seçilmiş sahədə lokallaşdırıla bilir. Tədqiqatın Legendre isbatının orijinal strategiyası əsasən bu fikrə söykənir.
Yüklənmiş v1-də Legendre isbatına dair yoxlama nöqtəsi
Teorem 4.2-nin isbatında \(M=\max|f|\) müəyyən edildikdən sonra mənfi ikinci variasiya həddi Denklem (19)-a gedərkən \(-8M^2\gamma\varepsilon\) tərtibində yuxarı sərhəd istifadə olunur. Yüklənmiş v1 mətnində yalnız \(M=\max|f|\) tərifindən \(\int(f-f(c))^2dt\) üçün lazım olan müsbət aşağı sərhədin necə alındığı açıq göstərilmir. Buna görə həmin addım burada müstəqil təsdiqlənmiş yeni nəticə kimi təqdim edilməyib; müəlliflərin isbat strategiyası və çatdıqları şərt mənbəyə sədaqətlə ötürülüb.
Dörd sərhəd şərti sinfi
| Problem | Başlanğıc | Son | Əsas nəticə |
|---|---|---|---|
| P | Sabit | Sabit | Euler–Lagrange Teorem 4.1; Legendre Teorem 4.2 |
| P1 | Sərbəst, \(l(x(t_0))\) son xərc | Sabit | Euler–Lagrange və transversallıq Teorem 4.3; Legendre Teorem 4.4 |
| PB | Sərbəst | Sərbəst | Kəsr Bolza problemi; Euler–Lagrange və son şərtləri Teorem 4.5 |
| P2 | Sabit | Sərbəst, \(l(x(t_1))\) son xərc | Euler–Lagrange və transversallıq Teorem 4.6 |
Sərbəst sağ uc üçün diqqətəlayiq nəticə
Tədqiqatçılar Teorem 4.5 və Teorem 4.6-dan sağ uc \(x(t_1)\) sərbəst olduqda və:
\[ \beta>\alpha>0 \]
ikən ekstremalın mövcudluğu üçün son xərcin son vəziyyət dəyişəninə görə törəməsinin:
\[ l_{x_1}=0 \]
olmasının zəruri olduğunu vurğulayırlar.
Klassik Euler–Lagrange tənliyi geri alınırmı?
Bəli. Remark 4.2-də \(\alpha=\beta=1\) seçilir. Bolza problemi üçün alınmış inteqral şərtlər:
\[ \int_t^{t_1}L_x(\tau)d\tau + L_y(t) + l_{x_1} = 0 \]
və:
\[ \int_{t_0}^{t_1}L_x(t)dt + l_{x_0} + l_{x_1} = 0 \]
formasına gəlir.
Birinci bərabərliyin zamana görə törəməsi klassik:
\[ -\frac{d}{dt}L_y+L_x=0 \]
Euler–Lagrange tənliyinə aparır. Son şərtləri də:
\[ L_y(t_0)=l_{x_0}, \qquad L_y(t_1)=-l_{x_1} \]
formasında alınır.
Tədqiqatçılar beləliklə klassik halda da Euler–Lagrange və transversallıq şərtlərinin öz yanaşmalarında birbaşa hissələr üzrə inteqrasiyaya müraciət etmədən Du Bois–Reymond lemması vasitəsilə çıxarıla bildiyini göstərirlər.
Tədqiqatın Metodu və Nəticələri
Tədqiqat növü
Tədqiqat eksperimental, müşahidə, simulyasiya və ya maşın öyrənməsi araşdırması deyil. Məlumat dəsti, eksperiment qrupu, nümunə ölçüsü, fiziki cihaz, laboratoriya ölçümü və ya statistik əhəmiyyət testi yoxdur. Metod tamamilə analitik riyaziyyat, funksional analiz, kəsr operatorları və variasiya hesabı isbatlarından ibarətdir.
Riyazi fərziyyələr
- \(0<\alpha\leq1\).
- \(\beta>0\).
- \([t_0,t_1]\) sabit və sonlu intervaldır.
- Funksiyalar \(C^\alpha\) və ya Legendre hissəsində \(PC^\alpha\) siniflərində nəzərdən keçirilir.
- Uyğun teoremlərdə \(L\), \(L_x\), \(L_y\) və ikinci variasiya üçün \(L_{xx}\), \(L_{xy}\), \(L_{yy}\) üzərində tələb olunan davamlılıq fərziyyələri qoyulur.
- Son xərc olan problemlərdə \(l\)-nin uyğun tərtibdə davamlı törənən olması tələb edilir.
İsbat zənciri
- Riemann–Liouville inteqral və törəmələri ilə Kaputo törəməsi müəyyən edilir.
- \(C^\alpha\) və \(PC^\alpha\) funksiya fəzaları qurulur.
- Lemma 3.1 ilə əsas kəsr Du Bois–Reymond nəticəsi çıxarılır.
- Lemma 3.2 ilə sonrakı Euler–Lagrange isbatında istifadə olunan \(S\) operatorunun davamlılığı göstərilir.
- Lemma 3.3 həm \(h\), həm də \({}^{c}D^\alpha h\) ehtiva edən birinci variasiya ifadəsinə tətbiq edilə bilən vektor forması verir.
- Teorem 4.1 ilə iki ucu sabit problem üçün Euler–Lagrange zəruri şərtləri çıxarılır.
- Nümunə 4.1 ilə \(\alpha\)–\(\beta\) əlaqəsinin həll mövcudluğuna təsiri göstərilir.
- İkinci variasiya qurulur və xüsusi variasiya ilə Teorem 4.2-də Legendre şərti çıxarılır.
- Sərbəst başlanğıc–sabit son problemi üçün Teorem 4.3 və 4.4 alınır.
- İki ucu sərbəst kəsr Bolza problemi Teorem 4.5-də araşdırılır.
- Sabit başlanğıc–sərbəst son problemi Teorem 4.6-da nəzərdən keçirilir.
- \(\alpha=\beta=1\) sərhədində klassik Euler–Lagrange və transversallıq şərtləri geri alınır.
Əsas Teorem 4.2 və 4.4 nəticəsi
Tədqiqatın Legendre hissəsinin ortaq zəruri şərti:
\[ \left\langle L_{yy} \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right)r, r \right\rangle \geq0 \]
formasındadır.
Bu şərt iki ucu sabit problem üçün Teorem 4.2-də və başlanğıc nöqtəsi sərbəst, son nöqtəsi sabit problem üçün Teorem 4.4-də çıxarılır.
Şərt yalnız zəruridir. Ümumi halda təkbaşına bir funksiyanın minimum verdiyini sübut etmir.
Nümunə 4.2
Sərbəst başlanğıc–sabit son problemində:
\[ J(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0), \qquad x(1)=1 \]
nəzərdən keçirilir.
\(0<\beta\leq\alpha\leq1\) üçün mənbə açıq ekstremal alır, \(\beta>\alpha\) halında isə zəruri şərtlər:
\[ {}^{c}D_{0+}^{\alpha}x=0, \qquad x(0)=0, \qquad x(1)=1 \]
formasındakı qarşılıqlı uyğunsuz şərtlərə çevrilir və tədqiqatçılar həll olmadığını bildirirlər.
Nümunə 4.3
İki ucu sərbəst Bolza problemi:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0)+x^2(1) \]
üçün \(0<\beta\leq\alpha\leq1\) rejimində tədqiqatçılar sonda:
\[ x(0)=0 \]
və buna görə:
\[ x(t)=0 \]
ekstremalını alırlar.
Nümunə 4.4
\(\beta>\alpha\) üçün:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} \left[ x(t)+({}^{c}D_{0+}^{\alpha}x)^2 \right]dt + x^2(0) \]
funksionalından:
\[ ({}^{c}D_{0+}^{\alpha}x)(t) = -\frac{\Gamma(\beta)} {2\Gamma(\alpha+\beta)} (1-t)^\alpha \]
və:
\[ x(0)=-\frac{1}{2\beta} \]
şərtləri çıxarılır.
Remark 4.1-in mesajı
Tədqiqatçılar öz Euler–Lagrange formullarının \(\alpha\) ilə \(\beta\) arasındakı əlaqəni açıq göstərməsinin vacibliyini vurğulamaq üçün əvvəlki bir işdəki diferensial formalı Euler–Lagrange şərti ilə müqayisə aparırlar.
Verdikləri nümunədə öz formulyasiyaları \(x(t)=0\) optimumunu verərkən müqayisə edilən əvvəlki formulyasiyanın eyni \(C^\alpha\) həll fəzasında uyğun həll vermədiyini qeyd edirlər. Bu müqayisə \(\alpha\)–\(\beta\) ayrımının yalnız simvolik yenidən yazılış olmadığını göstərmək məqsədi daşıyır.
Tədqiqatın əsas töhfələri
- Klassik Du Bois–Reymond lemmasının \(0<\alpha\leq1\), \(\beta>0\) üçün kəsr analoqu qurulur.
- Euler–Lagrange zəruri şərtləri \(\alpha\) və \(\beta\) arasındakı əlaqə görünən şəkildə inteqral formada çıxarılır.
- Dörd fərqli başlanğıc–son sərhəd quruluşu araşdırılır.
- İki ucu sabit problem və başlanğıc sərbəst–son sabit problemində Legendre şərti üçün xüsusi variasiyaya əsaslanan klassik ikinci variasiya strategiyası istifadə olunur.
- \(\beta>\alpha\) olan sərbəst sağ uclu problemlərdə \(l_{x_1}=0\) zəruri şərti ortaya qoyulur.
- \(\alpha=\beta=1\) halında klassik Euler–Lagrange və transversallıq şərtlərinə keçid göstərilir.
- Nümunə problemlər \(\alpha\) ilə \(\beta\) əlaqəsinin ekstremal və həll mövcudluğu üzərində təsirini konkretləşdirir.
Tədqiqatın göstərmədiyi nəticələr
- Hər kəsr variasiya probleminin həllinin olduğu göstərilməyib.
- Legendre şərtinin ümumi halda minimum üçün kifayət olduğu göstərilməyib.
- Teoremlər bütün kəsr törəmə təriflərinə avtomatik tətbiq edilmir; tədqiqat Kaputo törəməsi üzərində qurulub.
- Real fiziki və ya mühəndislik sistemi üzərində eksperimental doğrulama aparılmayıb.
- Ədədi alqoritm işlənməyib və hesablama vaxtı müqayisəsi aparılmayıb.
- Riemann–Liouville/Kaputo modellərinin konkret real sistem üçün digər modellərdən daha doğru olduğu sınaqdan keçirilməyib.
- Nəticələrdən sənaye, iqtisadi və ya klinik performans iddiası çıxarıla bilməz.
Mənbə və Metod Qeydi
| Orijinal başlıq | The Euler-Lagrange and Legendre Necessary Conditions for Fractional Calculus of Variations |
|---|---|
| Müəlliflər | Shikhi Sh. Yusubov; Shakir Sh. Yusubov; Elimhan N. Mahmudov |
| Yüklənmiş versiya | arXiv:2506.06736v1 [math.OC] |
| Yüklənmiş versiyanın tarixi | 7 iyun 2025 |
| Yüklənmiş mənbə növü | Preprint / nəzəri riyaziyyat tədqiqatı |
| Rəyçilik statusu | Yüklənmiş v1 preprintdir. Tədqiqat daha sonra rəy prosesindən keçərək Journal of Optimization Theory and Applications jurnalında dərc olunub. |
| Rəyli jurnal | Journal of Optimization Theory and Applications |
| Cild / məqalə nömrəsi | 209 / 51 |
| Rəyli nəşr ili | 2026 |
| Qəbul tarixi | 2 sentyabr 2024 |
| Qəbul olunma tarixi | 12 aprel 2026 |
| Rəsmi nəşr tarixi | 29 aprel 2026 |
| Rəyli nəşrin DOI-si | 10.1007/s10957-026-03003-4 |
| arXiv DOI | 10.48550/arXiv.2506.06736 |
| Riyaziyyat sahəsi | Optimization and Control (math.OC) |
| MSC | 26A33; 49K99; 49K05 |
| Rəsmi arXiv keçidi | https://arxiv.org/abs/2506.06736 |
| Rəsmi rəyli nəşr keçidi | https://doi.org/10.1007/s10957-026-03003-4 |
Yüklənmiş v1-də müəllif qurumları
- Shikhi Sh. Yusubov: Department of Mathematics, Shanghai University, Shanghai, China.
- Shakir Sh. Yusubov: Baku State University, Department of Mechanics and Mathematics, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Aviation Academy, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Academy of Sciences, Institute of Control Systems, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Research Center for Mathematical Modeling and Optimization, UNEC, Baku, Azerbaijan.
Məsul müəllif: Yüklənmiş v1-də Elimhan N. Mahmudov məsul müəllif kimi göstərilib və ORCID nömrəsi 0000-0003-2879-6154-dür.
Nəşr versiyaları arasındakı afiliyasiya fərqi
Yüklənmiş 7 iyun 2025 tarixli v1 versiyasında Elimhan N. Mahmudov üçün Azerbaijan National Aviation Academy, Azerbaijan National Academy of Sciences Institute of Control Systems və UNEC Research Center for Mathematical Modeling and Optimization göstərilir. Son Springer nəşr qeydində isə Azerbaijan National Aviation Academy ilə Azerbaijan University of Architecture and Construction afiliyasiyaları yer alır. Bu versiya fərqi səssizcə birləşdirilməyib; yuxarıdakı qurum siyahısı elmi məzmunun əsaslandığı yüklənmiş v1-i əks etdirir.
Maliyyələşdirmə və maraq toqquşması
Yüklənmiş mənbədə müəlliflər heç bir fond, qrant və ya başqa maliyyə dəstəyi almadıqlarını bildirirlər.
Mənbədə maraq toqquşmasının olmadığı bəyan edilir.
Məlumat, eksperiment və kod vəziyyəti
Tədqiqat nəzəri riyaziyyat məqaləsidir. İnsan, heyvan, klinik nümunə, eksperimental ölçmə və ya müşahidə məlumat dəsti istifadə olunmayıb. Yüklənmiş mənbədə ayrıca data availability və ya kod repozitoriyası bölməsi yoxdur. Teoremlər və nümunələr analitik şəkildə inkişaf etdirilib.
Nəşr hüququ və lisenziya qeydi
Yüklənmiş arXiv versiyası arXiv-ə işi daimi və qeyri-eksklüziv şəkildə yaymaq hüququ verən arXiv non-exclusive distribution license altındadır. Bu lisenziya üçüncü tərəflərə avtomatik Creative Commons törəmə və ya yenidən nəşr hüququ vermir. Son Journal of Optimization Theory and Applications qeydində isə Springer Nature və ya uyğun hüquq sahibinin məqalə üzərində eksklüziv nəşr hüquqlarına malik olduğu göstərilir.
Buna görə Verianla məzmunu mənbənin səhifələrini, tənliklərinin tipoqrafik görünüşünü və ya nəşriyyat dizaynını kopyalamır. Riyazi tənliklər elmi ideyaların ötürülməsi məqsədilə mənbə sədaqəti qorunaraq yenidən yazılıb.
Preprint və rəyli versiya fərqi
Bu Verianla məqaləsinin elmi məzmunu yüklənmiş arXiv:2506.06736v1 mətninə əsaslanır. İşin daha sonra Journal of Optimization Theory and Applications jurnalında rəyli version of record halına gəldiyi bibliyografik olaraq təsdiqlənib. Lakin son nəşr mətninin hamısı bu işdə əsas elmi mənbə kimi istifadə edilmədiyinə görə v1-dən sonra edilmiş ola biləcək riyazi və ya redaktə dəyişiklikləri yüklənmiş mətnə səssizcə köçürülməyib.
Yüklənmiş v1-ə dair riyazi redaktə qeydləri
Birinci nöqtə: Lemma 3.1-in \(0<\beta\leq\alpha\leq1\) halına aid ifadəsində sabit \(k\neq0\) kimi göstərilir. Bununla belə isbatın “sufficiency” hissəsində \(f(t)=0\) halının da başlanğıcdakı inteqral bərabərliyini ödədiyi ayrıca yazılıb. Beləliklə, teorem ifadəsinin sıfır həllini əhatə etmə forması ilə isbat mətni arasında görünən uyğunsuzluq var.
İkinci nöqtə: Teorem 4.2-nin Legendre şərti isbatında \(M=\max|f|\) tərifindən sonra Denklem (19)-a aparan mənfi əsas hədd üçün istifadə olunan \(-8M^2\gamma\varepsilon\) qiymətləndirməsinin tələb olunan istiqaməti yüklənmiş v1 mətnində ətraflı əsaslandırılmır. Buna görə Verianla bu addımı müstəqil təsdiqlənmiş yeni teorem kimi sərtləşdirmir; “müəlliflərin təqdim etdiyi isbat” kimi ötürür. Tədqiqatın daha sonra rəyli nəşrə qəbul olunması cari nəşr statusunu göstərir, lakin burada əsas alınan riyazi mətn v1 olduğuna görə bu redaktə yoxlama qeydi saxlanılıb.
Elmi şərh sərhədi
Tədqiqatın əsas iddiası kəsr variasiya hesabında ümumiləşdirilmiş Du Bois–Reymond lemması vasitəsilə Euler–Lagrange zəruri şərtlərinin çıxarıla bilməsi və müəyyən son nöqtə məhdudiyyətlərində xüsusi variasiyalardan istifadə edilərək klassik ikinci variasiya yanaşmasının Legendre şərtinə tətbiq oluna bilməsidir. Bu nəticələr göstərilən funksiya fəzaları, davamlılıq şərtləri və \(0<\alpha\leq1,\ \beta>0\) parametr çərçivəsində şərh edilməlidir.
Tədqiqat bütün ümumi kəsr optimallaşdırma problemlərini həll etmir, bütün kəsr törəmə növləri üçün teorem təqdim etmir və Legendre şərtini ümumi kifayətlilik şərtinə çevirmir. Bundan əlavə, iş heç bir real sistem və ya ədədi alqoritm üzərində doğrulama ehtiva etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib