

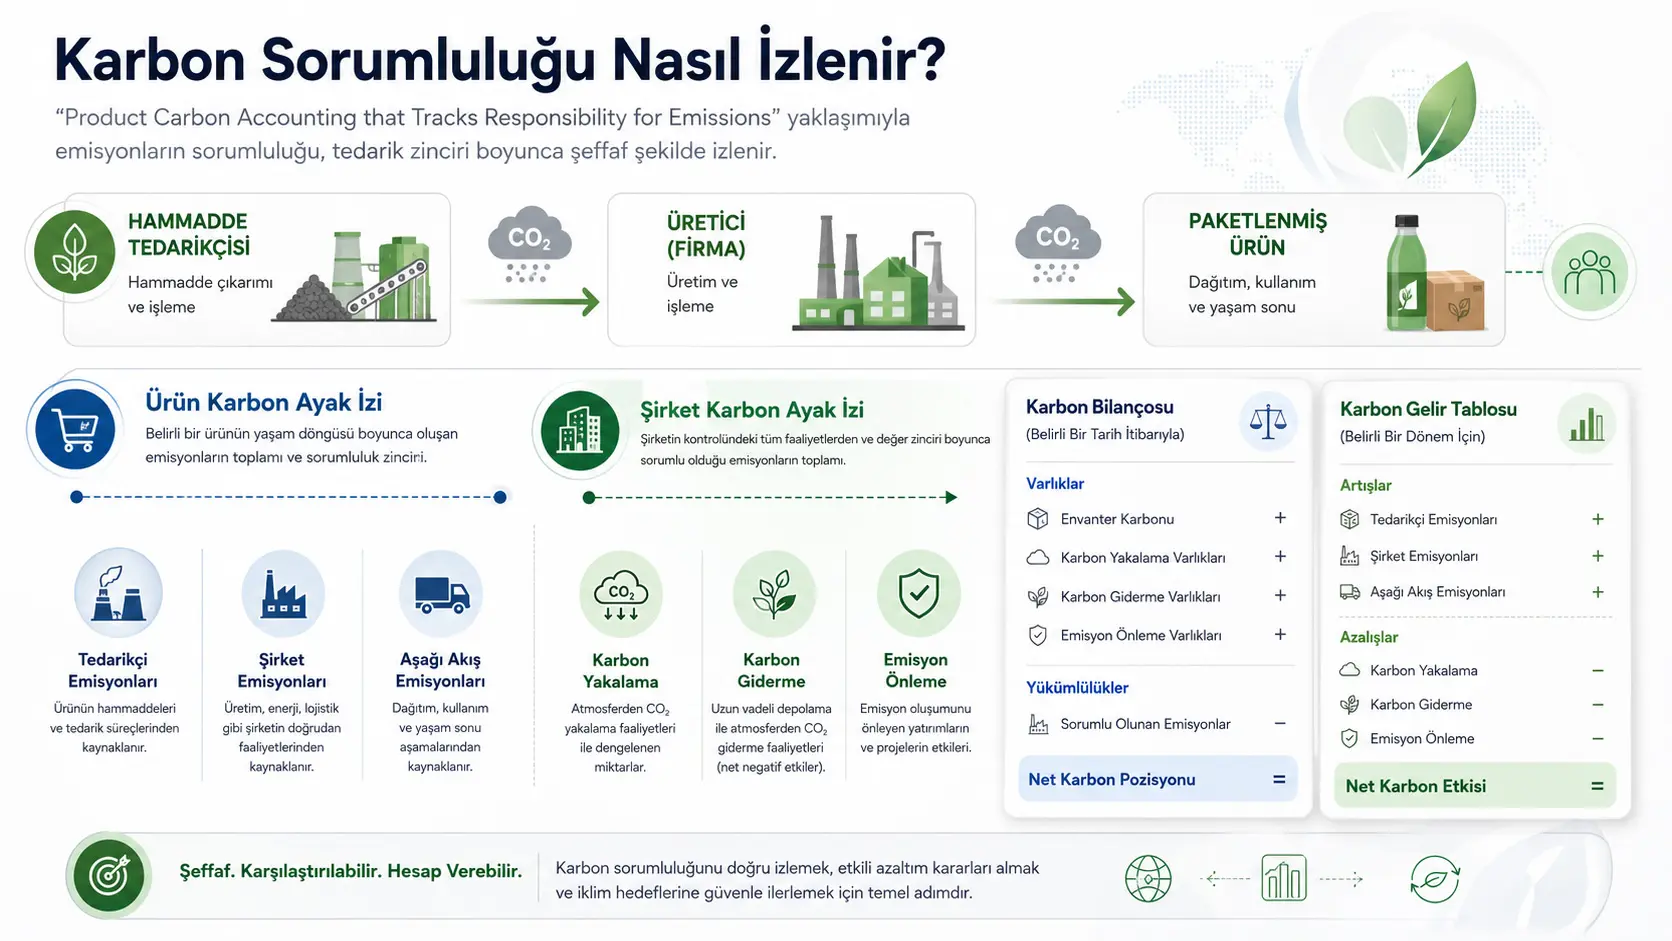
Бул концептуалдык изилдөө продуктунун көмүртек изи бир продуктунун жеткирүү чынжыры боюнча топтолгон жалпы парник газдарынын эмиссиясын көрсөтө аларын, бирок бул эмиссиялар кайсы компания тарабынан чыгарылганын жетиштүү түрдө ажырата албасын белгилейт. Изилдөөчү продуктунун көмүртек изин жокко чыгаруунун ордуна аны компаниянын көмүртек изи менен толуктаган, килограмм көмүр кычкыл газынын эквиваленти менен иштеген жана кош жазуу принцибине негизделген көмүртек эсеп системасын сунуштайт.
Сунушталган система эки негизги таблица чыгарат. Көмүртек балансы продукт запастарында топтолгон эмиссияларды, компаниянын келечекте эмиссияны азайтышы күтүлгөн көмүртекти кармоо, атмосферадан көмүртекти алып салуу жана эмиссиянын алдын алуу инвестицияларын, аларга туура келген көмүртек милдеттенмелерин жана компаниянын таза көмүртек абалын көрсөтөт. Көмүртек кирешелер жөнүндө отчету болсо мезгил ичинде сатылган продукттарга өткөрүлгөн продуктунун көмүртек изин, компания түздөн-түз чыгарган эмиссияларды жана ишке ашкан эмиссия азайтууларын өз-өзүнчө көрсөтөт.
Гипотетикалык тамак-аш иштетүү компаниясында сатылган продукттардын көмүртек изи 800 kg CO₂e деп эсептелген. Мунун 640 килограммы жеткирүүчүлөрдөн алынган, 160 килограммы болсо компаниянын өз өндүрүшүнөн чыккан эмиссиялар. Запаста калган 140 килограммдык компания эмиссиясы жана 20 килограммдык жалпы башкаруу эмиссиясы кошулганда компаниянын мезгил ичиндеги жалпы түз эмиссиясы 320 kg CO₂e болот. Атмосферадан түз алынган 150 килограмм кемитилгенде мезгилдик компаниянын көмүртек изи 170 kg CO₂e деп көрсөтүлөт.
Изилдөөнүн негизги салымы — продуктунун жалпы көмүртек мазмунун сактоо менен бирге эмиссия үчүн жоопкерчиликти жеткирүү чынжырындагы компаниялардын ортосунда ажыратууга аракет кылуусу. Бирок бул сунуш реалдуу компания маалыматтары менен колдонулган эмес, көз карандысыз түрдө текшерилген эмес жана бухгалтердик стандартка айланган эмес. Айрыкча келечектеги эмиссия азайтууларын ишенимдүү өлчөө, алдын алуу инвестицияларынын контрфактуалдык сценарийлерге таянышы жана продукттарды колдонуу стадиясындагы ылдыйкы агым эмиссияларынын системадан тышкары калтырылышы маанилүү чектөөлөр болуп саналат.
Продуктунун көмүртек изи кандай маалымат берет?
Продуктунун көмүртек изи чийки заттан өндүрүш ишканасынын чыгышына чейинки жеткирүү чынжырында пайда болгон жалпы парник газдарынын эмиссиясын көмүр кычкыл газынын эквиваленти менен көрсөтөт. Бул ыкма кардар сатып алган продукт канча көмүртек алып жүргөнүн түшүнүүгө жардам бере алат.
Продуктунун көмүртек изин төмөнкү жалпы байланыш менен көрсөтүүгө болот:
\[ PCF = CO_{2e,\ upstream} + CO_{2e,\ reporting\ firm} \]
Бул жерде:
- [ PCF ], продуктунун көмүртек изин,
- [ CO_{2e,\ upstream} ], жогорку агымдагы жеткирүүчүлөрдөн алынган эмиссияларды,
- [ CO_{2e,\ reporting\ firm} ], отчет берүүчү компания продуктка кошкон эмиссияларды көрсөтөт.
Изилдөөчүнүн пикири боюнча, көйгөй жалпы продукт көмүртек изи ар башка компаниялардын үлүштөрүн бир топтолгон санга бириктирип коюусунда. Акыркы продуктту өндүрүүчү 800 kg CO₂e камтыган продуктту сатышы мүмкүн; бирок анын баарын өзү чыгарган эмес. Эмиссиянын чоң бөлүгү чийки зат, энергия, аралык продукт же ташуу кызматын камсыз кылган компаниялардан келиши мүмкүн.
Эмне үчүн топтолгон эмиссияны гана көрсөтүү жетишсиз?
Продуктунун жалпы көмүртек мазмуну керектөөчү үчүн пайдалуу болгону менен, жөнгө салуучу орган, салык кызматы, инвестор же компаниянын жетекчиси үчүн башка суроо жаралат: Эмиссиянын кайсы бөлүгү кайсы компаниянын ишмердигинен чыккан?
Жеткирүү чынжырындагы ар бир компания ошол этапка чейин топтолгон жалпы продукт көмүртек изи үчүн жооптуу деп эсептелсе, бир эле эмиссия бир нече жолу жазаланууга алып келиши мүмкүн. Ал эми акыркы өндүрүүчү гана жооптуу деп эсептелсе, жогорку агымдагы өндүрүүчүлөрдүн чыныгы эмиссия салымдары көрүнбөй калышы мүмкүн.
Ошондуктан сунушталган система эки маалыматты бирге көрсөтөт:
- Продуктунун көмүртек изи: Кардар сатып алган продуктта топтолгон жалпы эмиссия,
- Компаниянын көмүртек изи: Отчет берүүчү компания мезгил ичинде түздөн-түз чыгарган жана алып салган таза эмиссия.
Ошентип, продуктунун көмүртек тарыхы сакталат жана эмиссия үчүн жоопкерчиликти жеткирүү чынжырындагы компаниялардын ортосунда ажыратуу максат кылынат.
Сунушталган көмүртек эсеп системасы кантип иштейт?
Система финансылык бухгалтериядагы кош жазуу жана эсептөө принциптерин акчанын ордуна килограмм CO₂e бирдиги менен колдонот. Ар бир көмүртек активине же эмиссия кыймылына жооп катары башка эсепте теңдөөчү жазуу түзүлөт.
Негизги баланс теңдемеси төмөнкүдөй ылайыкташтырылат:
[ Karbon\ Varlıkları = Karbon\ Yükümlülükleri + Karbon\ Özsermayesi ]
Бул теңдемеде колдонулган түшүнүктөр финансылык отчеттордогу окшош аталыштар менен бирдей юридикалык же акчалай маанини билдирбейт:
- Көмүртек активи келечекте эмиссияны азайтышы күтүлгөн мүмкүнчүлүктү же продукт запастарында турган көмүртек көлөмүн билдирет.
- Көмүртек милдеттенмеси эмиссияны азайтуу, кармоо же алып салууга байланыштуу тиешелүү көмүртек жоопкерчилигин көрсөтөт.
- Көмүртек капиталы активдер менен милдеттенмелердин ортосундагы теңдөөчү таза көмүртек абалы.
Бул эсептер акча бирдиги менен өлчөнгөн финансылык укуктар же карыздар эмес. Алар толугу менен көмүр кычкыл газынын эквиваленти менен даярдалган маалыматтык эсептер.
Көмүртек балансында продукт запасы кантип көзөмөлдөнөт?
Гипотетикалык тамак-аш иштетүү компаниясы жеткирүүчүлөрүнөн 1.200 kg CO₂e камтыган кирүүлөрдү сатып алып, өндүрүш учурунда аларга 300 kg CO₂e кошот. Ошентип өндүрүлгөн товарларда жалпы 1.500 kg CO₂e топтолот.
Мезгил ичинде 800 kg CO₂e камтыган продукт сатылгандыктан, жабылуу запастарында 700 kg CO₂e калат:
\[ 1.200 + 300 - 800 = 700\ kg\ CO_{2e} \]
Жабылуу запасындагы 700 килограммдын:
- 560 килограммы жогорку агымдагы жеткирүүчүлөрдөн алынган эмиссиялардан,
- 140 килограммы компания өндүрүш учурунда кошкон эмиссиялардан турат.
Бул ажыратуу продукт запастарынын жалпы көмүртек мазмунун сактап, компаниянын өз эмиссия үлүшүн өзүнчө көзөмөлдөйт.
Эмне үчүн көмүртекти азайтуу инвестициялары баланска киргизилет?
Салттуу продукт көмүртек изи компания мурда жана учурдагы мезгилде чыгарган эмиссияларды көрсөтө алат; бирок компаниянын келечекте эмиссияны азайтуу максатында жасаган инвестицияларын ошол эле түзүлүштө көрүнүктүү кылбайт.
Сунушталган баланс эмиссияны азайтуучу инвестициялардын үч түрүн көмүртек активи катары аныктайт:
- Көмүртек кармоо активи: Өндүрүш учурунда чыккан эмиссияны булагында кармоочу системалар,
- Көмүртекти алып салуу активи: Көмүр кычкыл газын атмосферадан түздөн-түз алып салуучу инвестициялар,
- Эмиссиянын алдын алуу активи: Өндүрүш ыкмасын же кирүүлөрдү өзгөртүү менен келечекте жарала турган эмиссиянын алдын алуучу инвестициялар.
Бул активдердин наркы акчалай инвестициялык чыгымга эмес, пайдалуу мөөнөтү ичинде камсыз кылышы күтүлгөн жалпы CO₂e азайтуусуна жараша жазылат. Мисалда баштапкы болжолдуу азайтуу мүмкүнчүлүктөрү төмөнкүдөй:
- Көмүртек кармоо: 8.000 kg CO₂e,
- Атмосферадан көмүртекти алып салуу: 3.000 kg CO₂e,
- Эмиссиянын алдын алуу: 1.000 kg CO₂e.
Көмүртек кармоо системасынын 350 килограммдык жана алдын алуу инвестициясынын 95 килограммдык пайдасы мезгил ичинде ишке ашкандыктан, калган көмүртек активдери тиешелүүлүгүнө жараша 7.650 жана 905 килограмм деп көрсөтүлөт.
Гипотетикалык көмүртек балансы
| Көмүртек активдери | kg CO₂e | Көмүртек милдеттенмелери жана капитал | kg CO₂e |
|---|---|---|---|
| Жабылуу запасындагы жогорку агым CO₂ | 560 | Жогорку агымдагы CO₂ милдеттенмеси | 560 |
| Жабылуу запасындагы компаниядан чыккан CO₂ | 140 | Компания эмиссиялары боюнча милдеттенме | 320 |
| Көмүртек кармоо активи | 7.650 | Көмүртек кармоо милдеттенмеси | 7.650 |
| Көмүртекти алып салуу активи | 3.000 | Көмүртекти алып салуу милдеттенмеси | 2.850 |
| Эмиссиянын алдын алуу активи | 905 | Эмиссиянын алдын алуу милдеттенмеси | 905 |
| Запаста кийинкиге калтырылган продукт көмүртек изи | 140 | ||
| Көмүртек капиталы | -170 | ||
| Жалпы активдер | 12.255 | Жалпы милдеттенмелер жана капитал | 12.255 |
Кашаанын ичинде көрсөтүлгөн 170 kg CO₂e компаниянын таза эмиссия абалын теңдеген терс көмүртек капиталы. Жалпы көмүртек активдери менен милдеттенмелер жана капитал 12.255 kg CO₂e деңгээлинде теңелет.
Көмүртек кирешелер жөнүндө отчет кайсы маалыматтарды ажыратат?
Көмүртек кирешелер жөнүндө отчеттун биринчи бөлүгү мезгил ичинде сатылган продукттардын көмүртек изин көрсөтөт. Мисалда сатылган продукттардын жалпы көмүртек изи 800 kg CO₂e:
\[ PCF_{satılan} = 640 + 160 = 800\ kg\ CO_{2e} \]
Бул жерде 640 килограмм жеткирүүчүлөрдөн алынган, 160 килограмм болсо отчет берүүчү компания сатылган продукттарга кошкон эмиссия.
Компаниянын түз өндүрүш эмиссиясын эсептөө үчүн сатылган продукттардагы 160 килограммга запаста калган 140 килограмм кошулат:
\[ Üretim\ Emisyonu = 160 + 140 = 300\ kg\ CO_{2e} \]
Өндүрүштөн тышкаркы жалпы башкаруу ишмердигинен чыккан 20 килограмм да кошулганда жалпы компания эмиссиясы 320 килограммга жетет:
\[ Toplam\ Şirket\ Emisyonu = 300 + 20 = 320\ kg\ CO_{2e} \]
Изилдөөчү бул 320 килограммды GHG Protocol классификациясындагы компаниянын түз эмиссиялары менен байланыштырат.
Эмиссияны азайтуулар кирешелер жөнүндө отчетко кантип чагылдырылат?
Мезгил ичинде атмосферадан түздөн-түз 150 kg CO₂e алып салынган. Бул көлөм компаниянын жалпы эмиссиясынан кемитилет:
\[ Şirket\ Karbon\ Ayak\ İzi = 320 - 150 = 170\ kg\ CO_{2e} \]
Көмүртек кармоо жана алдын алуу инвестицияларынын ишке ашкан пайдасы мезгил ичиндеги таза өндүрүш эмиссияларында мурда эле чагылдырылган деп эсептелет. Бул пайдаларды кайра кемитүү эмиссия азайтууну эки жолу эсептөөгө алып келиши мүмкүн болгондуктан, ошол эле өлчөмдө көмүртек амортизациясы жазылат.
Гипотетикалык көмүртек кирешелер жөнүндө отчет
| Берене | Ишке ашкан kg CO₂e | Болжолдонгон kg CO₂e | Айырма kg CO₂e |
|---|---|---|---|
| Сатылган продукттардын продукт көмүртек изи | 800 | - | - |
| Жогорку агымдагы жеткирүүчүлөрдөн алынган CO₂ | 640 | - | - |
| Компания сатылган продукттарга кошкон CO₂ | 160 | - | - |
| Компания жабылуу запасына кошкон CO₂ | 140 | - | - |
| Өндүрүштө пайда болгон жалпы компания эмиссиясы | 300 | - | - |
| Жалпы башкаруу ишмердигинин эмиссиясы | 20 | - | - |
| Компаниянын жалпы эмиссиясы | 320 | - | - |
| Атмосферадан түздөн-түз көмүртекти алып салуу | 150 | 170 | 20 |
| Көмүртек кармоо | 350 | 400 | 50 |
| Көмүртек кармоо активинин көмүртек амортизациясы | 350 | - | 0 таза таасир |
| Эмиссиянын алдын алуу | 95 | 90 | -5 |
| Эмиссиянын алдын алуу активинин көмүртек амортизациясы | 95 | - | 0 таза таасир |
| Компаниянын көмүртек изи | 170 | - | - |
Көмүртекти алып салуу инвестициясында 170 килограммдык болжолго каршы 150 килограмм ишке ашып, 20 килограммдык жетишпестикти көрсөтөт. Көмүртек кармоодо болжол 400, ишке ашкан көлөм 350 килограмм болгондуктан 50 килограммдык ажырым бар. Алдын алуу инвестициясында болсо 90 килограмм болжолдонуп, 95 килограмм ишке ашкан; инвестиция болжолду 5 килограммга ашырган.
Болжол–ишке ашуу салыштыруусу эмне үчүн маанилүү?
Келечектеги көмүртек азайтуусу башында болжолдонуп, актив катары жазылышы компаниялардын ашыкча оптимисттик божомолдорду колдонуу коркунучун жаратышы мүмкүн. Сунушталган система бул коркунучту азайтуу үчүн ар бир мезгилде болжолдонгон жана ишке ашкан азайтууну катар көрсөтөт.
Ишке ашкан азайтуу болжолдонгондон төмөн болсо, айырма ачык көрсөтүлөт жана келечектеги мезгилдерге тиешелүү активдер менен милдеттенмелердин маанисин кайра өлчөө маселеси көтөрүлөт. Ошентип, компания таза нөл максатын жарыялап гана тим болбой, аны колдогон инвестициялык болжолдордун натыйжалары үчүн да жоопкерчилик тартат.
Көмүртек амортизациясы эмнени билдирет?
Көмүртек амортизациясы инвестициянын акчалай наркынын төмөндөшүн эмес, келечекте камсыз кылышы күтүлгөн эмиссияны азайтуу мүмкүнчүлүгүнүн мезгил ичинде колдонулган бөлүгүн билдирет.
Көмүртек кармоо активинин башында 8.000 kg CO₂e азайтуу мүмкүнчүлүгү болуп, мезгил ичинде анын 350 килограммы ишке ашты деп кабыл алынган:
\[ Kalan\ Yakalama\ Varlığı = 8.000 - 350 = 7.650\ kg\ CO_{2e} \]
Ошол сыяктуу алдын алуу активи үчүн:
\[ Kalan\ Önleme\ Varlığı = 1.000 - 95 = 905\ kg\ CO_{2e} \]
Бул жазуу инвестиция келечекте бере ала турган калган көмүртек пайдасын баланста жаңыртат.
Система аутсорсингди кантип көрүнүктүү кылат?
Компания эмиссиясы жогору ишмердигин жеткирүүчүгө өткөрүп берип, өзүнүн түз эмиссияларын азайтышы мүмкүн. Компания ичиндеги эмиссиялар гана каралса, бул көрүнүш чыныгы декарбонизация сыяктуу сезилиши мүмкүн.
Сунушталган системада сырттан сатып алынган продукттардагы жана кызматтардагы эмиссиялар жогорку агымдагы продукт көмүртек изинде кала берет. Ошентип, компаниянын түз эмиссиясы азайып, жеткирүүчүлөрдөн алынган көмүртек көлөмү көбөйсө, бул өзгөрүү өзүнчө көрүнөт.
Бул механизм аутсорсингге негизделген көрүнүштөгү эмиссия азайтууну толугу менен алдын алары далилденген эмес; бирок түз жана жогорку агымдагы эмиссияларды өзүнчө көрсөтүү менен баалоо үчүн кошумча маалымат берет.
Көмүртек кредиттерин сатуу кантип каралат?
Изилдөөгө ылайык, көмүртекти алып салуу активинен алынган кредит башка тарапка сатылса, сатылган азайтуу компаниянын өз кирешелер жөнүндө отчетундагы алып салуу кредитинен чыгарылышы керек. Ошол эле учурда көмүртекти алып салуу милдеттенмеси баланста сакталат.
Бул ыкма бир эле көмүртекти алып салууну кредитти сатып алган тараптын компенсациясы катары да, кредитти саткан компаниянын өзүнүн азайтуусу катары да эки жолу колдонууга жол бербөөнү көздөйт. Бирок сунуштун көмүртек базарларындагы ар башка келишимдер жана стандарттар менен практикалык шайкештиги изилдөөнүн алкагында текшерилген эмес.
Сунушталган таблицалар кайсы үч суроого жооп берет?
Изилдөөчү запас жана агым мамилесине негизделген система үч негизги суроого жооп берүүнү максат кылат:
| Суроо | Жоопту камсыз кылган эсеп элементи |
|---|---|
| Компаниянын көмүртек жагынан бүгүнкү абалы кандай? | Көмүртек балансындагы таза көмүртек капиталы |
| Компания бул абалга кантип келген? | Мезгилдик эмиссияларды жана азайтууларды көрсөткөн көмүртек кирешелер жөнүндө отчету |
| Компания келечекте кайда барат? | Келечектеги азайтуу мүмкүнчүлүгүн жана жоопкерчиликтерди көрсөткөн көмүртек активдери менен милдеттенмелери |
Бул түзүлүш компаниянын учурдагы эмиссиясын гана эмес, эмиссияны азайтуу багытында жасаган инвестицияларын жана бул инвестициялардын күтүлгөн натыйжаларын да көрсөтүүгө багытталган.
Моделдин мүмкүн болгон колдонуу тармактары кайсылар?
Изилдөө сунушталган көмүртек таблицалары төмөнкү чечим кабыл алуу процесстеринде колдонулушу мүмкүн экенин белгилейт:
- Эмиссия үчүн жоопкерчиликти жеткирүү чынжырындагы компанияларга бөлүштүрүү,
- Көмүртек салыгы же санкция иштелип чыкканда азайтуу инвестицияларын эске алуу,
- Көмүртек кармоо жана алып салуу инвестицияларына берилчү колдоону баалоо,
- Жашыл кредит берүүчүлөрдүн күтүлгөн көмүртек азайтуу мүмкүнчүлүгүн карашы,
- Инвесторлордун компаниялардын таза нөл максаттарына багытталган конкреттүү инвестицияларын көрүшү,
- Компания жетекчилигинин ишке ашкан натыйжаларды мурдагы болжолдор менен салыштырышы.
Булар изилдөөдө эмпирикалык түрдө өлчөнгөн натыйжалар эмес. Алар изилдөөчү сунушталган эсеп системасынан чыгарган мүмкүн болгон колдонуу багыттары.
Изилдөө колдогон негизги ойлор
- Жалпы продукт көмүртек изи жеткирүү чынжырындагы компаниялардын жеке жоопкерчилигин өз алдынча ажырата албайт.
- Продуктунун көмүртек изи менен компаниянын көмүртек изин бир эле отчет системасында бирге көрсөтүүгө болот.
- Финансылык бухгалтериядагы запас–агым жана кош жазуу логикасын көмүртек бирдиктери менен концептуалдык түрдө колдонууга болот.
- Келечектеги эмиссия азайтуу инвестицияларын күтүлгөн CO₂e пайдасы аркылуу өзүнчө эсептерде көзөмөлдөөгө болот.
- Болжолдонгон жана ишке ашкан азайтууларды салыштыруу компаниялардын таза нөл милдеттенмелери боюнча отчеттуулугун күчөтө ала турган маалымат берет.
- Жогорку агымдагы жана компаниядан чыккан эмиссияларды ажыратуу жоопкерчиликти баалоону акыркы продукт өндүрүүчүгө гана жүктөөдөн качууга жардам бере алат.
Изилдөө далилдебеген жагдайлар
- Сунушталган системаны реалдуу компанияларда колдонууга болору көрсөтүлгөн эмес.
- Көмүртек маалыматтарын зарыл болгон тактык жана аудитке жарамдуулук менен чогултууга болору далилденген эмес.
- Көмүртек балансы компаниялардын реалдуу эмиссияларын азайтары эксперименттик түрдө көрсөтүлгөн эмес.
- Сунушталган эсептер учурдагы бухгалтердик, салыктык же туруктуулук стандарттарына шайкеш экени ырасталган эмес.
- Көмүртекти азайтуу инвестицияларын актив катары жазуу инвесторлордун чечимдерин жакшыртары текшерилген эмес.
- Модель көмүртек салыгы, стимул же санкция системаларында адилеттүүрөөк натыйжа жаратары көрсөтүлгөн эмес.
- Ар башка секторлордо, продукттарда жана татаал айланма жеткирүү чынжырларында кош эсептөөнү толугу менен алдын алары сыналган эмес.
Ишенимдүү өлчөө эмне үчүн эң маанилүү маселелердин бири?
Эсепке киргизиле турган көлөм жетиштүү ишенимдүүлүк менен өлчөнүшү керек. Учурдагы эмиссияларды энергия керектөө, күйүүчү май колдонуу же өндүрүш көлөмү сыяктуу физикалык маалыматтар менен эсептөөгө болот. Ал эми келечекте алдын алынат деп болжолдонгон эмиссия ишке ашпаган альтернативдүү сценарий менен салыштырууну талап кылат.
Мисалы, компания төмөн көмүртектүү өндүрүш ыкмасына инвестиция салганда канча эмиссиянын алдын алынганы инвестиция жасалбаганда пайда болмок эмиссия деңгээлине салыштырылып эсептелет. Бул контрфактуалдык маанини түздөн-түз байкоого болбойт. Колдонулган божомолдор көмүртек активинин көлөмүн олуттуу өзгөртө алат.
Изилдөөчү ишенимдүү өлчөөгө мүмкүн болбогон элементтерди сандык эсептерге киргизбөө керек экенин кабыл алат. Мындай учурларда сапаттык түшүндүрмөлөр көмүртек таблицаларын толуктай алат.
Ылдыйкы агымдагы Камтуу 3 эмиссиялары эмне үчүн сыртта калтырылган?
Сунушталган система кардарлар продуктту колдонгондон кийин пайда кылган ылдыйкы агым эмиссияларын өндүрүүчү компаниянын эсебине кошпойт. Изилдөөдө бул эмиссиялар продуктту колдонгон тараптын жоопкерчилигинде деп болжолдонот.
Бул чектөө өлчөө кыйынчылыктарын азайтат; бирок ошол эле учурда нормативдик жоопкерчилик тандоосун камтыйт. Күйүүчү май, унаа, машина же узак мөөнөттүү керектөө продукттарында колдонуу стадиясындагы эмиссиялар жалпы жашоо циклинин таасиринин маанилүү бөлүгүн түзүшү мүмкүн. Булардын баарын колдонуучуга жүктөө кайсы секторлордо ылайыктуу экени изилдөөдө текшерилген эмес.
Түркия үчүн кантип бааланышы керек?
Изилдөө белгилүү бир өлкөнүн мыйзамдарына же компаниялардын тандалмасына негизделбейт. Ошондуктан сунушталган негизги ажыратууну продукт деңгээлинде эмиссия эсептеген жана көп баскычтуу жеткирүү чынжырларын колдонгон Түркиядагы компаниялар үчүн да концептуалдык түрдө баалоого болот.
Түркияда мүмкүн болгон колдонмо үчүн жок дегенде төмөнкү шарттарды өзүнчө изилдөө керек:
- Жеткирүүчүлөрдөн продукт деңгээлинде ишенимдүү CO₂e маалыматын алуу мүмкүнчүлүгү,
- Эмиссия маалыматтары бирдей чек аралар жана өлчөө ыкмалары менен даярдалышы,
- Көмүртек кармоо, алып салуу жана алдын алуу инвестицияларынын болжолдуу таасирлери көз карандысыз текшерилиши,
- Көмүртек эсептерин компаниялардын учурдагы бухгалтердик жана туруктуулук боюнча отчет системалары менен байланыштыруусу,
- Маалыматтар тышкы аудитке жана мезгилдер аралык салыштырууга ылайыктуу болушу.
Булар изилдөө Түркия боюнча сынаган натыйжалар эмес. Сунушталган алкакты Түркияда колдонуу үчүн зарыл көрүнгөн изилдөө жана практикалык шарттар.
Изилдөөнүн күчтүү жактары
- Продукт көмүртек изи менен компаниянын жоопкерчилигинин ортосундагы айырманы ачык көрсөтөт.
- Финансылык бухгалтериядагы кош жазуу, баланс, кирешелер жөнүндө отчет, эсептөө жана амортизация түшүнүктөрүн ырааттуу көмүртек архитектурасына бириктирет.
- Компаниянын учурдагы эмиссиясы менен бирге келечектеги азайтуу инвестицияларын да көрүнүктүү кылат.
- Ишке ашкан натыйжаларды баштапкы болжолдор менен салыштырган отчеттуулук механизмин сунуштайт.
- Гипотетикалык мисалда баланс менен кирешелер жөнүндө отчеттун ортосундагы сандык байланыштарды ачык көрсөтөт.
- Аутсорсингге байланыштуу эмиссияны жылдырууну жогорку агымдагы продукт көмүртек изи аркылуу көрүнүктүү бойдон калтырат.
Изилдөөнүн чектөөлөрү
- Изилдөө концептуалдык бухгалтердик дизайн болуп саналат; эмпирикалык маалымат, талаа колдонмосу же компанияларды салыштыруу камтылбайт.
- Берилген бардык сандар гипотетикалык тамак-аш иштетүү компаниясына тиешелүү.
- Көмүртек активдеринин баштапкы маанилерин кантип көз карандысыз текшерүү керектиги толук өлчөө стандартына байланыштырылган эмес.
- Алдын алуу инвестициялары байкоого мүмкүн болбогон контрфактуалдык сценарийлерге таянгандыктан, олуттуу болжолдоо белгисиздигин камтыйт.
- Продукттардын колдонуу жана колдонуудан кийинки стадияларындагы ылдыйкы агым Камтуу 3 эмиссиялары эсепке алынбайт.
- Ар башка парник газдарын CO₂eге которууда колдонулуучу коэффициенттерди башкаруу деталдуу берилген эмес.
- Көмүртек активдеринин пайдалуу мөөнөтү, нарксыздануусу, болжол өзгөрүүлөрү жана жокко чыгарылышы үчүн толук бухгалтердик эрежелер иштелип чыккан эмес.
- Юридикалык милдеттенме менен сунушталган “көмүртек милдеттенмеси” түшүнүгүнүн ортосундагы мамиле такталган эмес.
- Система учурдагы эл аралык отчет стандарттары менен бирге кантип колдонулары көрсөтүлгөн эмес.
- Изилдөөнүн рецензияланган журнал макаласы экени ырасталган эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны
Бул изилдөө эксперименттик, эконометрикалык же байкоочу изилдөө эмес. Финансылык бухгалтерия принциптеринен чыгып, жаңы көмүртек эсеп архитектурасын иштеп чыккан концептуалдык дизайн изилдөөсү.
| Ыкма компоненти | Изилдөөдө кантип колдонулган? |
|---|---|
| Концептуалдык көйгөй анализи | Продукт көмүртек изи жалпы эмиссияны көрсөтүп туруп, компания деңгээлинде жоопкерчиликти ажырата албаганы каралган. |
| Бухгалтердик дизайн | Кош жазуу, эсептөө, баланс, кирешелер жөнүндө отчет, запас жана амортизация принциптери көмүртек бирдиктерине ылайыкташтырылган. |
| Гипотетикалык учур | Өндүрүш жана таңгактоо жүргүзгөн ойдон чыгарылган тамак-аш компаниясы үчүн сандык көмүртек балансы жана көмүртек кирешелер жөнүндө отчет түзүлгөн. |
| Сандык шайкештик текшерүүсү | Активдер менен милдеттенмелер жана көмүртек капиталы 12.255 kg CO₂e деңгээлинде теңдештирилген. |
| Камтууну баалоо | Ишенимдүү өлчөө маселеси жана ылдыйкы агым Камтуу 3 эмиссияларын сыртта калтыруу талкууланган. |
Анализ бирдиги жана маалыматтын абалы
Реалдуу компания, продукт, ишкана же жеткирүү чынжырынын тандалмасы жок. Изилдөөдөгү бардык сандар ыкманын иштешин көрсөтүү үчүн түзүлгөн гипотетикалык маанилер.
Ошондуктан изилдөөдө төмөнкү элементтер жок:
- Тандалманын көлөмү,
- Байкоо мезгили,
- Эксперимент же көзөмөл тобу,
- Статистикалык гипотеза тести,
- Регрессия модели,
- p мааниси же ишеним интервалы,
- Сезимталдык анализи,
- Көз карандысыз текшерүү же тышкы аудит,
- Реалдуу компаниялардан чогултулган эмиссия маалыматтары.
Сунушталган негизги эсептөөлөрдүн кыскача мазмуну
| Көрсөткүч | Эсептөө | Натыйжа |
|---|---|---|
| Өндүрүштө топтолгон жалпы продукт көмүртеги | 1.200 + 300 | 1.500 kg CO₂e |
| Жабылуу запасындагы көмүртек | 1.500 - 800 | 700 kg CO₂e |
| Сатылган продукттардын PCFси | 640 + 160 | 800 kg CO₂e |
| Компаниянын өндүрүш эмиссиясы | 160 + 140 | 300 kg CO₂e |
| Компаниянын жалпы эмиссиясы | 300 + 20 | 320 kg CO₂e |
| Мезгилдик компаниянын көмүртек изи | 320 - 150 | 170 kg CO₂e |
| Калган көмүртек кармоо активи | 8.000 - 350 | 7.650 kg CO₂e |
| Калган көмүртек алдын алуу активи | 1.000 - 95 | 905 kg CO₂e |
| Жалпы көмүртек активи | 700 + 7.650 + 3.000 + 905 | 12.255 kg CO₂e |
Изилдөөдөн чыккан негизги жыйынтыктар
- Продукт көмүртек изи продукттун жалпы эмиссия мазмунун көрсөтүүнү улантышы керек.
- Жалпы продукт эмиссиясы жогорку агымдагы жеткирүүчү үлүшү менен отчет берүүчү компаниянын үлүшүнө бөлүнүшү керек.
- Компаниянын түз эмиссиялары продукт сатылганына же запаста калганына карабастан, пайда болгон мезгилде компаниянын жоопкерчилиги катары жазылышы керек.
- Келечекте эмиссияны азайтышы күтүлгөн инвестициялар болжолдуу CO₂e пайдасы менен көмүртек активи катары көзөмөлдөнүшү мүмкүн.
- Көмүртек активи жазылганда ошол эле өлчөмдө азайтуу милдеттенмеси түзүлүшү керек.
- Ишке ашкан азайтуу менен баштапкы болжолдун ортосундагы айырма ар бир мезгилде көрсөтүлүшү керек.
- Көмүртек кармоо жана алдын алуу пайдаларын төмөн эмиссия катары да, кирешелер жөнүндө отчетто өзүнчө кредит катары да эки жолу эсептөөгө жол берилбеши керек.
- Көмүртек балансы менен көмүртек кирешелер жөнүндө отчету бирге компаниянын бүгүнкү абалын, өткөн өзгөрүүсүн жана келечектеги азайтуу мүмкүнчүлүгүн көрсөтүүгө багытталган.
Илимий далил деңгээли
Изилдөөнүн далил деңгээли концептуалдык жана дизайндык. Сандык мисал бухгалтердик жазуулар өз ичинде теңдештириле аларын көрсөтөт; бирок системанын реалдуу жашоодо туура, арзан, аудитке жарамдуу же жүрүм-турумду өзгөртүүчү экенин көрсөтпөйт.
Кийинки изилдөө этабында сунушталган эсептерди реалдуу жеткирүү чынжырларына колдонуу, ар башка өлчөө белгисиздиктеринде сыноо, компаниялардын учурдагы эмиссия отчеттору менен салыштыруу жана көз карандысыз аудиторлор тарабынан кайра чыгарууга мүмкүн болушу керек.
Булак жана Ыкма Жөнүндө Эскертүү
- Изилдөөнүн толук түпнуска аталышы: Product Carbon Accounting that Tracks Responsibility for Emissions
- Автор: Stephen Penman; SSRN жазуусунда Stephen H. Penman
- Авторлордун ирети: Жалгыз авторлуу эмгек
- Тең салым же тең биринчи автор: Жок.
- Жооптуу/байланыш автору: Stephen H. Penman
- Институционалдык байланыш: Columbia Business School, Columbia University
- Институционалдык наам: George O. May Professor Emeritus of Financial Accounting
- Текстте берилген байланыш дареги: shp38@columbia.edu
- Изилдөө датасы: Май 2026
- SSRNге жүктөлгөн күнү: 12 Июнь 2026
- Булак түрү: Концептуалдык изилдөө/жумушчу документ
- Платформа: SSRN
- Серия: Columbia Business School Research Paper
- DOI: 10.2139/ssrn.6919478
- Рецензия статусу: Рецензияланган журналдагы жарыя ырасталган эмес.
- Журнал: Жок.
- Түпнуска журнал басмаканасы: Жок.
- Расмий SSRN шилтемеси:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6919478
- DOI шилтемеси:https://doi.org/10.2139/ssrn.6919478
- Изилдөөчүнүн институционалдык профили:Columbia Business School изилдөөчү профили
- Кызыкчылыктардын кагылышы: Изилдөөчү белгилүү финансылык же финансылык эмес кызыкчылыктардын кагылышы жок экенин билдирген.
SSRN издөө натыйжаларында ошол эле аталыш үчүн 6919819 номерлүү кошумча жетүү жазуусу да көрүнөт. Сунушталган библиографиялык идентификацияда SSRNдин негизги каттоо номери болгон 6919478 негиз катары алынган.
Бул түркчө түшүндүрмө жүктөлгөн изилдөөнүн концептуалдык дизайнына, эсептөөлөрүнө, гипотетикалык таблицаларына жана талкуусуна гана таянып даярдалган. Тышкы булактар изилдөөчүнүн институционалдык кимдигин, SSRN жазуусун, DOI маалыматын, платформаны жана жарыя статусун текшерүү үчүн гана колдонулган; изилдөөгө сырттан илимий жыйынтык кошулган эмес.
Сунушталган көмүртек балансы жана көмүртек кирешелер жөнүндө отчету колдонуудагы бухгалтердик стандарт катары берилбейт. Алар эмиссия үчүн жоопкерчиликти жана келечектеги азайтуу инвестицияларын чогуу көзөмөлдөө максатында иштелип чыккан теориялык эсеп таблицалары.
Изилдөөнүн негизги чектөөлөрү — реалдуу компания маалыматтары менен сыналбаганы, келечектеги көмүртек азайтууларын ишенимдүү өлчөө кыйын болгону, контрфактуалдык алдын алуу болжолдоруна таянганы, ылдыйкы агым Камтуу 3 эмиссияларын сыртта калтырганы жана ар башка секторлордо колдонууга жарамдуулугу ырасталбаганы.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген