

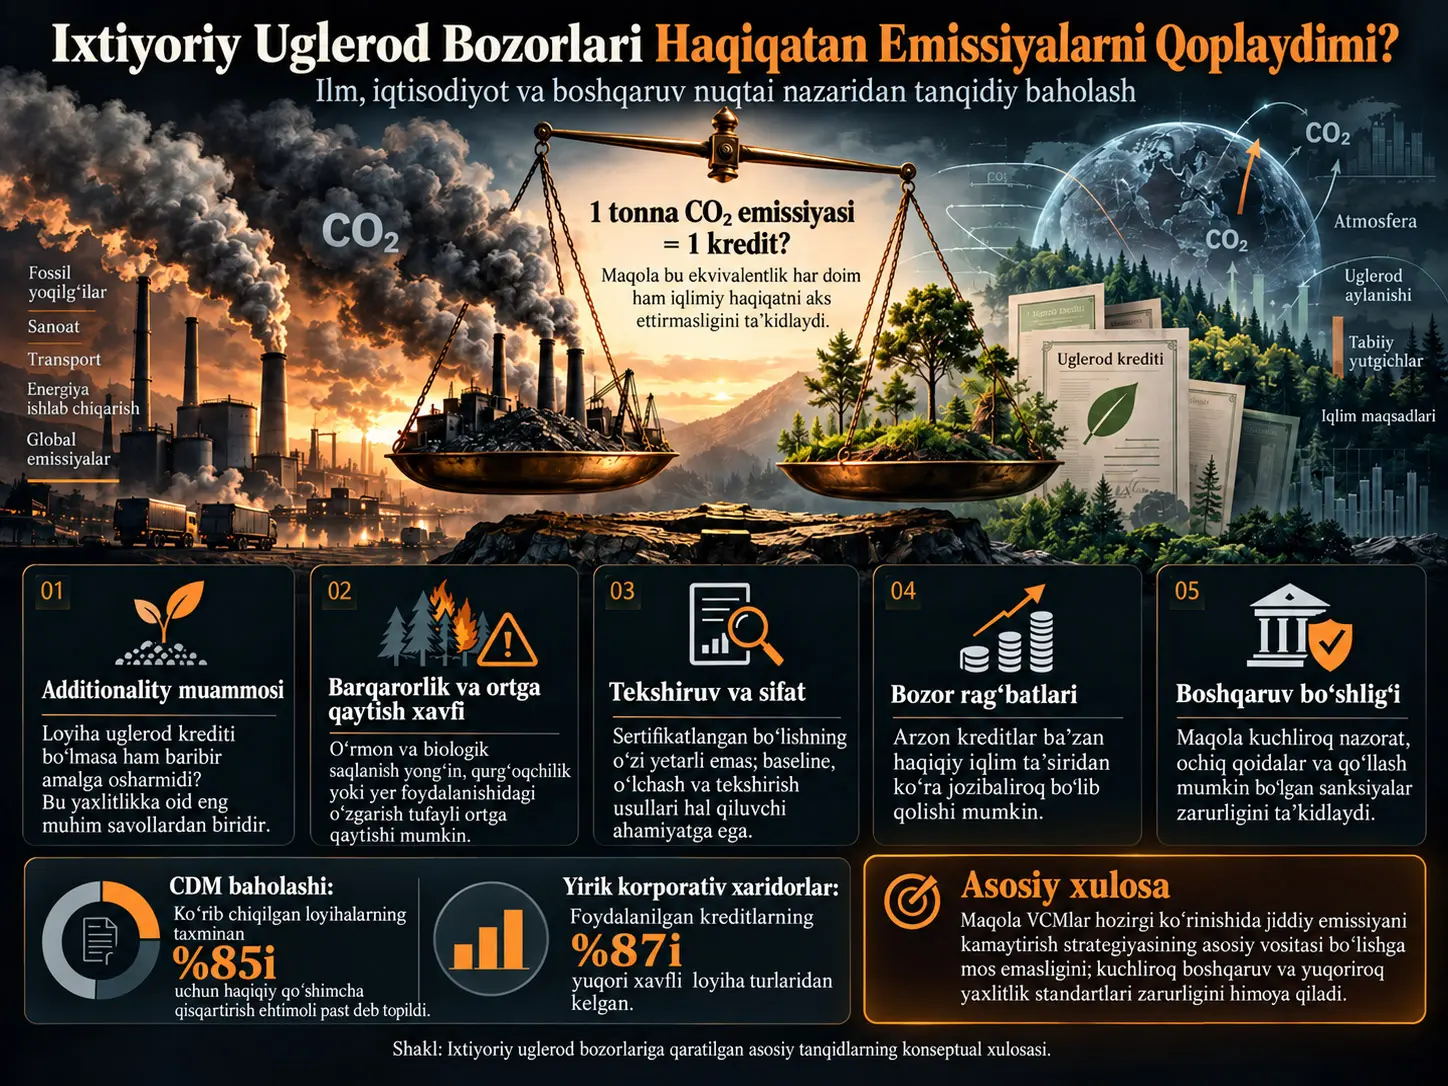
Ixtiyoriy uglerod bozorlari (Voluntary Carbon Markets, VCM) kompaniyalar va boshqa ishtirokchilarga o‘z emissiyalarining bir qismini boshqa joylarda amalga oshirilgani da’vo qilinadigan emissiyani kamaytirish yoki uglerodni atmosferadan chiqarish faoliyatlaridan yaratilgan kreditlar bilan qoplash imkonini beradigan bozorlardir. Ushbu issue paper mazkur mexanizmning ilmiy, iqtisodiy va boshqaruvga oid farazlarini tanqidiy tahlil qiladi.
Muallif ayniqsa to‘rtta muammoga e’tibor qaratadi: turli uglerod manbalari va chiqarib tashlash usullari o‘rtasida har bir tonna bo‘yicha o‘rnatiladigan ekvivalentlikning chegaralari; loyiha uglerod krediti bo‘lmasa ham amalga osharmidi yoki yo‘qmi degan masalani ifodalovchi additionality muammosi; biologik uglerod saqlanishining davomiyligi va qaytaruvchanligi; xususiy standart tashkilotlari, tekshiruvchilar, xaridorlar va sotuvchilar o‘rtasidagi rag‘batlar hamda axborot assimetriyasi.
Tadqiqotning yondashuvi empirik bozor tajribasi emas. Maqola o‘zini ochiq ravishda “devil's advocate” pozitsiyasiga qo‘yadi va mavjud ilmiy tadqiqotlar, siyosat hujjatlari hamda bozor hisobotlariga tayangan holda VCMlarning hozirgi tuzilmasini savol ostiga oladi. Ayrim tanqidlar mustaqil akademik va institutsional manbalar bilan qo‘llab-quvvatlansa-da, manbada ishlatilgan ayrim nisbatlar va iqtiboslar ham alohida ehtiyotkorlik bilan baholanishi kerak.
Xususan, tadqiqotdagi bir grafikda Verra REDD+ kreditlarining %92 qismi “phantom credit” ekani Guizar-Coutiño va hamkasblarining 2022-yilgi ishiga bog‘lanadi. Biroq tegishli akademik tadqiqot bu nisbatni to‘g‘ridan-to‘g‘ri bildirmaydi. Shu sababli mazkur nisbat bu yerda tasdiqlangan ilmiy topilma sifatida ishlatilmaydi.
Ixtiyoriy Uglerod Bozori Nima?
Ixtiyoriy uglerod bozorida muayyan loyihalar tomonidan oldi olingani, kamaytirilgani yoki atmosferadan chiqarilgani hisoblangan har bir metrik tonna karbonat angidrid ekvivalenti uchun uglerod kreditlari yaratilishi mumkin. Keyin bu kreditlarni ixtiyoriy iqlim maqsadlarini qo‘llab-quvvatlamoqchi bo‘lgan kompaniyalar, tashkilotlar yoki jismoniy shaxslar sotib olishi mumkin.
Loyihalar orasida o‘rmonlarni muhofaza qilish va qayta o‘rmonlashtirish, qayta tiklanuvchi energiya, metanni tutib qolish, tuproq va ko‘k uglerod loyihalari, havodan to‘g‘ridan-to‘g‘ri ushlash hamda toza pishirish texnologiyalari kabi juda turli faoliyatlar bo‘lishi mumkin.
Uglerod Krediti Qanday Yaratiladi?
Manbada berilgan VCM arxitekturasi umumiy holda quyidagi zanjirni ko‘rsatadi:
- Emissiyani kamaytirish yoki uglerodni atmosferadan chiqarish loyihasi yaratiladi.
- Loyihaning emissiyaga ta’siri o‘lchanadi, hisobot qilinadi va mustaqil tekshiruv tashkilotlari tomonidan ko‘rib chiqiladi.
- Verra/VCS, Gold Standard, American Carbon Registry yoki Climate Action Reserve kabi standart va ro‘yxatga olish tizimlari doirasida kredit yaratiladi.
- Kredit noyob seriya raqami bilan registry tizimiga kiritiladi.
- Kredit to‘g‘ridan-to‘g‘ri bitimlar, brokerlar, birjalar yoki uglerod fondlari orqali sotiladi.
- Kompaniya yoki boshqa xaridor kreditdan foydalanadi.
- Ishlatilgan kredit qayta sotilmasligi uchun registryda “retired” maqomiga o‘tkaziladi.
Bu zanjir texnik jihatdan tartibli ko‘rinsa-da, iqlim nuqtai nazaridan asosiy savol kredit yaratilgani emas, balki u ifodalagan kamayishning haqiqiy, qo‘shimcha, o‘lchab bo‘ladigan, doimiy va boshqa joyda ikki marta hisoblanmagan ekanidir.
Uglerod Krediti Kompaniyaning O‘z Emissiya Kamaytirishi O‘rnini Bosa Oladimi?
Bu farq ixtiyoriy uglerod bozori haqidagi bahsning markazida turadi. Kompaniyaning o‘z faoliyatidan kelib chiqadigan emissiyalarni to‘g‘ridan-to‘g‘ri kamaytirishi bilan boshqa joydagi iqlim loyihasini moliyalashtirib uglerod krediti sotib olishi bir xil operatsiya emas.
Birlashgan Millatlar Tashkilotining non-state actors uchun ishlab chiqqan net-zero yaxlitlik yondashuvi tashkilotlar avvalo o‘z qiymat zanjirlarida tez va chuqur emissiya kamaytirishlarini ustuvor qilishi kerakligini bildiradi. Yuqori yaxlitlikdagi ixtiyoriy uglerod kreditlari qiymat zanjiridan tashqaridagi qo‘shimcha kamaytirish faoliyatlarini qo‘llab-quvvatlashi mumkin; ammo kompaniyaning oraliq emissiya kamaytirish maqsadlari o‘rniga hisoblanmasligi kerak.
Shuning uchun “100 tonna chiqardim, boshqa joydan 100 tonna kredit oldim, natija nol” ko‘rinishidagi buxgalteriya tengligi o‘z-o‘zidan jismoniy va ekologik ekvivalentlikni kafolatlamaydi.
Nega Har Bir Tonna CO₂ Bir Xil Emas?
Uglerod hisobida bir tonna CO₂e umumiy o‘lchov birligi sifatida ishlatiladi. Biroq manba bu matematik ekvivalentlik turli uglerod jarayonlarining barcha xususiyatlarini ifodalamasligini ta’kidlaydi.
Masalan, qazilma yoqilg‘ilarni yoqish geologik omborlarda juda uzoq vaqt saqlangan uglerodni faol uglerod aylanishiga qo‘shadi. O‘rmon o‘sishi orqali biologik tarzda saqlangan uglerod esa yong‘in, qurg‘oqchilik, kasallik, yerdan foydalanish o‘zgarishi yoki inson aralashuvi natijasida yana atmosferaga qaytishi mumkin.
Shu sababli iqlim yaxlitligi nuqtai nazaridan faqat “necha tonna?” savoli yetarli emas. Uglerodning manbai, saqlash qancha davom etishi, kamayish haqiqatan kredit tufayli amalga oshganmi va kelajakda qaytarilish xavfi ham baholanishi kerak.
Additionality Nima va Nega U Uglerod Kreditlarining Asosiy Muammolaridan Biri?
Additionality, kredit berilgan emissiya kamayishi uglerod moliyalashtirishisiz amalga oshmagan bo‘lishi kerakligini anglatadi.
Oddiy misol sifatida, agar shamol elektr stansiyasi uglerod kreditisiz ham iqtisodiy jihatdan baribir quriladigan bo‘lsa, keyin bu loyiha haqida “shu kredit tufayli emissiya kamaydi” deyish bahsli bo‘ladi. Chunki kredit yangi kamayish yaratmagan, balki baribir amalga oshadigan faoliyatni moliyalashtirgan bo‘lishi mumkin.
CDM Tadqiqotidagi %85 Topilma Nimani Anglatadi?
Manba iqtibos keltirgan Cames va hamkasblarining 2016-yildagi Clean Development Mechanism baholashi o‘rgangan CDM loyihalarining taxminan %85 qismida emissiya kamayishlari bir vaqtning o‘zida haqiqatan qo‘shimcha va ortiqcha baholanmagan bo‘lish ehtimolini past deb topgan.
Bu yaxlitlik nuqtai nazaridan jiddiy ogohlantirishdir. Biroq bu nisbat hozirgi barcha ixtiyoriy uglerod kreditlarining %85 qismi yaroqsiz degani emas. CDM — Kyoto protokoli doirasida ishlagan va 2005–2020 yillarda qo‘llangan alohida mexanizm. Ushbu topilma ayniqsa additionality testining tarixan qanchalik murakkab bo‘lganini ko‘rsatadi.
Qarama-Qarshi Faktual Muammo
Additionalityning asosiy qiyinligi amalga oshmagan kelajak ssenariysini o‘lchashni talab qilishidir.
Agar o‘rmon himoya qilinmaganida, qancha qismi kesilgan bo‘lardi? Energiya loyihasi uglerod daromadi bo‘lmasa ham qurilarmidi? Kompaniya muqobil investitsiya qilarmidi?
Bu savollarning bevosita kuzatiladigan javoblari yo‘q. Shu sababli loyihalar “baseline” yoki qarama-qarshi faktual ssenariy tuzadi. Kredit miqdori ko‘pincha real dunyodagi kuzatuv bilan shu faraziy ssenariy o‘rtasidagi farqdan hisoblanadi. Baseline asossiz ravishda yuqori belgilansa, loyiha amalda bermagan kamayishlar uchun ham kredit yaratishi mumkin.
Ixtiyoriy Uglerod Bozorlarida Sifat Muammosi Qanchalik Katta?
Manba foydalangan muhim zamonaviy tadqiqotlardan biri 2024-yilda Nature Communications jurnalida chop etilgan va 2020–2023 yillarda eng ko‘p uglerod krediti ishlatgan 20 kompaniyani o‘rgangan tadqiqotdir.
Tadqiqotda sotib olingan kreditlarning %87 qismi haqiqiy va qo‘shimcha emissiya kamayishini ta’minlash nuqtai nazaridan yuqori xavfga ega loyiha turlari toifasida baholangan.
Bu ifodani to‘g‘ri tushunish muhim. Tadqiqot ushbu kreditlarning %87 qismi alohida-alohida tekshirilib “soxta” ekani isbotlangan deb aytmaydi. Loyiha turlarining additionality, ortiqcha kreditlash yoki shunga o‘xshash sifat muammolariga moyilligini baholovchi xavf tasnifi qo‘llanadi.
Kompaniyalar Nega Sifati Pastroq Kreditlarni Sotib Olishi Mumkin?
Manba ixtiyoriy bozorning rag‘batlar tizimida ehtimoliy nomuvofiqlik borligini ta’kidlaydi. Kredit sotib oluvchi kompaniya uchun ko‘rinadigan iqlim da’vosi yoki hisob natijasi o‘xshash qolsa, arzonroq kredit iqtisodiy jihatdan jozibadorroq bo‘lishi mumkin.
Trencher va hamkasblarining 2024-yilgi tahlili ham o‘rgangan yirik kompaniyalar arzon va yuqori xavfli loyiha turlaridan sezilarli miqdorda kredit sotib olganini bildirgan.
Bu holat klassik axborot assimetriyasi muammosiga aylanishi mumkin: uglerod kreditining haqiqiy iqlim sifatini baholash nihoyatda texnik bo‘lishi mumkin, xaridor va jamoatchilik esa ko‘pincha faqat “bir tonna CO₂ krediti” yorlig‘ini ko‘radi.
Tekshirish Tizimi Muammoni Hal Qiladimi?
Ixtiyoriy bozorlarda uchinchi tomon tekshiruv tashkilotlari, standart ishlab chiquvchilar va registry tizimlari mavjud. Demak, bozor mutlaqo nazoratsiz emas.
Biroq tekshirish muvaffaqiyati qo‘llanilgan metodologiyaga, baselinening realligiga, ma’lumotlar sifatiga, manfaatlar to‘qnashuvini boshqarishga va permanence kabi uzoq muddatli xavflarning qanday ko‘rib chiqilishiga bog‘liq.
Shu sababli “sertifikatlangan” bo‘lish bilan “iqlim ta’sirida hech qanday noaniqlik yo‘q” degan tushuncha bir xil emas.
Manbadagi %92 “Phantom Credit” Da’vosi Nega Ishlatilmadi?
Manba tadqiqotidagi bir grafik Verra REDD+ kreditlarining %92 qismi “phantom credit” ekanini da’vo qilib, bu nisbatni Guizar-Coutiño va hamkasblarining 2022-yilgi tadqiqotiga bog‘laydi.
Biroq tegishli akademik maqola Science jurnalida emas, Conservation Biology jurnalida chop etilgan va 9 mamlakatdagi 40 ta ixtiyoriy REDD+ loyihasini baholagan. Maqola mazkur %92 nisbatni shu ko‘rinishda bevosita bildirmaydi.
%90dan yuqori “phantom credit” da’vosi keyinchalik turli ilmiy tadqiqotlar natijalarini birgalikda baholagan jurnalistik tahlilda keng tarqalgan va qo‘llangan extrapolatsiya usuliga Verra e’tiroz bildirgan.
Shu sababli bu yerda ilmiy jihatdan ehtiyotkorroq yondashuv tanlanib, nisbat manba tadqiqotining da’vosi sifatida qayd etilgan, tasdiqlangan miqdoriy topilma sifatida ishlatilmagan.
Uglerod Bozorlari Qayta Tiklanuvchi Energiya Investitsiyalarini Moliyalashtira Oladimi?
Ixtiyoriy uglerod kreditlarining himoya qilinadigan vazifalaridan biri emissiyani kamaytiruvchi loyihalarga qo‘shimcha daromad berib, yangi investitsiyalarni rag‘batlantirishdir.
Manba bu vazifa umuman yo‘q deb aytmaydi. Uglerod daromadi ayrim loyihalarga moliyaviy hissa qo‘shishi mumkinligini tan oladi. Biroq ayniqsa yirik miqyosdagi qayta tiklanuvchi energiya investitsiyalarida asosiy moliyalashtirish muammolari uglerod krediti narxidan ancha kengroq bo‘lishi mumkinligini ta’kidlaydi.
Manba keltirgan ma’lumotlarga ko‘ra o‘rganilgan 1.700 dan ortiq qayta tiklanuvchi energiya loyihasida uglerod kreditlari umumiy daromadning %4 dan kamini tashkil etgan. Muallif bu topilmadan kelib chiqib, ko‘plab yirik quyosh, shamol yoki gidroenergetika investitsiyalarida kredit daromadi dastlabki investitsiya qarorining asosiy sababi bo‘lish ehtimoli pastligini muhokama qiladi.
Kapital Qiymati Nega Muhim?
Qayta tiklanuvchi energiya loyihalari katta boshlang‘ich sarmoya talab qiladi. Moliyalashtirish qiymati oshgan sari bir xil quyosh yoki shamol stansiyasi ishlab chiqaradigan elektr energiyasining umumiy tannarxi ham sezilarli oshishi mumkin.
Manba rivojlanayotgan iqtisodiyotlarda mamlakat xatari, valyuta kursi o‘zgaruvchanligi, tartibga soluvchi noaniqlik, investitsiya tarixining yetishmasligi va zaif moliyaviy muhit kabi omillar kapital qiymatini oshirishi mumkinligiga e’tibor qaratadi.
Bu kontekstda imtiyozli moliyalashtirish, rivojlanish moliyasi institutlarining kafolatlari, blended finance va oldindan aytish mumkin bo‘lgan energiya siyosatlari uglerod kreditlaridan farqli vositalardir. Muallif fikricha, ixtiyoriy uglerod bozorini bu kengroq moliyalashtirish muammosining asosiy yechimi sifatida ko‘rish muammo bilan siyosat vositasini aralashtirib yuborishi mumkin.
VCM Butunlay Ishlamaydimi?
Manba juda tanqidiy pozitsiyani egallagan bo‘lsa-da, torroq xulosa chiqarish kerak. Ixtiyoriy uglerod bozorlaridagi barcha loyihalar bir xil sifatda emas va yuqori yaxlitlikdagi uglerod kreditlari iqlim moliyasida qo‘shimcha rol o‘ynashi mumkinligini tan oladigan institutsional asoslar mavjud.
Birlashgan Millatlar Tashkiloti yondashuvi ham yuqori sifatli ixtiyoriy kreditlarni butunlay rad etmaydi. Asosiy shart — kompaniyalar ushbu kreditlarni o‘z qiymat zanjirlaridagi emissiya kamaytirishlari o‘rniga qo‘ymasligi va kreditlar yuqori ekologik hamda ijtimoiy yaxlitlik standartlariga javob berishidir.
Manba Taklif Qilgan Islohot Yo‘nalishlari
Issue paperning xulosa qismida mavjud VCM tuzilmasi jiddiy emissiya kamaytirishda ishlatilishi uchun keng ko‘lamli o‘zgarishlar kerakligi ta’kidlanadi. Ajratib ko‘rsatilgan yo‘nalishlar quyidagilar:
- Ishonchliroq va kuchli boshqaruv tuzilmasini yaratish.
- Faqat ixtiyoriy rioya qilishga tayanmaydigan amaliy mukofot va sanksiya mexanizmlarini ishlab chiqish.
- Ixtiyoriy kreditlarning global kamaytirish strategiyasidagi rolini aniq belgilash.
- Loyihalarning haqiqiy iqlim ta’sirini o‘lchash uchun kuchliroq usullarni ishlab chiqish.
- Additionality, doimiylik va baseline kabi asosiy yaxlitlik mezonlarini ishonchliroq baholash.
- Kompaniyalarning o‘z emissiya kamaytirishlari bilan tashqaridan sotib olingan kreditlarni aniq ajratish.
Tadqiqot Qo‘llab-Quvvatlaydigan Xulosalar
- Uglerod kreditlarining iqlim yaxlitligini faqat kredit miqdori bilan baholab bo‘lmaydi.
- Additionality uglerod kreditlash tizimlarida muhim va yaxshi hujjatlashtirilgan muammodir.
- Biologik uglerod saqlash doimiylik va qaytarilish xavflariga ega.
- O‘tmishdagi va hozirgi uglerod bozorlarida ortiqcha kreditlash va past sifat bo‘yicha muhim empirik dalillar mavjud.
- Yirik korporativ xaridorlar ishlatgan kreditlarning sezilarli qismi yuqori xavfli loyiha turlaridan kelgan.
- Kompaniyalarning o‘z qiymat zanjiridagi emissiya kamaytirishlari bilan ixtiyoriy kreditlardan foydalanish bir-birining o‘rniga qo‘yilmasligi kerak.
- VCM sifatini baholash kuchli o‘lchash, hisobot berish, tekshirish va boshqaruvni talab qiladi.
Tadqiqotning O‘zi Isbotlamaydigan Narsalar
- Barcha ixtiyoriy uglerod kreditlari qiymatsiz ekani isbotlanmagan.
- Har bir uglerodni atmosferadan chiqarish texnologiyasi samarasiz ekani ko‘rsatilmagan.
- Barcha REDD+ loyihalari muvaffaqiyatsiz degan xulosaga kelib bo‘lmaydi.
- CDMdagi %85 additionality topilmasini bugungi barcha VCM kreditlariga to‘g‘ridan-to‘g‘ri qo‘llab bo‘lmaydi.
- Uglerod bozorlari hech qanday sharoitda iqlim moliyasiga hissa qo‘sha olmaydi deb isbotlanmagan.
- Manbada berilgan %92 “phantom credit” nisbati iqtibos qilingan ilmiy tadqiqotdan to‘g‘ridan-to‘g‘ri tasdiqlanmaydi.
Manba va Usul Izohi
Asl sarlavha: All in good faith…or so we wish? Everything that is wrong with Voluntary Carbon Markets
Muallif: Kumar Sourabh.
Seriya: Issue Paper Series: Climate Governance.
Manba turi: Iqlim boshqaruvi, ekologik iqtisodiyot va fan/iqtisod falsafasi yo‘nalishidagi tanqidiy issue paper.
Tadqiqot yondashuvi: Muallif ochiq ravishda “devil's advocate” pozitsiyasini egallaydi; VCMlarning ilmiy, iqtisodiy va adolatga asoslangan farazlarini adabiyot, institutsional hisobotlar va siyosat hujjatlari orqali savol ostiga oladi.
Asl empirik ma’lumot: Tadqiqot o‘z loyiha ma’lumotlar to‘plamini, dala tajribasini yoki ekonometrik tahlilini yaratmaydi. Miqdoriy nisbatlar boshqa tadqiqotlar va hisobotlardan olinadi.
Asosiy tushunchalar: voluntary carbon markets, carbon credits, additionality, permanence, baseline, net zero, carbon removal, market integrity, information asymmetry, climate governance.
Tashqi tasdiqlash izohi: Manbada ishlatilgan Cames et al. (2016) tadqiqotining taxminan %85 lik past additionality topilmasi va Trencher et al. (2024) tadqiqotining yirik xaridorlar kreditlarining %87 qismi yuqori xavfli loyiha turlaridan kelgani haqidagi topilmasi mustaqil manbalardan tasdiqlanishi mumkin.
Iqtibos yaxlitligi ogohlantirishi: Manbaning 2-rasmida Guizar-Coutiño et al. (2022) tadqiqotiga bog‘langan “%92 phantom Verra REDD+ credits” iborasi tegishli taqrizdan o‘tgan maqolaning bevosita natijasi emas. Bundan tashqari, tadqiqot adabiyotlar ro‘yxatida Science deb ko‘rsatilgan bo‘lsa-da, tasdiqlangan nashr Conservation Biology jurnalidadir. Bu nisbat Verianla maqolasida tasdiqlangan ilmiy topilma sifatida ishlatilmagan.
Nashr holati: Yuklangan hujjat 17 sahifalik issue paper versiyasidir. Xuddi shu nom va muallif SSRNda ham ro‘yxatga olingan; ochiq qidiruv natijalarida turli sahifa soni va ro‘yxat identifikatorlariga ega bir nechta natija ko‘ringani uchun yuklangan PDFda ko‘rsatilmagan yagona SSRN identifikatori bu yerda aniq bibliografik identifikator sifatida ishlatilmagan.
Izoh chegarasi: Maqolaning VCMlarning ilmiy va axloqiy legitimligi haqidagi kengroq baholari muallifning dalillaridir. Verianla bayoni ushbu normativ baholarni bevosita tasdiqlanishi mumkin bo‘lgan empirik natijalardan ajratib turadi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan