

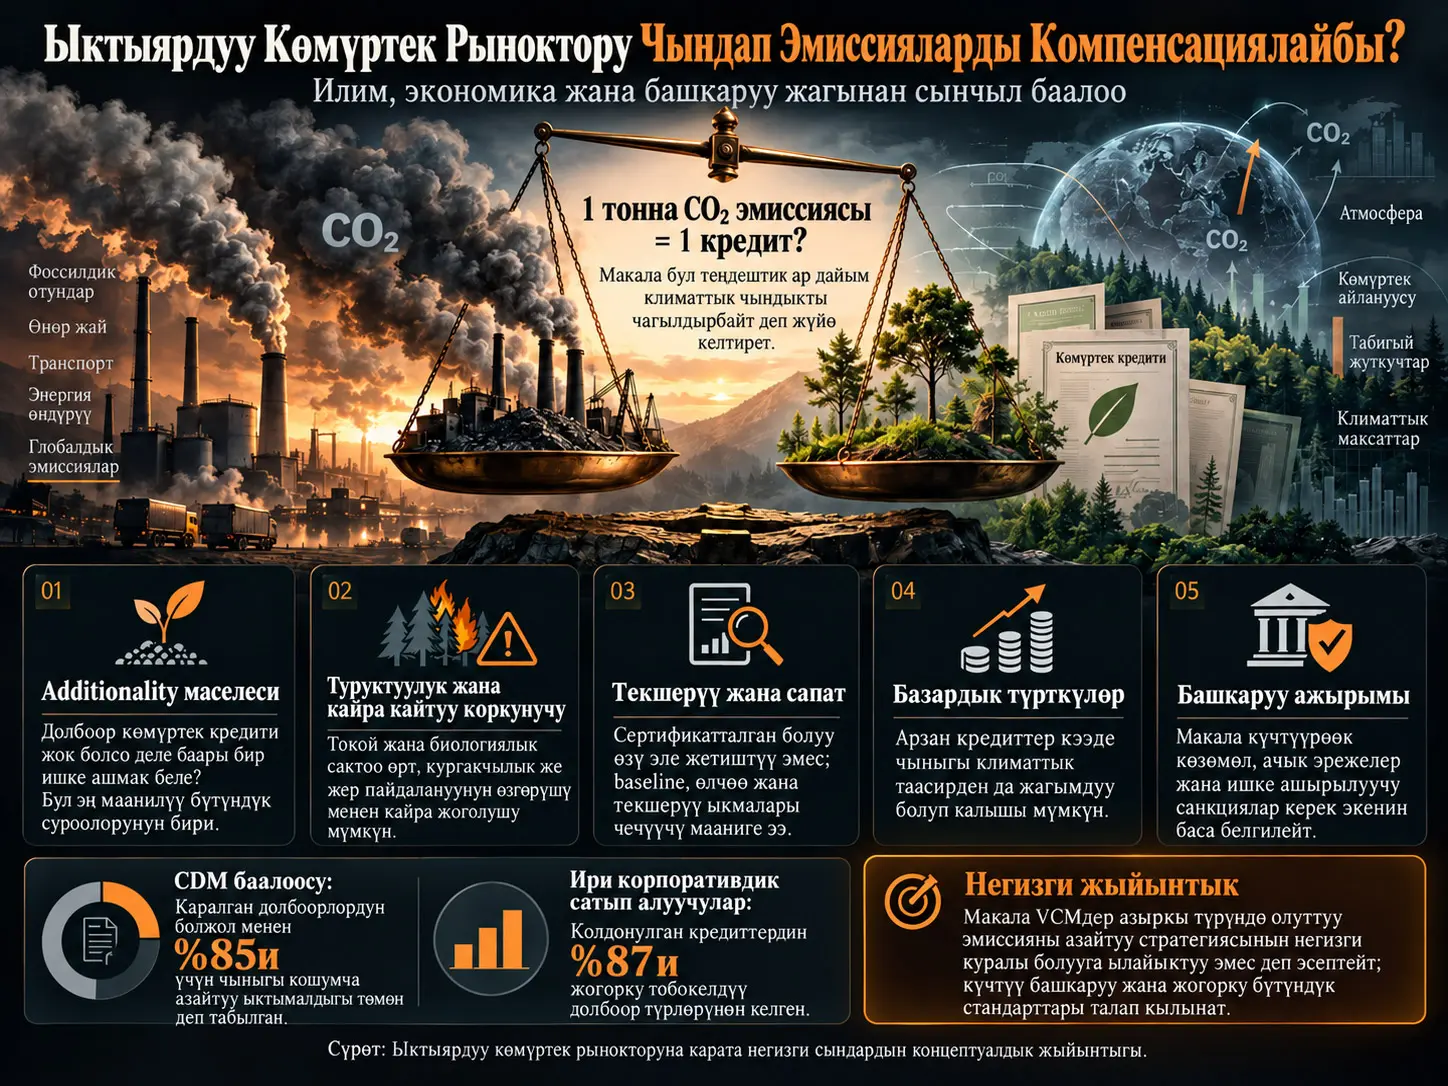
Ыктыярдуу көмүртек рыноктору (Voluntary Carbon Markets, VCM) компанияларга жана башка катышуучуларга өз эмиссияларынын бир бөлүгүн башка жерлерде ишке ашты деп эсептелген эмиссияны азайтуу же көмүртекти атмосферадан чыгаруу иш-аракеттеринен алынган кредиттер менен компенсациялоого мүмкүнчүлүк берген рыноктор. Бул issue paper аталган механизмдин илимий, экономикалык жана башкаруу боюнча божомолдорун сын көз менен талдайт.
Автор өзгөчө төрт маселеге көңүл бурат: ар башка көмүртек булактары менен көмүртекти чыгаруу ыкмаларынын ортосунда бир тоннага теңдештирүүнүн чектери; долбоор көмүртек кредити болбосо да ишке ашмакпы же жокпу дегенди билдирген additionality маселеси; биологиялык көмүртек сактоонун туруктуулугу жана кайра атмосферага кайтып кетүү мүмкүнчүлүгү; жеке стандарт уюмдары, текшерүүчүлөр, сатып алуучулар жана сатуучулар ортосундагы стимулдар жана маалымат асимметриялары.
Изилдөөнүн ыкмасы эмпирикалык рыноктук эксперимент эмес. Макала өзүн ачык түрдө “devil's advocate” позициясына коюп, учурдагы илимий иштерге, саясат документтерине жана рыноктук отчетторго таянып VCMдердин азыркы түзүмүн суроого алат. Айрым сындар көз карандысыз академиялык жана институционалдык булактар менен колдоого алынганы менен, булакта колдонулган айрым пайыздар менен шилтемелер да өзүнчө кылдат бааланууга тийиш.
Айрыкча изилдөөнүн бир графигинде Verra REDD+ кредиттеринин %92си “phantom credit” экени Guizar-Coutiño жана кесиптештеринин 2022-жылкы эмгегине таандык кылынат. Бирок тиешелүү академиялык изилдөө бул көрсөткүчтү түздөн-түз бербейт. Ошондуктан бул пайыз бул жерде тастыкталган илимий жыйынтык катары колдонулган жок.
Ыктыярдуу Көмүртек Рыногу Деген Эмне?
Ыктыярдуу көмүртек рыногунда белгилүү долбоорлор тарабынан алдын алынды, азайтылды же атмосферадан чыгарылды деп эсептелген ар бир метрикалык тонна көмүр кычкыл газынын эквиваленти үчүн көмүртек кредиттери түзүлүшү мүмкүн. Андан кийин бул кредиттерди ыктыярдуу климаттык максаттарды колдогусу келген компаниялар, уюмдар же жеке адамдар сатып ала алышат.
Долбоорлордун арасында токойлорду коргоо жана кайра токой өстүрүү, кайра жаралуучу энергия, метанды кармоо, топурак жана көк көмүртек боюнча иштер, абадан түз кармоо жана таза тамак бышыруу технологиялары сыяктуу ар түрдүү иш-аракеттер болушу мүмкүн.
Көмүртек Кредити Кантип Түзүлөт?
Булакта берилген VCM архитектурасы жалпысынан төмөнкү чынжырды көрсөтөт:
- Эмиссияны азайтуу же көмүртекти атмосферадан чыгаруу долбоору түзүлөт.
- Долбоордун эмиссияга таасири өлчөнөт, отчет берилет жана көз карандысыз текшерүү уюмдары тарабынан каралат.
- Verra/VCS, Gold Standard, American Carbon Registry же Climate Action Reserve сыяктуу стандарттар жана каттоо системаларынын алкагында кредит түзүлөт.
- Кредит уникалдуу сериялык номери менен registry системасына катталат.
- Кредит түз келишимдер, брокерлер, биржалар же көмүртек фонддору аркылуу сатылат.
- Компания же башка сатып алуучу кредитти колдонот.
- Колдонулган кредит кайра сатылбашы үчүн registryде “retired” статусуна өткөрүлөт.
Бул чынжыр техникалык жактан иреттүү көрүнгөнү менен, климат жагынан негизги суроо кредиттин түзүлгөнү эмес, ал билдирген азайтуу чыныгы, кошумча, өлчөнө турган, туруктуу жана башка жерде кош эсептелбеген болуп-болбогону.
Көмүртек Кредити Компаниянын Өз Эмиссиясын Азайтуусунун Ордуна Жүрө Алабы?
Бул айырма ыктыярдуу көмүртек рыногу боюнча талкуунун өзөгүндө турат. Компаниянын өз ишмердигинен чыккан эмиссияларды түз азайтышы менен башка жердеги климат долбоорун каржылап көмүртек кредитин сатып алышы бир эле нерсе эмес.
Бириккен Улуттар Уюмунун non-state actors үчүн иштеп чыккан net-zero бүтүндүк мамилеси уюмдар адегенде өз нарк чынжырларында эмиссияны тез жана терең кыскартууга артыкчылык бериши керектигин белгилейт. Жогорку бүтүндүктөгү ыктыярдуу көмүртек кредиттери нарк чынжырынан тышкаркы кошумча кыскартуу аракеттерин колдой алат; бирок компаниянын аралык эмиссияны азайтуу максаттарынын ордуна эсептеле албайт.
Ошондуктан “100 тонна чыгардым, башка жерден 100 тонна кредит алдым, натыйжа нөл” деген бухгалтердик теңдик өзүнчө эле физикалык жана экологиялык теңдештикке кепилдик бербейт.
Эмне Үчүн Ар Бир Тонна CO₂ Бирдей Эмес?
Көмүртек эсепке алуусунда бир тонна CO₂e жалпы өлчөө бирдиги катары колдонулат. Бирок булак бул математикалык теңдештик ар башка көмүртек процесстеринин бардык өзгөчөлүктөрүн чагылдырбай турганын баса белгилейт.
Мисалы, казылып алынуучу отундарды күйгүзүү геологиялык кампаларда өтө узак убакыт жаткан көмүртекти активдүү көмүртек айлануусуна кошот. Ал эми токой өскөндө биологиялык түрдө сакталган көмүртек өрт, кургакчылык, оору, жер пайдалануунун өзгөрүшү же адамдын кийлигишүүсү аркылуу кайра атмосферага кайтышы мүмкүн.
Ошондуктан климаттык бүтүндүк үчүн “канча тонна?” деген суроо жетишсиз. Көмүртектин булагы, сактоо канча убакытка созулары, азайтуу чындап кредиттин аркасында ишке аштыбы жана келечекте кайра кайтарылып кетүү коркунучу да бааланышы керек.
Additionality Деген Эмне жана Эмне Үчүн Ал Көмүртек Кредиттеринин Негизги Көйгөйлөрүнүн Бири?
Additionality, кредит берилген эмиссияны азайтуу көмүртек каржылоосу болбогондо ишке ашмак эмес дегенди билдирет.
Жөнөкөй мисал: эгер шамал электр станциясы көмүртек кредити болбосо да экономикалык жактан баары бир курулмак болсо, кийин бул долбоор жөнүндө “ушул кредиттин аркасында эмиссия азайды” деп айтуу талаштуу болуп калат. Анткени кредит жаңы азайтуу жаратпай, баары бир ишке ашмак болгон ишти каржылаган болушу мүмкүн.
CDM Изилдөөсүндөгү %85 Жыйынтык Эмнени Билдирет?
Булак шилтеме кылган Cames жана кесиптештеринин 2016-жылкы Clean Development Mechanism баалоосу изилденген CDM долбоорлорунун болжол менен %85инде эмиссияны азайтуу бир убакта чындап кошумча жана ашыкча бааланбаган болушунун ыктымалдыгын төмөн деп тапкан.
Бул бүтүндүк боюнча олуттуу эскертүү. Бирок бул азыркы бардык ыктыярдуу көмүртек кредиттеринин %85и жараксыз дегенди билдирбейт. CDM — Киото протоколунун алкагында иштеген жана 2005–2020-жылдары колдонулган өзүнчө механизм. Бул жыйынтык өзгөчө additionality тестин тарыхый жактан жүргүзүү канчалык кыйын болгонун көрсөтөт.
Каршы-Фактылык Көйгөй
Additionalityнин негизги татаалдыгы — ишке ашпаган келечек сценарийин өлчөөнү талап кылышы.
Эгер токой корголбосо, канчасы кыйылмак? Энергетикалык долбоор көмүртек кирешеси болбосо да курулмакпы? Компания альтернативдүү инвестиция жасамакпы?
Бул суроолордун түз байкоого боло турган жооптору жок. Ошондуктан долбоорлор “baseline” же каршы-фактылык сценарий түзөт. Кредит көлөмү көбүнчө реалдуу дүйнөдөгү байкоо менен ушул болжолдуу сценарийдин айырмасынан эсептелет. Baseline негизсиз жогору коюлса, долбоор чындыгында камсыз кылбаган азайтуулар үчүн да кредит чыгара алат.
Ыктыярдуу Көмүртек Рынокторунда Сапат Көйгөйү Канча Чоң?
Булак колдонгон маанилүү жаңы изилдөөлөрдүн бири 2024-жылы Nature Communications журналында жарыяланып, 2020–2023-жылдары эң көп көмүртек кредитин колдонгон 20 компанияны изилдеген.
Изилдөөдө сатып алынган кредиттердин %87си чыныгы жана кошумча эмиссияны азайтууну камсыз кылуу жагынан жогорку тобокелдиктеги долбоор түрлөрү категориясына киргизилген.
Бул билдирүүнү туура түшүнүү маанилүү. Изилдөө кредиттердин %87си ар бири өзүнчө текшерилип, “жалган” экени далилденди дебейт. Долбоор түрлөрүнүн additionality, ашыкча кредит берүү же окшош сапат көйгөйлөрүнө жакын болушун баалаган тобокелдик классификациясы колдонулган.
Компаниялар Эмне Үчүн Сапаты Төмөнүрөөк Кредиттерди Сатып Алышы Мүмкүн?
Булак ыктыярдуу рыноктун стимул системасында мүмкүн болгон шайкешсиздик бар экенин ырастайт. Кредит сатып алган компания үчүн көрүнүктүү климаттык билдирүү же эсептик натыйжа окшош бойдон калса, арзаныраак кредит экономикалык жактан жагымдуураак болушу мүмкүн.
Trencher жана кесиптештеринин 2024-жылкы талдоосу да изилденген ири компаниялар арзан жана жогорку тобокелдиктеги долбоор түрлөрүнөн олуттуу көлөмдө кредит сатып алганын билдирген.
Бул классикалык маалымат асимметриясы көйгөйүнө айланышы мүмкүн: көмүртек кредитинин чыныгы климаттык сапатын баалоо өтө техникалык болушу мүмкүн, ал эми сатып алуучу менен коомчулук көбүнчө “бир тонна CO₂ кредити” деген гана энбелгини көрөт.
Текшерүү Системасы Көйгөйдү Чечеби?
Ыктыярдуу рыноктордо үчүнчү тараптын текшерүү уюмдары, стандарт иштеп чыгуучулар жана registry системалары бар. Демек, рынок таптакыр көзөмөлсүз эмес.
Бирок текшерүүнүн ийгилиги колдонулган методологияга, baselineдын реалдуулугуна, маалыматтын сапатына, кызыкчылыктардын кагылышын башкарууга жана permanence сыяктуу узак мөөнөттүү тобокелдиктердин кандай каралышына жараша болот.
Ошондуктан “сертификатталган” болуу менен “климаттык таасирде эч кандай белгисиздик жок” деген түшүнүк бирдей эмес.
Булактагы %92 “Phantom Credit” Дооматы Эмне Үчүн Колдонулган Жок?
Булактагы бир график Verra REDD+ кредиттеринин %92си “phantom credit” деп ырастап, бул көрсөткүчтү Guizar-Coutiño жана кесиптештеринин 2022-жылкы изилдөөсүнө байланыштырат.
Бирок тиешелүү академиялык макала Science журналында эмес, Conservation Biology журналында жарыяланган жана 9 өлкөдөгү 40 ыктыярдуу REDD+ долбоорун баалаган. Макала бул %92 көрсөткүчтү ушул формада түздөн-түз бербейт.
%90дан жогору “phantom credit” дооматы кийин ар кандай илимий изилдөөлөрдүн натыйжаларын чогуу баалаган журналисттик талдоодо кеңири тараган жана колдонулган extrapolasiya ыкмасына Verra каршы чыккан.
Ошондуктан бул жерде илимий жактан этият мамиле тандалып, көрсөткүч булактагы изилдөөнүн дооматы катары гана белгиленди, тастыкталган сандык жыйынтык катары колдонулган жок.
Көмүртек Рыноктору Кайра Жаралуучу Энергия Инвестицияларын Каржылай Алабы?
Ыктыярдуу көмүртек кредиттеринин жакталган функцияларынын бири — эмиссияны азайткан долбоорлорго кошумча киреше берип, жаңы инвестицияларга түрткү берүү.
Булак бул функция таптакыр жок деп айтпайт. Көмүртек кирешеси айрым долбоорлорго каржылык салым кошо аларын моюнга алат. Бирок өзгөчө ири масштабдагы кайра жаралуучу энергия инвестицияларында негизги каржылоо көйгөйлөрү көмүртек кредитинин баасынан алда канча кеңири болушу мүмкүн деп эсептейт.
Булак келтирген маалымат боюнча изилденген 1.700дөн ашык кайра жаралуучу энергия долбоорунда көмүртек кредиттери жалпы кирешенин %4үнөн азын түзгөн. Автор бул жыйынтыктан чыгып, көптөгөн ири күн, шамал же гидроэнергетикалык инвестицияларда кредит кирешеси алгачкы инвестициялык чечимдин негизги себеби болушу төмөн ыктымал экенин талкуулайт.
Капиталдын Баасы Эмне Үчүн Маанилүү?
Кайра жаралуучу энергия долбоорлору чоң баштапкы инвестицияны талап кылат. Каржылоонун баасы өскөн сайын ошол эле күн же шамал станциясы өндүргөн электр энергиясынын жалпы наркы да кыйла өсүшү мүмкүн.
Булак өнүгүп жаткан экономикаларда өлкөлүк тобокелдик, валюта курсунун туруксуздугу, жөнгө салуучу белгисиздик, инвестициялык тарыхтын аздыгы жана начар каржы чөйрөсү сыяктуу факторлор капиталдын баасын жогорулата аларына көңүл бурат.
Бул контекстте жеңилдетилген каржылоо, өнүгүү каржы институттарынын кепилдиктери, blended finance жана алдын ала болжолдоого боло турган энергетикалык саясат көмүртек кредиттеринен башка инструменттер. Автордун пикиринде, ыктыярдуу көмүртек рыногун ушул кеңири каржылоо көйгөйүнүн негизги чечими катары көрүү көйгөй менен саясат инструментин аралаштырып коюшу мүмкүн.
VCM Таптакыр Иштебейби?
Булак абдан сынчыл позиция карманганы менен, жыйынтыкты тар чегинде чыгаруу керек. Ыктыярдуу көмүртек рынокторундагы бардык долбоорлор бирдей сапатта эмес жана жогорку бүтүндүктөгү көмүртек кредиттери климаттык каржылоодо толуктоочу роль ойной аларын кабыл алган институционалдык алкактар бар.
Бириккен Улуттар Уюмунун мамилеси да жогорку сапаттагы ыктыярдуу кредиттерди толук четке какпайт. Негизги шарт — компаниялар бул кредиттерди өз нарк чынжырларындагы эмиссияны азайтуунун ордуна койбошу жана кредиттер жогорку экологиялык жана социалдык бүтүндүк стандарттарына жооп бериши.
Булак Сунуштаган Реформа Багыттары
Issue paperдин жыйынтык бөлүгүндө учурдагы VCM түзүмү олуттуу эмиссияны азайтууда колдонулушу үчүн кеңири өзгөртүүлөр керек экени айтылат. Негизги багыттар төмөнкүлөр:
- Ишенимдүү жана күчтүү башкаруу түзүмүн түзүү.
- Жөн гана ыктыярдуу аткарууга таянбаган ишке ашырылуучу сыйлык жана санкция механизмдерин өнүктүрүү.
- Ыктыярдуу кредиттердин глобалдык азайтуу стратегиясындагы ролун так аныктоо.
- Долбоорлордун чыныгы климаттык таасирин өлчөө үчүн күчтүүрөөк ыкмаларды иштеп чыгуу.
- Additionality, туруктуулук жана baseline сыяктуу негизги бүтүндүк критерийлерин ишенимдүү баалоо.
- Компаниялардын өз эмиссиясын азайтуусу менен сырттан сатып алынган кредиттерди ачык ажыратуу.
Изилдөө Колдогон Жыйынтыктар
- Көмүртек кредиттеринин климаттык бүтүндүгүн кредиттин көлөмү менен гана баалоого болбойт.
- Additionality көмүртек кредиттөө системаларында маанилүү жана жакшы документтештирилген көйгөй.
- Биологиялык көмүртек сактоо туруктуулук жана кайра атмосферага кайтуу тобокелдиктерин камтыйт.
- Мурунку жана азыркы көмүртек рынокторунда ашыкча кредиттөө жана төмөн сапат тууралуу олуттуу эмпирикалык далилдер бар.
- Ири корпоративдик сатып алуучулар колдонгон кредиттердин олуттуу бөлүгү жогорку тобокелдиктеги долбоор түрлөрүнөн келген.
- Компаниялардын өз нарк чынжырындагы эмиссияны азайтуусу менен ыктыярдуу кредиттерди колдонуу бири-биринин ордуна коюлбашы керек.
- VCM сапатын баалоо күчтүү өлчөө, отчеттуулук, текшерүү жана башкарууну талап кылат.
Изилдөө Өзүнчө Далилдебеген Нерселер
- Бардык ыктыярдуу көмүртек кредиттери баасыз экени далилденген эмес.
- Ар бир көмүртекти атмосферадан чыгаруу технологиясы натыйжасыз экени көрсөтүлгөн эмес.
- Бардык REDD+ долбоорлору ийгиликсиз деген жыйынтык чыгарууга болбойт.
- CDMдеги %85 additionality жыйынтыгын бүгүнкү бардык VCM кредиттерине түз колдонууга болбойт.
- Көмүртек рыноктору эч кандай шартта климаттык каржылоого салым кошо албайт деп далилденген эмес.
- Булакта берилген %92 “phantom credit” көрсөткүчү шилтеме берилген илимий изилдөөдөн түз тастыкталбайт.
Булак жана Метод Эскертүүсү
Түпнуска аталышы: All in good faith…or so we wish? Everything that is wrong with Voluntary Carbon Markets
Автор: Kumar Sourabh.
Серия: Issue Paper Series: Climate Governance.
Булактын түрү: Климаттык башкаруу, экологиялык экономика жана илим/экономика философиясы багытындагы сынчыл issue paper.
Изилдөөнүн мамилеси: Автор ачык түрдө “devil's advocate” позициясын карманат; VCMдердин илимий, экономикалык жана адилеттүүлүккө байланыштуу божомолдорун адабият, институционалдык отчеттор жана саясат документтери аркылуу суроого алат.
Түпнуска эмпирикалык маалымат: Изилдөө өзүнүн долбоордук маалымат топтомун, талаа экспериментин же эконометрикалык талдоосун түзбөйт. Сандык көрсөткүчтөр башка изилдөөлөрдөн жана отчеттордон алынат.
Негизги түшүнүктөр: voluntary carbon markets, carbon credits, additionality, permanence, baseline, net zero, carbon removal, market integrity, information asymmetry, climate governance.
Тышкы текшерүү эскертүүсү: Булакта колдонулган Cames et al. (2016) изилдөөсүнүн болжол менен %85 төмөн additionality жыйынтыгы жана Trencher et al. (2024) изилдөөсүнүн ири сатып алуучулардын кредиттеринин %87си жогорку тобокелдиктеги долбоор түрлөрүнөн келгени тууралуу жыйынтыгы көз карандысыз булактардан тастыкталат.
Шилтемелердин бүтүндүгү боюнча эскертүү: Булактын 2-сүрөтүндө Guizar-Coutiño et al. (2022) изилдөөсүнө байланыштырылган “%92 phantom Verra REDD+ credits” деген билдирүү тиешелүү рецензияланган макаланын түз жыйынтыгы эмес. Мындан тышкары, изилдөө адабият тизмесинде Science деп көрсөтүлгөнү менен, тастыкталган басылма Conservation Biology журналында. Бул көрсөткүч Verianla макаласында тастыкталган илимий жыйынтык катары колдонулган жок.
Жарыялануу абалы: Жүктөлгөн документ 17 беттик issue paper версиясы. Ошол эле аталыш жана автор SSRNде да көрсөтүлгөн; жалпыга ачык издөө жыйынтыктарында ар башка бет саны жана каттоо идентификаторлору бар бир нече натыйжа болгондуктан, жүктөлгөн PDFде көрсөтүлбөгөн жалгыз SSRN идентификатору бул жерде так библиографиялык идентификатор катары колдонулган жок.
Түшүндүрмөнүн чеги: Макаланын VCMдердин илимий жана моралдык легитимдүүлүгү боюнча кеңири баалоолору автордун аргументтери. Verianla баяндамасы бул нормативдик баалоолорду түздөн-түз текшериле турган эмпирикалык жыйынтыктардан өзүнчө кармайт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген