

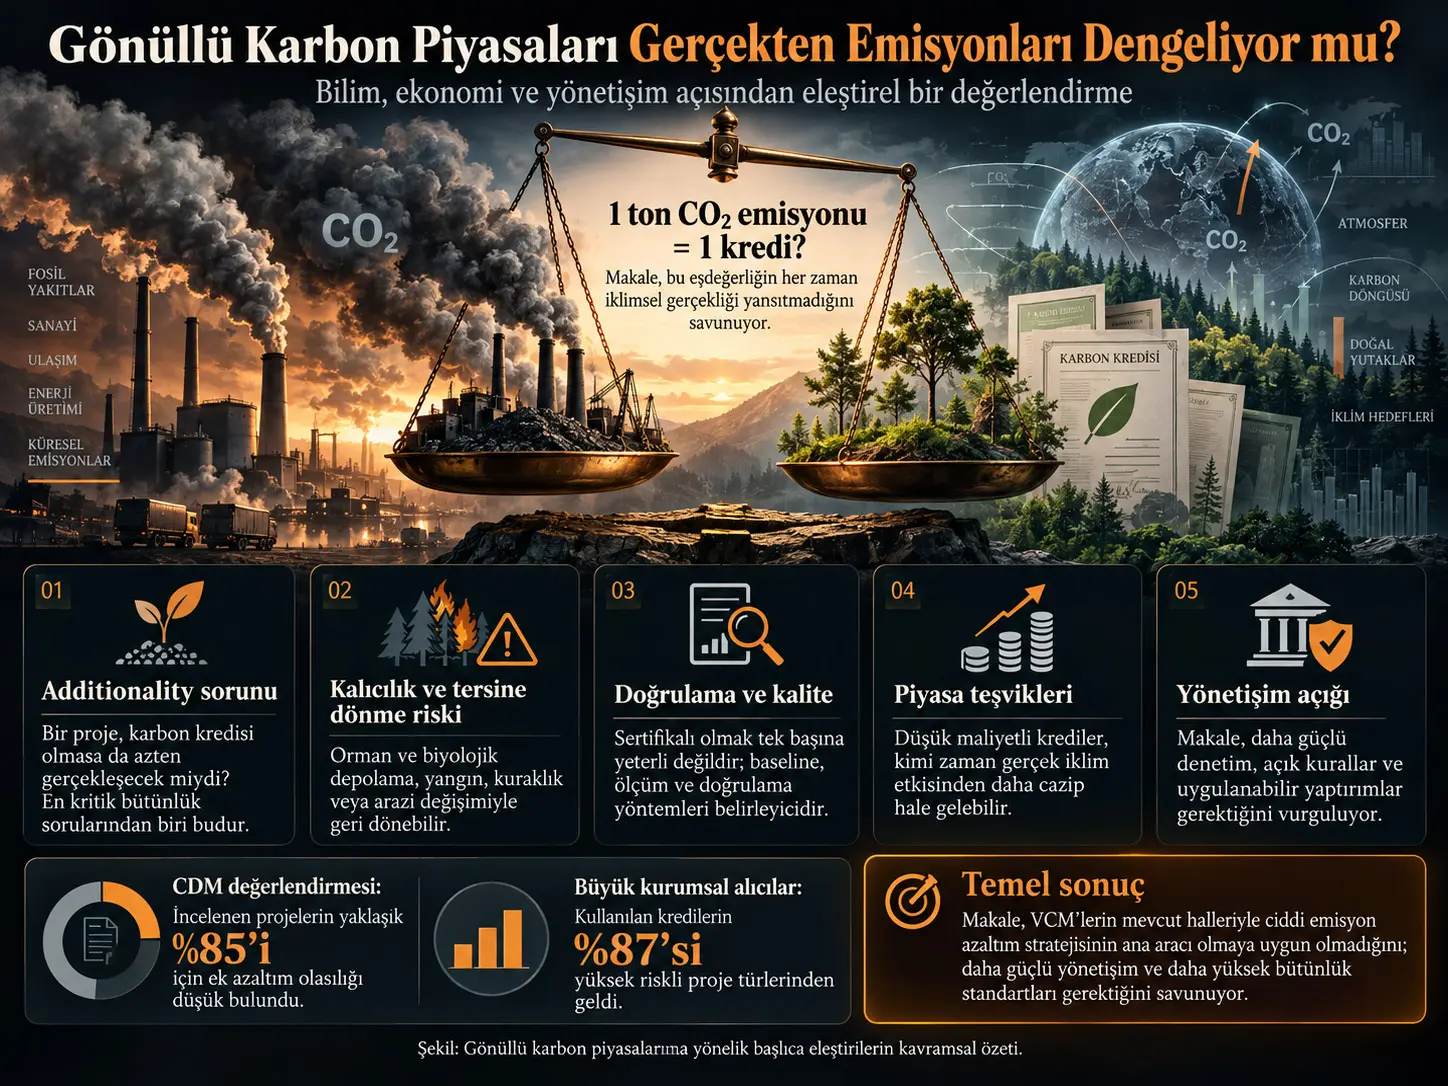
Gönüllü Karbon Piyasaları (Voluntary Carbon Markets, VCM), şirketlerin ve diğer aktörlerin kendi emisyonlarının bir bölümünü başka yerlerde gerçekleştirildiği ileri sürülen emisyon azaltımı veya karbon uzaklaştırma faaliyetlerinden üretilen kredilerle dengelemesine imkân veren piyasalardır. Bu issue paper, söz konusu mekanizmanın bilimsel, ekonomik ve yönetişimsel varsayımlarını eleştirel biçimde incelemektedir.
Yazar özellikle dört soruna odaklanmaktadır: farklı karbon kaynakları ve uzaklaştırma yöntemleri arasında kurulan ton-başına eşdeğerliğin sınırları; bir projenin karbon kredisi olmasa da gerçekleşip gerçekleşmeyeceğini ifade eden additionality problemi; biyolojik karbon depolamanın kalıcılığı ve tersine çevrilebilirliği; özel standart kuruluşları, doğrulayıcılar, alıcılar ve satıcılar arasındaki teşvik ve bilgi asimetrileri.
Çalışmanın yaklaşımı ampirik bir piyasa deneyi değildir. Makale kendisini açık biçimde “devil's advocate” konumunda kurmakta ve mevcut bilimsel çalışmalar, politika belgeleri ve piyasa raporlarından hareketle VCM'lerin mevcut yapısını sorgulamaktadır. Bazı eleştirileri bağımsız akademik ve kurumsal kaynaklarla desteklenirken, kaynakta kullanılan bazı oranların ve atıfların ayrıca dikkatle değerlendirilmesi gerekmektedir.
Özellikle çalışmanın bir grafiğinde Verra REDD+ kredilerinin %92'sinin “phantom credit” olduğu Guizar-Coutiño ve arkadaşlarının 2022 çalışmasına atfedilmektedir. Ancak ilgili akademik çalışma bu oranı doğrudan raporlamamaktadır. Bu nedenle söz konusu oran burada doğrulanmış bilimsel bulgu olarak kullanılmamaktadır.
Gönüllü Karbon Piyasası Nedir?
Gönüllü karbon piyasasında belirli projeler tarafından önlendiği, azaltıldığı veya atmosferden uzaklaştırıldığı hesaplanan her bir metrik ton karbondioksit eşdeğeri için karbon kredileri üretilebilir. Bu krediler daha sonra gönüllü iklim hedeflerini desteklemek isteyen şirketler, kuruluşlar veya bireyler tarafından satın alınabilir.
Projeler arasında orman koruma ve yeniden ağaçlandırma, yenilenebilir enerji, metan yakalama, toprak ve mavi karbon çalışmaları, doğrudan hava yakalama ve temiz pişirme teknolojileri gibi çok farklı faaliyetler bulunabilir.
Bir Karbon Kredisi Nasıl Oluşuyor?
Kaynakta verilen VCM mimarisi genel olarak şu zinciri göstermektedir:
- Bir emisyon azaltma veya karbon uzaklaştırma projesi oluşturulur.
- Projenin emisyon etkisi ölçülür, raporlanır ve bağımsız doğrulama kuruluşlarınca incelenir.
- Verra/VCS, Gold Standard, American Carbon Registry veya Climate Action Reserve gibi standart ve kayıt sistemleri kapsamında kredi oluşturulur.
- Kredi benzersiz bir seri numarasıyla registry sistemine kaydedilir.
- Kredi doğrudan anlaşmalar, brokerlar, borsalar veya karbon fonları aracılığıyla satılır.
- Şirket veya başka bir alıcı krediyi kullanır.
- Kullanılan kredi yeniden satılmaması için registry üzerinde “retired” statüsüne geçirilir.
Bu zincir teknik olarak düzenli görünse de iklim açısından asıl soru kredi oluşturulmuş olması değil, temsil ettiği azaltımın gerçek, ek, ölçülebilir, kalıcı ve başka bir yerde çift sayılmamış olup olmadığıdır.
Karbon Kredisi Şirketin Kendi Emisyon Azaltımının Yerine Geçebilir mi?
Bu ayrım gönüllü karbon piyasası tartışmasının merkezindedir. Bir şirketin kendi faaliyetlerinden kaynaklanan emisyonları doğrudan azaltması ile başka bir yerdeki iklim projesine finansman sağlayarak karbon kredisi satın alması aynı işlem değildir.
Birleşmiş Milletler'in non-state actors için geliştirdiği net-sıfır bütünlük yaklaşımı, kuruluşların önce kendi değer zincirlerinde hızlı ve derin emisyon azaltımlarına öncelik vermesi gerektiğini belirtmektedir. Yüksek bütünlüklü gönüllü karbon kredileri değer zincirinin ötesindeki ek azaltım faaliyetlerini destekleyebilir; ancak şirketin ara dönem emisyon azaltım hedeflerinin yerine sayılamaz.
Bu nedenle “100 ton saldım, başka yerde 100 ton kredi aldım, sonuç sıfırdır” biçimindeki muhasebe eşitliği tek başına fiziksel ve çevresel eşdeğerliği garanti etmez.
Neden Her Bir Ton CO₂ Aynı Değil?
Karbon muhasebesinde bir ton CO₂e ortak bir ölçüm birimi olarak kullanılır. Ancak kaynak, bu matematiksel eşdeğerliğin farklı karbon süreçlerinin bütün özelliklerini temsil etmediğini vurgulamaktadır.
Örneğin fosil yakıtların yakılması jeolojik depolarda çok uzun süredir bulunan karbonu aktif karbon döngüsüne ekler. Bir ormanın büyümesiyle biyolojik olarak depolanan karbon ise yangın, kuraklık, hastalık, arazi kullanım değişikliği veya insan müdahalesi sonucu yeniden atmosfere dönebilir.
Bu nedenle iklim bütünlüğü açısından yalnız “kaç ton?” sorusu yeterli değildir. Karbonun kaynağı, depolamanın ne kadar süreceği, azaltımın gerçekten kredi nedeniyle gerçekleşip gerçekleşmediği ve gelecekte tersine dönme riski de değerlendirilmelidir.
Additionality Nedir ve Neden Karbon Kredilerinin Temel Sorunlarından Biridir?
Additionality, kredi verilen emisyon azaltımının karbon finansmanı olmasaydı gerçekleşmeyecek olması anlamına gelir.
Basit bir örnekle, bir rüzgâr santrali karbon kredisi olmadan da ekonomik olarak zaten kurulacaksa, daha sonra bu projeye “bu kredi sayesinde emisyon azaltıldı” denilmesi tartışmalı hale gelir. Çünkü kredi yeni bir azaltım oluşturmamış, zaten gerçekleşecek bir faaliyeti finanse etmiş olabilir.
CDM Çalışmasının %85 Bulgusu Ne Anlama Geliyor?
Kaynağın atıfta bulunduğu Cames ve arkadaşlarının 2016 tarihli Clean Development Mechanism değerlendirmesi, inceledikleri CDM projelerinin yaklaşık %85'inde emisyon azaltımlarının hem gerçekten ek hem de aşırı tahmin edilmemiş olma olasılığını düşük bulmuştur.
Bu ciddi bir bütünlük uyarısıdır. Ancak bu oran bütün güncel gönüllü karbon kredilerinin %85'inin geçersiz olduğu anlamına gelmez. CDM, Kyoto Protokolü kapsamında işletilen ve 2005–2020 döneminde kullanılan ayrı bir mekanizmadır. Bulgusu, özellikle additionality testinin tarihsel olarak ne kadar zor olduğunu göstermektedir.
Karşı-Olgusal Problem
Additionality'nin temel güçlüğü, gerçekleşmemiş bir gelecek senaryosunun ölçülmesini gerektirmesidir.
Bir orman korunmamış olsaydı ne kadar kesilecekti? Bir enerji projesi karbon geliri bulunmasaydı yine kurulacak mıydı? Bir şirket alternatif yatırım yapacak mıydı?
Bu soruların doğrudan gözlemlenebilir cevapları yoktur. Projeler bu nedenle bir “baseline” veya karşı-olgusal senaryo kurar. Kredi miktarı çoğu zaman gerçek dünyadaki gözlem ile bu varsayımsal senaryo arasındaki farktan hesaplanır. Baseline olduğundan yüksek kurulursa, proje gerçekte sağlamadığı azaltımlar için de kredi üretebilir.
Gönüllü Karbon Piyasalarında Kalite Sorunu Ne Kadar Büyük?
Kaynağın kullandığı önemli güncel araştırmalardan biri, 2024 yılında Nature Communications'ta yayımlanan ve 2020–2023 arasında en fazla karbon kredisi kullanan 20 şirketi inceleyen çalışmadır.
Araştırmada satın alınan kredilerin %87'si, gerçek ve ek emisyon azaltımı sağlama konusunda yüksek risk taşıyan proje türleri kategorisinde değerlendirilmiştir.
Bu ifadeyi doğru okumak önemlidir. Çalışma bu kredilerin %87'sinin tek tek incelenerek “sahte” olduğunun kanıtlandığını söylememektedir. Proje türlerinin additionality, aşırı kredilendirme veya benzeri kalite sorunlarına yatkınlığını değerlendiren bir risk sınıflandırması kullanılmaktadır.
Şirketler Neden Daha Düşük Kaliteli Kredileri Satın Alabilir?
Kaynak, gönüllü piyasanın teşvik sisteminde potansiyel bir uyumsuzluk bulunduğunu savunmaktadır. Kredi satın alan şirket için görünür iklim iddiası veya muhasebe sonucu benzer kaldığında, daha ucuz bir kredi ekonomik olarak daha cazip olabilir.
Trencher ve arkadaşlarının 2024 analizi de inceledikleri büyük şirketlerin ucuz ve yüksek riskli proje türlerinden önemli miktarda kredi satın aldığını bildirmiştir.
Bu durum klasik bir bilgi asimetrisi problemine dönüşebilir: bir karbon kredisinin gerçek iklim kalitesini değerlendirmek son derece teknik olabilirken, alıcı ve kamuoyu çoğu zaman yalnız “bir ton CO₂ kredisi” etiketini görür.
Doğrulama Sistemi Sorunu Çözüyor mu?
Gönüllü piyasalarda üçüncü taraf doğrulama kuruluşları, standart geliştiricileri ve registry sistemleri bulunmaktadır. Dolayısıyla piyasa tamamen denetimsiz değildir.
Bununla birlikte doğrulamanın başarısı kullanılan metodolojiye, baseline'ın gerçekçiliğine, veri kalitesine, çıkar çatışmalarının yönetimine ve permanence gibi uzun vadeli risklerin nasıl ele alındığına bağlıdır.
Bu nedenle “sertifikalı” olmak ile “iklim etkisinin hiçbir belirsizlik taşımaması” aynı şey değildir.
Kaynakta Geçen %92 “Phantom Credit” İddiası Neden Kullanılmadı?
Kaynak çalışmanın bir grafiği Verra REDD+ kredilerinin %92'sinin “phantom credit” olduğunu ileri sürmekte ve bu oranı Guizar-Coutiño ve arkadaşlarının 2022 çalışmasına bağlamaktadır.
Ancak ilgili akademik makale Science'ta değil Conservation Biology'de yayımlanmıştır ve 9 ülkedeki 40 gönüllü REDD+ projesini değerlendirmiştir. Makale söz konusu %92 oranını bu biçimde doğrudan raporlamamaktadır.
%90'ın üzerindeki “phantom credit” iddiası daha sonra farklı bilimsel araştırmaların sonuçlarını birlikte değerlendiren bir gazetecilik analizinde yaygınlaşmış ve kullanılan extrapolasyon yöntemine Verra tarafından itiraz edilmiştir.
Bu nedenle burada bilimsel olarak daha güvenli yaklaşım tercih edilerek oran kaynak çalışmanın iddiası olarak not edilmiş, doğrulanmış nicel bulgu olarak kullanılmamıştır.
Karbon Piyasaları Yenilenebilir Enerji Yatırımlarını Finanse Edebilir mi?
Gönüllü karbon kredilerinin savunulan işlevlerinden biri, emisyon azaltan projelere ek gelir sağlayarak yeni yatırımları teşvik etmesidir.
Kaynak bu işlevin tamamen yok olduğunu söylememektedir. Karbon gelirinin bazı projelere finansal katkı sağlayabileceğini kabul eder. Ancak özellikle büyük ölçekli yenilenebilir enerji yatırımlarında asıl finansman problemlerinin karbon kredisi fiyatından çok daha kapsamlı olabileceğini savunur.
Kaynağın aktardığı verilere göre incelenen 1.700'den fazla yenilenebilir enerji projesinde karbon kredileri toplam gelirin %4'ünden azını oluşturmuştur. Yazar bu bulgudan hareketle birçok büyük güneş, rüzgâr veya hidroelektrik yatırımında kredi gelirinin ilk yatırım kararının temel nedeni olmasının düşük olasılıklı olduğunu tartışmaktadır.
Sermaye Maliyeti Neden Önemli?
Yenilenebilir enerji projeleri yüksek başlangıç yatırımı gerektirir. Finansman maliyeti yükseldikçe aynı güneş veya rüzgâr santralinin ürettiği elektriğin toplam maliyeti de önemli ölçüde artabilir.
Kaynak, gelişmekte olan ekonomilerde ülke riski, kur oynaklığı, düzenleyici belirsizlik, yatırım geçmişinin eksikliği ve zayıf finansal ortam gibi faktörlerin sermaye maliyetini yükseltebildiğine dikkat çekmektedir.
Bu bağlamda tavizli finansman, kalkınma finansmanı kuruluşlarının garantileri, blended finance ve öngörülebilir enerji politikaları karbon kredilerinden farklı araçlardır. Yazarın görüşüne göre gönüllü karbon piyasasını bu daha geniş finansman probleminin temel çözümü gibi görmek, problem ile politika aracını birbirine karıştırabilir.
VCM Tamamen İşlevsiz mi?
Kaynak oldukça eleştirel bir pozisyon benimsemesine rağmen daha dar bir sonuç çıkarmak gerekir. Gönüllü karbon piyasalarının bütün projeleri aynı kalitede değildir ve yüksek bütünlüklü karbon kredilerinin iklim finansmanında tamamlayıcı rol oynayabileceğini kabul eden kurumsal çerçeveler bulunmaktadır.
Birleşmiş Milletler yaklaşımı da yüksek kaliteli gönüllü kredileri tamamen reddetmez. Temel koşul, şirketlerin kendi değer zincirlerindeki emisyon azaltımlarının yerine bu kredileri koymaması ve kredilerin yüksek çevresel ve sosyal bütünlük standartlarını karşılamasıdır.
Kaynağın Önerdiği Reform Alanları
Issue paper'ın sonuç bölümünde mevcut VCM yapısının ciddi emisyon azaltımında kullanılabilmesi için kapsamlı değişikliklere ihtiyaç olduğu savunulmaktadır. Öne çıkarılan alanlar şunlardır:
- Daha güvenilir ve güçlü bir yönetişim yapısı kurulması.
- Yalnız gönüllü uyuma dayanmayan uygulanabilir ödül ve yaptırım mekanizmalarının geliştirilmesi.
- Gönüllü kredilerin küresel azaltım stratejisindeki rolünün açık biçimde tanımlanması.
- Projelerin gerçek iklim etkisini ölçmek için daha güçlü yöntemler geliştirilmesi.
- Additionality, kalıcılık ve baseline gibi temel bütünlük kriterlerinin daha güvenilir değerlendirilmesi.
- Şirketlerin kendi emisyon azaltımları ile dışarıdan satın alınan kredilerin açık biçimde ayrılması.
Çalışmanın Desteklediği Çıkarımlar
- Karbon kredilerinin iklim bütünlüğü yalnız kredi miktarıyla değerlendirilemez.
- Additionality karbon kredilendirme sistemlerinde önemli ve iyi belgelenmiş bir problemdir.
- Biyolojik karbon depolama kalıcılık ve tersine dönme riskleri taşır.
- Geçmiş ve güncel karbon piyasalarında aşırı kredilendirme ve düşük kalite konusunda önemli ampirik kanıtlar bulunmaktadır.
- Büyük kurumsal alıcıların kullandığı kredilerin önemli bir bölümü yüksek riskli proje türlerinden gelmiştir.
- Şirketlerin kendi değer zinciri emisyon azaltımları ile gönüllü kredi kullanımı birbirinin yerine geçirilmemelidir.
- VCM kalitesinin değerlendirilmesi güçlü ölçüm, raporlama, doğrulama ve yönetişim gerektirir.
Çalışmanın Tek Başına Kanıtlamadığı Şeyler
- Bütün gönüllü karbon kredilerinin değersiz olduğu kanıtlanmamıştır.
- Her karbon uzaklaştırma teknolojisinin etkisiz olduğu gösterilmemiştir.
- Bütün REDD+ projelerinin başarısız olduğu sonucuna varılamaz.
- CDM'deki %85 additionality bulgusu bugünkü bütün VCM kredilerine doğrudan uygulanamaz.
- Karbon piyasalarının hiçbir koşul altında iklim finansmanına katkı sağlayamayacağı kanıtlanmamıştır.
- Kaynakta verilen %92 “phantom credit” oranı, atıf yapılan bilimsel çalışmadan doğrudan doğrulanamamaktadır.
Kaynak ve Yöntem Notu
Özgün başlık: All in good faith…or so we wish? Everything that is wrong with Voluntary Carbon Markets
Yazar: Kumar Sourabh.
Seri: Issue Paper Series: Climate Governance.
Kaynak türü: İklim yönetişimi, çevre ekonomisi ve bilim/ekonomi felsefesi ekseninde eleştirel issue paper.
Çalışmanın yaklaşımı: Yazar açık biçimde “devil's advocate” pozisyonu benimsemekte; VCM'lerin bilimsel, ekonomik ve adalet temelli varsayımlarını literatür, kurumsal raporlar ve politika belgeleri üzerinden sorgulamaktadır.
Özgün ampirik veri: Çalışma kendi proje veri setini, saha deneyi veya ekonometrik analizini üretmemektedir. Nicel oranlar başka araştırmalardan ve raporlardan aktarılmaktadır.
Temel kavramlar: voluntary carbon markets, carbon credits, additionality, permanence, baseline, net zero, carbon removal, market integrity, information asymmetry, climate governance.
Dış doğrulama notu: Kaynakta kullanılan Cames et al. (2016) çalışmasının yaklaşık %85'lik düşük additionality bulgusu ve Trencher et al. (2024) çalışmasının büyük alıcıların kredilerinin %87'sinin yüksek riskli proje türlerinden geldiği bulgusu bağımsız kaynaklardan doğrulanabilmektedir.
Atıf bütünlüğü uyarısı: Kaynağın Şekil 2'sinde Guizar-Coutiño et al. (2022) çalışmasına bağlanan “%92 phantom Verra REDD+ credits” ifadesi ilgili hakemli makalenin doğrudan sonucu değildir. Ayrıca çalışma kaynakçada Science olarak gösterilmişken doğrulanmış yayın Conservation Biology'dedir. Bu oran Verianla makalesinde doğrulanmış bilimsel bulgu olarak kullanılmamıştır.
Yayın durumu: Yüklenen belge 17 sayfalık issue paper sürümüdür. Aynı başlık ve yazar SSRN'de de listelenmektedir; kamuya açık arama sonuçlarında farklı sayfa sayısı ve kayıt kimlikleri bulunan birden fazla sonuç görüldüğünden, yüklenen PDF üzerinde belirtilmeyen tek bir SSRN kimliği burada kesin bibliyografik tanımlayıcı olarak kullanılmamıştır.
Yorum sınırı: Makalenin VCM'lerin bilimsel ve ahlaki meşruiyetine ilişkin daha geniş değerlendirmeleri yazarın argümanlarıdır. Verianla anlatımı bu normatif değerlendirmeleri, doğrudan doğrulanabilen ampirik sonuçlardan ayrı tutmaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir