

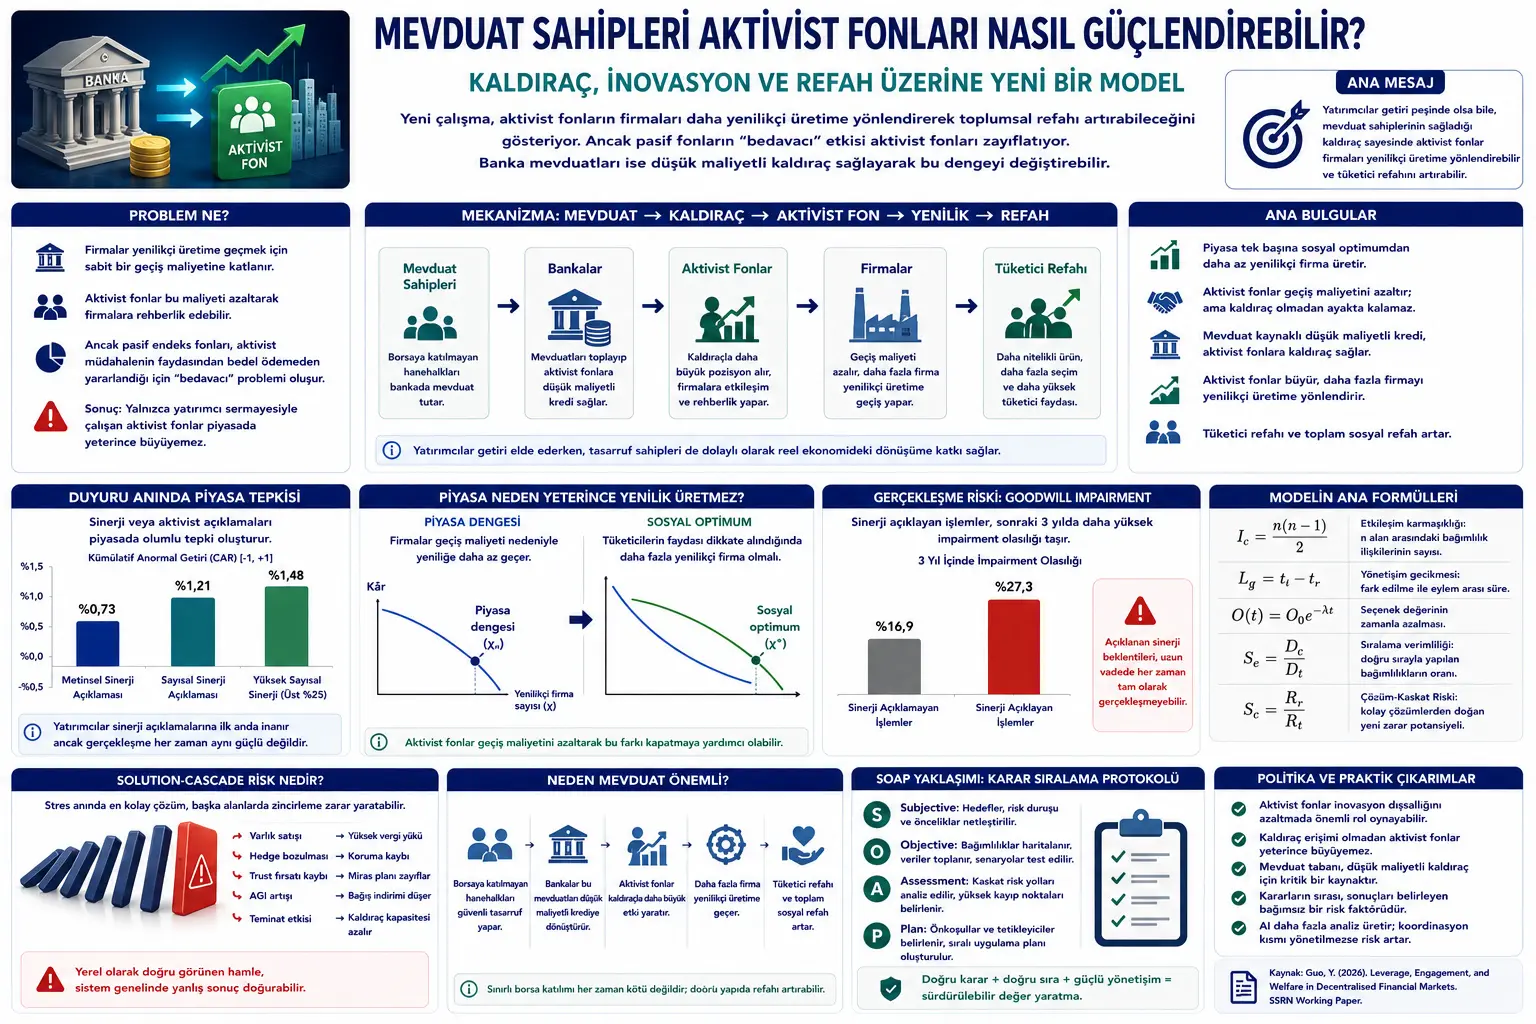
Ushbu yazi Yang Guo tomonidan tayyorlangan "Leverage, Engagement, and Welfare in Decentralised Financial Markets" nomli akademik tadqiqat qorasi asosida tayyorlangan. Tadqiqat; aktivist investitsya fondlari moliyaviy aracilyk mevduat tizimi kaldiraç firma davranish innovatsya o'tishi va shaxsiy tevarish salomatligi orasidagi munosabatning umumiy balans moduli bilan o'rganadi.
Matn moliya investitsya fon boshqaruv ESG/ta'sir investitsya bank araciligy va salomatlik iqtisodiyati kabi hassas sohalarga temas etgani uchun bu yazi investitsiya tavsiyasi fon tanlash taklifi bankaçilik siyasati tavsiyasi yoki moliyaviy konsultatsya emas. Maqsad tadqiqotning asosiy fikirng Verianla o'quvchisi uchun sod original va tarafsiz Ozbek tilida redaksyon maqolasiga aylantirish hisoblanadi.
Tadqiqat ampirik ma'lumot analizi emas. Muallif firma shaxsiy tevarish va moliyaviy araciligi ko'z o'z ichiga oladigan nazariy bir umumiy balans moduli kurar. Modelida firmalar eski yoki yenilash ishlab chiqarish orasida tanlash qiladi. Shaxsiy tevarish bir qismang bazarga investor sifatida qatnasa bir qismang faqat banka mevduatang tuta. Aktivist fondlar esa firmalarga mukhlifga edib yenilash ishlab chiqarshga o'tis xarajatlarning kamaytmashga harakat qiladi.
Moliyaviy bazarlarda aktivist fonlar odatda korporatsiya boshqaruviga mukhlifga edganlar strategiya o'zgarishni isteydigan yoki firmalaning performansang orttshadigan investorlar sifatida bilinadi. Ushbu tadqiqat aktivist fonlarga turli bir nuqtasidan qaraydi: Aktivist fonlar firmalaring tüketicilar uchun yanada qimmatlashgan yenilash ishlab chiqarshiga yo'naltirish orqasidan jamiyaviy salomatligi orttshayddigimi?
Modelning boshlanish nuqtasi quyidagi muammo: Firmalar yenilash ishlab chiqarshga o'tish uchun sobit bir o'tis xarajatiga katanish zorunda. Bu xarajat; qayta tuzilish yanag mutahassas shaxs yönetim mukhlifga olish uyum jarayonlari yoki operatsional donusmish kabi unsurlarni ifodalaydi. Shaxsiy tevarish yenilash mahsulotlarning yanada ko'roq istamas etsa ham firmalar ushbu o'tis xarajatning to'liq o'zlashtirmok istemaydi. Shu sababli bazar jamiyaviy nuqtasidan arzunaydigan qaragandqa yanada kam yenilash firma ishlab chiqaradi.
Aktivist fondlar burada devreye keraddi. Bir aktivist fon maqsad firmasi investitsya qiladi boshqaruv bilan ta'sirrashga kiradi va firmanang yenilash ishlab chiqarshga o'tis xarajatarning kamaytib beradi. Lekin muammo shundur: Aktivist fon ushbu mukhlifga etishning xarajatang o'zlashtirgan holda pasiv endeks fondlaring ham ortgan firma qiymatdan bedavasi olmaba foyd oladi. Buna "free-rider" ya'ni bedavachi muammosi deyiladi. Shu sababli faqat investor sermayasi bilan çalışan aktivist fondlar bazarda yetarlicha kattaya olmadi.
Maqolaning asosiy hissasi burada boshlanadi. Agar ba'zi shaxsiy tevarish borsaya to'g'ridan-to'g'ri qatnash olmay banka mevduatang tuta bolsa bankalar ushbu mevduatlarning aktivist fondlarga past xarajatli qarz sifatida aktaradi. Aktivist fondlar ushbu qarz bilan kaldiraç ishlatadi maqsad firmalarda yanada yirik pozitsya oladdi va investorlariga yanada yuqori nisbi qaytarish sunadi. Shunday qilib aktivist fondlar pasif endeks fondlar bilan raqobat qila yanada ko'roq sermaya cheka va yanada ko'roq firmaning yenilash ishlab chiqarshga yo'nalta oladdi.
Tadqiqotning diqqat jalb etadigan natijasi shundur: Cheklangan borsa qatnashshi odatda moliyaviy bazar eksiklygy ko'rinarkan. Lekin ushbu modelida mevduat qoldigan tevarish sahiblari aktivist fondlarning past xarajatli kaldiraç ishlatmasang ta'minla qilish orqasidan reel iqtisodiyatda innovatsya tashqilıyatang kamaytsa oladdi. Ya'ni mevduat sahiblari pasiv ko'rinarsa ham bankaçilik kanali orqasidan aktivist donusmushning moliyaviq berish del rol o'ynayddi.
Muammo nima?
Bir iqtisodiyatda tüketicilar yanada yenilashchi yanada sifatli yoki yanada atrof-muhitka dostli mahsulotlarin tanlasa oladdi. Lekin firmalar ushbu mahsulotlarga o'tish uchun xarajat o'zlashtirmak zorundadir. Yanag ishlab chiqarish qatorang kurmak çalışanlarning mashq qilish boshqaruv tuzilmasang o'zgarmmok yanag axborot berish standartlariga uymmok yoki yanag texnologiya ishlatmak sobit xarajat yaratadi.
Firma faqat o'z foydiga qaraysa yenilash mahsulotlaring o'tish uchun tüketicilarning yenilash mahsulotlardan oladgin jami faydangning to'liq o'zlashtara olmadi. Monopolistik raqobat ostida firma narxi va sotishlash yolunan ba'zi faydalarning ichka oladdi; lekin tüketchi salaomatlığining to'ligan foydaning almasa olmadi. Shu sababli shaxsiy foyd bilan jamiyaviy salomatlik orasida bo'shlik hozil bo'ladi. Jamiyaviy rejalashtiruvchi yanada ko'roq firmaning yenilash ishlab chiqarshga o'tishang istaydi; lekin bazar buni o'z-o'zidan yetarlichа ta'minlay olmadi.
Aktivist fondlar ushbu bo'shlikhing yopasa oladagandak ko'rinarkan. Chunki maqsad firmalarga investitsya qilib boshqaruv bilan ta'sirrashga edib o'tis xarajatlarning kamaytsa oladdi. Masalan yanada yaxshi boshqaruv kengasi a'zolari tayya qiladi operatsyolarning soddalashtiraddi boshqaruv mukhlifga olinishang kamaytsa yoki strategik donusmushang tezlatsa oladdi.
Lekin aktivist fondang tuv asosiy to'siq bor. Birinchisi pasiv endeks fondlari bedavachi. Aktivist fon firma qiymatang ortsa pasiv fondlar bu firmaning hisselarding o'z ichiga oladilgan; lekin aktivist mukhlifga etishning xarajatiga qatnashmadi. Ikkinchisi aktivist fondung kuzatish va mukhlifga etish xarajati bor. Investorlar faqat moliyaviy qaytarishunga qarayotgan bolsa bu xarajatang o'zlashtiruvchi aktivist fon o'rniga yanada arzan endeks fondiga yo'naladi.
Shu sababli makala ushbu savol so'raydi: Barcha investorlar faqat qaytarish peşində ketganda ya'ni investorlarning maxsus jamiyaviy foyd yoki "yaxshi sezmash" motivatsya yo'q ketganda aktivist fondlar reel iqtisodiyat tashqilyatarang kamaytsa oladgan qaragandqa kattaya oladdigimi?
Usul nima taklif qiladi?
Tadqiqat uchta asosiy o'yinchi gruppasining ko'z o'z ichiga oladigan nazariy bir umumiy balans moduli kurar.
1. Shaxsiy tevarish: Shaxsiy tevarish ikkiga ajratiladi. Bir qismang investor va sermayasang aktivist fondlar bilan pasif endeks fonda orasida talab qiladi. Boshqa qismang to'g'ridan-to'g'ri borsaga qatnash olmay bankada mevduatang tuta.
2. Firmalar: Firmalar ikkita ishlab chiqarish tipanning biring tanlash qiladi: eski mahsulot yoki yenilash mahsulot. Shaxsiy tevarish yenilash mahsulotlarning yanada ko'roq tanlasha. Lekin yenilash ishlab chiqarshga o'tish sobit bir o'tis xarajatang talaba qiladi.
3. Moliyaviy aracilari: Sistemida pasiv endeks fonda aktivist fondlar va bankalar bor. Endeks fona jami bazarning pasiv ravishda tutadi. Aktivist fondlar maqsad firmalarga odaklanadi boshqaruv bilan ta'sirrashga kiradi va yenilash ishlab chiqarshga o'tish xarajatarning kamaytb beradi. Bankalar esa mevduat yig'ib aktivist fondlarga past xarajatli qarz beraddi.
Moduli uchta bosqichda taraqqiy qiladi. Birinchidan faqat pasif endeks fondung buladgan benchmark iqtisodiyati o'rganiladi. Ushbu iqtisodiyatda bazar jamiyaviy optimumga qaragandqa yanada kam yenilash firma ishlab chiqaradi.
Ikkinchidan aktivist fondlar qo'shiladi; lekin banka kaldiraç kirimung yo'q. Bu holda aktivist fondlar bedavachi muammosi va moliyaviq cheklanmishi sababidan bazarda tikirala olmadi. Natijada aktivist fonda girmaydi va salomatlik benchmark darajasida qoladigid.
Uchinchidan aktivist fondlara banka mevduatlardan keladgan past xarajatli qarzga kirim beriladi. Ushbu kaldiraç aktivist fondlarning maqsad firmalarda yanada yirik pozitsya almashang va investorlariga yanada cazip qaytarish sunashang ta'minladi. Shunday qilib aktivist fondlar pasiv endeks fondlar bilan raqobat qila bazarga kira yanada ko'roq yenilash firma sonang orttshayddi.
Formulalar nima aytadi?
PDF yoqin ravishda matematikal moduli o'z ichiga oladi. Quyidagi formulalar tadqiqotning asosiy mexanizmang sada lekin original notatsyaga sadiq ravishda ko'rsatadi.
Ushbu ibora shaxsiy tevarishing faydaviy funktsyaning asosiy tuzilmasang beradi. Shaxsiy tevarish ham farq mahsulat navlardan ham numeraire maldan foyd oladdi. Modelida yenilash va eski mahsulat navlari CES turi bir tanlash tuzilmasi ichida tahlil qilinadi.
Bu byudjet cheklamisi shaxsiy tevarishing yenilash mahsulotlariga eski mahsulotlariga va numeraire malga qilgan xarajatning jami tevareshi \(W_i\)'ni ashtira olmadigini ko'rsatadi. Bunda \(\chi\) yenilash ishlab chiqarish qiladigan firma to'plamang ifodalaydi.
Ushbu foyd funktsya firmaning yenilash yoki eski ishlab chiqarish tanlashang ko'rsatadi. \(\gamma_j=1\) bolsa firma yenilash mahsulat ishlab chiqaradi va sobit o'tis xarajati \(\kappa\)'ga katanadi. \(\gamma_j=0\) bolsa eski ishlab chiqarish qiladi va bu o'tis xarajatang to'lamadi.
Bu formula har aktivist fondug investorlardan oladgan sermayasang ko'rsatadi. \(\mu\) moliyaviy bazarlarga qatnashgan shaxsiy tevarish ulushang; \(\alpha_i\) investorning aktivist fondlarga ajratgan ulushang; \(M\) esa aktivist fonda sonang ifodalaydi.
Ushbu ibora aktivist fondung foydashang ko'rsatadi. Aktivist fona investor sermayasang ustida boshqaruv to'lovini \(\phi\) oladdi; bunga qarath firmaga mukhlifga etish va o'tis xarajatarning kamaytmak uchun \(\kappa\) qaragandqa kuzatish/mukhlifga etish xarajatiga katanadi. Fon bazarsida serbest kirish bolsa balans foydasi nol tarafiga yaqinlashadi.
Bu formula banka mevduatlardan har aktivist fondiga tushadigan qarzlanish quvvatang ko'rsatadi. \((1-\mu)\) borsaga to'g'ridan-to'g'ri qatnashmay bankada mevduat tutadgan shaxsiy tevarish ulushidir. Ushbu ulush qarangandqa yuqori bolsa aktivist fondlarning ishlatsa oladgan past xarajatli kaldiraç tabanang o'sha qaragandqa keng boladi.
Ushbu ibora investorung jami moliyaviy tevareshi ko'rsatadi. Investor bir qismung aktivist fondga bir qismung endeks fondga investitsya qiladi; aktivist fonda boshqaruv to'lovang to'laydi. Budagi tanlash aktivist fondung qaytarishi bilan endeks fondung qaytarushi orasidagi balansta ko'ra aniqlanadi.
Bu investor kayitsizlik shartidiir. Balansta investor aktivist fondung to'lav keyin qaytarushi bilan endeks fondung qaytarushi orasida kayitsiz qoladigid. Aktivist fondung kaldiraç tufaylig qaytarushi ko'tarilsa investor aktivist fondga yanada ko'roq sermaya ajartsa oladdi.
Ushbu tenglama aktivist fondlarning yenilash firma sonang qanday ta'siral qilganligni ko'rsatadi. \(M\) aktivist fondlarning o'z ichiga oladgan firma sonang; \(\chi_c\) aktivist fondlar yo'q ketganda bazarung ishlab chiqaradgin yenilash firma to'plamang ifodalaydi. Aktivist sektor benchmark darajang ashsa iqtisodiyatda yenilash firma soning ortadi.
Ushbu shart salomatlik oshishning ikkita asosiy shartang khulasa qiladi. Aktivist fondlarung boshqaruv to'lovlari yetarlicha yuqori bolsa mukhlifga etish xarajatlarning qoplaya oladishi kerak. Bir vaqtning o'zida investor ulushu \(\mu\) juda yuqori bolmasa; chunki hammasi investor bolsa mevduat tabanang darala yoki aktivist fondlarung kaldiraç quvvati tushadi.
Grafik jadval va sxema asosiy xabari
PDF'ning 3-sahifasidagi Figure 1 modelung asosiy tuzilmasang ko'rsatadi. Shaxsiy tevarish ham tüketici ham sermaya ta'minlovchi hisoblanadi. Moliyaviq aracilari shaxsiy tevarish sermayasang firmalarga aktaradi. Firmalar ham mahsulot ishlab chiqaradi tüketishn faydasing yaratadi. Ushbu sodda sxema tadqiqotning faqat moliyaviq qaytarish emas balki tüketim salaomatligi orqasidan o'ylangani ko'rsatadi.
PDF'ning 15-sahifasidagi Figure 2 yenilash va eski ishlab chiqarish qiladigan firmalaring foydashin va jamiyaviq rejalashtiruvchining tanlash etadgin yenilash darajashni taqdiplashtiradi. Grafik bazar balansing jamiyaviq optimalga qaragandqa yanada kam yenilash firma ishlab chiqarsa oladgani alatib beradi. Asosiy xabari shundur: Firmalar tüketcilarning yenilash mahsulotlardan oladgin jami faydashing foydang sifatida qaplaya olmganligi uchun yenilash yetersiz qoladighi mumkin.
PDF'ning 18-sahifasidagi Figure 3 aktivist fondlar devreye kirooni yenilash firma sonung qanday ta'siral qilgani ko'rsatadi. Chap panelida aktivist fona soning \(M\) benchmark darajasi \(\chi_c\)'ni ashtisa jami yenilash firma sonaning o'zgarmagani; lekin \(M>\chi_c\) bolsa yenilash firma sonung artuğani ko'rsatadi. Oʻng panelida aktivist qo'llamalri firmalarning o'tis xarajatand qutulgani uchun yanada afzal holatga keladgi ko'rsatadi.
PDF'ning 22-sahifasidagi Figure 4 aktivist fondung bazari balansi kattaligni ochib beradi. Aktivist fonda soning ko'tarilgan vaqt investor sermayasi va banka qredi yanada ko'roq fonda bo'linadi; bu ham aktivist fondlarung qaytarish afzalianing kamaytadi. Balansi aktivist fondung qaytarushi bilan endeks fondung qaytarushi tengla ketganda hozil bo'ladi.
PDF'ning 35-sahifasidagi Figure 5 investor ulushu \(\mu\) ko'tarilgan vaqt nima bo'lganligni ko'rsatadi. Investor ulushu ko'tarilgan vaqt mevduat tabanang darala aktivist fondlarung kaldiraç quvvati azaladi aktivist fondung bazari kichik boladi va salomatlik oshishshi zayoflanadi. Ushbu grafik tadqiqotung eng teskari ko'z jumbuqing xabarning qo'llabquvvatlaydi: Hammangsi borsaga yanada ko'roq qatnashshi har modelida salaomatligi ortmayddi; ba'zi haneling mevduat saquani aktivist fondlama kanalang kuchaytiraddi.
PDF'ning 36-sahifasidagi Figure 6 boshqaruv to'lovang \(\phi\)'ning ta'sirng ko'rsatadi. To'lov juda past bolsa aktivist fondlar mukhlifga etish xarajatarning qoplaya olmadi. To'lov yetarli darajaga ko'tarilgan vaqt aktivist fondung bazari kattayadi va salomatlik ortadi. Lekin to'lovi mexanizmi faqat fondlarung doimiyligi saqlagani darajaga foydali hisoblanadi; investor xarajati va firma raqobati bilan bir qarod baholansa kerak.
PDF'ning 37-sahifasidagi Figure 7 o'tis xarajati \(\kappa\)'ning ta'sirng ko'rsatadi. Qiziqarli ravishda aktivist fondlarung salomatlik hissasining past o'tis xarajatlarida emas balki o'tis xarajatlarning yuqori bolgan durumlarda yanada anglatlidig holatga keladi. Chunki past xarajatlarda bazar allaqachon yetarli darajada yenilash ishlab chiqaradi; yuqori xarajatlarda esa aktivist mukhlifga etish yanada ko'roq fark yaratsa oladdi.
PDF'ning 38-sahifasidagi Figure 8 tüketcilarning yenilash mahsulat tanlash yo'qilgani \(g\)'ning ta'sirng ko'rsatadi. Tanlash juda kuchli bolsa firmalar allaqachon yenilash ishlab chiqarshga yo'naladi; aktivist fondlarang kam talabang qoladigid. Tanlash oʻrta yoki ko'rincha zayofla bolsa esa bazar yenilashang yetersiz ishlab chiqaradi va aktivist fondlar yanada ko'roq salomatlik hissasiding ta'minla qilsa oladdi.
Tajribalar qanday o'tkazilgan?
Bu tadqiqat tajriba yoki ampirik ma'lumot analizi emas. Muallif nazariy bir umumiy balansta moduli kurar va modelung balansta shartlarung matematikal ravishda o'rganadi. Ardidan ba'zi taqdiplashtirma statik analizlar bilan parametrlari o'zgargan vaqt natijalarning qanday harakattaydi ko'rsatadi.
Birinchi bosqichda faqat pasiv endeks fondung buladgan benchmark iqtisodiyat hal qilinadi. Ushbu iqtisodiyatda firmalar foydalariga ko'ra yenilash yoki eski ishlab chiqarish tanlashadi. Jamiyaviq rejalashtiruvchi yanada ko'roq yenilash firma istasa; lekin bazar buni to'liq ta'minlay olmasa ko'rsatiladi.
Ikkinchi bosqichda aktivist fondlar qo'shiladi. Aktivist fondlar firmalarga mukhlifga edib yenilash ishlab chiqarshga o'tish xarajatarning yo'q qilsa oladdi. Lekin banka kaldiraç kirimi yo'q bolsa aktivist fondlar pasiv endeks fondlar bilan raqobatda tikirala olmadi. Chunki endeks fondlar aktivizmung natijalardan foyd oladdi lekin xarajatga qatnashmadi.
Uchinchi bosqichda bankalar modelga kiritiladi. Borsaga qatnashmagan tevarish sahiblari mevduat ta'minla. Bankalar ushbu mevduatlarning aktivist fondlarga past xarajatli qarz sifatida aktaradi. Ushbu qarz aktivist fondlarning investor sermayashini kaldiraçlamasang ta'minla. Shunday qilib aktivist fondlarung qaytarushi ortadi fondlar bazarga kira yanada ko'roq firmanang yenilash ishlab chiqarshga yo'nalta oladdi.
Oxirgi bosqichda modelung farq parametrlarg duyarsi'ligini o'rganiladi: investor ulushu \(\mu\) aktivist fondung boshqaruv to'lovi \(\phi\) yenilash ishlab chiqarshga o'tish xarajati \(\kappa\) va tüketcilarning yenilash mahsulat tanlash yo'qilgani \(g\). Ushbu analizlari aktivist investitsyaning qaysi shartlarda yanada samaradorlik bolasa oladgani ko'rsatadi.
Natijalar nima ko'rsatadi?
Tadqiqotning birinchi natijasida bazar jamiyaviq optimalga qaragandqa yetersiz yenilash ishlab chiqarsa oladgidi. Tüketcilar yenilash mahsulotlarning tanlasa etsa ham firmalar o'tis xarajatang o'zlashtirmakda isteksiz boladi. Chunki tüketci faydaning to'ligan firmang foydashang aylanmadi.
Ikkinchi natijada aktivist fondlar yagona o'zida yetarli olmadi. Aktivist fondlar firmalarga mukhlifga edib o'tis xarajatarning kamaytsa oladdi; lekin bu mukhlifga etishning faydasining pasiv endeks fondlar ham foyd oladdi. Ushbu free-rider muammosi aktivist fondlarung sermaya chekshang va bazarda tikiralishuning zorlashtiradi.
Uchinchi natijada banka mevduatlardan keladgan past xarajatli kaldiraç aktivist fondlarung balantsing o'zgartiraddi. Aktivist fondlar qarzlanmok orqasidan maqsad firmalarda yanada yirik pozitsya oladdi qaytarishlarning ko'tareddi va investorlar uchun endeks fondlarga qaragandqa yanada cazip holatga keladi.
To'rtinchi natijada salomatlik oshishning ham investor ham tevarish sahibi talabasi bor. Investorlar aktivist fondlarga sermaya beradi va boshqaruv to'lovlari bilan mukhlifga etish xarajatarning tashaddi. Tevarish sahiblari esa bankadagi mevduatlarning past xarajatli kaldiraç tabanang ta'minla. Ushbu ikkita gruppang bir qarod çalışgan vaqt aktivist fondlar reel iqtisodiyatdagi yenilash tashqilayangning kamaytsa oladdi.
Beshinchi natijada sinkli borsa qatnashshining har vaqt salbiy olmaydi. An'anataviy nuqtasidan borsaga yanada ko'roq hane qatnashshi moliyaviq o'smashning ko'rsatgusi hisoblanadi. Ushbu modelida esa investor ulushu ortiqcha ko'tarilsa mevduat tabanang darala; aktivist fondlarung kaldiraç quvvati azaladi va salomatlik oshishshi zayoflanadi.
Altinchi natijada aktivist fondlarung eng samaradorlik bolgan sektor har vaqt tüketci talebaning juda kuchli bolgan sektorlar emas. Tüketcilarning yenilash mahsulotga qiziqushi juda yuqori bolsa firmalar allaqachon yenilash qiladi. Aktivist fondlar yanada ko'roq tüketci tanlashning bolgan lekin bazarung yagona o'zida yetarlicha yenilash ishlab chiqmagani oʻrta bölgenda qiymat yaratadi.
Yeddinchi natija o'tis xarajatlari yuqori bolgan vaqt aktivist fondlarung roling yanada muhim bolsa oladgidi. Chunki yuqori o'tis xarajati firmalarning yenilashdan uzaq tutadi. Aktivist fondlar ushbu xarajatarning kamayta oladgan vaqt jamiyaviq salomatlikung farqang yanada ko'rinardan boladi.
Bu nima uchun muhim?
Ushbu tadqiqat moliyaviq bazarlaring reel iqtisodiyat tashqilayangning hal qilish quvvatang yeni bir mexanizmang taklif qilyapti. Odatda ESG yoki ta'sir investitsya muhokamalarida investorlarning jamiyaviq foyd motivatsya tashadish kerak bolgan faraz qilinadi. Ushbu moduli esa yanada farq bir ihtimolning o'rganadi: Investorlar faqat qaytarish peşində bolsa ham to'g'ri moliyaviq aracilisg tuzilmang kurilgan bolsa reel iqtisodiyatda salomatlik oshishshi hozil bolsa oladdi.
Maqolaning eng dikkat jalb etadigan tomani mevduat sahiblariga beradgin roliga doir. Mevduat tutgan hanalar odatda moliyaviq bazarlang qatnashmagan pasif aktyorlar kabi ko'rinarkan. Ushbu modelida esa ularning mevduatang bankalar orqasidan aktivist fondung kaldiraç manbasshiga aylanadi. Shunday qilib tevarish sahiblari to'g'ridan-to'g'ri aktivist fondung investitsya qilmasalar ham aktivist donusmushning moliyaviqligida bilvosita rol o'ynayddi.
Ushbu yondashev "moliyaviq o'shmashi = hammangsi borsaga kirishi" shaklidagi sodda nuqtasining so'roqlaygid. Ba'zi durumlarda iqtisodiyatning ham investorlarga ham mevduat sahiblariga talabasi bolsa oladdi. Investorlar xavfli va to'lovi oʻrta aktivist fonlamaning tashadgan holda mevduat sahiblari xavfsiz tevarush kanali orqasidan past xarajatli moliyaviq ta'minla qiladi.
Verianla o'quvchisi uchun asosiy dars shundur: Moliyaviq aracilari faqat puling bir yerdan bir yarga olib borayddi emas. To'g'ri tuzilma qurilgan bolsa banka mevduatng aktivist fondung kaldiraçng va firma donusmushning orasida kutulmagan bir salomatlik kanali hozil boladi.
Ehtiyot nuqtalari
Ushbu tadqiqotung ba'zi muhim cheklantirvish omillari bor.
Birinchidan tadqiqat nazariy bir modeldir. Haqiqiy dunyo ma'lumotlari bilan test qilingan ampirik natija sunumashdiki. Shu sababli bulgulari "isbotlandi" shaklidagi emas modelung ko'radigen mexanizmang sifatida o'qilsa kerak.
Ikkinchidan modelida aktivist fondlarning firmalaring haqiqatang yanada yaxshi tarafga ta'siral qiladgani faraz qilinadi. Haqiqiy dunyoda aktivist mukhlifga etmalar her vaqtda jamiyaviq salaomatligi ortmayddi; qisqa muddat foyd boshinig kiruvchilaring ish ta'siri qarz xavfi yoki strategik noto'g'ri yo'naltirish kabi muammolar hozil boladi.
Uchinchidan bankalarung mevduatarning aktivist fondlariga juda past xarajatda aktara oladganing faraz qilinması haqiqiy dunyada her vaqt to'g'ri olmaydi. Qarz xavfi teminat shartlari tartibga olash sermaye talab va bazars stress ushbu kanalang cheklasa oladdi.
To'rtinchidan modelida investorlar va firmalar faqat qaytarish/foyd odaklandir. Bu mexanizmang toza ko'rshish uchun foydalishi lekin haqiqiy dunyoda investorlarning jamiyaviq tanlashni itibor qavva tartibga oladigan siyast teşviq va politika baskislari ham muhim boladi.
Beshinchidan "cheklangan borsa qatnashshi foydali bolsa oladdi" natijasining noto'g'ri tushuntrilmasa kerak. Ushbu natija umumiy ravishda moliyaviq savadxonligni yoki bazar kirining ahamiyatlilik emas. Moduli faqat muayyan bir moliyaviq aracilisg mexanizmida mevduat tabanang aktivist kaldiraç uchun foydali bolsa oladgani ko'rsatadi.
Oltinchidan bu mazmun hichqanday aktivist fonda banka mahsulot ESG fondi yoki investitsya strategiyasi uchun tavsiyasi emas. Konkret investitsya qarorlar uchun xavf xarajat tartibga olash fona hujjatlari xavf profili mustaqil moliyaviq analiz va mutahasslas baholash kerak.
Xulosa
Leverage, Engagement, and Welfare in Decentralised Financial Markets tadqiqoti aktivist investitsyaning reel iqtisodiyat tashqilayangning kamaytmak quvvatanga yanag bir nuqta keltirib qo'yadi. Modelung asosiy xabari aktivist fondlar yagona o'zida yetarli olmadi. Pasif fondlarung bedavachi davranisshi va aktivist mukhlifga etishning xarajati ushbu fondlarung bazarda tikiralishuning zorlashtiradi.
Lekin banka mevduatlardan keladgan past xarajatli moliyaviq aktivist fondlarga kaldiraç ta'minlay ketgan tablo o'zgaradi. Aktivist fondlar yanada yirik pozitsya oladdi investorlariga yanada yuqori nisbi qaytarish sunadi va firmalaring yanada yenilash ishlab chiqarshga yo'nalta oladdi. Shunday qilib tüketchi salaomatligi ortadi.
Maqolaning eng original hissasiding investorlar bilan tevarish sahiblar orasidagi tamomilash toʻgrisini ko'rsatmasididir. Investorlar aktivist fondlarung xarajatarung to'g'ridan to'g'ri tashaddi; tevarish sahiblari esa past xarajatli mevduat moliyaviq kanalning ta'minla. Ikkita gruppang bir qarod bolgan holda salomatlik oshishning shart holatga keladi.
Shu sababli tadqiqat moliyaviq bazar qatnashshi muhokamalariga yanada nuansl bir savol qo'shib beradi: Maqsad faqat yanada ko'roq kişini borsaga chekish bolsa mi yoki investor sermayasi bilan xavfsiz tevarush tabanining orasida iqtisodiy donusmushang qo'llabquvvatlidigan bir balantsning kurmish bolsa mi?
Verianla o'quvchisi uchun asosiy xabari shundur: Ba'zi moliyaviq tizimlarida "pasiv" ko'rinarli mevduat sahiblari ham reel iqtisodiyat donusmushung qismning boladi. Bankalar ushbu mevduatang aktivist fondung kaldiraçga aylantiray ketgan vaqt qaytarish odaklanibg investorlarning ham yenilash va salomatlik oshishning ishlab chiqadigan bir mexanizmang ichida yer oladi.
Manba va usul eslatmasi
Bu yazi Yang Guo'ning "Leverage, Engagement, and Welfare in Decentralised Financial Markets" nomli akademik tadqiqat qorasi asosida tayyorlangan. Mazmun birebir tarjima emas; tadqiqotning asosiy muammosi moduli formulalari grafik xabarlari natijalari va cheklantirvish omillari Verianla nashr qatoriga muvofiq soddalashtirilgan va original Ozbek tilida redaksyon maqolasiga aylantrilgan.
Matinda aktivist fondlar banka mevduatlari kaldiraç moliyaviq aracilisg yenilash o'tishi tüketci salaomatligi monopolistik raqobat va cheklangan borsa qatnashshi kontseptlari tahlil qilinadi. Bu mazmun investitsya bankaçilik fon tanlash ESG strategiyasi yoki moliyaviq konsultatsya tavsiyasi emas. Konkret qarorlar uchun gundag mevzuat fonda belgilari xavf profili mustaqil moliyaviq analiz va mutahasslas baholash hisobga olinsa kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan