

Ilk baholash
Bu maqola Bitcoin bozorida mashinaviy o‘rganish yordamida yaratilgan soatlik daromad bashoratlari tranzaksiya xarajatlari hisobga olinganda haqiqatan ham iqtisodiy qiymatga egami yoki yo‘qligini tekshirgan akademik tadqiqot asosida tayyorlangan. Ko‘rib chiqilgan ish Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting nomini oladi va arXivda preprint sifatida e’lon qilingan.
Tadqiqotning asosiy savoli juda muhim: agar model Bitcoinning navbatdagi soatlik daromadini ma’lum darajada bashorat qila olsa, bu bashorat bevosita foydali savdo strategiyasiga aylanadimi? Tadqiqot javobi ehtiyotkor. Natijalarga ko‘ra, bashoratlarda foydalanish mumkin bo‘lgan zaif bo‘lsa ham axborot bor; ammo bu axborot tranzaksiya xarajatlari va ortiqcha savdoni nazorat qilmasdan turib tezda yo‘qolib ketishi mumkin.
Shu sababli ish “qaysi mashinaviy o‘rganish modeli yaxshiroq bashorat qiladi?” degan savoldan ko‘ra amaliyroq nuqtaga e’tibor qaratadi: bashoratlar qachon savdoga aylantirilishi kerak, qachon esa e’tiborga olinmasligi lozim?
Bu mazmun investitsion tavsiya emas. Tadqiqotda keltirilgan natijalar tarixiy ma’lumotlarga, muayyan tranzaksiya xarajati farazlariga va simulyatsiya qoidalariga asoslanadi. Jonli bozorda likvidlik, orderlar kitobi chuqurligi, slippage, funding stavkalari, birja sharoitlari va risk boshqaruvi natijani o‘zgartirishi mumkin.
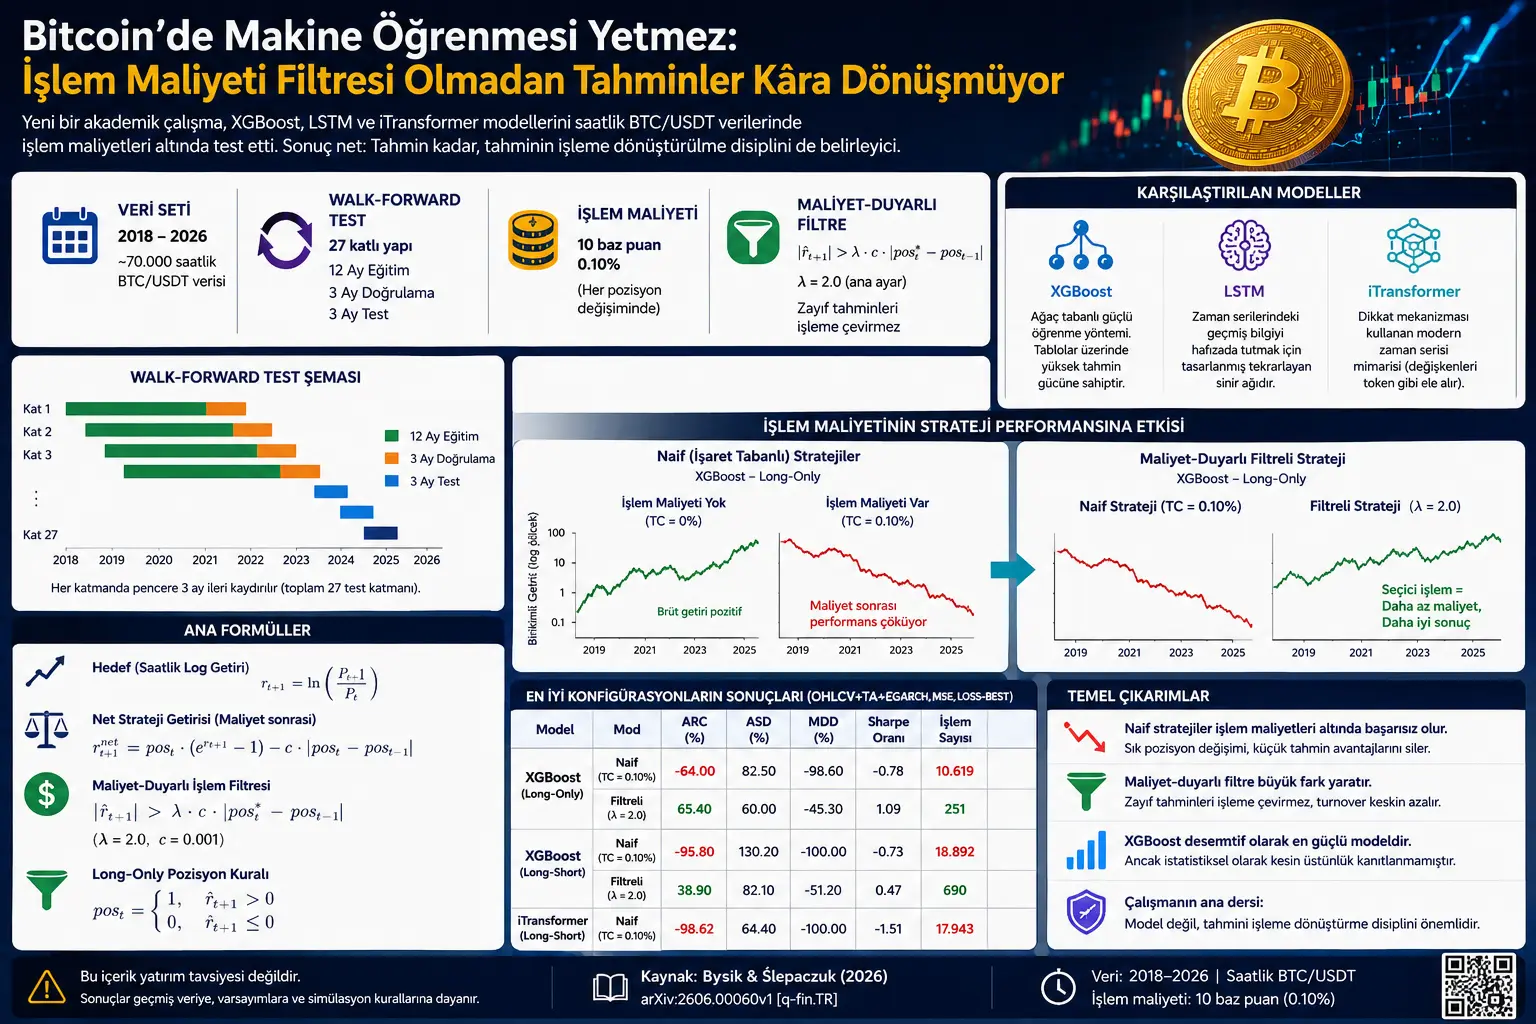
Yangi akademik ish Bitcoinning soatlik ma’lumotlarida XGBoost, LSTM va iTransformer modellarini solishtiradi. Taxminan 70 ming soatlik BTC/USDT ma’lumotlari bilan o‘tkazilgan 27 bosqichli walk-forward testlarda modellar ayrim holatlarda tranzaksiya xarajatlaridan oldin ijobiy signal beradi. Biroq oddiy ishora asosidagi strategiyalar 10 bazis punktlik xarajat qo‘shilganda muvaffaqiyatsiz bo‘ladi. Tadqiqotning eng muhim xulosasi shuki, xarajatga sezgir savdo filtri zaif bashoratlarni savdoga aylantirmay, ortiqcha savdoni kamaytiradi va tanlangan XGBoost sozlamalarida yana ijobiy natija beradi.
Muammo nima?
Moliyaviy bozorlarda bashorat qilish bilan shu bashoratni foydali savdo strategiyasiga aylantirish bir xil narsa emas. Model narxning keyingi soatda biroz yuqoriga ketishini bashorat qilishi mumkin. Ammo bu kutilma tranzaksiya haqi, spread, slippage va pozitsiya o‘zgartirish xarajatini qoplamasa, savdo ochish iqtisodiy jihatdan ma’nosiz bo‘lib qoladi.
Bu muammo ayniqsa soatlik kripto savdosida yaqqol ko‘rinadi. Bitcoin bozori doimiy ochiq, volatiliteti yuqori va narxlar qisqa muddatda juda shovqinli harakat qiladi. Agar bashorat modeli tez-tez yo‘nalish o‘zgartirsa, har bir pozitsiya o‘zgarishi xarajat keltirib chiqaradi. Natijada modelning yalpi ko‘rsatkichlari yaxshi ko‘rinsa ham, sof natijasi tezda manfiy bo‘lib qolishi mumkin.
Tadqiqotning asosiy savoli shundan iborat: XGBoost, LSTM va iTransformer kabi mashinaviy o‘rganish modellari soatlik BTC/USDT daromadlarini bashorat qilganda, bu bashoratlar tranzaksiya xarajatlaridan keyin mazmunli strategiyaga aylanishi mumkinmi?
Taklif etilgan usul nima?
Tadqiqot uch xil bashorat arxitekturasini solishtiradi: XGBoost, LSTM va iTransformer.
XGBoost — jadval ma’lumotlarida kuchli ishlaydigan daraxtga asoslangan mashinaviy o‘rganish usuli. U vaqtni ketma-ketlik sifatida bevosita qayta ishlamaydi; shu sababli u o‘tmish daromadlari, texnik indikatorlar va volatilitet xususiyatlari kabi qo‘lda tayyorlangan o‘zgaruvchilarga tayanadi.
LSTM — ketma-ket ma’lumotlardagi o‘tmish axborotni xotirada ushlab turish uchun yaratilgan takrorlanuvchi neyron tarmoq. Bitcoin kabi uzluksiz narx ma’lumotlarida u yaqin o‘tmishdagi yo‘nalish va volatilitet ma’lumotini o‘rganishga harakat qiladi.
iTransformer esa diqqat mexanizmidan foydalanadigan zamonaviyroq vaqt qatori arxitekturasi. Klassik Transformer yondashuvidan farqli ravishda u vaqt nuqtalarini emas, balki o‘zgaruvchilarni token sifatida ko‘radi. Shu orqali narx, hajm, texnik indikatorlar va volatilitet o‘zgaruvchilari o‘rtasidagi aloqalarni o‘rganishga intiladi.
Biroq tadqiqotdagi asosiy yangilik model arxitekturasidan ko‘ra savdo qoidasida yotadi. Tadqiqotchilar oddiy “bashorat musbat bo‘lsa sotib ol, manfiy bo‘lsa sot yoki naqd tur” yondashuvi tranzaksiya xarajatlari oldida zaif ekanini ko‘rsatadi. Buning o‘rniga xarajatga sezgir savdo filtri qo‘llanadi. Bu filtr bashoratning kattaligi tranzaksiya xarajatini qoplashga yetarli bo‘lmasa, pozitsiyani o‘zgartirmaydi.
Formulalar nimani anglatadi?
Tadqiqotdagi formulalar Bitcoin daromadini qanday bashorat qilish, bashoratni pozitsiyaga qanday aylantirish, tranzaksiya xarajatini qanday ayirish va xarajatga sezgir filtr qaysi shartda savdo ochishini ko‘rsatadi.
1. Bashorat maqsadi: Keyingi soatlik log daromad
Model bashorat qilishga urinadigan o‘zgaruvchi keyingi soatlik log daromaddir:
Bu yerda \(P_t\) — Bitcoinning \(t\) soatdagi yopilish narxi, \(P_{t+1}\) esa keyingi soatning yopilish narxini bildiradi. Model \(t\) paytigacha mavjud bo‘lgan ma’lumotdan foydalanib \(r_{t+1}\) ni taxmin qiladi. Shunday qilib kelajakdagi ma’lumot tasodifan modelga kirib qolmaydi.
2. Long-only pozitsiya qoidasi
Long-only tuzilmada model faqat Bitcoin bo‘yicha uzun pozitsiya yoki naqd pozitsiyani oladi:
Bu formula oddiy ishora qoidasidir. Agar model keyingi soat uchun musbat daromad kutsa, tizim Bitcoin ushlab turadi. Agar bashorat nol yoki manfiy bo‘lsa, tizim naqd turadi.
3. Long-short pozitsiya qoidasi
Long-short tuzilmada manfiy bashoratlar short pozitsiyaga aylantiriladi:
Bu tuzilma ancha agressiv. Bashorat musbat bo‘lsa long, manfiy bo‘lsa short pozitsiya olinadi. Ammo pozitsiya teskari o‘zgarganda savdo hajmi va xarajat ham ortadi.
4. Sof strategiya daromadi: Bashorat yetmaydi, xarajat ayiriladi
Tadqiqotda tranzaksiya xarajatidan keyingi sof daromad quyidagicha hisoblanadi:
Bu yerda \(c=0.001\) deb olingan. Bu pozitsiya o‘zgarishi uchun 10 bazis punktlik tranzaksiya xarajatini anglatadi. Formulaning birinchi qismi pozitsiyadan keladigan daromadni, ikkinchi qismi esa pozitsiya o‘zgartirish xarajatini ko‘rsatadi.
Bu formula ishning asosiy fikrini ochiq ko‘rsatadi: model to‘g‘ri yo‘nalishda bashorat qilsa ham, agar u juda tez-tez pozitsiya o‘zgartirsa, tranzaksiya xarajatlari daromadni yo‘q qilib yuborishi mumkin.
5. Xarajatga sezgir savdo filtri
Tadqiqotning eng muhim formulasi — xarajatga sezgir savdo filtridir:
Bu yerda \(pos_t^{}\) — bashorat ishorasiga ko‘ra tavsiya etilgan yangi pozitsiya. \(pos_{t-1}\) — mavjud pozitsiya. \(\lambda\) filtrning qanchalik tanlab ishlashini belgilovchi koeffitsiyent. Tadqiqotning asosiy sozlamasida \(\lambda=2.0\) qo‘llangan.
Bu formuladan ko‘zlangan ma’no shuki: bashoratning mutlaq kattaligi pozitsiyani o‘zgartirish xarajatini qoplaydigan darajada kuchli bo‘lmasa, savdo qilinmaydi. Ya’ni tizim har bir kichik bashoratni avtomatik savdo signali sifatida qabul qilmaydi.
6. Filtr o‘tsa pozitsiya yangilanadi
Shart bajarilsa, tizim yangi pozitsiyaga o‘tadi:
Shart bajarilmasa, eski pozitsiya saqlanadi:
Bu ikki formula strategiyaning eng amaliy tomonini tushuntiradi. Model signal bersa ham, signal yetarlicha kuchli bo‘lmasa, tizim bekorga savdo qilmaydi.
7. EGARCH volatilitet xususiyati
Tadqiqotda ayrim tajribalarda texnik indikatorlarga qo‘shimcha ravishda EGARCHga asoslangan volatilitet xususiyatlari ham ishlatiladi. EGARCH log-dispersiya tenglamasi quyidagicha beriladi:
Bu formula Bitcoin daromadidagi volatilitet rejimini qisqacha ifodalashga harakat qiladi. Kripto bozorlarda volatilitet to‘planishi kuchli bo‘lgani uchun, modelga joriy risk muhitini tushunishga yordam berishi mumkin bo‘lgan qo‘shimcha o‘zgaruvchilar hosil qiladi. Ammo tadqiqotda EGARCH xususiyatlari har doim ham barqaror qo‘shimcha foyda bermagani ko‘rsatilgan.
8. XGBoost bashorat tuzilmasi
XGBoost modelida bashorat bir nechta qaror daraxtlari yig‘indisi sifatida yoziladi:
Bu yerda \(X_t\) — modelga berilgan xususiyatlar vektori. \(f_k\) — har bir regressiya daraxti. Model bir nechta daraxt hissasini birlashtirib, keyingi soatlik daromadni bashorat qilishga urinadi.
XGBoostning maqsad funksiyasi quyidagicha beriladi:
Daraxt murakkabligini jazolovchi regularizatsiya hadi esa quyidagicha:
Bu tuzilma modelning o‘quv ma’lumotini ortiqcha yodlab olishini cheklashga urinadi.
9. LSTMning xotira eshiklari
LSTM modeli o‘tmish ma’lumotini saqlash yoki unutish uchun eshik mexanizmlaridan foydalanadi:
Bu yerda \(f_t\) — unutish eshigi, \(i_t\) — kirish eshigi, \(o_t\) — chiqish eshigini bildiradi. Bu eshiklar model qaysi ma’lumotni keyingi soatlarga olib o‘tishi va qaysi birini susaytirishini belgilaydi.
LSTM hujayra yangilanishi esa quyidagicha beriladi:
Bu formulalar LSTM narx qatoridagi qisqa muddatli xotira ta’sirlarini ushlashga urinayotganini ko‘rsatadi.
10. iTransformer: O‘zgaruvchilarni token sifatida ko‘rish
iTransformer arxitekturasi klassik vaqt qatori Transformerlaridan farqli o‘laroq, kirishni transpozitsiya qiladi:
Bu yerda \(L\) — o‘tmish oynasi uzunligi, \(K\) — o‘zgaruvchilar soni. Ushbu o‘zgartirishdan keyin har bir o‘zgaruvchi o‘z tarixiga ega token sifatida ko‘riladi.
Embedding bosqichi quyidagicha beriladi:
Diqqat mexanizmi esa o‘zgaruvchilar orasidagi bog‘liqlikni o‘rganadi:
Bu tuzilma narx, hajm, texnik indikatorlar va volatilitet o‘zgaruvchilari o‘rtasidagi munosabatlarni o‘rganishni maqsad qiladi. Ammo tadqiqotda iTransformerning murakkabroq bo‘lishi uning tranzaksiya xarajatlari ostida avtomatik ravishda yaxshiroq iqtisodiy natija berishini anglatmagan.
11. Natijani baholash mezonlari
Tadqiqotda yilliklashtirilgan murakkab daromad, volatilitet, maksimal pasayish va Sharpe koeffitsiyenti kabi o‘lchovlar ishlatiladi.
Bu yerda \(8760\) — bir yildagi soatlar soni. Shuning uchun mezonlar soatlik strategiya daromadlaridan yilliklashtirilgan ko‘rsatkichlar hosil qiladi.
12. Bootstrap taqqoslash
Strategiyalarni taqqoslashda ikki strategiyaning soatlik daromad farqi ishlatiladi:
Tadqiqot bog‘liq moliyaviy vaqt qatorlarida klassik testlar chalg‘itishi mumkinligini inobatga olib, paired circular block-bootstrap usulini qo‘llaydi. Bu usul soatlik daromadlardagi ketma-ket bog‘liqlikni yaxshiroq saqlashga urinadi.
Grafik, jadval va sxemaning asosiy mazmuni
PDFdagi birinchi grafik Bitcoin narx qatori bilan soatlik log daromadlarni yonma-yon ko‘rsatadi. Narx darajasi uzoq muddatda katta buqa va ayiq sikllarini boshdan kechiradi, soatlik daromadlar esa nol atrofida tebranib, kuchli volatilitet to‘planishini namoyish etadi. Bu model nima uchun narx darajasini emas, daromadni bashorat qilishga urinayotganini tushuntiradi.
Walk-forward sxemasi model qanday test qilinganini ko‘rsatadi. Har bir qatlamda 12 oylik o‘quv, 3 oylik validatsiya va 3 oylik test davri ishlatiladi. Oyna har safar uch oy oldinga siljiydi va jami 27 ta out-of-sample test qatlami hosil bo‘ladi. Bu tuzilma birgina omadli train/test bo‘linishiga emas, balki turli bozor rejimlarida test qilishga imkon beradi.
Tranzaksiya xarajati grafigi tadqiqotning eng keskin xabarini beradi. Xarajat bo‘lmaganda ayrim modellar yalpi egri chizig‘i yaxshi ko‘rinadi. Ammo 10 bazis punktlik xarajat qo‘shilishi bilan oddiy ishora asosidagi strategiyalar keskin buziladi. Ayniqsa tez-tez yo‘nalish o‘zgartiradigan strategiyalar tranzaksiya xarajati sabab tezda qiymat yo‘qotadi.
Xarajatga sezgir filtr grafigi esa boshqa manzarani ko‘rsatadi. XGBoost bashoratlari bevosita savdoga aylantirilganda natija zaif bo‘lsa, faqat kuchli bashoratlarda pozitsiya o‘zgartiradigan filtr ishlatilganda egri chiziq ancha barqarorlashadi.
Tajribalar qanday o‘tkazilgan?
Tadqiqotda BTC/USDT USD-margined futures soatlik OHLCV ma’lumotlari ishlatilgan. Xom namuna 2017-yil 1-dekabrdan 2026-yil 1-yanvargacha davom etadi. Birinchi oy texnik indikatorlarni yaratish uchun tayyorlov davri sifatida ajratilgan. Faol modellashtirish 2018-yil 1-yanvarda boshlanadi.
Ma’lumot to‘plamida taxminan 70 ming soatlik kuzatuv mavjud. Model maqsadi keyingi soatlik log daromaddir. Model faqat bashorat vaqtigacha ma’lum bo‘lgan ma’lumotlardan foydalanadi; shu tariqa kelajak ma’lumotining sizib kirishi oldini olishga urinish qilinadi.
Uchta xususiyat to‘plami solishtirilgan. Birinchisida faqat OHLCV o‘zgaruvchilari bor. Ikkinchisida texnik indikatorlar qo‘shiladi. Uchinchisida texnik indikatorlarga EGARCH asosidagi volatilitet o‘zgaruvchilari ham qo‘shiladi.
Uchta model oilasi test qilinadi: XGBoost, LSTM va iTransformer. Barcha modellar bir xil walk-forward tartibda, bir xil tranzaksiya xarajati farazi va bir xil savdo qoidalari ostida baholanadi. Shuning uchun ish faqat bashorat xatosiga emas, tranzaksiya xarajati dan keyingi haqiqiy strategiya daromadiga e’tibor beradi.
Natijalar nimani ko‘rsatadi?
Birinchi natija aniq: oddiy ishora asosidagi mashinaviy o‘rganish strategiyalari tranzaksiya xarajatlari ostida muvaffaqiyatsiz bo‘ladi. Xarajat bo‘lmaganda ayrim modellar ijobiy yalpi natija beradi. Ammo 10 bazis punkt xarajat qo‘shilganda tez-tez sotib-sotadigan strategiyalarning ko‘rsatkichlari qulab tushadi.
Masalan, tadqiqotda XGBoost long-only oddiy strategiyasi tranzaksiya xarajati bo‘lmaganda ijobiy natija ko‘rsatgan, ammo xarajat qo‘shilganda yilliklashtirilgan ko‘rsatkich keskin manfiyga aylangan. iTransformer kabi tez-tez pozitsiya o‘zgartiradigan modellarda xarajat ta’siri yanada og‘irroq bo‘lgan.
Ikkinchi asosiy natija xarajatga sezgir filtrning katta farq yaratishidir. Long-only XGBoost loss-best sozlamasida bazaviy strategiya tranzaksiya xarajatlari ostida taxminan -%64,00 ARC bergan bo‘lsa, xarajatga sezgir filtr bilan natija taxminan %65,40 ARC darajasiga chiqqan. Shu misolda savdo soni 10.619 dan 251 ga tushgan.
Bu tadqiqotning eng muhim sabog‘i: modelning har bir kichik bashoratiga savdo ochish o‘rniga, faqat xarajatni qoplay oladigan darajadagi kuchli bashoratlarni savdoga aylantirish strategiyaning iqtisodiy xarakterini o‘zgartirishi mumkin.
Uchinchi natija ehtiyotkorroq. XGBoost iqtisodiy ko‘rsatkichlar bo‘yicha LSTM va iTransformerdan kuchliroq ko‘ringan. Ammo bootstrap testlari XGBoostning ulardan statistik jihatdan mutlaq va mustahkam ustunligini ko‘rsatmagan.
Texnik indikatorlar ayrim holatlarda natijani yaxshilagan. Bunga qarshi, EGARCH asosidagi volatilitet xususiyatlari har doim ham barqaror qo‘shimcha foyda bermagan. MSE va MAE yo‘qotish funksiyalari orasidagi farqlar ham ikkilamchi va statistik jihatdan zaif topilgan.
Shuningdek, eng yaxshi xarajatga sezgir strategiyalar buy-and-hold Bitcoin strategiyasiga qarshi Sharpe koeffitsiyenti bo‘yicha aniq va statistik ustunlik o‘rnatmagan. Ya’ni ish “ML Bitcoinni albatta yengadi” demaydi. U ancha cheklangan, ammo muhimroq xulosa beradi: tranzaksiya xarajati hisobga olinmagan qisqa muddatli ML strategiyalari chalg‘itishi mumkin; xarajatga sezgir ijro qoidasi esa bu muammoni sezilarli kamaytiradi.
Nega bu muhim?
Bu tadqiqot moliyaviy mashinaviy o‘rganish muhokamalarida tez-tez qilinadigan xatoni ochib beradi. Model bashorat xatosini kamaytirgani bilan, bu model jonli savdoda pul ishlatadi degani emas. Ayniqsa soatlik kripto savdosida kichik bashorat ustunliklari tranzaksiya xarajatlari tomonidan oson yo‘q qilinadi.
Shu sababli ishning amaliy xabari “yanada murakkab model qur” emas; balki “bashoratni savdoga aylantirganda xarajatni hisobga ol” degan fikrdir. XGBoostning nisbatan sodda va jadvalga asoslangan tuzilmasi ayrim ssenariylarda LSTM va iTransformer kabi murakkab neyron tarmoq arxitekturalaridan yaxshiroq iqtisodiy natija bergani ham shu xabarni kuchaytiradi.
Verianla nuqtayi nazaridan bu ish sun’iy intellekt va moliya kesishmasida yanada pishiqroq yondashuvni taklif qiladi. Sun’iy intellekt tizimlari faqat bashorat ishlab chiqishi bilan emas, balki o‘sha bashoratlarning tranzaksiya xarajati, pozitsiya chastotasi, risk, drawdown va out-of-sample barqarorlik ostida nimaga aylanishi bilan baholanishi kerak.
E’tibor berish kerak bo‘lgan jihatlar
Bu ish investitsion tavsiya emas. Natijalar tarixiy ma’lumotlarga asoslangan va kelajakda ham aynan shunday bo‘lishini anglatmaydi.
Tadqiqotda faqat BTC/USDT ishlatilgan. Natijalar boshqa kripto aktivlarga, boshqa birjalarga yoki boshqa bozor rejimlariga tatbiq etilganda alohida sinovdan o‘tishi kerak.
Tranzaksiya xarajati modeli proporsionaldir. Real bozorlarda orderlar kitobi chuqurligi, qisman ijro, maker-taker komissiya tuzilmasi, o‘zgaruvchan spread, slippage va likvidlik uzilishi yanada murakkab natijalar keltirishi mumkin.
Tadqiqot funding stavkalari, orderlar kitobi ma’lumotlari, likvidatsiya ma’lumotlari, sentiment ma’lumotlari va cross-asset signallaridan foydalanmagan. Bu omillar ayrim qisqa muddatli kripto strategiyalarida qo‘shimcha axborot berishi mumkin.
Eng kuchli strategiya ayrim davrlarda yaxshi ishlagan bo‘lsa ham, fold-level tahlil natijalar har chorakda bir xil barqaror bo‘lmaganini ko‘rsatadi. Ko‘rsatkichlar muayyan bozor rejimlarida to‘plangan bo‘lishi mumkin.
Buy-and-hold taqqoslovida eng yaxshi xarajatga sezgir strategiyalar Sharpe koeffitsiyenti bo‘yicha statistik jihatdan aniq ustunlik bera olmagan. Shu sababli natijalar “ML albatta yaxshiroq” deb talqin qilinmasligi kerak.
Xulosa
Ushbu akademik ish Bitcoin bozorida mashinaviy o‘rganish asosida savdo strategiyasi ishlab chiqishda asosiy muammo faqat bashorat sifati emasligini ko‘rsatadi. Bashoratlardan zaif signal topilishi mumkin; ammo bu signal har soatda pozitsiya o‘zgartirishga majbur qilinsa, tranzaksiya xarajatlari uni yo‘q qilib yuboradi.
Ishning eng kuchli xulosasi shuki, xarajatga sezgir savdo filtri sodda bo‘lsa ham intizomni ta’minlaydi. Bashorat yetarlicha katta bo‘lmasa, savdo qilinmaydi. Shu orqali zaif signallarning qimmat savdolarga aylanishi oldi olinadi.
Natijada, qisqa muddatli kripto bozorlarda model murakkabligidan oldin savdo intizomi keladi. XGBoost, LSTM yoki iTransformer kabi modellar foydali bo‘lishi mumkin; ammo bashoratlarning iqtisodiy qiymati shu bashoratlar qaysi xarajat chegarasidan keyin savdoga aylantirilishiga bog‘liq.
Manba va usul izohi
Bu mazmun Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting nomli akademik PDF asosida tayyorlangan. Matn so‘zma-so‘z tarjima emas. Ishning maqsadi, usuli, asosiy formulalari, tajriba dizayni, natijalari va cheklovlari Verianla o‘quvchilari uchun soddalashtirilgan, original va tahririy o‘zbek tilida qayta bayon qilingan.
Formulalar tadqiqotdagi asosiy matematik tuzilmaga sodiq qolgan holda MathJaxga mos LaTeX formatida berilgan. Matn investitsion tavsiya, oldi-sotdi tavsiyasi yoki jonli savdo tizimi taklifi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan