

İlkin Qiymətləndirmə
Bu yazı Bitcoin bazarında maşın öyrənməsi ilə yaradılan saatlıq gəlir proqnozlarının əməliyyat xərcləri nəzərə alındıqda həqiqətən iqtisadi dəyər daşıyıb-daşımadığını araşdıran akademik tədqiqat əsasında hazırlanıb. Araşdırılan tədqiqat Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting başlığını daşıyır və arXiv-də preprint kimi yayımlanıb.
Tədqiqatın əsas sualı olduqca kritikdir: Model Bitcoin-in növbəti saatlıq gəlirini müəyyən dərəcədə proqnozlaşdıra bilirsə, bu proqnoz birbaşa gəlirli əməliyyat strategiyasına çevrilirmi? Tədqiqatın cavabı ehtiyatlıdır. Tapıntılara görə proqnozlarda zəif də olsa istifadə edilə bilən məlumat var; lakin bu məlumat əməliyyat xərcləri və həddindən artıq al-sat davranışı nəzarətdə saxlanılmadan sürətlə əriyib gedə bilər.
Buna görə tədqiqat “hansı maşın öyrənməsi modeli daha yaxşı proqnoz verir?” sualından daha praktik nöqtəyə fokuslanır: Proqnozlar nə vaxt əməliyyata çevrilməli, nə vaxt nəzərə alınmamalıdır?
Bu məzmun investisiya tövsiyəsi deyil. Tədqiqatda bildirilən nəticələr keçmiş verilənlərə, müəyyən əməliyyat xərci fərziyyələrinə və simulyasiya qaydalarına əsaslanır. Canlı bazarda likvidlik, əmr kitabı dərinliyi, sürüşmə, maliyyələşmə dərəcələri, birja şəraiti və risk idarəetməsi nəticəni dəyişə bilər.
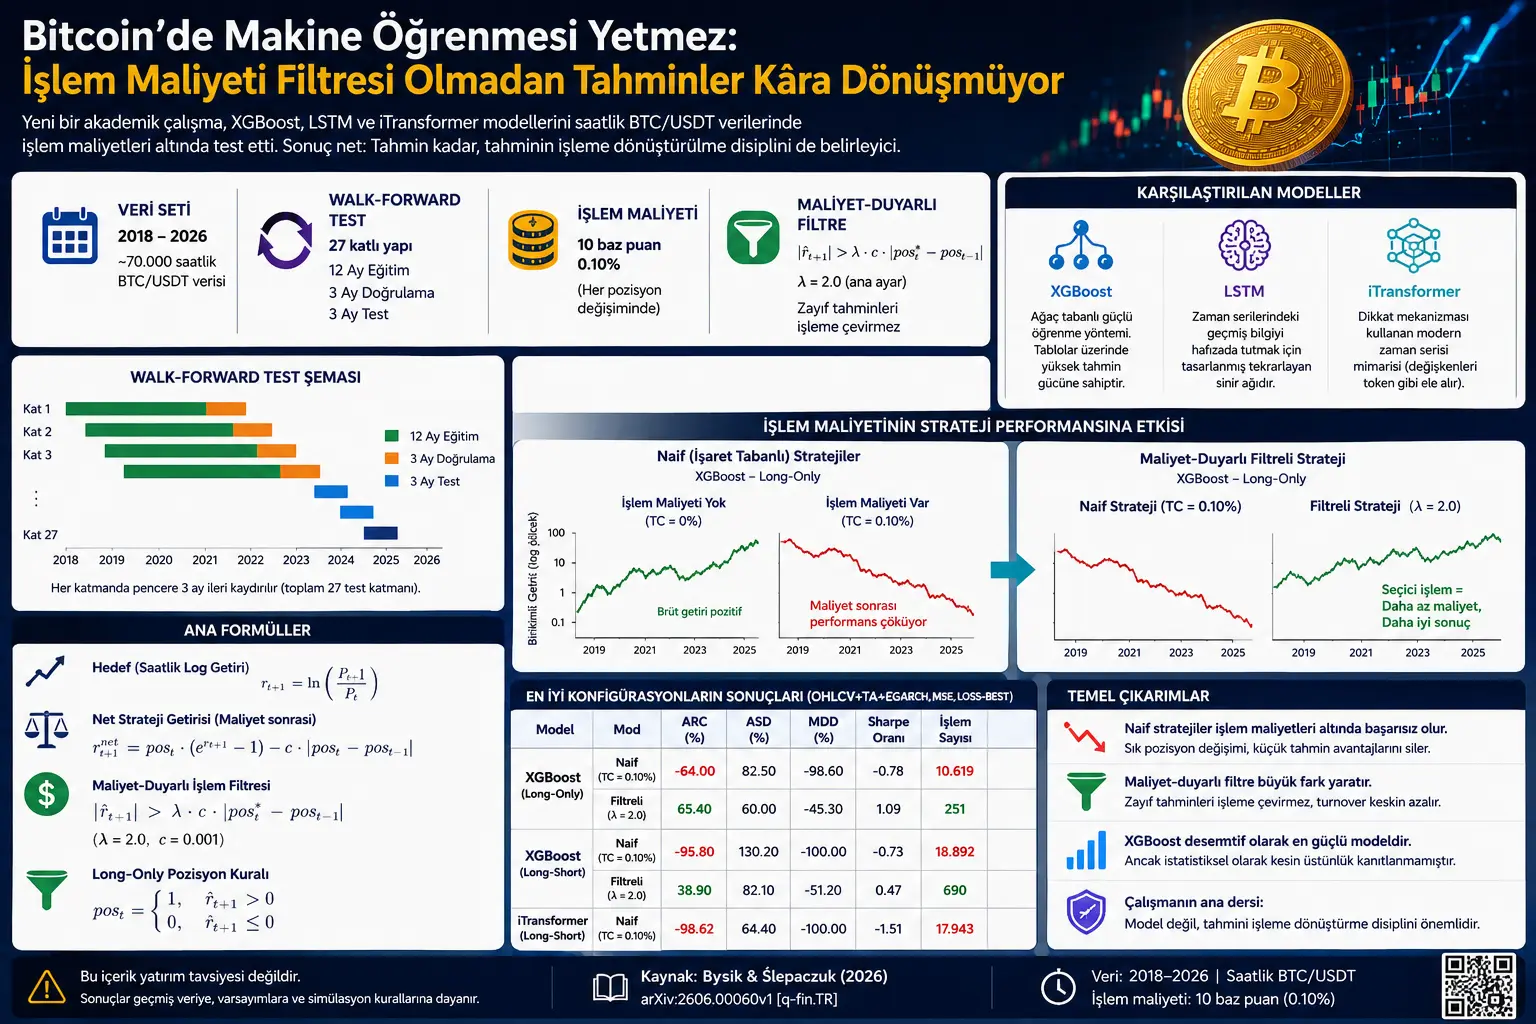
Yeni akademik tədqiqat Bitcoin-in saatlıq verilənləri üzərində XGBoost, LSTM və iTransformer modellərini müqayisə edir. Təxminən 70 min saatlıq BTC/USDT veriləni ilə aparılan 27 qatlı walk-forward testlərdə modellər bəzi hallarda əməliyyat xərci öncəsi müsbət siqnal yaradır. Lakin sadə işarə əsaslı strategiyalar 10 baza bəndlik əməliyyat xərci əlavə edildikdə uğursuz olur. Tədqiqatın ən vacib tapıntısı xərcə həssas əməliyyat filtrinin zəif proqnozları əməliyyata çevirməməklə həddindən artıq al-sat problemini azaltması və seçilmiş XGBoost konfiqurasiyalarında yenidən müsbət performans yaratmasıdır.
Problem Nədir?
Maliyyə bazarlarında proqnoz verməklə bu proqnozu gəlirli əməliyyat strategiyasına çevirmək eyni şey deyil. Model qiymətin növbəti saatda az da olsa yüksələcəyini proqnozlaşdıra bilər. Lakin bu gözlənti əməliyyat haqqı, spread, slippage və mövqe dəyişdirmə xərcini qarşılamırsa, əməliyyat açmaq iqtisadi baxımdan mənasız olur.
Bu problem xüsusilə saatlıq kriptovalyuta əməliyyatlarında daha qabarıqdır. Bitcoin bazarı fasiləsiz açıqdır, volatilliyi yüksəkdir və qiymətlər qısa müddətdə çox səs-küylü hərəkət edir. Proqnoz modeli tez-tez istiqamət dəyişirsə, hər mövqe dəyişikliyi xərc yaradır. Beləliklə modelin bruto performansı yaxşı görünsə belə, net performans sürətlə mənfiyə dönə bilər.
Tədqiqatın əsas sualı budur: XGBoost, LSTM və iTransformer kimi maşın öyrənməsi modelləri saatlıq BTC/USDT gəlirlərini proqnozlaşdırdıqda, bu proqnozlar əməliyyat xərclərindən sonra mənalı strategiyaya çevrilə bilərmi?
Metod Nə Təklif Edir?
Tədqiqat üç fərqli proqnoz arxitekturasını müqayisə edir: XGBoost, LSTM və iTransformer.
XGBoost cədvəl verilənləri üzərində güclü işləyən ağac əsaslı maşın öyrənməsi üsuludur. Zaman məlumatını birbaşa sıra kimi emal etmir; buna görə keçmiş gəlirlər, texniki göstəricilər və volatillik xüsusiyyətləri kimi mühəndislik edilmiş dəyişənlərə əsaslanır.
LSTM zaman sıralarındakı keçmiş məlumatı yadda saxlamaq üçün hazırlanmış təkrarlanan neyron şəbəkəsidir. Bitcoin kimi ardıcıl qiymət verilənlərində yaxın keçmişin istiqamət və volatillik məlumatını öyrənməyə çalışır.
iTransformer isə diqqət mexanizmindən istifadə edən daha müasir zaman sırası arxitekturasıdır. Klassik Transformer yanaşmasından fərqli olaraq zaman nöqtələrini deyil, dəyişənləri token kimi nəzərdən keçirir. Beləliklə qiymət, həcm, texniki göstəricilər və volatillik dəyişənləri arasındakı əlaqələri öyrənməyə çalışır.
Lakin tədqiqatın əsas yeniliyi model arxitekturasından çox əməliyyat qaydasındadır. Tədqiqatçılar sadə “proqnoz müsbətdirsə al, mənfidirsə sat və ya nağdda qal” yanaşmasının əməliyyat xərcləri qarşısında kövrək olduğunu göstərirlər. Bunun əvəzinə xərcə həssas əməliyyat filtri istifadə olunur. Bu filtr proqnozun böyüklüyü əməliyyat xərcini qarşılamağa yetəcək qədər güclü deyilsə, mövqeni dəyişmir.
Formullar Nəyi İzah Edir?
Tədqiqatdakı formullar Bitcoin gəlirinin necə proqnozlaşdırıldığını, proqnozun mövqeyə necə çevrildiyini, əməliyyat xərcinin necə çıxıldığını və xərcə həssas filtrin hansı şərtdə əməliyyat açdığını göstərir.
1. Proqnoz hədəfi: Növbəti saatlıq log gəlir
Modelin proqnozlaşdırmağa çalışdığı dəyişən növbəti saatlıq log gəlirdir:
Burada \(P_t\) Bitcoin-in \(t\) saatındakı bağlanış qiymətini; \(P_{t+1}\) növbəti saatın bağlanış qiymətini ifadə edir. Model \(t\) anına qədər mövcud olan məlumatdan istifadə edərək \(r_{t+1}\) dəyərini proqnozlaşdırır. Beləliklə gələcək verilənlərin səhvən modelə verilməsinin qarşısı alınır.
2. Long-only mövqe qaydası
Long-only quruluşda model yalnız Bitcoin-də uzun mövqe və ya nağd mövqeyi tutur:
Bu formul sadə işarə qaydasıdır. Model növbəti saat üçün müsbət gəlir gözləyirsə sistem Bitcoin saxlayır. Proqnoz sıfır və ya mənfidirsə sistem nağdda qalır.
3. Long-short mövqe qaydası
Long-short quruluşda mənfi proqnozlar qısa mövqeyə çevrilir:
Bu quruluş daha aqressivdir. Proqnoz müsbətdirsə long, mənfidirsə short mövqe alınır. Lakin mövqe əksinə çevrildikdə əməliyyat həcmi və xərc daha yüksək olur.
4. Net strategiya gəliri: Proqnoz kifayət deyil, xərc çıxılır
Tədqiqatda əməliyyat xərci sonrası net gəlir belə hesablanır:
Burada \(c=0.001\) götürülüb. Bu, mövqe dəyişikliyi başına 10 baza bəndlik əməliyyat xərci deməkdir. Formulun ilk hissəsi mövqedən gələn gəliri, ikinci hissəsi isə mövqe dəyişdirmə xərcini göstərir.
Bu formul tədqiqatın əsas fikrini açıq göstərir: Model düzgün istiqaməti proqnozlaşdırsa belə, çox tez-tez mövqe dəyişirsə əməliyyat xərcləri gəliri yox edə bilər.
5. Xərcə həssas əməliyyat filtri
Tədqiqatın ən vacib formulu xərcə həssas əməliyyat filtridir:
Burada \(pos_t^{*}\) proqnozun işarəsinə görə təklif olunan yeni mövqedir. \(pos_{t-1}\) mövcud mövqedir. \(\lambda\) filtrin nə qədər seçici işləyəcəyini müəyyən edən əmsaldır. Tədqiqatın əsas sazlamasında \(\lambda=2.0\) istifadə olunub.
Bu formulun məntiqi budur: Proqnozun mütləq böyüklüyü mövqe dəyişdirmə xərcini qarşılamağa yetəcək qədər güclü deyilsə, əməliyyat aparılmır. Yəni sistem hər kiçik proqnozu al-sat siqnalı kimi qəbul etmir.
6. Filtr keçərsə mövqe yenilənir
Şərt ödənərsə sistem yeni mövqeyə keçir:
Şərt ödənməzsə köhnə mövqe qorunur:
Bu iki formul strategiyanın ən praktik tərəfini izah edir. Model siqnal yaratsa belə, siqnal kifayət qədər güclü deyilsə sistem boş yerə əməliyyat aparmır.
7. EGARCH volatillik xüsusiyyəti
Tədqiqatda bəzi təcrübələrdə texniki göstəricilərə əlavə olaraq EGARCH əsaslı volatillik xüsusiyyətlərindən də istifadə olunur. EGARCH log-varians tənliyi belə verilir:
Bu formul Bitcoin gəlirindəki volatillik rejimini ümumiləşdirməyə çalışır. Kripto bazarlarında volatillik klasterləşməsi güclü olduğu üçün modelin cari risk mühitini anlamasına kömək edə biləcək əlavə dəyişənlər yaradır. Lakin tədqiqatda EGARCH xüsusiyyətlərinin hər vəziyyətdə sabit əlavə fayda verdiyi görülməyib.
8. XGBoost proqnoz quruluşu
XGBoost modelində proqnoz çoxsaylı qərar ağaclarının cəmi kimi yazılır:
Burada \(X_t\) modelə verilən xüsusiyyət vektorudur. \(f_k\) hər bir reqressiya ağacını ifadə edir. Model çoxsaylı ağacın töhfəsini birləşdirərək növbəti saatlıq gəliri proqnozlaşdırmağa çalışır.
XGBoost-un məqsəd funksiyası belə verilir:
Ağac mürəkkəbliyini cəzalandıran regularizasiya termini isə belədir:
Bu quruluş modelin təlim verilənlərini həddindən artıq əzbərləməsini məhdudlaşdırmağa çalışır.
9. LSTM-in yaddaş qapıları
LSTM modeli keçmiş məlumatı saxlamaq və ya unutmaq üçün qapı mexanizmlərindən istifadə edir:
Burada \(f_t\) unutma qapısını, \(i_t\) giriş qapısını, \(o_t\) çıxış qapısını ifadə edir. Bu qapılar modelin keçmiş saatlardan hansı məlumatı daşıyacağını və hansını zəiflədəcəyini müəyyən edir.
LSTM hüceyrə yenilənməsi isə belə verilir:
Bu formullar LSTM-in qiymət sırasındakı qısamüddətli yaddaş təsirlərini tutmağa çalışdığını göstərir.
10. iTransformer: Dəyişənləri token kimi nəzərdən keçirmək
iTransformer arxitekturası klassik zaman sırası Transformer-lərindən fərqli olaraq girişi transpozisiya edir:
Burada \(L\) keçmiş pəncərə uzunluğunu; \(K\) dəyişənlərin sayını ifadə edir. Bu çevirmədən sonra hər dəyişən öz keçmişi ilə birlikdə token kimi nəzərdən keçirilir.
Embedding addımı belə verilir:
Diqqət mexanizmi isə dəyişənlərarası əlaqəni öyrənir:
Bu quruluş qiymət, həcm, texniki göstəricilər və volatillik dəyişənləri arasındakı əlaqələri öyrənməyi hədəfləyir. Lakin tədqiqatda iTransformer-ın daha mürəkkəb olması əməliyyat xərcləri altında avtomatik olaraq daha yaxşı iqtisadi nəticə verdiyi demək deyil.
11. Performans ölçüləri
Tədqiqatda illikləşdirilmiş mürəkkəb gəlir, volatillik, maksimum geriləmə və Sharpe nisbəti kimi ölçülər istifadə olunur.
Burada \(8760\) bir ildəki saat sayını ifadə edir. Buna görə ölçülər saatlıq strategiya gəlirlərindən illikləşdirilmiş performans göstəriciləri yaradır.
12. Bootstrap müqayisəsi
Strategiya müqayisələrində iki strategiyanın saatlıq gəlir fərqindən istifadə olunur:
Tədqiqat asılı maliyyə zaman sıralarında klassik testlərin yanıltıcı ola biləcəyini nəzərə alaraq paired circular block-bootstrap üsulunu tətbiq edir. Bu üsul saatlıq gəlirlərdəki sıra asılılığını daha yaxşı qorumağı hədəfləyir.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-dəki ilk qrafik Bitcoin qiymət sırası ilə saatlıq log gəlirlərini yan-yana göstərir. Qiymət səviyyəsi uzun müddətdə böyük boğa və ayı dövrləri yaşayarkən, saatlıq gəlirlər sıfır ətrafında dəyişir və güclü volatillik klasterləşməsi göstərir. Bu, modelin qiymət səviyyəsini deyil, gəliri proqnozlaşdırmağa çalışmasının səbəbini izah edir.
Walk-forward sxemi modelin necə sınaqdan keçirildiyini göstərir. Hər qatda 12 aylıq təlim, 3 aylıq doğrulama və 3 aylıq test dövrü istifadə olunur. Pəncərə hər dəfə üç ay irəli sürüşdürülür və ümumilikdə 27 nümunədənkənar test qatı yaranır. Bu quruluş tək bir uğurlu train/test bölgüsünə güvənmək əvəzinə müxtəlif bazar rejimlərində sınaq aparmağa imkan verir.
Əməliyyat xərci qrafiki tədqiqatın ən diqqətçəkici mesajını verir. Xərc olmadıqda bəzi modellərin bruto əyriləri yaxşı görünür. Lakin 10 baza bənd əməliyyat xərci əlavə edildikdə sadə işarə əsaslı strategiyalar kəskin şəkildə pisləşir. Xüsusilə tez-tez istiqamət dəyişən strategiyalar əməliyyat xərci səbəbilə sürətlə dəyər itirir.
Xərcə həssas filtr qrafiki isə fərqli mənzərə göstərir. XGBoost proqnozları birbaşa əməliyyata çevrildikdə nəticə zəifdir, yalnız güclü proqnozlarda mövqe dəyişdirən filtr istifadə edildikdə isə əyri nəzərəçarpacaq dərəcədə daha sabit olur.
Təcrübələr Necə Aparılıb?
Tədqiqatda BTC/USDT USD-margined futures saatlıq OHLCV verilənləri istifadə olunub. Xam nümunə 1 dekabr 2017-dən 1 yanvar 2026-dək uzanır. İlk ay texniki göstəricilərin yaradılması üçün hazırlıq dövrü kimi ayrılıb. Effektiv modelləşdirmə dövrü 1 yanvar 2018-də başlayır.
Verilənlər dəstində təxminən 70 min saatlıq müşahidə var. Modelin hədəfi növbəti saatlıq log gəlirdir. Model yalnız proqnoz anına qədər məlum olan məlumatdan istifadə edir; beləliklə gələcək məlumat sızmasının qarşısı alınmağa çalışılır.
Üç xüsusiyyət dəsti müqayisə edilib. Birincidə yalnız OHLCV dəyişənləri var. İkincidə texniki göstəricilər əlavə olunur. Üçüncüdə texniki göstəricilərə EGARCH əsaslı volatillik dəyişənləri də əlavə edilir.
Üç model ailəsi sınaqdan keçirilir: XGBoost, LSTM və iTransformer. Bütün modellər eyni walk-forward quruluşda, eyni əməliyyat xərci fərziyyəsi və eyni əməliyyat qaydaları altında qiymətləndirilir. Buna görə tədqiqat yalnız proqnoz səhvinə deyil, əməliyyat xərci sonrası reallaşmış strategiya gəlirinə fokuslanır.
Nəticələr Nəyi Göstərir?
İlk nəticə aydındır: Sadə işarə əsaslı maşın öyrənməsi strategiyaları əməliyyat xərcləri altında uğursuz olur. Əməliyyat xərci olmadıqda bəzi modellər müsbət bruto performans yaradır. Lakin 10 baza bənd xərc əlavə edildikdə tez-tez al-sat edən strategiyaların performansı çökür.
Məsələn, tədqiqatda XGBoost long-only sadə strategiyası əməliyyat xərci olmadıqda müsbət performans yaradır, əməliyyat xərci əlavə edildikdə isə illikləşdirilmiş performans ciddi şəkildə mənfiyə dönür. iTransformer kimi daha tez-tez mövqe dəyişən modellərdə xərc təsiri daha ağırdır.
İkinci əsas nəticə xərcə həssas filtrin ciddi fərq yaratmasıdır. Long-only XGBoost loss-best konfiqurasiyasında baza strategiyası əməliyyat xərcləri altında təxminən -%64,00 ARC yaradırkən, xərcə həssas filtrlə nəticə təxminən %65,40 ARC səviyyəsinə yüksəlib. Eyni nümunədə əməliyyat sayı 10.619-dan 251-ə düşüb.
Bu, tədqiqatın ən vacib dərsidir: Modelin hər kiçik proqnozuna əməliyyat açmaq əvəzinə, yalnız xərci qarşılaya biləcək böyüklükdə proqnozları əməliyyata çevirmək strategiyanın iqtisadi xarakterini dəyişə bilər.
Üçüncü nəticə daha ehtiyatlıdır. XGBoost iqtisadi performans baxımından LSTM və iTransformer-dan daha güclü görünür. Lakin bootstrap testləri XGBoost-un statistik olaraq qəti və sabit şəkildə digər modellərdən üstün olduğunu göstərmir.
Texniki göstəricilər bəzi hallarda performansı artırıb. Bunun əksinə, EGARCH əsaslı volatillik xüsusiyyətləri hər zaman ardıcıl əlavə fayda verməyib. MSE və MAE itki funksiyaları arasındakı fərqlər də ikinci dərəcəli və statistik baxımdan kövrək hesab olunub.
Bundan əlavə, ən yaxşı xərcə həssas strategiyaların buy-and-hold Bitcoin-ə qarşı Sharpe nisbəti baxımından mənalı və qəti üstünlük qurduğu deyilə bilməyib. Yəni tədqiqat “maşın öyrənməsi Bitcoin al-tut strategiyasını qəti şəkildə məğlub edir” demir. Daha məhdud, lakin vacib nəticə verir: Əməliyyat xərci nəzərə alınmadan qurulan qısamüddətli ML strategiyaları yanıltıcı ola bilər; xərcə həssas icra qaydası isə bu problemi ciddi şəkildə azalda bilər.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə maşın öyrənməsi müzakirələrində tez-tez edilən səhvi görünən edir. Modelin proqnoz səhvini azaltması həmin modelin canlı əməliyyatda pul qazandıracağı demək deyil. Xüsusilə saatlıq kripto əməliyyatlarında kiçik proqnoz üstünlükləri əməliyyat xərcləri tərəfindən asanlıqla yox edilə bilər.
Buna görə tədqiqatın praktik mesajı “daha mürəkkəb model qur” deyil; “proqnozu əməliyyata çevirərkən xərci nəzərə al” şəklindədir. XGBoost-un daha sadə və cədvəl əsaslı quruluşunun bəzi ssenarilərdə LSTM və iTransformer kimi daha mürəkkəb neyron şəbəkə arxitekturalarından daha yaxşı iqtisadi nəticə verməsi də bu mesajı gücləndirir.
Verianla baxımından bu tədqiqat süni intellekt və maliyyənin kəsişməsində daha yetkin baxış təqdim edir. Süni intellekt sistemləri yalnız proqnoz yaratmaqla qiymətləndirilməməlidir; proqnozların əməliyyat xərci, mövqe tezliyi, risk, drawdown və nümunədənkənar dayanıqlıq altında nəyə çevrildiyi araşdırılmalıdır.
Diqqət Edilməli Məqamlar
Bu tədqiqat investisiya tövsiyəsi deyil. Nəticələr keçmiş verilənlərə əsaslanır və gələcəkdə eyni nəticələrin alınacağı demək deyil.
Tədqiqatda yalnız BTC/USDT istifadə olunub. Nəticələrin digər kripto aktivlərə, fərqli birjalara və ya fərqli bazar rejimlərinə ümumiləşdirilib-ümumiləşdirilə bilməyəcəyi ayrıca sınaqdan keçirilməlidir.
Əməliyyat xərci modeli proporsionaldır. Real bazarlarda əmr kitabı dərinliyi, qismən icra, maker-taker haqq quruluşu, dəyişən spread, slippage və likvidlik qırılması kimi amillər daha mürəkkəb nəticələr yarada bilər.
Tədqiqat maliyyələşmə dərəcələri, əmr kitabı verilənləri, likvidasiya verilənləri, sentiment verilənləri və çarpaz aktiv siqnallarından istifadə etməyib. Bu dəyişənlər bəzi qısamüddətli kripto strategiyalarında əlavə məlumat daşıya bilər.
Ən güclü strategiya bəzi dövrlərdə yaxşı performans göstərsə də, fold-level təhlil nəticələrin hər rübdə sabit olmadığını göstərir. Performans müəyyən bazar rejimlərində cəmləşə bilər.
Buy-and-hold müqayisəsində ən yaxşı xərcə həssas strategiyalar Sharpe nisbəti baxımından statistik olaraq qəti üstünlük qura bilməyib. Buna görə nəticələr “ML mütləq daha yaxşıdır” kimi şərh edilməməlidir.
Nəticə
Bu akademik tədqiqat Bitcoin-də maşın öyrənməsi ilə əməliyyat strategiyası hazırlayarkən əsas problemin yalnız proqnoz keyfiyyəti olmadığını göstərir. Proqnozlarda zəif siqnal ola bilər; lakin bu siqnal hər saat mövqe dəyişdirməyə məcbur edildikdə əməliyyat xərcləri tərəfindən məhv edilir.
Tədqiqatın ən güclü tapıntısı xərcə həssas əməliyyat filtrinin sadə, lakin təsirli intizam yaratmasıdır. Proqnoz kifayət qədər böyük deyilsə, əməliyyat aparılmır. Beləliklə zəif siqnalların xərc yaradan əməliyyatlara çevrilməsinin qarşısı alınır.
Nəticə olaraq, qısamüddətli kripto bazarlarında model mürəkkəbliyindən əvvəl əməliyyat intizamı gəlir. XGBoost, LSTM və ya iTransformer kimi modellər faydalı ola bilər; lakin proqnozların iqtisadi dəyəri bu proqnozların hansı xərc həddindən sonra əməliyyata çevrildiyindən asılıdır.
Mənbə və Metod Qeydi
Bu məzmun Machine Learning-Based Bitcoin Trading Under Transaction Costs: Evidence From Walk-Forward Forecasting adlı akademik PDF araşdırılaraq hazırlanıb. Mətn sözbəsöz tərcümə deyil. Tədqiqatın məqsədi, metodu, əsas formulları, təcrübə dizaynı, tapıntıları və məhdudiyyətləri Verianla oxucuları üçün sadələşdirilmiş, orijinal və redaksiya Azərbaycan dilində yenidən izah olunub.
Formullar tədqiqatdakı əsas riyazi quruluşa sadiq qalınaraq MathJax uyğun LaTeX formatında verilib. Yazı investisiya tövsiyəsi, al-sat təklifi və ya canlı əməliyyat sistemi tövsiyəsi deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib