

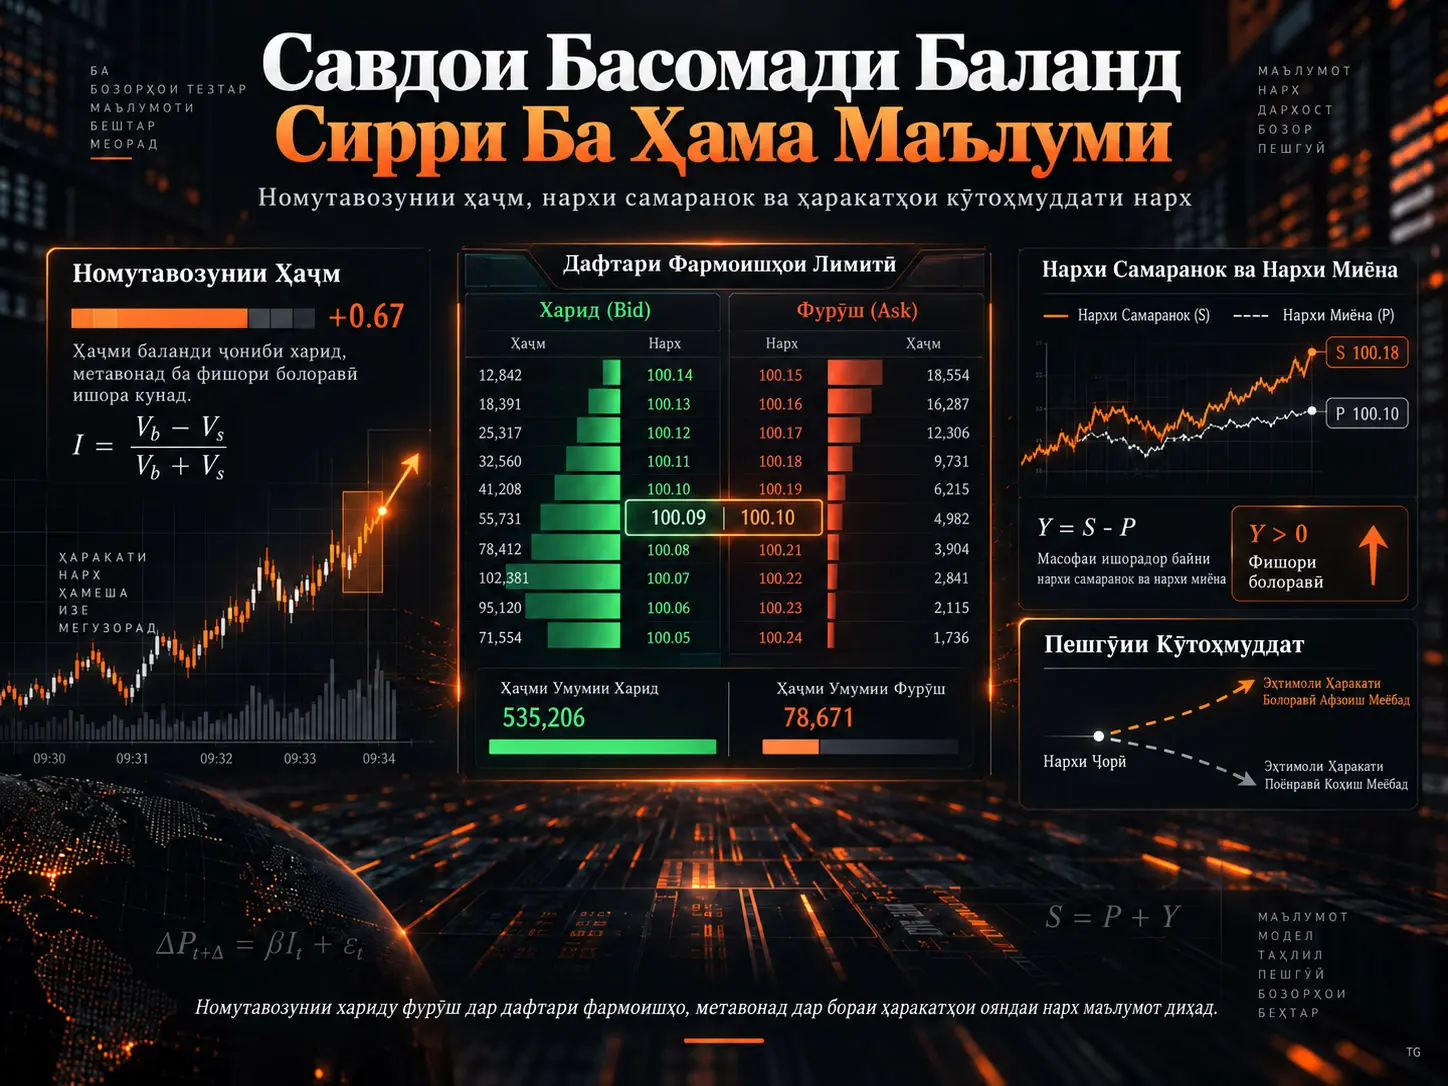
Дар дафтарҳои фармоишҳои лимитӣ номутавозунии ҳаҷмҳо дар сатҳҳои беҳтарини харид ва фурӯш яке аз нишондиҳандаҳои асосии микросохтори бозор мебошад, ки бо ҳаракатҳои кӯтоҳмуддати нархи миёна робитаи қавӣ дорад. Ин таҳқиқот равиши маъмулии «пешгӯии нарх аз рӯи номутавозунии ҳаҷм»-ро баръакс гузошта, чунин саволро баррасӣ мекунад: Маркет-мейкери оқил, ки дар бораи ҳаракатҳои ояндаи нарх маълумот дорад, дар тарафҳои харид ва фурӯш кадом ҳаҷмҳоро котировка карданро интихоб мекунад? Муаллифон модели стохастикии идоракунии оптималиро месозанд, ки дар он нархи самаранок нархи миёнаро тавассути минтақаҳои номуайянӣ роҳнамоӣ мекунад ва маркет-мейкер танҳо дар беҳтарин нархҳои харид ва фурӯш ҳаҷмро муайян мекунад. Дар модел маркет-мейкер фоидаи экспоненсиалии даромади терминалиро ба ҳадди аксар расонида, ҳамзамон хавфи захираро идора мекунад. Барои муодилаҳои ҳосилшудаи Hamilton–Jacobi–Bellman мавҷудият ва ягонагии ҳалли классикӣ нишон дода мешавад; дар ҳолати захираи пайваста ягонагии сиёсати оптималии идоракунӣ низ исбот мегардад. Натиҷаҳои ададӣ нишон медиҳанд, ки дар параметрҳои қобили қабул номутавозунии ҳаҷме, ки аз котировкаҳои оптималӣ ба вуҷуд меояд, метавонад вобаста ба масофаи байни нархи самаранок ва нархи миёна ба таври монотонӣ тағйир ёбад ва бо ин роҳ дар бораи ҳаракатҳои ояндаи нарх маълумот диҳад. Модел инчунин барои омӯхтани он истифода мешавад, ки интихоби tick size барои платформае, ки ҳадафаш зиёд кардани ҳаҷми умумии савдо аст, чӣ гуна оптималӣ карда шавад.
Номутавозунии ҳаҷм (volume imbalance), фарқи нисбии байни ҳаҷми котировкаи \(q^b\) дар беҳтарин сатҳи харид ва ҳаҷми котировкаи \(q^a\) дар беҳтарин сатҳи фурӯш мебошад. Дар таҳқиқот:
\[ I=\frac{q^b-q^a}{q^b+q^a} \]
таъриф мешавад. Ҳар қадар қимати \(I\) ба +1 наздик шавад, тарафи харид нисбатан қавитар мешавад ва ҳар қадар ба −1 наздик шавад, тарафи фурӯш нисбатан қавитар мегардад.
| Ҷузъ | Мувофиқати он дар модел |
|---|---|
| Нархи самаранок | \(S_t\), ки бо модели Bachelier ҳаракат мекунад |
| Нархи миёна | \(P_t\), ки дар шабакаи tick ҷаҳиш мекунад |
| Сигнали асосӣ | \(Y_t=S_t-P_t\) |
| Идоракунии маркет-мейкер | Ҳаҷмҳои \(q^a\) ва \(q^b\) дар беҳтарин сатҳҳои ask ва bid |
| Фармоишҳои бозорӣ | Равандҳои нишонгузоришудаи Poisson |
| Интихоби хавф | Фоидаи экспоненсиалӣ, ҳассосият ба хавф \(\gamma\) |
| Захира | Дар фосилаи \([-\bar Q,\bar Q]\) маҳдуд |
| Оптимизатсия | Системаи муодилаҳои HJB |
Чаро номутавозунии ҳаҷм муҳим аст?
Вақте ки дар сатҳи болоии дафтари фармоишҳои лимитӣ ҳаҷми харид аз ҳаҷми фурӯш ба таври назаррас калонтар аст, эҳтимоли ҳаракати кӯтоҳмуддати нарх ба боло бештар буданаш робитаест, ки дар адабиёти микросохтори молиявӣ зуд-зуд мушоҳида мешавад. Ба ҳамин монанд, бартарии ҳаҷми фурӯш метавонад бо ҳаракатҳои поёнӣ алоқаманд бошад.
Аз сабаби ин мушоҳида номутавозунии ҳаҷм аксар вақт барои пешгӯии нархи самаранок истифода мешавад. Масалан, weighted mid-price, ки нархҳои харид ва фурӯшро аз рӯи номутавозунии ҳаҷм вазн медиҳад, вобаста ба фишор дар дафтари фармоишҳо метавонад аз нархи миёнаи муқаррарӣ ба тарафи ask ё bid наздик шавад.
Аммо ин равиш саволи асосии зеринро боз мегузорад: Чаро номутавозунии ҳаҷм дар бораи нархи оянда маълумот медиҳад? Навоварии таҳқиқот маҳз дар ҳамин нуқта аст. Муаллифон ба ҷойи он ки номутавозунии ҳаҷмро ҳамчун вуруди ҳаракатҳои нарх қабул кунанд, онро ҳамчун натиҷаи рафтори маркет-мейкери оптималӣ, ки сигнали нархро медонад, ба вуҷуд меоранд.
Чаро Номутавозунии Ҳаҷм Метавонад Ҳаракати Нархро Пешгӯӣ Кунад?
Дар модел маркет-мейкер медонад, ки нархи самаранок нисбат ба нархи миёна дар куҷо қарор дорад. Вақте ки нархи самаранок аз нархи миёна болотар аст, эҳтимоли ҷаҳиши ояндаи нархи миёна ба боло бештар мешавад; маркет-мейкер метавонад мувофиқи ин маълумот ҳаҷми тарафи фурӯшро кам ва ҳаҷми тарафи харидро зиёд кунад. Ҳамин тавр, рафтори оптималии котировка номутавозунии мусбати ҳаҷмро ба вуҷуд меорад. Вақте ки нархи самаранок аз нархи миёна поёнтар аст, механизм баръакс амал мекунад. Аз ин рӯ, номутавозунӣ дар дохили модел ҳамчун вокуниши оқилонаи котировка ба сигнали нарх пайдо мешавад.
Нархи самаранок ва нархи миёна як чиз нестанд
Дар таҳқиқот нархи самаранок \(S_t\) сигнали асосии арзишест, ки пайваста ҳаракат мекунад ва бо модели Bachelier:
\[ dS_t=\sigma\,dW_t \]
таъриф мешавад. Дар ин ҷо \(\sigma\) волатилӣ ва \(W_t\) ҳаракати Brown-ро нишон медиҳад.
Нархи миёнаи мушоҳидашавандаи \(P_t\) бошад, пайваста ҳаракат намекунад. Он дар шабакаи дискретии нарх бо андозаи tick-и \(\delta\) ҷойгир аст ва вақте ки нархи самаранок ба монеаҳои муайян мерасад, ҷаҳиш мекунад.
Тағйирёбандаи ҳолат дар маркази таҳлил:
\[ Y_t=S_t-P_t \]
масофаи аломатнок байни нархи самаранок ва нархи миёна мебошад. \(Y_t\)-и мусбат нишон медиҳад, ки нархи самаранок аз нархи миёнаи ҷорӣ болотар аст; қимати манфӣ бошад, поёнтар будани онро нишон медиҳад.
Модели Минтақаи Номуайянӣ Ҷаҳишҳои Нархро Чӣ Гуна Шарҳ Медиҳад?
Нархи миёна то замоне дар ҳамон сатҳ мемонад, ки нархи самаранок дар дохили навори номуайянӣ дар атрофи нархи ҷорӣ ҳаракат мекунад. Вақте ки нархи самаранок ба монеаи болоӣ ё поёнӣ мерасад, нархи миёна ба самти мувофиқ ҷаҳиш мекунад. Ҳамин тавр, байни нархи самараноки пайвастаҳаракаткунанда ва нархҳои бозорӣ, ки дар шабакаи дискретии tick мушоҳида мешаванд, робитаи математикӣ барқарор мегардад.
Ҳудудҳои минтақаи номуайянӣ нисбат ба нархи миёнаи ҷорӣ:
\[ P_{t-}+\delta\left(\frac{1}{2}+\eta\right) \]
ва
\[ P_{t-}-\delta\left(\frac{1}{2}+\eta\right) \]
таъриф мешаванд. Вақте ки нархи самаранок ба монеаи болоӣ мерасад, нархи миёна ба боло ва вақте ба монеаи поёнӣ мерасад, ба поён ҷаҳиш мекунад. \(\eta\) андозаи нисбии минтақаи номуайяниро идора мекунад.
Дар Расми 1-и манбаъ ин механизм дар роҳи намунавии \(S_t\) ва \(P_t\) нишон дода шудааст. Бо расидани нархи самаранок ба монеаҳои сурх нархи миёна ба таври дискретӣ тағйир меёбад; дар графики поёнӣ бошад, раванди мувофиқи \(Y_t\) байни монеаҳо ҳаракат мекунад.
Майдони қарорҳои маркет-мейкер
Модел махсусан дороии дорои tick-и калонро баррасӣ мекунад. Маркет-мейкер ба ҷойи тағйир додани сатҳҳои беҳтарин нархҳои харид ва фурӯш, ҳаҷмеро интихоб мекунад, ки дар ин нархҳо нишон медиҳад. Нархҳои ask ва bid аз нархи миёна ба андозаи ним tick фосила доранд:
\[ P_t+\frac{\delta}{2},\qquad P_t-\frac{\delta}{2}. \]
Ду идоракунии асосии маркет-мейкер:
- \(q^a_t\): ҳаҷми котировка дар беҳтарин нархи фурӯш,
- \(q^b_t\): ҳаҷми котировка дар беҳтарин нархи харид.
Омадани фармоишҳои бозорӣ дар тарафҳои ask ва bid бо равандҳои нишонгузоришудаи Poisson моделсозӣ мешавад. Нишона ҳаҷми фармоиши бозории воридшавандаро ифода мекунад. Шиддатҳои омадани ин фармоишҳо аз \(Y_t\) вобастаанд; аммо аз ҳаҷми котировкаи худи маркет-мейкер таъсир намегиранд. Ин фарзия дар дохили модел ба маркет-мейкер иҷоза намедиҳад, ки бо амали худ ҷараёни фармоишҳоро дасткорӣ кунад.
Чаро захира қарорҳоро тағйир медиҳад?
Маркет-мейкер танҳо фоидаи фаврии савдоро ба ҳадди аксар намерасонад. Захираи калони мусбат ё манфӣ метавонад ҳангоми ҳаракати нархи самаранок хавфи ҷиддӣ ба вуҷуд орад. Аз ин рӯ захира:
\[ -\bar Q\le Q_t\le\bar Q \]
дар ҳамин фосила нигоҳ дошта мешавад.
Масалан, агар захираи маркет-мейкер аз ҳад зиёд мусбат бошад, интизор меравад, ки котировкаҳои нави харидро кам ва котировкаҳои фурӯшро зиёд кунад. Агар захира манфӣ бошад, баръакси ин рух медиҳад. Ин механизм нишон медиҳад, ки номутавозунии ҳаҷми аз берун мушоҳидашаванда метавонад на танҳо интизории нарх, балки ҳолати хусусии захираи таъминкунандаи ликвидиятро низ инъикос кунад.
Фоидаи экспоненсиалӣ ва ҷаримаи терминалии захира
Маркет-мейкер ба ҷойи мустақиман ба ҳадди аксар расондани фоидаи терминалӣ аз функсияи фоидаи экспоненсиалӣ истифода мекунад, ки канорагирӣ аз хавфро ифода мекунад. Функсияи арзиш:
\[ U(t,Q,y) = \sup_{q\in\mathcal A_{t,Q}} \mathbb E^{t,y} \left[ -e^{-\gamma(\mathrm{PnL}_T-\ell(Q_T))} \right] \]
мебошад. Дар ин ҷо \(\gamma>0\) ҳассосият ба хавфро ва \(\ell(Q_T)\) ҷаримаеро ифода мекунад, ки барои захираи боқимонда дар охири давра татбиқ мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Системаи HJB
Масъалаи идоракунии стохастикӣ бо истифода аз барномарезии динамикӣ ба системаи муодилаҳои Hamilton–Jacobi–Bellman табдил дода мешавад, ки аз рӯи сатҳҳои захира ба ҳам пайвастанд. Дар муодилаи HJB:
- узви ҳосилаи дуюм, ки аз диффузияи нархи самаранок меояд,
- узвҳои вобаста ба хавфи захира,
- шиддатҳои омадани фармоишҳои бозории ask ва bid,
- ду Hamiltonian, ки интихоби оптималии ҳаҷмҳои котировкаи ask ва bid-ро дар бар мегиранд
якҷо ҷой мегиранд.
Ин сохтор муҳим аст, зеро саволи «ҳоло бояд чӣ қадар ҳаҷми харид/фурӯш нишон диҳам?»-ро барои маркет-мейкер ба функсияи муштараки вақт, захира ва ҳолати \(Y=S-P\) табдил медиҳад.
Натиҷаҳои асосии назариявӣ
Натиҷаи якуми асосии математикӣ дар таҳқиқот барои системаи HJB мавҷуд будани ҳалҳои классикӣ бо мунтазамии кофӣ мебошад. Оилаи ҳалҳо аз рӯи захираи \(Q\) индексгузорӣ мешавад.
Натиҷаи дуюми асосӣ теоремаи верификатсия мебошад. Мувофиқи он, ҳалли HJB воқеан функсияи арзиши масъалаи идоракунии стохастикии маркет-мейкер аст ва котировкаҳои оптималии харид/фурӯш ба идоракуниҳое мувофиқанд, ки Hamiltonian-ҳоро ба ҳадди аксар мерасонанд.
Натиҷаи сеюми муҳим ба ҳолати захираи пайваста дахл дорад. Вақте ки ҷаримаи терминалии захира конвекс аст, муаллифон бо истифода аз хосияти мувофиқи лог-конкавии функсияи арзиш нишон медиҳанд, ки сиёсати оптималии идоракунӣ ягона аст.
Ғайр аз ин, модели захираи пайвастаро метавон бо шабакаҳои дискретии нозуктари захира ба таври яксон наздик кард. Ҳамин тавр, аз ҷиҳати назариявӣ байни интихоби пайвастаи ҳаҷм ва модели дискретишудаи ҳаҷм, ки дар ҳисобҳо истифода мешавад, робита барқарор мегардад.
Ҳалли ададӣ чӣ гуна анҷом дода шуд?
Функсияи арзиш ва идоракуниҳои оптималӣ тавассути ҳалли тахминии системаи HJB бо равиши фарқҳои ниҳоии implicit–explicit ҳисоб карда шуданд. Қисми хаттӣ implicit ва қисми ғайрихаттӣ, ки Hamiltonian-ҳоро дар бар мегирад, explicit баррасӣ шудааст.
| Параметр | Қимат |
|---|---|
| Шумораи зерфосилаҳои вақт | \(n_t=7500\) |
| Зерфосилаи фазои \(Y\) | \(n_y=350\) |
| Дискретонии захира | \(n=100\) |
| Уфуқи савдо | \(T=3600\) |
| Tick size | \(\delta=0.01\) |
| Параметри номуайянӣ | \(\eta=0.2\) |
| Захираи мутлақи максималӣ | \(\bar Q=50\) |
| Ҳаҷмҳои максималии котировка | \(\bar q^a=\bar q^b=100\) |
| Ҷаримаи терминалӣ | \(\ell(Q)=0.001Q^2\) |
Рафтори котировкаҳои оптималӣ аз рӯи вақт
Мувофиқи Расми 2-и манбаъ, дар қисми зиёди уфуқи вақт, вақте ки \(Q\) ва \(Y\) собит нигоҳ дошта мешаванд, котировкаҳои оптималии ask ва bid аз рӯи вақт тақрибан собит мемонанд. Аммо ҳангоми наздик шудан ба охири давраи савдо аҳаммияти ҷаримаи терминалии захира меафзояд ва маркет-мейкер ба котировкаҳое мегузарад, ки захираашро ба сифр наздик мекунанд.
Сигнали нархи самаранок ҳаҷмҳоро чӣ гуна тағйир медиҳад?
Дар Расми 3-и манбаъ дида мешавад, ки бо афзоиши \(Y\) ҳаҷми оптималии ask-и \(q^a\) кам ва ҳаҷми оптималии bid-и \(q^b\) зиёд мешавад. Мантиқи иқтисодӣ равшан аст: вақте ки нархи самаранок аз нархи миёнаи ҷорӣ боло меравад, фурӯш бо нархи паст камтар ҷолиб ва харид бо нархи ҷории bid нисбатан ҷолибтар мешавад.
Дар баъзе қиматҳои \(Y\) маркет-мейкер метавонад интихоб кунад, ки дар як тараф умуман котировка надиҳад. Сабаб он аст, ки даромади эҳтимолии spread метавонад барои ҷуброни интихоби номусоид ва хавфи захира, ки аз сигнали нарх ба вуҷуд меоянд, нокифоя бошад.
Натиҷа дар бораи робитаи номутавозунии ҳаҷм ва сигнали нарх
Расми 4-и манбаъ натиҷаи асосии микросохтории моделро нишон медиҳад. Дар сатҳҳои собити захира номутавозунии ҳаҷм \(I\) бо афзоиши \(Y=S-P\) умуман боло меравад. Дар баъзе параметрҳо робита ҳатто метавонад ба сохтори тақрибан хаттӣ наздик шавад.
Аммо барои ҳамон \(Y\) сатҳҳои гуногуни захира номутавозуниҳои гуногуни ҳаҷмро ба вуҷуд меоранд. Аз ин рӯ:
Номутавозунии ҳаҷми мушоҳидашаванда маълумоти нархро дар бар мегирад, аммо он танҳо ченаки поки сигнали нарх нест; идоракунии захираи маркет-мейкер низ метавонад дар номутавозунии мушоҳидашуда инъикос ёбад.
Таъсири ҳассосият ба хавф
Вақте ки ҳассосият ба хавф \(\gamma\) зиёд мешавад, маркет-мейкер нисбат ба нигоҳ доштани захираи дур аз сифр ҳассостар мегардад. Дар Расми 5-и манбаъ дида мешавад, ки бо афзоиши канорагирӣ аз хавф котировкаҳои оптималӣ бештар ба баргардондани захира ба сифр равона мешаванд.
Таъсири волатилӣ
Вақте ки волатилии нархи самаранок \(\sigma\) зиёд мешавад, хавфи нархии захираи ғайрисифрӣ меафзояд. Дар Расми 6-и манбаъ дида мешавад, ки ин рафтори котировкаи маркет-мейкерро эҳтиёткортар мекунад. Афзоиши ҳассосият ба хавф ва афзоиши волатилӣ аз ин ҷиҳат таъсирҳои монанди идоракунии захираро ба вуҷуд меоранд.
Таъсири шиддати фармоишҳои бозорӣ
Бо зиёд шудани шиддати омадани фармоишҳои бозорӣ маркет-мейкер одатан метавонад ҳаҷмҳои калонтарро котировка кунад. Сабаб он аст, ки эҳтимоли зудтар аз нав савдо шудани захираи ҳосилшуда меафзояд.
Дар шиддатҳои баланди фармоиш модель ҳолати ҷолиберо низ ба вуҷуд меорад: маркет-мейкер метавонад дар баъзе савдоҳои алоҳида нархеро қабул кунад, ки мустақиман номусоид менамояд; зеро дар якҷоягӣ бо савдое, ки интизор меравад каме баъд дар самти муқобил анҷом шавад, даромади spread-и даври пурра метавонад мусбат бошад. Ин натиҷа нишон медиҳад, ки оптимизатсияи динамикӣ дар дохили модел уфуқи васеътар аз савдоҳои алоҳидаро арзёбӣ мекунад.
Барои Платформаи Савдо Tick Size-и Оптималӣ Чӣ Гуна Муайян Карда Мешавад?
Таҳқиқот ҳангоми дода шудани стратегияи оптималии маркет-мейкер ҳаҷми умумии интизоршавандаи савдои платформаро ҳисоб карда, онро барои андозаҳои гуногуни tick муқоиса мекунад. Вақте ки tick хеле хурд аст, даромади spread-и маркет-мейкер аз ҳар савдо кам мешавад; вақте ки tick хеле калон аст, нархи пешниҳодшуда бештар аз нархи самаранок дур мешавад ва омадани фармоишҳои бозорӣ коҳиш меёбад. Байни ин ду таъсир метавонад оптимуми дохилие ба вуҷуд ояд, ки ҳаҷми умумии савдоро ба ҳадди аксар мерасонад.
Функсияи ҳадафии платформа ҳаҷми умумии савдоест, ки интизор меравад дар тарафҳои ask ва bid таҳти стратегияи оптималии маркет-мейкер анҷом шавад.
Як қисми параметрҳои истифодашуда дар озмоиши tick-size аз озмоишҳои умумӣ фарқ мекунад:
| Параметр | Қимат |
|---|---|
| Уфуқи савдо | \(T=240\) |
| Параметри шиддати фармоиш | \(A=1.5\) |
| Параметри нишебии шиддат | \(B=200\) |
| Ҳаҷми максималии ask/bid | 100 |
| Ҷаримаи терминалӣ | \(\ell(Q)=0.005Q^2\) |
| Миқёси номуайянӣ | \(\eta_0=0.2,\ \delta_0=0.1\) |
Параметри номуайянӣ ба tick size бо:
\[ \eta=\eta_0\sqrt{\frac{\delta_0}{\delta}} \]
робита пайваст карда шудааст ва бинобар чорчӯбаи дороии large-tick танҳо қиматҳои tick, ки \(\eta<1/2\)-ро қонеъ мекунанд, баррасӣ шудаанд.
Бо зиёд шудани волатилӣ tick-и оптималӣ низ зиёд шуд
| Волатилӣ \(\sigma\) | Tick size-и оптималии дар модел ҳисобшуда |
|---|---|
| 0.005 | 0.0032 |
| 0.0075 | 0.0044 |
| 0.010 | 0.0064 |
| 0.015 | 0.015 |
Дар Расми 8-и манбаъ барои ҳар сатҳи волатилӣ байни ҳаҷми умумии интизоршавандаи савдо ва tick size робитаи қулладор мушоҳида мешавад. Дар модел бо зиёд шудани волатилӣ маркет-мейкер аз нигоҳ доштани захира бештар эҳтиёт мекунад ва ба савдо бо ҳаҷмҳои хурдтар майл мекунад. Аз дидгоҳи платформа, tick-и калонтар метавонад даромади spread-ро аз ҳар савдо зиёд карда, маркет-мейкерро дубора ба таъмин намудани ликвидият ҳавасманд созад. Аз ин рӯ, дар озмоиш tick-и оптималӣ ҳамроҳ бо волатилӣ зиёд шудааст.
Ин қиматҳои ададӣ барои танзимгар ё биржа тавсияи мустақими tick-size нестанд. Ин қиматҳо натиҷаҳои модел мебошанд, ки зери функсияҳои муайяни шиддат, функсияи фоида, ҷаримаи захира ва дигар фарзияҳои параметрии мақола ҳисоб шудаанд.
Ҷиҳатҳои қавии модел
- Кӯшиш мекунад робитаи номутавозунии ҳаҷм–нархро на танҳо ҳамчун коррелятсияи эмпирикӣ, балки ҳамчун натиҷаи рафтори оптималӣ шарҳ диҳад.
- Захираро ба таври возеҳ ҳамчун яке аз муайянкунандаҳои пинҳонии номутавозунии ҳаҷм нишон медиҳад.
- Мавҷудият ва ягонагии ҳалли классикӣ барои системаи HJB аз ҷиҳати математикӣ баррасӣ мешавад.
- Дар ҳолати захираи пайваста ягонагии идоракунии оптималӣ исбот мешавад.
- Ҳамин чорчӯба метавонад ба масъалаи тарҳрезии tick-size-и платформаи бозорӣ татбиқ шавад.
Ҳудудҳои тафсири модел
- Як маркет-мейкер тамоми ликвидиятро таъмин мекунад.
- Маркет-мейкер метавонад нархи самаранокро мустақиман мушоҳида кунад; дар бозорҳои воқеӣ ин қимат баҳогузорӣ мешавад.
- Ҳаҷмҳои котировка шиддати омадани фармоишҳои бозорӣ ё ҳаракати нархро тағйир намедиҳанд.
- Модель ба дороиҳои large-tick тамаркуз мекунад.
- Маркет-мейкер на сатҳи беҳтарин нархҳои харид ва фурӯш, балки ҳаҷмро дар ҳамин сатҳҳо идора мекунад.
- Нархи самаранок бо ҳаракати Brown-и навъи Bachelier моделсозӣ мешавад.
- Раванди омадани фармоишҳо бо равандҳои нишонгузоришудаи Poisson ифода мешавад.
- Натиҷаҳои ададӣ далели мустақими даромаднокии бозори воқеӣ ё самаранокии сиёсат дар биржаи воқеӣ нестанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Understanding the worst-kept secret of high-frequency trading
Муаллифон: Sergio Pulido; Mathieu Rosenbaum; Emmanouil Sfendourakis.
Маҷалла: Finance and Stochastics.
Ҷилд ва саҳифаҳо: 30, 329–396.
Сол: 2026.
DOI: 10.1007/s00780-026-00585-9.
Таърихи мақола: Received 28 July 2023; Accepted 7 February 2025; Published online 13 January 2026. Дар саҳифаи сабти Springer issue date April 2026 нишон дода шудааст.
Муассисаҳои муаллифон: Sergio Pulido; Laboratoire de Mathématiques et Modélisation d’Evry (LaMME), Université Paris-Saclay, CNRS, ENSIIE, Univ Evry. Mathieu Rosenbaum ва Emmanouil Sfendourakis; Centre de Mathématiques Appliquées (CMAP), CNRS, École Polytechnique, Institut Polytechnique de Paris.
Навъи таҳқиқот: Таҳқиқоти назариявӣ бар асоси идоракунии оптималии стохастикӣ, микросохтори бозор ва муодилаҳои дифференсиалии хусусӣ; озмоишҳои ададии ба модел асосёфтаро дар бар мегирад.
Усули асосии математикӣ: Модели нарх бо минтақаи номуайянӣ, равандҳои нишонгузоришудаи Poisson барои фармоишҳо, оптимизатсияи фоидаи экспоненсиалӣ, системаи Hamilton–Jacobi–Bellman, теоремаи верификатсия, натиҷаҳои классикии мунтазамии PDE, далелҳои лог-конкавӣ/конкавӣ ва равиши фарқҳои ниҳоии implicit–explicit.
Литсензия: Creative Commons Attribution 4.0 International (CC BY 4.0). Дар сабти расмии мақолаи Springer Nature тасдиқ шудааст.
Маблағгузории дастрасии кушода: Аз ҷониби Université Paris-Saclay таъмин шудааст.
Маблағгузории таҳқиқот: Аз дастгирии молиявии кафедраҳои “Deep Finance & Statistics” ва “Machine Learning & Systematic Methods in Finance” дар École Polytechnique истифода шудааст.
Сипосгузорӣ: Муаллифон ба Ali Baouan барои шарҳҳои арзишмандаш ташаккур мегӯянд.
Тазоди манфиатҳо: Муаллифон изҳор мекунанд, ки ягон competing interest вуҷуд надорад.
Ҳолати додаҳо: Саҳми асосии таҳқиқот таҳлили маҷмӯаи додаҳои эмпирикии беруна нест; он модели назариявӣ ва ҳисобҳои ададии параметрӣ мебошад. Дар мақола озмоиши нави эмпирикӣ бо истифода аз маҷмӯаи мустақили додаҳои бозории басомади баланд гузориш нашудааст.
Ҳудуди тафсир: Механизми номутавозунии ҳаҷм дар мақола шарҳи эндогенӣ аст, ки зери фарзияҳои зикршудаи модел ба даст омадааст. Натиҷа нишон намедиҳад, ки тамоми робитаи price–imbalance-и дар бозорҳои воқеӣ мушоҳидашаванда танҳо аз ҳамин механизм сарчашма мегирад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд