

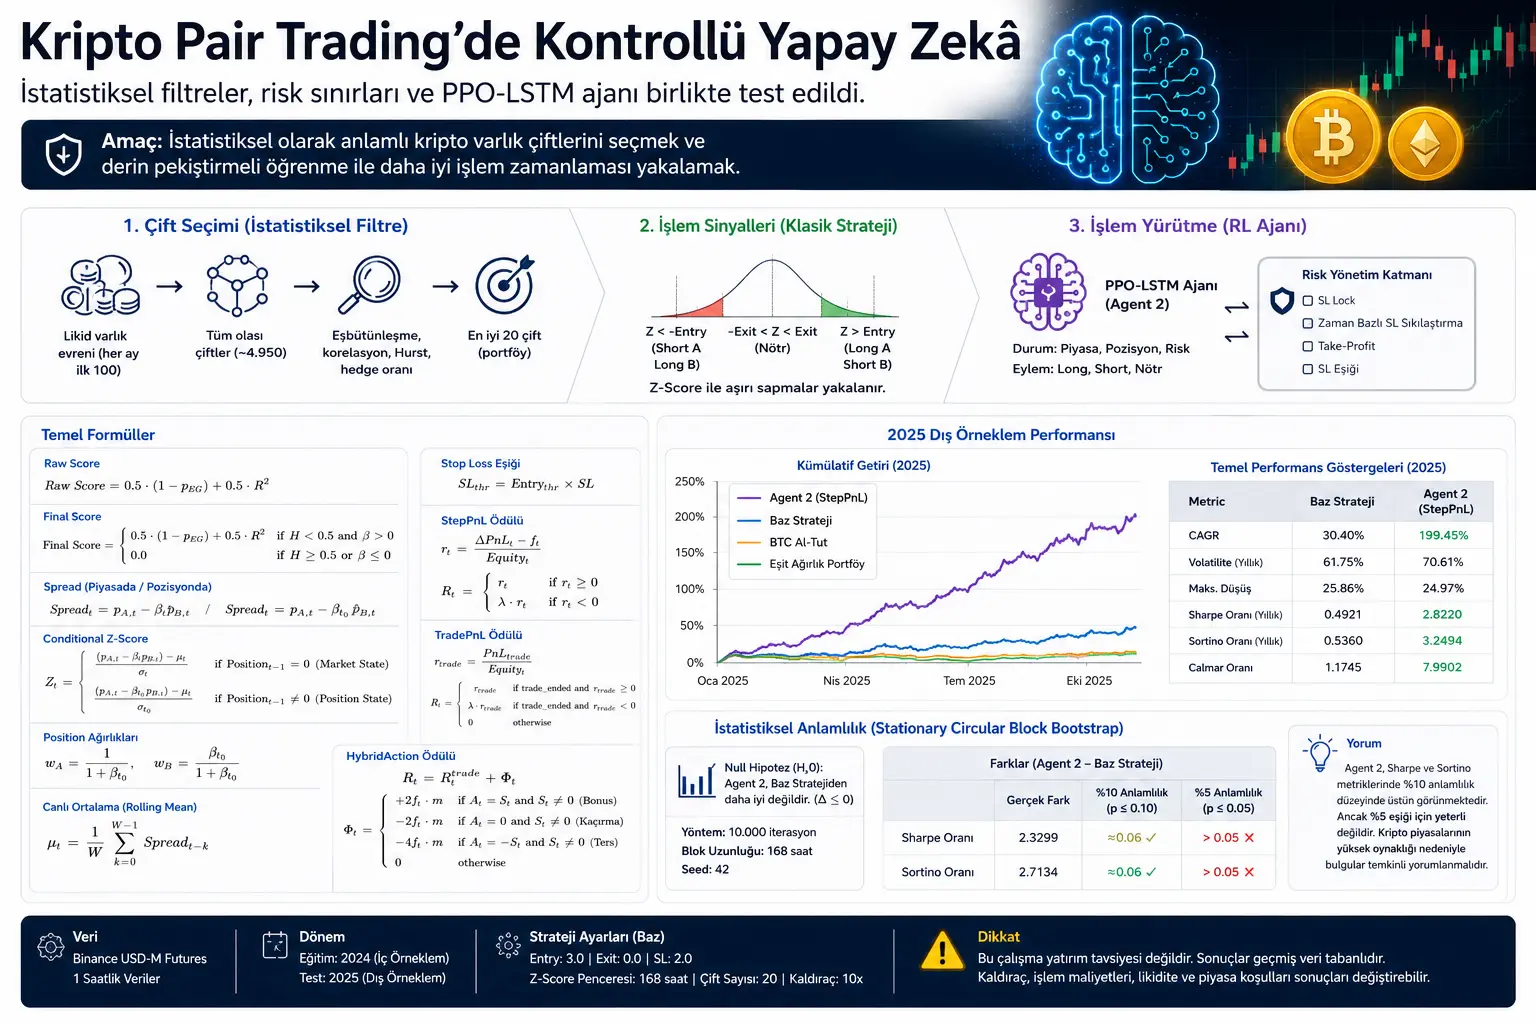
Ин мақола бар асоси таҳқиқоти академие таҳия шудааст, ки арбитражи оморӣ ва усулҳои омӯзиши амиқи тақвиятиро дар бозорҳои криптовалюта якҷо баррасӣ мекунад. Таҳқиқот унвони Dynamic Multi-Pair Trading Strategy in Cryptocurrency Markets with Deep Reinforcement Learning-ро дорад ва ҳамчун пешнашр дар arXiv нашр шудааст.
Мақола ҳадаф дорад стратегияи pair trading-ро, ки аз муносибати нархии байни ду дороӣ дар бозорҳои криптовалюта истифода мебарад, бо Омӯзиши амиқи тақвиятӣ, яъне Deep Reinforcement Learning, такмил диҳад. Аммо дар ин ҷо фарқияти муҳим вуҷуд дорад: модели зеҳни сунъӣ дар бозор комилан озод гузошта нашудааст. Модел дар доираи ҷуфтҳои дороиҳои аз ҷиҳати оморӣ интихобшуда ва маҳдудиятҳои хавфи қаблан муайяншуда фаъол карда шудааст.
Аз ин рӯ, натиҷаҳои дар матн овардашуда набояд ҳамчун тавсияи сармоягузорӣ хонда шаванд. Таҳқиқот модели академиеро пешниҳод мекунад, ки бар асоси маълумоти гузашта санҷида шудааст. Ноустувории баланди бозорҳои криптовалюта, истифодаи фишанги молиявӣ, хароҷоти муомила ва шароити пардохтпазирӣ дар бозори воқеӣ метавонанд натиҷаҳоро ба таври ҷиддӣ тағйир диҳанд.
Таҳқиқоти нави академӣ модели гибридиро пешниҳод мекунад, ки стратегияи pair trading-ро дар бозорҳои криптовалюта бо омӯзиши амиқи тақвиятӣ муттаҳид менамояд. Дар таҳқиқот аввал ҷуфтҳои дороиҳои криптовалютии аз ҷиҳати оморӣ муҳим интихоб мешаванд; сипас агенти зеҳни сунъии PPO-LSTM танҳо ҳамчун қабати иҷрои муомила истифода мешавад. Чунин ба назар мерасад, ки муваффақтарин версияи модел дар давраи санҷиши берун аз намунаи соли 2025 нисбат ба стратегияи базавии классикӣ натиҷаи қавитари бо хавф мутобиқшуда ба даст овардааст. Бо вуҷуди ин, бо сабаби фишанги баланд ва хусусияти ноустувори бозорҳои криптовалюта бозёфтҳо бояд эҳтиёткорона тафсир шаванд.
Мушкилот чист?
Pair trading стратегияест, ки ҳангоми муваққатан ҷудо шудани нархҳои ду дороии аз ҷиҳати оморӣ вобаста ба кушодани муомила ва ҳангоми ба ҳолати муқаррарӣ баргаштани муносибат ба бастани мавқеъ равона мешавад. Масалан, агар ду дороии криптовалютӣ муддати дароз якҷо ҳаракат кунанд, система ҳангоми ғайриоддӣ васеъ шудани фарқи байни онҳоро бар он асос мегузорад, ки ин фарқ боз маҳдуд хоҳад шуд.
Ин равиш дар бозорҳои анъанавии саҳмияҳо солҳои зиёд омӯхта мешавад. Аммо дар бозорҳои криптовалюта вазъият душвортар аст. Зеро ноустувории дороиҳои криптовалютӣ баланд буда, режимҳои бозор метавонанд зуд тағйир ёбанд, шароити пардохтпазирӣ бад шавад ва ду дороие, ки қаблан якҷо ҳаракат мекарданд, баъдтар муддате комилан гуногун рафтор кунанд.
Саволи асосии таҳқиқот чунин аст: Агар системаи классикии омории pair trading бо омӯзиши амиқи тақвиятӣ дастгирӣ шавад, оё он метавонад дар бозори пурғавғо ва ноустуворе мисли крипто вақти беҳтари анҷоми муомиларо интихоб кунад?
Дар ин ҷо муҳаққиқон зеҳни сунъиро мустақиман ҳамчун системаи мустақили «пешгӯии бозор» истифода накардаанд. Ба ҷойи ин, аввал ҷуфтҳои аз ҷиҳати оморӣ қавӣ интихоб шудаанд ва баъдан зеҳни сунъӣ ҳамчун қабати назоратшаванда илова шудааст, ки танҳо барои беҳтар кардани қарорҳои кушодан, интизор шудан ё бастани муомила кӯшиш мекунад.
Усул чӣ пешниҳод мекунад?
Усули таҳқиқот аз ду бахши асосӣ иборат аст. Бахши аввал системаи оморӣ барои интихоби ҷуфтҳои дороиҳои криптовалютӣ мебошад, ки бо онҳо муомила анҷом дода мешавад. Бахши дуюм қабати иҷрои муомила дар асоси зеҳни сунъӣ аст, ки ба болои ин система илова шудааст.
Дар марҳилаи аввал система дороиҳои криптовалютии пардохтпазирро дар бозори Binance USD-M Futures таҳлил мекунад. Ҳар моҳ аз дороиҳои пардохтпазиртарин маҷмӯи номзадҳо ташаккул дода мешавад. Ҷуфтҳои эҳтимолӣ миёни ин дороиҳо бо меъёрҳое, ба монанди коинтегратсия, коррелятсия, экспоненти Hurst ва коэффитсиенти hedge арзёбӣ мешаванд. Ҳадаф танҳо пайдо кардани ҷуфтҳое нест, ки дар гузашта якҷо ҳаракат кардаанд; ҳамчунин ҷудо кардани ҷуфтҳое зарур аст, ки метавонанд рафтори бозгашт ба миёнаро нишон диҳанд.
Дар марҳилаи дуюм алгоритми PPO, яъне Proximal Policy Optimization, ва меъмории LSTM истифода мешаванд. PPO усулест, ки дар омӯзиши тақвиятӣ барои навсозии назоратшавандаи сиёсати қарорҳо истифода мешавад. LSTM бошад, сохтори шабакаи нейронист, ки метавонад маълумоти гузаштаро дар силсилаҳои вақт дар хотир нигоҳ дорад.
Ин сохтор аз равиши классикии «зеҳни сунъии end-to-end» фарқ мекунад. Модел аз бозор маълумоти хом гирифта, кӯшиш намекунад, ки ҳама чизро танҳо худаш омӯзад. Аввал маҳдудиятҳои оморӣ муқаррар карда мешаванд, сипас зеҳни сунъӣ мекӯшад вақти анҷоми муомиларо дар дохили ин ҳудудҳо беҳтар кунад. Аз ин рӯ, таҳқиқот меъмории гибридиро пешниҳод менамояд, ки ба равиши «омӯзиши тақвиятии бехатар» наздик аст.
Формулаҳо чиро шарҳ медиҳанд?
Формулаҳои таҳқиқот нишон медиҳанд, ки система ҷуфтҳои дороиҳои криптовалютиро чӣ гуна интихоб мекунад, фарқи нархро чӣ гуна чен менамояд, ҳудудҳои хавфро чӣ гуна муқаррар мекунад ва ба агенти зеҳни сунъӣ чӣ гуна подош медиҳад.
1. Холи хом: Муносибати оморӣ байни ду дороӣ то чӣ андоза қавӣ аст?
Формулаи асосии аввал формулаи холи хом мебошад, ки сифати омории ҷуфти ду дороиро чен мекунад:
Дар ин ҷо \(p_{EG}\) p-арзиши аз санҷиши коинтегратсияи Engle–Granger гирифташуда мебошад. Ҳар қадар ин арзиш пасттар бошад, эҳтимоли мавҷудияти муносибати мувозинатии дарозмуддат байни ду дороӣ ҳамон қадар зиёдтар мешавад. \(R^2\) бошад, қувваи муносибати хаттии байни ду дороиро нишон медиҳад.
Формула ду навъи иттилоотро бо вазни баробар муттаҳид мекунад: муносибати мувозинатии дарозмуддат ва қувваи ҳаракати якҷояи кӯтоҳмуддат. Ҳамин тавр, на танҳо коррелятсияи баланд, балки робитаи омории устувортар низ ҷустуҷӯ мешавад.
2. Холи ниҳоӣ: Оё ин муносибат воқеан қобили истифода барои муомила аст?
Таҳқиқот танҳо ба холи хом такя намекунад. Барои қобили истифода дар муомила ҳисобидани як ҷуфт ду шарти сохторӣ талаб мешавад: экспоненти Hurst бояд \(H \lt 0.5\) ва коэффитсиенти hedge бояд \(\beta \gt 0\) бошад.
Паёми асосии ин формула чунин аст: Агар ҷуфт рафтори бозгашт ба миёна нишон надиҳад ё муносибати мусбати hedge барқарор карда нашавад, он ҳатто дар сурати аз ҷиҳати оморӣ хуб ба назар расидан аз рӯйхати муомила хориҷ мешавад. Яъне система эътироф мекунад, ки коррелятсияи баланд худ аз худ кофӣ нест.
3. Conditional Z-Score: Фарқи нарх то чӣ андоза аз ҳолати маъмул берун рафтааст?
Меъёри асосие, ки стратегия барои қарор дар бораи муомила истифода мебарад, арзиши Conditional Z-Score мебошад:
Ин формула чен мекунад, ки фарқи нархи байни ду дороӣ аз миёна чанд инҳирофи стандартӣ дур шудааст. Ҳангоми набудани мавқеъ система beta-и ҷорӣ ва инҳирофи стандартии ҷориро истифода мебарад. Пас аз кушодани мавқеъ бошад, коэффитсиенти hedge ва инҳирофи стандартӣ собит нигоҳ дошта мешаванд.
Ин фарқият муҳим аст. Зеро ҳангоми афзоиши ногаҳонии ноустуворӣ дар бозори крипто инҳирофи стандартӣ низ метавонад зуд калон шавад. Агар система ин инҳирофи нави стандартиро пайваста истифода барад, Z-Score метавонад ба таври сунъӣ хурд шавад, гарчанде ки фарқи нарх ҳанӯз ҳам хавфнок аст. Аз ин рӯ, собит нигоҳ доштани меъёри хавф пас аз кушодани мавқеъ ба устувортар кор кардани стратегия мусоидат мекунад.
4. Spread: Фарқи байни ду дороӣ чӣ гуна ҳисоб карда мешавад?
Формулаи spread, ки ҳангоми назорати бозор истифода мешавад, чунин аст:
Формулаи spread, ки пас аз кушодани мавқеъ истифода мешавад, чунин аст:
Формулаи аввал ҳангоми ҷустуҷӯи имконияти нав дар бозор истифода мешавад. Формулаи дуюм бошад, пас аз кушодани муомила барои пайгирии мавқеи воқеии мавҷуда истифода мешавад. Ҳамин тавр, система пас аз оғози муомила асоси математикии мавқеъро бо арзишҳои пайваста тағйирёбандаи beta вайрон намекунад.
5. Вазнҳои мавқеъ: Ба ҳар дороӣ чӣ қадар вазн дода мешавад?
Дар таҳқиқот вазнҳои мавқеъ аз рӯи коэффитсиенти hedge муайян карда мешаванд:
Ин сохтор барои ташаккули таркиби нисбатан мутавозини long/short байни ду дороӣ равона шудааст. Ҳадаф пешгирӣ кардани он аст, ки дороии ноустувортар портфелро танҳо ба самти худ кашад.
6. Миёнаи зинда: Система чӣ гуна ба мувозинати нави бозор мутобиқ мешавад?
Дар таҳқиқот миёна пурра ях карда намешавад. Миёнаи spread ба таври зинда нав карда мешавад:
Дар ин ҷо \(W\) равзанаи Z-Score мебошад. Дар таҳқиқот равзанаи пешфарз 168 соат, яъне тақрибан як ҳафта, аст. Азбаски миёна зинда боқӣ мемонад, система метавонад ба сатҳҳои нави мувозинате, ки дар бозори крипто ба вуҷуд меоянд, тадриҷан мутобиқ шавад.
7. Ҳадди Stop Loss: Маҳдудияти хавф чӣ гуна собит нигоҳ дошта мешавад?
Дар стратегия ҳадди stop-loss на аз рӯи арзиши аз ҳад зиёди Z-Score дар лаҳзаи кушодани муомила, балки аз рӯи ҳадди қаблан муайяншудаи воридшавӣ ҳисоб карда мешавад:
Ин равиш васеъ шудани баъдии ҳудуди хавфро ҳангоми ҷаҳишҳои ногаҳонии бозор пешгирӣ мекунад. Масалан, агар муомила хеле дер ва ҳангоми инҳирофи аз ҳад зиёд кушода шуда бошад, система ин хаторо бо додани ҳудуди васеътар барои зарар «мукофот» намедиҳад.
8. Подоши StepPnL: Зеҳни сунъӣ дар ҳар қадам чӣ гуна хол мегирад?
Яке аз функсияҳои подош, ки дар омӯзиши агенти зеҳни сунъӣ истифода мешавад, подоши StepPnL аст:
Дар ин ҷо \(\Delta PnL_t\) тағйирёбии фоида ва зарарро дар қадами вақти дахлдор; \(f_t\) хароҷоти муомиларо; ва \(\mathrm{Equity}_t\) арзиши портфелро ифода мекунад. Коэффитсиенти \(\lambda\) барои сахттар ҷазо додани зарарҳо истифода мешавад. Дар конфигуратсияи Agent 2, ки муваффақ арзёбӣ шудааст, \(\lambda=1.2\) истифода шудааст.
9. Подоши TradePnL: Равише, ки танҳо ҳангоми бастани муомила хол медиҳад
Сохтори дигари подош танҳо ҳангоми анҷом ёфтани муомила хол медиҳад:
Ин навъи подош метавонад садои кӯтоҳмуддати бозорро коҳиш диҳад. Аммо азбаски агент бозхурди камтар мегирад, раванди омӯзиш метавонад душвортар шавад.
10. Подоши HybridAction: Ҳангоми мувофиқат ба сигнали классикӣ бонус, ҳангоми ҳаракат ба самти муқобил ҷазо
Дар подоши HybridAction агент агар ба сигнали тавлидкардаи стратегияи классикӣ мувофиқат кунад, бонус мегирад; агар сигналро аз даст диҳад ё баръакси он амал кунад, ҷазо мегирад:
Шакли ниҳоии ин подош чунин аст:
Ин сохтор агентро ташвиқ мекунад, ки ба стратегияи классикӣ наздиктар рафтор кунад. Аммо натиҷаҳои таҳқиқот нишон медиҳанд, ки сохторҳои подоши аз ҳад зиёд роҳнамоишуда на ҳамеша дар санҷиши берун аз намуна натиҷаи беҳтар медиҳанд. Сохтори муваффақтарин подоши StepPnL мебошад, ки фазои мушоҳидаи соддатар ва ҷазои каме сахттари зарарҳоро истифода мебарад.
Паёми асосии графикҳо, ҷадвалҳо ва схемаҳо
Паёми асосии графикҳо ва ҷадвалҳои таҳқиқот ин аст, ки стратегияи классикии pair trading дар бозори крипто комилан корношоям нест; аммо қабати зеҳни сунъии дуруст маҳдудшуда метавонад дар баъзе ҳолатҳо ба болои ин стратегияи базавӣ вақти беҳтари анҷоми муомиларо илова кунад.
Аз ҷумла, конфигуратсияе, ки Agent 2 номида шудааст, пешсаф мебошад. Agent 2 сохтори подоши StepPnLReward, фазои мушоҳидаи Autonomous ва ҷазои зарари \(\lambda=1.2\)-ро истифода мебарад. Ин сохтор дар давраи санҷиши берун аз намунаи соли 2025 нисбат ба стратегияи базавӣ натиҷаи баландтари бо хавф мутобиқшуда ба даст овардааст.
Аммо ҳамаи агентҳои зеҳни сунъии таҳқиқот муваффақ нестанд. Баъзе агентҳо натиҷаҳои заифтар ё ноустувор нишон додаанд. Ин ба нуктаи муҳим ишора мекунад: дар бозорҳои молиявӣ «илова кардани зеҳни сунъӣ» худ аз худ маънои муваффақиятро надорад. Меъмории модел, функсияи подош, ҳудудҳои хавф ва санҷиши берун аз намуна унсурҳои асосии муайянкунандаи натиҷа мебошанд.
Таҷрибаҳо чӣ гуна анҷом дода шуданд?
Дар таҳқиқот аз бозори Binance USD-M Futures маълумоти яксоатаи нарх истифода шудааст. Давраи омӯзиш соли 2024 ва давраи санҷиши берун аз намуна соли 2025 муайян шудааст. Ин ҷудокунонӣ барои фаҳмидани он муҳим аст, ки оё модел танҳо маълумоти гузаштаро азёд кардааст ё не.
Система ҳар моҳ маҷмӯи нави дороиҳоро ташкил мекунад. Аввал бар асоси давраи ду моҳи гузашта 100 дороии пардохтпазиртарин муайян карда мешаванд. Баъдан тақрибан 4.950 ҷуфти имконпазир байни ин дороиҳо аз ҷиҳати оморӣ арзёбӣ мегарданд. 20 ҷуфте, ки холи ниҳоии баландтарин доранд, ба сабади муомилаҳои моҳи дахлдор ворид карда мешаванд.
Дар стратегияи базавӣ ҳадди воридшавӣ \(3.0\), ҳадди баромад \(0.0\), коэффитсиенти stop loss \(2.0\), равзанаи Z-Score 168 соат ва шумораи ҷуфтҳо 20 муайян карда шудаанд. Стратегия бо фишанги 10x санҷида шудааст. Ин интихоби фишанг барои муқоисашаванда гардондани профили хавфи стратегия бо benchmark-ҳои ноустувортари крипто истифода шудааст. Аммо фишанг дар бозори воқеӣ ҳам хавфи зарар ва ҳам хавфи барҳамхӯрии маҷбуриро зиёд мекунад.
Агентҳои зеҳни сунъӣ дар давраи дохили намунаи соли 2024 омӯзонида шуда, дар давраи берун аз намунаи соли 2025 санҷида шудаанд. Функсияҳои гуногуни подош, фазоҳои гуногуни мушоҳида ва танзимоти қабати идоракунии хавф бо ҳам муқоиса карда шудаанд.
Натиҷаҳо чиро нишон медиҳанд?
Дар таҳқиқот стратегияи базавӣ дар давраи берун аз намунаи соли 2025 нисбат ба benchmark-ҳои Bitcoin buy-and-hold ва портфели баробарарзиш натиҷаи қавӣ нишон додааст. Ин нишон медиҳад, ки равиши омории pair trading метавонад дар бозори крипто дар шароити муайян сигналҳои маънодор пайдо кунад.
Натиҷаи ҷолибтарин дар модели Agent 2 дида мешавад. Барои Agent 2 дар давраи берун аз намунаи соли 2025 тақрибан %199,45 CAGR, 2,8220 Sharpe ratio ва 3,2494 Sortino ratio гузориш шудааст. Дар ҳамон давра барои стратегияи базавӣ тақрибан %30,40 CAGR, 0,4921 Sharpe ratio ва 0,5360 Sortino ratio оварда шудааст.
Ин фарқият дар назари аввал хеле қавӣ менамояд. Аммо муҳаққиқон барои арзёбии тасодуфӣ будан ё набудани он аз усули stationary circular block bootstrap истифода кардаанд. Натиҷаҳо нишон медиҳанд, ки фарқиятҳои Sharpe ва Sortino-и Agent 2 дар сатҳи аҳамияти 10% аз ҷиҳати оморӣ дастгирӣ мешаванд; аммо барои остонаи сахттари 5% ба қадри кофӣ қавӣ нестанд.
Аз ин рӯ, натиҷа бояд чунин хонда шавад: Модел бартарии умедбахши берун аз намуна нишон додааст; аммо бо сабаби садои баланди бозори крипто ва маҳдуд будани давраи санҷиш ин бозёфт набояд ҳамчун натиҷаи қатъии сармоягузорӣ тафсир шавад.
Ин чаро муҳим аст?
Ин таҳқиқот дар баҳси зеҳни сунъии молиявӣ як андешаи муҳимро пеш мегузорад: зеҳни сунъӣ на ҳангоми пурра озод гузоштанаш дар бозорҳои молиявӣ, балки ҳангоми дар доираи ҳудудҳои мустаҳками математикӣ ва қоидаҳои хавф фаъол шуданаш метавонад натиҷаҳои маънодортар диҳад.
Бозорҳои криптовалюта барои моделҳое, ки end-to-end меомӯзанд, муҳити хеле душворанд. Зеро муносибате, ки дар гузашта кор мекард, метавонад дар муддати кӯтоҳ вайрон шавад. Қаторҳои нарх садои зиёд доранд. Илова бар ин, хароҷоти муомила, фишанг ва хавфҳои пардохтпазирӣ метавонанд ба натиҷаи зиндаи модел таъсири ҷиддӣ расонанд.
Равиши гибридии ин таҳқиқот аввал фазои муомилаҳои аз ҷиҳати оморӣ маънодорро маҳдуд мекунад; сипас зеҳни сунъиро барои беҳтар кардани вақти анҷоми муомила дар дохили ин фазо истифода мебарад. Аз ин ҷиҳат, таҳқиқот нишон медиҳад, ки зеҳни сунъӣ дар системаҳои молиявӣ метавонад на ҳамчун «мақоми ягонаи қароргиранда», балки ҳамчун қабати назоратшавандаи оптимизатсия истифода шавад.
Нуктаҳои муҳим
Ин таҳқиқот тавсияи сармоягузорӣ нест. Натиҷаҳо бар асоси маълумоти гузаштаанд ва маънои ба даст омадани ҳамин натиҷаро дар оянда надоранд.
Модел бо фишанги 10x санҷида шудааст. Фишанг метавонад ҳам даромад ва ҳам зарар ва хавфи барҳамхӯрии маҷбуриро зиёд кунад.
Давраи берун аз намуна танҳо соли 2025-ро дар бар мегирад. Гарчанде маълумоти соатбайъ мушоҳидаҳои зиёде медиҳад, давраи яксола барои ифода кардани режимҳои гуногуни макробозор метавонад маҳдуд бошад.
Дар таҳқиқот хароҷоти муомила ба назар гирифта шудаанд. Аммо дар бозори зинда slippage, умқи китоби фармоишҳо, қатъ шудани пардохтпазирӣ, васеъшавии ногаҳонии spread ва хавфҳои вобаста ба биржа метавонанд натиҷаро тағйир диҳанд.
Натиҷаи агентҳои зеҳни сунъӣ метавонад ба seed-и истифодашуда, функсияи подош ва тарҳи қабати хавф ҳассос бошад. Аз ин рӯ, барои истифодаи зинда санҷишҳо бо seed-ҳои гуногун, давраҳои дарозтари берун аз намуна ва симулятсияҳои воқеии муомила заруранд.
Хулоса
Ин таҳқиқоти академӣ потенсиали омӯзиши амиқи тақвиятиро дар стратегияҳои pair trading-и крипто бо меъмории назоратшаванда меомӯзад. Ҷанбаи муҳимтарини он ин аст, ки ба ҷойи пурра озод гузоштани зеҳни сунъӣ, онро дар дохили системае истифода мебарад, ки бо филтрҳои оморӣ ва ҳудудҳои детерминистии хавф муҳофизат шудааст.
Натиҷаҳо нишон медиҳанд, ки конфигуратсияи Agent 2 дар давраи берун аз намунаи соли 2025 нисбат ба стратегияи базавии классикӣ натиҷаи беҳтари бо хавф мутобиқшуда тавлид кардааст. Аммо ин бартарӣ дар сатҳи аҳамияти 10% дастгирӣ мешавад ва остонаи 5%-ро пурра убур намекунад. Ин нишон медиҳад, ки бозёфт умедбахш аст, вале бояд эҳтиёткорона тафсир карда шавад.
Паёми асосии ин таҳқиқот барои Verianla чунин аст: муваффақият дар моделҳои зеҳни сунъии молиявӣ танҳо бо сохтани шабакаҳои нейронии мураккабтар ба даст намеояд. Баъзан натиҷаи пурқувваттарин аз омезиши ҳудудҳои хуб тарҳрезишудаи оморӣ, қоидаҳои возеҳи хавф ва қабати зеҳни сунъие ба вуҷуд меояд, ки ба он вазифаи маҳдуд дода шудааст.
Ёддошт оид ба манбаъ ва усул
Ин мундариҷа пас аз баррасии PDF-и академӣ бо унвони Dynamic Multi-Pair Trading Strategy in Cryptocurrency Markets with Deep Reinforcement Learning омода шудааст. Матн тарҷумаи айнан нест. Ҳадафи таҳқиқот, усул, формулаҳои асосӣ, тарҳи таҷриба, бозёфтҳо ва маҳдудиятҳо барои хонандагони Verianla бо забони содашуда, мустақил ва таҳририи тоҷикӣ бозгӯ шудаанд.
Формулаҳо бо риояи сохтори асосии математикии таҳқиқот дар формати LaTeX-и мувофиқ ба MathJax пешниҳод шудаанд. Ин матн тавсияи сармоягузорӣ, пешниҳоди харидуфурӯш ё тавсияи системаи муомилаи зинда нест.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд