

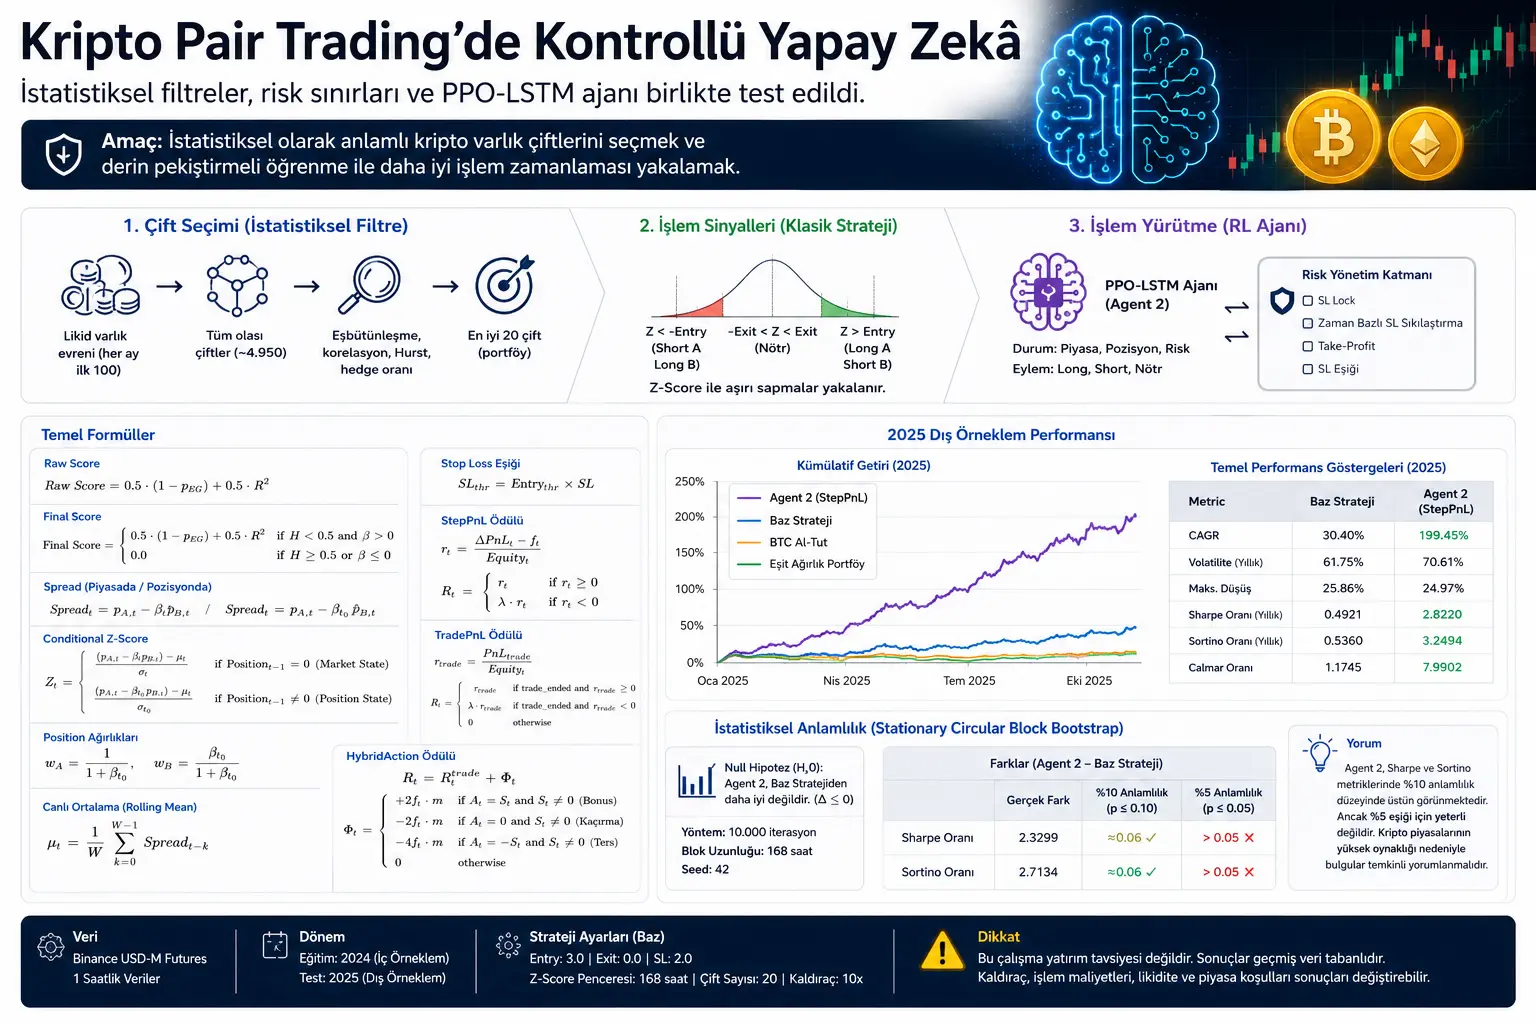
Ushbu yozuv kripto pul bozorlarida statistik arbitraj va chuqur mustahkamlovchi o‘rganish usullarini birgalikda ko‘rib chiqadigan akademik tadqiqot asosida tayyorlangan. Tadqiqot Dynamic Multi-Pair Trading Strategy in Cryptocurrency Markets with Deep Reinforcement Learning nomini olgan va arXiv da preprint sifatida e’lon qilingan.
Maqola kripto pul bozorlarida ikki aktiv o‘rtasidagi narx munosabatidan foydalanadigan pair trading strategiyasini Chuqur Mustahkamlovchi O‘rganish ya’ni Deep Reinforcement Learning bilan rivojlantirishni maqsad qiladi. Biroq bu yerda muhim farq bor: sun’iy intellekt modeli bozorda butunlay erkin qoldirilmagan. Model statistik jihatdan tanlangan aktiv juftliklari va oldindan belgilangan risk chegaralari ichida ishlatilgan.
Shu sabab yozuvda bayon qilingan natijalar investitsiya tavsiyasi sifatida o‘qilmasligi kerak. Tadqiqot tarixiy ma’lumotlarda sinovdan o‘tkazilgan akademik modelni taqdim etadi. Kripto bozorlarining yuqori volatilligi, leverage ishlatilishi, tranzaksiya xarajatlari va jonli bozordagi likvidlik sharoitlari natijalarni jiddiy o‘zgartirishi mumkin.
Yangi akademik tadqiqot kripto pul bozorlarida pair trading strategiyasini chuqur mustahkamlovchi o‘rganish bilan birlashtiradigan gibrid modelni taklif qiladi. Tadqiqotda avval statistik jihatdan mazmunli kripto aktiv juftliklari tanlanadi; keyin PPO-LSTM asosidagi sun’iy intellekt agenti faqat savdoni bajarish qatlami sifatida ishlatiladi. Modelning eng muvaffaqiyatli versiyasi 2025 tashqi namuna davrida klassik bazaviy strategiyaga qaraganda kuchliroq riskka moslashtirilgan natija bergandek ko‘rinadi. Biroq topilmalar yuqori leverage va kripto bozorlarining o‘zgaruvchan tuzilishi sabab ehtiyotkorlik bilan talqin qilinishi kerak.
Muammo Nimada?
Pair trading — statistik jihatdan bog‘langan ikki aktiv narxi vaqtincha ajralganda pozitsiya ochishni, munosabat normal holatga qaytganda esa pozitsiyani yopishni maqsad qiladigan strategiya. Masalan, ikki kripto aktiv uzoq vaqt birga harakat qilsa, ular orasidagi farq noodatiy darajada kengayganda tizim bu farq yana qisqarishi mumkin deb taxmin qiladi.
Bu yondashuv an’anaviy aksiyalar bozorlarida uzoq vaqtdan beri o‘rganiladi. Biroq kripto pul bozorlarida vaziyat qiyinroq. Chunki kripto aktivlarda volatilitet yuqori, bozor rejimlari tez o‘zgarishi, likvidlik sharoitlari yomonlashishi va ilgari birga harakat qilgan ikki aktiv keyinchalik butunlay boshqacha yo‘l tutishi mumkin.
Tadqiqotning asosiy savoli shunday: klassik statistik pair trading tizimi chuqur mustahkamlovchi o‘rganish bilan qo‘llab-quvvatlansa, kripto kabi shovqinli va o‘zgaruvchan bozorda yaxshiroq savdo vaqtini tanlay oladimi?
Tadqiqotchilar bu yerda sun’iy intellektni bevosita “bozorni bashorat qiluvchi” mustaqil tizim sifatida ishlatmagan. Buning o‘rniga avval statistik jihatdan kuchli juftliklar tanlangan, keyin sun’iy intellekt faqat pozitsiyani ochish, kutish yoki yopish qarorlarini yaxshilashga urinadigan nazoratli qatlam sifatida qo‘shilgan.
Usul Nimani Taklif Qiladi?
Tadqiqot usuli ikki asosiy qismdan iborat. Birinchi qism savdo qilinadigan kripto aktiv juftliklarini tanlaydigan statistik tizim. Ikkinchi qism esa shu tizim ustiga qo‘shilgan sun’iy intellektga asoslangan savdoni bajarish qatlamidir.
Birinchi bosqichda tizim Binance USD-M Futures bozoridagi likvid kripto aktivlarni tahlil qiladi. Har oy eng likvid aktivlardan nomzodlar olami tuziladi. Bu aktivlar orasidagi mumkin bo‘lgan juftliklar kointegratsiya, korrelyatsiya, Hurst eksponenti va hedge ratio kabi mezonlar bilan baholanadi. Maqsad faqat tarixda birga harakat qilgan juftliklarni topish emas, balki o‘rtachaga qaytish xulqini ko‘rsatishi mumkin bo‘lgan juftliklarni ajratishdir.
Ikkinchi bosqichda PPO ya’ni Proximal Policy Optimization algoritmi va LSTM arxitekturasi ishlatiladi. PPO mustahkamlovchi o‘rganishda qaror siyosatini nazoratli tarzda yangilash uchun ishlatiladigan usuldir. LSTM esa vaqt qatorlarida o‘tmish ma’lumotini eslab qolishi mumkin bo‘lgan neyron tarmoq tuzilmasidir.
Bu tuzilma klassik “end-to-end sun’iy intellekt” yondashuvidan farq qiladi. Model bozordan xom ma’lumot olib, hamma narsani mustaqil o‘rganishga urinmaydi. Avval statistik chegaralar belgilanadi, keyin sun’iy intellekt shu chegaralar ichida savdo vaqtini yaxshilashga harakat qiladi. Shu sabab tadqiqot “xavfsiz mustahkamlovchi o‘rganish” yondashuviga yaqin gibrid arxitekturani taklif qiladi.
Formulalar Nimani Anglatadi?
Tadqiqotdagi formulalar tizim kripto aktiv juftliklarini qanday tanlashi, narx farqini qanday o‘lchashi, risk chegaralarini qanday qurishi va sun’iy intellekt agentiga qanday mukofot berishini ko‘rsatadi.
1. Xom skor: Ikki aktiv orasidagi statistik munosabat qanchalik kuchli?
Birinchi asosiy formula ikki aktiv juftligining statistik sifatini o‘lchaydigan xom skor formulasidir:
Bu yerda \(p_{EG}\) Engle-Granger kointegratsiya testidan olingan p-qiymatdir. Bu qiymat qanchalik past bo‘lsa, ikki aktiv orasida uzoq muddatli muvozanat munosabati mavjud bo‘lish ehtimoli shunchalik kuchayadi. \(R^2\) esa ikki aktiv orasidagi chiziqli munosabat kuchini ko‘rsatadi.
Formula ikki xil ma’lumotni teng og‘irlikda birlashtiradi: uzoq muddatli muvozanat munosabati va qisqa muddatli birga harakatlanish kuchi. Shu tariqa faqat yuqori korrelyatsiya emas, balki barqarorroq statistik bog‘lanish ham izlanadi.
2. Yakuniy skor: Munosabat haqiqatan savdo qilishga yaroqlimi?
Tadqiqot faqat xom skorga tayanmaydi. Juftlik savdo qilishga yaroqli deb hisoblanishi uchun ikki strukturaviy shart talab qilinadi: Hurst eksponenti \(H \lt 0.5\) bo‘lishi va hedge ratio \(\beta \gt 0\) bo‘lishi kerak.
Bu formuladagi asosiy xabar shuki: agar juftlik o‘rtachaga qaytish xulqini ko‘rsatmasa yoki ijobiy hedge munosabati qurilmasa, statistik jihatdan yaxshi ko‘rinsa ham savdo ro‘yxatidan chiqariladi. Ya’ni tizim yuqori korrelyatsiyaning o‘zi yetarli emasligini tan oladi.
3. Conditional Z-Score: Narx farqi odatiy holatdan qanchalik uzoqlashdi?
Strategiyaning savdo qarori uchun ishlatadigan asosiy mezoni Conditional Z-Score qiymatidir:
Bu formula ikki aktiv orasidagi narx farqi o‘rtachadan necha standart og‘ish uzoqlashganini o‘lchaydi. Pozitsiya yo‘q paytda tizim joriy beta va joriy standart og‘ishni ishlatadi. Pozitsiya ochilgandan keyin esa hedge ratio va standart og‘ish muzlatiladi.
Bu farq muhim. Chunki kripto bozorida keskin volatilitet oshganda standart og‘ish ham tez kattalashishi mumkin. Agar tizim yangi standart og‘ishni doimiy ravishda ishlatsa, narx farqi hanuz xavfli bo‘lsa ham Z-Score sun’iy ravishda kichrayishi mumkin. Shu sabab pozitsiya ochilgandan keyin risk o‘lchovini muzlatish strategiyaning yanada izchil ishlashini ta’minlaydi.
4. Spread: Ikki aktiv orasidagi farq qanday hisoblanadi?
Bozor kuzatilayotganda ishlatiladigan spread formulasi quyidagicha:
Pozitsiya ochilgandan keyin ishlatiladigan spread formulasi esa quyidagicha:
Birinchi formula bozorda yangi imkoniyat qidirilganda ishlatiladi. Ikkinchi formula esa savdo ochilgandan keyin amaldagi real pozitsiyani kuzatish uchun ishlatiladi. Shu tariqa tizim savdo ochilgach, doimiy o‘zgaradigan beta qiymatlari bilan pozitsiyaning matematik asosini buzmaydi.
5. Pozitsiya og‘irliklari: Qaysi aktivga qancha og‘irlik beriladi?
Tadqiqotda pozitsiya og‘irliklari hedge ratio ga ko‘ra belgilanadi:
Bu tuzilma ikki aktiv orasida yanada muvozanatli long/short konstruksiyasini yaratishni maqsad qiladi. Maqsad ko‘proq o‘zgaruvchan aktivning portfelni yakka o‘zi yetaklab ketishiga yo‘l qo‘ymaslikdir.
6. Jonli o‘rtacha: Tizim yangi bozor muvozanatiga qanday moslashadi?
Tadqiqotda o‘rtacha qiymat butunlay muzlatilmaydi. Spread o‘rtachasi jonli ravishda yangilanadi:
Bu yerda \(W\) Z-Score oynasidir. Tadqiqotda standart oyna 168 soat, ya’ni taxminan bir hafta. O‘rtacha jonli qolganligi sabab tizim kripto bozorida yuzaga kelishi mumkin bo‘lgan yangi muvozanat darajalariga bosqichma-bosqich moslasha oladi.
7. Stop Loss chegarasi: Risk chegarasi qanday sobitlanadi?
Strategiyada zarar-kesish chegarasi savdo ochilgan paytdagi ekstremal Z-Score qiymatiga emas, oldindan belgilangan kirish chegarasiga ko‘ra hisoblanadi:
Bu yondashuv keskin bozor sakrashlari vaqtida risk chegarasining keyinroq kengayib ketishiga yo‘l qo‘ymaydi. Masalan, savdo juda kech va ekstremal og‘ish paytida ochilgan bo‘lsa, tizim bu xatoni kengroq zarar chegarasi berib mukofotlamaydi.
8. StepPnL mukofoti: Sun’iy intellekt har bir qadamda qanday ball oladi?
Sun’iy intellekt agentini o‘qitishda ishlatiladigan mukofot funksiyalaridan biri StepPnL mukofotidir:
Bu yerda \(\Delta PnL_t\) tegishli vaqt qadamidagi foyda-zarar o‘zgarishini; \(f_t\) tranzaksiya xarajatini; \(\mathrm{Equity}_t\) portfel qiymatini bildiradi. \(\lambda\) koeffitsiyenti esa zararlarni qattiqroq jazolash uchun ishlatiladi. Tadqiqotda muvaffaqiyatli deb topilgan Agent 2 konfiguratsiyasida \(\lambda=1.2\) ishlatilgan.
9. TradePnL mukofoti: Faqat savdo yopilganda ball beradigan yondashuv
Boshqa bir mukofot tuzilmasi faqat savdo tugagach ball beradi:
Bu mukofot turi qisqa muddatli bozor shovqinini kamaytirishi mumkin. Biroq agent kamroq tez-tez qayta aloqa olgani uchun o‘rganish jarayoni qiyinlashishi mumkin.
10. HybridAction mukofoti: Klassik signalga mos kelsa bonus, aksiga borsa jarima
HybridAction mukofotida agent klassik strategiya yaratgan signalga amal qilsa bonus oladi; signalni o‘tkazib yuborsa yoki qarama-qarshi yo‘l tutsa jarima oladi:
Bu mukofotning yakuniy ko‘rinishi quyidagicha:
Bu tuzilma agentni klassik strategiyaga yaqinroq tutishga rag‘batlantiradi. Biroq tadqiqot natijalari haddan tashqari yo‘naltirilgan mukofot tuzilmalari har doim ham yaxshiroq tashqi namuna samaradorligini bermasligini ko‘rsatadi. Eng muvaffaqiyatli tuzilma soddaroq kuzatuv maydoni va zararlarni biroz qattiqroq jazolovchi StepPnL mukofot tuzilmasidir.
Grafiklar, Jadvallar va Sxemalarning Asosiy Xabari
Tadqiqotdagi grafiklar va jadvallarning asosiy xabari shuki, klassik pair trading strategiyasi kripto bozorida butunlay samarasiz emas; biroq to‘g‘ri cheklangan sun’iy intellekt qatlami ayrim hollarda ushbu bazaviy strategiya ustiga yaxshiroq savdo vaqtini qo‘sha olishi mumkin.
Ayniqsa Agent 2 deb ataladigan konfiguratsiya ajralib turadi. Agent 2 StepPnLReward mukofot tuzilmasi, Autonomous kuzatuv maydoni va \(\lambda=1.2\) zarar jazosi bilan ishlaydi. Bu tuzilma 2025 tashqi namuna davrida bazaviy strategiyaga qaraganda yuqoriroq riskka moslashtirilgan samaradorlik bergan.
Biroq tadqiqotdagi barcha sun’iy intellekt agentlari muvaffaqiyatli emas. Ayrim agentlar zaifroq yoki beqaror natijalar bergan. Bu muhim jihatni ko‘rsatadi: moliyaviy bozorlarda “sun’iy intellekt qo‘shish”ning o‘zi muvaffaqiyat degani emas. Model arxitekturasi, mukofot funksiyasi, risk chegaralari va tashqi namuna testi natijani belgilovchi asosiy omillardir.
Tajribalar Qanday O‘tkazilgan?
Tadqiqotda Binance USD-M Futures bozoridan 1 soatlik narx ma’lumotlari ishlatilgan. Trening davri 2024 yil, tashqi namuna test davri esa 2025 yil sifatida ajratilgan. Bu farq model faqat tarixiy ma’lumotni yodlab olganmi yoki yo‘qmi, shuni tushunish uchun muhim.
Tizim har oy yangi aktiv olamini tuzadi. Avval oldingi ikki oylik davrga ko‘ra eng likvid 100 aktiv aniqlanadi. Keyin bu aktivlar orasidagi taxminan 4.950 mumkin bo‘lgan juftlik statistik jihatdan baholanadi. Yakuniy skori eng yuqori 20 juftlik tegishli oyning savdo savatiga kiritiladi.
Bazaviy strategiyada kirish chegarasi \(3.0\), chiqish chegarasi \(0.0\), stop loss koeffitsiyenti \(2.0\), Z-Score oynasi 168 soat va juftlik soni 20 qilib belgilangan. Strategiya 10x leverage bilan sinovdan o‘tkazilgan. Bu leverage tanlovi strategiyaning risk profilini o‘zgaruvchan kripto benchmark’lari bilan taqqoslash mumkin qilish uchun ishlatilgan. Biroq leverage real bozorda zarar va likvidatsiya xavfini ham oshiradi.
Sun’iy intellekt agentlari 2024 ichki namuna davrida o‘qitilgan, 2025 tashqi namuna davrida sinovdan o‘tkazilgan. Turli mukofot funksiyalari, turli kuzatuv maydonlari va risk boshqaruvi qatlami sozlamalari taqqoslangan.
Natijalar Nimani Ko‘rsatadi?
Tadqiqotda bazaviy strategiya 2025 tashqi namuna davrida Bitcoin buy-and-hold va teng vaznli portfel benchmark’lariga nisbatan kuchli samaradorlik ko‘rsatgan. Bu statistik pair trading yondashuvi kripto bozorida ma’lum sharoitlarda mazmunli signallarni ushlay olishini ko‘rsatadi.
Eng e’tiborga molik natija esa Agent 2 modelida kuzatilgan. Tadqiqotda Agent 2 uchun 2025 tashqi namuna davrida taxminan %199,45 CAGR, 2,8220 Sharpe nisbati va 3,2494 Sortino nisbati qayd etilgan. Xuddi shu davrda bazaviy strategiya uchun taxminan %30,40 CAGR, 0,4921 Sharpe nisbati va 0,5360 Sortino nisbati berilgan.
Bu farq bir qarashda juda kuchli ko‘rinadi. Biroq tadqiqotchilar bu tasodifiymi yoki yo‘qmi, baholash uchun stationary circular block bootstrap usulidan foydalangan. Natijalar Agent 2 ning Sharpe va Sortino farqlari %10 ahamiyatlilik darajasida statistik qo‘llab-quvvatlanganini, ammo %5 kabi qat’iyroq chegara uchun yetarlicha kuchli emasligini ko‘rsatadi.
Shu sabab natijani quyidagicha o‘qish kerak: model umidli tashqi namuna ustunligini ko‘rsatgan, biroq kripto bozorining yuqori shovqini va cheklangan test davri tufayli bu topilma aniq investitsiya natijasi sifatida talqin qilinmasligi kerak.
Bu Nega Muhim?
Bu tadqiqot moliyaviy sun’iy intellekt muhokamalarida muhim g‘oyani ilgari suradi: sun’iy intellekt moliyaviy bozorlarda butunlay erkin qoldirilganda emas, balki mustahkam matematik chegaralar va risk qoidalari ichida ishlatilganda mazmunliroq natija berishi mumkin.
Kripto pul bozorlari end-to-end o‘rganadigan modellar uchun juda qiyin muhitdir. Chunki o‘tmishda ishlagan munosabat qisqa vaqt ichida buzilishi mumkin. Narx qatorlarida yuqori shovqin bor. Bundan tashqari, tranzaksiya xarajatlari, leverage va likvidlik risklari modelning jonli samaradorligiga jiddiy ta’sir qilishi mumkin.
Ushbu tadqiqotdagi gibrid yondashuv avval statistik jihatdan mazmunli savdo maydonini toraytiradi; keyin sun’iy intellektni shu maydon ichida savdo vaqtini yaxshilash uchun ishlatadi. Shu jihatdan tadqiqot sun’iy intellekt moliyaviy tizimlarda “yagona qaror beruvchi hokimiyat” bo‘lishdan ko‘ra nazoratli optimallashtirish qatlami sifatida ishlatilishi mumkinligini ko‘rsatadi.
E’tibor Beriladigan Jihatlar
Bu tadqiqot investitsiya tavsiyasi emas. Natijalar tarixiy ma’lumotga asoslangan va kelajakda xuddi shu samaradorlik olinadi degani emas.
Model 10x leverage bilan sinovdan o‘tkazilgan. Leverage daromadni oshirishi mumkin bo‘lgani kabi zarar va likvidatsiya xavfini ham oshiradi.
Tashqi namuna davri faqat 2025 yil. Soatlik ma’lumot juda ko‘p kuzatuv bersa ham, bir yillik davr turli makro bozor rejimlarini ifodalash uchun cheklangan bo‘lishi mumkin.
Tadqiqotda tranzaksiya to‘lovlari hisobga olingan. Biroq jonli bozorda slippage, order book chuqurligi, likvidlik uzilishi, keskin spread kengayishi va birja bilan bog‘liq risklar natijani o‘zgartirishi mumkin.
Sun’iy intellekt agentlarining samaradorligi ishlatilgan seed, mukofot funksiyasi va risk qatlami dizayniga sezgir bo‘lishi mumkin. Shu sabab jonli foydalanish uchun multiple seed testlari, uzoqroq tashqi namuna davrlari va realistik savdo simulyatsiyalari zarur.
Xulosa
Ushbu akademik tadqiqot kripto pair trading strategiyalarida chuqur mustahkamlovchi o‘rganish salohiyatini nazoratli arxitektura bilan tekshiradi. Eng muhim jihati shuki, sun’iy intellektni butunlay erkin qo‘yish o‘rniga, statistik filtrlar va deterministik risk chegaralari bilan himoyalangan tizim ichida ishlatadi.
Natijalar Agent 2 konfiguratsiyasi 2025 tashqi namuna davrida klassik bazaviy strategiyaga qaraganda yaxshiroq riskka moslashtirilgan samaradorlik berganini ko‘rsatadi. Biroq bu ustunlik %10 ahamiyatlilik darajasida qo‘llab-quvvatlansa-da, %5 chegarasini to‘liq bosib o‘tmaydi. Bu topilmani umidli, ammo ehtiyotkor talqin qilish kerakligini ko‘rsatadi.
Verianla nuqtayi nazaridan tadqiqotning asosiy xabari shuki: moliyaviy sun’iy intellekt modellarida muvaffaqiyat faqat murakkabroq neyron tarmoqlar qurish bilan kelmaydi. Ba’zan eng kuchli natija yaxshi ishlab chiqilgan statistik chegaralar, aniq risk qoidalari va cheklangan vazifa berilgan sun’iy intellekt qatlamining birlashmasidan paydo bo‘ladi.
Manba va Usul Bo‘yicha Izoh
Ushbu kontent Dynamic Multi-Pair Trading Strategy in Cryptocurrency Markets with Deep Reinforcement Learning nomli akademik PDF ni ko‘rib chiqish orqali tayyorlangan. Matn so‘zma-so‘z tarjima emas. Tadqiqot maqsadi, usuli, asosiy formulalari, tajriba dizayni, topilmalari va cheklovlari Verianla o‘quvchilari uchun soddalashtirilgan, original va tahririy turkcha bilan qayta bayon qilingan.
Formulalar tadqiqotdagi asosiy matematik tuzilishga sodiq qolingan holda MathJax bilan mos LaTeX formatida berilgan. Yozuv investitsiya tavsiyasi, oldi-sotdi taklifi yoki jonli savdo tizimi tavsiyasi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan