

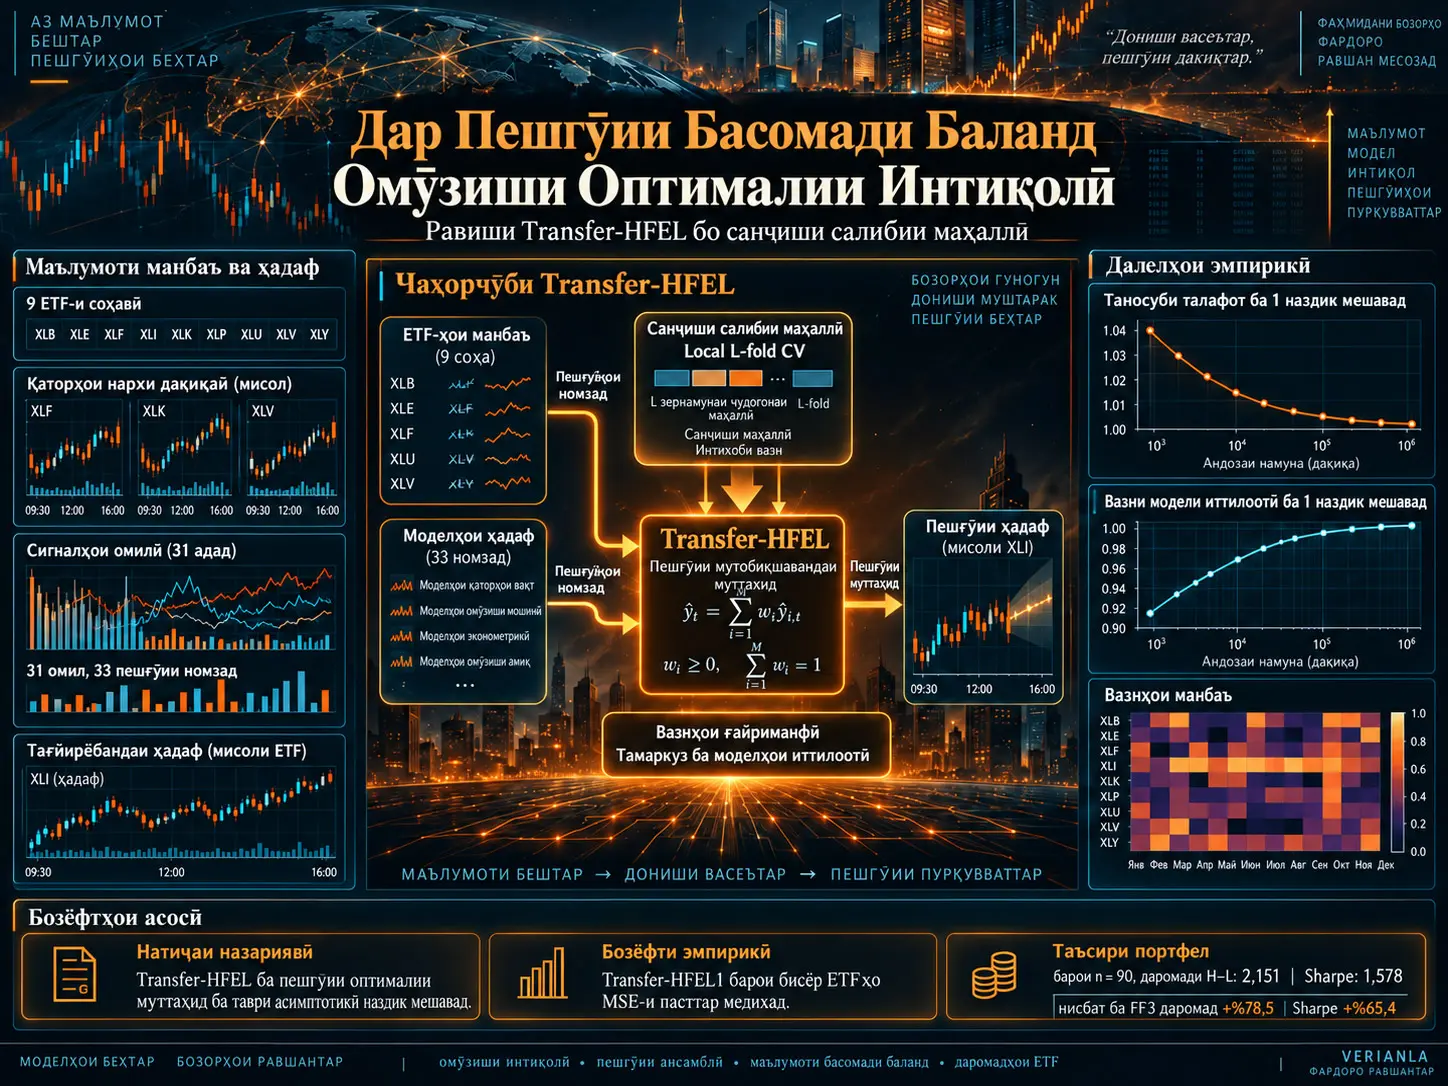
Омӯзиши Интиқолӣ тавассути Омӯзиши Ансамблии Басомади Баланд (Transfer Learning through High-Frequency Ensemble Learning; Transfer-HFEL) — чаҳорчӯбаи омӯзиши интиқолӣ ва пешгӯии ансамблӣ мебошад, ки якчанд пешгӯии басомади баландро, ки аз дороии ҳадаф ва дороиҳои манбаи гетерогенӣ ҳосил шудаанд, бо вазнҳои ғайриманфӣ ва ҷамъашон баробар ба як, ки тавассути санҷиши салибии маҳаллии L-қабата интихоб мешаванд, якҷоя мекунад. Таҳқиқот сохтори фазои ҳолатеро месозад, ки дар он популятсияҳои манбаъ ва ҳадаф метавонанд равандҳои гуногуни тавлиди додаҳо, маҷмӯаҳои гуногуни иттилоот ва моделҳои нодуруст мушаххасшударо дошта бошанд. Аз ҷиҳати назариявӣ нишон дода мешавад, ки ҳатто агар ҳамаи моделҳои номзад нодуруст мушаххас шуда бошанд ҳам, Transfer-HFEL метавонад ба талафоти пешгӯии ансамбли оптималии дастнорас ба таври асимптотикӣ наздик шавад; вақте моделҳои дуруст ва иттилоотӣ мавҷуданд, вазн дар ҳамин моделҳо ҷамъ мешавад. Дар татбиқ ба боздеҳҳои дақиқагӣ-дақиқаи соли 2015 барои нӯҳ ETF-и соҳавӣ, усул дар бисёр ҳолатҳо нисбат ба simple averaging, FULL, модели сеомилаи Fama–French ва модели панҷомилаи Fama–French бо momentum хатои камтари пешгӯӣ медиҳад. Дар таҷрибаи портфелии худи таҳқиқот, дар ҳолати \(n=90\) боздеҳи солонашудаи H–L-и Transfer-HFEL1 аз benchmark-и FF3 тақрибан %78,5 ва нисбати Sharpe тақрибан %65,4 бештар аст. Ин натиҷаҳо ба намуна ва тарҳи портфели зикршуда хосанд; онҳо кафолати натиҷаи ояндаи бозор нестанд.
Натиҷаи ғайримуқаррарии дигари таҳқиқот ин аст, ки интиқоли иттилооте, ки ба тағйирёбандаҳои тавзеҳии истифодашуда дар дороиҳои манбаъ ортогоналӣ мемонад ва дар забони классикии омилҳо ба ҷузъи idiosyncratic монанд аст, нисбат ба сохторе, ки параметрҳои умумии систематикиро мустақиман аз дороиҳои дигар интиқол медиҳад, фоидаи бештари пешгӯӣ медиҳад. Муаллифон ин натиҷаро ба маънои классикӣ ҳамчун “мавҷудияти risk premium-и idiosyncratic” шарҳ намедиҳанд. Аз ҷумлаи тавзеҳоти эҳтимолӣ model misspecification, risk premia-и зудтағйирёбанда, common factors-и нопурра ва соишҳои микросохторӣ монанди order-flow imbalance, bid–ask bounce, asynchronous trading ва ETF arbitrage мебошанд.
Масъала: Чаро интихоби танҳо як модели пешгӯии басомади баланд метавонад кофӣ набошад?
Дар додаҳои молиявии басомади баланд барои як тағйирёбандаи ҳадаф моделҳои зиёди қобили қабули пешгӯӣ сохтан мумкин аст. Моделҳо метавонанд маҷмӯаҳои гуногуни predictor-ҳоро истифода баранд, аз дороиҳои дигар иттилоот гиранд, ба равишҳои гуногуни econometric такя кунанд ё байни популятсияҳои ҳадаф ва манбаъ cross-sectional heterogeneity-и воқеӣ вуҷуд дошта бошад. Дар чунин ҳолат масъалаи таҳқиқотчӣ танҳо “кадом модел беҳтарин аст?” нест. Масъалаи асосӣ ин аст, ки иттилооти муфиди ҳар як модел бо кадом вазнҳо якҷоя карда шавад.
Қисми муҳими усулҳои стандартии model averaging барои додаҳои басомади пасти як популятсия таҳия шудаанд. Transfer-HFEL бошад, мақсад дорад пешгӯиҳои аз популятсияҳои гетерогенӣ омадаро дар як ансамбл муттаҳид кунад ва ба сохтори фазои ҳолати басомади баланд иҷозат диҳад, ки дар он параметрҳо ҳатман доимӣ набошанд.
Раванди умумии тавлиди додаҳо барои популятсияҳои ҳадаф ва манбаъ
Додаҳои ҳадаф:
\[ \{Y^{(0)},V^{(0)}\}_{0\leq t\leq T} \]
ва барои \(m=1,\ldots,M\) додаҳои манбаъ:
\[ \{Y^{(m)},V^{(m)}\}_{0\leq t\leq T} \]
муайян карда мешаванд.
increment-и басомади баланди популятсияи m-ум:
\[ \Delta_i^nY^{(m)} = g^{(m)} \left( V_{t_{n,i}}^{(m)}, \theta_{t_{n,i}}^{(m)} \right) + Z_{n,i}^{(m)} + R_{n,i}^{(m)} \]
чунин аст.
Дар ин ҷо \(g^{(m)}(\cdot)\) функсияи умумие мебошад, ки feature-ҳои мушоҳидашаванда ё latent-ро бо параметрҳо муттаҳид мекунад; \(\theta^{(m)}\) вектори параметрҳоест, ки метавонад дар вақт тағйир ёбад; \(Z^{(m)}\) ҷузъи хатои навъи martingale; ва \(R^{(m)}\) ҷузъи residual/discretization-и тартиби хурдтарро ифода мекунад.
Сохтори feature-и фазои ҳолат:
\[ V_{t_{n,i}}^{(m)} = \int V^{(m)} \left( \zeta_{t_{n,i}}, \epsilon_{t_{n,i}} \right) F_\epsilon(d\epsilon) \]
ба ин шакл дода шудааст. \(\zeta_t\) раванди latent, \(\epsilon_t\) shock-и муваққатии i.i.d. ва \(V^{(m)}(\cdot)\) табдилест, ки feature-и мушоҳидашавандаро аз ҳолати latent месозад ва ҳатман маълум буданаш шарт нест.
Ин шакли умумӣ танҳо барои return regression истифода намешавад. Чаҳорчӯбаи таҳқиқот тавре сохта шудааст, ки ба trading volume, bid–ask spread, duration, turnover ва дигар тағйирёбандаҳои басомади баланд низ татбиқ шавад.
Ҳолати махсуси High-frequency regression
Дар мисоли аввали таҳқиқот predictor increment як Itô semimartingale-и умумӣ мебошад:
\[ V_{t_{n,i}}^{(m)}=\Delta_i^nX^{(m)} \]
ва модел ҳам ба ҷузъҳои continuous ва ҳам jump иҷозат медиҳад:
\[ \Delta_i^nY^{(m)} = \left(\beta_{t_{n,i-1}}^{(m)}\right)^\top \Delta_i^nX^{(m)\circ} + \left(\ddot{\beta}_{t_{n,i-1}}^{(m)}\right)^\top \sum_{t_{n,i-1}\leq s\leq t_{n,i}} \Delta X_s^{(m)} + \Delta_i^nZ^{(m)} + R_{n,i}^{(m)} \]
Дар ин ҷо барои continuous regressors ва jump regressors ҷузъҳои coefficient-и гуногун мавҷуданд. \(R_{n,i}^{(m)}\) хатои approximation/discretization-ро, ки аз discrete sampling ба вуҷуд меояд, дар бар мегирад.
Ҳолати махсуси General feature
Дар мисоли дуюм модел метавонад бо feature-ҳои бевосита мушоҳидашаванда, аммо пурғавғо, аз ҷумла lagged returns, trading volume, bid–ask spread, turnover ва transaction-return autocovariance кор кунад:
\[ \Delta_i^nY^{(m)} = g^{(m)} \left( V_{t_{n,i}}^{(m)}, \theta_{t_{n,i}}^{(m)} \right) + Z_{n,i}^{(m)} \]
Ин сохтор нишон медиҳад, ки Transfer-HFEL танҳо ба factor regression-и хаттии классикӣ вобаста нест.
Transfer-HFEL чист?
Transfer-HFEL пешгӯиҳои алтернативии аз популятсияи ҳадаф ҳосилшударо бо пешгӯиҳои аз популятсияҳои манбаи гетерогенӣ интиқолёфта дар як convex ensemble муттаҳид мекунад ва вазнҳои онҳоро бо меъёри санҷиши салибии маҳаллии L-қабата, ки вобастагии вақтӣ дар додаҳои басомади баландро ба назар мегирад, интихоб мекунад.
Пешгӯиҳои номзад чӣ гуна сохта мешаванд?
Дар таҳқиқот дар маҷмӯъ \(M+K\) пешгӯӣ мавҷуд аст. Аз онҳо:
- \(M\) адад аз source domain-ҳо меоянд,
- \(K\) адад аз моделҳои гуногуни predictor-и target domain меоянд.
Пешгӯии номзади m-ум ба шакли умумӣ:
\[ \Delta_i^n\widehat{Y}^{(0)}_m \]
нишон дода мешавад.
Дар моделҳои манбаъ аввал параметрҳо аз рӯи додаҳои манбаъ баҳогузорӣ шуда, иттилооти ҳосилшуда метавонад ба пешгӯии target domain интиқол дода шавад. Дар моделҳои target бошад, бо истифода аз зермаҷмӯаҳои гуногуни predictor, model-selection uncertainty ба ансамбл дохил карда мешавад.
Вазнҳои ансамбл
Вектори вазн:
\[ w\in\mathcal W \]
ва:
\[ \mathcal W= \left\{ w\in[0,1]^{M+K}: \sum_{m=0}^{M+K-1}w^{(m)}=1 \right\} \]
маҳдуд карда мешавад.
Аз ин рӯ ҳар як вазн наметавонад манфӣ бошад ва ҷамъии ҳамаи вазнҳо ба як баробар аст.
Forecast-и муттаҳидшуда:
\[ \Delta_i^n\widehat{Y}^{(0)}(w) = \sum_{m=0}^{M+K-1} w^{(m)} \Delta_i^n\widehat{Y}^{(0)}_m \]
чунин аст.
Ин constraint-ҳо намегузоранд, ки модел сигнали манбаъро ҳамчун hedge-и номаҳдуди бо аломати баръакс истифода барад. Ба ҷои ин усул кӯшиш мекунад ба манбаъҳое, ки иттилооти муфид доранд, вазни мусбат диҳад.
Transfer-HFEL1: интиқоли ҷузъи idiosyncratic/orthogonal
Шакли аввали интиқол дар татбиқи эмпирикии таҳқиқот ҷузъеро аз дороии манбаъ ба пешгӯии ҳадаф интиқол медиҳад, ки бо regressors-и худи дороии манбаъ шарҳ дода намешавад:
\[ h= \Delta_i^nY^{(m)} - \left( \widehat{\beta}_{t_{n,i}}^{(m)} \right)^\top \Delta_i^nX^{(m)} \,1_{\{ \|\Delta_i^nX^{(m)}\| \leq u_n^{(m)} \}} \]
Ин ҷузъ ҳамчун иттилооте тафсир мешавад, ки ба conditioning variables-и regression-и манбаъ ортогоналӣ мемонад. Мақола онро ба ҷузъи diversifiable ё idiosyncratic risk дар истилоҳоти классикии asset-pricing монанд мекунад.
Transfer-HFEL2: parameter transfer
Равиши дуюм параметрҳои дар манбаъ баҳогузоришударо ба predictor-ҳои дороии ҳадаф татбиқ мекунад:
\[ h= \left( \widehat{\beta}_{t_{n,i}}^{(m)} \right)^\top \Delta_i^nX^{(0)} \,1_{\{ \|\Delta_i^nX^{(0)}\| \leq u_n^{(0)} \}} \]
Ин сохтор интиқоли иттилооти умумӣ ё systematic-ро тавассути параметр ифода мекунад.
Фарқи байни ду равиш муҳим аст: Transfer-HFEL1 иттилооти residual/cross-sectional-и дороии манбаъро интиқол медиҳад, ки target predictors онро бевосита ифода намекунанд, дар ҳоле ки Transfer-HFEL2 бештар ба татбиқи сохтори умумии coefficient ба target такя мекунад.
Чаро Санҷиши Салибии Маҳаллии L-Қабата лозим аст?
Санҷиши салибии маҳаллии L-қабата валидатсияро дар блокҳои кӯтоҳ ва ба ҳам наздики вақт анҷом медиҳад, зеро дар додаҳои басомади баланд random ё global fold-ҳое, ки тамоми намунаҳоро фаро мегиранд, метавонанд вобастагии вақтӣ ва сохтори тағйирёбандаи covariance-ро вайрон кунанд; бо ин роҳ ҳадаф он аст, ки fold-ҳо тақрибан аз як раванди маҳаллии тавлиди додаҳо биёянд.
Масъалаи стандартии cross-validation
Дар омӯзиши мошинии басомади паст тақсим кардани мушоҳидаҳо ба гурӯҳҳои тасодуфии train ва validation аксаран қобили қабул аст. Аммо high-frequency returns метавонанд сохторҳои зеринро дошта бошанд:
- serial dependence,
- volatility clustering,
- time-varying covariance,
- microstructure noise,
- asynchronous observation
.
Тақсимоти тасодуфӣ метавонад мушоҳидаҳои аз ҷиҳати вақт наздик ва вобастаро аз ҳам ҷудо кунад ва ифода шудани шароити воқеии ояндаро дар validation set душвор созад. Global folds-и хеле дароз низ хавфи ҳамчун як DGP қабул кардани режимҳои тағйирёбандаи бозорро зиёд мекунанд.
Сохтори Local L-fold
Усул аввал фосилаи \([0,T]\)-ро ба \(H_n\) блоки маҳаллии вақт ҷудо мекунад. Дар ҳоле ки паҳнои вақт дар ҳар блок асимптотикӣ хурд мешавад, шумораи observation дар ҳар блок бо тартиби \(k_n\) меафзояд.
Сипас ҳар блоки маҳаллӣ ба \(L\) fold ҷудо мешавад.
Барои блоки j-ум ва fold-и p-ум модел бо хориҷ кардани fold-и p-ум аз ҳамон блок баҳогузорӣ мешавад. Validation error танҳо дар ҳамон fold-и маҳаллӣ ҳисоб карда мешавад.
Cross-validation criterion:
\[ CV(w) = \sum_{j=1}^{H_n} \sum_{p=1}^{L} \sum_i \left( \Delta_i^n\widetilde{Y}^{(0)}_{[j,-p]}(w) - \Delta_i^nY^{(0)}_{[j,p]} \right)^2 \]
чунин аст.
\(\Delta_i^n\widetilde{Y}^{(0)}_{[j,-p]}(w)\) — якҷояи вазндори target-side forecast-ҳост, ки бо хориҷ кардани fold-и p-уми validation ҳосил шудаанд.
Ҷузъиёти муҳими техникӣ ин аст, ки амали local L-fold дар target data иҷро мешавад. Source-domain parameter estimates аз нав ҳисоб карда намешаванд, зеро fold-и p-уми target хориҷ шудааст ва ин fold қисми source data нест.
Ҳадафи омории маҳаллигӣ
Local windows имкон медиҳанд, ки fold-ҳо ба як режими кӯтоҳмуддати covariance наздиктар бошанд. Равиши таҳқиқот ба ҷойи фарз кардани global stationarity барои муддати тӯлонӣ дар бозори басомади баланд аз conditional stationarity-и кӯтоҳмуддат истифода мебарад.
Оптималии Асимптотикӣ чӣ маъно дорад?
Оптималии асимптотикии Transfer-HFEL маънои онро дорад, ки ҳангоми зич шудани намуна нисбати quadratic prediction loss-и ансамбле, ки бо вазнҳои тавассути local cross-validation интихобшуда сохта шудааст, ба loss-и вазнҳои infeasible optimal, ки агар раванди ҳақиқии тавлиди додаҳо маълум мебуд интихоб мешуданд, дар эҳтимол ба 1 наздик мешавад.
Prediction loss
Таҳқиқот иҷрои пешгӯиро бо:
\[ L(w) = \sum_{i=k_n+1}^{n} \left( \Delta_i^n\widehat Y^{(0)}(w) - \Delta_i^n\mu^{(0)} \right)^2 \]
чен мекунад.
Дар ин ҷо \(\Delta_i^n\mu^{(0)}\) ҷузъи пешгӯишаванда/predictable-и target DGP мебошад.
Theorem 1: ҳадди поён барои infeasible minimum loss
Вақте ҳамаи candidate models misspecified мебошанд, таҳқиқот таҳти regularity conditions-и муайян ҳадди поёни мусбате ба даст меорад, ки аз ба таври дегративӣ ба сифр рафтани infeasible minimum loss пешгирӣ мекунад. Ин натиҷаи техникӣ барои сохтани исботи баъдии asymptotic-optimality кӯмак мекунад.
Theorem 2: optimality
Натиҷаи асосӣ:
\[ \frac{ L(\widehat w) }{ \inf_{w\in\mathcal W}L(w) } \xrightarrow{p}1 \]
чунин аст.
Ба ибораи дигар, ҳатто агар ҳамаи candidate моделҳо бо дараҷаҳои гуногун нодуруст бошанд ҳам, ансамбли вазндори local-CV аз ҷиҳати асимптотикӣ ба risk-и беҳтарин комбинатсияи дастнорас дар candidate set-и мавҷуда наздик мешавад.
Ин маънои “Transfer-HFEL DGP-и ҳақиқиро ҳатман меёбад” надорад. Optimality нисбат ба quadratic-loss benchmark дар дохили оилаи candidate forecast муайян мешавад.
Theorem 3: вазни моделҳои иттилоотӣ
Фарз кунем target model дуруст мушаххас шудааст ва маҷмӯаи informative models, ки бо target ҳамон pseudo-true parameter information-ро мубодила мекунанд, \(\mathcal D\) бошад.
Вазни умумии ба ин моделҳо додашуда:
\[ \tau= \sum_{m\in\mathcal D}w^{(m)} \]
ва баҳояш:
\[ \widehat\tau= \sum_{m\in\mathcal D}\widehat w^{(m)} \]
бошад, таҳқиқот натиҷаи:
\[ \widehat\tau\xrightarrow{p}1 \]
-ро мегирад.
Яъне бо калон шудани намуна вазни умумии ансамбл дар моделҳои иттилоотӣ ҷамъ мешавад. Вазни манбаъҳои хеле фарқкунанда ё бефоида метавонад асимптотикӣ ба сифр наздик шавад.
Ҳолати махсуси танҳо як модели дуруст
Натиҷаи табиии ин хулоса он аст, ки агар танҳо як модел дуруст бошад, усул асимптотикӣ ба додани тамоми вазн ба ҳамон модел наздик мешавад. Бо ин роҳ хавфи эҳтимолии negative-transfer дар transfer learning тавассути интихоби вазн маҳдуд карда мешавад.
Theorem 4: parameter consistency
Вақте бузургтарин target model дуруст мушаххас шудааст, манбаъ барои shared-parameter estimator суръати:
\[ \left\| \widehat\beta_t(\widehat w) - \beta^{(0)}_{t-\Delta_n} \right\| = O_p \left( k_n^{1/2}\Delta_n^{1/2} + k_n^{-1/2} \right) \]
-ро медиҳад.
Дар small-window scheme-и истифодашудаи таҳқиқот:
\[ k_n\asymp\Delta_n^{-\varsigma}, \qquad \varsigma<\frac12 \]
ва ҷузъи ҳукмрони хато:
\[ O_p(k_n^{-1/2}) \]
мешавад.
Ҳудуди ин натиҷаҳои назариявӣ
Ҳамаи натиҷаҳои асимптотикӣ таҳти regularity conditions-и дар таҳқиқот овардашуда эътибор доранд. Дар татбиқи молиявӣ аз “теорема ҳаст, пас усул дар ҳар режими бозор беҳтар пешгӯӣ мекунад” чунин хулоса баровардан мумкин нест. Рафтори finite-sample алоҳида бо симулятсия ва татбиқи додаҳои воқеӣ санҷида мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи Monte Carlo
Таҳқиқот аввал рафтори finite-sample-ро тавассути ду раванди тавлиди додаҳо месанҷад.
DGP1 — сохтори пурра интиқолшаванда:
\[ dY_t^{(m)} = \left( \beta_t^{(m)}+\delta_m \right)^\top dX_t^{(m)} + Z_t^{(m)} \]
DGP2 — сохтори қисман интиқолшаванда:
\[ dY_t^{(m)} = \left( \beta_t^{(m)}+\delta_m \right)^\top dX_t^{(m)} + \left( \alpha_t^{(m)} \right)^\top dU_t^{(m)} + Z_t^{(m)} \]
Дар DGP2 \(\beta_t^{(m)}\) байни популятсияҳо интиқолшаванда аст, аммо \(\alpha_t^{(m)}\) иттилооти model-specific-ро мебарад.
Равандҳои predictor ва residual ҳам ҷузъҳои continuous diffusion ва ҳам jump-ро дар бар мегиранд. Равандҳои volatility бо dynamics-и навъи Cox–Ingersoll–Ross ва jump sizes бо тақсимоти double-exponential моделсозӣ шудаанд.
| Унсур | Арзиш/сохтори истифодашуда дар манбаъ |
|---|---|
| Андозаи асосии predictor | d = 40 |
| Шумораи моделҳои манбаъ M | 3, 5, 7 |
| Sample size n | 3600, 8800, 12300, 17600, 21100 |
| Сохтори sampling | басомади 1-дақиқаина |
| Source-target parameter shift | \(\delta_m=0.1(m-1)(-1)^m\) |
| Predictor jump intensity | \(\lambda_X^J=7\) |
| DGP2 U jump intensity | \(\lambda_U^J=6\) |
| Residual jump intensity | \(\lambda_Z^J=14\) |
Номувофиқӣ дар тавсифи симулятсияи манбаъ
Дар рақамгузории сенарияҳои симулятсия дар худи матни манбаъ номувофиқӣ вуҷуд дорад. Дар таърифи аввал навишта шудааст, ки Scenario 1 target model correctly specified ва Scenario 2 target model misspecified мебошад. Аммо дар абзаци баъдии натиҷаҳо ин ду рақами scenario баръакс истифода шудаанд. Азбаски сарлавҳаҳои расмҳо шартро мустақиман ҳамчун “model misspecification” ва “target model correctly specified” медиҳанд, дар шарҳи Verianla шарти илмӣ асос гирифта шуда, рақами scenario қатъӣ муайян карда нашудааст.
Илова бар ин, дар матни асосӣ гуфта мешавад, ки misspecified target бо хориҷ кардани се ҷузъи охирини 40 predictor ба 37 андоза кам карда шудааст, дар ҳоле ки дар ёддошти ҷадвали параметрҳои симулятсия навишта шудааст, ки дар ҳолати misspecified панҷ ҷузъи охирин хориҷ шудаанд. Манбаъ ин фарқро шарҳ намедиҳад.
Расми 1: наздикшавӣ ба oracle loss
Расми 1 дар саҳифаи 26-и манбаъ таҳти model misspecification нисбати:
\[ \frac{ L(\widehat w) }{ \inf_w L(w) } \]
-ро нисбат ба sample size нишон медиҳад.
Дар ҳамаи конфигуратсияҳои DGP1 ва DGP2 бо \(M=3,5,7\), нисбат бо калон шудани намуна ба 1 наздик мешавад. Дар мисоли манбаъ барои DGP2 ва \(M=5\) ин нисбат дар \(n=3600\) тақрибан 1,020 буда, дар \(n=21100\) аз 1,001 пасттар мешавад.
Ин намуна бо натиҷаи asymptotic optimality-и Theorem 2 мувофиқ аст.
Расми 2: вазнҳои моделҳои иттилоотӣ
Расми 2 дар саҳифаи 27 вазни умумии ба моделҳои иттилоотӣ додашударо, вақте target model correctly specified аст, нишон медиҳад.
Дар ҳамаи конфигуратсияҳои симулятсия вазн бо калон шудани намуна ба 1 наздик мешавад. Дар мисоли манбаъ дар DGP2, \(M=3\), ҷамъии informative-weight дар \(n=8800\) аз 0,95 зиёд шуда, дар намунаҳои калонтар ба 1 наздик мешавад.
Ин натиҷа ҳамчун ҳамтои finite-sample-и Theorem 3 тафсир мешавад.
Додаҳои воқеӣ: нӯҳ ETF-и соҳавӣ
Таҳқиқоти эмпирикӣ боздеҳҳои логарифмии дақиқагӣ-дақиқаи нӯҳ ETF-и соҳавии ИМА-ро аз январ то декабри 2015 истифода мебарад.
| Код | Соҳа |
|---|---|
| XLB | Materials |
| XLE | Energy |
| XLF | Financials |
| XLI | Industrials |
| XLK | Technology |
| XLP | Consumer Staples |
| XLU | Utilities |
| XLV | Healthcare |
| XLY | Consumer Discretionary |
Ҳар вақте як ETF ҳамчун target интихоб мешавад, ҳашт ETF-и боқимонда ҳамчун source domain хизмат мекунанд.
31 predictor/factor
Модел дар маҷмӯъ 31 exogenous factor истифода мебарад. Аз онҳо 25-то аз маҷмӯаи factor-zoo-и таҳқиқот ва шашто аз сохтори Fama–French five-factor-plus-momentum меоянд.
Омилҳо асосан ба категорияҳои:
- Size,
- Profitability,
- Low Risk,
- Leverage
ҷудо шудаанд.
Дар ҷадвали манбаъ тағйирёбандаҳо монанди short interest, cash-flow-to-price variance, pension funding status, operating profitability, R&D capital-to-assets, Altman Z-score, market beta, downside beta, return volatility, turnover ва zero-trade measures мавҷуданд.
Барои мутобиқ кардани омилҳо ба басомади return аз табдили log ва амали differencing истифода мешавад.
33 пешгӯии номзад чӣ гуна ба вуҷуд меояд?
Барои ҳар target ETF, candidate set аз:
- 1 модели target FULL, ки ҳамаи 31 омилро истифода мебарад,
- 8 модели source-ETF,
- 24 модели target-domain subset
иборат буда, дар маҷмӯъ:
33 пешгӯӣ
дорад.
24 subset model аз:
- 12 single-factor,
- 4 three-factor,
- 4 five-factor,
- 4 ten-factor
модел иборат аст.
Усулҳои муқоисашуда
Татбиқи эмпирикӣ усулҳои:
- Transfer-HFEL1,
- Transfer-HFEL2,
- SA1,
- SA2,
- FULL,
- Fama–French се омил (FF3),
- Fama–French five-factor plus momentum (FF5P1)
-ро муқоиса мекунад.
SA1 ва SA2 версияҳои equal-weight-и candidate set-ҳои дахлдори Transfer-HFEL мебошанд. Бо ин роҳ арзиши интихоби вазни оптималӣ аз танҳо диверсификатсияи моделҳои истифодашуда ҷудо карда мешавад.
Таҷрибаи додаҳои гумшуда
Дар зери фарзияи Covariates missing completely at random:
\[ p\in\{0,\ 25\%,\ 45\%,\ 65\%\} \]
сатҳҳои missing истифода шудаанд.
Asynchronous missing pattern тавре сохта мешавад, ки target domain-ҳои гуногун талафоти гуногуни observation дошта бошанд. Барои parameter estimation complete-case analysis истифода мешавад.
Дақиқии пешгӯии Transfer-HFEL
Тибқи натиҷаҳои манбаъ, усулҳои Transfer-HFEL дар бисёр ETF ва ҳолатҳои missing-rate аз усулҳои simple averaging, ки ҳамон candidate set-ҳоро истифода мебаранд, беҳтар мебошанд.
Ҳангоми набудани missing data, беҳбудиҳои MSE-и Transfer-HFEL1 нисбат ба SA1 дар матни манбаъ тақрибан дар диапазони:
%15,9–%49,2
дода шудаанд.
Фоидаи Transfer-HFEL2 нисбат ба SA2 бошад дар диапазони:
%10,0–%15,7
аст.
Манбаъ инчунин дар ҳолати %45 missing-rate барои баъзе target-ҳо нисбат ба simple averaging беҳбудии тақрибан то %52-ро гузориш медиҳад.
Натиҷаҳои интихобшудаи MSE
| Missing | Target | Transfer-HFEL1 | SA1 | Transfer-HFEL2 | FULL | FF3 |
|---|---|---|---|---|---|---|
| 0% | XLB | 0.820 | 1.347 | 1.364 | 1.162 | 1.458 |
| 0% | XLI | 0.479 | 0.914 | 0.963 | 0.861 | 1.110 |
| 0% | XLY | 0.517 | 1.017 | 1.052 | 0.941 | 1.204 |
| 45% | XLI | 0.220 | 0.447 | 0.435 | 0.713 | 0.566 |
| 45% | XLY | 0.239 | 0.499 | 0.472 | 0.772 | 0.616 |
| 65% | XLB | 0.556 | 0.951 | 0.897 | 1.405 | 1.079 |
| 65% | XLK | 0.444 | 0.865 | 0.823 | 1.295 | 1.008 |
| 65% | XLY | 0.344 | 0.726 | 0.685 | 1.111 | 0.885 |
Ба ҷойи он ки сатҳҳои absolute MSE-и ҷадвалро байни сатҳҳои гуногуни missing-rate содда ҳамчун “бо зиёд шудани додаҳои гумшуда MSE паст/баланд шуд” тафсир кунем, бояд мисли таҳқиқоти манбаъ ба муқоисаҳои усулҳо дар дохили як missing-rate диққат диҳем.
Чаро интиқоли иттилооти Idiosyncratic метавонад аз интиқоли Common-Parameter муваффақтар бошад?
Дар татбиқи ETF-и таҳқиқот Transfer-HFEL1 иттилооти cross-sectional-ро аз ҷузъҳои source asset, ки ба factor regressors ортогоналӣ мемонанд, интиқол медиҳад, дар ҳоле ки Transfer-HFEL2 асосан иттилооти умумии parameter-ро ба target интиқол медиҳад; MSE-и пасттари Transfer-HFEL1 нишон медиҳад, ки ин ҷузъи residual метавонад бинобар model misspecification, risk premia-и тағйирёбанда дар вақт ё таъсирҳои market-microstructure барои пешгӯӣ иттилооти муфид дошта бошад.
Муқоисаи мустақим дар Ҷадвали 4
Сутуни “Gain (%)” дар Ҷадвали 4-и манбаъ бартарии MSE-и Transfer-HFEL1-ро нисбат ба Transfer-HFEL2 нишон медиҳад. Масалан:
- XLB, missing %0: %39,9,
- XLI, missing %0: %50,3,
- XLY, missing %0: %50,8,
- XLK, missing %45: %46,5,
- XLY, missing %65: %49,8.
Ин муқоисаҳо нишон медиҳанд, ки дар татбиқи таҳқиқот интиқоли idiosyncratic-component аз версияи parameter-transfer қавитар аст.
Weight heatmap-ҳо чиро нишон медиҳанд?
Расми 3 дар саҳифаи 28-и манбаъ вазнҳои Transfer-HFEL1 ва Расми 4 дар саҳифаи 29 вазнҳои Transfer-HFEL2-ро аз рӯйи target ETF ва моҳ нишон медиҳанд.
Вазнҳо байни source ETF-ҳо баробар нестанд; вобаста ба target ва моҳ ба таври назаррас тағйир меёбанд. Масалан, вақте XLE target аст, вазни ба XLB додашуда дар бисёр моҳҳо ба таври равшан баланд аст. Манбаъ мегӯяд, ки дар пешгӯии XLE вазни XLB дар нӯҳ моҳи аз дувоздаҳ моҳ аз 0,4 зиёд будааст.
Дар мисоли январи 2015, вақте XLE target аст:
Transfer-HFEL1 → вазни XLB 0,76
Transfer-HFEL2 → вазни XLB 0,33
гузориш шудааст.
Ҳар ду усул ҳамон source ETF-ро бо баландтарин вазн интихоб мекунанд, аммо magnitude-и вазн ба таври ҷиддӣ фарқ мекунад.
Шарҳи иқтисодии муаллифон
Фаъолияти exploration ва extraction-и энергетика ба material input вобаста аст; байни соҳаҳои energy ва materials пайвандҳои upstream–downstream метавонанд вуҷуд дошта бошанд. Аз ин рӯ, аз ҷиҳати иқтисодӣ мумкин аст иттилооти манбаи XLB барои боздеҳҳои XLE leading information дошта бошад.
Аммо таҳқиқот ин мисолро ҳамчун санҷиши сабабии занҷири истеҳсолӣ намесозад. Байни weight pattern ва муносибати иқтисодии соҳаҳо шарҳ дода мешавад.
Оё ин натиҷа воқеан ба asset pricing-и классикӣ мухолиф аст?
Дар назари аввал, муфидтар будани ҷузъи idiosyncratic барои пешгӯӣ метавонад бо равиши стандартии asset-pricing, ки diversifiable idiosyncratic risk набояд risk premium дошта бошад, дар таниш бошад.
Манбаъ ба се тавзеҳ диққат медиҳад.
1. Model misspecification
Қисми муҳими 31 омил аз low-frequency characteristics сарчашма мегирад. Баъзе common factors-и муҳим барои high-frequency return dynamics мумкин аст умуман ба модел дохил нашуда бошанд. Дар ин ҳолат иттилооти “idiosyncratic”, ки дар regression residual дида мешавад, метавонад дар асл omitted systematic information-ро дошта бошад.
2. Time-varying risk premia
Historically estimated factor loadings метавонад risk exposure-ро нишон диҳад, аммо тағйири фаврии арзиши compensation-и он risk-ро пурра нишон намедиҳад. Агар high-frequency return dynamics аз risk premia-и хеле зудтағйирёбанда таъсир гиранд, ҷузъҳои cross-sectional residual метавонанд як қисми ин динамикаро нигоҳ доранд.
3. Market microstructure
Order-flow imbalance, bid–ask bounce, asynchronous trading ва ETF arbitrage pressures метавонанд ҳаракатҳои муваққатии нархро ба вуҷуд оранд, ки ба low-frequency characteristics ортогоналӣ, вале cross-sectionally correlated мебошанд. Гарчанде factor regression онҳоро “idiosyncratic” тасниф кунад, онҳо барои пешгӯии кӯтоҳмуддат муфид буда метавонанд.
Таҳқиқот бо тарҳи ҷудогонаи identification нишон намедиҳад, ки кадоме аз ин се тавзеҳ ҳукмрон аст. Инҳо механизмҳои эҳтимолии натиҷаи эмпирикӣ мебошанд.
Source information ҳангоми missing data
Манбаъ нишон медиҳад, ки вақте target covariates намерасанд, арзиши нисбии source data меафзояд. Масалан, барои XLB беҳбудии MSE-и Transfer-HFEL1 нисбат ба модели FULL дар missing rate аз %25 то %65 тақрибан %59,4–%60,4 гузориш шудааст. Барои ҳамон target беҳбудӣ нисбат ба FF3 тақрибан %47,3–%48,5 аст.
Ин натиҷа чунин тафсир мешавад, ки вақте шумораи observation дар target domain кам мешавад, интиқоли иттилоот аз source domain-ҳои наздик ё вобаста метавонад хатои пешгӯиро кам кунад.
Таҷрибаи иҷрои иқтисодӣ
Қабати дуюми эмпирикии таҳқиқот аз ETF-ҳои соҳавӣ ба боздеҳҳои саҳмияҳои алоҳида мегузарад. Дар маҷмӯъ 80 саҳмия навбат ба навбат ҳамчун target asset интихоб мешаванд. ETF-и соҳаи худи саҳмияи target аз source set хориҷ карда шуда, ҳашт ETF-и соҳавии боқимонда ҳамчун source dataset истифода мешаванд.
Дар ҳар estimation window stock-return predictions ҳисоб карда мешаванд ва саҳмияҳо аз рӯйи пешгӯиҳо ба 10 decile portfolio ҷудо мешаванд.
Low decile-и дорои пасттарин боздеҳи пешгӯишуда ва High decile-и дорои баландтарин боздеҳи пешгӯишуда мебошад.
Натиҷаи long-short:
\[ H-L = R_{\mathrm{High}} - R_{\mathrm{Low}} \]
ҳисоб мешавад.
Дар Ҷадвали 5-и манбаъ:
- \(k_n=30\),
- \(L=5\),
- missing rate = %70,
- барои forecast horizon \(n=40\) ва \(n=90\)
танзимот дода шудаанд.
Натиҷаҳои портфел барои n = 40
| Усул | Annualized return, H–L (\(\times10^{-2}\)) | Annualized Sharpe |
|---|---|---|
| Transfer-HFEL1 | 1.586 | 1.566 |
| SA1 | 0.858 | 0.919 |
| Transfer-HFEL2 | 1.421 | 1.409 |
| SA2 | 1.411 | 1.504 |
| FF3 | 1.035 | 1.132 |
| FF5P1 | 1.248 | 1.333 |
Натиҷаҳои портфел барои n = 90
| Усул | Annualized return, H–L (\(\times10^{-2}\)) | Annualized Sharpe |
|---|---|---|
| Transfer-HFEL1 | 2.151 | 1.578 |
| SA1 | 1.154 | 0.883 |
| Transfer-HFEL2 | 2.085 | 1.531 |
| SA2 | 1.939 | 1.478 |
| FF3 | 1.205 | 0.954 |
| FF5P1 | 1.662 | 1.282 |
Дар ҳолати n=90 манбаъ:
\[ \frac{2.151-1.205}{1.205} \approx 78.5\% \]
annualized-return improvement ва:
\[ \frac{1.578-0.954}{0.954} \approx65.4\% \]
Sharpe improvement-ро гузориш медиҳад.
Ин муқоисаҳои фоизӣ нисбат ба benchmark-и FF3 мебошанд. Азбаски ҷадвал миқёси сатрҳои return-ро \(10^{-2}\) медиҳад, дар матни Verianla рақами 2,151 мустақиман ҳамчун “%215,1 боздеҳ” аз нав тафсир нашудааст.
Ин натиҷаи портфел чӣ маъно дорад?
Натиҷа нишон медиҳад, ки дар доираи sample, prediction horizon, тарҳи missingness, stock sorting ва усули long-short portfolio-и муайянкардаи таҳқиқот, пешгӯиҳои Transfer-HFEL1 иттилооти қавитари cross-sectional ranking доранд.
Ин натиҷа худ аз худ инҳоро нишон намедиҳад:
- ки пас аз хароҷоти муомилот ҳамон иҷро нигоҳ дошта мешавад,
- ки slippage ва market impact беаҳамиятанд,
- ки дар давраҳои бозории берун аз 2015 ҳамон натиҷа ба даст меояд,
- ки дар дигар asset class-ҳо ҳамон иҷро мешавад,
- ки Sharpe ratio-и оянда 1,578 хоҳад буд.
Дар ҷадвали манбаъ қабати transaction-cost ё live-execution гузориш нашудааст. Аз ин рӯ, иҷрои иқтисодӣ бояд дар заминаи таҷрибаи portfolio-return-и сохтаи таҳқиқот тафсир шавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Transfer-HFEL, ки source ва target forecast-ҳои гетерогениро дар ensemble-и асосёфта ба local-CV муттаҳид мекунад, аз ҷиҳати назариявӣ муайяншаванда аст.
- Таҳти regularity conditions-и зикршуда, вақте candidate моделҳо misspecified мебошанд, Transfer-HFEL ба asymptotically optimal loss наздик мешавад.
- Вақте informative моделҳо мавҷуданд, вазни умумӣ асимптотикӣ дар ин моделҳо ҷамъ мешавад.
- Натиҷаҳои Monte Carlo намунаҳои назариявии convergence-ро дар finite sample дастгирӣ мекунанд.
- Дар татбиқи нӯҳ-sector-ETF-и соли 2015 Transfer-HFEL дар бисёр муқоисаҳо нисбат ба simple averaging ва factor benchmarks MSE-и пасттар медиҳад.
- Вақте target data кам мешавад, фоидаи нисбии source-domain information барои баъзе target-ҳо ба таври назаррас меафзояд.
- Дар татбиқи санҷидашуда, idiosyncratic-component transfer нисбат ба parameter transfer forecast gains-и баландтар медиҳад.
- Дар таҷрибаи 80-stock portfolio, Transfer-HFEL1 таҳти тарҳи зикршуда нисбат ба FF3 ва benchmark-ҳои дигар H–L return ва Sharpe-и баландтар медиҳад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки Transfer-HFEL дар ҳамаи бозорҳои молиявӣ ва ҳамаи давраҳо беҳтарин forecast усул аст.
- Исбот нашудааст, ки idiosyncratic risk ба маънои классикии asset-pricing ба таври систематикӣ нархгузорӣ мешавад.
- Механизми дақиқи муваффақияти Transfer-HFEL1 байни model misspecification, time-varying risk premium ё microstructure ҷудо карда нашудааст.
- Натиҷаҳои портфел live trading execution ё net transaction-cost performance нестанд.
- Оптималии асимптотикӣ дар finite sample маънои пешгӯии бе хаторо надорад.
- Сабабияти иқтисодии informative source-ҳоро танҳо аз weight heatmap-ҳо баровардан мумкин нест.
- Натиҷаҳои missing data барои missing-not-at-random ё arbitrary missingness сохторҳо далели мустақим нестанд; таҷрибаи эмпирикӣ тарҳи MCAR-ро истифода мебарад.
Соҳаҳои татбиқ ва таҳқиқоти оянда
Манбаъ мегӯяд, ки Transfer-HFEL ғайр аз high-frequency return prediction метавонад ба соҳаҳои:
- new-product pricing,
- portfolio optimization,
- factor selection,
- пешгӯии маҳсулоти нави молиявӣ бо таърихи нокифояи додаҳо
густариш дода шавад.
Дар дороиҳое чун equities-и нав листингшуда, novel derivatives ё emerging cryptocurrency pairs, target history метавонад кӯтоҳ бошад, дар ҳоле ки дороиҳои вобаста таърихи дарозтари додаҳоро таъмин мекунанд. Илова бар ин asynchronous trading ва irregular observations метавонанд ба андозаи намунаҳои source-target ба таври гуногун таъсир расонанд. Муаллифон ин масъалаҳоро ҳамчун самтҳои эҳтимолии густариши ояндаи Transfer-HFEL зикр мекунанд; таҳқиқоти ҳозира ин васеъкуниҳоро амалӣ намекунад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ:Optimal Transfer Learning for High-Frequency Prediction by Local Cross-validation.
Муаллифон: Dachuan Chen; Jia Li; Yuying Sun; Yue Tang.
Corresponding author: Yuying Sun.
Муассисаҳо: Dachuan Chen ва Jia Li — School of Economics, Singapore Management University. Yuying Sun ва Yue Tang — State Key Laboratory of Mathematical Sciences, Academy of Mathematics and Systems Science, Chinese Academy of Sciences; School of Economics and Management, University of Chinese Academy of Sciences.
Платформа: SSRN.
SSRN DOI: 10.2139/ssrn.7189238.
Санаи библиографӣ: Дар сабти SSRN Date Written 27 июли 2026; Posted 6 августи 2026.
Навъи манбаъ: Мақолаи таҳқиқотӣ/preprint. Дар сабти библиографии санҷидашуда нашри маҷаллаи рецензияшуда тасдиқ нашудааст.
Вазъи иҷозатнома/ҳуқуқи муаллиф: Сабти SSRN иҷозатномаи кушоди Creative Commons барои истифодаи такрорӣ намедиҳад ва нишон медиҳад, ки барои истифодаи такрорӣ иҷозат лозим аст. Аз ин рӯ матни Verianla ҷумла, параграф, расм ё тарҳи аслии ҷадвали таҳқиқоти манбаъро нусхабардорӣ намекунад. Далелҳои илмӣ, усул, математика ва натиҷаҳо дар сохтори мустақили омӯзишӣ пешниҳод шудаанд.
Маблағгузорӣ: Барои Dachuan Chen — Singapore Ministry of Education Tier 1 Grant No. 24-SOE-SMU-042 ва National Natural Science Foundation of China Grant No. 12571515; барои Jia Li — Singapore Ministry of Education Tier 2 Grant T2EP40124-0021; барои Yuying Sun — Beijing Natural Science Foundation Grant JQ25030 ва NSFC Grant Nos. 72322016 ва 72073126 дар манбаъ зикр шудаанд.
Додаҳои эмпирикӣ: Татбиқи асосии ETF додаҳои minute-level log returns-и нӯҳ ETF-и соҳавиро аз январ то декабри 2015 истифода мебарад. 31 exogenous factor ва барои ҳар target 33 candidate forecast сохта мешавад.
Симулятсия: DGP1 ва DGP2 равандҳои high-frequency regression мебошанд, ки diffusion, CIR-type variance dynamics ва ҷузъҳои jump-ро дар бар мегиранд. Шумораи source model \(M=3,5,7\), sample size \(n=3600,8800,12300,17600,21100\) таҳқиқ шудааст.
Натиҷаи асосии назариявӣ: Таҳти regularity conditions-и зикршуда quadratic prediction loss-и Transfer-HFEL ба infeasible optimal combination loss дар candidate set ба таври асимптотикӣ наздик мешавад. Вақте correctly specified/informative моделҳо мавҷуданд, вазнҳо дар ин моделҳо ҷамъ мешаванд.
Натиҷаи асосии эмпирикӣ: Дар татбиқи ETF-и санҷидашуда Transfer-HFEL1 дар бисёр муқоисаҳо MSE-и пасттар нишон медиҳад; интиқоли idiosyncratic/orthogonal source information назар ба parameter transfer муваффақтар ба назар мерасад.
Ҳудуди натиҷаи иқтисодӣ: Манбаъ portfolio returns ва Sharpe ratios-ро гузориш медиҳад, аммо ин бахш ҳамчун live execution, market impact ва transaction-cost backtest-и муфассал тарҳрезӣ нашудааст. Аз ин рӯ, натиҷаҳо ченакҳои иҷрои портфели муайяншудаи таҳқиқот мебошанд.
Номувофиқиҳои дохилии манбаъ: Дар симулятсия таъйини Scenario 1/Scenario 2 ба ҳолатҳои correctly specified ва misspecified дар абзаци натиҷаҳо нисбат ба таърифи аввал баръакс истифода шудааст. Илова бар ин, матни асосӣ ва ёддошти Table 1 дар масъалаи аз misspecified target хориҷ шудани се predictor ё панҷ predictor мувофиқ нестанд. Ин нуқтаҳо хомӯшона ислоҳ нашудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд