


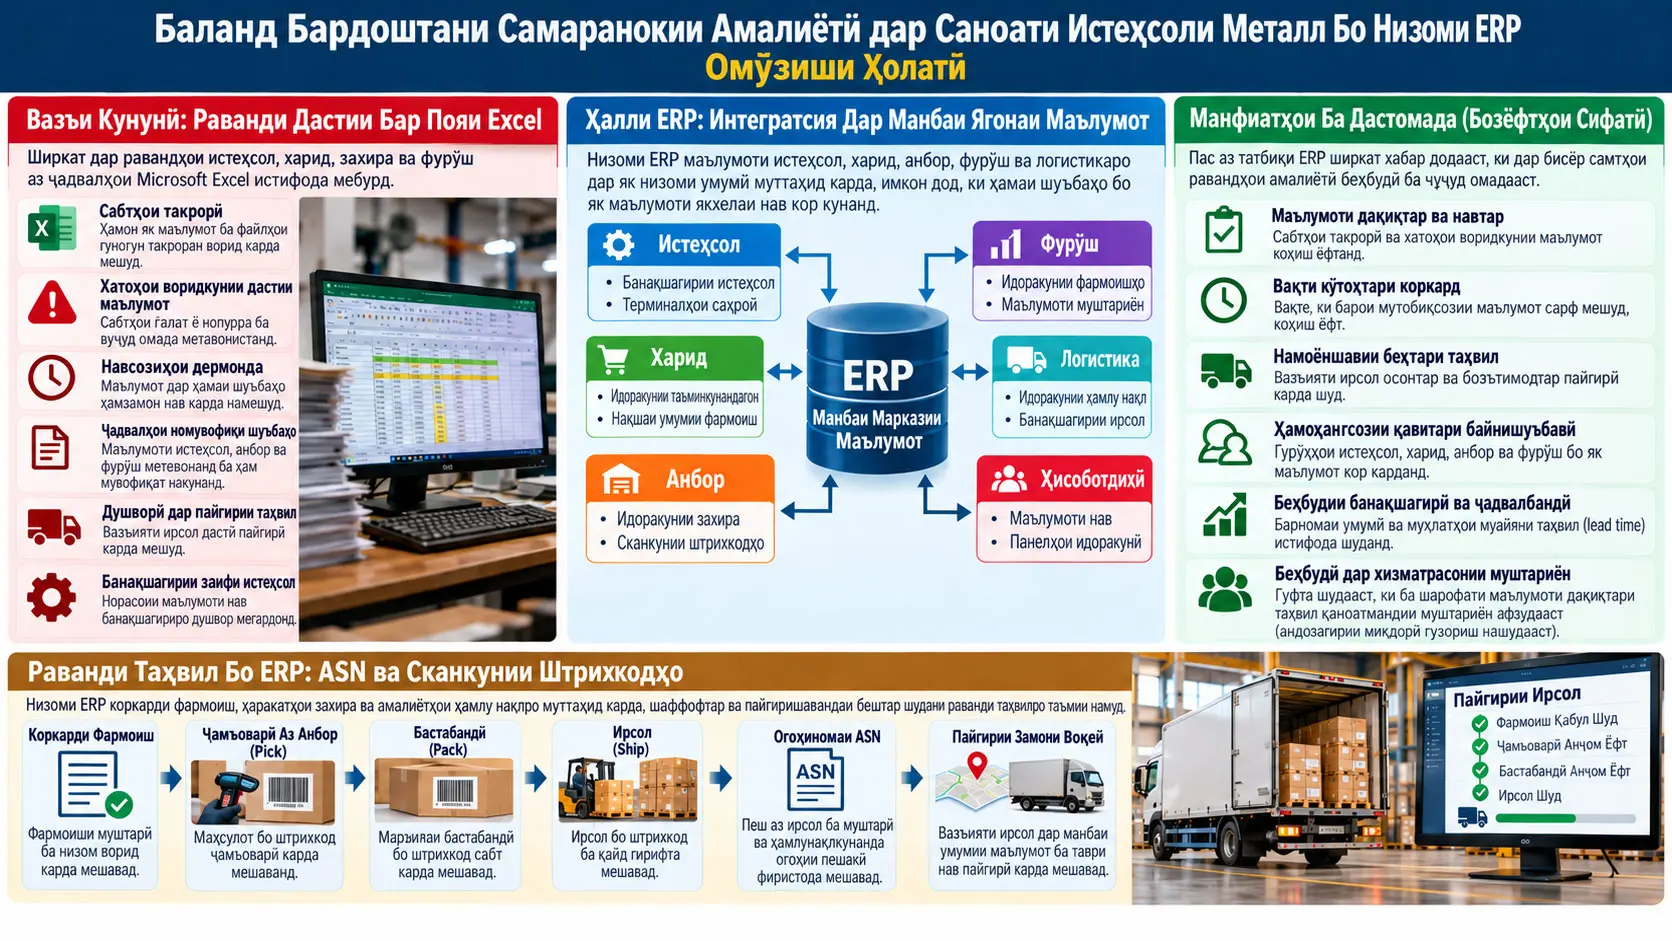
Банақшагирии Захираҳои Корхона (Enterprise Resource Planning, ERP), равиши нармафзории идоракунии корхона мебошад, ки мақсадаш ҳамгиро кардани маълумоти аз истеҳсол, харид, захира, фурӯш, логистика ва дигар равандҳои корхона дар як низоми муштарак аст. Ин таҳқиқот як омӯзиши ҳолатии сифатӣ мебошад, ки мушкилоти пайгирии таҳвил, воридкунии маълумот, банақшагирии истеҳсол ва номувофиқии иттилоот байни шуъбаҳоро дар идоракунии дастии маълумоти бар Microsoft Excel асосёфтаи як истеҳсолкунандаи байналмилалии таҷҳизоти фишордор дар Малайзия баррасӣ мекунад. Маълумот тавассути мусоҳибаи рӯбарӯи нимсохторёфта бо мудири QA/QC, ки зиёда аз 20 сол таҷрибаи идоракунии маълумоти сифат ва амалиётӣ дорад, инчунин мушоҳидаҳои саҳроӣ ба даст оварда шудааст. Манбаъ хабар медиҳад, ки равиши ERP истифодаи маълумоти мутамарказ, намоёнии таҳвил, ҳамоҳангии байнишуъбавӣ, банақшагирии истеҳсол ва равандҳои қабули қарорро беҳтар кардааст; аммо таҳқиқот барои ин беҳбудиҳо арзишҳои миқдории пеш/пас ё санҷишҳои оморӣ пешниҳод намекунад.
Мушкилоти асосӣ дар ширкати мавриди омӯзиш ин аст, ки ҳарчанд ҷадвалҳои Microsoft Excel дар оғоз қобили истифода буданд, бо рушди корхона онҳо боиси такрори маълумот, хатоҳои воридкунии дастӣ, навсозиҳои дер, ҷадвалҳои номувофиқ байни шуъбаҳо, душвории пайгирии таҳвил ва таъхир дар банақшагирии истеҳсол шуданд. Дар таҳқиқот нақши асосии ERP танҳо пешниҳоди экрани нави нармафзор нест; балки муттаҳид кардани иттилооти пароканда дар як манбаи ягонаи маълумот ва фароҳам кардани он аст, ки истеҳсол, харид, фурӯш, анбор ва логистика аз як иттилооти ҷорӣ истифода кунанд.
Манбаъ хабар медиҳад, ки пас аз ERP маълумоти таҳвил намоёнтар шуд, хатоҳои воридкунии маълумот ва ниёз ба мувофиқсозӣ кам гардид, ҷадвалҳои истеҳсол ва логистика боэътимодтар шуданд, ҳамоҳангии байнишуъбавӣ қавитар гардид ва хизматрасонӣ ба муштариён беҳтар шуд. Бо вуҷуди ин, ин натиҷаҳо бозёфтҳои сифатӣ мебошанд, ки ба мусоҳиба бо як мудири QA/QC ва мушоҳидаи саҳроӣ такя мекунанд. Таҳқиқот пурсиши қаноатмандии муштариён, меъёри хато, вақти таъхири таҳвил, сарфаи хароҷот, ROI, фоизи ҳосилнокӣ ё арзиши аҳамиятнокии омориро гузориш накардааст. Аз ин рӯ, натиҷаҳоро ба шакли «ERP дар ҳамаи истеҳсолкунандагони металл самаранокиро ба андозаи муайян баланд мекунад» умумӣ кардан мумкин нест.
Масъалаи асосии таҳқиқот
Корхонаи мавриди омӯзиш истеҳсолкунандаи байналмилалии таҷҳизоти фишордорест, ки дар Малайзия фаъолият мекунад. Тибқи манбаъ, ширкат соли 1982 таъсис ёфта, то сатҳи пешниҳоди ҳалли муҳандисӣ, истеҳсолӣ ва сохтмонӣ рушд кардааст ва барои бахшҳои нафт, энергетика, кимиё ва коркарди нафт таҷҳизот истеҳсол намудааст. Дар портфели маҳсулот, дар баробари пӯлодҳои анъанавии карбонӣ, таҷҳизоте низ ҳаст, ки аз хӯлаҳои махсуси Incoloy ва Inconel истифода мекунанд. Манбаъ қайд мекунад, ки ширкат дорои тамғаҳои ASME U, U2 ва S ва аккредитатсияи ISO 9001:2000 мебошад.
Бо рушди ширкат идоракунии дастии маълумот ба монеаи равшантар табдил ёфт. Ҳангоми пайгирии корҳои гуногун ва фаъолияти истеҳсолӣ тавассути ҷадвалҳои Microsoft Excel, афзоиши ҳаҷми маълумот ва мураккабии равандҳо мушкилоте чун сабтҳои такрорӣ, воридкунии нодуруст, навсозии дер ва мавҷудияти версияҳои гуногуни иттилоот байни шуъбаҳоро намоёнтар кард.
Пайгирии таҳвилҳо махсусан яке аз мушкилоти марказии таҳқиқот буд. Номувофиқии санаҳо байни истеҳсол, анбор ва фурӯш, пайгирии дастии ҳолати ирсол ва душвор шудани пешниҳоди маълумоти ҳолат дар вақти воқеӣ ба муштарӣ ҳамчун мушкилоте гузориш шудаанд, ки ба пайвастагии амалиётӣ таъсири манфӣ мерасонанд.
Низоми ERP Чист ва Дар Ин Таҳқиқот Барои Ҳалли Кадом Мушкил Баррасӣ Шуд?
ERP равиши нармафзории идоракунии корпоративӣ мебошад, ки маълумот ва равандҳои вазифаҳои гуногуни корхонаро дар як низоми муштарак ҳамгиро мекунад; дар ин омӯзиши ҳолатӣ ERP барои коҳиш додани сабтҳои такрорӣ, хатоҳои воридкунӣ, навсозиҳои дер, намоёнии сусти таҳвил ва номувофиқии иттилоот байни истеҳсол–харид–анбор–фурӯш, ки аз идоракунии пароканда ва дастии бар Excel асосёфта ба вуҷуд меомаданд, баррасӣ шудааст.
Чаро мантиқи асосии ERP «як манбаи маълумот» аст?
Агар дар корхона истеҳсол як файли Excel, анбор файли дигар ва фурӯш файли дигарро нав кунад, барои ҳамон як фармоиш чанд ҳолати гуногун ба вуҷуд омада метавонад. Масалан, истеҳсол метавонад фармоишро анҷомшуда ҳисобад, дар ҳоле ки анбор ҳанӯз маҳсулотро омода надонад ё санаи таҳвил дар шуъбаи фурӯш кӯҳна монда бошад. Ин ҳолат аз ҷиҳати техникӣ танҳо маънои «Excel барномаи бад аст»-ро надорад; мушкили аслӣ пароканда будани иттилоот, интиқоли дастӣ ва тақсим шудани соҳибияти маълумот байни шуъбаҳо мебошад.
Дар равиши ERP, азбаски ҳамон фармоиш, банди захира, ҳаракати истеҳсолӣ ё сабти таҳвил дар сохтори умумии маълумот нигоҳ дошта мешавад, ҳадаф ин аст, ки шуъбаҳои гуногун ба ҳамон сабти асосӣ дастрасӣ дошта бошанд. Манбаъ муттаҳид кардани терминалҳои майдони истеҳсолӣ ва маълумоти хариду фурӯш тавассути як манбаи ягонаи маълумотро дар Company ABC яке аз манфиатҳои муҳими татбиқи ERP тавсиф мекунад.
Робитаи рушди MIS, MRP, MRP II ва ERP
Шарҳи адабиёти манбаъ рушди таърихии ERP-ро бо низомҳои қаблии иттилооти истеҳсолӣ мепайвандад. Пас аз низомҳои аввалини иттилооти идоракунӣ ва барномаҳои назорати захираҳо Material Requirements Planning (MRP) ба вуҷуд омаданд. Тамаркузи асосии MRP банақшагирии он аст, ки барои истеҳсол кадом мавод, кай ва чӣ қадар зарур аст.
Closed-Loop MRP (CL-MRP), марҳилаи рушдест, ки бо гирифтани бозхӯрд аз натиҷаҳои банақшагирӣ низомро бештар ба даври пӯшида табдил медиҳад. Manufacturing Resource Planning (MRP II) бошад, на танҳо талаботи мавод, балки захираҳои васеътари истеҳсолиро ба нақша мегирад.
ERP, ин равишро танҳо бо захираҳои истеҳсолии корхона маҳдуд намекунад ва онро ба вазифаҳои васеътари корхона, аз ҷумла молия, захираҳои инсонӣ, харид, фурӯш, захира, логистика ва идоракунӣ паҳн мекунад. Аз ин рӯ, хусусияти фарқкунандаи ERP танҳо банақшагирии истеҳсол нест, балки фароҳам кардани кори равандҳои гуногуни корпоративӣ бар инфрасохтори умумии маълумот мебошад.
Чаро ҷудо кардани манфиатҳои ба ERP нисбатдодашуда дар адабиёт аз бозёфтҳои ҳолат муҳим аст?
Дар шарҳи адабиёти мақолаи манбаъ манфиатҳои зиёди умумии ERP муҳокима мешаванд: беҳсозии захира, ҳисоботдиҳии вақти воқеӣ, беҳтар кардани хизматрасонӣ ба муштариён, кам кардани хароҷот, ҳамгироии CRM, ERP-и абрӣ ва ҳатто ҳамгироии ERP–blockchain. Аммо ин маълумоти адабӣ набояд бо натиҷаҳои мустақиман дар Company ABC ченшуда омехта карда шавад.
| Мавзӯъ | Мақом дар манбаъ | Тафсири дуруст |
|---|---|---|
| Беҳсозии захира | Заминаи адабиёт | Манфиати умумиест, ки дар адабиёти ERP тавсиф мешавад; барои Company ABC коҳиши миқдории захира дода нашудааст. |
| Ҳисоботдиҳии вақти воқеӣ | Адабиёт + тавсифи ҳолат | Ҳолат манфиати маълумоти муштарак ва ҳисоботдиҳии ҷориро ба таври сифатӣ дастгирӣ мекунад; вақти таҳияи ҳисобот дода нашудааст. |
| CRM ва хизматрасонӣ ба муштариён | Заминаи адабиёт + тафсири натиҷа | Беҳбуди хизматрасонӣ ба муштариён гузориш мешавад; холи қаноатмандии муштариён чен нашудааст. |
| Коҳиши хароҷот | Заминаи адабиёт | Барои Company ABC сарфаи хароҷот бо воҳиди пулӣ ё ROI гузориш намешавад. |
| Ҳамгироии Blockchain–ERP | Танҳо шарҳи адабиёт | Аз ин маълумот хулоса кардан мумкин нест, ки Company ABC blockchain истифода мебарад. |
| ERP-и абрӣ | Танҳо шарҳи адабиёт | Меъмории воқеии deployment дар ширкати мавриди омӯзиш дар манбаъ муфассал шарҳ дода нашудааст. |
Чаро дар татбиқи ERP корбар ва идоракунӣ муҳиманд?
Бахши адабиёти манбаъ таъкид мекунад, ки нокомии ERP танҳо аз нармафзор барнамеояд. Нотавонии корхона дар муайян кардани талаботи худ, нокифоя фаҳмидани низом аз ҷониби корбарон, нокифоя будани муҳлати омӯзиш ва мутобиқат накардани талаботи техникӣ бо равандҳои воқеии корхона аз ҷумлаи хавфҳои муҳим мебошанд.
Аз ин рӯ, манбаъ омӯзиши мунтазами корбарон, дастурҳои кофии истифода, нақшаҳои раванд, ки ҷараёни иттилоотро байни шуъбаҳо нишон медиҳанд, ва интихоби “key user”-ҳои салоҳиятдореро муҳим медонад, ки метавонанд байни корхона ва таъминкунандаи ERP робита барқарор кунанд.
Key user, корбарест, ки ҳам раванди воқеии кор ва ҳам сохтори техникӣ/функсионалии низоми ERP-ро ба қадри кофӣ мефаҳмад ва метавонад байни корбарони корхона ва тарафи насбкунанда ё дастгирикунандаи низом нақши пулро иҷро кунад.
Робитаи ERP бо хизматрасонӣ ба муштариён чӣ гуна ташкил мешавад?
Имкони истифодаи муштараки маълумоти муштарӣ, фурӯш, фармоиш ва таҳвил дар ERP метавонад ба муштарӣ маълумоти дақиқтар дар бораи ҳолати фармоиш диҳад ва пайгирии мушкилотро тезтар кунад. Бахши адабиёти манбаъ дар ин замина ҳамгироии Customer Relationship Management (CRM)-ро низ муҳокима мекунад.
Аммо дар омӯзиши ҳолатии Company ABC конфигуратсияи муфассали модули CRM, давомнокии зангҳои дастгирии муштариён ё метрикаи вафодории муштариён дода нашудааст. Натиҷаи манбаъ дар бораи хизматрасонӣ ва қаноатмандии муштариён дар сатҳи арзёбии сифатии корхона мемонад.
Чаро намоёнии таҳвил масъалаи марказӣ буд?
Манбаъ дар мусоҳиба ва мушоҳидаҳо хабар медиҳад, ки пайгирии таҳвил душвор буд, ҳолати ирсол дастӣ назорат мешуд ва санаҳои истеҳсол, анбор ва фурӯш метавонанд ба ҳам мувофиқ набошанд. Дар чунин ҳолат муштарӣ ё мудир ба саволи «фармоиш ҳоло дар куҷост?» аз як манбаи ягонаи ҷорӣ ҷавоб гирифта наметавонад.
Дар доираи ҳалли ERP гуфта мешавад, ки вазифаҳои идоракунии анбор ва нақлиёт бо коркарди фармоиш, ҳаракатҳои захира ва амалиёти нақлиётӣ ҳамгиро шудаанд. Ҳамин тавр, фармоишро на танҳо ҳамчун сабти фурӯш, балки ҳамчун раванде пайгирӣ кардан мумкин аст, ки марҳилаҳои интихоб аз захира, бастабандӣ, ирсол ва интиқол ба ҳам пайвастанд.
Advance Ship Notice (ASN) чист?
Advance Ship Notice (ASN), огоҳии пешакии ирсол мебошад, ки пеш аз расидани бор ба муштарӣ ё тарафи дахлдори интиқолдиҳанда фиристода мешавад. Манбаъ мегӯяд, ки барои беҳтар кардани намоёнии таҳвил дар Company ABC, ASNҳо пеш аз таҳвил ба муштариён ва интиқолдиҳандагон фиристода мешуданд.
Маънои илмӣ/амалиётии ASN ҳамзамон кардани ҳаракати ҷисмонии мол ва ҳаракати иттилоот аст. Пеш аз ба роҳ баромадани бор, тарафи дахлдор маълумот мегирад, ки кадом фармоиш ирсол шудааст.
Сканкунии штрих-код дар кадом марҳилаҳо истифода шуд?
Манбаъ мегӯяд, ки сканҳои штрих-код дар марҳилаҳои pick, pack ва ship сабт мешуданд. Ин истилоҳҳо мутаносибан интихоб/ҷамъ кардани маҳсулот аз захира, бастабандӣ ва ирсолро ифода мекунанд.
Ҳадафи ин сканҳо тасдиқ кардани ҳар як қадами коркарди ҷисмонӣ бо сабт ва ҷорӣ нигоҳ доштани ҳолати захира аст. Ҳамин тавр, ҳолати ирсол танҳо ба тағйир додани дастии ҳуҷайраи Excel аз ҷониби корманд вобаста намемонад.
Чаро item master ва тақвими муштарак муҳиманд?
Item master, сабти марказии маълумоти асосии шиносоии маҳсулот ё мавод дар низоми ERP мебошад. Нигоҳ доштани ҳамон мавод бо тавсифҳои гуногун дар истеҳсол, харид, анбор ва фурӯш метавонад номувофиқии маълумотро ба вуҷуд орад; item master-и муштарак коҳиш додани ин хавфро ҳадаф мегирад.
Манбаъ инчунин истифодаи як ҷадвали умумӣ барои истеҳсол, харид ва логистика ва муайян кардани арзишҳои lead time-ро аз ҷумлаи саҳмҳои ERP дар банақшагирии таҳвил медонад.
Lead time чӣ маъно дорад?
Lead time, вақти зарурӣ байни нуқтаи оғози кор ё фармоиш ва анҷоми он аст. Дар банақшагирии истеҳсол марҳилаҳои гуногун, аз ҷумла вақти харид, вақти истеҳсол, омодагӣ ва логистика метавонанд ба нақшаи умумии таҳвил таъсир расонанд.
Манбаъ мегӯяд, ки дар Company ABC ERP тавассути lead time-ҳои муайяншуда ва ҷадвали муштарак банақшагириро беҳтар кард, таъхир камтар ва ҷадвалҳо боэътимодтар шуданд. Аммо чанд соат ё чанд рӯз кам шудани таъхир гузориш нашудааст.
Манбаъ кадом нишондиҳандаҳои фаъолиятро ном мебарад?
Таҳқиқот мегӯяд, ки барои арзёбии фаъолияти таҳвил ва банақшагирӣ аз нишондиҳандаҳои plan adherence, schedule stability, supplier on-time rate, backlog age ва expedited cost истифода шудааст. Аммо натиҷаҳои миқдории ин нишондиҳандаҳо барои Company ABC дода нашудаанд.
| Нишондиҳанда | Маънои асосӣ | Оё дар манбаъ натиҷаи миқдорӣ ҳаст? |
|---|---|---|
| Plan adherence | Равиши фаъолиятест, ки то чӣ андоза мувофиқат кардани истеҳсоли воқеиро бо ҷадвали банақшагирифташуда пайгирӣ мекунад. | Не |
| Schedule stability | Нишондиҳандае, ки то чӣ андоза зуд-зуд тағйир ёфтани ҷадвали истеҳсол ё таҳвил ва то чӣ андоза устувор мондани онро арзёбӣ мекунад. | Не |
| Supplier on-time rate | Нишондиҳандае, ки фаъолияти таъминкунандагонро дар таҳвили саривақтӣ пайгирӣ мекунад. | Не |
| Backlog age | Нишондиҳандае, ки фармоишҳо ё корҳои анҷомнаёфта чӣ қадар вақт интизор мондаанд, пайгирӣ мекунад. | Не |
| Expedited cost | Хароҷоте, ки аз фаъолияти харид ё логистикаи берун аз раванди муқаррарӣ ва ниёзманд ба тезонидани фаврӣ ба вуҷуд меояд. | Не |
Ин шарҳҳои консептуалӣ барои фаҳмондани онанд, ки метрикаҳо ба кадом саволҳои амалиётӣ ҷавоб медиҳанд; таҳқиқот барои ин нишондиҳандаҳо формула ё арзишҳои миқдории Company ABC-ро нашр накардааст.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот
Таҳқиқот равиши таҳқиқоти сифатӣ ва тарҳи омӯзиши ҳолатиро истифода кардааст. Ширкати мавриди омӯзиш бо равиши интихобе, ки маънои интихоби осонро дорад, яъне convenience sampling интихоб шудааст. Ин интихоб ба муҳаққиқ имкон медиҳад ҳолати дастрасро омӯзад; аммо маънои намунагирии эҳтимолиро, ки қобилияти намояндагии омориро таъмин мекунад, надорад.
Дар раванди ҷамъоварии маълумот аввал бо намояндаи ширкат мусоҳибаи муқаддимавӣ барои фаҳмидани мушкилоти идоракунии маълумот гузаронида шудааст. Сипас манбаъ хабар медиҳад, ки дар ҷамъоварии асосии маълумот бо мудири QA/QC, ки дар равандҳои сифат ва идоракунии маълумоти амалиётӣ зиёда аз 20 сол таҷриба дорад, мусоҳибаи рӯбарӯи нимсохторёфта анҷом шудааст. Оё ин шахс ҳамон намояндаи мусоҳибаи муқаддимавӣ буд ё не, равшан гуфта нашудааст.
Гуфта мешавад, ки мудири QA/QC қаблан таҷрибаи идоракунии занҷираи таъминот низ дошт. Илова бар мусоҳиба, раванди воридкунии маълумот дар саҳро мушоҳида шуда, таҳлили маълумот барои арзёбии таъсири ҳалли ERP-и пешниҳодшуда/татбиқшуда истифода гардидааст.
Тартиби раванди таҳқиқот, ки дар манбаъ оварда шудааст
Оё Ин Таҳқиқот Таъсири ERP-ро Ба Таври Миқдорӣ Исбот Мекунад?
Не. Таҳқиқот таъсири ERP-ро бо озмоиши миқдории пеш/пас, муқоисаи чанд ширкат ё санҷиши омории фарзияҳо чен накардааст; далели асосии эмпирикӣ мусоҳибаи нимсохторёфта бо як мудири ботаҷрибаи QA/QC ва мушоҳидаи саҳроӣ мебошад. Аз ин рӯ, беҳбудиҳои гузоришшуда бояд ҳамчун бозёфтҳои сифатии омӯзиши ҳолатӣ тафсир шаванд.
Оё дар таҳқиқот формула ё омор ҳаст?
Дар таҳқиқоти манбаъ муодилаи марказии математикӣ, санҷиши оморӣ, арзиши p, фосилаи эътимод, андозаи таъсир ё модели регрессия мавҷуд нест. Аз ин рӯ, ба баёни Verianla формулаи самаранокӣ, ҳисоби ROI ё оморе, ки дар манбаъ нест, илова нашудааст.
Манбаъ номи баъзе нишондиҳандаҳои фаъолияти амалиётиро меорад, аммо арзишҳои онҳоро нашр намекунад. Аз ин рӯ, ибораи «фаъолият чен карда шуд» набояд дар хонанда тасаввур кунад, ки ҷадвали натиҷаҳои миқдорӣ мавҷуд аст.
Дар раванди дастии Excel кадом мушкилот мушоҳида шуданд?
| Мушкил | Натиҷаи амалиётии дар манбаъ шарҳдодашуда |
|---|---|
| Сабтҳои такрорӣ | Боз ворид шудани маълумоти якхела ё монанд дар ҷойҳои гуногун ва афзоиши ниёз ба мувофиқсозӣ. |
| Хатоҳои воридкунии дастии маълумот | Коҳиш ёфтани дақиқии иттилооти амалиётӣ. |
| Навсозиҳои дер | Сари вақт байни шуъбаҳо намоён нашудани ҳолати ҷории амалиётӣ. |
| Ҷадвалҳои номувофиқи шуъбаҳо | Мавҷудияти сана ё ҳолати гуногун байни истеҳсол, анбор ва фурӯш. |
| Душвории пайгирии таҳвил | Коҳиши намоёнии ирсол ва зиёд шудани дархостҳои дастии ҳолат. |
| Банақшагирии сусти истеҳсол | Душвор шудани ҳамоҳангсозии ҷадвалҳои истеҳсол ва таҳвил. |
Дар ҳалли ERP кадом равандҳо муттаҳид карда шуданд?
Манбаъ мегӯяд, ки равиши ERP терминалҳои майдони истеҳсолӣ, маълумоти харид ва фурӯшро ба як манбаи ягонаи маълумот пайваст карда, тавлиди автоматии ҳисобот ё сабтҳоро дастгирӣ менамояд. Дар мушкилоти таҳвил вазифаҳои идоракунии анбор ва нақлиёт бо коркарди фармоиш, ҳаракати захира ва амалиёти нақлиётӣ ҳамгиро шудаанд.
Огоҳиҳои ASN, сканҳои штрих-код дар марҳилаҳои pick–pack–ship ва ҷадвали умумии истеҳсол–харид–логистика намунаҳои ин ҳамгироӣ мебошанд.
Пас аз ERP манбаъ кадом тағйиротро гузориш мекунад?
| Соҳа | Тағйироти дар манбаъ гузоришшуда | Оё арзиши миқдорӣ ҳаст? |
|---|---|---|
| Воридкунии маълумот | Коҳиши сабтҳои такрорӣ ва хатоҳои воридкунии маълумот. | Не |
| Мувофиқсозӣ | Коҳиши вақти зарурӣ барои мувофиқ кардани манбаъҳои гуногуни маълумот. | Не |
| Вақти амалиёт | Кӯтоҳ шудани Transaction lead time. | Не |
| Пайгирии таҳвил | Афзоиши намоёнии ирсол ва коҳиши пайгирии дастии ҳолат. | Не |
| Банақшагирӣ | Ҷадвали умумӣ барои истеҳсол, харид ва логистика ва вақтбандии боэътимодтар. | Не |
| Ҳамоҳангии байнишуъбавӣ | Ҳамоҳангии қавитар байни гурӯҳҳои истеҳсол, харид, анбор ва фурӯш тавассути ҷадвали умумӣ ва item master. | Не |
| Қабули қарор | Дастгирии тезтар ва пайгиронаи қарор тавассути дастрасӣ ба маълумоти ҷорӣ ва муштарак. | Не |
| Алоқаи муштарӣ/таъминкунанда | Мубодилаи дақиқтари ҳолати таҳвил ва ниёзи камтар ба пайгирӣ. | Не |
Экрани SAP/HANA дар Шакли 4-и манбаъро чӣ гуна бояд тафсир кард?
Шакли 4-и манбаъ намунаи интерфейси воридкунии маълумоти фармоиши муштариро дар низоми SAP/HANA ERP нишон медиҳад. Дар тасвир экрани стандартии сохтани фармоиш, маълумоти муштарӣ/фурӯш ва бандҳои фармоиш дида мешаванд.
Аммо мақола тамоми меъмории модулӣ, версия, сохтори иҷозатнома, тарҳи пойгоҳи додаҳо ё доираи ба кордарории SAP/HANA дар Company ABC-ро муфассал шарҳ намедиҳад. Аз ин рӯ, тафсири Шакли 4 ҳамчун «ин тамоми меъмории ERP-и Company ABC аст» дуруст нест. Манбаъ ин тасвирро ҳамчун намунае истифода мебарад, ки чӣ гуна як амалиёти тиҷоратӣ дар ERP анҷом дода мешавад.
Ҷараёни иттилооте, ки ERP дар дохили корхона эҷод мекунад
Тибқи манбаъ, маълумоти мутамаркази ERP ба мудирон имкон медиҳад ба маълумоти фармоиш, захира, истеҳсол ва таҳвил тавассути як низоми муштарак дастрасӣ дошта бошанд. Ҳисоботҳои аз як манбаи маълумот сохташуда версияҳои зиддиятноки иттилоот ва хавфи навсозии нопурраро байни шуъбаҳо кам мекунанд.
Дидани муҳлатҳои ниҳоии таҳвил, ҷойгиршавии захираҳо ва нақшаҳои истеҳсол дар панелҳои муштарак банақшагирии ҳаррӯзаро осон карда, барои барвақттар муайян кардани монеаҳои эҳтимолӣ кумак кардааст. Истифодаи ҷадвали умумӣ ва item master аз ҷониби гурӯҳҳои истеҳсол, харид, анбор ва фурӯш низ бо беҳтар шудани ҳамоҳангии байнифунксионалӣ алоқаманд дониста шудааст.
Оё қаноатмандии муштариён воқеан чен карда шуд?
Манбаъ ба хулоса меояд, ки ERP тавассути маълумоти боэътимодтари таҳвил, санаҳои ҷории фармоиш ва пайгирии дастии камтар хизматрасонӣ ва қаноатмандии муштариёнро беҳтар кардааст. Аммо иштирокчии таҳқиқот муштарӣ нест; барои қаноатмандии муштариён пурсиш, хол, Net Promoter Score, сатҳи шикоят ё ягон метрикаи дигари миқдории муштарӣ гузориш нашудааст.
Аз ин рӯ, ибораи «қаноатмандии муштариён афзуд» бояд ҳамчун арзёбии идоракунӣ/сифатии таҳқиқот ҳифз шавад; набояд ҳамчун натиҷаи миқдорие пешниҳод гардад, ки бо маълумоти мустақили муштариён тасдиқ шудааст.
Оё ибораи “Significant improvement” маънои аҳамиятнокии омориро дорад?
Не. Гарчанде матни манбаъ дар баъзе ҷойҳо ибораҳои “significant improvement” ё “significantly improves”-ро истифода мебарад, санҷиши омории фарзия, арзиши p ё фосилаи эътимод пешниҳод намекунад. Аз ин рӯ, ин ибораҳо бояд дар заминаи таҳқиқот ҳамчун тавсифи сифатии «беҳбудии равшан/муҳим» фаҳмида шаванд, на ҳамчун аҳамиятнокии оморӣ.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар Company ABC идоракунии дастии маълумоти бар Excel асосёфта бо сабтҳои такрорӣ, хатоҳои воридкунӣ, навсозиҳои дер ва номувофиқии байнишуъбавӣ алоқаманд дониста шудааст.
- Пайгирии таҳвил, дархостҳои дастии ҳолат ва номувофиқии санаҳои истеҳсол–анбор–фурӯш аз ҷумлаи мушкилоти равшани корхона мебошанд.
- Манбаъ мегӯяд, ки ERP маълумоти истеҳсол, харид, фурӯш, анбор ва логистикаро бештар ҳамгиро кардааст.
- ASN ва сканҳои штрих-коди pick–pack–ship ҳамчун амалияҳое оварда шудаанд, ки намоёнии таҳвилро дастгирӣ мекунанд.
- Ҷадвали умумии истеҳсол, харид ва логистика бо беҳтар шудани банақшагирӣ ва эътимоднокии ҷадвал алоқаманд карда шудааст.
- Маълумоти мутамарказ ва панелҳои муштарак аз назари ҳамоҳангии байнишуъбавӣ ва қабули қарор мусбат арзёбӣ шудаанд.
- Манбаъ хулоса мекунад, ки ERP назорати ҳаррӯзаи амалиётиро дар Company ABC қавитар кардааст.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот нишон намедиҳад, ки ERP дар саноати истеҳсоли металл самаранокиро ба фоизи муайян зиёд мекунад. Дар таҳқиқот фоизи ҳосилнокӣ, сарфаи меҳнат, ROI-и молиявӣ, фоизи коҳиши захира, коҳиши вақти таҳвил, коҳиши сатҳи хатоҳои маълумот ё холи қаноатмандии муштариён нашр нашудааст.
Таҳқиқот ду корхонаро, ки яке ERP истифода мебарад ва дигаре истифода намебарад, муқоиса накардааст. Тарҳи тасодуфии назоратшаванда, гурӯҳи назорати оморӣ ё намунаи чандширкатӣ вуҷуд надорад.
Бо ин маҷмӯи маълумот инчунин чен карда нашудааст, ки ERP фаъолияти молиявии дарозмуддат, нишондиҳандаҳои устуворӣ ё рақобатпазирии Company ABC-ро ба таври миқдорӣ баланд кардааст. Манбаъ ин мафҳумҳоро дар заминаи натиҷаҳои стратегӣ ва адабиёт баррасӣ мекунад.
Дар манбаъ имкони ҳамгиро кардани blockchain бо ERP дар сатҳи адабиёт шарҳ дода шудааст; татбиқи blockchain дар Company ABC нишон дода нашудааст.
Дар манбаъ бартариҳои умумии хароҷотии ERP-и абрӣ аз адабиёт оварда шудаанд; абрӣ будани инфрасохтори ERP-и Company ABC тасдиқ нашудааст.
Маҳдудиятҳои асосии методологӣ
Як ширкати ҳолатӣ: Таҳқиқот танҳо як истеҳсолкунандаи металл/таҷҳизоти фишордорро дар Малайзия баррасӣ мекунад.
Як информанти асосӣ: Маълумоти асосии сифатӣ ба мусоҳиба бо мудири QA/QC, ки зиёда аз 20 сол таҷриба дорад, такя мекунад. Манбаъ дар бахши хулоса қайд мекунад, ки ин метавонад гуногунии назарҳоро маҳдуд созад.
Convenience sampling: Ширкат бо намунагирии эҳтимолӣ ё намояндагӣ интихоб нашудааст. Ин ҳолат умумисозии натиҷаҳоро ба ширкатҳои дигар маҳдуд мекунад.
Норасоии маълумоти миқдории пеш/пас: Ҷадвали миқдории муқоисавие вуҷуд надорад, ки фаъолияти пеш ва пас аз ERP-ро бо ҳамон метрикаҳо нишон диҳад.
Набудани маълумоти муштариён: Натиҷаи қаноатмандии муштариён мустақиман аз муштариён чен карда нашудааст.
Тафсилоти конфигуратсияи ERP маҳдуд аст: Манбаъ меъмории пурраи нармафзории ERP, рӯйхати модулҳо, меъмории интегратсия, санаҳои гузариш, шумораи корбарон ё арзиши татбиқро гузориш намекунад.
Номуайянӣ дар забони мақоми татбиқ: Манбаъ дар баъзе бахшҳо ERP-ро “proposed ERP implementation” меномад, аммо дар бахшҳои дигар аз татбиқи анҷомшуда ва беҳбудиҳои бадастомада сухан мегӯяд. Verianla ин фосиларо байни ду ифода ба як хронологияи қатъии rollout табдил надодааст.
Номувофиқии баёнияи этикӣ: Бо вуҷуди он ки дар бахши усул мусоҳибаи рӯбарӯи нимсохторёфта бо мудири QA/QC вуҷуд дорад, манбаъ дар бахши этика мегӯяд, ки иштирокчии инсонӣ набуд. Манбаъ барои ин номувофиқӣ шарҳи иловагӣ намедиҳад.
Пешниҳодҳо барои таҳқиқоти оянда
Манбаъ тавсия медиҳад, ки дар оянда усулҳои беҳтар ва фарогиртари ҷамъоварии маълумот истифода шуда, шумораи информантҳо зиёд карда шавад. Ҷамъоварии маълумот аз гурӯҳҳои гуногуни кормандон, мудирон ва ҷонибҳои манфиатдор тавассути стратегияҳои мувофиқтари намунагирӣ метавонад эътиборнокӣ ва доираи бозёфтҳоро тақвият диҳад.
Бо дарназардошти маҳдудиятҳои манбаъ, дар оянда пайгирии миқдории ҳамон KPI-ҳои амалиётӣ пеш ва пас аз ERP, тарҳҳои чандширкатӣ ва маълумоти мустақими корбар/муштарӣ метавонанд барои тасдиқи қавитари бозёфтҳои сифатӣ имконият фароҳам оваранд. Ин ҷумла натиҷаи нави таҳқиқоти мавҷуда нест; балки маънои методологии тавсияи манбаъро дар бораи зарурати маълумоти фарогиртар ва информантҳои бештар шарҳ медиҳад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Enhancing operational efficiency in the metal manufacturing industry through ERP system implementation: A case study.
Муаллифон: Nur Khadijah Batrisyia Mujeebur Rahman, Norhana Mohd Aripin, Nor Rokiah Hanum Md Haron, Nazim Hanis Zainal Abidin.
Тартиби муаллифон: Тартиби дар PDF-и манбаъ ва сабти расмии маҷалла овардашуда нигоҳ дошта шудааст.
Саҳми баробар: Дар манбаъ баёнияи саҳми баробар/ҳаммуаллифии аввали баробар нишон дода нашудааст.
Муаллифи масъул: Norhana Mohd Aripin.
Муассиса: Faculty of Industrial Management, Universiti Malaysia Pahang Al Sultan Abdullah, Lebuh Persiaran Tun Khalil Yaakob, 26300 Kuantan, Pahang, Malaysia.
Маҷалла: International Journal of Industrial Management.
Ношир: Universiti Malaysia Pahang Al-Sultan Abdullah Press / тибқи номгузории маълумоти расмии маҷалла Universiti Malaysia Pahang Al-Sultan Abdullah Publishing.
Ҷилд / шумора / саҳифаҳо: Volume 20, No. 3, 2026, 195–202.
DOI: 10.15282/ijim.20.3.2026.12435.
Санаи дарёфт: 22 Май 2025.
Санаи бозбинӣ: 11 Сентябр 2025.
Санаи пазируфтан: 29 Октябр 2025.
Санаи нашр: 30 Сентябр 2026.
Навъи манбаъ: Research Article; омӯзиши ҳолатии сифатӣ.
Ҳолати баррасии ҳамсолон: International Journal of Industrial Management маҷаллаи баррасишаванда аст. Саҳифаи ҷории About-и маҷалла single-blind peer-review-ро нишон медиҳад, дар ҳоле ки саҳифаи ҷудогонаи Author's Guideline ибораи double-blind-ро дорад; аз ин рӯ, байни саҳифаҳои расмӣ дар бораи модели кӯрсозии баррасӣ номувофиқии metadata вуҷуд дорад.
Ҳолати preprint: Дар PDF-и манбаъ ва сабти расмии мақола барои ин таҳқиқот версияи ҷудогонаи preprint нишон дода нашудааст.
Иҷозатнома: Creative Commons Attribution-NonCommercial 4.0 International (CC BY-NC 4.0).
Маблағгузорӣ: Гуфта шудааст, ки аз ягон ташкилоти маблағгузории давлатӣ, хусусӣ ё ғайритиҷоратӣ дастгирии грантӣ гирифта нашудааст.
Ташаккур: Таҳқиқот дар доираи Individual Field Project-и барномаи Bachelor of Business Engineering-и Universiti Malaysia Pahang Al-Sultan Abdullah анҷом дода шудааст. Муаллифон ба Faculty of Industrial Management ва ширкати мавриди омӯзиш, ки дар ҷамъоварии маълумот саҳм гузоштааст, ташаккур мегӯянд.
Бархӯрди манфиатҳо: Муаллифон изҳор кардаанд, ки бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Гуфта шудааст, ки маълумоти дастгиркунандаи бозёфтҳои таҳқиқотро аз муаллифи масъул тибқи дархост дастрас кардан мумкин аст.
Баёнияи этикӣ: Манбаъ мегӯяд, ки иштирокчии инсонӣ ё ҳайвонӣ вуҷуд надошт ва тасдиқи этикӣ зарур набуд. Аммо азбаски бахши усул мусоҳибаи муқаддимавӣ бо намояндаи ширкат ва мусоҳибаи рӯбарӯи нимсохторёфта бо мудири QA/QC-и зиёда аз 20 сол таҷрибадорро гузориш мекунад, дар матни манбаъ байни баёнияи этикӣ ва тавсифи усул номувофиқии шарҳнадодашуда вуҷуд дорад.
Баёния дар бораи зеҳни сунъии тавлидкунанда: Муаллифон изҳор кардаанд, ки дар навиштани мақола зеҳни сунъии тавлидкунанда ё технологияҳои дастгиришавандаи зеҳни сунъӣ истифода нашудаанд ва матн, шаклҳо ва ҷадвалҳо аз ҷониби муаллифон сохта шудаанд.
Саҳмҳои CRediT: Nur Khadijah Batrisyia Mujeebur Rahman: консептуализатсия, таҳлил, методология ва тарҳи аввал. Norhana Mohd Aripin: консептуализатсия, таҳлил, санҷиш, назорат/машварат ва баррасӣ–таҳрир. Nor Rokiah Hanum Md Haron: таҳлил, методология ва баррасӣ–таҳрир. Nazim Hanis Zainal Abidin: методология, таҳлил ва баррасӣ–таҳрир.
Усули асосӣ: Омӯзиши ҳолатии сифатӣ; як ширкати мавриди омӯзиш, ки бо convenience sampling интихоб шудааст; мусоҳибаи муқаддимавӣ; мусоҳибаи рӯбарӯи нимсохторёфта бо мудири QA/QC-и зиёда аз 20 сол таҷрибадор; мушоҳидаи раванди саҳроӣ; шарҳи адабиёт ва таҳлили маълумоти сифатӣ.
Ҳолати формула/омор: Дар мақолаи манбаъ муодилаи марказии математикӣ, арзиши p, фосилаи эътимод, регрессия, санҷиши фарзия ё ҷадвали миқдории фаъолияти пеш/пас аз ERP вуҷуд надорад.
Бозёфти асосӣ: Манбаъ ба таври сифатӣ хабар медиҳад, ки сабтҳои такрорӣ, хатоҳои воридкунӣ, навсозиҳои дер, намоёнии сусти таҳвил ва номувофиқии иттилоот байни шуъбаҳо дар идоракунии дастии бар Excel асосёфта бо маълумоти мутамарказ ва ҳамгироии равандҳои ERP кам шудаанд.
Маҳдудияти асосии тафсир: Натиҷаҳои таҳқиқот ба як ширкат, як информанти асосӣ ва мушоҳидаи саҳроӣ такя мекунанд. Аз ин таҳқиқот беҳбудии фоизӣ, сарфаи хароҷот ё арзишҳои муваффақияти оморӣ, ки дар манбаъ нишон дода нашудаанд, бароварда намешаванд.
Ёддошт оид ба ҳолати татбиқи ERP: Манбаъ дар бахши ҳадаф/усул ERP-ро “potential/proposed solution” меномад, аммо дар бахшҳои натиҷа ва хулоса аз забони татбиқи анҷомшуда ва беҳбудиҳои бадастомада истифода мекунад. Азбаски хронологияи муфассали rollout дода нашудааст, Verianla фосилаи байни ин ифодаҳоро бо фарзия пур накардааст.
Ёддошт оид ба SAP/HANA: Шакли 4-и манбаъ намунаи экрани воридкунии маълумоти фармоиши муштарӣ дар SAP/HANA мебошад. Манбаъ ин тасвирро ҳамчун намунаи амалиёти ERP пешниҳод мекунад, вале тамоми меъмории ERP ё ҳамаи модулҳои SAP-и Company ABC-ро муфассал ҳуҷҷатгузорӣ намекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд