


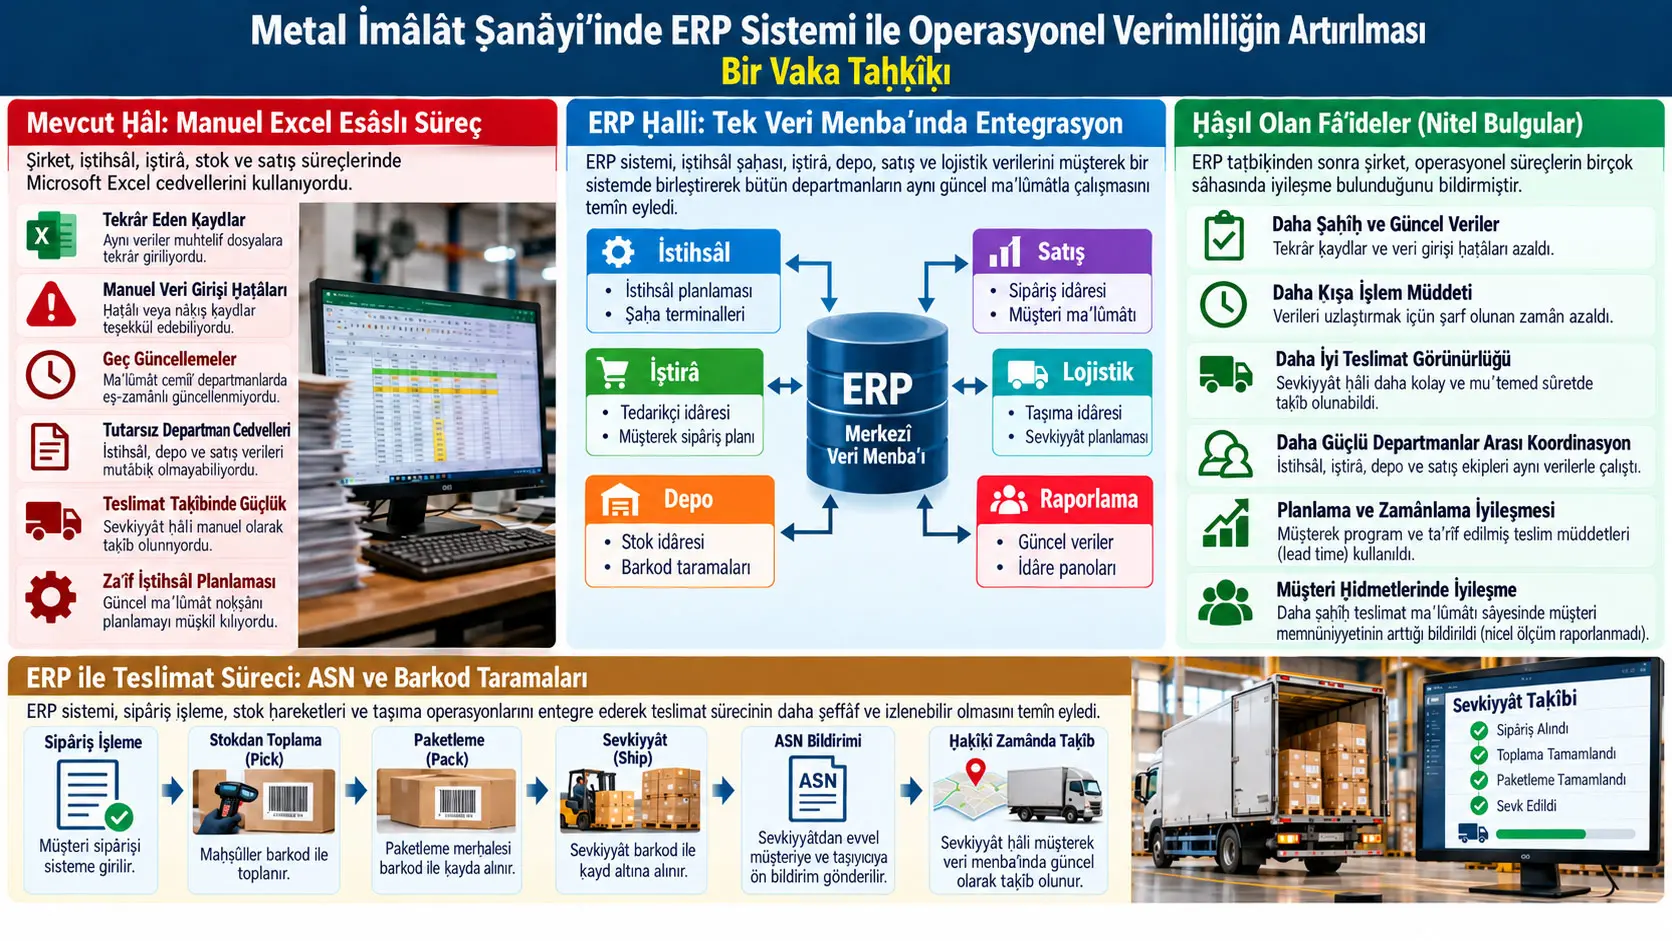
Müʾessese Menâbiʿinin Planlanması (Enterprise Resource Planning, ERP), bir işletmenin imâlât, iştirâ, stok, satış, lojistik ve sâʾir işletme süreçlerinden gelen maʿlûmâtı müşterek bir sistem dâḫilinde bütünleştirmeyi hedefleyen işletme idâresi yazılımı yaklaşımıdır. Bu taḥḳîḳ, Malezya'daki beynelmilel bir basınçlı ekipman imâlâtçısının Microsoft Excel esâslı elle veri idâresinde karşılaştığı teslîmât taʿḳîbi, veri girişi, imâlât planlaması ve departmanlar arası maʿlûmât uyumsuzluğu mesʾelelerini tetkîḳ eden keyfiyyetî bir vaka taḥḳîḳıdır. Veri, keyfiyyet ve operasyon maʿlûmâtı idâresinde 20 yıldan ziyâde tecrübeye mâlik bir QA/QC idârecisiyle yüz yüze icrâ olunan yarı yapılandırılmış mülâḳāt ve saha müşâhedeleri vâsıṭasıyla elde edilmiştir. Meʾhaz, ERP yaklaşımının merkezî veri istiʿmâli, teslîmât görünürlüğü, departmanlar arası koordinasyon, imâlât planlaması ve karar verme süreçlerinde iyileşme sağladığını bildirmektedir; lâkin çalışma bu iyileşmeler için sayısal evvel/sonra performans ḳıymetleri veya istatistikî imtiḥânlar sunmamaktadır.
Vaka şirketindeki esâs mesʾele, Microsoft Excel cetvelleri bidâyette kullanılabilir olmakla beraber işletme büyüdükçe veri tekrarları, elle giriş ḫaṭâları, gecikmiş güncellemeler, departmanlar arasında tutarsız cetveller, teslîmâtın taʿḳîbinde müşkilât ve imâlât planlamasında teʾeḫḫürlere sebeb olmasıdır. Çalışmada ERP'nin esâs vazîfesi yalnız yeni bir yazılım ekranı sağlamak değil; dağınık maʿlûmâtı tek bir veri meʾhazında cemʿ etmek ve imâlât sahası, iştirâ, satış, depo ve lojistik süreçlerinin aynı güncel maʿlûmât üzerinden çalışabilmesini teʾmîn etmektir.
Meʾhaz, ERP'den sonra teslîmât maʿlûmâtının daha görünür hâle geldiğini, veri girişi ḫaṭâları ile mutâbaḳat ihtiyâcının azaldığını, imâlât ve lojistik programlarının daha iʿtimâda şâyân hâle geldiğini, departmanlar arası koordinasyonun kuvvetlendiğini ve müşterî hizmetlerinin iyileştiğini bildirmektedir. Bununla beraber bu netîceler tek bir QA/QC idârecisinin mülâḳātı ve saha müşâhedesine müstenid keyfiyyetî bulgulardır. Çalışma müşterî memnûniyyeti anketi, ḫaṭâ nisbeti, teslîmât teʾeḫḫür müddeti, maliyet tasarrufu, ROI, prodüktivite yüzdesi veya istatistikî maʿnâlılık ḳıymeti bildirmemiştir. Binâʾenaleyh netîceler “ERP bütün metal imâlâtçılarında muʿayyen nisbette verimlilik artışı sağlar” sûretinde taʿmîm edilemez.
Taḥḳîḳin esâs mesʾelesi
Vaka işletmesi Malezya'da faʿâliyyet gösteren beynelmilel bir basınçlı ekipman imâlâtçısıdır. Meʾhaza göre şirket 1982 senesinde teʾsîs edilmiş; mühendislik, imâlât ve inşâ çözümleri sunacak sûrette büyümüş ve petrol, enerji, kimya ve rafineri sektörleri için ekipman imâl etmiştir. Mahsûl portföyünde anʿanevî karbon çelikleri yanında Incoloy ve Inconel gibi maḫṣûṣ alaşımların kullanıldığı ekipmanlar da mevcûddur. Meʾhaz şirketin ASME U, U2 ve S damgaları ile ISO 9001:2000 akreditasyonuna mâlik olduğunu belirtmektedir.
Şirketin büyümesiyle beraber elle veri idâresi daha belirgin bir darboğaza dönüşmüştür. Muḫtelif işler ve imâlât faʿâliyyetleri Microsoft Excel cetvelleriyle taʿḳîb olunurken veri miḳdârının ve süreç karmaşıklığının artması; tekrar kayıt, yanlış veri girişi, geç güncelleme ve departmanlar arasında farklı maʿlûmât sürümlerinin bulunması gibi mesʾeleleri daha görünür hâle getirmiştir.
Husûsan teslîmâtın taʿḳîbi çalışmanın merkezindeki mesʾelelerden biridir. İmâlât, depo ve satış kısımlarındaki târîḫlerin uyuşmaması, sevkiyât vazʿiyyetinin elle taʿḳîb edilmesi ve müşterîye ḥaḳîḳî zamanda vazʿiyyet maʿlûmâtı sağlamanın güçleşmesi operasyonel devâmlılığı menfî teʾsîr eden mesʾeleler olarak bildirilmiştir.
ERP Sistemi Nedir ve Bu Taḥḳîḳte Hangi Mesʾeleyi Ḥalletmek İçin Ele Alındı?
ERP, muḫtelif işletme fonksiyonlarının veri ve süreçlerini müşterek bir sistem dâḫilinde bütünleştiren kurumsal idâre yazılımı yaklaşımıdır; bu vaka taḥḳîḳında ERP, Excel esâslı dağınık ve elle veri idâresinin sebeb olduğu tekrar kayıtları, giriş ḫaṭâlarını, gecikmiş güncellemeleri, zaʿîf teslîmât görünürlüğünü ve imâlât–iştirâ–depo–satış arasındaki maʿlûmât uyumsuzluklarını azaltmak için ele alınmıştır.
ERP'nin esâs manṭıḳı niçin “tek veri meʾhazı”dır?
Bir işletmede imâlât başka bir Excel dosyasını, depo başka bir dosyayı ve satış başka bir dosyayı güncellediğinde aynı sipârişin birden fazla farklı vazʿiyyeti teşekkül edebilir. Meselâ imâlât sipârişi tamamlanmış kabul ederken depo henüz mahsûlü hâżır görmeyebilir veya satış departmanındaki teslîm târîḫi eski kalabilir. Bu hâl teknik olarak yalnız “Excel kötü bir programdır” demek değildir; esâs mesʾele maʿlûmâtın dağınık olması, elle nakledilmesi ve veri sâḥibliğinin departmanlar arasında parçalanmasıdır.
ERP yaklaşımında aynı sipâriş, stok kalemi, imâlât hareketi veya teslîmât kaydı müşterek veri yapısında tutulduğu için muḫtelif departmanların aynı esâs kayda erişmesi hedeflenir. Meʾhaz Company ABC'de imâlât sahası terminalleri, iştirâ ve satış maʿlûmâtının tek veri meʾhazı üzerinden birleştirilmesini ERP tatbîḳının mühim fâʾidelerinden biri olarak taʿrîf etmektedir.
MIS, MRP, MRP II ve ERP arasındaki tekâmül münâsebeti
Meʾhazın literatür tetkîḳi ERP'nin târîḫî tekâmülünü daha evvelki imâlât maʿlûmât sistemleriyle münâsebetlendirir. İlk idâre maʿlûmât sistemleri ve stok murâḳabesi tatbîḳātını Material Requirements Planning (MRP) sistemleri taʿḳîb etmiştir. MRP'nin esâs odağı, imâlât için hangi malzemeden ne zaman ve ne miḳdâr lâzım olduğunun planlanmasıdır.
Closed-Loop MRP (CL-MRP), planlama çıktılarından geri besleme alarak sistemi daha kapalı devre hâline getiren tekâmül merḥalesidir. Manufacturing Resource Planning (MRP II) ise yalnız malzeme ihtiyâcını değil daha vâsiʿ imâlât menâbiʿini planlamaya müteveccihtir.
ERP, bu yaklaşımı yalnız fabrika imâlât menâbiʿiyle mahdûd tutmayıp mâliye, insan menâbiʿi, iştirâ, satış, stok, lojistik ve idâre gibi işletmenin daha geniş fonksiyonlarına teşmîl eder. Binâʾenaleyh ERP'nin ayırt edici vasfı yalnız imâlât planlaması yapmak değil, muḫtelif kurumsal süreçlerin müşterek veri altyapısıyla çalışmasını teʾmîn etmektir.
Literatürde ERP'ye isnâd edilen fâʾideler ile vaka bulgularını ayırmak niçin mühimdir?
Meʾhaz makālenin literatür tetkîḳinde ERP'ye dâʾir birçok umûmî fâʾide müzâkere edilmektedir: stok optimizasyonu, ḥaḳîḳî zamanlı raporlama, müşterî hizmetlerinin geliştirilmesi, maliyet azaltma, CRM entegrasyonu, bulut ERP ve hattâ ERP–blockchain entegrasyonu bunlar arasındadır. Lâkin bu literatür maʿlûmâtı Company ABC'de doğrudan ölçülmüş netîcelerle karıştırılmamalıdır.
| Mevzû | Meʾhazdaki vazʿiyyeti | Ṣaḥîḥ tefsîr |
|---|---|---|
| Stok optimizasyonu | Literatür arka planı | ERP literatüründe taʿrîf olunan umûmî fâʾidedir; Company ABC için sayısal stok azalması verilmez. |
| Ḥaḳîḳî zamanlı raporlama | Literatür + vaka beyânı | Vaka, müşterek veri ve güncel raporlamanın fâʾidesini keyfiyyetî olarak destekler; rapor ihżâr müddeti verilmez. |
| CRM ve müşterî hizmetleri | Literatür arka planı + netîce tefsîri | Müşterî hizmetlerinde iyileşme bildirilir; müşterî memnûniyyeti skoru ölçülmez. |
| Maliyet azaltma | Literatür arka planı | Company ABC için para birimi cinsinden maliyet tasarrufu veya ROI bildirilmez. |
| Blockchain–ERP entegrasyonu | Yalnız literatür tetkîḳi | Company ABC'nin blockchain kullandığı netîcesine varılamaz. |
| Bulut esâslı ERP | Yalnız literatür tetkîḳi | Vaka şirketindeki ḥaḳîḳî deployment miʿmârîsi meʾhazda tafṣîlen beyân edilmemiştir. |
ERP tatbîḳātında kullanıcı ve idâre niçin mühimdir?
Meʾhazın literatür kısmı ERP muvaffakiyetsizliğinin yalnız yazılımdan neşʾet etmediğini teʾkîd eder. İşletmenin kendi ihtiyâcâtını açıkça taʿrîf edememesi, kullanıcıların sistemi kâfî derecede anlayamaması, taʿlîm müddetinin kifâyetsiz olması ve teknik ihtiyâcât ile ḥaḳîḳî işletme süreçlerinin uyuşmaması mühim riskler arasında sayılmaktadır.
Bu sebeple meʾhaz muntazam kullanıcı taʿlîmini, kâfî kullanım kılavuzlarını, departmanlar arasındaki maʿlûmât cereyânını gösteren süreç şemalarını ve işletme ile ERP sağlayıcısı arasında râbıṭa kurabilecek ehil “key user”ların intihâbını mühim görmektedir.
Key user, hem ḥaḳîḳî iş sürecini hem de ERP sisteminin teknik/işlevsel yapısını kâfî derecede anlayarak işletme kullanıcıları ile sistemi kuran veya destekleyen taraf arasında köprü vazîfesi görebilen kullanıcıdır.
ERP'nin müşterî hizmetleriyle münâsebeti nasıl kurulur?
ERP dâḫilinde müşterî, satış, sipâriş ve teslîmât maʿlûmâtının müştereken kullanılabilmesi; müşterîye daha doğru sipâriş vazʿiyyeti verilmesini ve mesʾelelerin daha sürʿatle taʿḳîbini sağlayabilir. Meʾhazın literatür kısmı bu bağlamda Customer Relationship Management (CRM) entegrasyonunu da müzâkere etmektedir.
Lâkin Company ABC vaka taḥḳîḳında doğrudan CRM modülünün tafṣîlâtlı konfigürasyonu, müşterî destek çağrılarının müddeti veya müşterî sadâḳati metriği verilmemiştir. Meʾhazın müşterî hizmetleri ve memnûniyyetine dâʾir netîcesi keyfiyyetî işletme taḳdîri seviyesinde kalmaktadır.
Teslîmât görünürlüğü niçin merkezî bir mesʾeleydi?
Meʾhaz mülâḳāt ve müşâhedelerde teslîmâtın taʿḳîbinin müşkil olduğunu, sevkiyât vazʿiyyetinin elle taʿḳîb edildiğini ve imâlât, depo ve satış kısımlarındaki târîḫlerin uyuşmayabildiğini bildirmektedir. Bu hâlde müşterî veya idâreci “sipâriş şimdi nerede?” suʾâline tek bir güncel veri meʾhazından cevâb alamaz.
ERP çözümü dâḫilinde depo ve nakliyât idâresi fonksiyonlarının sipâriş işleme, stok hareketleri ve nakliyât operasyonlarıyla bütünleştirildiği belirtilmektedir. Böylece bir sipâriş yalnız satış kaydı olarak değil; stoktan toplama, paketleme, sevk ve nakliyât merḥalelerinin birbirine bağlı olduğu bir süreç olarak taʿḳîb olunabilir.
Advance Ship Notice (ASN) nedir?
Advance Ship Notice (ASN), sevkiyât müşterîye veya alâḳalı nakliyeci tarafa ulaşmadan evvel gönderilen ön sevkiyât bildirimidir. Meʾhaz, Company ABC'deki teslîmât görünürlüğünü geliştirmek için ASN'lerin müşterîlere ve nakliyecilere teslîmden evvel gönderildiğini belirtmektedir.
ASN'nin ilmî/operasyonel maʿnâsı fizikî mal hareketi ile maʿlûmât hareketinin eş-zamanlı hâle getirilmesidir. Sevkiyât yola çıkmadan evvel alâḳalı taraf hangi sipârişin gönderildiği hakkında maʿlûmât alır.
Barkod taraması hangi merḥalelerde kullanıldı?
Meʾhaz, barkod taramalarının pick, pack ve ship merḥalelerinde kaydedildiğini bildirmektedir. Bu terimler sırasıyla mahsûlün stoktan seçilmesi/toplanması, paketlenmesi ve sevk edilmesi merḥalelerini ifâde eder.
Bu taramaların maksadı her fizikî elleçleme adımını kayıtla taṣdîḳ etmek ve stok vazʿiyyetini güncel tutmaktır. Böylece sevkiyât vazʿiyyeti yalnız bir müstaḫdemin Excel hücresini elle değiştirmesine bağlı kalmaz.
Item master ve müşterek takvîm niçin mühimdir?
Item master, ERP sistemindeki mahsûl veya malzeme kalemlerinin esâs taʿrîf edici maʿlûmâtının merkezî kaydıdır. Aynı malzemenin imâlât, iştirâ, depo ve satışta farklı taʿrîflerle tutulması veri uyumsuzluğu yaratabilir; müşterek item master bu riski azaltmayı hedefler.
Meʾhaz ayrıca imâlât, iştirâ ve lojistik için tek bir müşterek program kullanılmasını ve lead time ḳıymetlerinin taʿrîf edilmesini ERP yaklaşımının teslîmât planlamasına katkıları arasında göstermektedir.
Lead time ne demektir?
Lead time, bir işin veya sipârişin başlangıç noktası ile tamamlanması arasındaki lâzım müddettir. İmâlât planlamasında iştirâ müddeti, imâlât müddeti, hazırlık ve lojistik müddetleri gibi muḫtelif merḥaleler umûmî teslîmât planına teʾsîr edebilir.
Meʾhaz Company ABC'de ERP'nin taʿrîf edilmiş lead time'lar ve müşterek program vâsıṭasıyla planlamayı geliştirdiğini, daha az teʾeḫḫür ve daha iʿtimâda şâyân programlar müşâhede edildiğini beyân etmektedir. Lâkin teʾeḫḫürün kaç saʿat veya kaç gün azaldığı bildirilmemiştir.
Meʾhaz hangi performans göstergelerini tesmiye ediyor?
Çalışma teslîmât ve programlama performansının taḳdîrinde plan adherence, schedule stability, supplier on-time rate, backlog age ve expedited cost göstergelerinin kullanıldığını bildirmektedir. Lâkin bu göstergelerin Company ABC için sayısal netîceleri verilmemiştir.
| Gösterge | Esâs maʿnâsı | Meʾhazda sayısal netîce var mı? |
|---|---|---|
| Plan adherence | Fiʿilî imâlâtın planlanan programa ne derece uyduğunu taʿḳîb eden performans yaklaşımı. | Hayır |
| Schedule stability | İmâlât veya teslîmât programının ne sıklıkla değiştiğini ve ne derece müstaḳarr kaldığını taḳdîr eden gösterge. | Hayır |
| Supplier on-time rate | Tedarikçilerin beklenen zamanda teslîmât yapma performansını taʿḳîb eden gösterge. | Hayır |
| Backlog age | Tamamlanmamış sipâriş veya işlerin ne müddetten beri beklediğini taʿḳîb eden gösterge. | Hayır |
| Expedited cost | Normal süreç hâricinde âcil hızlandırma gerektiren iştirâ veya lojistik faʿâliyyetlerinin hâsıl ettiği maliyet. | Hayır |
Bu mefhûmî îżâḥlar metriklerin ne nevʿ operasyonel suʾâllere cevâb verdiğini öğretmek içindir; çalışma bu göstergeler için formül veya Company ABC'ye âʾid kemmî ḳıymet neşretmemiştir.
Çalışmanın Usûlü ve Netîceleri
Taḥḳîḳ tasarımı
Çalışma keyfiyyetî taḥḳîḳ yaklaşımını ve vaka taḥḳîḳı tasarımını kullanmıştır. Vaka şirketi kolaylık örneklemesi maʿnâsına gelen convenience sampling yaklaşımıyla intihâb edilmiştir. Bu intihâb, muḥaḳḳiḳin erişebildiği münâsib vakayı tetkîḳ etmesine imkân verir; lâkin istatistikî temsîl kudreti sağlayan iḥtimâlî örnekleme maʿnâsına gelmez.
Taḥḳîḳin veri cemʿi sürecinde evvelâ şirket temsilcisiyle veri idâresi mesʾelelerini anlamaya müteveccih bir ön mülâḳāt yapıldığı belirtilmektedir. Meʾhaz daha sonra esâs veri cemʿi dâḫilinde, keyfiyyet süreçleri ve operasyonel veri idâresinde 20 yıldan ziyâde tecrübeye mâlik bir QA/QC idârecisiyle yüz yüze yarı yapılandırılmış mülâḳāt yapıldığını bildirmektedir. Aynı şahsın ön mülâḳāttaki temsilci olup olmadığı sarâḥaten belirtilmemektedir.
QA/QC idârecisinin geçmişte tedarik zinciri idâresi tecrübesine de mâlik olduğu belirtilmiştir. Mülâḳāta ilâveten veri giriş süreci sahada müşâhede edilmiş ve veri taḥlîli teklif olunan/tatbîḳ edilen ERP çözümünün teʾsîrlerini taḳdîr etmek maksadıyla kullanılmıştır.
Taḥḳîḳin meʾhazda verilen işlem sırası
Bu Çalışma ERP'nin Teʾsîrini Kemmî Olarak İsbât Ediyor mu?
Hayır. Çalışma ERP'nin teʾsîrini kemmî bir evvel-sonra tecrübesi, çoklu şirket mukāyesesi veya istatistikî hipotez imtiḥânıyla ölçmemiştir; esâs ampirik delîl tek bir tecrübeli QA/QC idârecisiyle yapılan yarı yapılandırılmış mülâḳāt ve saha müşâhedesidir. Binâʾenaleyh bildirilen iyileşmeler keyfiyyetî vaka bulguları olarak tefsîr olunmalıdır.
Çalışmada formül veya istatistik var mı?
Meʾhaz çalışmada merkezî riyâżî muʿâdele, istatistikî imtiḥân, p ḳıymeti, güven aralığı, teʾsîr büyüklüğü veya regresyon modeli bulunmamaktadır. Bu sebeple Verianla beyânına meʾhazda olmayan verimlilik formülü, ROI hesabı veya istatistik ilâve edilmemiştir.
Meʾhaz bazı operasyonel performans göstergelerinin isimlerini vermektedir; lâkin bu göstergelerin ḳıymetlerini neşretmemektedir. Binâʾenaleyh “performans ölçüldü” ifâdesi okuyucuda sayısal bir netîce cetveli varmış intibâʿını hâsıl etmemelidir.
Elle Excel sürecinde hangi mesʾeleler müşâhede edildi?
| Mesʾele | Meʾhazda îżâḥ olunan operasyonel netîce |
|---|---|
| Tekrarlanan kayıtlar | Aynı veya müşâbih verinin muḫtelif mahallerde yeniden girilmesi ve mutâbaḳat ihtiyâcının artması. |
| Elle veri girişi ḫaṭâları | Operasyonel maʿlûmât doğruluğunun azalması. |
| Geç güncellemeler | Güncel operasyon vazʿiyyetinin departmanlar arasında vaktinde görünmemesi. |
| Tutarsız departman cetvelleri | İmâlât, depo ve satış arasında farklı târîḫ veya vazʿiyyet maʿlûmâtının bulunması. |
| Teslîmât taʿḳîbinde müşkilât | Sevkiyât görünürlüğünün azalması ve elle vazʿiyyet suʾâllerinin artması. |
| Zaʿîf imâlât planlaması | İmâlât ve teslîmât programlarının koordinasyonunun güçleşmesi. |
ERP çözümünde hangi süreçler birleştirildi?
Meʾhaz, ERP yaklaşımının imâlât sahası terminalleri, iştirâ ve satış verilerini tek veri meʾhazına bağladığını; rapor veya kayıtların otomatik teşkîlini desteklediğini belirtmektedir. Teslîmât mesʾelelerinde depo ve nakliyât idâresi fonksiyonlarının sipâriş işleme, stok hareketleri ve nakliyât operasyonlarıyla bütünleştirildiği beyân olunmaktadır.
ASN bildirimleri, pick–pack–ship merḥalelerindeki barkod taramaları ve müşterek imâlât–iştirâ–lojistik programı bu bütünleşmenin misâlleridir.
ERP sonrasında meʾhaz hangi değişiklikleri bildiriyor?
| Saha | Meʾhazda bildirilen değişiklik | Kemmî ḳıymet var mı? |
|---|---|---|
| Veri girişi | Tekrarlanan kayıtların ve veri girişi ḫaṭâlarının azaltılması. | Hayır |
| Mutâbaḳat | Muḫtelif veri meʾhazlarını uzlaştırmak için lâzım olan müddetin azaltılması. | Hayır |
| İşlem müddeti | Transaction lead time'ın kısalması. | Hayır |
| Teslîmât taʿḳîbi | Sevkiyât görünürlüğünün artması ve elle vazʿiyyet taʿḳîbinin azalması. | Hayır |
| Planlama | İmâlât, iştirâ ve lojistik için müşterek program ve daha iʿtimâda şâyân zamanlama. | Hayır |
| Departmanlar arası koordinasyon | Müşterek program ve item master üzerinden imâlât, iştirâ, depo ve satış ekipleri arasında daha kuvvetli koordinasyon. | Hayır |
| Karar verme | Daha güncel ve müşterek verilere erişim sayesinde daha sürʿatli ve tutarlı karar desteği. | Hayır |
| Müşterî/tedarikçi muḫâberesi | Daha doğru teslîmât vazʿiyyeti paylaşımı ve daha az taʿḳîb ihtiyâcı. | Hayır |
Meʾhaz Şekil 4'teki SAP/HANA ekranı nasıl tefsîr olunmalıdır?
Meʾhaz Şekil 4, SAP/HANA ERP sisteminde müşterî sipâriş verisi giriş arayüzüne bir misâl göstermektedir. Görselde standart sipâriş oluşturma ekranı, müşterî/satış maʿlûmâtı ve sipâriş kalemleri görülmektedir.
Lâkin makāle SAP/HANA'nın Company ABC'deki bütün modül miʿmârîsini, sürümünü, ruhṣat yapısını, veri tabanı tasarımını veya canlıya geçiş kapsamını tafṣîlen beyân etmemektedir. Bu sebeple Şekil 4'ü “Company ABC'nin tam ERP miʿmârîsi budur” sûretinde tefsîr etmek ṣaḥîḥ değildir. Meʾhaz görseli ERP dâḫilinde bir ticârî muʿâmelenin nasıl icrâ olunabildiğini gösteren misâl olarak kullanmaktadır.
ERP'nin işletme dâḫilinde teşkîl ettiği maʿlûmât cereyânı
Meʾhaza göre merkezî ERP verileri idârecilerin sipâriş, stok, imâlât ve teslîmât maʿlûmâtına müşterek bir sistem üzerinden erişmesini sağlar. Aynı veri meʾhazından teşkîl olunan raporlar departmanlar arasındaki mütenâḳıż maʿlûmât sürümlerini ve eksik güncelleme riskini azaltır.
Paylaşılan panolarda teslîmât son târîḫleri, stok mevkileri ve imâlât planlarının görülebilmesi günlük planlamayı kolaylaştırmış ve muḥtemel darboğazların daha erken fark edilmesine yardım etmiştir. İmâlât, iştirâ, depo ve satış ekiplerinin müşterek program ve item master kullanması da çapraz fonksiyonlu koordinasyonun geliştirilmesiyle münâsebetlendirilmiştir.
Müşterî memnûniyyeti ḥaḳîḳaten ölçüldü mü?
Meʾhaz ERP'nin daha iʿtimâda şâyân teslîmât maʿlûmâtı, daha güncel sipâriş târîḫleri ve daha az elle taʿḳîb sayesinde müşterî hizmetlerini ve müşterî memnûniyyetini geliştirdiği netîcesine varmaktadır. Lâkin taḥḳîḳın iştirâkçisi müşterî değildir; müşterî memnûniyyeti için anket, skor, Net Promoter Score, şikâyet nisbeti veya başka kemmî müşterî metriği bildirilmemiştir.
Binâʾenaleyh “müşterî memnûniyyeti arttı” ifâdesi çalışmadaki idârî/keyfiyyetî taḳdîr olarak muhâfaza edilmelidir; müstaḳil müşterî verisiyle taṣdîḳ edilmiş kemmî netîce gibi sunulmamalıdır.
“Significant improvement” ifâdesi istatistikî maʿnâlılık mıdır?
Hayır. Meʾhaz metin bazı yerlerde “significant improvement” veya “significantly improves” gibi ifâdeler kullanmakla beraber istatistikî hipotez imtiḥânı, p ḳıymeti veya güven aralığı sunmamaktadır. Bu sebeple bu ifâdeler çalışma bağlamında “belirgin/mühim iyileşme” şeklinde keyfiyyetî beyân olarak anlaşılmalı, istatistikî maʿnâlılık sûretinde tefsîr olunmamalıdır.
Çalışmanın desteklediği netîceler
- Company ABC'de elle Excel esâslı veri idâresi tekrar kayıt, giriş ḫaṭâsı, geç güncelleme ve departmanlar arası uyumsuzluklarla münâsebetlendirilmiştir.
- Teslîmâtın taʿḳîbi, elle vazʿiyyet suʾâli ve imâlât–depo–satış târîḫ uyumsuzluğu işletmenin belirgin mesʾeleleri arasındadır.
- Meʾhaz ERP'nin imâlât sahası, iştirâ, satış, depo ve lojistik verilerini daha bütünleşik hâle getirdiğini bildirmektedir.
- ASN ve pick–pack–ship barkod taramaları teslîmât görünürlüğünü destekleyen tatbîḳāt olarak aktarılmıştır.
- Müşterek imâlât, iştirâ ve lojistik programı planlama ve program iʿtimâda şâyânlığının geliştirilmesiyle münâsebetlendirilmiştir.
- Merkezî veri ve müşterek panolar departmanlar arası koordinasyon ve karar verme bakımından müsbet taḳdîr edilmiştir.
- Meʾhaz ERP'nin Company ABC'deki günlük operasyonel murâḳabeyi kuvvetlendirdiği netîcesine varmaktadır.
Çalışmanın desteklemediği taʿmîmler
Çalışma ERP'nin metal imâlât sektöründe muʿayyen bir yüzde nisbetinde verimlilik artışı sağladığını göstermez. Çalışmada prodüktivite yüzdesi, işçilik tasarrufu, mâlî ROI, stok azalması yüzdesi, teslîmât müddeti azalması, veri ḫaṭâ nisbeti azalması veya müşterî memnûniyyeti skoru neşredilmemiştir.
Taḥḳîḳ ERP kullanan ve kullanmayan iki işletmeyi mukāyese etmemiştir. Tesâdüfî murâḳabeli tasarım, istatistikî kontrol zümresi veya çok şirketli numûne bulunmamaktadır.
ERP'nin Company ABC'nin uzun devre mâlî performansını, sürdürülebilirlik göstergelerini veya rekabet kudretini kemmî olarak artırdığı da bu veri setiyle ölçülmemiştir. Meʾhaz bu mefhûmları stratejik netîce ve literatür bağlamında müzâkere etmektedir.
Meʾhazda blockchain'in ERP'ye entegre edilebileceği literatür seviyesinde îżâḥ edilmiştir; Company ABC'de blockchain tatbîḳ olunduğu gösterilmemiştir.
Meʾhazda bulut ERP'nin umûmî maliyet fâʾideleri literatürden aktarılmıştır; Company ABC'nin ERP altyapısının bulut esâslı olduğu taṣdîḳ olunmamıştır.
Başlıca usûl sınırlılıkları
Tek vaka şirketi: Taḥḳîḳ yalnız bir Malezya metal/basınçlı ekipman imâlâtçısını tetkîḳ etmektedir.
Tek esâs informant: Esâs keyfiyyetî veri, 20 yıldan ziyâde tecrübeye mâlik bir QA/QC idârecisiyle yapılan mülâḳāta müsteniddir. Meʾhaz kendi netîce kısmında bunun görüş çeşitliliğini mahdûd edebileceğini belirtir.
Convenience sampling: Şirket iḥtimâlî veya temsîlî örnekleme ile intihâb edilmemiştir. Bu hâl netîcelerin başka şirketlere taʿmîmini mahdûd eder.
Kemmî evvel/sonra veri noksanlığı: ERP evveli ve sonrası performansı aynı metriklerle gösteren sayısal mukāyese cetveli bulunmamaktadır.
Müşterî verisi yokluğu: Müşterî memnûniyyeti netîcesi doğrudan müşterîlerden ölçülmemiştir.
ERP konfigürasyon tafṣîlâtı mahdûd: Meʾhaz ERP'nin tam yazılım miʿmârîsini, modül listesini, entegrasyon miʿmârîsini, geçiş târîḫlerini, kullanıcı adedini veya tatbîḳ maliyetini bildirmemektedir.
Tatbîḳ vazʿiyyeti dilinde belirsizlik: Meʾhaz bazı kısımlarda ERP'yi “proposed ERP implementation” diye tesmiye ederken diğer kısımlarda tamamlanmış tatbîḳ ve elde olunan iyileşmeler lisânını kullanmaktadır. Verianla bu iki ifâde arasındaki boşluğu tek ve katʿî bir rollout kronolojisine çevirmemiştir.
Aḫlâḳî beyân uyumsuzluğu: Usûl kısmında bir QA/QC idârecisiyle yüz yüze yarı yapılandırılmış mülâḳāt bulunmasına rağmen meʾhaz aḫlâḳ kısmında insan iştirâkçisi olmadığını belirtmektedir. Meʾhaz bu uyumsuzluğa ilâve îżâḥ sunmamaktadır.
İstikbâl taḥḳîḳlarına dâʾir teklifler
Meʾhaz, istikbâlde daha iyi ve daha şümûllü veri cemʿi usûllerinin kullanılmasını ve informant adedinin artırılmasını teklif etmektedir. Daha münâsib örnekleme stratejileriyle muḫtelif müstaḫdem zümrelerinden, idârecilerden ve alâḳalı paydaşlardan veri cemʿ edilmesi bulguların geçerliliğini ve kapsamını kuvvetlendirebilir.
Meʾhazın sınırlılıkları nazar-ı iʿtibâra alındığında, istikbâlde ERP evveli ve sonrası aynı operasyonel KPI'ların kemmî olarak taʿḳîbi, çoklu şirket tasarımları ve doğrudan kullanıcı/müşterî verileri keyfiyyetî bulguların daha kuvvetli sûrette taṣdîḳine imkân verebilir. Bu cümle mevcûd çalışmanın yeni netîcesi değildir; meʾhazın daha şümûllü veri ve daha fazla informant ihtiyâcına müteveccih teklifinin metodolojik maʿnâsını îżâḥ etmektedir.
Meʾhaz ve Usûl Notu
Aṣlî çalışma: Enhancing operational efficiency in the metal manufacturing industry through ERP system implementation: A case study.
Müʾellifler: Nur Khadijah Batrisyia Mujeebur Rahman, Norhana Mohd Aripin, Nor Rokiah Hanum Md Haron, Nazim Hanis Zainal Abidin.
Müʾellif sırası: Meʾhaz PDF ve resmî mecmûʿa kaydındaki sıra muhâfaza edilmiştir.
Müsâvî katkı: Meʾhazda müsâvî katkı/eş birinci müʾelliflik beyânı belirtilmemektedir.
Mesʾûl müʾellif: Norhana Mohd Aripin.
Müʾessese: Faculty of Industrial Management, Universiti Malaysia Pahang Al Sultan Abdullah, Lebuh Persiaran Tun Khalil Yaakob, 26300 Kuantan, Pahang, Malaysia.
Mecmûʿa: International Journal of Industrial Management.
Nâşir: Universiti Malaysia Pahang Al-Sultan Abdullah Press / resmî mecmûʿa maʿlûmâtındaki tesmiyeye göre Universiti Malaysia Pahang Al-Sultan Abdullah Publishing.
Cild / sayı / ṣaḥîfeler: Volume 20, No. 3, 2026, 195–202.
DOI: 10.15282/ijim.20.3.2026.12435.
Alınma târîḫi: 22 Mayıs 2025.
Taṣḥîḥ târîḫi: 11 Eylül 2025.
Ḳabûl târîḫi: 29 Teşrîn-i Evvel 2025.
Neşr târîḫi: 30 Eylül 2026.
Meʾhaz nevʿi: Research Article; keyfiyyetî vaka taḥḳîḳı.
Ḥakemlik vazʿiyyeti: International Journal of Industrial Management ḥakemli bir mecmûʿadır. Mecmûʿanın güncel About ṣaḥîfesi single-blind peer-review belirtirken ayrı Author's Guideline ṣaḥîfesinde double-blind ifâdesi bulunduğundan körleme modeli husûsunda resmî ṣaḥîfeler arasında metadata uyumsuzluğu vardır.
Preprint vazʿiyyeti: Meʾhaz PDF ve resmî makāle kaydında bu çalışmaya âʾid ayrı bir preprint sürümü belirtilmemektedir.
Ruhṣat: Creative Commons Attribution-NonCommercial 4.0 International (CC BY-NC 4.0).
Mâlî destek: Umûmî, husûsî veya kâr gâyesi gütmeyen mâlî destek müʾesseselerinden herhangi bir hibe desteği alınmadığı belirtilmiştir.
Teşekkür: Çalışma Universiti Malaysia Pahang Al-Sultan Abdullah Bachelor of Business Engineering programındaki Individual Field Project dâḫilinde yürütülmüştür. Müʾellifler Faculty of Industrial Management'a ve veri cemʿi sürecine katkı sağlayan vaka şirketine teşekkür etmektedir.
Menfaʿat çatışması: Müʾellifler menfaʿat çatışması bulunmadığını beyân etmiştir.
Veriye erişilebilirlik: Çalışma bulgularını destekleyen verilerin mesʾûl müʾelliften taleb üzerine elde edilebileceği belirtilmiştir.
Aḫlâḳî beyân: Meʾhaz, insan veya hayvan iştirâkçisi olmadığını ve aḫlâḳî tasdîḳ gerekmediğini belirtmektedir. Bununla beraber usûl kısmında bir şirket temsilcisiyle ön mülâḳāt ve 20 yıldan ziyâde tecrübeli QA/QC idârecisiyle yüz yüze yarı yapılandırılmış mülâḳāt bildirildiğinden, meʾhaz metninde aḫlâḳî beyân ile usûl taʿrîfi arasında îżâḥ olunmamış bir uyumsuzluk bulunmaktadır.
Üretken sunʿî zekâ beyânı: Müʾellifler makālenin yazımında üretken sunʿî zekâ veya sunʿî zekâ destekli teknolojilerin kullanılmadığını; metin, şekil ve cetvellerin müʾellifler tarafından teşkîl edildiğini beyân etmiştir.
CRediT katkıları: Nur Khadijah Batrisyia Mujeebur Rahman: mefhûmlaştırma, taḥlîl, metodoloji ve ilk taslak. Norhana Mohd Aripin: mefhûmlaştırma, taḥlîl, doğrulama, nezâret/müşâvere ve gözden geçirme–taṣḥîḥ. Nor Rokiah Hanum Md Haron: taḥlîl, metodoloji ve gözden geçirme–taṣḥîḥ. Nazim Hanis Zainal Abidin: metodoloji, taḥlîl ve gözden geçirme–taṣḥîḥ.
Esâs usûl: Keyfiyyetî vaka taḥḳîḳı; convenience sampling ile intihâb edilmiş tek vaka şirketi; ön mülâḳāt; 20 yıldan ziyâde tecrübeli QA/QC idârecisiyle yüz yüze yarı yapılandırılmış mülâḳāt; saha süreci müşâhedesi; literatür tetkîḳi ve keyfiyyetî veri taḥlîli.
Formül/istatistik vazʿiyyeti: Meʾhaz makālede merkezî riyâżî muʿâdele, p ḳıymeti, güven aralığı, regresyon, hipotez imtiḥânı veya kemmî ERP evveli/sonrası performans cetveli bulunmamaktadır.
Esâs bulgu: Meʾhaz, Excel esâslı elle veri idâresindeki tekrar kayıt, giriş ḫaṭâsı, geç güncelleme, zaʿîf teslîmât görünürlüğü ve departmanlar arası maʿlûmât uyumsuzluklarının ERP esâslı merkezî veri ve süreç bütünleşmesiyle azaltıldığını keyfiyyetî olarak bildirmektedir.
Esâs tefsîr ḥaddi: Çalışmanın netîceleri tek şirket, tek esâs informant ve saha müşâhedesine müsteniddir. Meʾhazda belirtilmeyen yüzde iyileşmeler, maliyet tasarrufları veya istatistikî muvaffakiyyet ḳıymetleri bu çalışmadan istiḫrâc edilemez.
ERP tatbîḳ vazʿiyyeti notu: Meʾhaz gâye/usûl kısmında ERP'yi “potential/proposed solution” diye tesmiye ederken netîce ve netîce çıkarımı kısımlarında ERP'nin tatbîḳ edilmiş olması üzerinden konuşmaktadır. Tafṣîlâtlı rollout kronolojisi verilmediğinden Verianla bu ifâdeler arasındaki boşluğu farż ile doldurmamıştır.
SAP/HANA notu: Meʾhaz Şekil 4 bir SAP/HANA müşterî sipâriş veri girişi ekranı misâlidir. Meʾhaz bu görseli ERP muʿâmelesinin misâli olarak sunmakta, lâkin Company ABC'nin bütün ERP miʿmârîsini veya bütün SAP modüllerini tafṣîlen vesîkalandırmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir