

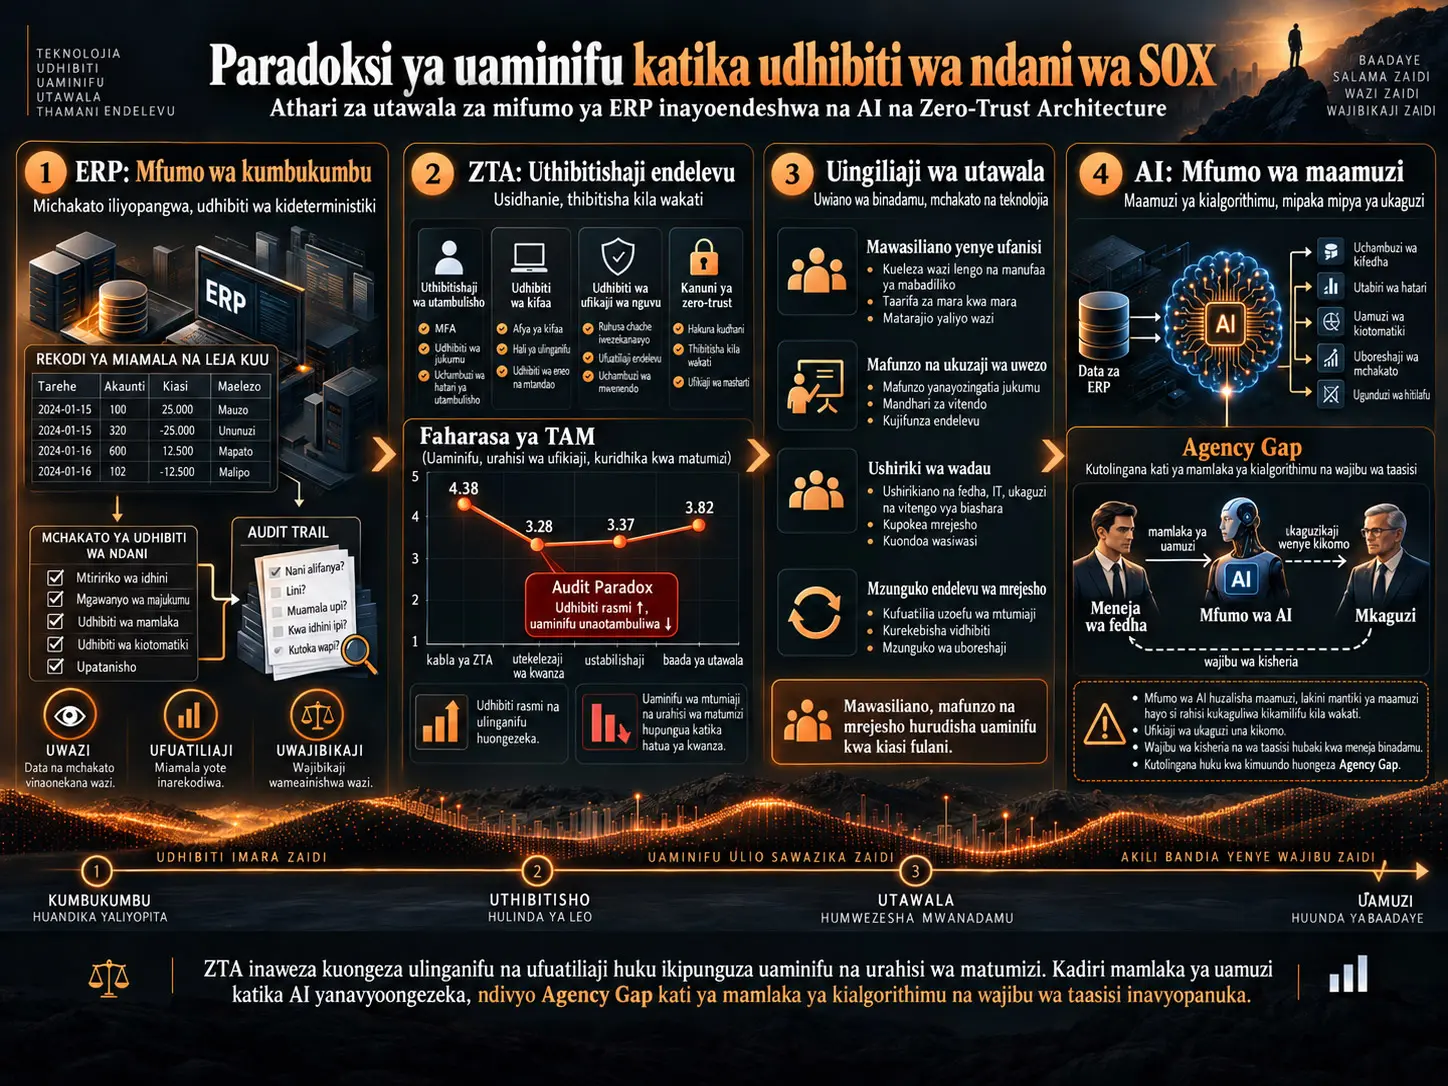
Mifumo ya Upangaji wa Rasilimali za Biashara, yaani ERP, kwa miaka mingi imetumika katika utawala wa kifedha kama miundombinu ya udhibiti ya kideterministi inayorekodi miamala, kutekeleza sheria zilizofafanuliwa mapema na kuruhusu wakaguzi kufuatilia matukio kwa kuangalia nyuma. Zero-Trust Architecture (ZTA) na mifumo ya maamuzi inayotegemea akili bandia inabadilisha modeli hii. Udhibiti sasa hauishii tena kwenye swali la “je, muamala ulirekodiwa kwa usahihi?”, bali pia unahusu muktadha uliotumiwa kufanya maamuzi ya ufikiaji, kwa nini mfumo wa kialgorithimu ulifanya uamuzi fulani, na nani anayebeba wajibu wa mwisho.
Utafiti huu unachunguza, kwa kutumia majibu 968 ya dodoso, jinsi utekelezaji wa ZTA katika shirika la kimataifa la mawasiliano ya simu ulivyobadilisha manufaa yanayotambulika, urahisi wa matumizi na uaminifu miongoni mwa wafanyakazi. Kabla ya ZTA, faharisi iliyounganishwa ya Technology Acceptance Model ilikuwa 4,38 kati ya 5; baada ya utekelezaji wa kwanza ilishuka hadi 3,28; katika kipindi cha miezi tisa cha uthabiti ilipanda tu hadi 3,37; na baada ya uingiliaji uliopangwa wa mawasiliano na utawala ilirejea hadi 3,82.
Watafiti wanaweka dhana ya muundo huu kama Audit Paradox — Kitendawili cha Ukaguzi : usanifu wa udhibiti unaweza kuimarisha usalama wa ufikiaji, ufuatiliwaji na utiifu rasmi huku kwa wakati huohuo ukipunguza uaminifu wa watumiaji, urahisi wa matumizi na tija inayotambulika. Matokeo yanaonyesha kuwa upotevu wa uaminifu haukujirekebisha kikamilifu wenyewe kadiri muda ulivyopita, na kwamba uingiliaji wa kiutawala ulileta urejeshaji unaoweza kupimwa lakini usio kamili.
Mchango wa pili wa utafiti ni dhana ya Agency Gap . Dhana hii inaeleza kutolingana kwa kimuundo kunakotokea wakati mifumo ya AI inapopata mamlaka zaidi ya kufanya maamuzi huku wajibu wa kisheria na wa shirika ukiendelea kubaki kwa wasimamizi wa kibinadamu. Hata hivyo, Agency Gap haikupimwa moja kwa moja katika mkusanyiko wa data wa sasa; ni upanuzi wa kinadharia kutoka kwa matokeo ya ZTA kuelekea mazingira ya udhibiti wa shirika yanayotegemea AI.
Kwa nini ERP huonekana kama “nanga ya uaminifu” katika ukaguzi?
Katika mazingira ya jadi ya ERP, miamala hupitia mtiririko wa kazi uliofafanuliwa mapema. Majukumu ya mamlaka, mgawanyo wa majukumu, minyororo ya idhini na rekodi za miamala hufafanuliwa ndani ya mfumo. Kwa hiyo, mkaguzi anaweza kufuatilia kwa kurudi nyuma si tu matokeo ya mwisho ya kifedha, bali pia mantiki ya udhibiti ambayo muamala ulipitia.
Chanzo kinafafanua muundo huu kama System of Record — Mfumo wa Rekodi . Binadamu hufanya uamuzi; ERP hurekodi uamuzi na muamala.
Baada ya muda, mifumo ya uchanganuzi na ujasusi wa biashara iliunda hatua ya pili ambapo ERP haifanyi tu uhifadhi wa rekodi bali huchanganua mienendo:
System of Intelligence — Mfumo wa Ujasusi/Uchanganuzi.
Katika hatua hii mashine hutoa data na maarifa, lakini uamuzi wa mwisho unabaki kwa binadamu.
Katika hatua ya tatu iliyoibuka na AI, mfumo hauishii katika kurekodi au kuchanganua yaliyopita; unaweza kutoa mapendekezo, kupanga vipaumbele, kuunda mchakato wa idhini na, katika baadhi ya hali, kutekeleza kitendo kiotomatiki:
System of Judgment — Mfumo wa Uamuzi/Hukumu.
| Paradigm ya udhibiti | Jukumu kuu | Mamlaka ya uamuzi | Swali la ukaguzi |
|---|---|---|---|
| System of Record | Hurekodi kilichotokea | Binadamu | Je, binadamu alifuata sheria? |
| System of Intelligence | Huchanganua kilichotokea | Binadamu + msaada wa mashine | Je, maarifa ya mfumo yanaaminika? |
| System of Judgment | Huathiri au huamua kinachopaswa kufanywa | Ushiriki wa kialgorithimu unaoongezeka | Kwa nini uamuzi ulifanywa na nani anawajibika? |
Zero-Trust Architecture Inabadilishaje Udhibiti wa Ndani wa Jadi?
Zero Trust huthibitisha ufikiaji tena na tena kulingana na muktadha badala ya kumwamini mtumiaji au kifaa kwa kudumu kwa sababu tu kilikubaliwa kwenye mtandao hapo awali. Hivyo, udhibiti huhama kutoka mipaka tuli ya mtandao kwenda kwenye utambulisho, hali ya kifaa na muktadha wa sasa wa ufikiaji.
Mabadiliko haya yanaweza kutoa udhibiti mkali zaidi wa usalama; hata hivyo, kwa mtumiaji yanaweza kumaanisha uthibitishaji wa ziada wa utambulisho, vizuizi vya ufikiaji na maamuzi ya sera yanayobadilika.
Katika shirika lililochunguzwa na chanzo, ZTA hasa ilitoa:
- sera kali zaidi za ufikiaji,
- uthibitishaji wa utambulisho ulioimarishwa,
- ufuatiliwaji wenye nguvu zaidi
. Kwa upande mwingine, watumiaji waliripoti msuguano zaidi, unyumbufu mdogo na ugumu katika kutekeleza kazi za kawaida baada ya utekelezaji wa kwanza.
Mvutano wa msingi na SOX uko wapi?
Mazingira ya udhibiti ya Sarbanes–Oxley hutegemea mantiki ya udhibiti iliyo thabiti, inayoweza kurudiwa na kukaguliwa. Katika ZTA, ombi lilelile la ufikiaji linaweza kutoa matokeo tofauti kutokana na vigezo vya kimuktadha kama hali ya kifaa, eneo, utambulisho au tabia.
AI inapoongezwa kwenye mfumo, tatizo huwa changamano zaidi. ZTA hutegemea hasa sheria za kideterministi, ilhali modeli za AI zinaweza kuwa za kiuwezekano, zinazojirekebisha na wakati mwingine zisizoelezeka vya kutosha.
Chanzo kinaainisha mivutano minne ya msingi ambayo AI huleta katika mazingira ya SOX kama ifuatavyo:
| Mvutano | Tatizo kuu | Hitaji kwa mtazamo wa ukaguzi |
|---|---|---|
| Uelezekaji ↔ ukaguzikaji | Mantiki ya uamuzi wa modeli inaweza isionekane vya kutosha | Mantiki ya modeli, mipaka, asili ya data na ushahidi wa bias |
| Uthabiti ↔ ujirekebishaji | Tabia ya AI inaweza kubadilika kupitia masasisho | Uthabiti wa udhibiti kwa muda na rekodi za mabadiliko ya modeli |
| Uwajibikaji ↔ uhuru wa mfumo | Mfumo unaposhawishi uamuzi, wajibu unaweza kubaki kwa binadamu | Idhini ya binadamu, rekodi za hali za kipekee na haki za maamuzi |
| Mahali pa udhibiti ↔ umiliki | Uamuzi unaweza kufanywa nje ya ERP katika tabaka la wingu/modeli | Mipaka ya udhibiti iliyosambazwa na rekodi za provenance za uamuzi |
Utafiti Ulifanywaje?
Utafiti huu ni utafiti wa kiasi, usiojulikana majina, wa sehemu-mkato unaorudiwa na ulioenea kwa muda, uliofanywa katika shirika la kimataifa la miundombinu ya mawasiliano ya simu lenye takriban wafanyakazi 1000.
Baada ya tukio la usalama wa mtandao, shirika lilihama kutoka modeli ya jadi ya usalama wa kimzunguko kwenda ZTA. Watafiti walifuatilia mitazamo ya watumiaji kabla na baada ya ZTA kwa kutumia muundo uleule wa dodoso uliothibitishwa.
| Kipimo | Kipindi | N |
|---|---|---|
| PCS1 + PCS2 | Msingi kabla ya ZTA | 546 |
| PCS3 | Baada ya utekelezaji wa kwanza wa ZTA | 126 |
| PCS4 | Uthabiti | 120 |
| PCS5 | Baada ya uingiliaji wa utawala/mawasiliano | 176 |
| Jumla | 968 |
Vigezo vitatu vya msingi vya TAM
Perceived Usefulness (PU): Mtazamo kuhusu kiwango ambacho mfumo huboresha utendaji wa kazi.
Perceived Ease of Use (PEOU): Mtazamo kuhusu kiwango ambacho mfumo ni rahisi kutumia.
Perceived Trust (PT): Uaminifu kwamba mfumo ni wa kuaminika, wa haki na unaolingana na malengo ya shirika.
Maswali yote yalipimwa kwa kipimo cha Likert cha pointi tano.
Uingiliaji wa utawala ulihusisha nini?
Baada ya kushuka kwa kwanza kwa uaminifu, shirika lilitekeleza uingiliaji uliopangwa uliolenga kujenga upya uaminifu wa watumiaji. Mpango ulihusisha mawasiliano ya uongozi wa juu, vikao vya ushiriki wa wadau, mafunzo yanayotegemea hali halisi na shughuli za uhamasishaji, pamoja na mifumo endelevu ya mrejesho kupitia pulse survey za ziada.
Mbinu na Matokeo ya Utafiti
Uaminifu na mtazamo wa matumizi ulishuka kwa kiasi gani?
| Hatua | N | Wastani wa faharisi ya TAM | SD |
|---|---|---|---|
| Kabla ya ZTA | 546 | 4,38 | 0,78 |
| Baada ya ZTA ya kwanza — Desemba 2021 | 126 | 3,28 | 1,17 |
| Uthabiti — Septemba 2022 | 120 | 3,37 | 1,04 |
| Baada ya mawasiliano/utawala — Januari 2023 | 176 | 3,82 | 0,90 |
Kushuka kutoka kipindi cha kabla ya ZTA hadi kipindi cha baada ya ZTA ya kwanza ni takriban %25.
ANOVA ya njia moja:
\[ F(3,964)=82,04,\qquad p<0,001 \]
iliripotiwa.
Uthabiti wa ndani katika mawimbi yote:
\[ Cronbach\ \alpha >0,78 \]
uko katika kiwango hiki.
Ukubwa wa athari unaonyesha nini?
| Ulinganisho | Cohen's d | Tafsiri ya chanzo |
|---|---|---|
| Kabla ya ZTA → baada ya ZTA ya kwanza | 1,12 | Kushuka kubwa |
| Baada ya ZTA ya kwanza → uthabiti | 0,08 | Mabadiliko madogo sana |
| Uthabiti → baada ya uingiliaji wa utawala | 0,52 | Urejeshaji wa ukubwa wa kati |
Mpangilio huu ni muhimu hasa. Kushuka kwa uaminifu wa watumiaji hakukujirekebisha kwa kiasi kikubwa kwa kupita tu kwa miezi tisa. Urejeshaji unaoweza kupimwa ulionekana baada ya uingiliaji uliopangwa wa utawala.
Audit Paradox ni Nini?
Audit Paradox, ni hali ambapo mfumo wa udhibiti unakuwa salama zaidi, unaofuatilika zaidi na unaolingana zaidi kwenye karatasi, lakini katika matumizi halisi unaweza kupunguza uaminifu, urahisi wa matumizi au tija inayotambulika.
Katika utafiti huu, ilionekana kuwa ZTA ilitoa udhibiti mkali zaidi wa ufikiaji na ufuatiliwaji, lakini baada ya utekelezaji wa kwanza faharisi iliyounganishwa ya TAM ya watumiaji ilishuka kutoka 4,38 hadi 3,28.
Hitimisho kuu la waandishi ni kwamba ufanisi wa udhibiti hauwezi kupimwa tu kwa idadi ya vidhibiti vya kiufundi au ukali wa udhibiti. Watumiaji wakiona mfumo kuwa wenye vizuizi kupita kiasi, usioeleweka au unaozuia kazi, wanaweza kuunda workaround zisizo rasmi; hali hii inaweza kupunguza ufanisi wa kiutendaji wa mfumo wa udhibiti unaoonekana kuwa imara katika muundo.
Hata hivyo, Audit Paradox bado si kipimo sanifu kilichothibitishwa katika mashirika tofauti. Chanzo kinaeleza dhana hiyo kama mfumo wa kinadharia uliotengenezwa kutokana na muundo wa sasa wa kiempiria.
Kwa nini Wafanyakazi wa R&D Waliathirika Zaidi?
Katika chanzo, vitengo vya kiufundi, hasa timu za R&D, viliripotiwa kuwa vikundi vilivyoonyesha kushuka kwa takriban %30 katika manufaa yanayotambulika na uaminifu katika kipindi baada ya ZTA ya kwanza. Waandishi wanahusisha hili na ukweli kwamba mtiririko wa kazi unaotegemea zaidi ufikiaji wa haraka na unyumbufu wa mfumo uliathiriwa zaidi na uthibitishaji mkali.
Hata hivyo, uchanganuzi huu wa vikundi vidogo umeelezwa wazi na chanzo kuwa wa kiuchunguzi . Ukubwa wa sampuli ndogo ni mdogo na matokeo hayapaswi kutathminiwa kama hitimisho la kitakwimu la kuthibitisha.
Agency Gap ni Nini?
Agency Gap ni kutenganishwa kwa mamlaka ya uamuzi wa kialgorithimu na uwajibikaji wa shirika.
Katika modeli ya jadi ya ERP:
Binadamu hufanya uamuzi → mfumo hurekodi → binadamu anawajibika.
Katika modeli inayoendeshwa na AI:
Binadamu hutoa mamlaka → AI huathiri au hutekeleza uamuzi → mkaguzi hujaribu kuthibitisha matokeo → wajibu wa kisheria bado unaweza kubaki kwa meneja wa kibinadamu.
Mantiki ya ndani ya uamuzi wa AI isipoweza kufuatiliwa vya kutosha, mamlaka ya maamuzi na uwajibikaji vinaweza kutokuwa kwa mhusika yuleyule.
Chanzo kinajadili hili hasa kwa mtazamo wa wasimamizi wa fedha walio chini ya kanuni za SOX. Agency Gap si kigezo kilichopimwa moja kwa moja kutoka data ya ZTA ya utafiti huu; ni muundo wa kinadharia unaopaswa kujaribiwa kiempiria katika siku zijazo katika mashirika ambako AI inaingizwa katika michakato ya maamuzi ya kifedha ikiwa na mamlaka halisi ya kufanya maamuzi.
Je, Matokeo ya ZTA ni Ushahidi wa Moja kwa Moja Kuhusu AI?
Hapana. Tofauti hii ni muhimu sana kwa kusoma utafiti kwa usahihi.
ZTA ni usanifu wa usalama wa kideterministi na unaotegemea sheria. Mifumo ya AI, kwa upande mwingine, huleta maamuzi ya kiuwezekano, ujifunzaji na, katika baadhi ya hali, uelezekaji mdogo.
Kwa hiyo, dodoso za sasa hazipimi mwitikio wa wafanyakazi kwa mifumo ya udhibiti wa kifedha inayoendeshwa na AI. Waandishi wanatumia ZTA kama hatua ya awali katika njia ya kuelekea uhuru mkubwa wa mfumo na kupanua kinadharia matokeo yanayohusu mazingira ya AI.
Mapendekezo matatu yanaungwa mkono kwa kiwango gani?
| Pendekezo | Hali |
|---|---|
| P1 — Uaminifu huzuia kukubalika kwa mifumo ya juu ya udhibiti | Msaada wa kiempiria wa sehemu/wa mwelekeo kutoka kwa matokeo ya ZTA |
| P2 — Katika ukomavu wa juu wa utawala, AI inaweza kupunguza mtiririko wa kazi wa ERP unaofanywa kwa mikono | Pendekezo la kinadharia ambalo halijajaribiwa moja kwa moja kwa data iliyopo |
| P3 — Kushindwa kubwa kwa udhibiti wa AI kunaweza kuchochea kurudi nyuma kwa shirika | Pendekezo la kinadharia ambalo halijajaribiwa kwa data iliyopo |
Matokeo yanayoungwa mkono na utafiti
Chanzo kinaunga mkono kwamba katika shirika la telekomunikasheni lililochunguzwa kulikuwa na kushuka kubwa kwa kwanza katika manufaa yanayotambulika, urahisi wa matumizi na uaminifu baada ya utekelezaji wa ZTA; uthabiti wa miezi tisa pekee haukuleta urejeshaji wenye maana; uingiliaji uliopangwa wa utawala na mawasiliano ulihusishwa na urejeshaji wa ukubwa wa kati lakini usio kamili; udhibiti wa kiufundi wenye nguvu na uaminifu wa mtumiaji si lazima viende katika mwelekeo mmoja; na athari za kishirika za mpito kwenda ZTA haziwezi kutathminiwa kwa vipimo vya usalama wa mtandao pekee.
Matokeo ambayo utafiti hauungi mkono
Utafiti hauthibitishi kuwa ZTA ilisababisha moja kwa moja kushuka kwa uaminifu; hauwafuati watu wale wale katika muundo wa paneli; hautumii kikundi dhibiti; hautenganishi kitakwimu COVID-19 na mabadiliko mengine ya shirika; haupimi Agency Gap kiempiria; haujaribu mfumo wa maamuzi ya kifedha unaotegemea AI katika shirika halisi; hauthibitishi P2 na P3; wala haujumlishi moja kwa moja matokeo ya shirika moja kwa sekta au nchi zote.
Maana ya kisayansi
Mchango muhimu zaidi wa utafiti ni kuhoji kwa mtazamo wa kijamii-kiufundi dhana kwamba “udhibiti wenye nguvu zaidi = udhibiti bora zaidi”.
Usanifu wa udhibiti unaweza kuwa mkali sana kiufundi; lakini watumiaji wasipouona kuwa halali, unaoeleweka na unaoweza kufanyiwa kazi, tabia halisi ya shirika inaweza kupotoka kutoka muundo wa udhibiti uliokusudiwa.
Mtazamo huu unakuwa muhimu zaidi katika enzi ya AI. AI inapoathiri ni muamala gani utakaotokea badala ya kurekodi tu muamala, mada ya ukaguzi nayo hubadilika. Mkaguzi sasa hapaswi kuangalia tu:
“Nini kilitokea?”
bali pia:
“Kwa nini uamuzi huu ulitokea, uliundwa na data na modeli gani, na ni nani atakayewajibika kwa uamuzi huu?”
maswali haya pia lazima yachunguzwe.
Kwa hiyo, utafiti unaweka mpito kutoka ERP kwenda AI si kama uboreshaji wa teknolojia pekee, bali kama mageuzi ya utawala yanayohitaji uaminifu, mamlaka ya maamuzi, ukaguzikaji na uwajibikaji wa shirika kutengenezwa upya kwa pamoja.
Maelezo ya Chanzo na Mbinu
Utafiti asili: Trusting the Unverifiable: The Transformation of SOX Internal Control Under Zero-Trust Architecture and AI-Driven ERP Systems
Waandishi: Guy E. Toibin, Yotam Lurie, Shlomo Mark
Mwandishi anayewasiliana: Guy E. Toibin
Taasisi: Guilford Glazer Faculty of Business and Management, Ben-Gurion University of the Negev; Software Engineering Department, SCE—Shamoon College of Engineering.
Jarida: Accounting and Auditing.
Rekodi ya bibliografia: 2026, 2(2), 9.
DOI: 10.3390/accountaudit2020009.
Ilipokelewa: 31 Machi 2026.
Ilirekebishwa: 18 Mei 2026.
Ilikubaliwa: 1 Juni 2026.
Ilichapishwa: 8 Juni 2026.
Hali ya mapitio ya rika: Makala ya utafiti iliyokubaliwa na kuchapishwa katika jarida.
Leseni: Creative Commons Attribution — CC BY.
Muundo wa utafiti: Utafiti wa dodoso wa sehemu-mkato unaorudiwa kwa muda bila kutaja majina + mahojiano na mikutano ya kimuktadha na wadau.
Jumla ya majibu ya dodoso: 968.
Shirika: Shirika la kimataifa la miundombinu ya mawasiliano ya simu lenye takriban wafanyakazi 1000, maeneo mengi na mazingira ya multi-cloud.
Vipimo vikuu: Perceived Usefulness, Perceived Ease of Use na Perceived Trust.
Takwimu kuu: \(F(3,964)=82,04,\;p<0,001\).
Ukubwa mkuu wa athari: kushuka kwa awali \(d=1,12\); uthabiti \(d=0,08\); urejeshaji baada ya utawala \(d=0,52\).
Upatikanaji wa data: Hazipatikani kwa umma kwa sababu ya makubaliano ya usiri wa shirika.
Hali ya maadili: Imeripotiwa kuwa utafiti ulisamehewa idhini ya kamati chini ya taratibu za maadili za Ben-Gurion University; ridhaa yenye taarifa ilipatikana kutoka kwa washiriki.
Ufadhili: Hakuna ufadhili wa nje uliopokelewa.
Mgongano wa maslahi / maelezo ya uhusiano: Mmoja wa waandishi alifanya kazi katika shirika lililochunguzwa wakati wa kipindi cha utafiti; chanzo kinaripoti kuwa utafiti ulifanywa kwa kujitegemea bila ushawishi wa shirika kwenye uchanganuzi au utoaji wa ripoti.
Tamko la matumizi ya AI: Waandishi wanaripoti kwamba walitumia ChatGPT — GPT 5.5 na Gemini 2.5 kwa uhariri wa lugha, uumbizaji na rasimu za awali za vielelezo vya dhana; hawakuzitumia kwa data ya utafiti, uchanganuzi wa kitakwimu, tafsiri ya matokeo au kuzalisha hitimisho za kisayansi.
Vikwazo vikuu: Shirika moja; kutokuwepo kwa kikundi dhibiti; muundo wa repeated cross-sectional usiojulikana majina; uwezekano wa upendeleo wa majibu; kutokuwepo kwa vigezo dhibiti; mwingiliano wa wakati na COVID-19; kutomodeliwa rasmi kwa endogeneity na kutopimwa kwa uaminifu kama kigezo cha upatanishi wa kitakwimu.
Maelezo ya matumizi ya picha: Makala ina leseni ya CC BY. Vielelezo asili vya waandishi vinaweza kutumiwa tena au kubadilishwa kwa kutaja chanzo kulingana na masharti ya leseni. Hata hivyo, kwa Verianla inapendekezwa kuchora upya kwa muundo huru modeli ya mpito inayopatanishwa na uaminifu katika Kielelezo 1 na muundo wa Agency Gap katika Kielelezo 2.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *